
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 350.16 Millionen US-Dollar |
| Marktgröße (2027) | 368.82 Millionen US-Dollar |
| Marktgröße (2032) | 477.20 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.33 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilaktuatoren in Südafrika von Mordor Intelligence
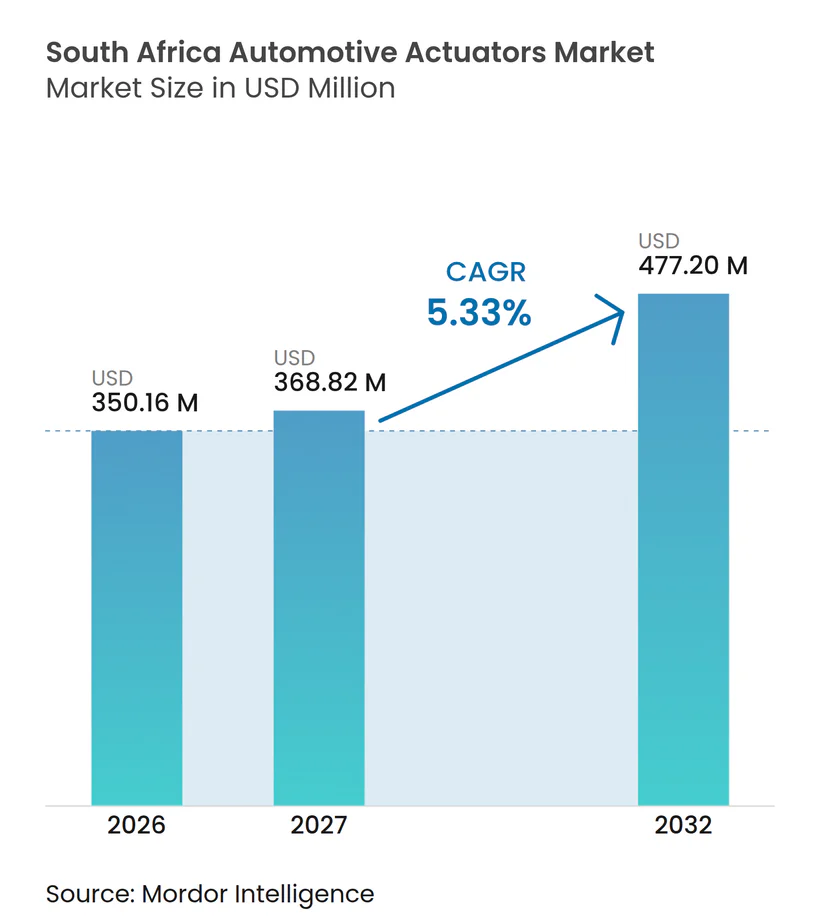
Die Marktgröße für Automobilaktuatoren in Südafrika wurde im Jahr 2026 auf 350,16 Millionen USD geschätzt, für 2027 auf 368,82 Millionen USD veranschlagt und soll bis 2032 477,20 Millionen USD erreichen, bei einer CAGR von 5,33% während des Prognosezeitraums (2027–2032). Die exportorientierte Fahrzeugmontage stützt die Nachfrage, da Komponenten für im Ausland verkaufte Fahrzeuge die für diese Programme festgelegten Spezifikationen erfüllen müssen. Südafrika exportierte im Jahr 2025 414.271 Fahrzeuge, wobei Europa 332.695 Einheiten, also 80,3% dieser Exporte, erhielt. Der Markt für Automobilaktuatoren in Südafrika profitiert zudem von einem höheren Elektronikanteil in Brems-, Lenk-, Sitz- und Wärmemanagement-Systemen. Produktionsanreize für Fahrzeuge mit neuen Antriebsarten und der zunehmende Einsatz elektrischer Aktuatoren unterstützen die Produktentwicklung, obwohl Fahrzeuge mit Verbrennungsmotor bis 2032 die Hauptvolumenbasis bleiben werden. Die Strategien der Zulieferer konzentrieren sich daher auf die Beibehaltung globaler OEM-Nominierungen, den Aufbau lokaler Montagekapazitäten sowie die Verbesserung von Kalibrierungs-, Diagnose- und Serviceleistungen.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Umsatzanteil von 56,26%, während leichte Nutzfahrzeuge, einschließlich Bakkies, bis 2032 voraussichtlich eine CAGR von 5,62% verzeichnen werden.
- Nach Aktuatortyp hielten elektrische Aktuatoren im Jahr 2026 einen Umsatzanteil von 63,87% und werden bis 2032 voraussichtlich eine CAGR von 5,84% verzeichnen.
- Nach Anwendungstyp hielten Bremsaktuatoren, einschließlich elektrischer Feststellbremsen und Druckluftbremskammern, im Jahr 2026 einen Umsatzanteil von 23,18%, während Sitzverstellaktuatoren bis 2032 voraussichtlich eine CAGR von 6,22% verzeichnen werden.
- Nach Vertriebskanal hielt der OEM-Kanal im Jahr 2026 einen Umsatzanteil von 74,18% und wird bis 2032 voraussichtlich eine CAGR von 5,57% verzeichnen.
- Nach Antriebsart hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Umsatzanteil von 88,27%, während batterieelektrische Fahrzeuge bis 2032 voraussichtlich eine CAGR von 11,19% verzeichnen werden.
- Nach Provinz hielt Gauteng im Jahr 2026 einen Umsatzanteil von 41,27% und wird bis 2032 voraussichtlich eine CAGR von 5,50% verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exportorientierte Fahrzeugproduktion für europäische und globale Märkte | +1.2% | Gauteng, Ostkap, KwaZulu-Natal | Kurzfristig (≤ 2 Jahre) |
| Lokalisierungsanforderungen des südafrikanischen Automobilmasterplans 2035 | +0.7% | National, mit frühen Gewinnen in Gauteng und dem Ostkap | Mittelfristig (2–4 Jahre) |
| Produktionsanreize für Fahrzeuge mit neuen Antriebsarten ab 2026 | +0.6% | Gauteng, Ostkap, KwaZulu-Natal | Mittelfristig (2–4 Jahre) |
| Alternder Fahrzeugbestand stützt Nachfrage nach Ersatzaktuatoren | +0.5% | National | Kurzfristig (≤ 2 Jahre) |
| Steigender Elektronikanteil in Fahrzeugkomfort- und Sicherheitssystemen | +1.0% | Gauteng, Ostkap | Mittelfristig (2–4 Jahre) |
| Ausweitung der Nutzfahrzeug- und Bakkie-Produktion | +0.8% | Gauteng, KwaZulu-Natal, Ostkap | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Exportorientierte Fahrzeugproduktion für europäische und globale Märkte
Das exportorientierte Fahrzeugmontagemodell Südafrikas stützt die Nachfrage nach Aktuatoren, da Exportplattformen OEM-zugelassene Komponenten erfordern, die den Anforderungen des Zielmarkts entsprechen. Das Land exportierte im Jahr 2025 mit 414.271 Fahrzeugen einen Rekordwert, wobei Europa 332.695 Einheiten erhieltDas Automotive Trade Manual 1, naamsa, naamsa.net">[1]. Deutschland war das führende Zielland und erhielt fast jedes fünfte exportierte Fahrzeug. Europäische Sicherheitsanforderungen beeinflussen die Spezifikationen für Brems-, Lenk- und Komfortsysteme in südafrikanischen Produktionsprogrammen. Zulieferer im südafrikanischen Markt für Automobilaktuatoren müssen daher globale Validierungsanforderungen erfüllen, um an Fahrzeugprogrammen teilzunehmen, was etablierte Tier-1-Zulieferer begünstigt, die bereits ähnliche Programme in Europa und Asien bedienen.
Lokalisierungsanforderungen des südafrikanischen Automobilmasterplans 2035
SAAM 2035 zielt auf einen lokalen Wertschöpfungsanteil von 60% in montierten Fahrzeugen ab, verglichen mit dem angegebenen aktuellen Niveau von 39%Das Automotive Trade Manual 2, naamsa, naamsa.net">[2]. Diese Lücke schafft eine Beschaffungspräferenz für Zulieferer, die innerhalb Südafrikas Mehrwert schaffen können, anstatt nur importierte Produkte zu vertreiben. Die lokale Montage von Motoren, Steuerelektronik und Gehäusen kann die OEM-Lokalisierungsziele unterstützen. Anforderungen an die Lieferantenentwicklung und Transformation erhöhen zudem die Bedeutung von lokalem Eigentum, Wissenstransfer und inländischen Fertigungspartnerschaften. Der südafrikanische Markt für Automobilaktuatoren bietet Chancen für Unternehmen, die globale Designs mit lokaler Produktion und technischem Support verbinden. Dieses Umfeld begünstigt Zulieferer, die die lokale Wertschöpfung entlang ihrer Lieferketten dokumentieren können.
Produktionsanreize für Fahrzeuge mit neuen Antriebsarten ab 2026
Die 150%ige Investitionszulage für qualifizierende Produktionsanlagen für Elektro- und Wasserstofffahrzeuge trat am 1. März 2026 in Kraft und gilt für einen Zeitraum von 10 JahrenSüdafrika will lokale Produktion von Elektrofahrzeugen fördern, Reuters, reuters.com">[3]. Das Nationale Schatzamt stellte 1 Milliarde ZAR (ungefähr 60,88 Millionen USD) zur Unterstützung von Investitionen in Fahrzeuge mit neuen Antriebsarten bereit und erwartete 30 Milliarden ZAR (ungefähr 1,83 Milliarden USD) an privaten Co-Investitionen. Batterieelektrische Fahrzeuge erfordern elektronische Feststellbremsen, Brake-by-Wire, Wärmemanagement und aktive Verschlussfunktionen, was die Rolle elektromechanischer Komponenten stärkt. Südafrika verzeichnete im Jahr 2025 16.716 Verkäufe von Fahrzeugen mit neuen Antriebsarten, was 2,8% der gesamten Neufahrzeugverkäufe entspricht. Der südafrikanische Markt für Automobilaktuatoren kann davon profitieren, wenn neue Fahrzeugprogramme von Investitionsentscheidungen zur lokalen Produktion übergehen. Die Nachfrage wird sich voraussichtlich schrittweise entwickeln, da die Durchdringung von Elektrofahrzeugen im inländischen Fahrzeugbestand gering bleibt.
Alternder Fahrzeugbestand stützt Nachfrage nach Ersatzaktuatoren
Ein wachsender Fahrzeugbestand stützt die Ersatznachfrage über den Neufahrzeugproduktionszyklus hinaus. Die Importe von Ersatzteilen stiegen von 104,8 Milliarden ZAR (ungefähr 6,38 Milliarden USD) im Jahr 2024 auf 107,5 Milliarden ZAR (ungefähr 6,54 Milliarden USD) im Jahr 2025. Südafrika importierte im Jahr 2025 391.287 leichte Fahrzeuge, was künftige Nachfrage nach Ersatzteilen schafft. Indien lieferte 56,2% und China 23,3% dieser Importe. Chinesische Fahrzeugmarken stiegen von 8 im Jahr 2024 auf 15 im Jahr 2025, was den vom Aftermarket-Handel benötigten Aktuatorkatalog erweitert. Der südafrikanische Markt für Automobilaktuatoren wird daher eine breitere Anwendungsabdeckung und eine stärkere Teileidentifikationsunterstützung erfordern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lastabwurf und Hafenstörungen erhöhen Produktions- und Lagerrisiken | -0.7% | Südafrika landesweit | Kurzfristig (≤ 2 Jahre) |
| Rand-Volatilität und Importabhängigkeit bei elektronischen Aktuatorkomponenten | -0.5% | Südafrika landesweit | Mittelfristig (2–4 Jahre) |
| Begrenzte inländische Kapazitäten für die Lokalisierung von Hochleistungsaktuatoren | -0.4% | KwaZulu-Natal (Hafen Durban) | Langfristig (≥ 4 Jahre) |
| Verzögerte Einführung batterieelektrischer Fahrzeuge außerhalb des Premium- und Flottenbereichs | -0.3% | Ostkap und Gauteng | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lastabwurf und Hafenstörungen erhöhen Produktions- und Lagerrisiken
Lastabwurf, Hafenstörungen und Leistungsdefizite im Schienenverkehr erhöhen die Produktions- und Logistikkosten für Automobilzulieferer. Volkswagen Südafrika gab mehr als 130 Millionen ZAR (ungefähr 7,91 Millionen USD) für Dieselgeneratoren aus, während die täglichen Generatorkosten 1,6 Millionen ZAR (ungefähr 97.383 USD) erreichten. Der Durban-Schienenkorridor verzeichnete nach der Thornwood-Entgleisung im Jahr 2025 einen Rückgang des Schienenvolumens um 12%. Verzögerungen zwingen Zulieferer dazu, mehr Sicherheitsbestände zu halten und zusätzliches Betriebskapital für Lagerbestände einzusetzen. Dies erhöht den Kostendruck für kleinere Händler und lokale Montagebetriebe im südafrikanischen Markt für Automobilaktuatoren. Der Straßentransport bleibt zudem wichtig für Fahrzeugexporte, wodurch Lieferketten höheren Frachtkosten ausgesetzt sind.
Rand-Volatilität und Importabhängigkeit bei elektronischen Aktuatorkomponenten
Importierte Komponenten bleiben in lokal montierten Fahrzeugen wichtig, insbesondere Elektronik und spezialisierte mechanische Teile. Diese Abhängigkeit macht Aktuatorkosten anfällig für Schwankungen des Rand gegenüber USD und EUR. Ein US-amerikanischer Zoll von 25% auf südafrikanische Automobilteile ab Mai 2025 beeinträchtigte zudem die Exportbedingungen. NAACAM berichtete, dass in den zwei Jahren bis Mitte 2025 12 Automobilhersteller geschlossen haben und mehr als 4.000 Arbeitsplätze verloren gingen. Höhere importierte Vorleistungskosten können die Aftermarket-Preise für validierte Ersatzteile erhöhen und die Substitution durch nicht validierte Produkte fördern. Begrenzte inländische Kapazitäten in der Hochleistungsaktuatorproduktion und eine langsame Einführung von Elektrofahrzeugen außerhalb des Premium- und Flottenbereichs bleiben weitere Einschränkungen für den südafrikanischen Markt für Automobilaktuatoren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
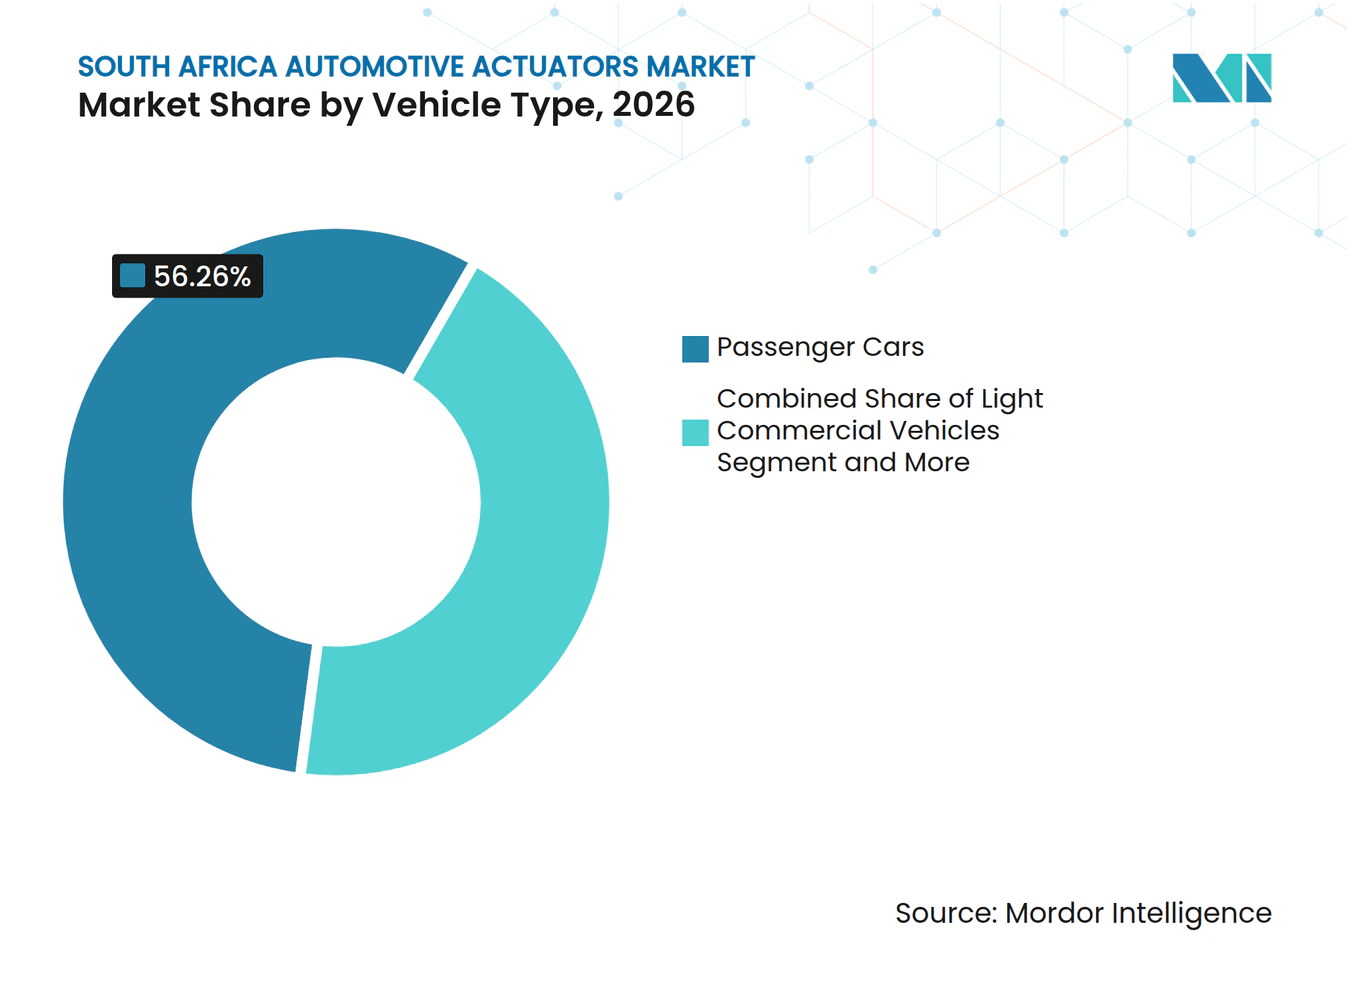
Personenkraftwagen sichern das Volumen, Bakkies treiben das Wachstum voranPersonenkraftwagen hielten im Jahr 2026 einen Marktanteil von 56,26% am südafrikanischen Markt für Automobilaktuatoren. Diese Position spiegelt die Personenkraftwagen-Montageprogramme und den großen installierten Fahrzeugbestand wider, der Ersatznachfrage erzeugt. Leichte Nutzfahrzeuge, einschließlich Bakkies, werden zwischen 2027 und 2032 voraussichtlich eine CAGR von 5,62% verzeichnen. Die Exporte leichter Nutzfahrzeuge erreichten im Jahr 2025 nach einem Wachstum von 33,3% 153.855 Einheiten. Die Produktion von Ford Ranger und Toyota Hilux verleiht dieser Kategorie eine besondere Rolle im südafrikanischen Markt für Automobilaktuatoren. Bakkie-Plattformen benötigen Brems-, Sitz-, Verschluss-, Antriebsstrang- und Kabinensysteme, die sowohl für den lokalen als auch für den Exporteinsatz geeignet sind.
Die Personenkraftwagenverkäufe erreichten im Jahr 2025 422.463 Einheiten, obwohl 82,8% dieser Verkäufe Importe waren. Diese Konzentration begrenzt die Erstausrüsternachfrage auf eine kleinere Gruppe lokaler Personenkraftwagenwerke. Sie erhöht auch die Bedeutung des Aftermarkts, da importierte Fahrzeuge in den Reparaturzyklus eintreten. Mittelgroße und schwere Nutzfahrzeuge benötigen weiterhin pneumatische Bremsen und elektronische Bremssysteme für den Straßengüterverkehr. Stellantis plant, den Peugeot Landtrek ab 2027 in Coega zu montieren, was eine neue Beschaffungsbasis für Nutzfahrzeuge schafft. Die südafrikanische Automobilaktuatorenbranche muss Brems- und Lenkungsanforderungen für jede Fahrzeugklasse erfüllen.



Nach Aktuatortyp:
Elektrische Aktuatoren dominieren den Marktanteil und führen das Wachstum anElektrische Aktuatoren hielten im Jahr 2026 einen Marktanteil von 63,87% am südafrikanischen Markt für Automobilaktuatoren und werden bis 2032 voraussichtlich eine CAGR von 5,84% verzeichnen. Ihre Position spiegelt den Einsatz in Drossel-, Sitzverstellungs-, Verschluss- und Bremsanwendungen wider. Exportorientierte Personenkraftwagen- und Bakkie-Programme bevorzugen elektromechanische Systeme, die sich in elektronische Steuerungen integrieren lassen. Schaefflers CES-2026-Lenkaktuatorkonzept verwendete magnetfreie Sensorik und softwarekonfigurierbare Drehmomentprofile. Diese Richtung begünstigt Komponenten, die sich mit zentralen Fahrzeugsteuergeräten verbinden, anstatt als separate Einheiten zu betreiben. Der südafrikanische Markt für Automobilaktuatoren wird diesen Übergang voraussichtlich zuerst in global nominierten OEM-Programmen erleben.
Hydraulische Aktuatoren bleiben in schweren Nutzfahrzeugen aufgrund des Systemdruckbedarfs und anspruchsvoller Betriebszyklen relevant. Pneumatische Aktuatoren bedienen weiterhin die Bremssysteme mittelgroßer und schwerer Nutzfahrzeuge. Vorhandene Druckluftanlagen in Fahrzeugflotten unterstützen die weitere Nutzung dieser Systeme. Knorr-Bremse stellte auf der IAA Transportation 2026 einen ölfreien, elektrisch angetriebenen Multi Tumble Piston eCompressor vor, mit geplanter Serienproduktion für 2027. Das Produkt deutet auf eine engere Verbindung zwischen pneumatischer und elektrischer Technologie im Laufe der Zeit hin. Zulieferer müssen sowohl installierte Anlagen als auch neuere integrierte Systeme unterstützen.
Nach Anwendungstyp:
Sicherheitsaktuatoren sichern den Umsatz, Komfortaktuatoren treiben inkrementelles Wachstum voranBremsaktuatoren, einschließlich elektrischer Feststellbremsen und Druckluftbremskammern, machten im Jahr 2026 23,18% der Marktgröße für Automobilaktuatoren in Südafrika aus. Ihre führende Position spiegelt die Sicherheitsanforderungen für Personenkraftwagen und den installierten Bestand an Nutzfahrzeugen mit Druckluftbremssystemen wider. Exportfahrzeugprogramme erfordern zudem Bremssysteme, die den Spezifikationen des Zielmarkts entsprechen. Sitzverstellaktuatoren werden von 2027 bis 2032 voraussichtlich eine CAGR von 6,22% verzeichnen. Motorisierte Mehrachsensitze werden auf Bakkie- und SUV-Ausstattungslinien immer häufiger. Funktionsreiche chinesische Fahrzeuge erhöhen zudem die Vertrautheit der Verbraucher mit motorisierten Komfortfunktionen.
Drossel-, Motorluft-, Turbolader-Wastegate-, HVAC-Klappe-, Verschluss-, Lenkungs- und Kupplungsaktuatoren machen den verbleibenden Anwendungsbedarf aus. Die Nachfrage nach Turbolader-Wastegate-Aktuatoren wird durch turbogeladene Fahrzeuge mit Verbrennungsmotor in der Personenkraftwagen- und Bakkie-Produktion gestützt. HVAC- und Verschlussprodukte dienen Komfort-, Energieeffizienz- und Kabinenbequemlichkeitsfunktionen. Der südafrikanische Markt für Automobilaktuatoren belohnt Zulieferer mit breiten Portfolios, da ein einzelnes Fahrzeugprogramm mehrere Aktuatorfamilien benötigt. Reparatur-, Kalibrierungs- und Diagnosefähigkeiten können Zulieferbeziehungen nach dem Fahrzeugstart weiter stärken.
Nach Vertriebskanal:
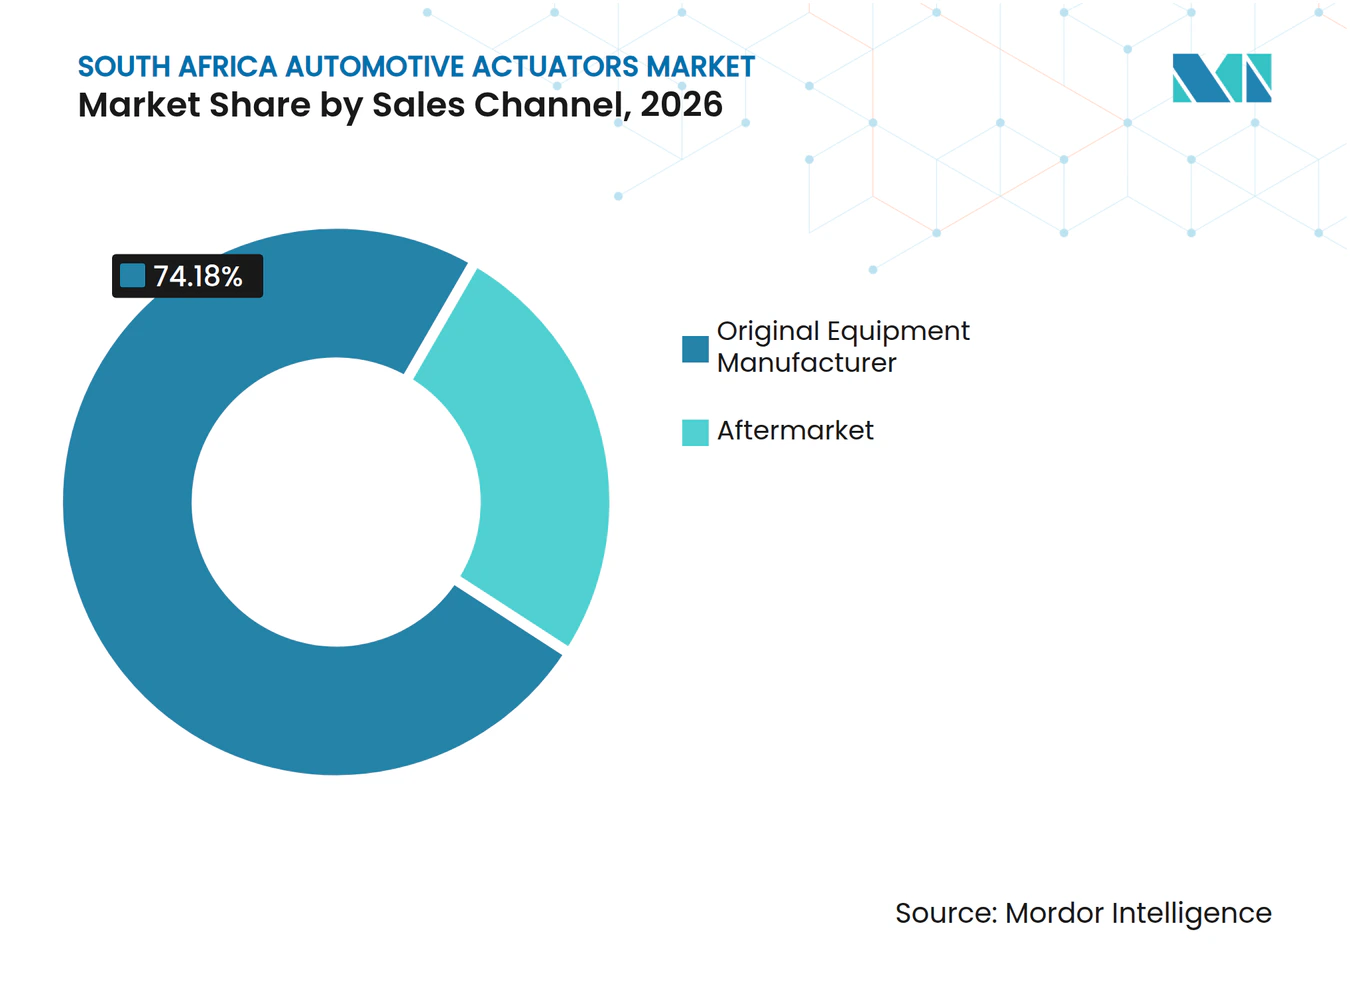
OEM-Dominanz spiegelt plattformintegrierte Beschaffung widerErstausrüster (OEM)-Kanäle hielten im Jahr 2026 74,18% des südafrikanischen Markts für Automobilaktuatoren und werden bis 2032 voraussichtlich eine CAGR von 5,57% verzeichnen. Aktuatorzulieferer werden üblicherweise vor der Serienproduktion nominiert, was die Komponente in die Plattformspezifikationen einbettet. Ein Zuliefererwechsel während eines Fahrzeugzyklus kann Validierungs-, Werkzeug- und Systemarbeiten erfordern. Diese Struktur verschafft etablierten globalen Tier-1-Zulieferern einen klaren Vorteil. Neue Modelleinführungen erhöhen die Beschaffungsvolumina durch bestehende globale Liefervereinbarungen. Die südafrikanische Automobilaktuatorenbranche ist stark davon abhängig, Nominierungen vor dem Programmstart zu gewinnen.
Der Aftermarket machte die verbleibenden 25,82% der Nachfrage im Jahr 2026 aus. Importierte Fahrzeuge erweitern die künftige Ersatzbasis und machen den Teilekatalog vielfältiger. Chinesische Fahrzeugmarken fügen weitere Variation in der Aktuatorarchitektur und den Serviceanforderungen hinzu. Höhere importierte Vorleistungskosten können die Einzelhandelspreise für validierte Ersatzteile erhöhen. Dies kann Raum für kostengünstigere Graumarktprodukte schaffen, wo die Durchsetzung inkonsistent ist. Zertifizierte Händlerpartnerschaften können markengebundenen Zulieferern helfen, ihr Angebot im südafrikanischen Markt für Automobilaktuatoren zu differenzieren.

Nach Antriebsart:
Verbrennungsmotor behält die Dominanz, während die Nachfrage nach batterieelektrischen Fahrzeugen von einer niedrigen Basis aus wächstFahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 88,27% des südafrikanischen Markts für Automobilaktuatoren. Dieser Anteil entspricht den Verkäufen von 16.716 Fahrzeugen mit neuen Antriebsarten im Jahr 2025, was 2,8% der Neufahrzeugverkäufe entspricht. Batterieelektrische Fahrzeuge werden von 2027 bis 2032 voraussichtlich eine CAGR von 11,19% verzeichnen. Sie verwenden elektronische Feststellbremsen, Wärmemanagement und aktive Verschlussfunktionen, die sich von denen in Fahrzeugen mit Verbrennungsmotor unterscheiden. Die Produktionsinvestitionszulage von 2026 verbessert die Wirtschaftlichkeit der Fertigung elektrifizierter Fahrzeuge. Der südafrikanische Markt für Automobilaktuatoren kann davon profitieren, wenn diese Funktionen Teil lokaler Produktionsprogramme werden.
Fahrzeuge mit Verbrennungsmotor werden dennoch die Hauptvolumenquelle während des Prognosezeitraums bleiben. Drossel-, Turbolader-Wastegate- und Motormanagementaktuatoren werden weiterhin den installierten Fahrzeugbestand bedienen, während lange Fahrzeugerneuerungszyklen die Aftermarket-Nachfrage erhalten. Hybridmodelle spielen eine kleinere Rolle und sind hauptsächlich an Premium-Programme gebunden. Produktionsentwicklungsmaßnahmen für Elektro- und Wasserstofffahrzeugkomponenten können die künftige lokale Montage unterstützen. Zulieferer benötigen ein Portfolio, das sowohl die etablierte Nachfrage nach Fahrzeugen mit Verbrennungsmotor als auch die aufkommende Elektrofahrzeugchance bedient.
Geografische Analyse
Gauteng machte im Jahr 2026 41,27% des südafrikanischen Markts für Automobilaktuatoren aus. Seine Position spiegelt den Pretoria-Johannesburg-Cluster aus OEM-Werken, Tier-Zulieferern, Logistikunternehmen und technischen Dienstleistern wider. Boschs gemeldeter Umsatz von 6,9 Milliarden ZAR (ungefähr 420,00 Millionen USD) in Südafrika im Jahr 2025 verdeutlicht das Ausmaß der etablierten Zulieferaktivitäten in der Nähe der Provinz. Die Tshwane Automotive Special Economic Zone unterstützt die Personalentwicklung durch Schulungs- und Inkubationseinrichtungen und hilft dabei, den Bedarf an Kalibrierungs- und Diagnosefähigkeiten in der Aktuatormontage zu decken. Bestehende Straßenverbindungen zu den Häfen in Durban und dem Ostkap unterstützen zudem die Produktion in Gauteng.
Das Ostkap ist ein bedeutendes Fahrzeugfertigungszentrum mit Volkswagen-, Mercedes-Benz- und Isuzu-Betrieben. Diese Werke produzierten im Jahr 2025 zusammen 278.000 Fahrzeuge. Das Volkswagen-Werk in Uitenhage produzierte 180.000 Fahrzeuge, während das Mercedes-Benz-Werk in East London 72.500 Einheiten produzierte. Das Industriegebiet Coega wird ab 2027 auch die Stellantis-Landtrek-Produktion beherbergen. KwaZulu-Natal konzentriert sich auf Toyotas Prospecton-Werk in Durban, das im Jahr 2025 115.000 Fahrzeuge produzierte. Toyota bekräftigte im August 2025 sein langfristiges Engagement für die Region und verknüpfte es mit Verbesserungen bei Straßen, Strom und Wasser.
Der Rest Südafrikas verfügt über keine größere OEM-Montagebasis, unterstützt aber die Aftermarket-Nachfrage aus gewerblichen Flotten, der Landwirtschaft und dem Bergbau. Die Nachfrage nach Ersatz pneumatischer und hydraulischer Aktuatoren ist für schwere Fahrzeuge und Geräte in Bergbaulogistikkorridoren relevant. Der Straßengüterverkehr bleibt wichtig, wo die Schienenleistung begrenzt ist, was den Nutzfahrzeugeinsatz in Binnenprovinzen aufrechterhält. Die im Februar 2026 verabschiedeten Ursprungsregeln für Kraftfahrzeuge im Rahmen der Afrikanischen Kontinentalen Freihandelszone könnten eine breitere regionale Nachfrage nach kompatiblen südafrikanischen Fahrzeugteilen unterstützen. Unabhängige Händler in kleineren Provinzen verfügen über weniger Qualitätssicherungsinfrastruktur als größere Automobilzentren, was Chancen für zertifizierte Vertriebs- und Servicenetzwerke schafft.
Wettbewerbslandschaft
Marktkonzentration
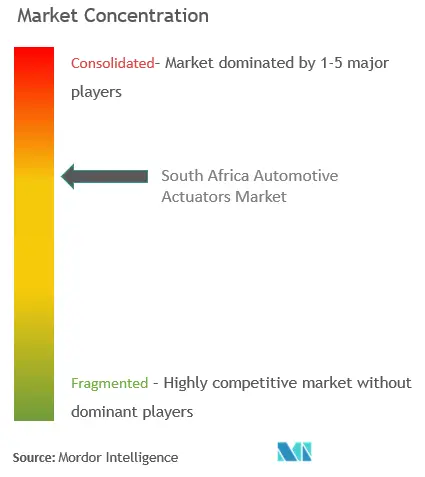
Der südafrikanische Markt für Automobilaktuatoren ist in der OEM-Versorgung mäßig konsolidiert, wo Robert Bosch, ZF Friedrichshafen, Knorr-Bremse, Brose, Valeo und DENSO global nominierte Positionen innehaben. Diese Zulieferer bieten Aktuatorfamilien an, die auf OEM-Programmebene validiert sind. Ein südafrikanisches Werk, das ein Fahrzeug nach europäischer Spezifikation baut, verwendet typischerweise dieselbe zugelassene Komponentenfamilie wie verwandte Werke im Ausland. Ein Zuliefererwechsel während eines Modellzyklus ist schwierig, da er technische, Validierungs-, Werkzeug- und kommerzielle Änderungen erfordern kann. Diese Struktur begünstigt Zulieferer mit globalen Forschungs-, Fertigungs- und Kundensupportkapazitäten, während sie die Möglichkeiten für lokale Unternehmen ohne Zugang zu globalen Plattformnominierungen einschränkt.
ZF gab im Juli 2025 einen Serienproduktionsvertrag für Steer-by-Wire mit Mercedes-Benz bekannt, mit Produktionsbeginn im Jahr 2026. Bosch verpflichtete sich auf der IAA Mobility 2025 zu einer neunstelligen EUR-Investition über drei Jahre in Software für das Fahrzeugbewegungsmanagement und By-Wire-Aktuatoren. Knorr-Bremse stellte im August 2026 sein redundantes Bremssystem rGSBC vor, mit geplanter Serienproduktion für 2027. Diese Entwicklungen unterstreichen den Wandel hin zu integrierten Brems-, Lenkungs-, Software- und Sicherheitssystemen. Der südafrikanische Markt für Automobilaktuatoren ist durch lokal montierte Fahrzeugprogramme diesen globalen Produkt-Roadmaps ausgesetzt. Zulieferer, die Hardware zusammen mit Kalibrierungssoftware und Controller-Integration anbieten, sind besser auf künftige Beschaffungsanforderungen ausgerichtet.
Chinesische Fahrzeugmarken wuchsen von 8 im Jahr 2024 auf 15 im Jahr 2025 und bringen Lieferbeziehungen mit, die sich von europäischen und japanischen OEM-Praktiken unterscheiden können. Ihre bestehenden Komponentenbeziehungen können Einstiegsmöglichkeiten für chinesische Aktuatorzulieferer im Vertrieb und Service schaffen. Bosch gab an, im Jahr 2025 weltweit 6.300 Patente angemeldet zu haben, was die Tiefe des geistigen Eigentums etablierter Zulieferer unterstreicht. Chancen bestehen in Reparatur-, Kalibrierungs-, Diagnosedienstleistungen und der lokalen Montage elektrischer Aktuatoren. Lokale Partnerschaften können globalen Zulieferern auch helfen, auf Lokalisierungs- und Transformationserwartungen zu reagieren.
Marktführer der Automobilaktuatoren in Südafrika
-
Denso Corporation
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
AUMOVIO SE
-
Knorr-Bremse AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobilaktuatoren in Südafrika Unternehmen in diesem Bericht
- DENSO Corporation
- Mitsubishi Electric Corporation
- Nidec Corporation
- AUMOVIO SE
- Robert Bosch GmbH
- BorgWarner Inc.
- Aptiv PLC
- Astemo, Ltd.
- ZF Friedrichshafen AG
- Knorr-Bremse AG
- Brose Fahrzeugteile SE & Co. KG
- FORVIA SE
- Valeo SE
- Johnson Electric Holdings Limited
- MAHLE GmbH
- Schaeffler AG
- Tenneco Inc.
Lesen Sie die Analyse der automobilaktuatoren in südafrika-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Automobilaktuatoren in Südafrika
- Juli 2026: Toyota Südafrika begann mit der Pilotproduktion der nächsten Generation des Hilux in seinem Durban-Werk im Rahmen eines Investitionsprogramms von 10,4 Milliarden ZAR (ungefähr 633 Millionen USD). Das Programm umfasst Werksaufrüstungen, neue Logistikinfrastruktur, Fahrgestellbehandlungsanlagen und Zuliefererwerkzeuge, mit einem angestrebten Jahresproduktionsvolumen von 140.000 Fahrzeugen. Die Produktionshochlaufphase könnte die Nachfrage nach Automobilaktuatoren für Motormanagement, Bremsung, Lenkung und andere Fahrzeugsysteme unterstützen.
- Juni 2026: Isuzu Motors Südafrika investierte 510 Millionen ZAR (ungefähr 31,04 Millionen USD) in Zuliefererwerkzeuge und Kapazitätsentwicklung für sein neues D-MAX-Programm. Die Investition unterstützte die Entwicklung von 729 Lieferantenwerkzeugen und 250 lokal beschafften Komponenten, was die inländischen Fertigungskapazitäten und die Zuliefererbereitschaft stärkt. Diese Entwicklung könnte die Nachfrage nach lokal gelieferten Automobilkomponenten, einschließlich Aktuatoren für Fahrzeugsysteme, unterstützen.
Berichtsumfang des Markts für Automobilaktuatoren in Südafrika
Der südafrikanische Markt für Automobilaktuatoren ist nach Fahrzeugtyp, Aktuatortyp, Anwendungstyp, Vertriebskanal, Antriebsart und Provinz segmentiert. Nach Fahrzeugtyp ist der Markt segmentiert in (Personenkraftwagen, leichte Nutzfahrzeuge (LNF), einschließlich Bakkies, sowie mittelgroße und schwere Nutzfahrzeuge (MSNF), einschließlich Busse). Nach Aktuatortyp ist der Markt segmentiert in (elektrische Aktuatoren, hydraulische Aktuatoren und pneumatische Aktuatoren). Nach Anwendungstyp ist der Markt segmentiert in (Drossel- und Motorluftaktuatoren, Turbolader-Wastegate- und Aktuatoren für Turbolader mit variabler Geometrie, Bremsaktuatoren einschließlich elektrischer Feststellbremsen und Druckluftbremskammern, Sitzverstellaktuatoren, Verschlussaktuatoren, HVAC-Klappenaktuatoren, Lenkungs- und Kupplungsaktuatoren sowie sonstige Automobilaktuatoranwendungen). Nach Vertriebskanal ist der Markt segmentiert in (Erstausrüster (OEM) und Aftermarket). Nach Antriebsart ist der Markt segmentiert in (Fahrzeuge mit Verbrennungsmotor, Hybridfahrzeuge und batterieelektrische Fahrzeuge). Nach Provinz ist der Markt segmentiert in (Gauteng, Ostkap, KwaZulu-Natal und den Rest Südafrikas). Marktgröße und Prognose werden in Wert (USD) und Volumen in Einheiten angegeben.
Segmentierungsübersicht
Nach Fahrzeugtyp
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelgroße und schwere Nutzfahrzeuge |
Nach Aktuatortyp
| Elektrische Aktuatoren |
| Hydraulische Aktuatoren |
| Pneumatische Aktuatoren |
Nach Anwendungstyp
| Drossel- und Motorluftaktuatoren |
| Turbolader-Wastegate- und Aktuatoren für Turbolader mit variabler Geometrie |
| Bremsaktuatoren, einschließlich elektrischer Feststellbremsen und Druckluftbremskammern |
| Sitzverstellaktuatoren |
| Verschlussaktuatoren |
| HVAC-Klappenaktuatoren |
| Lenkungs- und Kupplungsaktuatoren |
| Sonstige Automobilaktuatoranwendungen |
Nach Vertriebskanal
| Erstausrüster |
| Aftermarket |
Nach Antriebsart
| Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge |
| Batterieelektrische Fahrzeuge |
Nach Provinz
| Gauteng |
| Ostkap |
| KwaZulu-Natal |
| Rest Südafrikas |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittelgroße und schwere Nutzfahrzeuge | |
| Nach Aktuatortyp | Elektrische Aktuatoren |
| Hydraulische Aktuatoren | |
| Pneumatische Aktuatoren | |
| Nach Anwendungstyp | Drossel- und Motorluftaktuatoren |
| Turbolader-Wastegate- und Aktuatoren für Turbolader mit variabler Geometrie | |
| Bremsaktuatoren, einschließlich elektrischer Feststellbremsen und Druckluftbremskammern | |
| Sitzverstellaktuatoren | |
| Verschlussaktuatoren | |
| HVAC-Klappenaktuatoren | |
| Lenkungs- und Kupplungsaktuatoren | |
| Sonstige Automobilaktuatoranwendungen | |
| Nach Vertriebskanal | Erstausrüster |
| Aftermarket | |
| Nach Antriebsart | Fahrzeuge mit Verbrennungsmotor |
| Hybridfahrzeuge | |
| Batterieelektrische Fahrzeuge | |
| Nach Provinz | Gauteng |
| Ostkap | |
| KwaZulu-Natal | |
| Rest Südafrikas |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Automobilaktuatoren in Südafrika?
Die Marktgröße für Automobilaktuatoren in Südafrika wurde im Jahr 2026 auf 350,16 Millionen USD geschätzt
Welche Fahrzeugkategorie hat die größte Nachfrage nach Automobilaktuatoren in Südafrika?
Personenkraftwagen hielten im Jahr 2026 den größten Fahrzeugtyp-Anteil mit 56,26%, während leichte Nutzfahrzeuge voraussichtlich am schnellsten mit einer CAGR von 5,62% wachsen werden.
Welche Aktuatortechnologie wächst in Südafrika am schnellsten?
Elektrische Aktuatoren werden bis 2032 voraussichtlich eine CAGR von 5,84% verzeichnen und hielten im Jahr 2026 einen Anteil von 63,87%.
Wie wirkt sich die Elektrifizierung auf die Aktuatornachfrage in Südafrika aus?
Batterieelektrische Fahrzeuge werden voraussichtlich eine CAGR von 11,19% verzeichnen und erfordern elektronische Bremsung, Wärmemanagement und Verschlussfunktionen.