
Marktgröße und Marktanteil für Kamelimilchprodukte
Marktübersicht
| Studienzeitraum | 2020 - 2030 |
|---|---|
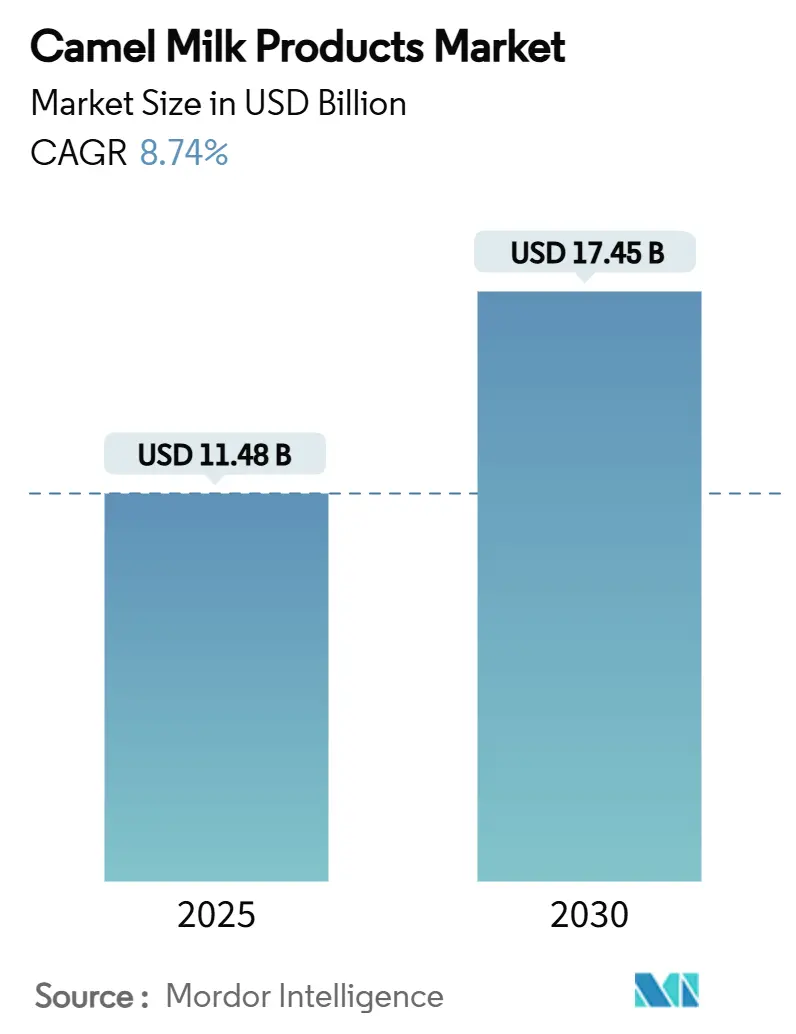
| Marktgröße (2025) | 11.48 Milliarden US-Dollar |
| Marktgröße (2030) | 17.45 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 8.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
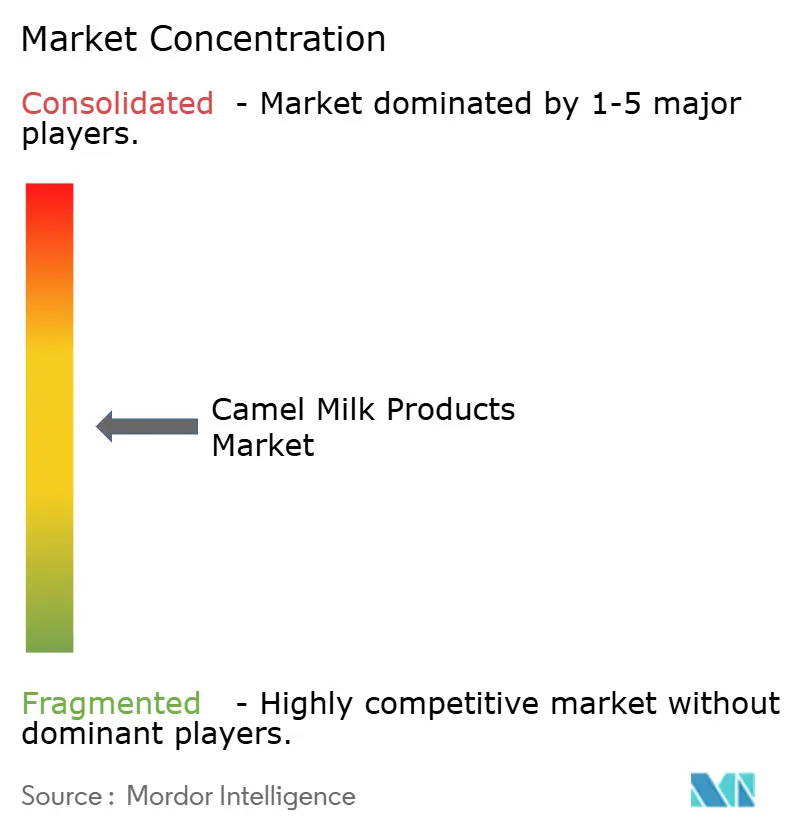
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Kamelimilchprodukte von Mordor Intelligence
Die Marktgröße für Kamelimilchprodukte erreichte im Jahr 2025 einen Wert von 11,48 Milliarden USD und wird bis 2030 voraussichtlich 17,45 Milliarden USD erreichen, was einem CAGR von 8,74 % entspricht. Diese Eckdaten bestätigen einen soliden Wachstumspfad, der auf einer breiteren therapeutischen Anerkennung, steigender Nachfrage nach Functional Food und formaler regulatorischer Akzeptanz basiert. Der Markt für Kamelimilchprodukte entwickelt sich von informellen, pastoralen Lieferketten hin zu organisierten kommerziellen Molkereien, die strenge Lebensmittelsicherheitsstandards und Exportprotokolle erfüllen können. Regierungsprogramme – allen voran Saudi-Arabiens Initiative „Jahr des Kamels” – leiten Zuschüsse und Veterinärdienstleistungen in die Herdenvergrößerung, während bahnbrechende Gefriertrocknung- und Verpackungstechnologien Engpässe in der Kühlkette beseitigen. Die Wettbewerbsintensität ist moderat, was kapitalstarken Verarbeitern Raum gibt, fragmentierte Produktionscluster zu konsolidieren und nachgelagerte Vertriebsrechte in wachstumsstarken städtischen Märkten zu sichern.
Wichtigste Erkenntnisse des Berichts
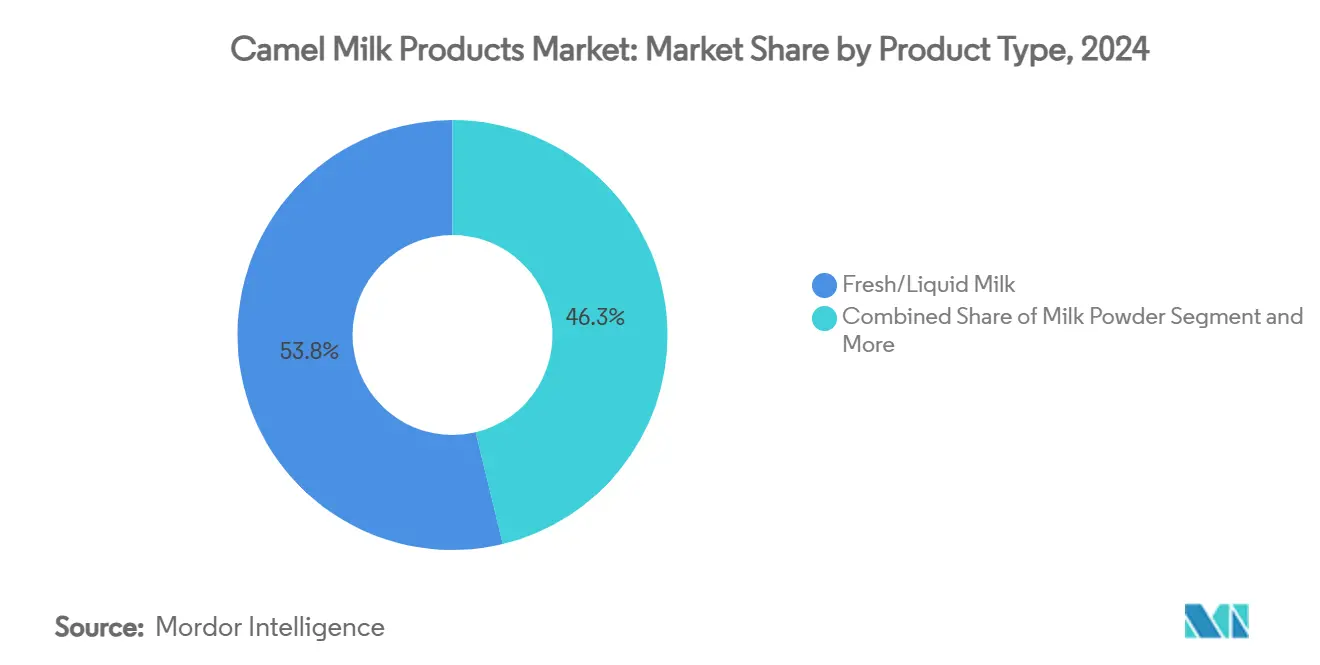
- Nach Produkttyp hielt Frischmilch im Jahr 2024 einen Marktanteil von 53,75 % am Markt für Kamelimilchprodukte, während Milchpulver bis 2030 den schnellsten CAGR von 9,58 % verzeichnen soll.
- Nach Vertriebskanal erzielten Supermärkte und Verbrauchermärkte im Jahr 2024 einen Umsatzanteil von 38,91 %, während der Online-Einzelhandel im Zeitraum 2025–2030 den stärksten CAGR von 11,26 % erzielen soll.
- Nach Verpackungstyp entfielen im Jahr 2024 47,32 % der Marktgröße für Kamelimilchprodukte auf Flaschen; Beutel und Pouches sollen bis 2030 mit einem CAGR von 8,48 % wachsen.
- Nach Geografie führte der Nahe Osten & Afrika im Jahr 2024 mit einem Umsatzanteil von 32,70 %, doch Asien-Pazifik soll mit einem CAGR von 9,24 % die höchste regionale Wachstumsrate erzielen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Verbreitung von Laktoseintoleranz und Milchallergien | +1.2% | Global (hoch in Nordamerika und Europa) | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach Functional Food und „Superfoods” | +1.8% | Global (Nordamerika, Europa, urbanes Asien-Pazifik) | Kurzfristig (≤ 2 Jahre) |
| Staatliche Unterstützung für die Kamelzucht im Golf-Kooperationsrat | +1.5% | Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ausbau organisierter Kamelmelkereiketten in Afrika | +0.9% | Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Bahnbrechende Gefriertrocknungstechnologien | +0.6% | Global (frühe Übernahme im Golf-Kooperationsrat) | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation und Diversifizierung | +0.8% | Global (zuerst in entwickelten Märkten) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Functional Food und „Superfoods”
Die rasche Übernahme diabetischer Ernährungsprotokolle hat Kamelimilch in den Mittelpunkt des Functional-Food-Interesses gerückt. Klinische Studien zeigen, dass die tägliche Einnahme den Blutzuckerspiegel und den Insulinbedarf bei Patienten beider Hauptdiabetestypen um 30–35 % senken kann[1]. Empfehlungen aus dem Gesundheitswesen ermöglichen eine Premiumpreisgestaltung, die höhere Erzeugerkosten ausgleicht und risikoaversen Verbrauchern die nachgewiesene Wirksamkeit bestätigt. Das Superfood-Narrativ wird zusätzlich durch den hohen Vitamin-C-Gehalt und insulinähnliche Peptide in Kamelimilch gestützt – Vorteile, die Kuhmilch nicht bieten kann. Digitale Marketingkampagnen verstärken die Ergebnisse medizinischer Fachzeitschriften und beschleunigen die Erprobung bei Fitnessbegeisterten und Patienten mit Stoffwechselstörungen. Als Reaktion darauf bündeln Verarbeiter Kleinmengenpackungen für direkte Abonnementdienste an Verbraucher – ein Schritt, der den Markt für Kamelimilchprodukte über traditionelle Gemeinschaften hinaus erweitert.
Ausbau organisierter Kamelmelkereiketten in Afrika
Der Ausbau organisierter Kamelmelkereiketten in Afrika hat die Versorgungskontinuität gestärkt, indem das Herdenmanagement verbessert und Milchsammlungsnetzwerke formalisiert wurden, wie es bei Kenias aufkommenden Genossenschaften und großen Verarbeitern wie Vital Camel Milk Ltd zu beobachten ist. Länder wie Somalia und Äthiopien haben die Entwicklung der Kühlkette beschleunigt, was dazu beiträgt, Verderb zu reduzieren und Produzenten in die Lage zu versetzt, grundlegende Sicherheits- und Hygienestandards für den Export zu erfüllen. Diese strukturierten Systeme haben eine höhere Produktqualität und Zertifizierung unterstützt, wie Kenias regulatorischer Vorstoß zur Standardisierung der Kamelimilchverarbeitung zeigt. Organisierte Ketten haben auch den Aufstieg von Mehrwertprodukten gefördert – wie Kamelimilchpulver von Produzenten in Mauretanien sowie pasteurisierte und aromatisierte Varianten im Sudan –, was die Marktpräsenz erweitert.
Zunehmende Verbreitung von Laktoseintoleranz und Milchallergien
Kamelimilch enthält kein β-Laktoglobulin, das bovine Protein, das am häufigsten mit Milchallergien in Verbindung gebracht wird, und positioniert sich damit als natürliche Lösung für empfindliche Verbraucher. Bis zu 90 % der ostasiatischen Erwachsenen weisen eine Laktase-Nichtpersistenz auf[3], was einen großen Marktpool schafft, in dem Ziegen- und Haferdrink-Alternativen bereits Fuß gefasst haben. Das Enzymprofil der Kamelimilch verbessert nicht nur die Verdaulichkeit, sondern liefert auch antimikrobielle Peptide, die die Darmgesundheit unterstützen – ein Merkmal, das immunbewusste Käufer anspricht. Einzelhändler schaffen daher gezielt Regalflächen für allergikerfreundliche Milchprodukte, was die Markenpräsenz stärkt. Da sich das Wissen durch ärztliche Empfehlungen verbreitet, gewinnt der Markt für Kamelimilchprodukte einen seltenen medizinischen Empfehlungskanal, den pflanzliche Getränke selten genießen.
Staatliche Unterstützung für die Kamelzucht im Golf-Kooperationsrat
Saudi-Arabiens im Jahr 2024 ausgerufenes „Jahr des Kamels” hat beträchtliche Zuschüsse für Zuchtcentren[2], mobile Veterinärkliniken und Exportförderungsprogramme bereitgestellt. Ähnliche Subventionen werden von den Vereinigten Arabischen Emiraten und Oman gespiegelt, die gemeinsam großflächige Wüsten-Megafarmen beherbergen, die ganzjährig mehr als 8.000 Tiere melken können. Die politische Harmonisierung innerhalb des Golf-Kooperationsrats reduziert grenzüberschreitenden Verwaltungsaufwand und ermutigt Verarbeiter, Anlagen in der Nähe von Handelszentren wie dem Hafen Jebel Ali anzusiedeln. Die staatliche Unterstützung erleichtert auch den Zugang zu zinsgünstigen Bankdarlehen und senkt die Kapitalbarriere für automatisierte Melkstände. Langfristig sollen diese Initiativen die Rohmilchversorgung stabilisieren und damit die Expansion des Marktes für Kamelimilchprodukte in Mehrwertformate unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten im Vergleich zu Kuhmilch | -1.2% | Global, am stärksten in entwickelten Märkten mit etablierter Molkereiinfrastruktur | Langfristig (≥ 4 Jahre) |
| Begrenzte Kühlketteninfrastruktur in Schwellenmärkten | -0.9% | Afrika, Schwellenmärkte in Asien-Pazifik, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Ethische Bedenken und Bedenken hinsichtlich der Artenvielfalt bei intensiver Kamelzucht | -0.7% | Global, mit stärkerer Kontrolle in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zollanomalien bei Nicht-Kuhmilch-Importen | -0.6% | Internationale Handelskorridore, insbesondere US-Golf-Kooperationsrat und EU-Afrika-Routen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten im Vergleich zu Kuhmilch
Kamele liefern täglich nur 3–10 Liter im Vergleich zu 25–40 Litern von intensiv gezüchteten Kühen, was Produzenten mit höheren Stückkosten belastet. Längere Trächtigkeitszyklen von 13 Monaten verlangsamen den Herdenumschlag, während spezialisierte Veterinärversorgung die Gemeinkosten weiter erhöht. In preissensiblen Märkten schränkt dieser Aufpreis die Durchdringung in den Mainstream-Lebensmittelhandel ein. Verarbeiter sind daher auf Functional-Food-Positionierung und klinische Validierung angewiesen, um Margen aufrechtzuerhalten. Sofern anhaltende Skaleneffekte die Kosten nicht senken, könnte der Markt für Kamelimilchprodukte Schwierigkeiten haben, im direkten Wettbewerb mit kostengünstigen Kuhmilchprodukten zu bestehen.
Begrenzte Kühlketteninfrastruktur in Schwellenmärkten
Die Logistik in Subsahara-Afrika wird durch unzureichende Kühlkapazitäten beeinträchtigt, was zu Verderb und Sicherheitsbedenken führt, die das Einzelhandelsfenster verkleinern. Flüssigmilch gelangt daher selten über regionale Zentren hinaus, was die Produzenteneinnahmen begrenzt. Obwohl Pulvertechnologie dies für Exportmärkte abmildert, bevorzugen inländische Verbraucher nach wie vor frische Formate, wenn diese verfügbar sind. Öffentlich-private Partnerschaften beginnen, solarbetriebene Kühler und isolierte Transportmittel zu finanzieren, aber die Abdeckung bleibt lückenhaft. Bis die Infrastrukturlücken geschlossen sind, wird der Markt für Kamelimilchprodukte in aufstrebenden Regionen ungleichmäßig wachsen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Frischmilch hält Tradition aufrecht, während Pulver den Handel beschleunigtIm Jahr 2024 hält Frisch- und Flüssigmilch einen Marktanteil von 53,75 %, was traditionelle Konsumgewohnheiten und die Attraktivität für gesundheitsbewusste Verbraucher unterstreicht, die minimale Verarbeitung schätzen. Kamelimilch, bekannt für ihre therapeutischen Eigenschaften, führt dieses Segment an. Viele Verbraucher glauben, dass der Frischverzehr die Erhaltung vorteilhafter bioaktiver Verbindungen wie insulinähnlicher Proteine und Immunglobuline fördert, von denen angenommen wird, dass sie das Diabetesmanagement unterstützen. Dennoch wird die Verteilung von Frischmilch durch ihre kurze Haltbarkeit und den Bedarf an einer Kühlkette beeinträchtigt, was ihre Marktreichweite auf regionale Grenzen beschränkt. Während Joghurt- und Käsesegmente zurückbleiben, erfordert das einzigartige Proteinprofil der Kamelimilch eine spezialisierte Verarbeitung. Jüngste Fortschritte, insbesondere bei Anwendungen der mikrobiellen Transglutaminase, deuten jedoch auf eine vielversprechendere Zukunft für diese Kategorien hin.
Milchpulver sticht als das Segment mit dem schnellsten Wachstum hervor und weist einen prognostizierten CAGR von 9,58 % bis 2030 auf. Dieser Anstieg wird durch Innovationen in der Gefriertrocknungstechnologie angetrieben, die nicht nur den Nährwert schützen, sondern auch die Abhängigkeit von der Kühlkette umgehen. Die Pulverform ebnet den Weg für einen breiteren internationalen Handel. Ein Beispiel hierfür ist Camelicious, das zwei Drittel seiner Pulverproduktion nach China exportiert und damit eine Nachfrage nutzt, die das lokale Angebot in den Vereinigten Arabischen Emiraten übersteigt. Unterdessen erschließen sich Speiseeis und gefrorene Desserts eine Nische, da Innovationen auf Geschmackspräferenzen in Regionen eingehen, in denen flüssige Kamelimilch kulturell weniger verbreitet ist. Die Käse- und Buttermärkte streben eine Premiumpositionierung an, stehen jedoch vor Verarbeitungshürden, die fortlaufende technologische Fortschritte für den kommerziellen Großmaßstab erfordern.

Nach Vertriebskanal:
Digitale Transformation beschleunigt den MarktzugangOnline-Einzelhandelskanäle sind auf dem Weg, bis 2030 mit einem robusten CAGR von 11,26 % zu wachsen, was den Wandel des Sektors hin zu digitalen Plattformen und Direktvertriebsmodellen an Verbraucher unterstreicht und traditionelle Einzelhandelsmittler umgeht. E-Commerce-Plattformen ermöglichen es Produzenten, Nischenmärkte zu erschließen, insbesondere solche, die an Functional Food und therapeutischen Produkten interessiert sind. Die digitale Welt spricht gesundheitsbewusste Verbraucher stark an, die Produktvorteile häufig vor dem Kauf recherchieren. Dieser Trend öffnet nicht nur Türen für eine Premiumproduktpositionierung, sondern fördert auch direkte Kundenbeziehungen. Unterdessen verzeichnen Gastronomiekanäle ein stetiges Wachstum, da Restaurants und Cafés Kamelimilch kreativ in Spezialgetränke und Desserts integrieren und den Konsum über das konventionelle häusliche Umfeld hinaus ausweiten.
Im Jahr 2024 beherrschen Supermärkte und Verbrauchermärkte mit einem Marktanteil von 38,91 % den Markt und nutzen ihre etablierten Vertriebsnetzwerke und fest verankerten Einkaufsgewohnheiten der Verbraucher. Ihre Wachstumsraten hinken jedoch dem digitalen Aufschwung hinterher, gehemmt durch begrenzte Regalfläche und eine Zurückhaltung bei der Bevorratung von Nischenprodukten. Fachgeschäfte erweisen sich als wichtige Kontaktpunkte für neue Verbraucher und bieten Fachkenntnisse und Produktaufklärung, die größere Einzelhändler oft vernachlässigen. Hier sind Bequemlichkeit und Zugang zu Produktinformationen entscheidend. Infolgedessen setzen Vertriebsstrategien zunehmend auf Omnichannel-Methoden, die Online-Direktverkäufe mit selektiven Einzelhandelskooperationen verbinden, um die Marktreichweite zu optimieren und gleichzeitig die Gewinnmargen zu schützen.
Nach Verpackungstyp:
Bequemlichkeit treibt Innovation anIm Jahr 2024 halten Flaschen einen Marktanteil von 47,32 %, was eine Verbraucherpräferenz für Premiumverpackungen unterstreicht. Diese Präferenz ist besonders ausgeprägt bei Produkten, die als therapeutische Getränke vermarktet werden, bei denen die Vermittlung von Qualität und Frische von größter Bedeutung ist. Glas- und hochwertige Kunststoffflaschen schützen nicht nur das Produkt, sondern heben auch Marken hervor. Ihre einzigartigen Designs spiegeln oft das Erbe und die Authentizität einer Marke wider. In nahöstlichen Märkten, wo Kamelimilch kulturelle Bedeutung hat, passt das Flaschenformat zu Schenktraditionen und stärkt Premiumpreisstrategien. Während Flaschenverpackungen mit Nachhaltigkeitsproblemen und steigenden Transportkosten zu kämpfen haben, ebnen diese Herausforderungen den Weg für alternative Verpackungsformate.
Beutel und Pouches sind das Verpackungssegment, das es zu beobachten gilt, und weisen bis 2030 einen beeindruckenden CAGR von 8,48 % auf. Ihr Aufstieg wird durch einen Verbraucherwandel hin zu Bequemlichkeit und den Druck nach kosteneffizientem Vertrieb in Schwellenmärkten angetrieben. Diese flexible Verpackung senkt nicht nur Transport- und Lagerkosten, sondern bietet auch Portionskontrolle, die sowohl Erstnutzer als auch preissensible Verbraucher anspricht. Dank Fortschritten bei Barrierefolien wird die Produktqualität erhalten und die Verpackungskosten werden gesenkt, was die Attraktivität von Kamelimilch erweitert. Unterdessen behaupten sich Kartons, gestützt durch etablierte Lieferketten und Verbrauchervertrauen. Ihr Wachstum wird jedoch durch Nachhaltigkeitsdilemmas und Herausforderungen bei der Premiumpositionierung gebremst. Dennoch summt die Branche vor Potenzial und blickt auf Innovationen bei nachhaltigen Materialien und intelligenten Technologien, die längere Haltbarkeiten bei einem kleineren ökologischen Fußabdruck versprechen.

Geografische Analyse
Markt für Kamelmilchprodukte in der Region Asien-Pazifik und Südamerika
Der asiatisch-pazifische Raum, angeführt von Chinas gesundheitsbewussten Verbrauchern, wird bis 2030 voraussichtlich mit einem CAGR von 9,24 % wachsen, was größtenteils auf die zunehmende Nutzung von Kamelmilch zur Behandlung von Diabetes und zur allgemeinen Gesundheitsförderung zurückzuführen ist. Dieses Wachstum wird durch strategische Markteinstiege etablierter Akteure wie Camelicious gestützt, die ihren Fokus verlagert haben, um der wachsenden Nachfrage Asiens gerecht zu werden, und dabei den traditionellen Appetit des Nahen Ostens übertreffen. Produzenten haben Japan und Südkorea als erstklassige Märkte im Blick und suchen nach Franchise-Partnerschaften, um ihre lokale Marktstellung zu festigen. Unterdessen steigert Indien seine heimische Produktion, und Verhandlungen mit Brasilien unterstreichen die weltweite Anerkennung der Qualität und Produktionskompetenz indischer Kamelmilch.
Markt für Kamelmilchprodukte in der Region Naher Osten und Afrika
Im Jahr 2024 hält der Nahe Osten und Afrika einen Marktanteil von 32,70 %, was seine tief verwurzelten kulturellen Bindungen und die traditionelle Produktion von Kamelmilch unterstreicht. Äthiopien sticht mit einer beeindruckenden jährlichen Produktion von 1,4 Milliarden Litern hervor und zeigt damit die enormen Produktionskapazitäten der Region. Darüber hinaus treiben staatlich geförderte Initiativen in den GCC-Ländern den Ausbau auf industriellem Maßstab voran. In Marokko sind auf Kamelen basierende Viehhaltungssysteme nicht nur ein kulturelles Grundelement, sondern auch ein bedeutender wirtschaftlicher Motor, wobei das durchschnittliche Haushaltseinkommen 120.000 MAD (12.460 USD) erreicht.
Markt für Kamelmilchprodukte in Amerika und Europa
Nordamerika und Europa, die zwar Premiummärkte darstellen, die von gesundheitsbewussten, laktoseintoleranten und diabetischen Verbrauchern angetrieben werden, kämpfen mit hohen Produktionskosten, die das Wachstum des lokalen Angebots hemmen. Das Interesse Südamerikas ist geweckt, wie die Gespräche Brasiliens über Importe indischer Kamelmilch belegen, was auf eine potenzielle Markterweiterung über die traditionellen Grenzen hinaus hindeutet.
Wettbewerbslandschaft
Der Markt für Kamelimilchprodukte zeigt Anzeichen einer moderaten Fragmentierung mit einem Konzentrationsgrad von 5 von 10. Dieser Wert deutet auf erhebliche Konsolidierungsmöglichkeiten hin, insbesondere da sich der Sektor von seinen traditionellen pastoralen Wurzeln hin zu industrielleren Betrieben entwickelt. Marktführer wie Camelicious konzentrieren sich nicht nur auf die Anzahl der Kamele – mit 8.000 Tieren in integrierten Produktionsanlagen – sondern unternehmen auch strategische internationale Schritte. Anstatt Lizenzvereinbarungen zu wählen, knüpfen sie direkte Exportbeziehungen. Der Wettbewerb dreht sich nicht nur um Quantität; er verschärft sich rund um technologische Kompetenz. Innovationen bei der Gefriertrocknung und Verarbeitung sind entscheidend und ermöglichen haltbare Produkte, die weltweit vertrieben werden können. Dieser technologische Vorsprung stellt kleinere Produzenten vor Herausforderungen, denen oft das Kapital für solche Investitionen fehlt.
In dieser Landschaft steuern Unternehmen ihre strategische Positionierung darauf aus, therapeutische Vorteile und Premiumqualität hervorzuheben. Es geht nicht nur darum, der Günstigste zu sein; es geht darum, der Beste zu sein. Um ihre Gesundheitsansprüche zu untermauern und Premiumpreise zu rechtfertigen, investieren diese Unternehmen Ressourcen in klinische Forschung und stellen sicher, dass sie regulatorische Standards erfüllen. Ein Beispiel: Die Überarbeitung der Pasteurized Milk Ordinance durch die FDA im Jahr 2023, die nun offiziell Produktionsstandards für Kamelimilch anerkennt. Dieser Schritt verschafft Produzenten, die bereits über robuste Qualitätssysteme und ein tiefes Verständnis regulatorischer Nuancen verfügen, einen Wettbewerbsvorteil.
Es gibt ein riesiges ungenutztes Potenzial jenseits von Flüssigmilch. Al Nassmas Vorstoß in die Kamelimilchschokolade ist ein Beweis dafür und zeigt eine erfolgreiche Produktdiversifizierung. Unterdessen entwickelt sich die Asien-Pazifik-Region zu einer vielversprechenden Grenze und bietet geografische Expansionsmöglichkeiten für etablierte Produzenten, insbesondere solche mit robusten Vertriebsnetzwerken. Unternehmen, die Forschungspartnerschaften geschmiedet und ihre Verarbeitungsfähigkeiten verfeinert haben, ernten die Früchte. Durchbrüche bei der Käseproduktion und Pulververarbeitung sind nicht nur Innovationen; sie sind Wege zur Differenzierung in einem Markt, der zunehmend überfüllt wird.
Branchenführer im Markt für Kamelimilchprodukte
-
Camelicious (Emirates Industry for Camel Milk & Products)
-
Desert Farms
-
Al Ain Dairy
-
Aadvik Foods
-
QCamel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kamelmilchprodukte Unternehmen in diesem Bericht
- Camelicious (EICMP)
- Desert Farms
- Al Ain Dairy
- Aadvik Foods
- QCamel
- Al Nassma
- Camel Milk Co Australia
- Hye Foods
- VITAL CAMEL MILK LTD
- Tiviski
- DromeDairy Naturals
- Caravane
- Australian Wild Camel Corp
- Sahara Dairy
- Almah Camilk
- Kumbalgarh Camel Dairy
- SimSim Dairy
- SKM Farm Fresh
- OrganoLanka
Neueste Industrielle Entwicklungen in Markt für Kamelmilchprodukte
- August 2025: Beder Camel Farm stellte in Somalia seinen ersten Kamelimilchjoghurt vor. Laut dem Unternehmen wird der Joghurt aus Milch von Kamelen hergestellt, die auf seiner weitläufigen Farm aufgezogen werden, wobei Tierwohl und nachhaltige Praktiken Priorität haben.
- Januar 2025: Camelicious gab Expansionspläne bekannt, die bis 2030 auf 30 globale Märkte abzielen, wobei China als größter Markt identifiziert wurde und den inländischen Verbrauch der Vereinigten Arabischen Emirate übertrifft. Das Unternehmen strebt ein jährliches organisches Wachstum von 15–20 % an und erkundet Franchise-Partnerschaften in Japan und Südkorea, um eine lokale Marktpräsenz aufzubauen.
- Oktober 2020: Amul brachte Kamelimilcheis als Teil seiner Produktlinie mit Mehrwert-Kamelimilchprodukten auf den Markt, zu der auch Kamelimilchpulver gehört.
Umfang des globalen Marktberichts für Kamelimilchprodukte
Segmentierungsübersicht
| Frisch-/Flüssigmilch |
| Milchpulver |
| Joghurt |
| Käse und Butter |
| Speiseeis und gefrorene Desserts |
| Gastronomie | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Fachgeschäfte | |
| Online-Einzelhandel | |
| Sonstige |
| Flaschen |
| Kartons |
| Beutel und Pouches |
| Sonstige (Behälter, Gläser) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Frisch-/Flüssigmilch | |
| Milchpulver | ||
| Joghurt | ||
| Käse und Butter | ||
| Speiseeis und gefrorene Desserts | ||
| Nach Vertriebskanal | Gastronomie | |
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Fachgeschäfte | ||
| Online-Einzelhandel | ||
| Sonstige | ||
| Nach Verpackungstyp | Flaschen | |
| Kartons | ||
| Beutel und Pouches | ||
| Sonstige (Behälter, Gläser) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Kamelimilchprodukte?
Die Marktgröße für Kamelimilchprodukte betrug im Jahr 2025 11,48 Milliarden USD und soll bis 2030 17,45 Milliarden USD erreichen.
Welche Region wächst am schnellsten im Bereich Kamelimilchprodukte?
Asien-Pazifik soll mit einem CAGR von 9,24 % expandieren, was bis 2030 das schnellste regionale Wachstumstempo darstellt, bedingt durch die steigende gesundheitsorientierte Nachfrage in China, Japan und Südkorea.
Warum gilt Kamelimilch als vorteilhaft für Diabetiker?
Klinische Studien zeigen, dass regelmäßiger Kamelimilchkonsum den Blutzuckerspiegel senken und den Insulinbedarf dank insulinähnlicher Proteine und antioxidativer Vitamine um bis zu 35 % reduzieren kann.
Welche Verpackungsformate gewinnen an Beliebtheit?
Beutel und Pouches sind das am schnellsten wachsende Format mit einem CAGR von 8,48 %, da Verbraucher bequeme, portionskontrollierte Optionen suchen, die Transport- und Lagerkosten senken.