
Marktgröße und Marktanteil für Ultraschallgeräte in Brasilien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 246.51 Millionen US-Dollar |
| Marktgröße (2026) | 258.59 Millionen US-Dollar |
| Marktgröße (2031) | 328.47 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.90 % |
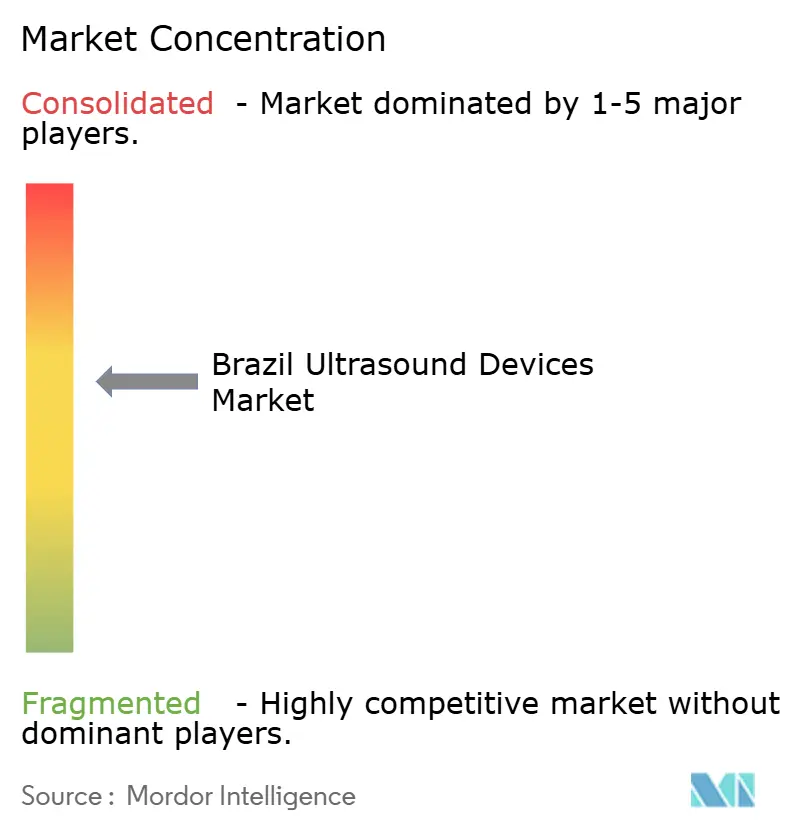
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Marktes für Ultraschallgeräte von Mordor Intelligence
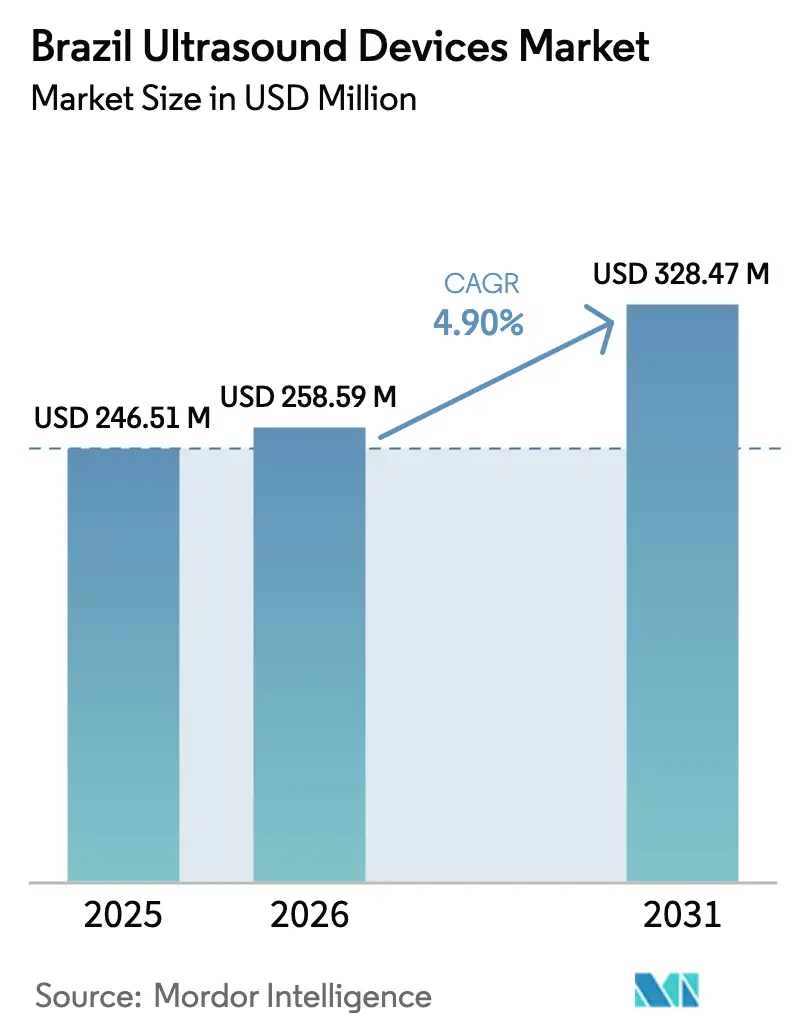
Die Marktgröße für Ultraschallgeräte in Brasilien soll von 246,51 Millionen USD im Jahr 2025 auf 258,59 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 328,47 Millionen USD bei einer CAGR von 4,90 % über 2026–2031 erreichen.
Das Wachstum stützt sich auf Telemedizin-Programme, die Bildgebungsdienste in abgelegene Gemeinden verlagern, während die KI-Integration die Produktivität in überfüllten städtischen Krankenhäusern steigert. Premium-Cart-basierte Systeme dominieren nach wie vor die Investitionsbudgets, jedoch verzeichnen tragbare Handscanner zweistellige Zuwächse, da Kliniker eine Bettseitendiagnostik anstreben, die keine zertifizierten Sonografen erfordert. Der regionale Verbrauch ist stark auf den Südosten ausgerichtet, wo 54 % der aktuellen Installationen angesiedelt sind, doch staatliche Anreize beschleunigen die Einführung im Norden und Nordosten. Preissensible öffentliche Ausschreibungen öffnen auch den Weg für chinesische Anbieter, die ausreichende Bildqualität mit aggressiven Finanzierungspaketen kombinieren.
Wichtigste Erkenntnisse des Berichts
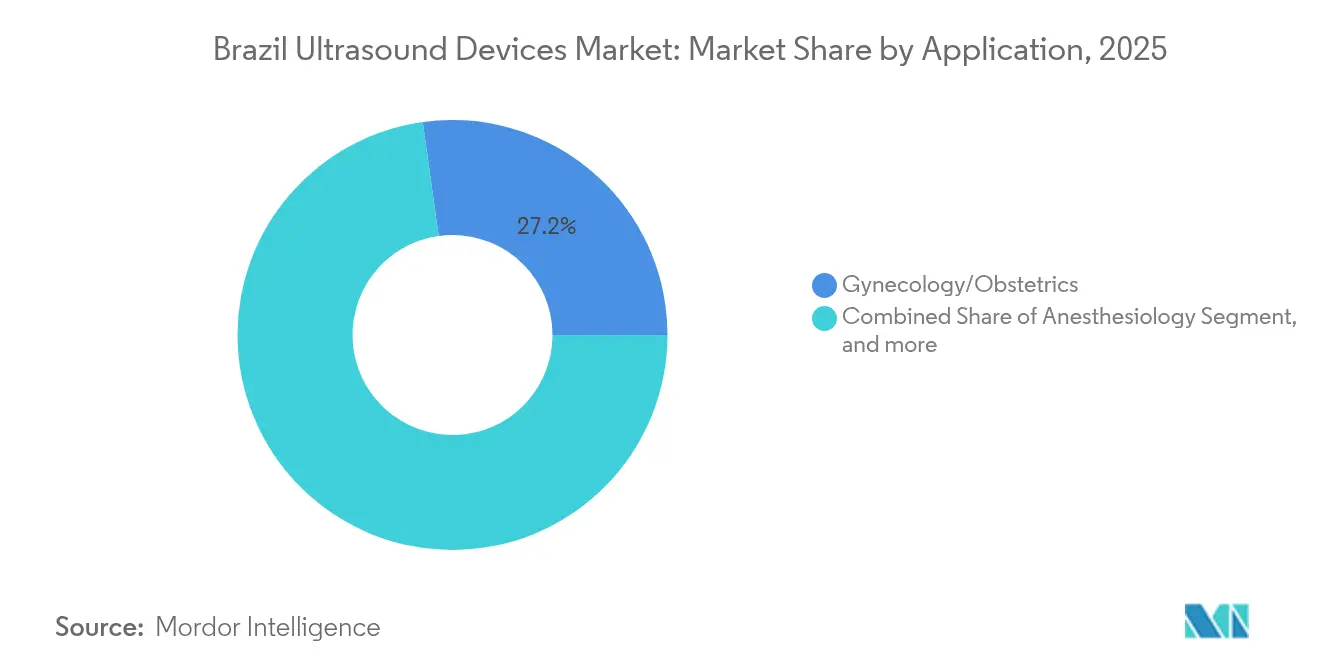
- Nach Anwendung führte Gynäkologie/Geburtshilfe mit einem Umsatzanteil von 27,21 % im Jahr 2025, während die Anästhesiologie von 2026 bis 2031 mit einer CAGR von 7,78 % wachsen soll.
- Nach Technologie erfasste die 3D- und 4D-Bildgebung 45,60 % der Marktgröße für Ultraschallgeräte in Brasilien im Jahr 2025; KI-gestützte/automatisierte Ultraschallsysteme sind für eine CAGR von 8,79 % über denselben Zeitraum positioniert.
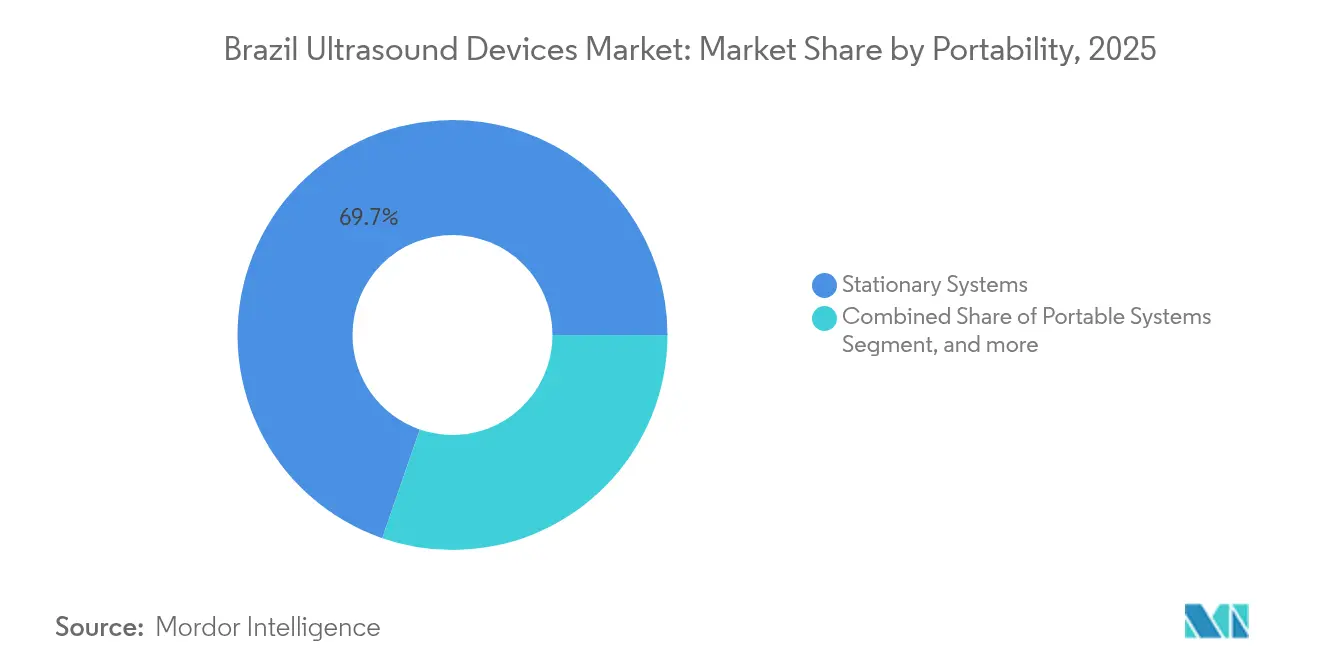
- Nach Portabilität entfielen stationäre Systeme auf 69,70 % der Marktgröße für Ultraschallgeräte in Brasilien im Jahr 2025, während tragbare/kabellose Scanner mit einer CAGR von 10,72 % in Richtung 2031 zulegen.
- Nach Endnutzer entfielen auf Krankenhäuser 42,74 % des Marktanteils für Ultraschallgeräte in Brasilien im Jahr 2025, und für diagnostische Bildgebungszentren wird eine CAGR von 7,23 % bis 2031 prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des brasilianischen Marktes für Ultraschallgeräte
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Ausweitung der Tele-Ultraschall-Versorgung über das brasilianische SUS-Netzwerk „Telessaúde Brasil” | +1.2% | Norden & Nordosten | Mittelfristig (2–4 Jahre) |
| Aufstieg privater Diagnoseketten und Bildgebungszentren | +0.9% | Südosten & Süden | Langfristig (≥4 Jahre) |
| Obligatorisches Herzscreening für Berufssportler | +0.6% | Landesweit | Kurzfristig (≤2 Jahre) |
| Hohe Teenagerschwangerschaftsraten treiben die Nachfrage nach gynäkologisch-geburtshilflichem Ultraschall | +0.5% | Norden & Nordosten | Mittelfristig (2–4 Jahre) |
| Wachsende Verbreitung KI-gestützter tragbarer Ultraschallsysteme | +1.0% | Landesweit | Kurzfristig (≤2 Jahre) |
| Öffentlich-private Kooperationen zur Ausweitung von Screening-Programmen | +0.6% | Nordosten & Norden | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung der Tele-Ultraschall-Versorgung über das SUS-Netzwerk „Telessaúde Brasil”
Lokale Gesundheitsstationen übermitteln nun Bilder an Universitätskrankenhäuser, wo zertifizierte Radiologen die Ergebnisse validieren. Im Jahr 2024 wurden 60,3 % der Teledermatologie-Fälle in der Primärversorgung ohne Überweisungen gelöst, was dasselbe Modell demonstriert, das Ultraschall-Sitzungen nachahmen können.[1]João Castelo-Branco, „Leistung der Telemedizinzentren in Pará”, teleconsulta.fiocruz.br Die Beteiligung der Primärversorgung am Netzwerk erreicht bereits 84,4 %, und zwölf dedizierte Telemedizin-Zentren sind im Amazonasbecken in Betrieb. Durch die Kombination von Niedrigbandbreiten-Bildkomprimierung mit Store-and-Forward-Protokollen erhält der brasilianische Markt für Ultraschallgeräte Zugang zu Gemeinden, die zuvor durch herkömmliche Serviceverträge nicht erreichbar waren. Diese Initiative mindert auch den Mangel an zertifizierten Sonografen, indem Pflegekräfte Scans aufnehmen können, die Spezialisten später aus der Ferne interpretieren. Es wird erwartet, dass sich die mittelfristigen Auswirkungen auf die Steigerung der Nutzungsvolumina und die Schaffung einer wiederkehrenden Verbrauchsmaterialnachfrage für Sondenhüllen und Gel in abgelegenen Kliniken auswirken.
Aufstieg privater Diagnoseketten und Bildgebungszentren
Städtische Konzerne wie DASA zentralisieren Hochdurchsatz-Ausrüstung in regionalen Zentren, die Überweisungen von satellitengestützten Sammelstellen verarbeiten. Die Hub-and-Spoke-Logistik hebt die Auslastung auf über 80 %, wodurch Premium-3D- und 4D-Konsolen ihren Kapitaleinsatz schneller amortisieren können. Eine Studie aus dem Jahr 2024 zur Genauigkeit von tragbaren Ultraschallgeräten bei der Bestätigung der Platzierung von Intrauterinpessaren zeigte eine Sensitivität von 92,9 %, was die Kleinformat-Bildgebung in stark frequentierten Geburtshilfekliniken validiert. Ketten fügen nun tragbare Sonden in geburtshilfliche Räume ein, damit Techniker routinemäßige Kontrollen triagieren können, wodurch Premium-Räume für komplexe fetale Beurteilungen freigehalten werden. Langfristig verankert dieses Betriebsmodell einen stabilen Austauschzyklus im brasilianischen Markt für Ultraschallgeräte.
Obligatorisches Herzscreening für Berufssportler
Die FIFA-Empfehlungen für die Saison 2025 sehen Echokardiographie als Bestandteil der Athletenbewertungen vor, sobald Risikofaktoren auftreten. Brasilianische Vereine und Verbände beschaffen tragbare Geräte, die in Umkleidekabinen passen, und treiben damit ein Nischensegment, aber einflussreiches Segment des brasilianischen Marktes für Ultraschallgeräte an. Eine schulbasierte Studie ergab, dass tragbare Scanner bei 7,9 % der Kinder mögliche rheumatische Auffälligkeiten aufzeigten, obwohl Bestätigungsgeräte nur 3,2 % verifizierten, was den Wert einer schnellen Triage unterstreicht.[2]Victor Baggish, „FIFA-Konsens zum Herzscreening”, escardio.org Die Nachfrage konzentriert sich auf Trainingszentren in Großstädten und bietet Herstellern einen Einstiegspunkt, um KI-Module zu fördern, die linksventrikuläre Messungen automatisieren.
Hohe Teenagerschwangerschaftsraten treiben die Nachfrage nach gynäkologisch-geburtshilflichem Ultraschall
Die nationale Geburtenrate sinkt weiter, doch Teenagerschwangerschaften bleiben im Norden und Nordosten über den regionalen Durchschnittswerten. Pränatale Protokolle erfordern mindestens drei Scans pro Schwangerschaft, was einen stabilen Durchsatz für geburtshilfliche Sonden gewährleistet. Forscher der Harvard T.H. Chan School of Public Health haben auf anhaltende Ungleichheiten beim diagnostischen Zugang hingewiesen, was zu föderalen Zuschüssen geführt hat, die die Ultraschallbeschaffung in Kliniken für Müttergesundheit subventionieren.[3]Rifat Atun, „Krebsversorgung und Gesundheitssystemungleichheiten in Brasilien”, hsph.harvard.edu Anbieter schneidern nun Wartungspakete, die die Betriebszeit in abgelegenen Städten gewährleisten und den adressierbaren brasilianischen Markt für Ultraschallgeräte weiter ausweiten.
Analyse der Hemmfaktoren*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Neueinstufung von KI-Ultraschallsystemen in Klasse III | -1.1% | Landesweit | Kurzfristig (≤2 Jahre) |
| Chronischer Mangel an zertifizierten Sonografen | -0.9% | Landesweit | Langfristig (≥4 Jahre) |
| Ungleiche Verteilung von Bildgebungsressourcen in den Regionen | -0.7% | Norden & Nordosten | Mittelfristig (2–4 Jahre) |
| Importabhängigkeit und Risiken durch Währungsschwankungen | -0.5% | Landesweit | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Neueinstufung von KI-Ultraschallsystemen in Klasse III
Die Resolution RDC 751/2022 der brasilianischen Gesundheitsbehörde ANVISA stufte KI-gestützte Geräte von Klasse II auf Klasse III hoch, was vollständige Registrierungsdossiers und Werkskontrollen vorschreibt. Die Einreichungszeiten verlängerten sich, und der Betriebskapitalbedarf stieg, da Importeure Einheiten einlagern, während sie auf die Genehmigung warten. Kleinere Innovatoren riskieren verzögerte Markteinführungen, was die Wettbewerbsauswahl bei öffentlichen Ausschreibungen im brasilianischen Markt für Ultraschallgeräte einschränkt. Die Belastung ist kurzfristig am stärksten spürbar, bis die Unternehmen ihre Qualitätsmanagementsunterlagen an die brasilianischen Anforderungen anpassen.
Chronischer Mangel an zertifizierten Sonografen
Brasilien verzeichnet 2,77 Ärzte pro 1.000 Einwohner, doch die Verteilung ist auf die Allgemeinmedizin ausgerichtet. Spezielle Bildgebung ist weiterhin auf Hauptstädte konzentriert, sodass Kreiskrankenhäuser ohne akkreditierte Sonografen dastehen. Der Rückstau bei Verfahren steigt, was den Durchsatz selbst dort senkt, wo Geräte ungenutzt stehen. Anbieter reagieren mit Schulungsmodulen und KI-Leitfaden, doch die Erweiterung der Belegschaft erfordert langfristig politische Interventionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung: Müttergesundheit treibt die Marktführerschaft an
Gynäkologie und Geburtshilfe erfassten 27,21 % der Marktgröße für Ultraschallgeräte in Brasilien im Jahr 2025, unterstützt durch obligatorische Pränatal-Screening-Protokolle und anhaltend hohe Teenagerschwangerschaftsraten im Norden und Nordosten. Krankenhäuser weisen Premium-3D-Cups und gebogene Sonden den Entbindungsstationen zu und stellen sicher, dass die Erkennung fetaler Anomalien internationalen Standards entspricht. Die Screening-Häufigkeit unterstützt eine stabile Verbrauchsmaterialnachfrage und stärkt die Service-Präsenz der Anbieter in Sekundärstädten.
Die Anästhesiologie folgt als die am schnellsten wachsende Fachrichtung mit einer CAGR von 7,78 % über 2026–2031. Der Übergang zu ultraschallgeführten Nervenblockaden verringert den perioperativen Opioidverbrauch und stimmt mit nationalen Patientensicherheitszielen überein. Tragbare Linearsonden geben Anästhesisten einen Echtzeit-Blick auf Zielnerven und ermöglichen es Tageskliniken, die Umrüstzeiten zu verkürzen. Das Wachstum profitiert auch von Lehrplänen in Facharztprogrammen, die jetzt Ultraschallmodule für Regionalblockaden vorschreiben, was die Vertrautheit der Praktiker im brasilianischen Markt für Ultraschallgeräte verbreitert.
Notiz: Segmentanteile aller einzelnen Segmente nach dem Berichtskauf erhältlich


Nach Technologie: KI-Integration verändert die Fähigkeiten
Die 3D- und 4D-Bildgebung hatte 2025 einen Marktanteil von 45,60 % im brasilianischen Markt für Ultraschallgeräte, angetrieben durch hochauflösendes fetales Screening und komplexe muskuloskelettale Beurteilungen. Private Diagnoseketten vermarkten Premium-Termine an wohlhabende Stadtverbraucher und nutzen volumetrische Darstellungen zur Differenzierung ihrer Dienstleistungen. Workstations beinhalten fortschrittliche Workstation-Software, die Herzklappen für die präoperative Planung rekonstruiert.
KI-gestützte Plattformen sind auf dem Weg zu einer CAGR von 8,79 %, selbst nachdem die Neueinstufung in Klasse III die Compliance-Hürden erhöht hat. Die Automatisierung von Routinemessungen verkürzt die Scanzeit für kleine Kliniken mit Personalengpässen und weitet die Anwendungsfälle in der Primärversorgung aus. Cloud-gestützte Updates fügen Kardiologie- und Abdominalmodule ohne Hardware-Tausch hinzu und sichern einen längeren Einnahmenfluss pro installierter Basis im brasilianischen Markt für Ultraschallgeräte.
Nach Portabilität: Tragbare Geräte transformieren die Zugangsmuster
Stationäre Carts behielten 69,70 % der Marktgröße für Ultraschallgeräte in Brasilien im Jahr 2025, da Tertiärkrankenhäuser nach wie vor vollständige Doppler-Pakete und transösophageale Sonden benötigen. Multidisziplinäre Abteilungen nutzen integrierte Berichtssoftware, die mit elektronischen Gesundheitsakten verknüpft ist, und rechtfertigen damit weitere Investitionen in High-End-Konsolen.
Tragbare Scanner steigen mit einer CAGR von 10,72 %, da Gemeinschaftskliniken und Rettungsteams ihre smartphone-ähnlichen Benutzeroberflächen annehmen. In einer Feldstudie aus dem Jahr 2024 nutzten Schulkrankenschwestern tragbare Echokardiographie, um in weniger als vier Wochen 3.000 Kinder zu screenen, was die Skalierbarkeit demonstriert. Verbesserungen bei den Akkus ermöglichen nun einen sechsstündigen Dauerbetrieb, während wasserdichte Gehäuse für tropische Feldarbeit geeignet sind. Diese Vielseitigkeit stärkt den ländlichen Stellenwert und zieht neue öffentliche Förderungen für den brasilianischen Markt für Ultraschallgeräte an.
Notiz: Segmentanteile aller einzelnen Segmente nach dem Berichtskauf erhältlich
Nach Endnutzer: Krankenhäuser führen, während Bildgebungszentren am schnellsten wachsen
Krankenhäuser, sowohl öffentliche als auch private, entfielen 2025 auf 42,74 % des Marktanteils für Ultraschallgeräte in Brasilien. Multidisziplinäre Arbeitsabläufe stützen sich auf vor Ort tätige Radiologen, die Bildgebung in chirurgische und Notfallwege integrieren. Austauschzyklen sind an Akkreditierungsaudits geknüpft, die Bildqualitäts-Benchmarks erfordern und so wiederkehrende Bestellungen für Premium-Sonden sichern.
Diagnostische Bildgebungszentren und Radiologiekliniken sollen mit einer CAGR von 7,23 % zulegen, da Unternehmensnetze Satellitenstandorte in der Nähe von Pendlerbahnhöfen eröffnen. Kettenbetreiber maximieren die Scanner-Auslastung durch verlängerte Abendöffnungszeiten und steigern so Durchsatz und Stückwirtschaftlichkeit. Öffentlich-private Vereinbarungen gewähren diesen Zentren überlaufende Patienten aus dem SUS und weiten die Zahlervielfalt aus und stabilisieren den Cashflow im brasilianischen Markt für Ultraschallgeräte.
Geografische Analyse
Der Südosten hält die wirtschaftliche und demografische Vorrangstellung und übersetzt einen bedeutenden Anteil installierter Systeme im Jahr 2024. São Paulo und Rio de Janeiro beherbergen die Hauptsitze wichtiger privater Ketten und akademischer Krankenhäuser, die modernste 3D- und 4D-Konsolen beschaffen, um die Überweisungsdominanz aufrechtzuerhalten. Trotz des Stärkevolumens bestehen öffentlich-private Ungleichheiten fort, was philanthropische Programme veranlasst, periurbane Entbindungsstationen mit mittelklassigen Carts auszustatten.
Der Nordosten ist das am schnellsten wachsende Gebiet. Bundesanreize subventionieren Gerätedarlehen für Gemeinden mit hohen Müttersterblichkeitsraten. Regionale Gesundheitssekretariate integrieren mobile Fahrzeuge in die pränatale Öffentlichkeitsarbeit und verbinden sich mit geburtshilflichen Telekonsultanten in Salvador. Diese Struktur hebt die Abdeckung der Präventivversorgung und stimuliert die Ersatznachfrage nach Batterie- und Sondenkomponenten im brasilianischen Markt für Ultraschallgeräte.
Der Norden und Westen zusammen repräsentieren noch immer einen kleineren Anteil, doch Telemedizinkorridore verkürzen logistische Hürden im gesamten Amazonasbecken. Zwölf Breitband-Hubs, die von der Bundesuniversität Pará in Auftrag gegeben wurden, leiten Bilder an Spezialisten in Belém weiter und senken die Reisekosten für Flussgemeinden. Anbieter schneidern robuste Kits, die Feuchtigkeit und Transporterschütterungen standhalten, und erschließen so eine unerschlossene Kohorte von Erstkäufern.
Der Süden rangiert beim Umsatz an zweiter Stelle aufgrund eines höheren Pro-Kopf-Einkommens und einer höheren Versicherungsdurchdringung. Landesparlamente erproben einheitliche Überweisungsportale, die Patienten zum nächsten verfügbaren Scanner leiten und die Auslastungsraten steigern. Akademische Zentren in Curitiba erproben KI-Triage-Algorithmen, die auffällige Scans für beschleunigte Überprüfungen markieren – ein Modell, das sich wahrscheinlich landesweit verbreiten und den brasilianischen Markt für Ultraschallgeräte vergrößern wird.
Regulatorisches Umfeld
ANVISA reguliert Ultraschallgeräte als Medizinprodukte, wobei der Marktzugang für Klasse I und II über eine Meldung und für Klasse III und IV über eine Marktzulassung gemäß RDC 751/2022 erfolgt. ANVISA IN 96/2021 legt hygienische Anforderungen für diagnostische und therapeutische Ultraschallgeräte fest, einschließlich Abnahmeprüfungen und regelmäßiger Qualitätskontrollerwartungen, die Krankenhäuser und Bildgebungszentren einhalten müssen. Für Geräte der Klasse III und IV müssen Hersteller ein von ANVISA ausgestelltes GMP-Zertifikat besitzen.
Die GMP-Zertifizierung für Geräte der Klasse III und IV wirkt sich über die Prüfbereitschaft auf die Lieferantenberechtigung aus, was auch den Zeitpunkt der Markteinführung und die Teilnahme an Ausschreibungen in ganz Brasilien verschieben kann.
Wettbewerbslandschaft
Globale multinationale Konzerne dominieren das Premium-Segment, doch chinesische Hersteller gewinnen stetig Marktanteile, indem sie lokale technische Unterstützungsanforderungen zu niedrigeren Preisen erfüllen. Globale Lieferanten behalten einen technologischen Vorsprung, doch Beschaffungsausschüsse gewichten zunehmend die Lebenszykluskosten gegenüber den Hauptspezifikationen. GE HealthCare, Koninklijke Philips und Siemens Healthineers dominieren gemeinsam Ausschreibungen für High-End-Konsolen, unterstützt durch lokale Vor-Ort-Service-Netzwerke. Im Jahr 2024 traten sie der neuen Medizinische-Bildgebungs-Abteilung von AdvaMed bei und koordinierten die Interessenvertretung zu Cybersicherheits-Patches und Garantien für die Wartung durch Dritte. Diese Zusammenarbeit vereinfacht den Austausch mit ANVISA bei Nachmarktüberwachungsanfragen.
Mindray führt das Wertesegment an und liefert Cart-Modelle, die Doppler- und Touchscreen-Oberflächen mit einem 20%igen Rabatt gegenüber europäischen Mitbewerbern bündeln. Lokale Vertriebsnetzwerke erleichtern den Kundendienst und helfen der Marke, in SUS-Beschaffungslisten vorzudringen. Tragbare Spezialisten Butterfly Network und Clarius Mobile Health richten sich mit app-basierten Oberflächen an Notfallärzte, und Partnerschaften mit Telekommunikationsunternehmen sichern Cloud-Speicherpakete, die für Telemedizin-Workflows im brasilianischen Markt für Ultraschallgeräte attraktiv sind.
Die Kapitalkonzentration bleibt moderat; führende Marken entfallen auf fast 55 % des Stückumsatzes, was Raum für inländische Montageunternehmen lässt, die Teilsysteme importieren und lokal Sonden hinzufügen. Währungsvolatilität zwingt alle Anbieter dazu, Komponentenkosten abzusichern, was gelegentlich Preislistenaktualisierungen verzögert und die Verhandlungszyklen mit öffentlichen Käufern verlängert.
Marktführer für Ultraschallgeräte in Brasilien
GE HealthCare
Siemens Healthineers AG
Koninklijke Philips N.V.
Canon Medical Systems Corporation
Fujifilm Sonosite Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die lokale Produktion durch globale Akteure unterstützt die Versorgungsresilienz. Philips begann 2025 mit der nationalen Produktion des CT 5300-Scanners, der vollständig mit künstlicher Intelligenz integriert ist. GE HealthCare priorisiert digitale Gesundheit und KI-Integration in seiner Brasilien-Strategie 2026, unterstützt durch eine technische Präsenz in São Paulo, während Canon Medical Systems eine Anlage in Campinas betreibt, um den heimischen Markt zu bedienen.
Auf der Nachfrageseite prägen die Erweiterung des SUS-Telessaude-Brasil-Netzwerks und laufende öffentlich-private Kooperationen die Akzeptanz von KI-gestütztem tragbarem Ultraschall und Tele-Ultraschall-Workflows. Öffentlich-private Partnerschaften wie das OpenCare5G-Projekt mit dem Hospital das Clínicas im Jahr 2025 zeigen zudem praktische Wege für den Einsatz der Fernbildgebung auf.
Aktuelle Branchenentwicklungen
- April 2026: Philips präsentierte das Flash 5100 Point-of-Care-Ultraschallsystem auf der 56. Jornada Paulista de Radiologia (JPR 2026) in São Paulo, um die klinische Entscheidungsfindung zu unterstützen. Diese Veranstaltung unterstrich Philips' Fokus auf vernetzte und KI-gestützte Bildgebung am Krankenbett für Brasilien.
- Februar 2026: GE HealthCare kündigte eine Vertragserweiterung mit BARDA im Wert von 35 Millionen USD an, um KI-gestützten Ultraschall für die Traumabewertung und die Vorbereitung auf Massenanfälle von Verletzten voranzutreiben. Der Deal erweitert öffentlich-private Investitionen in fortschrittliche Bildgebungsfähigkeiten und vergrößert das KI-Ultraschall-Portfolio von GE in der Region.
- Januar 2026: GE HealthCare gab bekannt, dass Dasa das erste Unternehmen in Brasilien wurde, das die ViewPoint 6 Ultraschall-Berichtssoftware implementiert, um Ultraschalldaten mit EMR-Systemen zu integrieren und die Berichtseffizienz zu verbessern. Der Einsatz signalisiert eine Bewegung hin zu optimierten Ultraschall-Workflows in großen diagnostischen Netzwerken.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Ultraschallbildgebungssysteme, die in Brasilien für den diagnostischen Einsatz in verschiedenen Versorgungsbereichen verkauft werden, und er wird als Herstellerumsatz gemessen, der im Land während des Zeitraums erzielt wurde.
Ausschlüsse des Umfangs: Wir schließen Dienstleistungen (reine Installationsarbeiten, reine Wartungsverträge und reine Schulungsgebühren) sowie den Weiterverkauf gebrauchter oder generalüberholter Geräte aus, sofern diese nicht als Neugeräteumsatz verbucht werden.
Übersicht der Segmentierung
- Nach Anwendung
- Anästhesiologie
- Kardiologie
- Gynäkologie/Geburtshilfe
- Radiologie/Allgemeine Bildgebung
- Muskuloskeletal
- Gefäßmedizin
- Intensivmedizin und Notfallversorgung
- Urologie
- Gastroenterologie
- Nach Technologie
- 2D-Ultraschallbildgebung
- 3D- und 4D-Ultraschallbildgebung
- Doppler-Ultraschall (Farb- und Spektral-Doppler)
- Hochintensiver fokussierter Ultraschall (HIFU)
- Kontrastmittelverstärkter Ultraschall
- KI-gestützter/automatisierter Ultraschall
- Point-of-Care-Ultraschall (PoCUS)
- Nach Portabilität
- Stationäre Systeme
- Tragbare Systeme
- Tragbare/kabellose Scanner
- Nach Endnutzer
- Öffentliche Krankenhäuser (SUS)
- Private Krankenhäuser
- Diagnostische Bildgebungszentren und Radiologiekliniken
- Primärversorgungs- und Geburtskliniken
- Ambulante Chirurgiezentren
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um den Länderkontext Brasiliens, den Nachfragehintergrund und die betrieblichen Gegebenheiten festzulegen, die den Kauf von Bildgebungsgeräten beeinflussen. Wir stützten uns auf öffentliche Gesundheitsstatistiken und Referenzen des Gesundheitssystems wie Publikationen des brasilianischen Gesundheitsministeriums, DATASUS-Datensätze, IBGE-Indikatoren und regulatorische Informationen von ANVISA. Diese Quellen halfen zu bestätigen, wie diagnostische Dienstleistungen erbracht werden und wo sich die Kapazitäten tendenziell konzentrieren.
Wir prüften außerdem begutachtete klinische Fachzeitschriften, Websites von Fachverbänden für Bildgebung und Radiologie, Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte über Krankenhausinvestitionen und den Zugang zur diagnostischen Versorgung. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenanalysen sowie Patentdatenbanken und Import-/Export-Daten auf Sendungsebene genutzt. Dies half, die Präsenz von Lieferanten, den Zeitpunkt der Produktzyklen und die Handelsintensität für Ultraschallgeräte zu überprüfen. Diese Quellen der Sekundärforschung sind beispielhaft, und wir haben auch viele andere öffentliche Referenzen zur Erhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, den brasilienspezifischen Kaufzyklus, den Mix aus stationären und tragbaren Systemen sowie die Unterschiede in der Nachfrage zwischen öffentlichen und privaten Versorgungswegen zu validieren. Wir sprachen mit einer Vielzahl von Herstellern und Vertriebspartnern sowie mit Interessenvertretern im Bereich Bildgebung wie Krankenhausverwaltern und klinischen Anwendern, damit die Annahmen aus der Sekundärforschung korrigiert und anschließend finalisiert werden konnten. Da es sich um einen Ein-Länder-Markt handelt, haben wir die Antworten über die wichtigsten brasilianischen Nachfragezentren ausgeglichen, anstatt sie nach globalen Regionen aufzuteilen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 14% |
| Mid-Tier: 59% | Funktions-/Bereichsleiter: 37% |
| Kleinere Marktteilnehmer: 14% | Manager: 49% |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einer Top-down-Rekonstruktion der Nachfrage in Brasilien, bei der der Bedarf an Bildgebungsgeräten anhand von Versorgungsaktivitäten und Kapazitätssignalen abgebildet und anschließend mithilfe realistischer Preisspannen in Mengen- und Wertnachfrage umgerechnet wird. Um das Modell praxistauglich zu halten, verwendeten wir Eingaben wie den Erneuerungsrhythmus des installierten Bestands, den Kaufanteil öffentlicher Krankenhäuser (SUS) im Vergleich zu anderen Anbietern, die Aufteilung zwischen stationären und tragbaren Installationen, die anwendungsgesteuerte Nutzungsintensität sowie die Importabhängigkeit als Näherungswert für die Angebotsverfügbarkeit.
Diese Summen wurden mithilfe ausgewählter Bottom-up-Näherungen bestätigt, darunter die Zuordnung der Lieferantenumsätze zu Brasilien, Kanalprüfungen zum typischen Systemmix und stichprobenartig erhobene durchschnittliche Verkaufspreise nach Tragbarkeit und Technologie. Wenn Bottom-up-Daten für kleinere Teilnehmer unvollständig waren, behandelten wir Lücken mit konservativen Anteilsannahmen, die an Importmuster und Interview-Feedback geknüpft waren, gefolgt von Konsistenzprüfungen gegen den gesamten Nachfragepool.
Für die Prognose verwendeten wir Szenarioanalysen, unterstützt durch einfache Zeitreihenglättung der stabilsten Eingaben, und passten den Verlauf anschließend basierend auf dem Interviewkonsens zu Beschaffungszeitpunkten, Erneuerungszyklen und der Verschiebung des Mix hin zu tragbaren Systemen an. Ziel war es, jeden Schritt nachvollziehbar zu halten, damit wir die Treiber der Jahr-zu-Jahr-Veränderung erklären können, ohne die Zahlen zu überanpassen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden vor der Freigabe durch schrittweise Abweichungsprüfungen validiert, sodass ungewöhnliche Sprünge bei Volumen, Preisgestaltung oder Mix hinterfragt und korrigiert wurden. Wir verglichen die Modellergebnisse mit unabhängigen Signalen wie der Entwicklung der Gesundheitsausgaben, Hinweisen auf den Ausbau der Bildgebungskapazitäten und Veränderungen der Importströme und überprüften anschließend etwaige Ausreißer anhand der Quellennotizen erneut.
Eine zweite Analystenprüfung wird auf Formeln, Annahmen und Umrechnungen angewendet, und Befragte werden erneut kontaktiert, wenn sich eine Schlüsselvariable außerhalb eines erwarteten Bereichs bewegt. Der Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, sowie einer abschließenden Überprüfung vor der Auslieferung, damit die Sichtweise die aktuellsten verfügbaren Informationen widerspiegelt.
Vergleich der Marktdimensionierung von Mordor Intelligence für den brasilianischen Ultraschallgerätemarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können sich unterscheiden, selbst wenn sie sich auf dasselbe Land beziehen, da Autoren unterschiedliche Gerätegrenzen, Zeitabschnitte und Preislogiken für importierte Systeme wählen können. Unterschiede ergeben sich auch daraus, wie öffentliche Beschaffungen behandelt werden und ob die Schätzung auf Nachfrageaktivität oder auf Umsätzen der Anbieterseite basiert.
Wesentliche Ursachen für Abweichungen in Brasilien sind häufig, ob Handheld- und tragbare Systeme zusammengefasst werden, ob öffentliche Ausschreibungen zum Vergabedatum oder zum Lieferdatum erfasst werden, und wie der Zeitpunkt der Währungsumrechnung gehandhabt wird, wenn importierte Geräte den Wertmix dominieren. Die Tabelle zeigt eine Spanne, die hauptsächlich durch Umfangs- und Zeitpunktentscheidungen erklärt wird, und im Modell von Mordor Intelligence umfasst der Wert Umsätze aus neuen Ultraschallsystemen, die nach Brasilien verkauft wurden, und schließt eigenständige reine Serviceumsätze aus, die die Gesamtwerte in Jahren mit umfangreichen Wartungserneuerungen aufblähen können.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 246,51 Mio. USD (2025) | |
| Globale Beratungsgesellschaft A | 126,20 Mio. USD (2023) | Verwendet ein früheres Basisjahr und scheint den Umfang auf eine kleinere Teilmenge von Ultraschallsystemen einzugrenzen, was den Wert unterschätzen kann, wenn in anderen Studien teurere wagenbasierte Systeme einbezogen werden. |
| Fachzeitschrift B | 209,20 Mio. USD (2030) | Berichtet einen aggressiveren Wachstumspfad und könnte einen schnelleren ASP-Anstieg sowie eine frühere Einführung tragbarer Systeme einbeziehen, was den zukünftigen Jahreswert im Vergleich zu einem an Erneuerungszyklen orientierten Ausblick erhöhen kann. |
Insgesamt deutet der Vergleich auf zwei praktische Gründe für die Unterschiede hin: was als Geräteumsatz gezählt wird und wie schnell sich Preisgestaltung und Mix voraussichtlich ändern. Indem wir das Modell an klare Nachfragesignale koppeln und diese anschließend mit Rückmeldungen von Lieferanten und Vertriebskanälen abgleichen, halten wir die Schätzung wiederholbar und über die Jahre hinweg leichter nachvollziehbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des brasilianischen Marktes für Ultraschallgeräte?
Die Marktgröße für Ultraschallgeräte in Brasilien beläuft sich auf 258,59 Millionen USD im Jahr 2026 und soll bis 2031 328,47 Millionen USD erreichen.
Welches Anwendungssegment erzielt den höchsten Umsatz?
Gynäkologie und Geburtshilfe führen mit 27,21 % des Umsatzes im Jahr 2025, unterstützt durch obligatorische Pränatale Screening-Protokolle.
Warum gewinnen tragbare Ultraschallscanner an Popularität?
Tragbare Geräte wachsen mit einer CAGR von 10,72 %, da sie Bildgebungsdienste auf ländliche Kliniken und Notaufnahmen ausweiten, denen es an zertifizierten Sonografen mangelt.
Wie wirkt sich die Neueinstufung von ANVISA in Klasse III auf die Hersteller aus?
Die neue Regelung verlangt vollständige Registrierungsdossiers und Werkskontrollen, verlängert die Genehmigungsfristen und erhöht die Compliance-Kosten für KI-gestützte Plattformen.
Welche Technologien verzeichnen die schnellste Akzeptanz?
KI-gestützte Ultraschallsysteme verzeichnen eine CAGR von 8,79 %, da automatisierte Messungen die Untersuchungszeiten verkürzen und den Fachkräftemangel lindern.
Seite zuletzt aktualisiert am:



