
Marktgröße und Marktanteil für Mineralaufbereitungsanlagen in Brasilien
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 480.32 Millionen US-Dollar |
| Marktgröße (2026) | 515.29 Millionen US-Dollar |
| Marktgröße (2031) | 732.22 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.28 % |
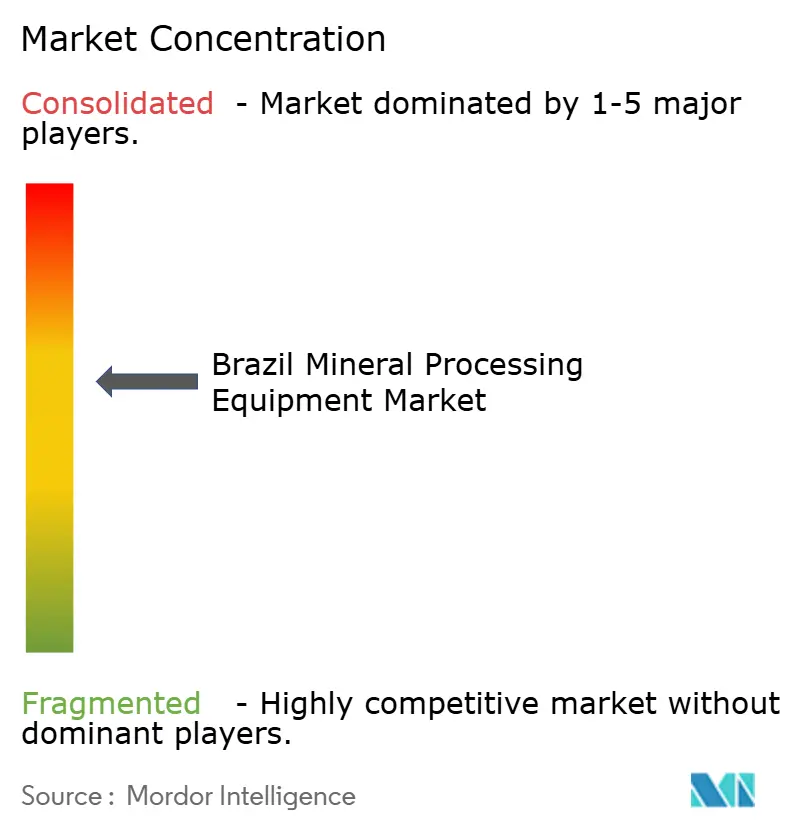
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Mineralaufbereitungsanlagen in Brasilien von Mordor Intelligence
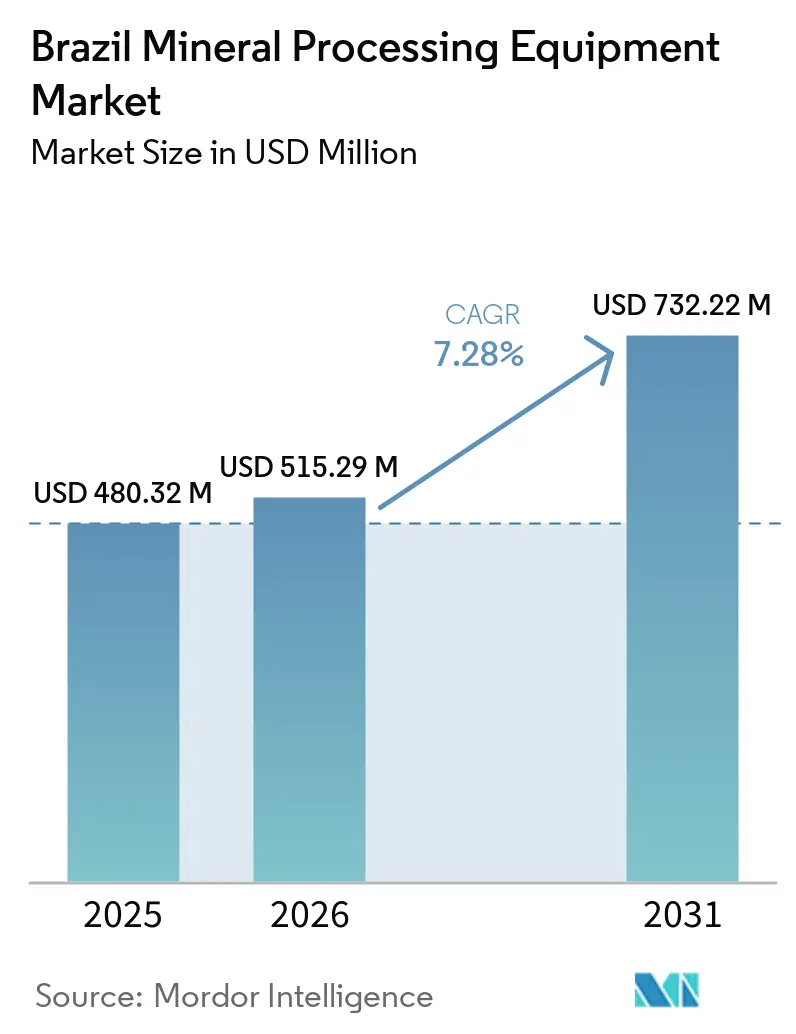
Die Marktgröße für Mineralaufbereitungsanlagen in Brasilien wurde im Jahr 2025 auf 480,32 Millionen USD geschätzt und soll von 515,29 Millionen USD im Jahr 2026 auf 732,22 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,28 % von 2026 bis 2031. Das Wachstum spiegelt Brasiliens gleichzeitige Rolle als Eisenerz-Hochburg und aufstrebende Quelle für batterietaugliche Mineralien wider. Beschaffungsentscheidungen drehen sich zunehmend um Automatisierungsvorschriften, die Einhaltung von Tailings-Sicherheitsvorschriften und den Bedarf der Energiewende an Lithium- und Nickelkonzentraten. Oberflächenoperationen in Pará und Minas Gerais verankern weiterhin Ersatzzyklen für Brecher und Förderbänder. Dennoch lenken aufkommende Lithiumprojekte im Jequitinhonha-Tal die Budgets in Richtung Flotationszellen und Hochdruckmahlwalzen für die Aufbereitung von hartem Spodumen-Erz. Lieferanten, die in der Lage sind, auf Kufen montierte Anlagen vorzumontieren und Lebenszyklusdienstleistungen zu bündeln, haben nun einen Vorteil, da komprimierte Stillstandsfenster eine schnelle Installation zur Aufrechterhaltung des Durchsatzes unerlässlich machen.
Wichtigste Erkenntnisse des Berichts
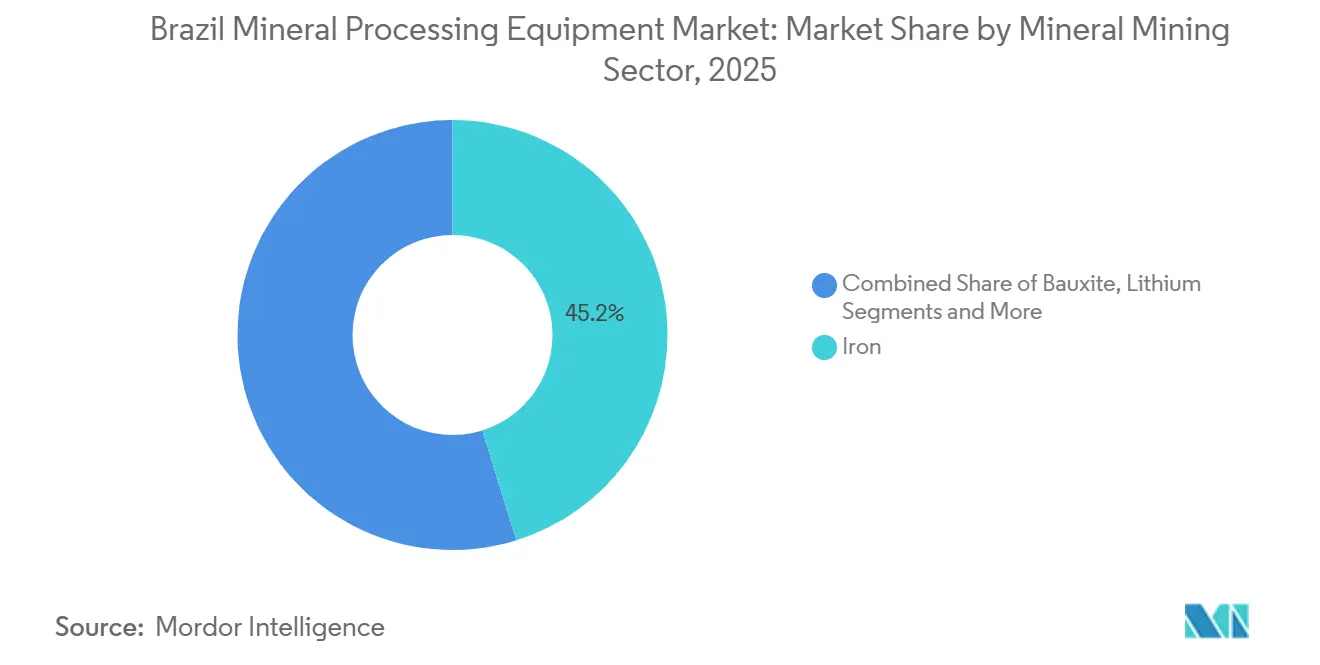
- Nach Mineralbergbausektor führte Eisenerz mit einem Anteil von 45,19 % am brasilianischen Markt für Mineralaufbereitungsanlagen im Jahr 2025, während Lithium bis 2031 voraussichtlich mit einem CAGR von 11,97 % wachsen wird.
- Nach Anlagentyp entfielen auf Brecher im Jahr 2025 ein Anteil von 25,38 % am brasilianischen Markt für Mineralaufbereitungsanlagen, während Flotationszellen mit einem CAGR von 9,01 % bis 2031 das stärkste Wachstum verzeichnen dürften.
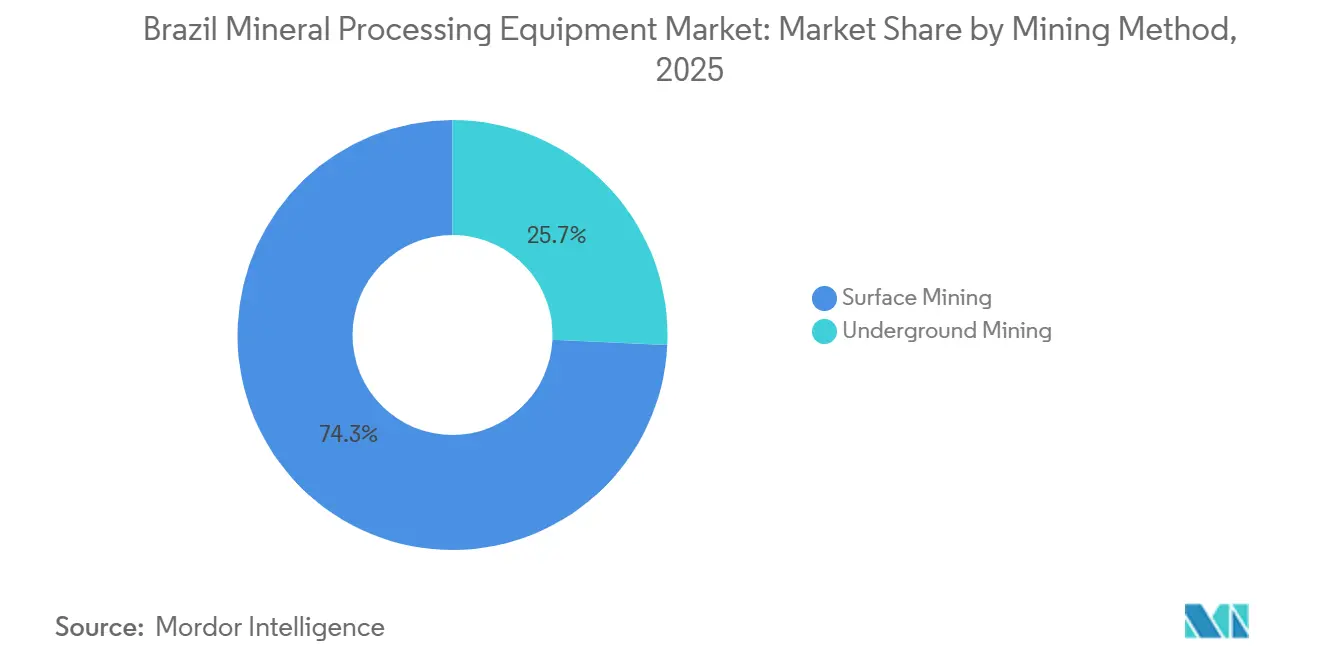
- Nach Bergbaumethode entfielen auf den Tagebau im Jahr 2025 74,26 % des Marktanteils am brasilianischen Markt für Mineralaufbereitungsanlagen; der Untertagebau wird voraussichtlich mit einem CAGR von 11,01 % bis 2031 wachsen.
- Nach Automatisierungsgrad entfielen auf manuelle Systeme im Jahr 2025 62,28 % des Marktanteils am brasilianischen Markt für Mineralaufbereitungsanlagen, während vollautomatische Lösungen voraussichtlich mit einem CAGR von 11,44 % bis 2031 wachsen werden.
- Nach Region entfiel auf die Region Südostbrasilien im Jahr 2025 ein Anteil von 41,19 % am brasilianischen Markt für Mineralaufbereitungsanlagen; Nordbrasilien wird voraussichtlich mit einem CAGR von 8,63 % im Zeitraum 2026–2031 am schnellsten wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Mineralaufbereitungsanlagen in Brasilien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Mineralproduktionsvolumina | +2.1% | Pará, Minas Gerais, Goiás | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize und beschleunigte Genehmigungsverfahren | +1.4% | National | Kurzfristig (≤2 Jahre) |
| Mineralien für die kritische Energiewende | +1.2% | Minas Gerais, Pará, Goiás | Langfristig (≥4 Jahre) |
| OPEX-Senkung durch Digital-Twin-Nachrüstungen | +0.9% | Pará, Minas Gerais | Mittelfristig (2–4 Jahre) |
| Sicherheitsaufrüstungen für Tailings-Dämme | +0.8% | Minas Gerais, Pará | Mittelfristig (2–4 Jahre) |
| ESG-gebundene Finanzierung | +0.6% | National | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Mineralproduktionsvolumina (Eisen, Bauxit, Lithium)
Brasilianische Produzenten steigern weiterhin die Roherzförderung bei Eisen, Kupfer, Nickel und Lithium und sichern damit eine ganzjährige Nachfrage nach Ersatz- und Erweiterungsanlagen. Die Wiederinbetriebnahme von Hochdurchsatz-Eisenerzkomplexen in Minas Gerais löste neue Aufträge für Förderbänder und Kegelbrecher aus, um eine jährliche Förderleistung von 15 Millionen Tonnen zu bewältigen. Das Lithiumwachstum, angeführt von Hartgesteinsprojekten im Jequitinhonha-Tal, erfordert Schwermedienseparatoren und Flotationslinien, die für Spodumenkonzentrat konfiguriert sind. Produzenten, die ihre Kupfer- und Nickelförderung in Pará hochfahren, schreiben nun Hochdruckmahlwalzen für Fertigmahlkreisläufe vor, um Erzkörper mit geringerem Gehalt zu erschließen. Die jüngsten Lizenzierungsrunden der Nationalen Bergbaubehörde haben zusätzliche Gebiete für strategische Mineralien geöffnet und signalisieren mehrjährige Projektpipelines für Greenfield-Anlagen[1]Silva, G.F.; Silva, A. D. R.; Souza Gaia, S. M., "AN OVERVIEW OF CRITICAL AND STRATEGIC MINERALS POTENTIAL OF BRAZIL", Geological Survey of Brazil, lithium-triangle-southamerica.com. Jede neue Genehmigung erhöht den Druck auf Originalausrüstungshersteller, Lieferzeiten zu verkürzen und lokale Servicezentren zu stärken.
Staatliche Anreize und beschleunigte Genehmigungsverfahren (PMI, Dekret 11.120/22)
Dekret 11.120/2022 beseitigte frühere staatliche Monopolbarrieren bei der Lithiumexploration und formalisierte einen beschleunigten Genehmigungsweg für Projekte mit Batteriequalität [2]"Decree No. 11.120: allowing the foreign trade of lithium and its derivatives", International Energy Agency, iea.org. Die anschließende behördenübergreifende Koordinierung hat begonnen, die Umweltprüfungen von IBAMA und den Bundesstaaten zu harmonisieren und doppelte Dokumentation zu reduzieren. Frühe Nutzer des Genehmigungswegs erhielten Betriebsgenehmigungen mehrere Monate früher als historische Durchschnittswerte, was sich direkt in früheren Gerätebeschaffungsverpflichtungen niederschlug. Steigende Lizenzgebühreneinnahmen finanzieren nun technische Ausbildungsprogramme und erweitern den Pool an Bedienern, die für autonome Förderung und digitale Steuerungsplattformen zertifiziert sind. Parallel dazu hat die parlamentarische Debatte über eine Nationale Politik für kritische Mineralien den Investoren langfristige Klarheit verschafft und den Beschaffungsschwung weiter gestärkt.
Nachfrageschub nach Mineralien für die kritische Energiewende
Westliche Batterie- und Technologielieferketten für erneuerbare Energien sind zunehmend auf diversifizierte Quellen für Lithium, Nickel und Kupfer angewiesen. Brasilianische Aufbereitungsbetriebe haben reagiert, indem sie komplexe Aufbereitungslinien installiert haben, die die Prozesskomplexität von Masseneisenerz-Anlagen übertreffen. Kupfer-Nickel-Betriebe in Pará haben Drehrohrofen-Elektrolichtbogenofen-Fließschemata übernommen und damit den Kauf von Großdurchmesser-Trocknern, Drehrohröfen und Nasswäschern vorangetrieben. Seltenerden-Projekte in Goiás erproben nun Magnet- und Schwerkraftseparatoren, die für Monazit- und ionische Ton-Aufgabegüter kalibriert sind. OEMs, die Digital-Twin-Überwachung und Schnittstellen für erneuerbare Energien in Anlagenpakete integrieren, sind gut positioniert, um künftige Aufträge für kritische Mineralien zu gewinnen.
Automatisierung und Digital-Twin-Nachrüstungen senken OPEX um 10–15 %
Vale plant, seine autonome Lkw-Flotte bis zum Ende des Prognosezeitraums erheblich zu erweitern, mit dem Ziel, deutliche Reduzierungen beim Reifenverschleiß und Kraftstoffverbrauch zu erzielen. Diese Erweiterung soll die Skalierbarkeit und Amortisation von Automatisierungsumrüstungen belegen. Parallele Verträge für AutoMine-fähige Übertagebohrgeräte verdeutlichen, dass vollständig fahrerlose Technologie über die Förderung hinaus in den Bohr- und Ladebereich vordringt. WEGs Sensorsystem reduzierte die Wartungskosten in einem Zinkbergwerk um einen geringen Betrag und bietet eine replizierbare Vorlage für prädiktive Analysen in Brech- und Mahlkreisläufen [3]"WEG monitoring solutions enable preventive and corrective actions in the mining sector", Smart Water Magazine, smartwatermagazine.com. Da immer mehr Bergwerke Automatisierung als Absicherung gegen Arbeitskräftemangel betrachten, erschließen Anbieter, die Hardware, Software und Wartungsdienstleistungen kombinieren, wiederkehrende Einnahmequellen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Kohlenstoffsteuerdiskussionen | -1.1% | National, mit Verzögerungen in Pará, Minas Gerais | Langfristig (≥4 Jahre) |
| Chronische Schienen- und Hafenengpässe | -0.8% | Pará (Carajás-Ponta da Madeira), Minas Gerais-Espírito Santo (EFVM-Tubarão) | Langfristig (≥4 Jahre) |
| Hohe Industriestromtarife | -0.5% | National | Mittelfristig (2–4 Jahre) |
| Mangel an cyberkompetenten Technikern | -0.4% | Pará, Minas Gerais | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Umweltgenehmigungen und Kohlenstoffsteuerdiskussionen
Brasilianische Bergbauprojekte navigieren weiterhin durch mehrjährige Umweltprüfungen, die Amortisationsberechnungen verlängern und Gerätebestellungen verzögern. Vorgeschlagene Kohlenstoffpreisrahmen könnten energieintensiven Brech- und Mahlbetrieben Kostenlinien in Millionenhöhe hinzufügen. Da der Bergbau von vereinfachten Genehmigungswegen ausgeschlossen ist, müssen OEMs verlängerte Angebotsgültigkeiten und Finanzierungspuffer in kommerzielle Angebote einkalkulieren. Die daraus resultierende Unsicherheit schreckt kleinere Produzenten davon ab, fortschrittliche Prozessrouten einzuführen, was die Verbreitung von Technologie im langen Schwanz der Minen verlangsamt.
Chronische Schienen- und Hafenengpässe erhöhen die Lieferkosten für Anlagen
Wichtige Massengutfrachtkorridore, insbesondere die Carajás-Eisenbahn und der Hafen Ponta da Madeira, arbeiten nahe ihrer Nennkapazität. Jeder Ausfall wirkt sich auf die Anlagenlogistik aus und zwingt Lieferanten, Teile zu überlagern oder teureren Straßenfracht zu chartern. Komatsu Ltd. und andere OEMs haben reagiert, indem sie die Komponentenbearbeitung und Wiederaufbereitungszentren lokalisiert haben, um Transportrisiken zu mindern. Dennoch sehen sich große Anlagen bis zur Erweiterung von Eisenbahnkonzessionen oder der Inbetriebnahme neuer Terminals mit erhöhten Eventualprämien auf importierte Mühlen, Drehrohröfen und Antriebe konfrontiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Mineralbergbausektor: Lithiums Premiumpreis treibt Flotationsaufrüstungen voran
Eisenerz hält derzeit mit 45,19 % den größten Anteil am brasilianischen Markt für Mineralaufbereitungsanlagen, was seine gefestigte Produktionsbasis in Pará und Minas Gerais widerspiegelt. Produzenten ersetzen weiterhin verschleißintensive Brech- und Siebkreisläufe, um Exportvolumina aufrechtzuerhalten. Der Zuverlässigkeitsimperativ begünstigt modulare Stationen, die innerhalb enger Stillstandsfenster montiert werden. Anbieter, die schnelle Brownfield-Anbindungen realisieren, gewinnen Aufträge, da jede Stunde Stillstand entgangene Schienenkapazitätserlöse bedeutet. Ergänzende Aufträge für Förderband-Zustandsüberwachung und Staubunterdrückung begleiten den Kernaustausch von Brechern und stärken die Aftermarket-Pipelines.
Lithium ist der am schnellsten wachsende Teilsektor mit einem CAGR von 11,97 %, getragen von Spodumenprojekten im Jequitinhonha-Tal. Neue Hartgesteinskonzentratoren bevorzugen Hochdruckmahlwalzen und optimierte Flotationsverfahren, die die Ausbeute steigern und gleichzeitig den Reagenzienverbrauch minimieren. Da sich Lithiumakteure zu kohlenstoffarmen Lieferketten verpflichten, umfassen Anlagenpakete zunehmend Schnittstellen für erneuerbare Energien und digitale Zwillinge zur Prozesssteuerung. Diese technische Prämie verbreitert die Lieferantendifferenzierung und belohnt Unternehmen mit nachgewiesenen Referenzen im Bereich Batteriemineralien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anlagentyp: Modulare Brechstationen verkürzen Installationszyklen
Brecher dominieren den brasilianischen Markt für Mineralaufbereitungsanlagen mit einem Anteil von 25,38 %, bedingt durch Eisenerz-Debottlenecking-Kampagnen, bei denen veraltete Primärstationen ersetzt werden. Die Möglichkeit, vollständig montierte Module per Straße oder Schiene zu transportieren, ist zu einem entscheidenden Faktor bei Auftragsvergaben geworden. Bergwerke fordern minimalen Fundamentaufwand und Plug-and-Play-Elektrosysteme, um in enge Stillstandsfenster zu passen. Solche Anforderungen fördern den Aufstieg vorgefertigter Skids mit integrierten Aufgabegeräten und Sieben.
Flotationszellen verzeichnen den stärksten Anstieg mit einem CAGR von 9,01 %, da Produzenten alte Tailings aufbereiten und neue Lithium- und Nickelkonzentratoren in Betrieb nehmen. Zellen mit energieeffizienten Motoren und Schaumkamera-Vision werden wegen ihrer Fähigkeit bevorzugt, Reagenzienkosten zu senken. Aufgerüstete Antriebe ermöglichen die Optimierung der Impellerdrehzahl und die Verbesserung der Rückgewinnung feiner Sulfide. Originalausrüstungshersteller, die Zellenlieferung mit Motorgesundheitsüberwachung kombinieren, erschließen wiederkehrende Serviceerlöse und stärken die Kundenbindung.
Nach Bergbaumethode: Untertagekupfer treibt die Nachfrage nach autonomen Bohrgeräten an
Der Tagebau hält mit 74,26 % den höchsten Anteil am brasilianischen Markt für Mineralaufbereitungsanlagen aufgrund der Dominanz von Tagebau-Eisenerzkomplexen in Carajás und Minas Gerais. Grubenbrecher- und Fördernetzwerke ersetzen weiterhin den Dieseltransport und reduzieren Emissionen sowie Betriebskosten. Der logistische Umfang dieser Standorte sichert eine stetige Nachfrage nach Bandverbindungen, Tragrollen und Antriebsaufrüstungen entlang mehrere Kilometer langer Förderbänder.
Der Untertagebau verzeichnet mit einem CAGR von 11,01 % das stärkste Wachstum, da sich vertiefende Kupfererzkörper in Pará autonome Lader und Kabelbolzgeräte erfordern, die in engen Strecken eingesetzt werden. Die Kapitalintensität treibt Betreiber zu Anlagenpaketen, die digitale Grubenplanung, Gebirgsunterstützungsanalytik und Flottenmanagement-Dashboards integrieren. Effiziente Belüftung und batterie-elektrische Plattformen gewinnen im Rahmen umfassenderer Dekarbonisierungsbemühungen an Bedeutung.
Nach Automatisierungsgrad: Vollautomatische Systeme gewinnen Marktanteile trotz Qualifikationslücken
Manuelle Systeme machen immer noch 62,28 % des brasilianischen Marktes für Mineralaufbereitungsanlagen aus, was eine große installierte Basis konventioneller Brecher und Muldenkipper widerspiegelt. Budgetbeschränkte Minen entscheiden sich dafür, Zustandsüberwachungssensoren nachzurüsten, anstatt zur vollständigen Autonomie überzugehen. OEMs bündeln daher kostengünstige Gateway-Geräte, die Cloud-Dashboards speisen und eine schrittweise digitale Migration ermöglichen.
Vollautonome Lösungen verzeichnen den stärksten Anstieg mit einer CAGR von 11,44 %, da führende Produzenten fahrerlose Flotten und ferngesteuerte Bohrgeräte über Eisen- und Kupfergruben ausweiten. Frühe Anwender zeigen zweistellige Produktivitätssteigerungen und überzeugen Kreditgeber, ähnliche Projekte zu finanzieren. Gemeinsam von OEMs und Universitäten betriebene Ausbildungsakademien zielen darauf ab, den Technikermangel zu beheben und sicherzustellen, dass installierte Flotten Leistungsgarantien erfüllen.
Geografische Analyse
Südostbrasilien, verankert durch Minas Gerais, führt die aktuelle Nachfrage an und erfasst 41,19 % des Marktanteils am brasilianischen Markt für Mineralaufbereitungsanlagen im Jahr 2025, bedingt durch dichte Cluster von Eisenerz-, Lithium- und Goldbergwerken. Anbieter profitieren vom Ingenieurtalentpool in Belo Horizonte und dem guten Straßenzugang, was schnelle Abwicklungszeiten bei Überholungen und Komponentenwechseln ermöglicht. Pilotprojekte für autonome Förderung in Itabira und Brucutu unterstreichen die Bereitschaft der Region, fortschrittliche Technologie zu übernehmen. Anreize auf Staatsebene fördern zusätzlich die Tailings-Wiederaufbereitung und halten Entwässerungsanlagen-Werkstätten ausgelastet. Kontinuierliche Investitionen in Ausbildungszentren schaffen eine Pipeline von Bedienern, die für digitale Leitstände zertifiziert sind.
Die Region Nordbrasilien, dominiert von Pará, ist die am schnellsten wachsende Region mit einem CAGR von 8,63 %, da Eisenerzoperationen in Carajás und Kupfererweiterungen in Salobo große autonome Flotten einsetzen. Originalausrüstungshersteller haben begonnen, Servicehubs in Parauapebas zu lokalisieren, um Lieferzeiten zu verkürzen und überlastete Häfen zu umgehen. Abgelegene Standorte priorisieren Anlagenrobustheit und Fernunterstützungsfähigkeiten, da extremer Niederschlag die Anreise für Vor-Ort-Techniker erschwert. Entwicklungen bei hochdurchsatzfähigen, verlagerbaren Brechern am S11D demonstrieren den Innovationshunger der Region, der die Grubenlebensdauer verlängert und gleichzeitig den Dieselverbrauch senkt. Das Zusammenspiel von reichlich erneuerbarer Energie und kritischen Mineralvorkommen positioniert Pará als Testgelände für kohlenstoffneutrale Verfahrensabläufe.
Zentralwestbrasilien, Südbrasilien und Nordostbrasilien bilden gemeinsam einen diversifizierten Cluster aus Phosphat-, Nickellaterit- und Bauxitbetrieben. Goiás betreibt Pilotanlagen für aktivierte Tonerde, die Abwärme nutzen und auf erneuerbare Stromnetze zurückgreifen und spezialisierte Öfen mit Niedrig-NOx-Brennern erfordern. Südliche Kohle- und Eisenerzbergwerke erproben halbautomatische Förderband-Inspektionsdrohnen, um die Bandlebensdauer zu verlängern. Obwohl diese Regionen umsatzmäßig kleiner sind, bieten sie Weißflächenpotenziale für mittelgroße Originalausrüstungshersteller, die Anlagen mit Bedienerschulung und Fernfehlerbehebung bündeln. Regionale Entwicklungsbanken knüpfen Kreditauszahlungen zunehmend an Anlagenpakete, die Energieeffizienzgarantien beinhalten, und verstärken damit den Druck hin zu hochwertigen Maschinen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, da die fünf größten Anbieter einen erheblichen Anteil des Umsatzes im brasilianischen Markt für Mineralaufbereitungsanlagen auf sich vereinen. Ihr Vorsprung beruht auf modularen Anlagenbibliotheken und mehrjährigen Servicevereinbarungen, die Kunden in proprietäre Ökosysteme einbinden. Metsos Schnellinstallations-FIT-Stationen und FLSmidths halbmobile Sizer verdeutlichen den Wert, den Bergbauunternehmen auf schnelle Inbetriebnahme legen. Diese Plattformen verkürzen Amortisationszeiträume durch die Reduzierung von Baurisiken.
Sandvik hat seine Position gestrkt, indem es Hardware mit AutoMine-Automatisierungssuiten kombiniert. Der Auftrag vom Januar 2026 für 16 Übertageborgeräte umfasste eine Volllebenszeit-Werkzeugversorgung und Fernüberwachungsgarantien, was die Wechselkosten für Kunden erhöht. Komatsu ergänzt diese Strategie mit lokalisierten Überholungszentren, die Logistikkosten senken und die Kundenbindung stärken. Das kombinierte Modell aus Hardware und eingebetteter Software generiert wiederkehrende Erlöse und stabilisiert die Aftermarket-Margen.
Der inländische Innovator WEG differenziert sich durch kundenspezifische Motoren und Sensoren für prädiktive Wartung, die in Flotations- und Mahllinien integriert werden. Die Fähigkeit, Anlagen von Wettbewerbern nachzurüsten, erweitert die adressierbare installierte Basis. Kleinere Disruptoren bewerben nun interoperable Autonomie-Kits zur Nachrüstung gemischter Flotten und drohen, die Kundenbindung an Originalausrüstungshersteller zu untergraben. Gleichzeitig schaffen die Nachfrage nach Tailings-Entwässerung und -Wiederaufbereitung Chancen für Nischenanbieter, die auf Pastenverdicker und Trockenstapel spezialisiert sind.
Marktführer der Branche für Mineralaufbereitungsanlagen in Brasilien
-
FLSmidth A/S
-
Sandvik AB
-
The Weir Group PLC
-
Komatsu Ltd.
-
Metso Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2026: FLSmidth nahm eine halbmobile Brechstation mit einer Kapazität von 11.500 Tonnen pro Stunde in der Mine S11D in Betrieb, um den Grubenfortschritt zu unterstützen und die Materialhandhabungs- und Brechkapazität der Mine zu verbessern.
- Januar 2026: Sandvik erhielt einen Auftrag von Vale Base Metals über 16 AutoMine-fähige Übertageborgeräte mit geplanten Lieferungen bis 2027. Der Auftrag unterstützt die Bemühungen von Vale Base Metals, Automatisierungsfähigkeiten zu verbessern und die betriebliche Effizienz im Tagebau zu steigern.
- Oktober 2025: Metso stellte auf der Exposibram sein Lebenszyklusdienstleistungsmodell vor, das Bergbauunternehmen ermöglicht, das Management von Leistungszielen an den Originalausrüstungshersteller auszulagern. Das Modell unterstützt einen stärker integrierten Serviceansatz, indem Metso die Verantwortung für die Erfüllung vereinbarter betrieblicher Leistungsziele über den gesamten Anlagenlebenszyklus übernimmt.


Berichtsumfang des brasilianischen Marktes für Mineralaufbereitungsanlagen
Der brasilianische Markt für Mineralaufbereitungsanlagen wird nach Mineralbergbausektor, Anlagentyp, Bergbaumethode, Automatisierungsgrad und Region analysiert.
Nach Mineralbergbausektor ist der Markt segmentiert in Bauxit, Eisen, Lithium, Nickel, Kupfer und Sonstige. Nach Anlagentyp ist der Markt segmentiert in Brecher, Aufgabegeräte, Förderbänder, Mahlwerke, Siebausrüstung, Flotationszellen, Magnet- und Schwerkraftabscheider, Tailings-Management, Bohr- und Brechgeräte sowie Sonstige. Nach Bergbaumethode ist der Markt segmentiert in Tagebau und Untertagebau. Nach Automatisierungsgrad ist der Markt segmentiert in Manuell, Halbautomatisch und Vollautomatisch. Nach Region ist der Markt segmentiert in Nordbrasilien, Nordostbrasilien, Südostbrasilien, Südbrasilien und Zentralwestbrasilien. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Bauxit |
| Eisen |
| Lithium |
| Nickel |
| Kupfer |
| Sonstige |
| Brecher |
| Aufgabegeräte |
| Förderbänder |
| Mahlwerke |
| Siebung und Klassierung |
| Flotationszellen |
| Magnet- und Schwerkraftseparatoren |
| Tailings-Managementsysteme |
| Bohrgeräte und Brecher |
| Sonstige |
| Tagebau |
| Untertagebau |
| Manuell |
| Halbautomatisch |
| Vollautomatisch |
| Nord |
| Nordost |
| Südost |
| Süd |
| Mittlerer Westen |
| Nach Mineralbergbausektor | Bauxit |
| Eisen | |
| Lithium | |
| Nickel | |
| Kupfer | |
| Sonstige | |
| Nach Anlagentyp | Brecher |
| Aufgabegeräte | |
| Förderbänder | |
| Mahlwerke | |
| Siebung und Klassierung | |
| Flotationszellen | |
| Magnet- und Schwerkraftseparatoren | |
| Tailings-Managementsysteme | |
| Bohrgeräte und Brecher | |
| Sonstige | |
| Nach Bergbaumethode | Tagebau |
| Untertagebau | |
| Nach Automatisierungsgrad | Manuell |
| Halbautomatisch | |
| Vollautomatisch | |
| Nach Region | Nord |
| Nordost | |
| Südost | |
| Süd | |
| Mittlerer Westen |


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der brasilianische Markt für Mineralaufbereitungsanlagen sein?
Der brasilianische Markt für Mineralaufbereitungsanlagen wurde im Jahr 2025 auf 480,32 Millionen USD geschätzt und wird voraussichtlich von 515,29 Millionen USD im Jahr 2026 auf 732,22 Millionen USD bis 2031 wachsen, mit einem CAGR von 7,28 % von 2026 bis 2031.
Wie lautet die prognostizierte CAGR für die Anlagennachfrage zwischen 2026 und 2031?
Der Markt soll im Betrachtungszeitraum mit einer CAGR von 7,28 % wachsen.
Welches Mineralsegment dominiert die Gerätekäufe im Jahr 2025?
Eisenerz führt mit einem Marktanteil von 45,19 % im Jahr 2025.
Welcher Anlagentyp wächst am schnellsten?
Flotationszellen verzeichnen das höchste Wachstum mit einer CAGR von 9,01 % bis 2031.
Seite zuletzt aktualisiert am:



