
Marktgröße und Marktanteil für Beauty-Kamera-Apps
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 7.5 Milliarden US-Dollar |
| Marktgröße (2031) | 14.23 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
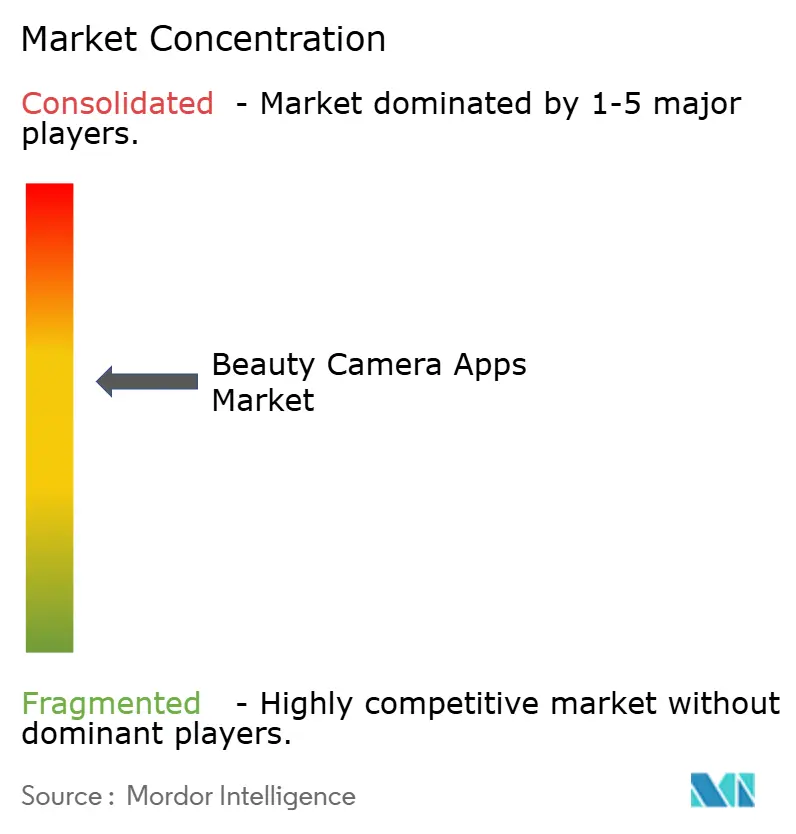
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Beauty-Kamera-Apps durch Mordor Intelligence
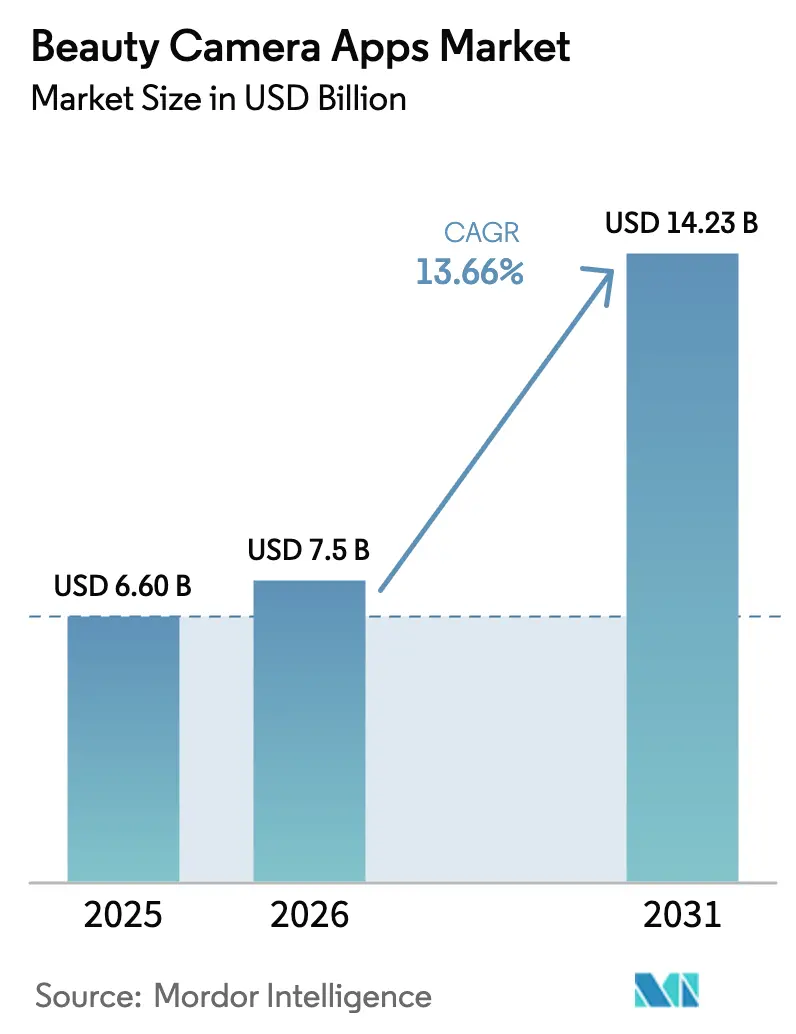
Die Marktgröße für Beauty-Kamera-Apps wird im Jahr 2026 auf USD 7,5 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 6,6 Milliarden, mit Projektionen für 2031, die USD 14,23 Milliarden zeigen, mit einer Wachstumsrate von 13,66 % CAGR über den Zeitraum 2026–2031. Der Einsatz von Edge-KI, die virale Dynamik kurzformatiger Videoplattformen und eine wachsende Creator Economy stützen diese zweistellige Wachstumskurve. OEM-Vorinstallationsvereinbarungen, wie beispielsweise jene mit Meitu-Apps auf Samsung Galaxy- und vivo-Geräten, senken die Nutzerakquisitionskosten und stärken die Markenbindung. Die Asien-Pazifik-Region bleibt die Wachstumslokomotive, gestützt durch Chinas ausgereiftes Beauty-Tech-Ökosystem, während datenschutzkonforme Monetarisierungsmodelle in Nordamerika und Europa an Bedeutung gewinnen, da die Einhaltung der DSGVO und des CPRA unumgänglich wird.
Wichtigste Erkenntnisse des Berichts
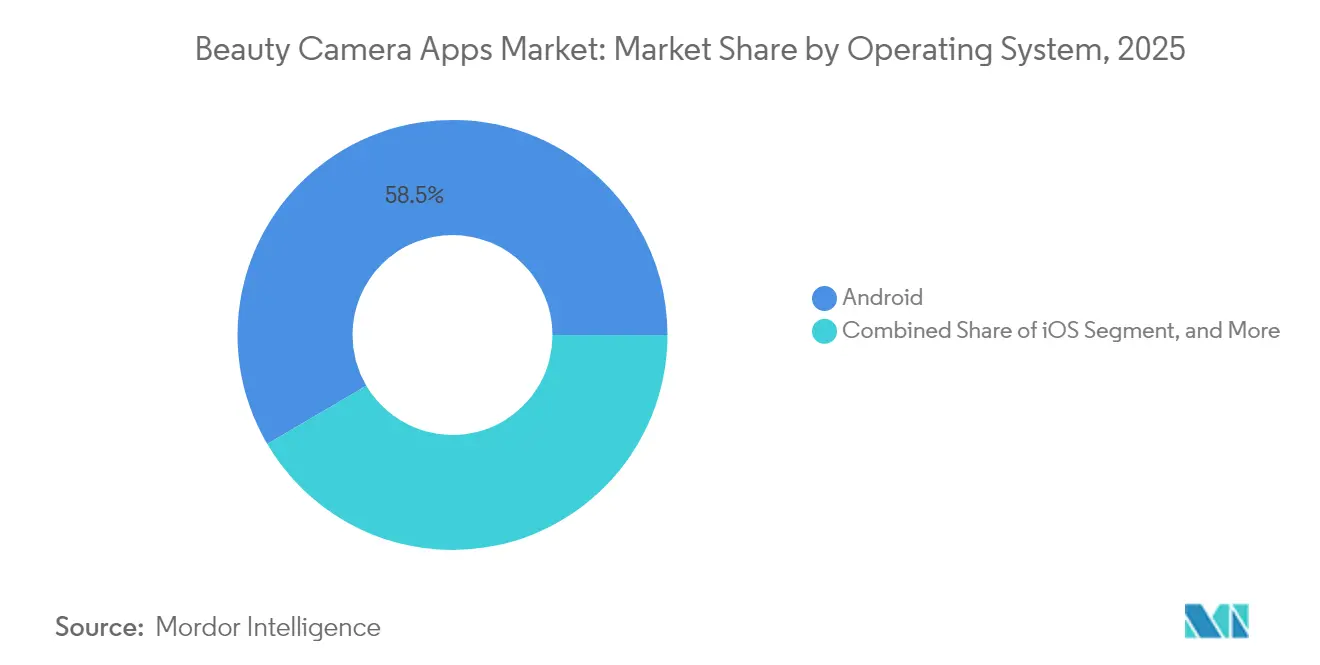
- Nach Betriebssystem hielt Android im Jahr 2025 einen Marktanteil von 58,47 % am Markt für Beauty-Kamera-Apps, während die iOS-Akzeptanz bis 2031 voraussichtlich mit einer CAGR von 14,72 % steigen wird.
- Nach Gerät beherrschten Smartphones und Tablets im Jahr 2025 einen Anteil von 61,58 % an der Marktgröße für Beauty-Kamera-Apps; PC-basierte Lösungen werden bis 2031 voraussichtlich mit einer CAGR von 14,08 % wachsen.
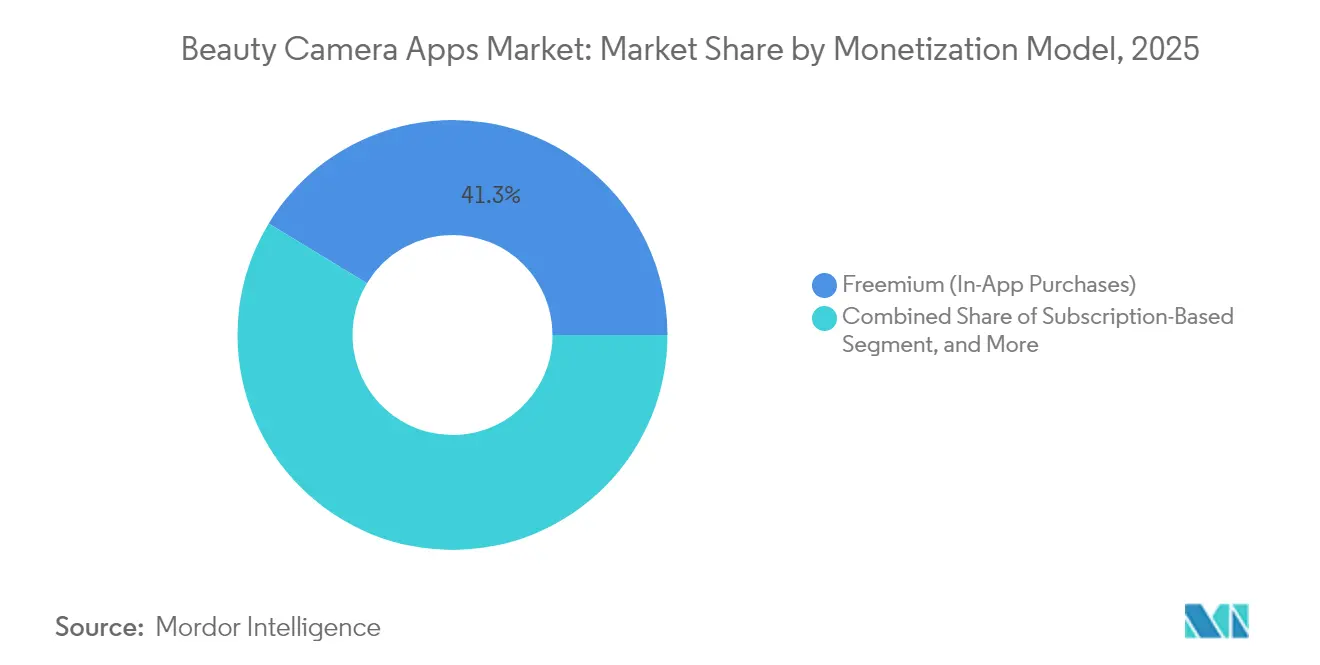
- Nach Monetarisierungsmodell vereinnahmten Freemium-In-App-Käufe im Jahr 2025 einen Umsatzanteil von 41,32 %, während Abonnements mit einer CAGR von 13,96 % bis 2031 die schnellste Expansion verzeichneten.
- Nach Anwendungsfall führte die Foto-Verschönerung im Jahr 2025 mit einem Marktanteil von 28,12 % bei Beauty-Kamera-Apps, während die Video-Verschönerung mit einer CAGR von 15,06 % bis 2031 voranschreitet.
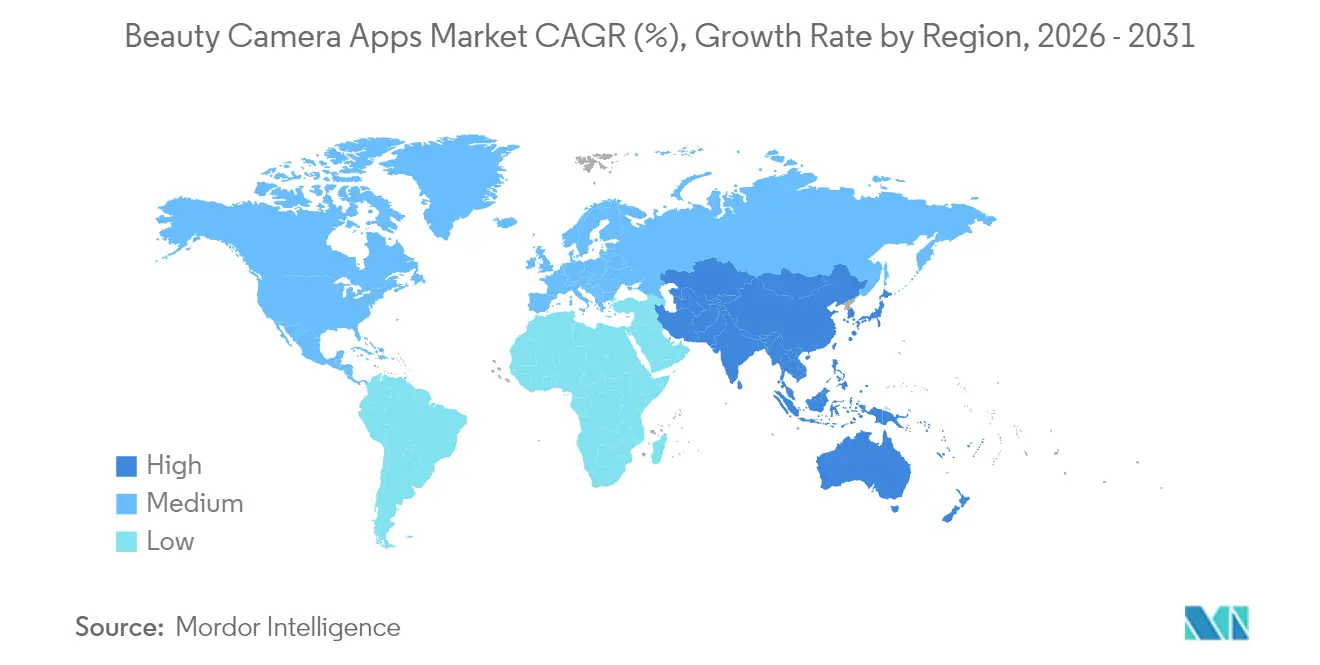
- Nach Geografie hielt die Asien-Pazifik-Region im Jahr 2025 einen Umsatzanteil von 31,34 % und wird voraussichtlich eine CAGR von 15,22 % verzeichnen, womit sie alle anderen Regionen übertrifft.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Kostengünstige hochauflösende Mobilkameras | +2.8% | Global (Schwellenmärkte führend) | Mittelfristig (2–4 Jahre) |
| Virale Social-Media-„Glow-Up”-Challenges | +2.1% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| OEM- Vorinstallationspartnerschaften | +3.2% | Kernmarkt Asien-Pazifik, globale Ausbreitung | Langfristig (≥ 4 Jahre) |
| Edge-KI für Echtzeit-Verschönerung | +3.7% | Entwickelte Märkte zuerst | Mittelfristig (2–4 Jahre) |
| Wachsender Monetarisierungsbedarf der Creator Economy | +2.4% | Nordamerika und Asien-Pazifik, globale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von 5G-videozentrierten Nutzungsmustern | +2.9% | Entwickelte Märkte zunächst, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Edge-KI ermöglicht Echtzeit-Verschönerung
Edge-Verarbeitung ermöglicht das Rendern von Filtern in unter 50 ms, wodurch Latenzen und Datenschutzrisiken im Zusammenhang mit Cloud-Uploads entfallen. Tencents RTC-SDK und BytePlus-Bibliotheken unterstützen nun dynamische Hautglättung, Nasenkorrektur und Lichtkorrektur auf dem Gerät selbst, dank neuronaler Verarbeitungseinheiten in Flaggschiff-Chips[1]Tencent Cloud Dokumentation, „Echtzeit-Kommunikations-SDK”, tencentcloud.com. Marken können neue Effektbibliotheken ohne Serverlast iterieren, die Akkulaufzeit schonen und gleichzeitig Premium-Abonnementstufen erschließen, die auf KI-gestützten Bearbeitungen basieren.
OEM-Vorinstallationspartnerschaften
Die standardmäßige Platzierung von Meitu auf Samsung Galaxy- und vivo-Geräten bringt die App bei der Aktivierung vor Millionen von Nutzern, wodurch die Amortisationszeiten für Forschung und Entwicklung sowie Marketing verkürzt werden.[2]Samsung Newsroom, „Galaxy Camera Partnerships”, samsung.com Die vivo-Integration von SenseTime zeigt, wie Echtzeit-KI-Verschönerung mittlerweile eine Grundfunktionalität ist, insbesondere in asiatischen Märkten, wo eine „kamerabereite” Ästhetik kulturell normiert ist. OEM-Bündel garantieren zudem Optimierungen auf Hardwareebene und gewährleisten flüssige AR-Filter mit 60 fps.
Wachsender Monetarisierungsbedarf der Creator Economy
Da die Creator Economy weiter wächst, steigt die Nachfrage nach flexiblen Bearbeitungssuiten, die dabei helfen, die Markenkonsistenz über mehrere Plattformen hinweg zu wahren. Tezzas Abonnementmodell, das exklusive Voreinstellungen bietet, die auf individuelle Nutzerbedürfnisse zugeschnitten sind, unterstreicht die Bereitschaft der Nutzer, in Werkzeuge zu investieren, die es ihnen ermöglichen, einzigartige und professionelle visuelle Ästhetik zu erzielen. Ebenso integriert Perfect Corps YouCam Video Beauty-Filter mit fortschrittlichen kinematografischen Farbkorrekturkapazitäten, sodass Influencer qualitativ hochwertige, visuell ansprechende Reels erstellen können, ohne auf traditionelle Desktop-Software angewiesen zu sein.
Virale Social-Media-„Glow-Up”-Challenges
Mit 2,3 Milliarden Aufrufen hat der TikTok-Hashtag #GlowUp passive Zuschauer dazu ermutigt, durch die Nutzung derselben Filter, die diese Trends antreiben, zu aktiven Inhaltserstellern zu werden.[3]TikTok Trends, „Viral Challenge Analytics”, tiktok.com Ebenso hat Snaps offenes Lens-Ökosystem die Erstellung von 250.000 nutzergenerierten AR-Filtern ermöglicht, die zu täglichen Engagement-Raten von über 75 % beigetragen haben. Diese weitverbreitete Akzeptanz unterstreicht die zentrale Rolle nutzergenerierter Inhalte bei der Förderung organischen Wachstums, der Reduzierung der Abhängigkeit von bezahlten Akquisitionen und der Erleichterung der Ausweitung globaler Nutzerbasen.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Datenschutzvorschriften (DSGVO, CPRA) | −1.8% | Europa, Kalifornien | Mittelfristig (2–4 Jahre) |
| Deepfake- und Körperbild-Gegenreaktion | −1.2% | Global (entwickelte Märkte) | Kurzfristig (≤ 2 Jahre) |
| Kannibalisierung durch integrierte Bearbeitungswerkzeuge auf Betriebssystemebene | -2.1% | Global, beschleunigt im iOS-Ökosystem | Langfristig (≥ 4 Jahre) |
| Monetarisierungssättigung / Abonnementmüdigkeit | -1.6% | Hauptsächlich entwickelte Märkte, Ausbreitung in Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Deepfake- und Körperbild-Gegenreaktion
In der Fachzeitschrift Journal of Behavioral Addictions veröffentlichte Forschungsergebnisse heben einen Zusammenhang zwischen intensiver Nutzung sozialer Medien und zunehmendem Körperdysmorphismus bei Personen zwischen 13 und 25 Jahren hervor. Die Studie betont, dass eine übermäßige Abhängigkeit von Verschönerungswerkzeugen die Selbstwahrnehmung verzerren kann, was zu negativen psychologischen Auswirkungen führt, insbesondere bei jüngeren Nutzern. Als Reaktion darauf hat Instagram seine „Schönheitsoperation”-Filter entfernt, und TikTok hat begonnen, veränderte Clips zu kennzeichnen, um extreme Bearbeitungen einzuschränken. Um das Vertrauen der Nutzer zu erhalten und regulatorischer Kontrolle zu entgehen, werden Entwickler aufgefordert, auf „Authentizitäts”-Einstellungen umzusteigen und freiwillige Obergrenzen für die Verzerrungsintensität einzuführen.
Monetarisierungssättigung und Abonnementmüdigkeit
US-Verbraucher halten im Durchschnitt 3,2 kostenpflichtige App-Abonnements, was Beauty-Apps in einen heftigen Wettbewerb um Wallet-Anteile mit Unterhaltungs- und Produktivitätsabonnements treibt. Daten der Harvard Business Review zeigen, dass Abonnementnutzer 4,7-mal häufiger interagieren als Freemium-Nutzer, doch die Abwanderungsrate steigt, wenn der inkrementelle Mehrwert nachlässt. Gebündelte Dienste, Cloud-Speicher und KI-Berater entstehen als Gegenmittel zur Müdigkeit, erfordern jedoch kontinuierliche Feature-Lieferzyklen, was kleinere Entwickler unter Druck setzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betriebssystem:
iOS erzielt den höchsten durchschnittlichen Umsatz pro NutzerAngetrieben durch Apples Neural Engine, die beeindruckende 600 Milliarden Operationen pro Sekunde verarbeitet, wird der Markt für Beauty-Kamera-Apps für iOS-Nutzer bis 2031 voraussichtlich mit einer robusten CAGR von 14,72 % expandieren. Während Android mit 58,47 % einen dominanten Anteil in verkauften Einheiten hält, trägt die höhere Kaufkraft der iOS-Nutzer zu einem Anstieg des durchschnittlichen Umsatzes pro Nutzer bei und gleicht die Marktdynamik aus. Entwickler nutzen Metal-APIs, die Echtzeit-4K-Video-Verschönerung ermöglichen und Möglichkeiten für abonnementbasierte Umsatzmodelle bieten.
Andererseits ermöglicht Androids offene Architektur tiefere Sensorintegrationen und unterstützt experimentelle AR-Überlagerungen. Diese Flexibilität führt jedoch zu höheren Qualitätssicherungskosten aufgrund der Hardware-Fragmentierung. Darüber hinaus reduzieren Googles native Portrait-Verbesserungen die Differenzierung von Drittanbieteranwendungen und fördern Android-fokussierte Apps, gemeinschaftsgetriebene Filter-Marktplätze als alternative Strategie zu erkunden.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Gerät:
PC-Akzeptanz steigt mit hybriden ArbeitsabläufenAngetrieben durch die Anforderungen von Livestreaming, Videokonferenzen und professioneller Nachbearbeitung verzeichnen Desktop-Installationen eine robuste CAGR von 14,08 %. Obwohl der Marktanteil von Beauty-Kamera-Apps auf PCs noch bescheiden ist, tendieren Ersteller zunehmend zu größeren Bildschirmen für detaillierte Farbkorrektur und Massenexporte. Beispielsweise integriert das OBS Studio-Plugin Hauttonfarbkorrektur in Echtzeit-Streams und verdeutlicht damit die wachsenden plattformübergreifenden Kooperationen. Diese Kooperationen ermutigen Anbieter, mobile Aufnahmen mit cloudverarbeiteten Desktop-Bearbeitungen abzugleichen und nahtlose Arbeitsabläufe zu ermöglichen.
Da Remote-Arbeit weiterhin anhält, unterstreicht der Einsatz von „virtuellem Make-up” in Zoom-Meetings seine zunehmende Relevanz und erweitert die Zielgruppe auf Fachkräfte und andere Nutzer über Social-Media-Enthusiasten hinaus.
Nach Monetarisierungsmodell:
Abonnements überholen FreemiumIm Jahr 2025 beherrschen Freemium-Modelle mit In-App-Käufen einen Marktanteil von 41,32 % und nutzen den Reiz von „kostenlosen” Downloads, während sie durch Premium-Filterpakete und erweiterte Funktionen Umsätze generieren. Dennoch befinden sich abonnementbasierte Modelle auf einem rasanten Aufstieg mit einer CAGR von 13,96 %, da Entwickler auf stabile Einnahmen und verbesserte Kundenzeitwerte setzen. Perfect Corps YouCam Perfect ist ein Paradebeispiel: Die Abonnementeinnahmen stiegen von 45 % im Jahr 2022 auf 68 % im Jahr 2024 und unterstreichen diesen branchenweiten Wandel. Inzwischen kämpfen werbefinanzierte Modelle mit iOS-Datenschutzänderungen, die gezieltes Werben erschweren, und einmalig kostenpflichtige Apps haben Mühe, mit ihren funktionsreichen Freemium-Konkurrenten zu konkurrieren.
Das Abonnementmodell gedeiht, indem es laufende KI-Verbesserungen und regelmäßige Inhaltsaktualisierungen finanziert und die Nutzer bindet. Erkenntnisse aus der Verhaltensökonomie zeigen, dass Abonnenten Apps 4,7-mal häufiger nutzen als ihre Freemium-Pendants und so einen Kreislauf erhöhter Interaktion und Loyalität fördern. Da Verbraucher jedoch zunehmend vor wiederkehrenden Gebühren zurückschrecken, entsteht ein als „Abonnementmüdigkeit” bezeichnetes Phänomen. Dieser Trend zwingt Entwickler dazu, unbestreitbaren Mehrwert zu demonstrieren, oft durch exklusive Inhalte und Premium-Funktionen, um die laufenden Kosten zu rechtfertigen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendungsfall:
Video-Verschönerung gewinnt an FahrtIm Jahr 2025 hält die Foto-Verschönerung einen dominanten Marktanteil von 28,12 % und unterstreicht damit ihre grundlegende Rolle in der Landschaft der Beauty-Kamera-Apps. Gleichzeitig befindet sich die Video-Verschönerung mit einer CAGR von 15,06 % auf einem rasanten Aufstieg. Dieser Anstieg ist weitgehend auf den Einfluss von TikTok auf Inhaltsproduktionstrends und den Vorstoß der Creator Economy für hochwertige Videoinhalte zurückzuführen. Bemerkenswert ist, dass die Echtzeit-Videoverarbeitung einen weitaus höheren Rechenaufwand erfordert als ihr statisches Foto-Pendant, was einen lukrativen Weg für Entwickler darstellt, die in der Lage sind, Algorithmen an die Einschränkungen mobiler Hardware anzupassen.
Da sich die Fähigkeiten der erweiterten Realität (AR) auf Smartphones weiterentwickeln, etablieren sich AR-Filter und Sticker als bedeutende Wachstumsmöglichkeit. Snaps Lens Studio hat über 250.000 gemeinschaftsgetriebene AR-Erlebnisse hervorgebracht, und ByteDances Effect House erweitert das wachsende Filter-Repertoire von TikTok. Funktionen mit integrierter Social-Sharing-Option haben sich von einzigartigen Verkaufsargumenten zu wesentlichen Erwartungen gewandelt, wobei Nutzer nun mühelos plattformübergreifendes Teilen erwarten. Darüber hinaus tendieren Inhaltsersteller zu professionellen Bearbeitungswerkzeugen und suchen nach erweiterten Funktionen wie Farbkorrektur und Lichtanpassungen, die einst dem Desktop-Software-Bereich vorbehalten waren.
Geografische Analyse
APAC-Markt für Beauty-Kamera-Apps
Die Region Asien-Pazifik erzielte im Jahr 2025 einen Umsatzanteil von 31,34 % und wird voraussichtlich bis 2031 mit einer Rate von 15,22 % wachsen, was die kulturelle Akzeptanz virtueller Verschönerung und die Vielzahl lokaler Innovatoren wie Meitu und Snow widerspiegelt. Chinas 5G-Infrastruktur und Super-App-Ökosysteme beschleunigen die AR-Akzeptanz, während Indiens sinkende Smartphone-Durchschnittsverkaufspreise die Reichweite unter Generation-Z-Nutzern erweitern, die die Verbreitung von Filtern vorantreiben.
Nordamerika-Markt für Beauty-Kamera-Apps
Nordamerika verzeichnet hohe durchschnittliche Umsätze pro Nutzer, jedoch ein langsameres Nutzerwachstum; datenschutzkonforme, geräteinterne Verarbeitung und die Einhaltung des CPRA prägen die Produkt-Roadmaps. Partnerschaften mit Kosmetikhändlern – wie Ultas AR-Shopping-Objektiv über Snap – verbinden Beauty-Commerce und soziales Engagement und erschließen zusätzliche Einnahmequellen jenseits von Werbung.
Europa-Markt für Beauty-Kamera-Apps
Die DSGVO-Aufsicht in Europa schränkt die Speicherung biometrischer Daten ein, doch wohlhabende Nutzer in Deutschland und den nordischen Ländern abonnieren Premium-Pakete, die Datensparsamkeit versprechen. Die Anpassung an unterschiedliche Hauttöne und eine mehrsprachige Benutzeroberfläche steigern die Akzeptanz in Frankreich, Italien und Spanien, obwohl der Anteil der Region am Markt für Beauty-Kamera-Apps hinter der Region Asien-Pazifik zurückbleibt, bedingt durch strengere Richtlinien zur Anzeigenaussteuerung.

Regulatorisches Umfeld
Beauty-Kamera-Apps befinden sich zunehmend im Schnittpunkt von Datenschutz, biometrischer Verarbeitung und Transparenzregeln für KI. In Europa prägen die Vorgaben der DSGVO zu biometrischen Merkmalen und Datenminimierung Produktentscheidungen wie die Verarbeitung auf dem Gerät und die reduzierte Speicherung von Gesichtsvorlagen. Der EU AI Act bringt neue Verpflichtungen für manipulierte oder KI-generierte Inhalte mit sich, einschließlich Offenlegungspflichten nach Artikel 50, der ab dem 2. August 2026 gilt. Diese Vorschriften erhöhen die Compliance-Anforderungen für Echtzeit-Beautification, Gesichtsformung und synthetische Medienfunktionen, die als manipulierte Inhalte gelten können.
In den Vereinigten Staaten erhöht die Datenschutz-Compliance in Kalifornien gemäß CCPA/CPRA sowie bundesstaatlich unterschiedliche Verbraucherdatenschutzgesetze die betriebliche Komplexität. Der Illinois BIPA bleibt ein bedeutender Durchsetzungshebel für gesichtsbezogene Datenpraktiken, verstärkt durch berichtete Vergleichsaktivitäten im Zusammenhang mit der biometrischen Erfassung ohne angemessene Einwilligung. Die parallele politische Aufmerksamkeit für nicht-einvernehmliche Bildaufnahmen und Persönlichkeitsrechte, einschließlich des TAKE IT DOWN Act und vorgeschlagener Bundesansätze wie des NO FAKES Act, verschärft die Anforderungen an die Inhaltssteuerung für Apps, die Gesichtsveränderungen, Teilen und Reposting-Workflows ermöglichen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Beauty-Kamera-Apps beginnt mit der Kernalgorithmus- und Content-Infrastruktur, einschließlich proprietärer KI/AR-Modelle, Effektbibliotheken und SDKs, die von Plattformen wie Perfect Corp. (YouCam), Meitu, Lightricks (Facetune) und Snap (Lens-Ökosystem) besessen oder vertrieben werden. Vorgelagerte Inputs umfassen Smartphone-Kamerahardware-Fähigkeiten (Sensoren, NPUs/GPUs), betriebssystemseitige APIs und Creator-Toolchains, die Aufnahme-, Rendering- und Exportleistung unterstützen, insbesondere für Video-Beautification und AR-Overlays.
Zu den mittleren Aktivitäten gehören Datenoperationen und Modelliteration (Trainingspipelines, QA über Gerätefragmentierung hinweg und Leistungsoptimierung für latenzarmes On-Device-Rendering) sowie der Vertrieb über App-Stores und OEM-Vorinstallationsvereinbarungen, die Akquisitionskosten senken. Die nachgelagerte Monetarisierung nutzt Freemium-In-App-Käufe, Verbraucherabonnements sowie Enterprise-SaaS- oder White-Label-Bereitstellungen, die virtuelle Anprobe und Beauty-Effekte in Einzelhändler- und Markenerlebnisse einbetten. Dies erweitert die Kette über Verbraucher hinaus auf Kosmetikmarken, E-Commerce-Plattformen und Creator-Ökosysteme, die eine konsistente plattformübergreifende Ausgabe benötigen.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert. Perfect Corp bietet B2B-White-Label-Module an, die virtuelle Anprobe in die E-Commerce-Portale von L'Oréal und Estée Lauder einbetten, und diversifiziert so die Einnahmen über direkt an Verbraucher gerichtete Apps hinaus. Meitu nutzt chinesische Social-Commerce-Verbindungen zur Monetarisierung über Influencer-Storefronts, was 2024 zu einem Umsatz von USD 892 Millionen mit einem Jahreswachstum von 23,6 % führte.
Snap Inc. positioniert Snapchat als AR-Plattform und fördert die Nutzerbindung durch gamifizierte Linsen und ein Creator-Umsatzbeteiligungsmodell, das beliebte Filter-Designer belohnt. ByteDances CapCut verbindet Videobearbeitung und Verschönerung und spiegelt die Nutzerpräferenz für All-in-one-Arbeitsabläufe wider. Adobes Lightroom Mobile integriert KI-gestützte Hautglättung, um seine professionelle Nutzerbasis gegen mobile Erstanbieter zu verteidigen.
Aufstrebende Disruptoren wie Lightricks (Facetune), Camera360 und LINE Camera verfolgen Nischenstrategien in den Bereichen Männerpflege, Optimierung bei schlechten Lichtverhältnissen bzw. Beauty-Filter für Videoanrufe. Inzwischen adressieren blockchainbasierte Authentizitäts-Tags von Reface Bedenken hinsichtlich Deepfakes. Die frühe Einhaltung sich weiterentwickelnder Datenschutznormen wird zu einem entscheidenden Differenzierungsmerkmal.
Marktführer im Bereich Beauty-Kamera-Apps
Perfect Corp.
Meitu Inc.
Snap Inc.
Lightricks Ltd.
CyberLink Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Beauty-Kamera-Apps-Markt
- Perfect Corp. (YouCam Makeup)
- Meitu Inc.
- Lightricks Ltd. (Facetune)
- Snap Inc. (Snapchat Camera)
- Picsart Inc.
- Prisma Labs Inc. (Lensa)
- InShot Inc.
- TikTok Pte. Ltd. (CapCut)
- Adobe Inc. (Lightroom Mobile)
- FaceApp Technology Ltd.
- Reface Technologies Inc.
- PinGuo Inc. (Camera360)
- Ufoto Ltd. (Sweet Selfie)
- LINE Corp. (LINE Camera)
- BeautyPlus Studio (Meitu)
- CyberLink Corp. (YouCam Perfect)

Marktchancen und Zukunftsaussichten
Eine wesentliche Chance ist die compliance-getriebene Produktdifferenzierung, da Offenlegungs-, Einwilligungs- und Datenminimierungsanforderungen zunehmend in die Produkt-Roadmaps einfließen. Die ab dem 2. August 2026 geltenden Offenlegungspflichten nach Artikel 50 des EU AI Act sowie der Druck durch DSGVO und CPRA schaffen Raum für On-Device-Beautification, transparente Kennzeichnung veränderter Medien und datenschutzfreundliche Personalisierung, die eine dauerhafte Speicherung von Gesichtsvorlagen vermeidet. Apps, die diese Kontrollen umsetzen, ohne die Rendering-Leistung unter 50 ms zu beeinträchtigen, können sowohl mit Vertrauen als auch mit visueller Qualität konkurrieren.
Auch Enterprise-SaaS- und eingebettete Commerce-Flows bleiben ein Expansionsfeld, unterstützt durch bestehende kommerzielle Aktivitäten von Anbietern, die KI/AR-Module an Marken und Einzelhändler verkaufen. Perfect Corp meldete für 2024 einen Umsatz von 60,2 Millionen USD, wobei der Abonnementumsatz für KI- und AR-Technologie im zweiten Quartal 2025 auf 14,9 Millionen USD stieg (Wachstum von 15,6 %), was auf eine anhaltende Zahlungsbereitschaft für gebündelte Funktionen über Verbraucher-Apps hinaus hinweist. Auf der Verbraucherseite zeigt die abonnementorientierte Monetarisierung weiterhin Zugkraft bei umfangreichen Zahlerbasen, wobei Lightricks über 6,6 Millionen monatlich zahlende Nutzer meldet und sich im Februar 2026 umstrukturiert, um das KI-Premium-Wachstum zu beschleunigen. Dies unterstützt Chancen für höherwertige Stufen, die an generative KI-Erstellung, Creator-Workflow-Tools und videobasierte Beautification im Einklang mit der Produktion von Kurzform-Inhalten gebunden sind.
Recent Industry Developments in Beauty-Kamera-Apps-Markt
- Juni 2026: Snap Inc. stellte auf der Augmented World Expo 2026 die SPECS-Augmented-Reality-Brille vor. Der Launch erweitert die Beauty-Capture-Fähigkeiten durch die Integration von AR-Hardware mit Software-Workflows und ermöglicht eigenständige Beauty-Aufnahme und -Bearbeitung in mobilen Wearables.
- Mai 2026: Perfect Corp. meldete ungeprüfte Ergebnisse für FQ1/FY2025-2025 (drei Monate und volles Geschäftsjahr zum 31. Dezember 2025). Das Update liefert Signale zur Liquidität und strategischen Ausrichtung einer bedeutenden Beauty-Capture-Plattform.
- Mai 2026: Meitu Inc. meldete für das erste Quartal 2026 weltweit 17,9 Millionen zahlende Abonnenten (im Jahresvergleich +30,2 %). Das Abonnentenwachstum unterstützt Monetarisierungs- und Engagement-Kennzahlen für Creator-Ökosysteme in Beauty-Apps.


Beauty-Kamera-Apps-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik bezeichnet der Markt für Beauty-Kamera-Apps mobile und Desktop-Anwendungen, die Beauty-Enhancement-Funktionen auf Fotos oder Videos anwenden, einschließlich Gesichtsretusche, Make-up-Looks und AR-Effekten. Der Marktwert wird als Umsatz gemessen, der aus der App-Monetarisierung erzielt wird.
Umfangsausschlüsse: Wir schließen allgemeine Kamera-Apps aus, bei denen Beauty-Funktionen keinen Kernnutzungsfall darstellen, und wir schließen ebenfalls den Verkauf von Smartphone-Kamerahardware aus.
Übersicht der Segmentierung
- Nach Betriebssystem
- Android
- iOS
- Andere Betriebssysteme
- Nach Gerät
- Smartphone / Tablet
- PC
- Nach Monetarisierungsmodell
- Freemium (In-App-Käufe)
- Abonnementbasiert
- Werbefinanziert
- Einmaliger Kauf
- Nach Anwendungsfall
- Foto-Verschönerung
- Video-Verschönerung
- AR-Filter und Sticker
- Social-Sharing-integriert
- Professionelle Bearbeitung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Ägypten
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um Marktgrenzen festzulegen, das Verhalten von Nutzern und Creators zu prüfen und erste Annahmen zur Monetarisierung und Funktionsakzeptanz zu bilden. Wir bezogen uns auf öffentliche Quellen wie die Leitlinien der US Federal Trade Commission zu digitalen Werbepraktiken, DSGVO-Materialien von offiziellen EU-Portalen und OECD-Statistiken zur digitalen Wirtschaft, um Annahmen zu Datenschutz und Datennutzung fundiert zu halten.
Um Nachfrageindikatoren zu verankern, prüften wir zudem Quellen wie ITU-Konnektivitätsdaten, Indikatoren der Weltbank zur digitalen Akzeptanz und offene Publikationen von Mobilfunkverbänden zu Smartphone-Nutzung und Trends der App-Wirtschaft. Unternehmensberichte, Investorenpräsentationen, seriöse Presseberichterstattung und öffentliche App-Store-Beschreibungen wurden anschließend genutzt, um typische Umsatzhebel wie Abonnements, In-App-Käufe und werbefinanzierte Nutzung abzubilden. Bei Bedarf nutzten wir zugelassene kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Nachrichten sowie für Patentrecherchen im Zusammenhang mit AR, Gesichtsverfolgung und Bildverarbeitung. Diese Sekundärquellen sind nicht erschöpfend, und im gesamten Forschungsprozess wurden viele weitere Referenzen zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Befragungen
Die Primärarbeit konzentrierte sich auf Interviews und strukturierte Befragungen mit App-Publishern, Spezialisten für mobile Werbung und Monetarisierung, Beratern der Creator-Economy und Marketingpraktikern, die kostenpflichtige Programme zur Nutzergewinnung und -bindung betreiben. Da es sich um einen globalen Markt handelt, deckten wir Nachfragemuster in Asien-Pazifik, EMEA und Amerika ab, was half, Annahmen zur Nutzung von AR-Funktionen, zur Zahlungsbereitschaft für Premium-Filter und dazu, wie sich Datenschutzregeln auf Werbeerträge auswirken können, zu validieren.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 13 % | APAC: 47 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 36 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 51 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem wir den Umsatzpool der App-Wirtschaft nach Geografie rekonstruieren und ihn anschließend anhand von Penetrationsraten für Beauty-orientiertes Erstellungs- und Bearbeitungsverhalten über wichtige Betriebssysteme und Geräte hinweg eingrenzen. Wir bestätigen die Ergebnisse mithilfe selektiver Bottom-up-Näherungen, bei denen stichprobenartig erhobene Publisher-Umsätze, beobachtete Monetarisierungsmixe und Kanalprüfungen zu typischen Preispunkten genutzt werden, um Gesamtwerte zu validieren und Ausreißer anzupassen.
Modellinputs umfassen beispielsweise Trends bei Smartphone- und Internetnutzern, den Anteil der Nutzer, die sich an der Erstellung von Kurzform-Videos beteiligen, die Akzeptanz von Abonnements für Premium-Effekte, die durchschnittliche Intensität von In-App-Käufen für Filter und Add-ons sowie Annahmen zur Werbemonetarisierung unter sich ändernden Datenschutzbestimmungen. Da das Wachstum sensibel auf Funktionszyklen reagiert, verfolgten wir außerdem das Tempo der AR-Filter-Aktualisierungen, die Akzeptanz der On-Device-Verarbeitung und regionale Unterschiede bei der Creator-getriebenen Nachfrage. Wenn eine unternehmensbezogene Umsatzaufteilung nicht offengelegt wird, werden Lücken durch die Anwendung von Peer-Group-Benchmarks für den Monetarisierungsmix sowie durch konservative, in Primärgesprächen validierte Akzeptanzverläufe geschlossen.
Für die Prognose stützten wir uns hauptsächlich auf Szenarioanalysen, da sich Regulierung, Plattformrichtlinien und Verbrauchergeschmack schnell ändern können. Die Szenarien wurden an Expertenmeinungen zur Richtung der Abonnementpreisgestaltung, zu Werbeertragstrends und zur erwarteten Einführung neuer Echtzeit-Beautification-Funktionen angelehnt und anschließend zu einem zentralen Fall für die endgültige Prognose zusammengeführt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung nutzt mehrere Prüfungen, damit die endgültigen Zahlen mit dem tatsächlichen Marktverhalten übereinstimmen. Wir vergleichen modellierte Ergebnisse mit unabhängigen Signalen wie der Richtung der Nutzung von Verbraucher-Apps, bekannten Monetarisierungsmustern für Freemium-Apps und erkennbaren Verschiebungen bei Datenschutz- und Werbe-Targeting-Regeln. Etwaige Auffälligkeiten werden vor der Freigabe überprüft.
Wenn eine große Abweichung auftritt, überprüfen wir die Annahmen erneut, führen Sensitivitätstests für die einflussreichsten Inputs erneut durch und kontaktieren bei Bedarf ausgewählte Experten erneut. Die Berichte werden jährlich aktualisiert, wobei zusätzliche Zwischenaktualisierungen durch wesentliche Ereignisse wie Richtlinienänderungen, Änderungen der Plattformregeln oder größere Monetarisierungsverschiebungen ausgelöst werden. Vor der Auslieferung erfolgt eine erneute Analystenprüfung, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktdimensionierung von Beauty-Kamera-Apps von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Beauty-Kamera-Apps können voneinander abweichen, auch wenn das Thema gleich erscheint, hauptsächlich weil jeder Publisher die Abgrenzung leicht unterschiedlich definiert und unterschiedliche Logiken zur Umsatzerfassung anwendet. Das Timing spielt ebenfalls eine Rolle, da sich die App-Monetarisierung durch Plattformrichtlinien-Updates und neue Funktionsveröffentlichungen schnell ändern kann.
Durch die Verfolgung von Preispunkten für Abonnements und In-App-Käufe, Annahmen zu werbefinanzierten Erträgen sowie Signalen zur regionalen Creator-Akzeptanz legt Mordor Intelligence den Marktumfang für 2026 so fest, dass nur Umsätze aus Beauty-orientierten Kamera- und Bearbeitungs-Apps einbezogen werden, anstatt breitere Fototools oder verwandte Influencer-Dienste zu bündeln. Unterschiede ergeben sich typischerweise daraus, ob AR-Filter nur innerhalb dieser Apps gezählt werden, wie Freemium-Umsätze annualisiert werden und ob die Prognose auf einem aggressiven Creator-Economy-Szenario oder einem konservativeren, datenschutzorientierten Szenario basiert.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 7,5 Mrd. USD (2026) | |
| Fachzeitschrift A | 4,47 Mrd. USD (2026) | Diese Schätzung scheint einen engeren Monetarisierungsansatz zu verwenden, der In-App-Käufe unterbewertet und eine geringere Nutzung von Premium-Funktionen annimmt, was den Umsatzpool in Märkten mit hoher AR-Nutzung verringern kann. |
| Branchenblog B | 4,32 Mrd. USD (2025) | Diese Zahl ist an einem früheren Basisjahr verankert und wendet möglicherweise vereinfachte Wachstumsfortschreibungen aus der Nutzung von Selfie-Apps an, ohne das Timing der Währung und die Verschiebung hin zu Abonnements, die sich in jüngsten App-Updates beschleunigt hat, vollständig zu normalisieren. |
Die Streuung in der Tabelle spiegelt hauptsächlich wider, was als monetarisierbare Beauty-Verbesserung gezählt wird, wie Freemium-Umsätze skaliert werden und in welchem Jahr die Annahmen zuletzt aktualisiert wurden. Unser Ansatz hält den Wert an wiederholbare Inputs wie Nutzerengagement-Signale, Monetarisierungsmix und regionale Akzeptanzprüfungen gebunden, was den Endbetrag leichter nachvollziehbar und erneut überprüfbar macht.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Beauty-Kamera-Apps im Jahr 2026?
Die Marktgröße für Beauty-Kamera-Apps erreichte im Jahr 2026 USD 7,5 Milliarden und wird bis 2031 voraussichtlich USD 14,23 Milliarden erreichen.
Welches Betriebssystem generiert für Entwickler die meisten Einnahmen?
iOS-Nutzer geben 3,2-mal mehr für In-App-Käufe aus als Android-Nutzer, obwohl Android eine größere Nutzerbasis aufweist.
Was treibt den Wandel hin zu Video-Verschönerungsfunktionen an?
Die von TikTok geprägte Nachfrage nach polierten kurzformatigen Clips sowie die 1.200 % höhere Teilbarkeit von Videos gegenüber statischen Bildern treiben eine CAGR von 15,06 % bei der Video-Verschönerung an.
Warum sind OEM-Vorinstallationsvereinbarungen wichtig?
Die Bündelung von Beauty-Apps auf Geräten wie Samsung Galaxy bietet sofortigen Nutzerzugang, senkt Marketingkosten und gewährleistet Optimierungen auf Hardwareebene für Echtzeit-Filter.
Wie wirken sich Datenschutzvorschriften auf das App-Design aus?
DSGVO und CPRA erlegen strenge Kontrollen für biometrische Daten auf und drängen Entwickler dazu, On-Device-Verarbeitung und transparente Datenpraktiken zu betonen, um Strafen zu vermeiden.
Wachsen Abonnements oder Freemium-Modelle schneller?
Abonnements wachsen mit einer CAGR von 13,96 %, da Entwickler planbare Einnahmen anstreben, jedoch müssen sie der Abonnementmüdigkeit mit kontinuierlichen Feature-Updates entgegenwirken.
Seite zuletzt aktualisiert am:



