
Marktgröße und Marktanteil für Backzutaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 20.55 Milliarden US-Dollar |
| Marktgröße (2031) | 29.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.42 % |
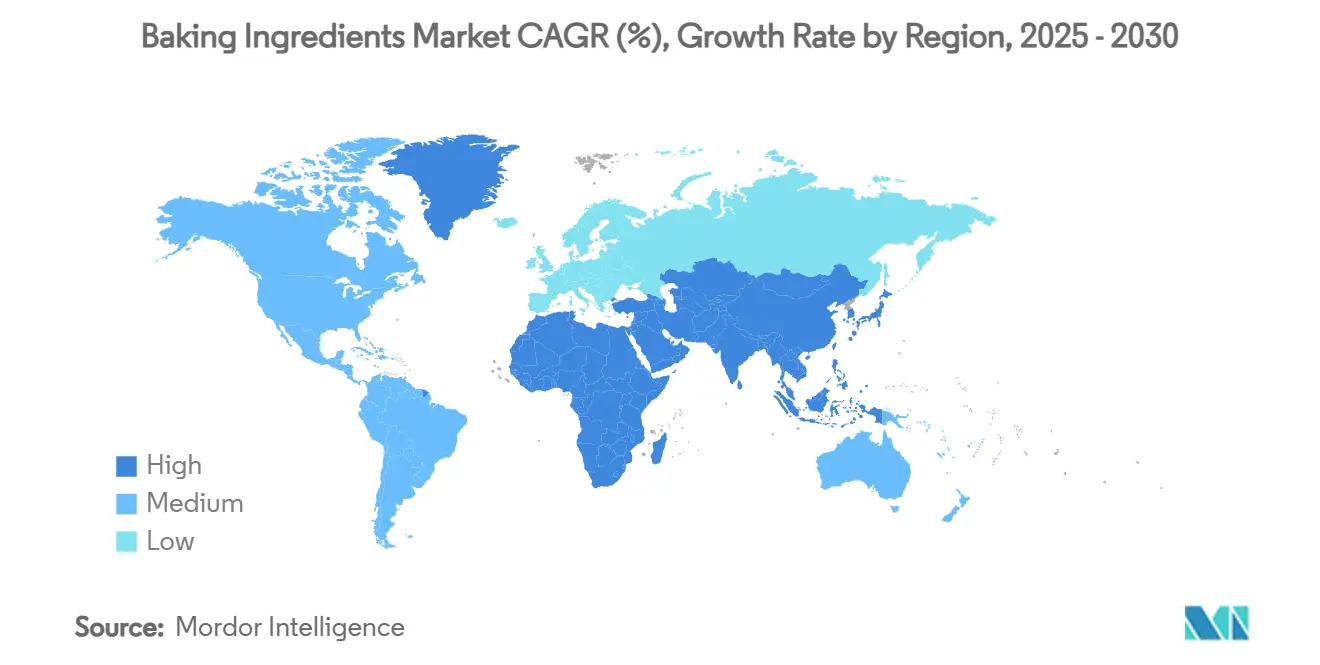
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
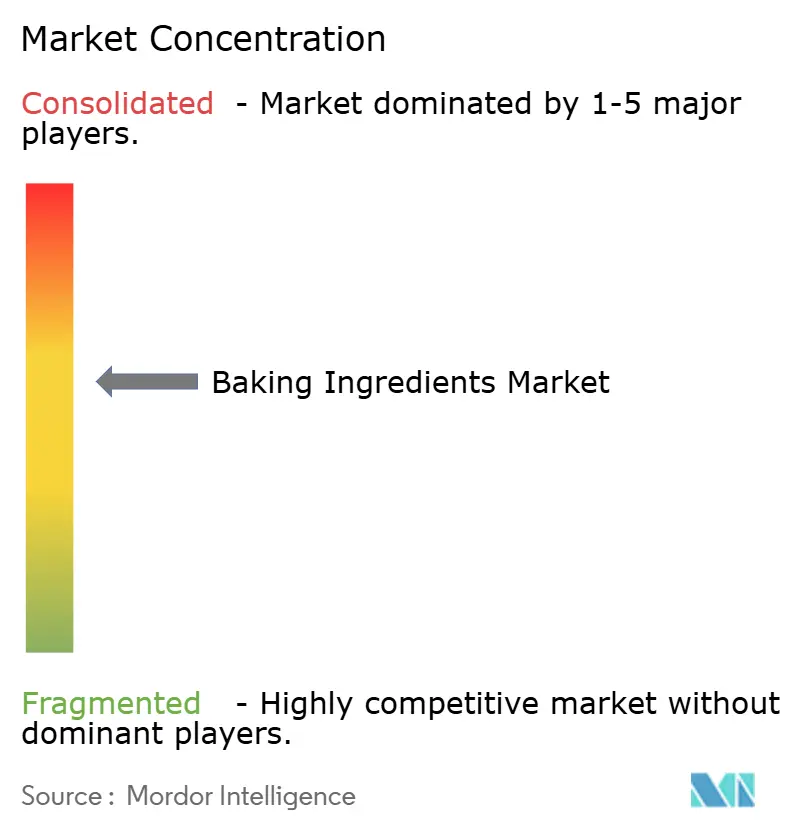
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Backzutaten von Mordor Intelligence
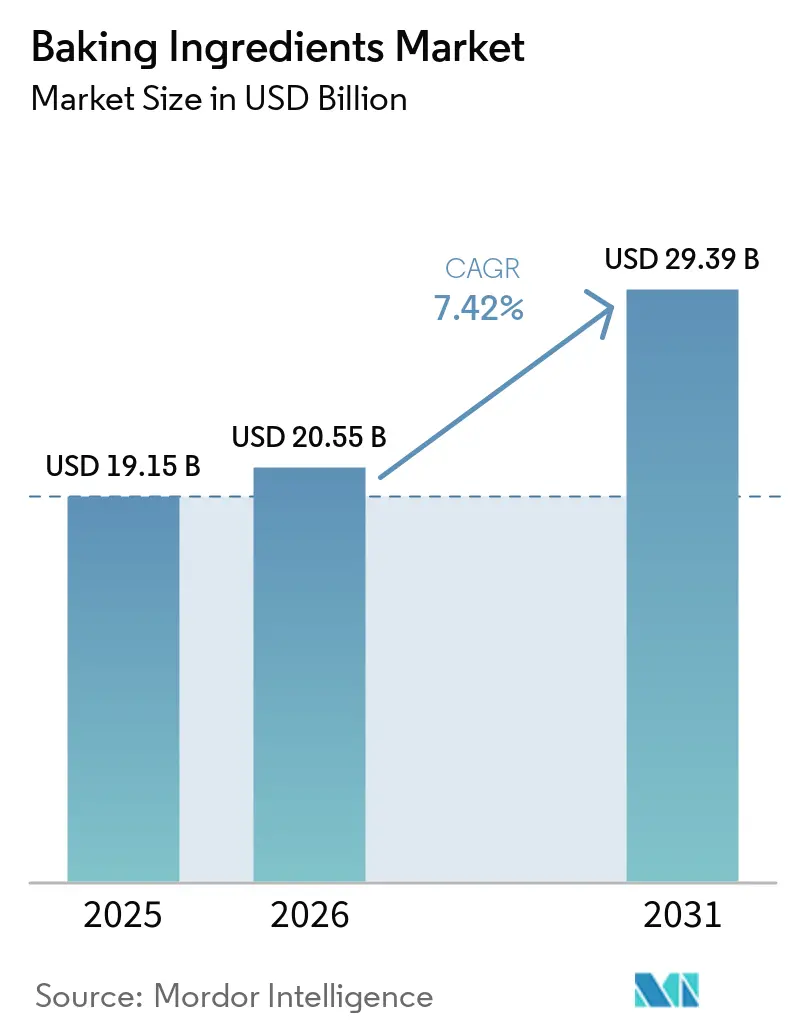
Die Größe des Backzutaten-Marktes wird voraussichtlich von 19,15 Milliarden USD im Jahr 2025 und 20,55 Milliarden USD im Jahr 2026 auf 29,39 Milliarden USD bis 2031 anwachsen, was einer CAGR von 7,42 % zwischen 2026 und 2031 entspricht. Der Backzutaten-Markt wird durch die Nachfrage nach klareren Kennzeichnungen, Premium-Produkten und Zutaten, die Textur, Frische oder Nährwert verbessern, neu gestaltet. Lieferanten gehen über Massenrohstoffe hinaus hin zu Enzymsystemen, natürlichen Konservierungsstoffen und Spezialblends, die eine Neuformulierung unterstützen können, ohne den Backbetrieb zu stören. Der Rohstoffpreisdruck macht die Kosteneffizienz und eine zuverlässige Beschaffung wichtiger, insbesondere bei Fetten, Mehlen und Süßungsmitteln. Regulatorische Änderungen verkürzen die Entwicklungszyklen für Lieferanten, die noch auf synthetische Zusatzstoffe angewiesen sind. Der Backzutaten-Markt begünstigt auch Unternehmen, die technischen Support, lokales regulatorisches Wissen und eine breite Fertigungskapazität kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Zutatentyp hielten Emulgatoren im Jahr 2025 einen Marktanteil von 37,66 % am Backzutaten-Markt, während Enzyme bis 2031 voraussichtlich mit einer CAGR von 8,15 % wachsen werden.
- Nach Form entfielen im Jahr 2025 64,72 % der Backzutaten-Marktgröße auf trockene oder pulverförmige Zutaten, während flüssige Zutaten bis 2031 voraussichtlich mit einer CAGR von 7,78 % wachsen werden.
- Nach Endverwendung hielten gewerbliche Nutzer im Jahr 2025 einen Marktanteil von 56,11 % am Backzutaten-Markt, während Haushaltsnutzer bis 2031 voraussichtlich mit einer CAGR von 7,69 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 43,27 % der Backzutaten-Marktgröße auf Brot, während Kuchen und Gebäck bis 2031 voraussichtlich mit einer CAGR von 8,31 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 34,63 % am Marktumsatz, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 8,42 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende Nachfrage nach Clean-Label- und natürlichen Backzutaten | +1.8% | Global, mit frühen Zuwächsen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Steigender Brot- und Gebäckkonsum | +1.5% | Global, am stärksten im asiatisch-pazifischen Raum und in MEA | Mittelfristig (2–4 Jahre) |
| Funktionelle Zutaten für Darmgesundheit und hohen Proteingehalt | +1.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte in Backprozessen | +1.0% | Global, konzentriert in Nordamerika, Europa und Japan | Langfristig (≥ 4 Jahre) |
| E-Commerce-Expansion von Heimback-Zutaten-Kits | +0.5% | Nordamerika, Europa und urbaner asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Verwertung von Lebensmittelabfällen zu neuartigen ballaststoffreichen Mehlen | +0.4% | Europa, Australien und frühphasiges Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Nachfrage nach Clean-Label- und natürlichen Backzutaten
Beschaffungsstrategien für Zutaten unterliegen einem grundlegenden Wandel, der durch steigende Transparenzerwartungen der Verbraucher ausgelöst wird. Clean-Label-Formulierungen haben sich von einem Premium-Angebot zu einer Basisanforderung entwickelt. In Übereinstimmung mit diesem Trend veröffentlichte die Europäische Behörde für Lebensmittelsicherheit (EFSA) im Jahr 2024 Leitlinien zur Zulassung neuartiger Lebensmittel, in denen die Nachfrage nach erkennbaren und minimal verarbeiteten Zutaten betont wird [1]. Lieferanten, die in natürliche Extraktionstechnologien und nachhaltige Beschaffungspraktiken investieren, können in dieser sich wandelnden Landschaft Wettbewerbsvorteile erzielen. Die Clean-Label-Neuformulierung ist für viele Zutatenhersteller zu einer kommerziellen Anforderung geworden. Im April 2025 kündigten 2 US-amerikanische Bundesbehörden Schritte an, um erdölbasierte synthetische Farbstoffe bis Ende 2026 aus der Lebensmittelversorgung zu entfernen. Das FD&C Colors Pledge der American Bakers Association verpflichtet mehr als 90 % ihrer Mitgliedsunternehmen, den Ausstieg bis zum 31. Dezember 2028 abzuschließen.
Steigender Brot- und Gebäckkonsum
Brot hielt im Jahr 2025 einen Umsatzanteil von 43,27 %, doch die Nachfrage verlagert sich hin zu funktionellen und Premium-Formaten. Kerry schätzte die weltweite Brotproduktion im März 2026 auf 143 Millionen Tonnen pro Jahr. Das Unternehmen gab außerdem an, dass 10 % der Produktion verloren gehen oder verschwendet werden, was eine Nachfrage nach Systemen zur Verlängerung der Haltbarkeit erzeugt. Chinas Konsum von Backwaren lag im Jahr 2025 bei 7–8 kg pro Person, verglichen mit 40 kg in den Vereinigten Staaten und 25 kg in Japan. Diese Lücke unterstützt eine längerfristige Mengenausweitung, da sich der chinesische Backwarenkonsum weiterentwickelt. Kuchen und Gebäck steigern ebenfalls die Nachfrage nach Spezial-Süßungsmitteln, Clean-Label-Fetten und Enzymsystemen, die Struktur und Frische erhalten.
Funktionelle Zutaten für Darmgesundheit und hohen Proteinbedarf
Darmgesundheits- und Hochprotein-Claims verändern die Produktentwicklungsprioritäten im Backzutaten-Markt. Novonesis brachte im Jahr 2025 33 neue Biolösungen auf den Markt, und in den vorangegangenen 5 Jahren eingeführte Produkte machten 25 % seines Umsatzes aus. IFFs ENOVERA Phospholipase-basierter Teigsträrkungsmittel kann DATEM und ähnliche Emulgatoren reduzieren oder ersetzen und gleichzeitig die Teigstabilität verbessern. Eine wissenschaftliche Studie aus dem Jahr 2026 ergab, dass durch Amylosucrase produzierte Alpha-Glucane die viskoelastischen Eigenschaften von Teig verändern können. Dies unterstützt die Entwicklung von ballaststoffreichem, enzymmodifiziertem Brot mit einfacheren Zutatenlisten. Lieferanten, die eine ernährungsphysiologische Positionierung mit zuverlässiger Verarbeitungsleistung kombinieren, dürften in Premium-Backformaten besser aufgestellt sein.
Technologische Fortschritte in Backprozessen
Automatisierung, Präzisionsfermentation und Enzym-Screening verändern die Zutatenentwicklung und -herstellung. Novonesis nutzt eine Bibliothek von mehr als 10 Millionen Enzymstrukturen und 100.000 mikrobiellen Stämmen in seiner Innovationspipeline. Dieser Umfang macht es für kleinere Lieferanten schwieriger, mit dem Tempo der Produktentwicklung Schritt zu halten. Kerry erklärte, dass sein Biobake GTNCA-Enzym vitales Weizengluten ersetzen und die Kosten um bis zu 50 % oder 32 EUR pro Tonne Mehl senken kann. FERM FOOD erwarb im April 2026 einen ehemaligen Orkla-Standort in Dänemark, um eine jährliche Produktion von bis zu 20.000 Tonnen fermentierter Backbindemittel anzustreben. Diese Werkzeuge verkürzen Versuchszyklen und ermöglichen es den Herstellern, Mehlvariabilität schneller zu bewältigen.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Weizen- und Speiseölpreise drücken auf die Margen | -1.2% | Global, am stärksten in importabhängigen Regionen des asiatisch-pazifischen Raums, MEA und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften und Lebensmittelsicherheitsstandards | -0.8% | Nordamerika und Europa, mit wachsender Compliance-Belastung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen und Zutatenknappheit | -0.6% | Global, konzentriert in MEA und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch selbstgemachte und handwerkliche Backwaren | -0.4% | Europa und Nordamerika, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Weizen- und Speiseölpreise drücken auf die Margen
Rohstoffinstabilität ist ein unmittelbares Anliegen für Beschaffungsteams in der Backwarenbranche. Der FAO-Getreidpreisindex stieg im September 2026 im Jahresvergleich um 17,2 % und erreichte seinen höchsten Stand seit August 2023. Der Anstieg wurde mit Logistikengpässen im Schwarzen Meer und trockenem Wetter in nordamerikanischen Winterweizengebieten in Verbindung gebracht. Die Weltbank berichtete, dass der weltweite Speiseölverbrauch das Angebotswachstum in den Jahren 2025–26 voraussichtlich um fast 3 Millionen Tonnen übersteigen wird. Dies übt Druck auf Fette und Backfette aus, die in Gebäck, laminiertem Teig und Keksen verwendet werden. Konventionelle Zutatenhersteller sind einem Verdrängungsrisiko ausgesetzt, wenn Bäckereien ihre Rezepturen ändern, während Enzymsysteme dazu beitragen können, den Rohstoffbedarf zu reduzieren.
Strenge Vorschriften und Lebensmittelsicherheitsstandards
Da die wichtigsten Märkte ihre Lebensmittelsicherheitsstandards verschärfen, tragen kleinere Lieferanten die Hauptlast der steigenden Compliance-Kosten. Die Aktualisierungen des Lebensmittelkodex der FDA aus dem Jahr 2024 schreiben erhebliche betriebliche Veränderungen in der gesamten Lieferkette vor und führen verbesserte Maßnahmen zur Desinfektion von Oberflächen, zur Stärkung der Lebensmittelsicherheit und zur Verfeinerung von Lebensmittelsicherheitsmanagementsystemen ein [2]. Gleichzeitig legt die Verordnung (EU) 2023/915 der Europäischen Kommission strenge Höchstgehalte für Kontaminanten in Backwaren fest, die durch Durchsetzungsmechanismen gestützt werden, die nicht konforme Produkte vom Markt ausschließen. Einschränkungen auf Staatsebene in 8 US-Bundesstaaten haben den Druck auf Lieferanten erhöht, die Schulverpflegungsprogramme beliefern. Die indische Lebensmittelsicherheits- und Standardsbehörde hat die obligatorischen Anforderungen zur Mehlfortifizierung ausgeweitet und damit die Formulierungsanforderungen in Süd- und Südostasien verändert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zutatentyp:
Enzyme beschleunigen sich, während Emulgatoren die Größenordnung haltenEnzyme sind der am schnellsten wachsende Zutatentyp, wobei die Backzutaten-Marktgröße für Enzyme bis 2031 voraussichtlich mit einer CAGR von 8,15 % steigen wird. Phospholipase-, Amylase- und Lipasesysteme können die Leistung synthetischer Emulgatoren in gewerblichen Backbetrieben erreichen. Kerry, Novonesis und IFF berichten, dass Multi-Enzymsysteme den Einsatz von vitalem Weizengluten um bis zu 50 % pro Tonne Mehl reduzieren können. Novonesis hat maschinelles Lernen eingesetzt, um 35 kommerzielle Mehlsorten zu bewerten und Enzymparameter zu identifizieren, die Versuche reduzieren können. Der Backzutaten-Markt belohnt daher Lösungen, die die Verarbeitung verbessern und gleichzeitig den Kunden helfen, Kennzeichnungen zu vereinfachen.
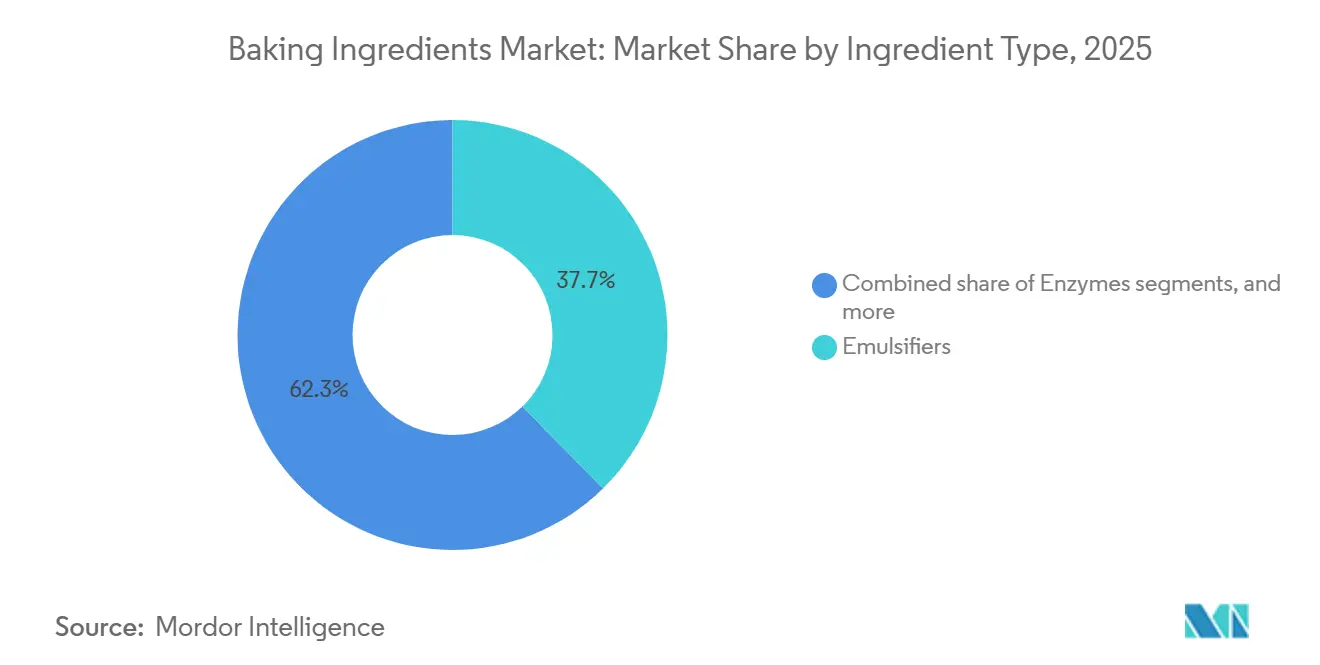
Emulgatoren hielten im Jahr 2025 einen Marktanteil von 37,66 % am Backzutaten-Markt, da sie weiterhin als multifunktionale Hilfsmittel in der industriellen Brot- und Gebäckproduktion weit verbreitet sind. Ihre große installierte Basis gibt Lieferanten eine bedeutende Umsatzgrundlage, auch wenn Enzymalternativen an Akzeptanz gewinnen. Bei Zucker und Süßungsmitteln besteht ein wachsendes Interesse an natürlichen Alternativen, obwohl Kosten und Geschmacksreplikation eine breitere Verwendung in Wertprodukten einschränken. Fette und Backfette bleiben für laminiertes Gebäck und die Croissant-Produktion trotz des Clean-Label-Drucks unverzichtbar. Triebmittel sind vergleichsweise stabil, während Enzyme zunehmend eingesetzt werden, um sie in kommerziellen Produkten zu ergänzen, die für eine längere Haltbarkeit ausgelegt sind. Die breitere Backzutaten-Branche verlagert sich hin zu Systemen, die mehrere Funktionen gleichzeitig erfüllen.


Nach Form:
Skaleneffizienz von Pulver trifft auf Präzisionsvorteil von FlüssigTrockene oder pulverförmige Form hielt im Jahr 2025 einen Umsatzanteil von 64,72 %, da sie gut mit automatisierten Dosiersystemen und der Lagerung bei Umgebungstemperatur funktioniert. Pulverzutaten vermeiden auch die Kühlkettenkosten, die mit vielen flüssigen Alternativen verbunden sind. Triebmittel, Enzympulvermischungen und Spezialmehlvormischungen eignen sich besonders für die haltbare Verarbeitung. Diese Vorteile machen Pulver zu einer praktischen Wahl für Backstandorte mit hohem Volumen, bei denen die Chargenkonsistenz wichtig ist. Der Backzutaten-Markt verlässt sich weiterhin auf Pulverformate in Regionen, in denen die Kühlketteninfrastruktur begrenzt ist.
Flüssige Zutaten werden bis 2031 voraussichtlich mit einer CAGR von 7,78 % wachsen, angeführt von Enzympräparaten und Nassprozess-Süßungsmittellösungen. Flüssige Einsatzstoffe können in Durchmischungslinien eine gleichmäßigere Dispersion bieten als Pulverdosierung. Diese Veränderung ist in europäischen und nordamerikanischen Industriebäckereien am weitesten fortgeschritten, wo die kontinuierliche Mischung häufiger geworden ist als die Chargenmischung. Natürliche flüssige Süßungsmittel, darunter Glukosesirup, Invertzuckersirup und Honigvarianten, helfen Herstellern, Textur und Wasseraktivität in weichen Süßwaren zu steuern. Gekühlte Logistik und höhere Lagerkosten begrenzen die Einführung von Flüssigprodukten in Teilen des asiatisch-pazifischen Raums, MEA und Südamerika. Der Skalenvorteil von Pulver wird daher auch dann wichtig bleiben, wenn flüssige Systeme in anspruchsvollen Produktionslinien eine größere Rolle übernehmen.
Nach Endverwendung:
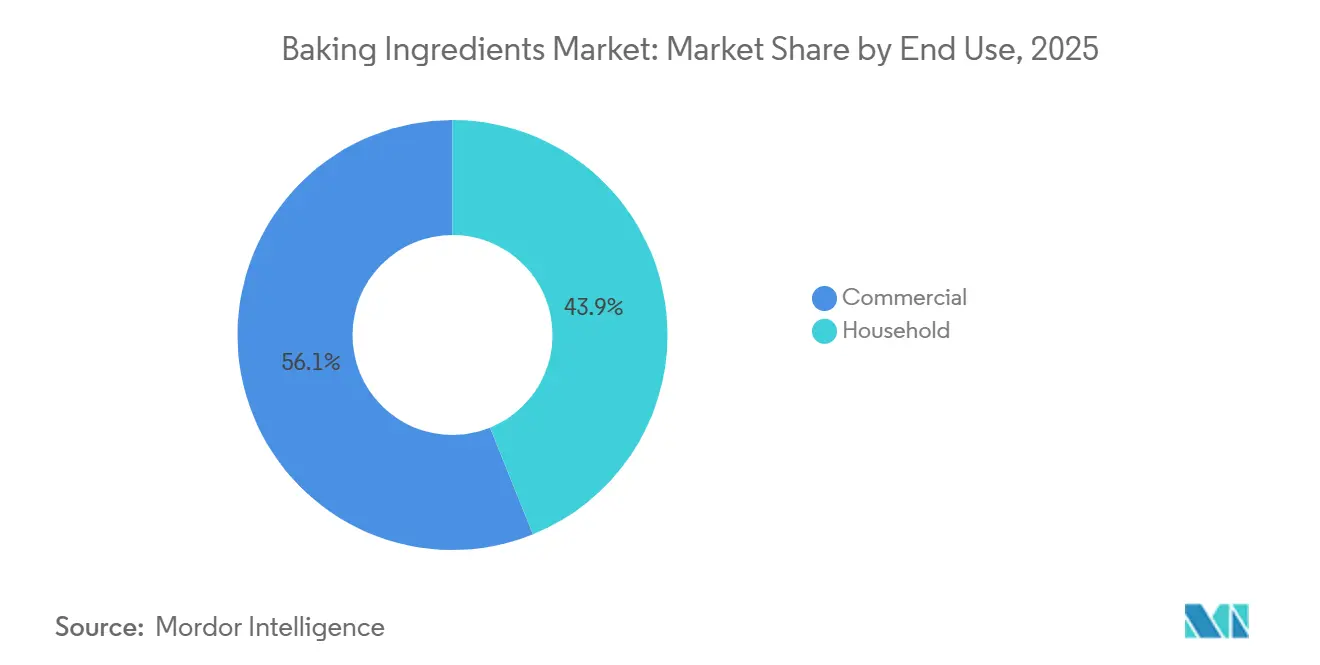
Gewerbliche Größenordnung gibt das Tempo vor, Haushalt wird hochwertigerGewerbliche Nutzer hielten im Jahr 2025 einen Umsatzanteil von 56,11 %, unterstützt durch Industriebäckereien, große Schnellrestaurantketten und Supermarkt-Backtheken. Diese Käufer legen großen Wert auf gleichbleibende Leistung und Kosteneffizienz. Große, integrierte Lieferanten können diese Bedürfnisse erfüllen, indem sie ein breites Sortiment von Massenrohstoffen bis hin zu Spezialitätssystemen anbieten. Der gewerbliche Teil des Backzutaten-Marktes profitiert auch vom wachsenden Bedarf an standardisierten Rezepten in großen Filialnetzwerken. In diesem Kanal bleiben technischer Support und Lieferzuverlässigkeit zentral für die Lieferantenauswahl.
Haushaltsnutzer werden bis 2031 voraussichtlich mit einer CAGR von 7,69 % wachsen, da E-Commerce-Kits und die durch soziale Medien geprägte Backkultur das Premium-Heimbacken weiterhin unterstützen. Handwerkliche Mehlmischungen, Clean-Label-Backmischungen und Spezialzucker haben im Online-Handel an Bedeutung gewonnen. Puratos erwarb im Januar 2026 Vör Foods und stärkte damit seine Fähigkeit, die Nachfrage nach nussbasierten Füllungen und Süßwareninnnovationen in den Vereinigten Staaten zu bedienen. Schnellrestaurantketten, die im asiatisch-pazifischen Raum expandieren, verwenden auch vorgemischte Konditionierer, flüssige Emulgatorblends und standardisierte Enzyme, um die Qualifikationsanforderungen an einzelnen Standorten zu reduzieren. Produktideen aus Premium-Haushaltspaketen werden zunehmend von gewerblichen Bäckern übernommen, die Gesundheits- und Wellnessansprüche verfolgen.
Nach Anwendung:
Kuchen und Gebäck treiben Premiumisierung voranBrot machte im Jahr 2025 43,27 % des Umsatzes aus und bleibt die größte Anwendung im Backzutaten-Markt. Der Lieferantenwettbewerb bei Brot konzentriert sich auf die Verlängerung der Haltbarkeit, Clean-Label-Konditionierer und Enzymkombinationen, die die Anzahl der deklarierten Zutaten reduzieren. Kerry schätzte, dass 10 % der weltweiten Brotproduktion verloren gehen oder verschwendet werden. Dies gibt Backwarenproduzenten einen klaren Anreiz, in Anti-Staling-Systeme zu investieren. Brot bietet auch großen Lieferanten einen etablierten Weg, neue Enzym- und Konservierungstechnologien zu skalieren.
Kuchen und Gebäck werden bis 2031 voraussichtlich mit einer CAGR von 8,31 % wachsen, da Premium-Desserts und auf Geschenke ausgerichtete Produkte expandieren. Patisserie-Ketten sind in chinesischen Städten der ersten und zweiten Kategorie gewachsen und haben die Nachfrage nach Spezialschokolade, nussbasierten Füllungen und Premium-Fetten gesteigert. Kekse und Biskuits werden weiterhin durch die Snack-Nachfrage und ein wachsendes Clean-Label-Segment gestützt. Brötchen und Pasteten behalten eine stabile Nachfrage in Foodservice-Märkten in Europa und Nordamerika. Croissants, Waffeln und Donuts profitieren von der Verbreitung europäischer laminierter Gebäckformate in den asiatisch-pazifischen Raum und die Golfmärkte. Der Backzutaten-Markt bietet Speziallieferanten in diesen Anwendungen eine starke Einstiegsmöglichkeit, da gleichbleibende Textur und Erscheinung für die Premium-Positionierung wichtig sind.
Geografische Analyse
Europa Backzutaten-Markt
Im Jahr 2024 hält Europa mit einem Marktanteil von 33,50 % eine dominante Stellung, gestützt durch seine reichen Backtraditionen, anspruchsvolle Verbrauchergeschmäcker und regulatorische Rahmenbedingungen, die Clean-Label- und nachhaltige Zutaten priorisieren. Die ausgereifte Marktlandschaft der Region ebnet nicht nur den Weg für die Positionierung von Premiumprodukten, sondern fördert auch die Integration funktioneller Zutaten. Lieferanten investieren zunehmend in Anwendungslabore und technische Dienstleistungen, was ihr Engagement für die Förderung von Kundeninnovationen unterstreicht. Europas strenge Lebensmittelsicherheits- und Umweltstandards, die häufig den globalen Maßstab setzen, zwingen Lieferanten dazu, ihre Formulierungen anzupassen. Ein konkretes Beispiel: Die Neubewertung von Siliziumdioxid (E 551) als Lebensmittelzusatzstoff durch die Europäische Behörde für Lebensmittelsicherheit im Jahr 2024, die aktualisierte Grenzwertspezifikationen für toxische Elemente umfasste, unterstreicht die Wachsamkeit der Region in Bezug auf die Sicherheit von Zutaten. Unterdessen wirken sich die Folgen des Brexit weiterhin auf die Logistik der Lieferkette und die Einhaltung regulatorischer Vorschriften aus. Als Reaktion darauf setzen Lieferanten auf Doppelstandort-Strategien, um den Marktzugang mit den Komplexitäten erhöhter administrativer Anforderungen in Einklang zu bringen.
APAC Backzutaten-Markt
Asien-Pazifik befindet sich auf einem rasanten Aufstieg und verzeichnet eine prognostizierte CAGR von 7,12 % bis 2030. Dieses Wachstum ist größtenteils auf Urbanisierung, steigende verfügbare Einkommen und eine westlich geprägte Ernährung zurückzuführen, die allesamt den Konsum von Brot und Gebäck ankurbeln. Bemühungen zur Harmonisierung der Vorschriften auf den ASEAN-Märkten bauen nicht nur Handelshemmnisse ab, sondern gleichen auch die Lebensmittelsicherheitsstandards an globale Best Practices an. Diese Angleichung bietet eine hervorragende Chance für Lieferanten, die mit der Einhaltung von Vorschriften vertraut sind. Darüber hinaus steigen aufgrund des wachsenden Konsums auch die Importe von Backwaren in der Region. Laut Daten des Observatory of Economic Complexity aus dem Jahr 2024 importierte China Backwaren im Wert von 952 Millionen USD[3]. Da die Region ihren Status als Produktionszentrum festigt, profitiert sie von Lieferkettenvorteilen für den globalen Vertrieb.
Nordamerika Backzutaten-Markt
Nordamerika verzeichnet ein stetiges Wachstum, begünstigt durch seine gut etablierte gewerbliche Bäckereiinfrastruktur und ein anspruchsvolles Haushaltsbacksegment, das die Nachfrage nach Premiumzutaten antreibt. Die Navigation durch das regulatorische Labyrinth der Region, das FDA-Aktualisierungen und bundesstaatsspezifische Zusatzstoffbeschränkungen umfasst, ist keine leichte Aufgabe. Dennoch treibt diese Komplexität Innovationen voran, insbesondere bei Clean-Label-Formulierungen. Mit Blick auf Kanada ist für den Markt für Backwaren und Tortilla-Produkte im Jahr 2024 ein nominaler Umsatzrückgang von 3,4 % zu erwarten, gefolgt von einer Erholung mit einem Volumenwachstum von 4,3 %. Dieser Aufschwung wird durch sinkende Mehlpreise gestützt, die die Rentabilität verbessern, auch wenn andere Zutatenkategorien Margendruck ausüben. Der E-Commerce verändert die Marktlandschaft, mit einem Anstieg der Verkäufe von Backzutaten-Kits für den Heimgebrauch. Lieferanten nutzen diesen Moment und entwickeln Direktvertriebsstrategien, die nicht nur traditionelle Einzelhandelskanäle umgehen, sondern auch die Markentreue stärken und die Verbraucheraufklärung verbessern.

Wettbewerbslandschaft
Der Backzutaten-Markt umfasst Cargill, Incorporated, Kerry Group, Puratos und AB Mauri unter seinen bedeutenden globalen Lieferanten, während regionale Spezialisten durch lokalen Service und Formulierungsgeschwindigkeit konkurrieren. Globale Lieferanten stärken ihre Positionen durch Akquisitionen, Fermentationstechnologie und breitere Spezialzutatenportfolios. Ingredion gab im Juni 2026 ein Barangebot für Tate & Lyle bekannt, mit einem Unternehmenswert von 3,7 Milliarden GBP und einem kombinierten Umsatz von 9,9 Milliarden USD. Die Transaktion zeigt, wie Größe in den Bereichen Mundgefühl, Süßung, Gummen und Multi-Zutaten-Systeme immer wichtiger wird. Sie stärkt auch die Fähigkeit größerer Unternehmen, regulatorische und Forschungskosten auf mehr Märkte zu verteilen.
Puratos stimmte im März 2026 der Übernahme von Dawn Foods zu, vorbehaltlich behördlicher Genehmigungen. Die Kombination verbindet Puratos' Fermentations-, Sauerteig- und Getreidetechnologie mit dem Fertigungs- und Vertriebsnetz von Dawn Foods, das mehr als 50.000 Backbetriebe in über 100 Ländern bedient. CVC Capital Partners stimmte im Juni 2026 der Übernahme von Irca von Advent International zu. Ircas Umsatz wuchs von 370 Millionen EUR im Jahr 2021 auf 1,5 Milliarden EUR im Jahr 2026, und CVC plant, die Expansion in den Vereinigten Staaten und EMEA durch ergänzende Akquisitionen zu unterstützen. Diese Transaktionen zeigen das Interesse an Lieferanten, die Patisserie, Backwaren, Schokolade und andere Premium-Lebensmittelanwendungen bedienen.
Novonesis strebt bis 2030 eine organische Umsatz-CAGR von 6–9 % an, wobei Backen als Priorität für seine Kultur- und Enzymsysteme identifiziert wurde. Sein Portfolio wird durch rund 10.000 Patente und eine große Enzymstrukturbibliothek gestützt. FERM FOOD baut ein alternatives Modell durch Feststofffermentation und einen dänischen Produktionsstandort mit einer geplanten Jahresproduktion von bis zu 20.000 Tonnen auf. Solche Lieferanten stellen konventionelle Konservierungs- und Konditionierungsunternehmen in Nordeuropa vor Herausforderungen. Die Backzutaten-Branche bleibt wettbewerbsintensiv, da regionale Spezialisten weiterhin durch lokale Vorschriften, Kundennähe und schnellen Formulierungssupport punkten können.
Marktführer der Backzutatenbranche
-
Archer Daniels Midland Company
-
Kerry Group
-
Associated British Foods Plc
-
General Mills Inc.
-
Cargill, Incorporated
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Backzutaten-Markt
- Cargill, Incorporated
- Archer Daniels Midland Company
- Kerry Group
- Associated British Foods Plc
- Puratos Group
- Lesaffre
- AB Enzymes
- Ingredion Inc.
- DSM-Firmenich
- Tate & Lyle plc
- CSM Ingredients
- Bakels Group
- Novozymes
- International Flavors and Fragrances Inc.
- General Mills Inc.
- Biocatalyst Ltd
- Riken Vitamin Co.
- Jungbunzlauer Suisse AG
- Stern Ingredients

Recent Industry Developments in Backzutaten-Markt
- Juni 2026: CVC Capital Partners Fund IX schloss eine Vereinbarung zur Übernahme von Irca, einem italienischen B2B-Hersteller von Zutatenlösungen für Patisserie, Backwaren, Schokolade und Speiseeis, von Advent International. Ircas Umsatz wuchs von 370 Millionen EUR im Jahr 2021 auf 1,5 Milliarden EUR zum Zeitpunkt der Ankündigung, und CVC plant, die Expansion in den USA und EMEA durch selektive ergänzende Akquisitionen zu beschleunigen.
- März 2026: Puratos und Dawn Foods gaben eine endgültige Übernahmevereinbarung bekannt, vorbehaltlich behördlicher Genehmigungen, die bis Ende 2026 erwartet werden. Die Kombination verbindet Puratos' Fermentations-, Sauerteig- und Getreidetechnologie mit dem Fertigungs- und Vertriebsnetz von Dawn Foods, das mehr als 50.000 Backbetriebe in über 100 Ländern bedient.
- März 2026: FERM FOOD erwarb den ehemaligen Fertigungsstandort von Orkla in Skovlund, Dänemark, mit Wirkung zum 1. April 2026, um die Produktion von feststofffermentierter Zutaten zu skalieren. Bei voller Auslastung zielt die Anlage auf eine Jahresproduktion von bis zu 20.000 Tonnen fermentierter Hülsenfrüchte, Hafer, Weizen und Bindemittel für Brot-, Back- und pflanzenbasierte Anwendungen ab.


Berichtsumfang des globalen Markts für Backzutaten
Der Backzutaten-Marktbericht ist segmentiert nach Zutatentyp (Mehle und Stärken, Zucker und Süßungsmittel, Fette und Backfette, Emulgatoren und mehr), Form (Trocken/Pulver, Flüssig), Endverwendung (Gewerblich, Haushalt), Anwendungen (Brot, Kuchen und Gebäck und mehr) sowie Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Mehle und Stärken |
| Zucker und Süßungsmittel |
| Fette und Backfette |
| Emulgatoren |
| Triebmittel |
| Enzyme |
| Sonstiges (Farben und Aromen, Ballaststoffe) |
| Trocken/Pulver |
| Flüssig |
| Gewerblich |
| Haushalt |
| Brot |
| Kuchen und Gebäck |
| Kekse und Biskuits |
| Brötchen und Pasteten |
| Sonstiges (Croissants, Waffeln, Donuts) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Zutatentyp | Mehle und Stärken | |
| Zucker und Süßungsmittel | ||
| Fette und Backfette | ||
| Emulgatoren | ||
| Triebmittel | ||
| Enzyme | ||
| Sonstiges (Farben und Aromen, Ballaststoffe) | ||
| Form | Trocken/Pulver | |
| Flüssig | ||
| Endverwendung | Gewerblich | |
| Haushalt | ||
| Anwendungen | Brot | |
| Kuchen und Gebäck | ||
| Kekse und Biskuits | ||
| Brötchen und Pasteten | ||
| Sonstiges (Croissants, Waffeln, Donuts) | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welche Form von Backzutaten wird am häufigsten verwendet?
Trockene oder pulverförmige Zutaten hielten im Jahr 2025 einen Umsatzanteil von 64,72 %, da sie sich für automatisierte Dosierung, Lagerung bei Umgebungstemperatur und Hochvolumenproduktion eignen.
Wie hoch ist der prognostizierte Wert des Backzutaten-Marktes bis 2031?
Der Backzutaten-Markt wird voraussichtlich bis 2031 29,39 Milliarden USD erreichen, ausgehend von 20,55 Milliarden USD im Jahr 2026, bei einer CAGR von 7,42 %.
Welcher Backzutatentyp wächst am schnellsten?
Enzyme werden bis 2031 voraussichtlich mit einer CAGR von 8,15 % wachsen, da sie einige herkömmliche Teigkonditionierer und Emulgatoren ersetzen oder reduzieren können.
Welcher Endverwendungskanal wächst am schnellsten?
Die Haushaltsnutzung wird bis 2031 voraussichtlich mit einer CAGR von 7,69 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
