
Größe und Marktanteil des Luftfahrtversicherungsmarktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.42 Milliarden US-Dollar |
| Marktgröße (2031) | 11.70 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
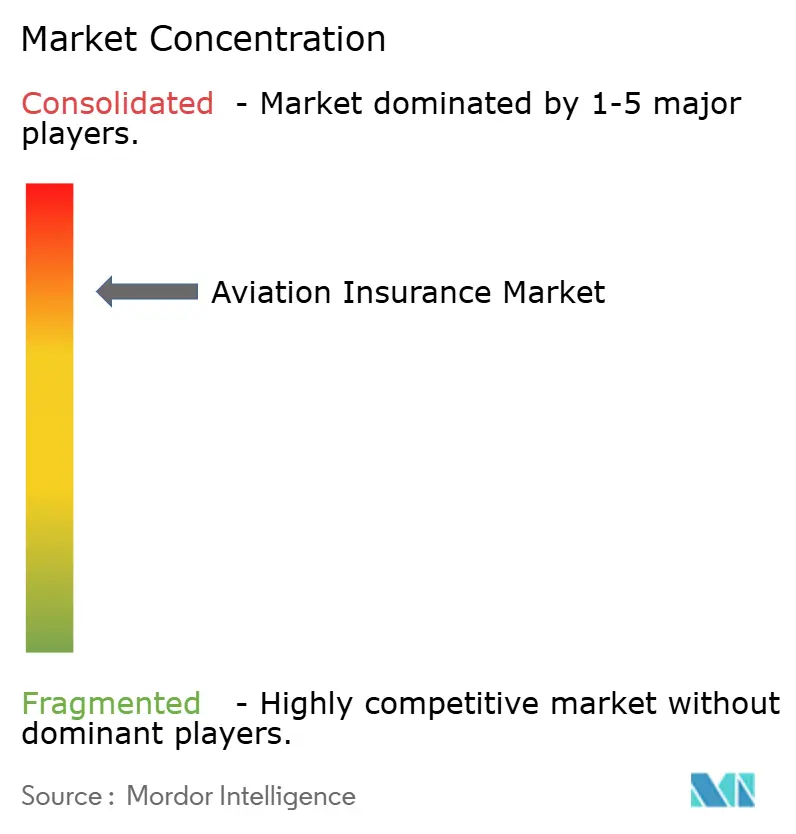
| Marktkonzentration | Hoch |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Luftfahrtversicherungsmarktes von Mordor Intelligence
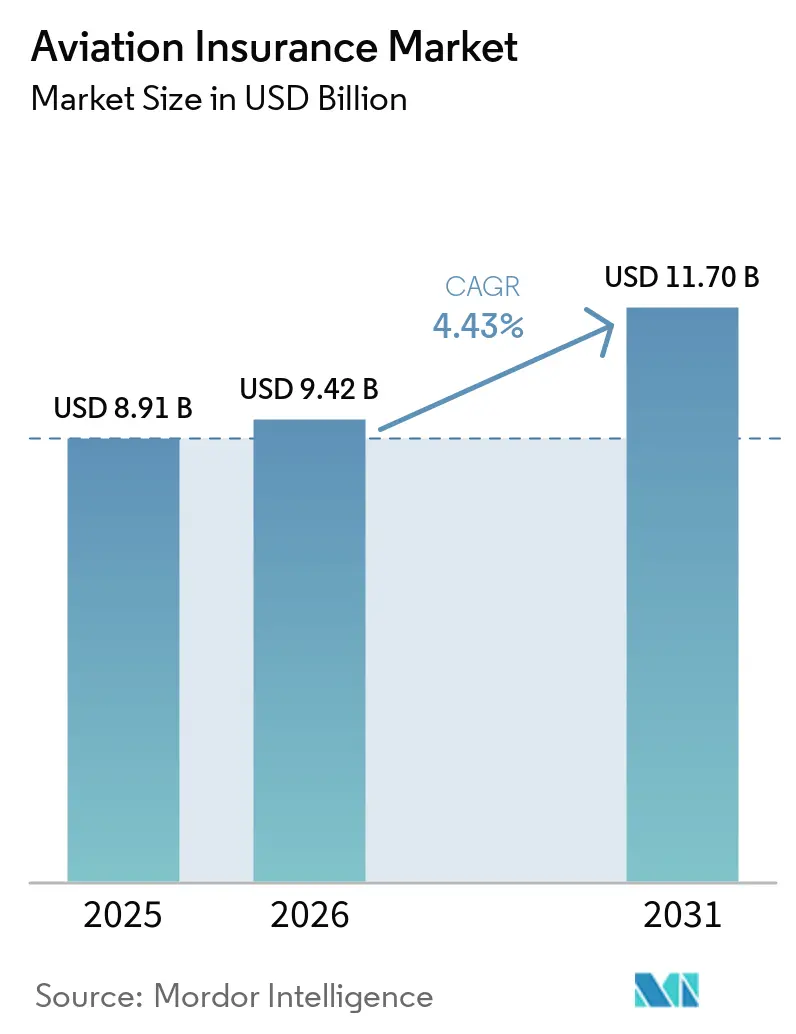
Die Größe des Luftfahrtversicherungsmarktes wird voraussichtlich von 8,91 Milliarden USD im Jahr 2025 auf 9,42 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 11,70 Milliarden USD erreichen, was einer CAGR von 4,43 % über den Zeitraum 2026–2031 entspricht.
Das Flottenwachstum bleibt die zentrale Quelle neuer versicherter Risiken, da jedes ausgelieferte Flugzeug eine Rumpf- und Haftpflichtdeckung erfordert. Airbus erwartet zwischen 2026 und 2045 insgesamt 42.060 neue Flugzeugauslieferungen, während Boeing davon ausgeht, dass die weltweite Handelsflotte in den nächsten 2 Jahrzehnten 50.000 Flugzeuge übersteigen wird. Neuere Flugzeuge weisen zudem höhere Versicherungswerte auf, was die Prämien erhöht, selbst wenn die Unfallhäufigkeit stabil bleibt. Verbindliche Haftpflichtvorschriften erweitern die Deckungsanforderungen für Fluggesellschaften, Leasinggeber und aufkommende Flugzeugbetreiber. Die Kapazität ist weiterhin verfügbar, jedoch begrenzen hohe Schadenkosten, geopolitische Risiken und die Zurückhaltung der Rückversicherer die Möglichkeiten der Versicherer, ausschließlich über den Preis zu konkurrieren.
Wichtigste Erkenntnisse des Berichts
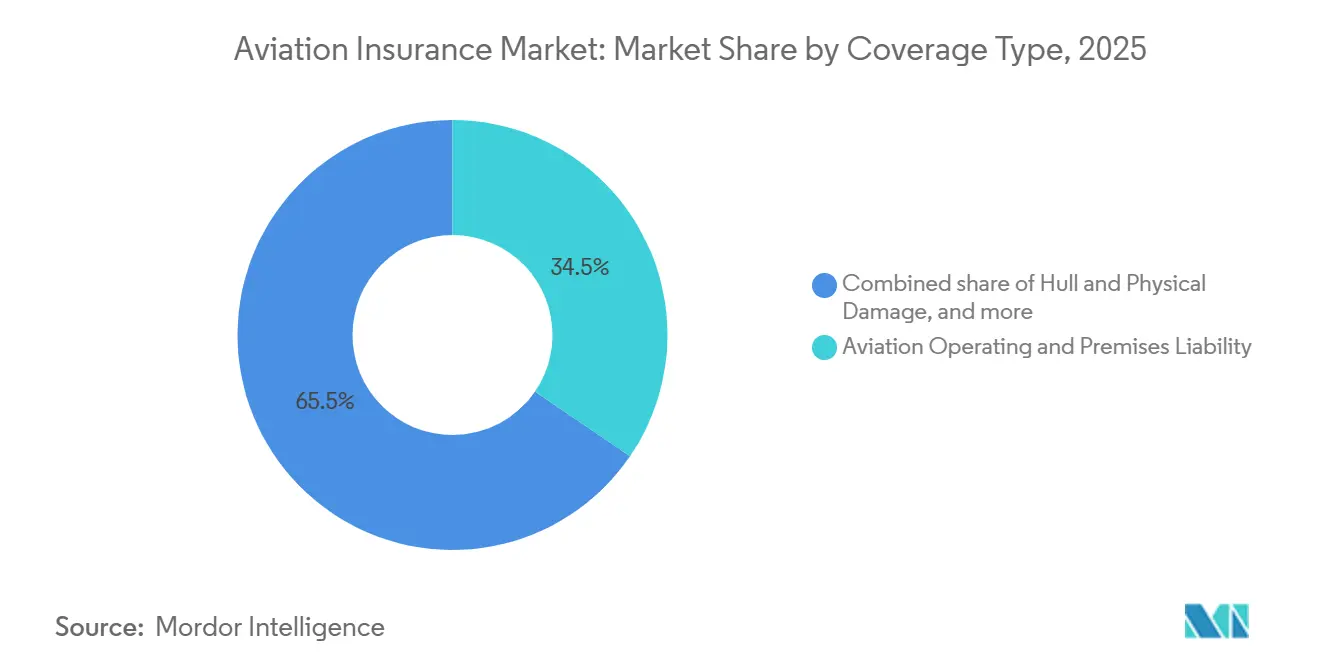
- Nach Deckungsart entfiel auf die Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt im Jahr 2025 ein Marktanteil von 34,5 % am Luftfahrtversicherungsmarkt, während die Produkthaftpflicht in der Luftfahrt bis 2031 voraussichtlich mit einer CAGR von 5,3 % wachsen wird.
- Nach Endnutzer entfiel auf allgemeine und geschäftliche Luftfahrtbetreiber im Jahr 2025 ein Marktanteil von 43,1 % am Luftfahrtversicherungsmarkt, während die Versicherten der Produkthaftpflicht in der Luftfahrt bis 2031 voraussichtlich mit einer CAGR von 5,3 % wachsen werden.
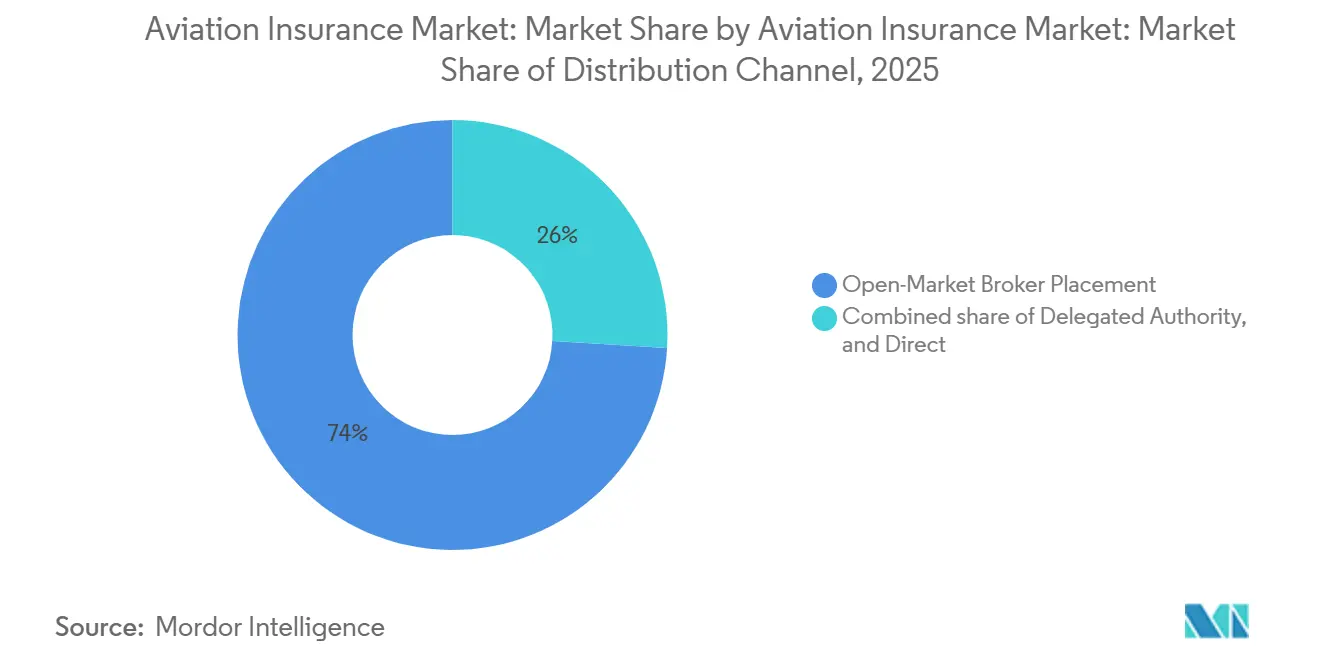
- Nach Vertriebskanal entfiel auf die offene Marktplatzierung über Makler im Jahr 2025 ein Marktanteil von 74 % am Luftfahrtversicherungsmarkt, während die delegierte Zeichnungsvollmacht bis 2031 voraussichtlich mit einer CAGR von 7,1 % wachsen wird.
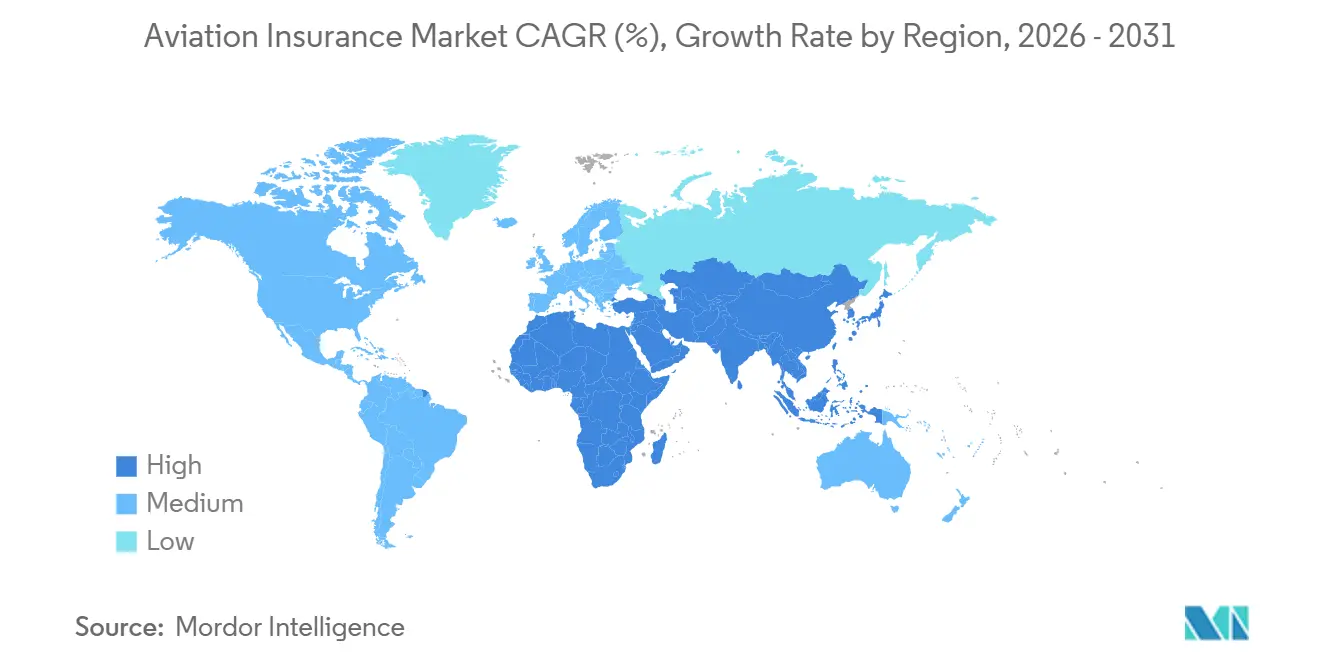
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Marktanteil von 53,56 % am Luftfahrtversicherungsmarkt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 6,88 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Luftfahrtversicherungsmarkt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der weltweiten Handelsflugzeugflotte und der Flugaktivitäten | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Verbindliche Luftfahrthaftpflicht- und Versicherungsanforderungen | +0.7% | Global, erhöhte Auswirkung im asiatisch-pazifischen Raum und in der Region Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der versicherten Flugzeuge, Triebwerke und Luftfahrtanlagewerte | +0.8% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Expansion von Flugzeugleasing und Luftfahrtfinanzierungsaktivitäten | +0.5% | Global, Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf die Region Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Entstehung neuer versicherbarer Risiken durch Drohnen, eVTOL und fortschrittliche Luftmobilität | +0.4% | Asiatisch-pazifischer Raum, Nordamerika, Europa | Langfristig (≥ 4 Jahre) |
| Zunehmende Nutzung datengesteuerter Luftfahrtrisikobewertung und spezialisierter Versicherungslösungen | +0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expandierende Handelsflotten treiben strukturelles Prämienwachstum voran
Die Flottenexpansion schafft die beständigste Nachfragequelle für den Luftfahrtversicherungsmarkt, da jedes zusätzliche Flugzeug Rumpf- und Haftpflichtschutz benötigt. Airbus prognostiziert 42.060 neue Flugzeugauslieferungen im Zeitraum 2026 bis 2045, und seine globale Passagierflottenprognose deutet auf eine nahezu Verdoppelung bis 2045 hin[1]Airbus, "Globale Marktprognose," Airbus, airbus.com. Boeing erwartet ebenfalls, dass in den nächsten 2 Jahrzehnten mehr als 50.000 Handelsflugzeuge weltweit im Einsatz sein werden. Fluggesellschaften in Indien, Vietnam und Indonesien nehmen große Auslieferungspipelines auf, die über viele Jahre hinweg Deckungsschutz erfordern werden. Neue Flugzeuge wie der Airbus A321neo und die Boeing 787 weisen höhere versicherte Rumpfwerte auf als viele der Flugzeuge, die sie ersetzen. Diese Kombination aus mehr Flugzeugen und höheren Werten unterstützt das Prämienwachstum, selbst wenn die Betriebssicherheit weiterhin hoch bleibt.
Verbindliche Haftpflichtrahmen stützen die strukturelle Nachfrage
Verbindliche Versicherungsvorschriften schaffen eine Nachfragebasis, die nicht von freiwilligen Risikoentscheidungen abhängt. Die ICAO hat die Haftungsgrenzen des Montrealer Übereinkommens mit Wirkung zum 28. Dezember 2024 überarbeitet und den Entschädigungsschwellenwert nach Artikel 21 für Passagiere von 128.821 auf 151.880 Sonderziehungsrechte pro Passagier angehoben[2]https://passageiro.aac.cv/doc/le-3-38-1-ind-24-8.pdf. Das Vereinigte Königreich hat die überarbeiteten Grenzen durch seine Verordnung von 2025 umgesetzt, während die Regeln der Europäischen Union Mindestversicherungsanforderungen für Luftfahrtunternehmen und Betreiber festlegen. Direkte Luftfahrtunternehmen in den Vereinigten Staaten müssen gemäß 14 CFR Teil 205 ebenfalls eine Flugzeugschadenshaftpflichtversicherung abschließen. Höhere gesetzliche Haftungsgrenzen verpflichten Luftfahrtunternehmen und Leasinggeber, höhere Deckungssummen für ihre gesamten Betriebe zu erwerben. Chinas Richtlinie zur Niedrigflughöhenversicherung von 2026 erstreckt diese Compliance-Logik auf unbemannte Luftfahrzeuge, wobei eine verbindliche UAV-Haftpflichtversicherung bis 2027 angestrebt wird.
Steigende Flugzeugwerte erhöhen die Prämienbasis je Police
Flugzeugwerte stützen den Luftfahrtversicherungsmarkt, indem sie den versicherten Betrag je Police erhöhen. Lieferverzögerungen und Engpässe bei betriebsfähigen Flugzeugen und Triebwerken haben die Flugzeugwerte und die Leasingwirtschaft gestützt. Eine größere Basis an Operating-Leasingverträgen erhöht zudem den Bedarf an Rumpf-, Kriegsrisiko-, Nichtzahlungs- und Vermögensrückgewinnungsdeckungen. Leasinggeber benötigen Schutz für Flugzeuge, Triebwerke, Finanzierungsvereinbarungen und Standorte, an denen die Vermögenswerte eingesetzt werden. Das Ergebnis ist eine breitere Prämienbasis, erhöht jedoch auch das potenzielle Ausmaß eines Großschadens. Versicherer bewerten Vermögenswerte daher mit größerer Aufmerksamkeit hinsichtlich Reparaturkosten, Teilverfügbarkeit und Restwertrisiken.
Expansion von Flugzeugleasing und Luftfahrtfinanzierungsaktivitäten
Flugzeugleasing erweitert den Luftfahrtversicherungsmarkt, da Finanzierungsstrukturen mehrere Parteien mit separaten Interessen an demselben Flugzeug einbeziehen. Fluggesellschaften, Leasinggeber, Kreditgeber und Investoren können jeweils Deckungsnachweise und spezifische Policenschutzmaßnahmen verlangen. Die Nachfrage ist besonders relevant in wachstumsstarken Märkten, in denen Luftfahrtunternehmen Leasingvereinbarungen nutzen, um Kapazitäten aufzubauen, bevor sie größere eigene Flotten aufbauen. Der russlandbezogene Streit um nicht zurückgewonnene westliche Flugzeuge zeigt, warum Leasinggeber nun größeren Wert auf Rumpfkriegs- und Vermögensrückgewinnungsschutz legen. Luftfahrtfinanzierungsprodukte unterstützen auch Flugzeugauslieferungen durch Schutz vor Nichtzahlung und damit verbundenen Kreditrisiken. Diese Bedürfnisse geben spezialisierten Versicherern eine Rolle, die über standardmäßige Rumpf- und Haftpflichtpolicen für Fluggesellschaften hinausgeht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Schadenschwere und Schadenkosten in der Luftfahrt | -0.7% | Global, am stärksten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Rückversicherungskapazität für schwerwiegende und katastrophale Luftfahrtrisiken | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Prämienvolatilität und steigende Kosten der Luftfahrtversicherungsdeckung | -0.5% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte historische Schadendaten für aufkommende Luftfahrttechnologien | -0.3% | Global, am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strukturelle MRO-Kosteninflation weitet die Schadenlücke dauerhaft aus
Wartungs-, Reparatur- und Überholungskosten bleiben eine wesentliche Einschränkung für die Zeichnungsergebnisse im Luftfahrtversicherungsmarkt. Steigende Lohnkosten, Reparaturkosten, Gebühren der Originalhersteller und Kosten für am Boden stehende Flugzeuge erhöhen den Betrag, den Versicherer nach einem Schaden zahlen müssen. Die Kostenherausforderung ist eher struktureller als zyklischer Natur, da Lieferkettenengpässe und Fachkräftemangel mehrere Reparaturkategorien gleichzeitig betreffen. Höhere Reparaturrechnungen erschweren es Versicherern, eine angemessene Preisgestaltung bei älteren Policen aufrechtzuerhalten. Das Allianz Risk Barometer 2026 identifizierte Cybervorfälle als das führende Geschäftsrisiko des Luftfahrtsektors mit 45 % und fügte damit ein weiteres Risiko hinzu, für das standardmäßige Rumpf- und Haftpflichtpolicen nicht konzipiert wurden[3] Allianz Commercial, "Luftfahrtversicherung," Allianz Commercial, allianz.com. Versicherer werden selektiver, wenn die Schadenkosten schneller steigen als die Prämien.
Selektivität der Rückversicherer schränkt die Kapazität für katastrophale Risiken ein
Rückversicherungskapazität ist weiterhin verfügbar, ihr Einsatz wird jedoch für sehr große oder systemische Luftfahrtschäden zunehmend selektiver. Treaty-Rückversicherer sind bei hohen Haftungsschichten, geopolitischen Schocks, Cyberereignissen und Programmen mit hohen Versicherungswerten vorsichtig. Die nicht zurückgewonnenen westlichen Flugzeuge in Russland haben dauerhaft verändert, wie Rückversicherer geopolitische Risiken bewerten. Kriegsrisiko- und Sanktionsausschlüsse spielen nun eine größere Rolle bei der Vertragsformulierung und der direkten Zeichnung. Dies reduziert den verfügbaren Deckungsumfang dort, wo die geopolitische Risikoexposition am stärksten ist. Der Luftfahrtversicherungsmarkt kann daher nominale Kapazität aufrechterhalten, während er für katastrophale Risikoschichten engere Bedingungen vorfindet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Deckungsart: Produkthaftpflicht beschleunigt sich mit zunehmender Lieferkettenhaftung
Die Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt hielt im Jahr 2025 einen Marktanteil von 34,5 % am Luftfahrtversicherungsmarkt. Das Segment deckt Körperverletzungs- und Sachschadenrisiken gegenüber Dritten für gewerbliche Luftfahrtunternehmen, Flughäfen und Bodenabfertigungsunternehmen ab. Diese Risiken sind erheblich, da ein einzelnes Ereignis Passagiere, Grundstückseigentümer, Auftragnehmer und mehrere Rechtszuständigkeiten betreffen kann. Das Prozessrisiko in den Vereinigten Staaten hat die Bedeutung sorgfältig strukturierter Haftungsgrenzen erhöht. Die Produkthaftpflicht in der Luftfahrt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,3 % wachsen. Ihr Wachstum spiegelt größere Risiken für Flugzeughersteller, Triebwerkslieferanten und Komponentenhersteller wider, die in globalen Lieferketten tätig sind.
Der Absturz des UPS-Fluges 2976 in Kentucky im November 2025 verdeutlichte, wie ein Großereignis zu Schadensansprüchen gegenüber mehreren Luft- und Raumfahrtunternehmen führen kann[4]. Rumpf- und Sachschäden bleiben ein sichtbarer Bestandteil der Größe des Luftfahrtversicherungsmarktes, da sie direkt auf Flugzeugverluste und -schäden reagieren. Verbundwerkstoffe und neuere Systeme können Versicherungswerte und Reparaturkomplexität erhöhen. Luftfahrtkriegs- und verwandte Risiken erlebten während eines Großteils des Jahres 2026 weiche Bedingungen, da Kapazität verfügbar war, obwohl Spannungen im Nahen Osten zu selektiveren Bedingungen für regionale Risiken führten. Weitere Spezialdeckungen umfassen bedingte Haftpflicht, Lizenzverlust und Satellitenrisiken. Diese Produkte bleiben kleiner, werden jedoch relevanter, wenn Luftfahrtunternehmen ihre Geschäftstätigkeit und ihren Risikoübertragungsbedarf diversifizieren.


Nach Endnutzer: Allgemeine Luftfahrt sichert das Volumen, während Produkthaftpflicht-Versicherte am schnellsten wachsen
Allgemeine und geschäftliche Luftfahrtbetreiber hielten im Jahr 2025 einen Marktanteil von 43,1 % am Luftfahrtversicherungsmarkt. Geschäftsreisejets, Turboprops, Hubschrauber und Kolbenflugzeuge erfordern separate Rumpf- und Haftpflichtpolicen, was eine breite Policenbasis schafft. Dieses Segment enthält viele kleinere Risiken, aber seine Breite unterstützt eine konsistente Nachfrage für Versicherer und Verwaltungsagenturen. Digitaler Vertrieb kann die Akquisitionskosten für standardisierte allgemeine Luftfahrtprodukte senken. Jeppesen ForeFlight startete 2026 einen Luftfahrtversicherungsmarktplatz mit Old Republic Aerospace und bietet tages- bis jahresweise Nicht-Eigentümer-Policen für Mieter und Fluglehrer an. Diese Angebote richten sich an Nutzer, die flexiblen Schutz benötigen, anstatt einer herkömmlichen jährlichen Flugzeugeigentümerpolice.
Versicherte der Produkthaftpflicht in der Luftfahrt werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 5,3 % wachsen. Hersteller und Lieferanten sehen sich zunehmendem Risiko ausgesetzt, da die Flottenkomplexität steigt und die Flugzeugproduktion auf globale Lieferketten verteilt ist. Gesetzesänderungen zählen laut Allianz-Bewertung 2026 zu den führenden Geschäftsrisiken in der Luftfahrt. Fluggesellschaften und gewerbliche Betreiber haben geringere Policenzahlen, können jedoch bei einem Ereignis eine weitaus höhere Schadenschwere verursachen. Flugzeugleasinggeber und Finanzierungsgesellschaften benötigen ebenfalls speziellen Schutz für Nichtzahlung, Rumpfkrieg und Vermögensrückgewinnung. Die Größe des Luftfahrtversicherungsmarktes wird durch eine breite Basis allgemeiner Luftfahrtrisiken neben komplexeren gewerblichen und Herstellerrisiken gestützt.
Nach Vertriebskanal: Offener Markt verankert komplexe Risiken, während delegierte Zeichnungsvollmacht skaliert
Die offene Marktplatzierung über Makler erfasste im Jahr 2025 74 % des weltweiten Gesamtvolumens. Große Fluggesellschaften, Luft- und Raumfahrthersteller und Leasinggeberprogramme erfordern häufig spezialisierte Kapazitäten aus den Märkten in London, Bermuda und Europa. Diese Platzierungen erfordern von Maklern die Koordination mehrerer Versicherer, komplexer Policenbedingungen und hoher Haftungsgrenzen. Lloyd's of London bleibt ein zentraler Marktplatz für große und nicht standardmäßige Luftfahrtrisiken. Die offene Marktplatzierung wird dort wichtig bleiben, wo die Zeichnung von detaillierten Risikoinformationen und maßgeschneiderten Policenstrukturen abhängt. Sie gibt Käufern auch Zugang zu einer breiteren Gruppe internationaler Kapazitätsanbieter.
Die delegierte Zeichnungsvollmacht wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 7,1 % wachsen. Technologiegestützte Verwaltungsagenturen können höhere Volumina weniger komplexer allgemeiner Luftfahrt- und Drohnenrisiken verarbeiten als ein vollständig ausgehandelter offener Marktprozess. Gallaghers Jacinth-Plattform veranschaulicht, wie Live-Risikoexpositionsdaten und Flotteninformationen dieses Vertriebsmodell unterstützen können. Class A erweiterte die Kapazität für physische Schäden auf 15 Millionen USD je Flugzeug, nachdem rund 7.000 Einreichungen analysiert worden waren. Der Direktkanal bleibt kleiner, da komplexe Luftfahrtrisiken weiterhin spezialisiertes Underwriting erfordern. Er hat mehr Spielraum bei standardisierten Produkten, bei denen Algorithmen die Preisgestaltung und Policenverwaltung unterstützen können.
Geografische Analyse
Nordamerika hielt im Jahr 2025 53,6 % des weltweiten Gesamtvolumens. Die Region vereint eine große Flugzeugflotte mit einem anspruchsvollen Haftpflichtumfeld und einer bedeutenden Basis an Leasinggebern, Herstellern, Fluggesellschaften und allgemeinen Luftfahrtbetreibern. Soziale Inflation in den Vereinigten Staaten und hohe Gerichtsurteile erhöhen die Kosten von Haftpflichtansprüchen. Diese Faktoren unterstützen die Nachfrage nach hohen Deckungssummen, können aber auch die Prämien für risikoreichere Konten erhöhen. Kanada und Mexiko tragen durch das Wachstum von Billigfluggesellschaften und allgemeine Luftfahrtaktivitäten zur Nachfrage bei. AIG stellte im Jahr 2025 in mehr als 32 Gebieten mehr als 570 lokale Luftfahrtpolicen aus und zeigte damit die internationale Reichweite, die multinationale Luftfahrtkunden benötigen.
Europa ist ein institutionelles Zentrum des Luftfahrtversicherungsmarktes mit Lloyd's of London und großen Versicherern wie Allianz Commercial, AXA XL und HDI Global. Die Versicherungsanforderungen der Europäischen Union bieten einen gemeinsamen Compliance-Rahmen für Luftfahrtunternehmen und Flugzeugbetreiber. Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,9 % wachsen. Die Flottenexpansion in China, Indien, Vietnam, Indonesien und Malaysia unterstützt das langfristige Nachfrageprofil der Region. Allianz Jio Reinsurance Limited begann im März 2026 nach Erhalt der IRDAI-Genehmigung mit dem Underwriting in Indien und erhöhte damit die inländische Rückversicherungskapazität. Chinas politische Ausrichtung im Bereich Niedrigflughöhe unterstützt ebenfalls die Entwicklung der UAV-Haftpflichtversicherung.
Südamerika, der Nahe Osten und Afrika weisen geringere Marktgrößen im Luftfahrtversicherungsmarkt auf, aber ihre Risikoprofile unterscheiden sich erheblich. Brasilien stützt die südamerikanische Nachfrage durch den inländischen Luftverkehr, während mehrere benachbarte Märkte sich noch in früheren Phasen der Versicherungsdurchdringung befinden. Der Nahe Osten und Afrika sind stärker geopolitischen Risiken und Kriegsrisikovolatilität ausgesetzt. Die Umfrage der IUAI von 2026 ergab, dass 79 von 106 Befragten geopolitische Instabilität als ihre größte Bedrohung einstuften. Erneuerungen von Luftfahrtversicherungen im Nahen Osten sahen sich Kapazitätsbeschränkungen und zusätzlichen Kriegsrisikoprämien gegenüber, nachdem sich regionale Konflikte verschärft hatten. CG Re startete im März 2026 eine dedizierte Luftfahrtversicherungs- und Rückversicherungspraxis für afrikanische Luftfahrtunternehmen und Flughäfen, was auf eine frühe Entwicklung inländischer Kapazitäten hindeutet.

Wettbewerbslandschaft
Der Luftfahrtversicherungsmarkt verfügt über ein konzentriertes oberes Segment, das Allianz Commercial, AIG, AXA XL, Munich Re, Swiss Re Corporate Solutions, Chubb, Global Aerospace und QBE umfasst. Diese Unternehmen zeichnen einen großen Anteil der Risiken von Handelsfluggesellschaften, Luft- und Raumfahrtherstellern und Leasinggebern. Eine wachsende Schicht von Verwaltungsagenturen konkurriert aktiver in der allgemeinen Luftfahrt und bei Produkten für aufkommende Risiken. Tokio Marine Kiln gibt an, der größte Zeichner von Luftfahrtrisiken im Lloyd's-Markt nach gebuchten Bruttoprämien zu sein. Das Unternehmen hat seine Luft- und Raumfahrtabteilung durch gezielte Personalgewinnung gestärkt. Diese Struktur ermöglicht es dem Luftfahrtversicherungsmarkt, große globale Versicherer für komplexe Risiken mit spezialisierten Vertriebspartnern für schnelleres und standardisierteres Underwriting zu kombinieren.
Die Konsolidierung nahm im Jahr 2026 zu. Die Zurich Insurance Group stimmte im März 2026 der Übernahme von Beazley für 10,9 Milliarden USD zu, und die Beazley-Aktionäre genehmigten die Transaktion im April 2026 mit einer Mehrheit von 99,9 %. Die Kombination soll eine Spezialplattform mit 15 Milliarden USD an gebuchten Bruttoprämien in den Bereichen Luftfahrt, Cyber, Marine und Weltraum schaffen. Sompo International schloss im Februar 2026 die Übernahme von Aspen Insurance Holdings für 3,5 Milliarden USD ab. Berkshire Hathaway erwarb im März 2026 ebenfalls einen strategischen Anteil von 2,49 % an Tokio Marine Holdings für 1,8 Milliarden USD, wobei beide Parteien eine Zusammenarbeit in der globalen Rückversicherung und bei strategischen Investitionen planen. Diese Maßnahmen zeigen, warum der Luftfahrtversicherungsmarkt Größe, spezialisierte Zeichnungskompetenz und Kapitalstärke belohnt.
Technologie wird zu einem weiteren wichtigen Wettbewerbspunkt im Luftfahrtversicherungsmarkt. Die Auswahl von Insurwave durch Allianz Commercial zeigt den Stellenwert des Echtzeit-Akkumulationsmanagements über Luftfahrtanlagen hinweg. China Re und Ping An Property & Casualty lancierten Smart Flight Insurance mit dynamischer IoT-basierter Preisgestaltung für Drohnendeckungen. Künstliche Intelligenz wurde im IUAI CERSG-Bericht 2026 zum dritten Mal in Folge als führende Chance des Sektors eingestuft. Cybervorfälle wurden in Allianz' Bewertung 2026 mit 45 % als das führende Geschäftsrisiko der Luftfahrt eingestuft. Versicherer, die Cyber-, Wetterstörungs-, Vernetzt-Flugzeug- und eVTOL-Risiken mit zuverlässigen Daten unterstützen können, dürften ihre Position stärken, wenn diese Risiken etablierter werden.
Marktführer in der Luftfahrtversicherungsbranche
-
Allianz Global Corporate & Specialty
-
American International Group, Inc.
-
AXA XL
-
Chubb Limited
-
QBE Insurance Group Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: Die Beazley-Aktionäre genehmigten die vollständige Barübernahme durch die Zurich Insurance Group für 10,9 Milliarden USD mit einer Mehrheit von 99,9 %, wobei die gerichtliche Genehmigung im zweiten Halbjahr 2026 noch aussteht. Die kombinierte Plattform erzielt 15 Milliarden USD an spezialisierten gebuchten Bruttoprämien und verändert den Wettbewerb in der Luftfahrt-, Cyber- und Weltraumversicherung.
- März 2026: Berkshire Hathaway erwarb über National Indemnity einen strategischen Anteil von 2,49 % an Tokio Marine Holdings für 1,8 Milliarden USD. Beide Parteien haben sich zur Zusammenarbeit in der globalen Rückversicherung und bei strategischen Investitionen, einschließlich Fusionen und Übernahmen, verpflichtet.
- März 2026: Allianz Jio Reinsurance Limited erhielt die endgültige IRDAI-Genehmigung und begann mit dem Underwriting in Indien. Das 50:50-Gemeinschaftsunternehmen zwischen der Allianz Group und Jio Financial Services erweitert die Spezial- und Luftfahrtrückversicherungskapazität in Indien.
- Februar 2026: Die Nationale Entwicklungs- und Reformkommission Chinas, die Nationale Finanzaufsichtsbehörde und die Zivilluftfahrtbehörde Chinas veröffentlichten die Umsetzungsstellungnahme zur hochwertigen Entwicklung der Niedrigflughöhenversicherung. Die Richtlinie zielt auf eine verbindliche UAV-Haftpflichtversicherung bis 2027 und einen vollständigen Niedrigflughöhenversicherungsrahmen bis 2030 ab.


Berichtsumfang des globalen Luftfahrtversicherungsmarktes
| Rumpf- und Sachschäden |
| Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt |
| Produkthaftpflicht in der Luftfahrt |
| Luftfahrtkriegs- und verwandte Risiken |
| Sonstige Spezialdeckungen |
| Fluggesellschaften und gewerbliche Betreiber |
| Allgemeine und geschäftliche Luftfahrtbetreiber |
| Versicherte der Produkthaftpflicht in der Luftfahrt |
| Flugzeugleasinggeber und Finanzierungsgesellschaften |
| Flughäfen und Luftfahrtinfrastruktur |
| Offene Marktplatzierung über Makler |
| Delegierte Zeichnungsvollmacht |
| Direktvertrieb |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Deckungsart | Rumpf- und Sachschäden | |
| Betriebs- und Betriebsstättenhaftpflicht in der Luftfahrt | ||
| Produkthaftpflicht in der Luftfahrt | ||
| Luftfahrtkriegs- und verwandte Risiken | ||
| Sonstige Spezialdeckungen | ||
| Nach Endnutzer | Fluggesellschaften und gewerbliche Betreiber | |
| Allgemeine und geschäftliche Luftfahrtbetreiber | ||
| Versicherte der Produkthaftpflicht in der Luftfahrt | ||
| Flugzeugleasinggeber und Finanzierungsgesellschaften | ||
| Flughäfen und Luftfahrtinfrastruktur | ||
| Nach Vertriebskanal | Offene Marktplatzierung über Makler | |
| Delegierte Zeichnungsvollmacht | ||
| Direktvertrieb | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die Luftfahrtversicherung bis 2031?
Der Luftfahrtversicherungsmarkt hatte im Jahr 2025 einen Wert von 8,91 Milliarden USD und wird bis 2031 voraussichtlich einen Wert von 11,70 Milliarden USD erreichen, bei einer CAGR von 4,4 % von 2026 bis 2031.
Welche Deckungsart wächst am schnellsten?
Die Produkthaftpflicht in der Luftfahrt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 5,3 % wachsen, da die Haftungsrisiken in der Luft- und Raumfahrtlieferkette zunehmen.
Warum ist die allgemeine Luftfahrt für Versicherer wichtig?
Allgemeine und geschäftliche Luftfahrtbetreiber hielten im Jahr 2025 43,1 % des Endnutzer-Gesamtvolumens, da jedes Flugzeug eine separat gezeichnete Rumpf- und Haftpflichtdeckung erfordert.
Welche Region hat die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 6,9 % wachsen, unterstützt durch Flottenexpansion und wachsende Versicherungsanforderungen.
Wie wirken sich Drohnenvorschriften auf die Nachfrage aus?
Chinas Niedrigflughöhenrichtlinie von 2026 zielt auf eine verbindliche UAV-Haftpflichtversicherung bis 2027 ab, was den Bedarf an spezialisierter Drohnendeckung ausweitet.
Was verändert den Wettbewerb unter Luftfahrtversicherern?
Konsolidierung, datengesteuertes Underwriting und neue Kapazitäten für Drohnen- und eVTOL-Risiken stärken die Bedeutung von Größe und spezialisierten Risikokompetenz.
Seite zuletzt aktualisiert am:



