
Tamaño y Participación del Mercado de Seguros de Aviación
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 9.42 Mil millones de dólares |
| Tamaño del Mercado (2031) | 11.70 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.43 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Seguros de Aviación por Mordor Intelligence
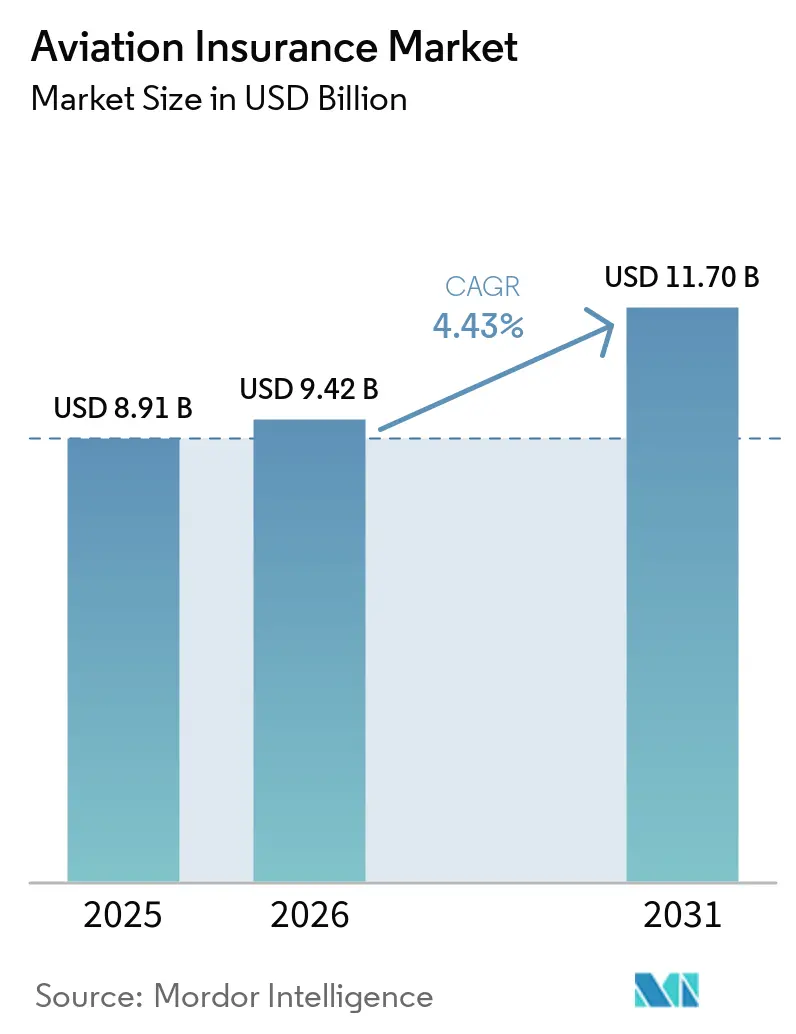
Se espera que el tamaño del Mercado de Seguros de Aviación aumente de 8,91 mil millones de USD en 2025 a 9,42 mil millones de USD en 2026 y alcance 11,70 mil millones de USD en 2031, creciendo a una CAGR del 4,43% durante 2026-2031.
El crecimiento de la flota sigue siendo la principal fuente de nueva exposición asegurada, ya que cada aeronave entregada requiere cobertura de casco y responsabilidad civil. Airbus prevé 42.060 nuevas entregas de aeronaves entre 2026 y 2045, mientras que Boeing espera que la flota comercial mundial supere las 50.000 aeronaves en las próximas 2 décadas. Las aeronaves más nuevas también tienen valores asegurados más elevados, lo que incrementa las primas incluso cuando la frecuencia de accidentes es estable. Las normas de responsabilidad obligatoria están ampliando el requisito de cobertura para aerolíneas, arrendadores y operadores de aeronaves emergentes. La capacidad sigue disponible, pero los elevados costos de siniestros, la exposición geopolítica y la cautela de los reaseguradores limitan la capacidad de los aseguradores para competir únicamente en precio.
Conclusiones Clave del Informe
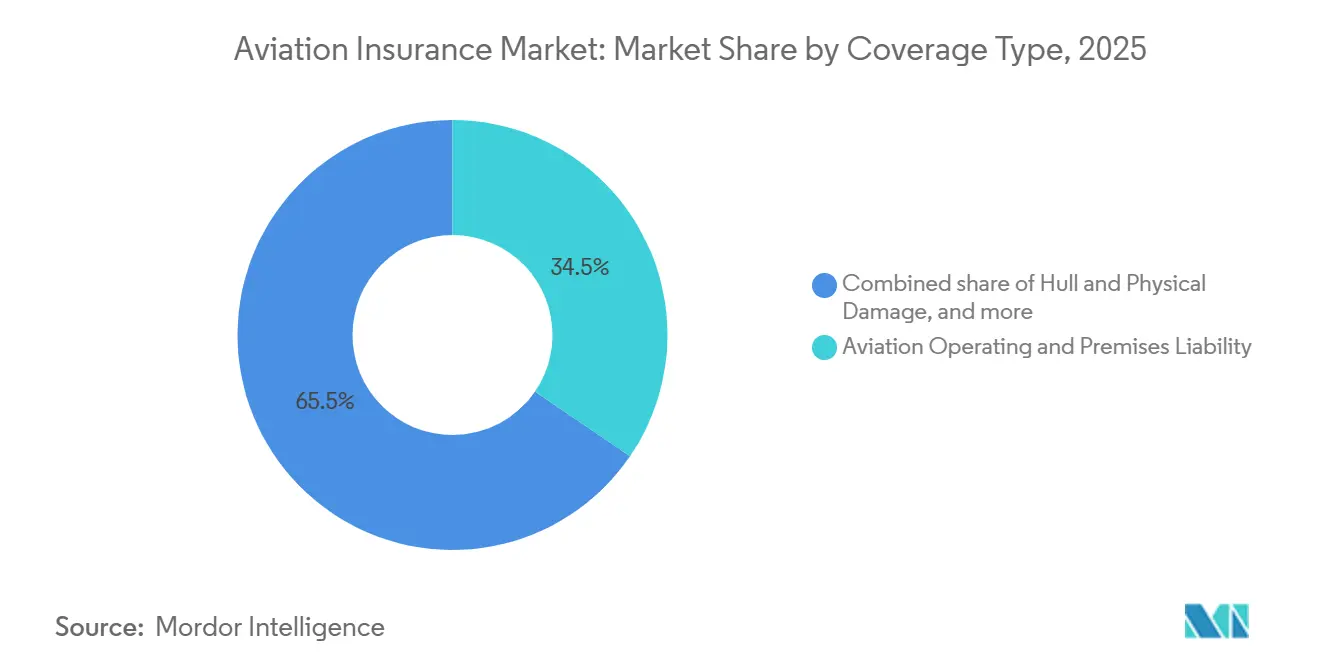
- Por tipo de cobertura, la responsabilidad civil operativa y de instalaciones de aviación captó el 34,5% de la participación del mercado de seguros de aviación en 2025, mientras que se proyecta que la responsabilidad civil por productos de aviación crezca a una CAGR del 5,3% hasta 2031.
- Por usuario final, los operadores de aviación general y de negocios captaron el 43,1% de la participación del mercado de seguros de aviación en 2025, mientras que se proyecta que los asegurados de responsabilidad civil por productos de aviación crezcan a una CAGR del 5,3% hasta 2031.
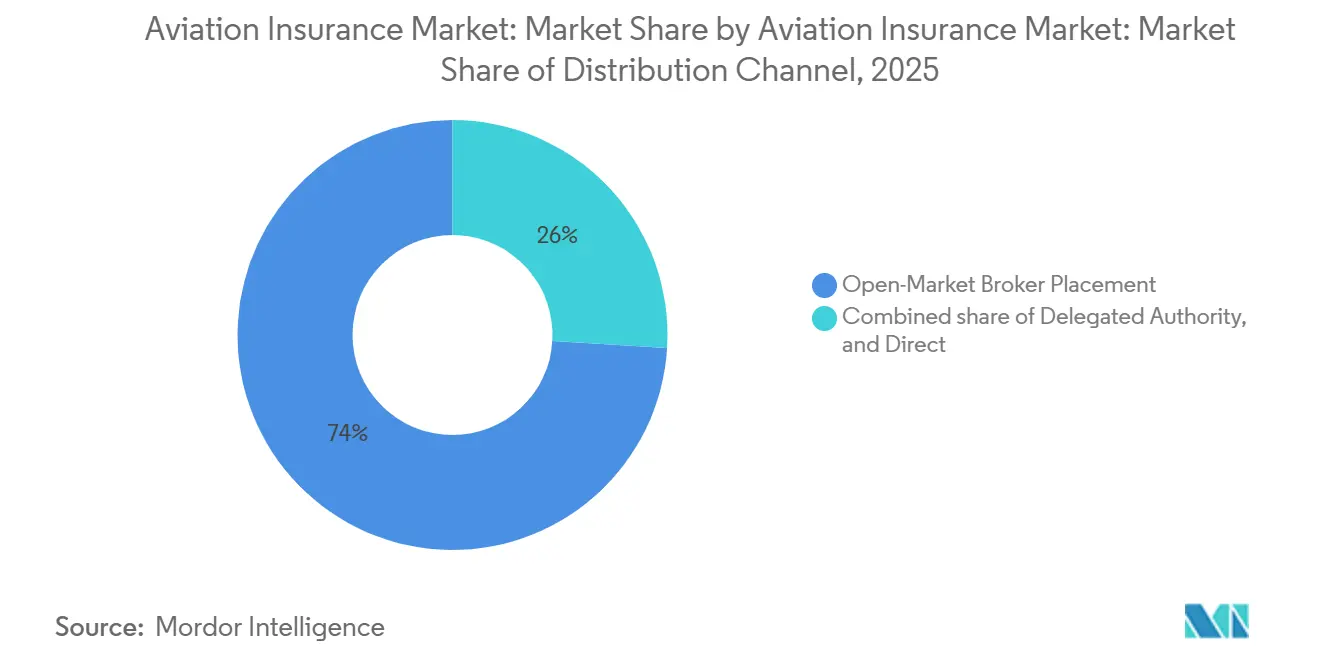
- Por canal de distribución, la colocación en mercado abierto a través de corredor captó el 74% de la participación del mercado de seguros de aviación en 2025, mientras que se proyecta que la autoridad delegada crezca a una CAGR del 7,1% hasta 2031.
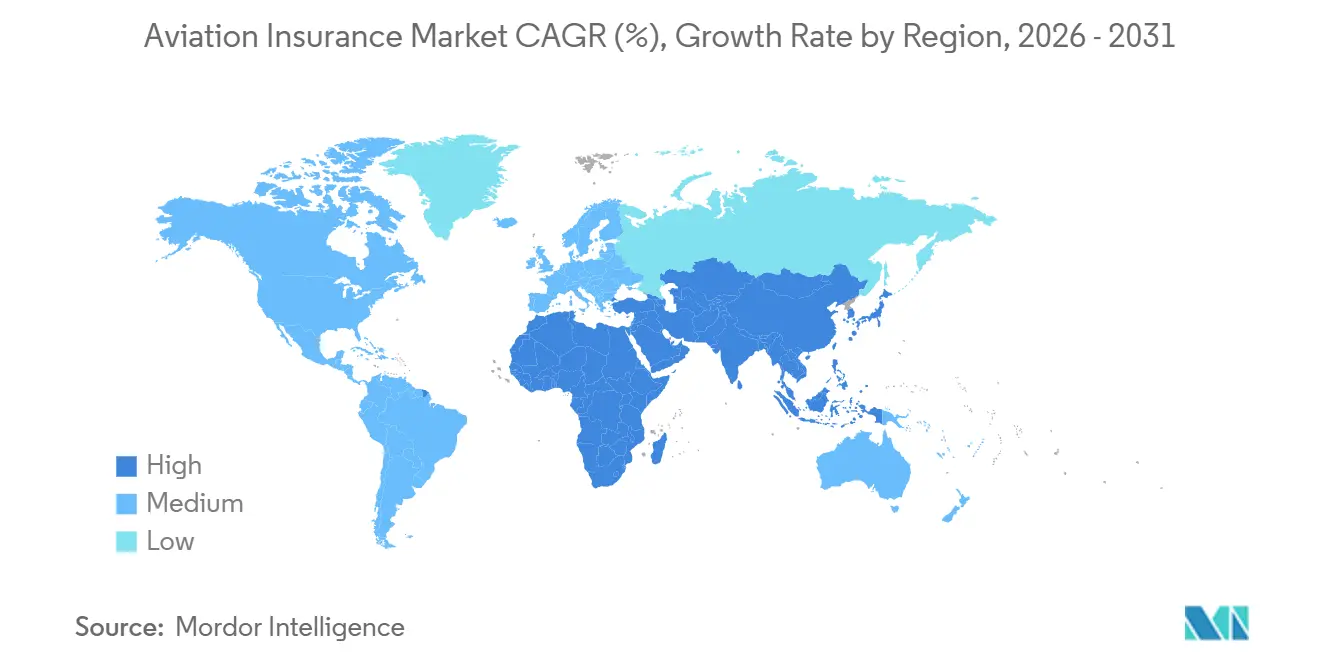
- Por geografía, América del Norte captó el 53,56% de la participación del mercado de seguros de aviación en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 6,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Seguros de Aviación
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Flota Comercial Global de Aeronaves y la Actividad de Vuelo | +1.2% | Global | Mediano plazo (2-4 años) |
| Requisitos Obligatorios de Responsabilidad Civil y Seguros de Aviación | +0.7% | Global, impacto elevado en Asia-Pacífico y MEA | Corto plazo (≤ 2 años) |
| Crecimiento en el Valor de Aeronaves Aseguradas, Motores y Activos de Aviación | +0.8% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de las Actividades de Arrendamiento de Aeronaves y Financiamiento de Aviación | +0.5% | Global, núcleo en Asia-Pacífico, con extensión a MEA | Mediano plazo (2-4 años) |
| Surgimiento de Nuevos Riesgos Asegurables por Drones, eVTOL y Movilidad Aérea Avanzada | +0.4% | Asia-Pacífico, América del Norte, Europa | Largo plazo (≥ 4 años) |
| Adopción Creciente de Evaluación de Riesgos de Aviación Basada en Datos y Soluciones de Seguros Especializados | +0.3% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Flotas Comerciales Impulsa el Crecimiento Estructural de Primas
La expansión de la flota crea la fuente más consistente de demanda para el mercado de seguros de aviación, ya que cada aeronave adicional necesita protección de casco y responsabilidad civil. Airbus pronostica 42.060 nuevas entregas de aeronaves entre 2026 y 2045, y su pronóstico de flota global de pasajeros apunta a casi duplicarse para 2045[1]Airbus, "Pronóstico del Mercado Global," Airbus, airbus.com. Boeing también espera que más de 50.000 aeronaves comerciales operen a nivel mundial en las próximas 2 décadas. Las aerolíneas de India, Vietnam e Indonesia están absorbiendo grandes canales de entrega que requerirán cobertura durante muchos años. Aeronaves nuevas como el Airbus A321neo y el Boeing 787 tienen valores de casco asegurado más elevados que muchas de las aeronaves que reemplazan. Esta combinación de más aeronaves y valores más altos respalda el crecimiento de las primas incluso cuando la seguridad operativa se mantiene sólida.
Los Marcos de Responsabilidad Obligatoria Sustentan la Demanda Estructural
Las normas de seguro obligatorio crean una base de demanda que no depende de decisiones voluntarias de gestión de riesgos. La OACI revisó los límites de responsabilidad del Convenio de Montreal con vigencia a partir del 28 de diciembre de 2024, elevando el umbral de compensación a pasajeros del Artículo 21 de 128.821 a 151.880 Derechos Especiales de Giro por pasajero[2]https://passageiro.aac.cv/doc/le-3-38-1-ind-24-8.pdf. El Reino Unido implementó los límites revisados mediante su orden de 2025, mientras que las normas de la Unión Europea establecen requisitos mínimos de seguro para transportistas y operadores. Los transportistas aéreos directos de los Estados Unidos también deben contar con seguro de responsabilidad civil por accidentes de aeronaves conforme al 14 CFR Parte 205. Los límites legales más elevados obligan a los transportistas y arrendadores a adquirir límites mayores en sus operaciones. La directiva de seguros de baja altitud de China de 2026 extiende esta lógica de cumplimiento a las aeronaves no tripuladas, con un seguro de responsabilidad civil para vehículos aéreos no tripulados obligatorio previsto para 2027.
El Aumento del Valor de los Activos de Aeronaves Amplifica la Base de Prima por Póliza
Los valores de las aeronaves respaldan el mercado de seguros de aviación al incrementar el monto asegurado en cada póliza. Los retrasos en las entregas y la escasez de aeronaves y motores en condiciones de servicio han sostenido los valores de las aeronaves y la economía de los arrendamientos. Una base de arrendamiento operativo más amplia también incrementa la necesidad de cobertura de casco, riesgo de guerra, impago y recuperación de activos. Los arrendadores requieren protección para aeronaves, motores, acuerdos de financiamiento y ubicaciones donde operan los activos. El resultado es una base de primas más amplia, pero también eleva el tamaño potencial de una pérdida mayor. Por ello, los aseguradores evalúan los valores de los activos con mayor atención a los costos de reparación, la disponibilidad de repuestos y el riesgo de valor residual.
Expansión de las Actividades de Arrendamiento de Aeronaves y Financiamiento de Aviación
El arrendamiento de aeronaves amplía el mercado de seguros de aviación porque las estructuras de financiamiento introducen a varias partes con intereses separados en la misma aeronave. Las aerolíneas, los arrendadores, los prestamistas y los inversores pueden requerir cada uno evidencia de cobertura y protecciones específicas en la póliza. La demanda es especialmente relevante en mercados de alto crecimiento donde los transportistas utilizan acuerdos de arrendamiento para agregar capacidad antes de construir flotas propias más grandes. La disputa relacionada con Rusia por aeronaves de propiedad occidental no recuperadas muestra por qué los arrendadores ahora otorgan mayor importancia a la protección de casco de guerra y recuperación de activos. Los productos de financiamiento de aviación también respaldan las entregas de aeronaves mediante protecciones contra el impago y riesgos crediticios relacionados. Estas necesidades otorgan a los aseguradores especializados un papel más allá de las pólizas estándar de casco y responsabilidad civil para aerolíneas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Severidad de Siniestros de Aviación y los Costos de Pérdidas | -0.7% | Global, más agudo en América del Norte | Corto plazo (≤ 2 años) |
| Capacidad de Reaseguro Limitada para Riesgos de Aviación de Alta Severidad y Catastróficos | -0.4% | Global | Mediano plazo (2-4 años) |
| Volatilidad de Primas y Aumento del Costo de la Cobertura de Seguros de Aviación | -0.5% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Datos Históricos de Pérdidas Limitados para Tecnologías de Aviación Emergentes | -0.3% | Global, más agudo en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Inflación Estructural de Costos de MRO Amplía Persistentemente la Brecha de Pérdidas
Los costos de mantenimiento, reparación y revisión siguen siendo una restricción importante sobre los resultados de suscripción en el mercado de seguros de aviación. El aumento de las tarifas laborales, los costos de reparación, los cargos de los fabricantes de equipos originales y los gastos por aeronave en tierra elevan el monto que los aseguradores deben pagar tras un siniestro. El desafío de costos es más estructural que cíclico, ya que las restricciones en la cadena de suministro y la escasez de mano de obra calificada afectan a varias categorías de reparación al mismo tiempo. Las facturas de reparación más elevadas dificultan que los aseguradores mantengan precios adecuados en pólizas más antiguas. El Barómetro de Riesgos de Allianz 2026 identificó los incidentes cibernéticos como el principal riesgo empresarial del sector de aviación con un 45%, añadiendo otra exposición que las pólizas estándar de casco y responsabilidad civil no estaban diseñadas para cubrir[3] Allianz Commercial, "Seguros de Aviación," Allianz Commercial, allianz.com. Los aseguradores son cada vez más selectivos donde los costos de pérdidas aumentan más rápido que las primas.
La Selectividad del Reaseguro Limita la Capacidad para Riesgos Catastróficos
La capacidad de reaseguro sigue disponible, pero su despliegue es cada vez más selectivo para pérdidas de aviación muy grandes o sistémicas. Los reaseguradores de tratados son cautelosos respecto a las capas de alta responsabilidad civil, los shocks geopolíticos, los eventos cibernéticos y los programas con valores asegurados elevados. Las aeronaves de propiedad occidental no recuperadas en Rusia han cambiado de forma permanente la manera en que los reaseguradores evalúan las exposiciones geopolíticas. Las exclusiones de riesgo de guerra y sanciones ahora desempeñan un papel más importante en la redacción de tratados y en la suscripción directa. Esto reduce el alcance de la cobertura disponible donde la exposición geopolítica es más severa. Por lo tanto, el mercado de seguros de aviación puede mantener capacidad nominal mientras enfrenta condiciones más estrictas para las capas de riesgo catastrófico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cobertura: La Responsabilidad Civil por Productos se Acelera a Medida que se Intensifica la Responsabilidad en la Cadena de Suministro
La responsabilidad civil operativa y de instalaciones de aviación representó el 34,5% de la participación del mercado de seguros de aviación en 2025. El segmento cubre las exposiciones de daños corporales a terceros y daños a la propiedad para transportistas comerciales, aeropuertos y empresas de manejo en tierra. Estos riesgos son significativos porque un solo evento puede involucrar a pasajeros, propietarios de bienes, contratistas y múltiples jurisdicciones legales. La exposición a litigios en los Estados Unidos ha incrementado la importancia de límites de responsabilidad civil cuidadosamente estructurados. Se proyecta que la responsabilidad civil por productos de aviación crezca a una CAGR del 5,3% de 2026 a 2031. Su crecimiento refleja mayores exposiciones para fabricantes de aeronaves, proveedores de motores y fabricantes de componentes que operan en cadenas de suministro globales.
El accidente del Vuelo 2976 de UPS en Kentucky en noviembre de 2025 ilustró cómo un evento mayor puede dar lugar a reclamaciones que involucran a varias empresas aeroespaciales[4]. El casco y los daños físicos siguen siendo una parte visible del tamaño del mercado de seguros de aviación porque responde directamente a la pérdida y el daño de aeronaves. Las células de materiales compuestos y los sistemas más nuevos pueden aumentar los valores asegurados y la complejidad de las reparaciones. El riesgo de guerra de aviación y los riesgos conexos experimentaron condiciones blandas durante gran parte de 2026 porque había capacidad disponible, aunque las tensiones en Oriente Medio llevaron a condiciones más selectivas para las exposiciones regionales. Otras coberturas especializadas incluyen responsabilidad civil contingente, pérdida de licencia y riesgos satelitales. Estos productos siguen siendo menores, pero se vuelven más relevantes a medida que las empresas de aviación diversifican sus operaciones y necesidades de transferencia de riesgos.


Por Usuario Final: La Aviación General Ancla el Volumen Mientras los Asegurados de Responsabilidad Civil por Productos Escalan más Rápido
Los operadores de aviación general y de negocios representaron el 43,1% de la participación del mercado de seguros de aviación en 2025. Los jets de negocios, turbohélices, helicópteros y aeronaves de pistón requieren pólizas separadas de casco y responsabilidad civil, creando una amplia base de pólizas. Este segmento contiene muchos riesgos menores, pero su amplitud respalda una demanda consistente para aseguradores y agentes generales gestores. La distribución digital puede reducir los costos de adquisición para productos estandarizados de aviación general. Jeppesen ForeFlight lanzó un mercado de seguros de aviación con Old Republic Aerospace en 2026, ofreciendo pólizas de aeronaves no propias de uso diario a anual para arrendatarios e instructores de vuelo. Estas ofertas atienden a usuarios que necesitan protección flexible en lugar de una póliza convencional anual para propietarios de aeronaves.
Se prevé que los asegurados de responsabilidad civil por productos de aviación crezcan a una CAGR del 5,3% entre 2026 y 2031. Los fabricantes y proveedores enfrentan una exposición creciente a medida que aumenta la complejidad de la flota y la producción de aeronaves se distribuye en cadenas de suministro globales. Los cambios en la legislación se encuentran entre los principales riesgos empresariales de aviación en la evaluación de Allianz de 2026. Las aerolíneas y los operadores comerciales tienen menores recuentos de pólizas, pero pueden generar una severidad de pérdidas mucho mayor cuando ocurre un evento. Los arrendadores y financiadores de aeronaves también requieren protección especializada para riesgos de impago, casco de guerra y recuperación de activos. El tamaño del mercado de seguros de aviación está respaldado por una amplia base de riesgos de aviación general junto con exposiciones comerciales y de fabricantes más complejas.
Por Canal de Distribución: El Mercado Abierto Ancla los Riesgos Complejos Mientras la Autoridad Delegada Escala
La colocación en mercado abierto a través de corredor captó el 74% del total global en 2025. Los grandes programas de aerolíneas, fabricantes aeroespaciales y arrendadores a menudo requieren capacidad especializada de los mercados de Londres, Bermudas y Europa. Estas colocaciones requieren que los corredores coordinen a varios aseguradores, condiciones de póliza complejas y límites de responsabilidad civil elevados. Lloyd's de Londres sigue siendo un centro clave para los riesgos de aviación grandes y no estándar. La colocación en mercado abierto probablemente seguirá siendo importante donde la suscripción depende de información detallada sobre el riesgo y estructuras de póliza a medida. También brinda a los compradores acceso a un grupo más amplio de proveedores de capacidad internacional.
Se proyecta que la autoridad delegada crezca a una CAGR del 7,1% de 2026 a 2031. Los agentes generales gestores habilitados por tecnología pueden procesar mayores volúmenes de riesgos de aviación general y drones de menor complejidad que un proceso de mercado abierto totalmente negociado. La plataforma Jacinth de Gallagher ilustra cómo los datos de exposición en tiempo real y la información de la flota pueden respaldar este modelo de distribución. Class A amplió la capacidad de daños físicos a 15 millones de USD por aeronave tras analizar alrededor de 7.000 solicitudes. El canal directo sigue siendo menor porque los riesgos de aviación complejos aún requieren suscripción especializada. Tiene mayor alcance en productos estandarizados donde los algoritmos pueden respaldar la fijación de precios y la administración de pólizas.
Análisis Geográfico
América del Norte representó el 53,6% del total global en 2025. La región combina una gran flota de aeronaves con un entorno de responsabilidad civil exigente y una base significativa de arrendadores, fabricantes, aerolíneas y operadores de aviación general. La inflación social en los Estados Unidos y los grandes fallos judiciales elevan el costo de los siniestros de responsabilidad civil. Estos factores respaldan la demanda de límites elevados, pero también pueden incrementar las primas para las cuentas de mayor riesgo. Canadá y México añaden demanda a través del crecimiento de aerolíneas de bajo costo y la actividad de aviación general. AIG emitió más de 570 pólizas de aviación locales en 2025 en más de 32 territorios, mostrando el alcance internacional necesario para los clientes de aviación multinacionales.
Europa es un centro institucional del mercado de seguros de aviación, con Lloyd's de Londres y grandes aseguradores como Allianz Commercial, AXA XL y HDI Global. Los requisitos de seguro de la Unión Europea proporcionan un marco de cumplimiento común para los transportistas aéreos y los operadores de aeronaves. Se proyecta que Asia-Pacífico crezca a una CAGR del 6,9% de 2026 a 2031. La expansión de la flota en China, India, Vietnam, Indonesia y Malasia respalda el perfil de demanda a largo plazo de la región. Allianz Jio Reinsurance Limited comenzó a suscribir en India en marzo de 2026 tras recibir la autorización de la IRDAI, aumentando la capacidad de reaseguro doméstico. La dirección de política de baja altitud de China también respalda el desarrollo del seguro de responsabilidad civil para vehículos aéreos no tripulados.
América del Sur, Oriente Medio y África tienen niveles de tamaño del mercado de seguros de aviación menores, pero sus perfiles de riesgo difieren significativamente. Brasil respalda la demanda sudamericana a través del transporte aéreo doméstico, mientras que varios mercados vecinos se encuentran en etapas más tempranas de penetración del seguro. Oriente Medio y África están más expuestos a la volatilidad geopolítica y de riesgo de guerra. La encuesta de la IUAI de 2026 encontró que 79 de 106 encuestados clasificaron la inestabilidad geopolítica como su mayor amenaza. Las renovaciones de aerolíneas de Oriente Medio enfrentaron restricciones de capacidad y primas adicionales de riesgo de guerra tras la escalada del conflicto regional. CG Re lanzó una práctica dedicada de seguros y reaseguros de aviación para transportistas y aeropuertos africanos en marzo de 2026, lo que indica el desarrollo incipiente de capacidad doméstica.

Panorama Competitivo
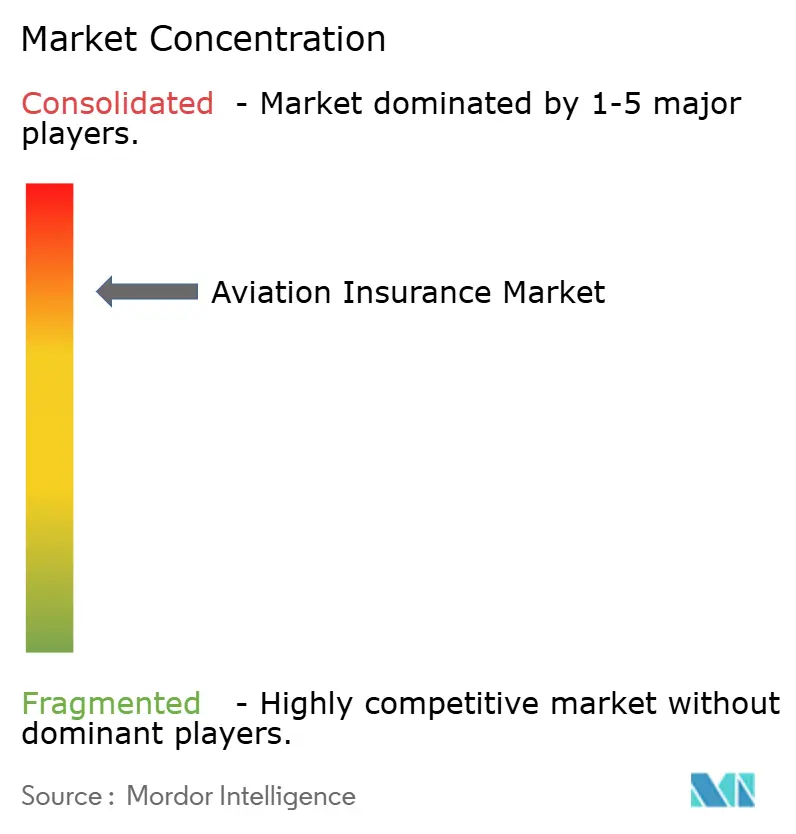
El mercado de seguros de aviación tiene un nivel superior concentrado que incluye a Allianz Commercial, AIG, AXA XL, Munich Re, Swiss Re Corporate Solutions, Chubb, Global Aerospace y QBE. Estas empresas suscriben una gran parte de los riesgos de aerolíneas comerciales, fabricantes aeroespaciales y arrendadores. Una capa creciente de agentes generales gestores compite de manera más activa en productos de aviación general y riesgos emergentes. Tokio Marine Kiln declara ser el mayor suscriptor de riesgos de aviación en el mercado de Lloyd's por prima bruta emitida. La empresa ha fortalecido su división Aeroespacial mediante contrataciones específicas. Esta estructura permite que el mercado de seguros de aviación combine grandes transportistas globales para riesgos complejos con distribuidores especializados para una suscripción más rápida y estandarizada.
La consolidación aumentó en 2026. Zurich Insurance Group acordó adquirir Beazley por 10,9 mil millones de USD en marzo de 2026, y los accionistas de Beazley aprobaron la transacción con un voto del 99,9% en abril de 2026. Se espera que la combinación cree una plataforma especializada con 15 mil millones de USD en primas brutas emitidas en líneas de aviación, cibernética, marina y espacio. Sompo International completó su adquisición de Aspen Insurance Holdings por 3,5 mil millones de USD en febrero de 2026. Berkshire Hathaway también adquirió una participación del 2,49% en Tokio Marine Holdings por 1,8 mil millones de USD en marzo de 2026, con las partes planeando colaboración en reaseguro global e inversiones estratégicas. Estas acciones muestran por qué el mercado de seguros de aviación recompensa la escala, la capacidad de suscripción especializada y la solidez del capital.
La tecnología se está convirtiendo en otro punto importante de competencia en el mercado de seguros de aviación. La selección de Insurwave por parte de Allianz Commercial muestra el valor otorgado a la gestión de acumulación en tiempo real de activos de aviación. China Re y Ping An Property & Casualty lanzaron Smart Flight Insurance con precios dinámicos basados en IoT para cobertura de drones. La inteligencia artificial fue clasificada como la principal oportunidad del sector por tercer año consecutivo en la Encuesta CERSG 2026 de la IUAI. Los incidentes cibernéticos fueron clasificados como el principal riesgo empresarial de la aviación con un 45% en la evaluación de Allianz de 2026. Los aseguradores que puedan respaldar los riesgos cibernéticos, de interrupción meteorológica, de aeronaves conectadas y de eVTOL con datos confiables pueden fortalecer su posición a medida que estas exposiciones se consolidan.
Líderes de la Industria de Seguros de Aviación
-
Allianz Global Corporate & Specialty
-
American International Group, Inc.
-
AXA XL
-
Chubb Limited
-
QBE Insurance Group Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: Los accionistas de Beazley aprobaron la adquisición en efectivo de 10,9 mil millones de USD de Zurich Insurance Group con un voto del 99,9%, pendiente de sanción judicial en el segundo semestre de 2026. La plataforma combinada genera 15 mil millones de USD en primas brutas especializadas emitidas, reconfigurando la competencia en seguros de aviación, cibernética y espacio.
- Marzo de 2026: Berkshire Hathaway adquirió una participación estratégica del 2,49% en Tokio Marine Holdings por 1,8 mil millones de USD a través de National Indemnity. Ambas partes están comprometidas a colaborar en reaseguro global e inversiones estratégicas, incluidas fusiones y adquisiciones.
- Marzo de 2026: Allianz Jio Reinsurance Limited recibió la autorización final de la IRDAI y comenzó a suscribir en India. La empresa conjunta al 50:50 entre Allianz Group y Jio Financial Services amplía la capacidad de reaseguro especializado y de aviación en India.
- Febrero de 2026: La Comisión Nacional de Desarrollo y Reforma de China, la Administración Nacional de Regulación Financiera y la Administración de Aviación Civil de China emitieron la Opinión de Implementación sobre el Desarrollo de Alta Calidad del Seguro de Baja Altitud. La directiva tiene como objetivo el seguro de responsabilidad civil obligatorio para vehículos aéreos no tripulados para 2027 y un marco completo de pólizas de seguro de baja altitud para 2030.


Alcance del Informe Global del Mercado de Seguros de Aviación
| Casco y Daños Físicos |
| Responsabilidad Civil Operativa y de Instalaciones de Aviación |
| Responsabilidad Civil por Productos de Aviación |
| Riesgo de Guerra de Aviación y Riesgos Conexos |
| Otras Coberturas Especializadas |
| Aerolíneas y Operadores Comerciales |
| Operadores de Aviación General y de Negocios |
| Asegurados de Responsabilidad Civil por Productos de Aviación |
| Arrendadores y Financiadores de Aeronaves |
| Aeropuertos e Infraestructura de Aviación |
| Colocación en Mercado Abierto a través de Corredor |
| Autoridad Delegada |
| Directo |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Cobertura | Casco y Daños Físicos | |
| Responsabilidad Civil Operativa y de Instalaciones de Aviación | ||
| Responsabilidad Civil por Productos de Aviación | ||
| Riesgo de Guerra de Aviación y Riesgos Conexos | ||
| Otras Coberturas Especializadas | ||
| Por Usuario Final | Aerolíneas y Operadores Comerciales | |
| Operadores de Aviación General y de Negocios | ||
| Asegurados de Responsabilidad Civil por Productos de Aviación | ||
| Arrendadores y Financiadores de Aeronaves | ||
| Aeropuertos e Infraestructura de Aviación | ||
| Por Canal de Distribución | Colocación en Mercado Abierto a través de Corredor | |
| Autoridad Delegada | ||
| Directo | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los seguros de aviación hasta 2031?
El mercado de seguros de aviación fue de 8,91 mil millones de USD en 2025 y se prevé que alcance 11,70 mil millones de USD en 2031, a una CAGR del 4,4% de 2026 a 2031.
¿Qué tipo de cobertura crece más rápido?
Se prevé que la Responsabilidad Civil por Productos de Aviación crezca a una CAGR del 5,3% de 2026 a 2031 a medida que aumentan las exposiciones de responsabilidad civil en la cadena de suministro aeroespacial.
¿Por qué es importante la aviación general para los aseguradores?
Los Operadores de Aviación General y de Negocios representaron el 43,1% del total de usuarios finales de 2025 porque cada aeronave requiere protección de casco y responsabilidad civil suscrita de forma independiente.
¿Qué región tiene las mejores perspectivas de crecimiento?
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,9% de 2026 a 2031, respaldada por la expansión de la flota y los crecientes requisitos de seguro.
¿Cómo afectan las normas sobre drones a la demanda?
La directiva de baja altitud de China de 2026 tiene como objetivo el seguro de responsabilidad civil obligatorio para vehículos aéreos no tripulados para 2027, lo que amplía la necesidad de cobertura especializada para drones.
¿Qué está cambiando la competencia entre los aseguradores de aviación?
La consolidación, la suscripción basada en datos y la nueva capacidad para riesgos de drones y eVTOL están fortaleciendo la importancia de la escala y las capacidades especializadas de gestión de riesgos.
Última actualización de la página el:



