
Taille et part du marché de l'assurance aviation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 9.42 Milliards de dollars |
| Taille du Marché (2031) | 11.70 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.43 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
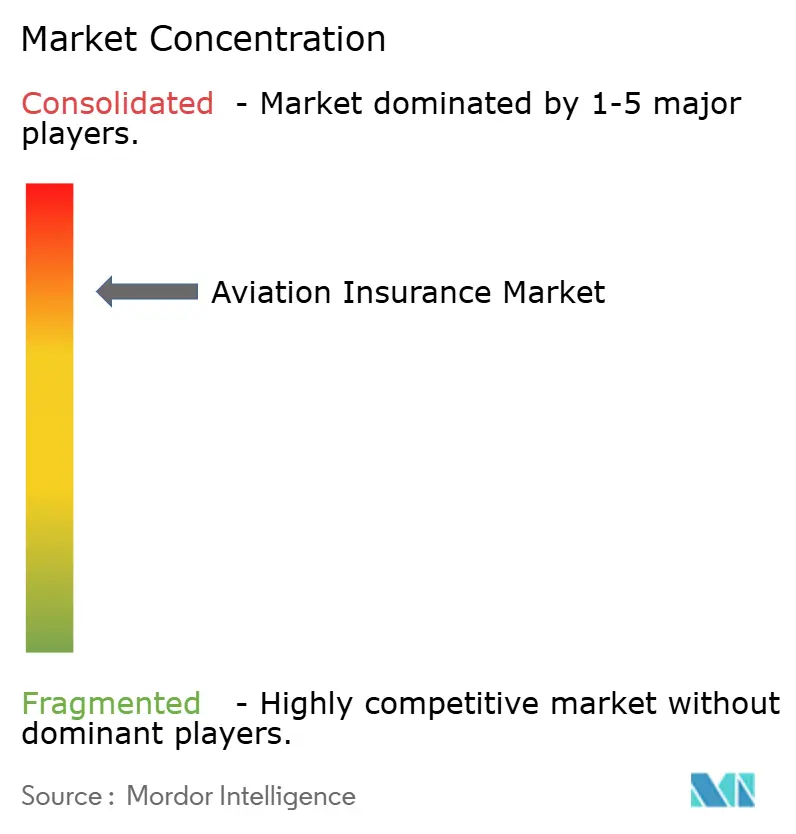
| Concentration du Marché | Élevé |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de l'assurance aviation par Mordor Intelligence
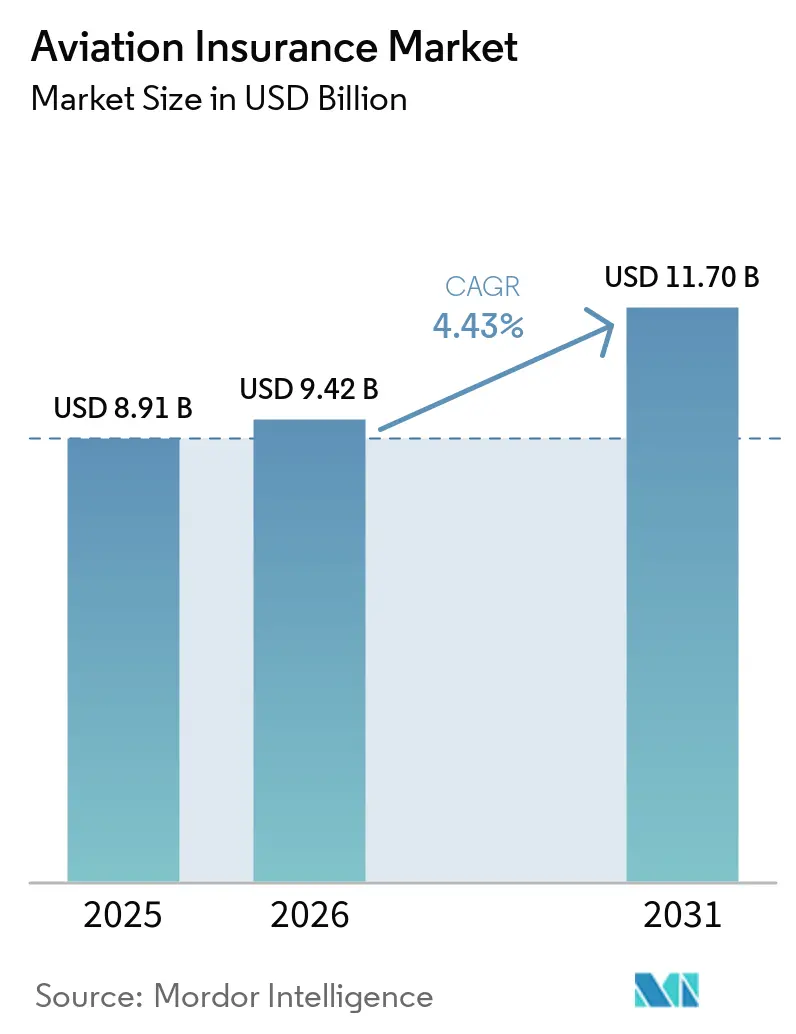
La taille du marché de l'assurance aviation devrait augmenter de 8,91 milliards USD en 2025 à 9,42 milliards USD en 2026 et atteindre 11,70 milliards USD d'ici 2031, avec un CAGR de 4,43 % sur la période 2026-2031.
La croissance des flottes demeure la principale source de nouvelles expositions assurées, car chaque aéronef livré nécessite une couverture coque et responsabilité civile. Airbus prévoit 42 060 nouvelles livraisons d'aéronefs entre 2026 et 2045, tandis que Boeing s'attend à ce que la flotte commerciale mondiale dépasse 50 000 aéronefs au cours des 2 prochaines décennies. Les aéronefs plus récents affichent également des valeurs assurées plus levées, ce qui augmente les primes même lorsque la fréquence des accidents reste stable. Les règles de responsabilité obligatoires élargissent les exigences de couverture pour les compagnies aériennes, les bailleurs et les nouveaux opérateurs d'aéronefs. La capacité reste disponible, mais les coûts élevés des sinistres, l'exposition géopolitique et la prudence des réassureurs limitent la capacité des assureurs à se concurrencer uniquement sur le prix.
Points clés du rapport
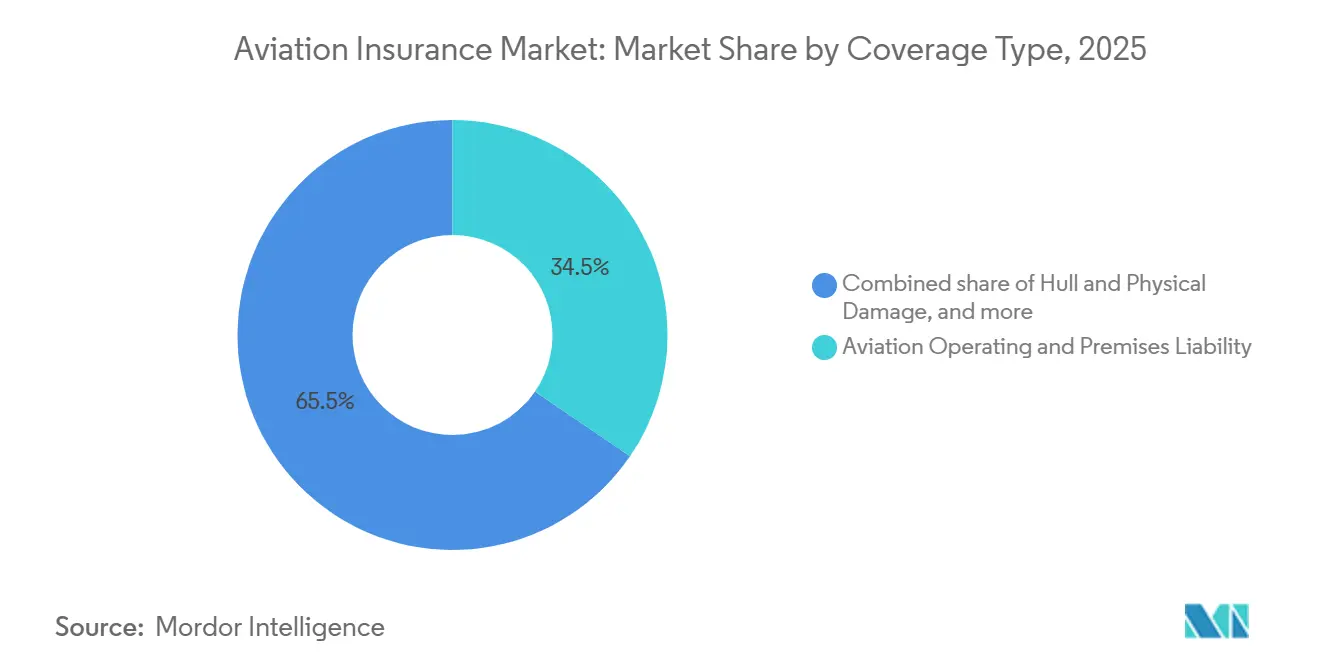
- Par type de couverture, la responsabilité civile exploitation et locaux aéronautiques a capturé 34,5 % de la part du marché de l'assurance aviation en 2025, tandis que la responsabilité civile produits aéronautiques devrait croître à un CAGR de 5,3 % jusqu'en 2031.
- Par utilisateur final, les opérateurs d'aviation générale et d'affaires ont capturé 43,1 % de la part du marché de l'assurance aviation en 2025, tandis que les assurés en responsabilité civile produits aéronautiques devraient croître à un CAGR de 5,3 % jusqu'en 2031.
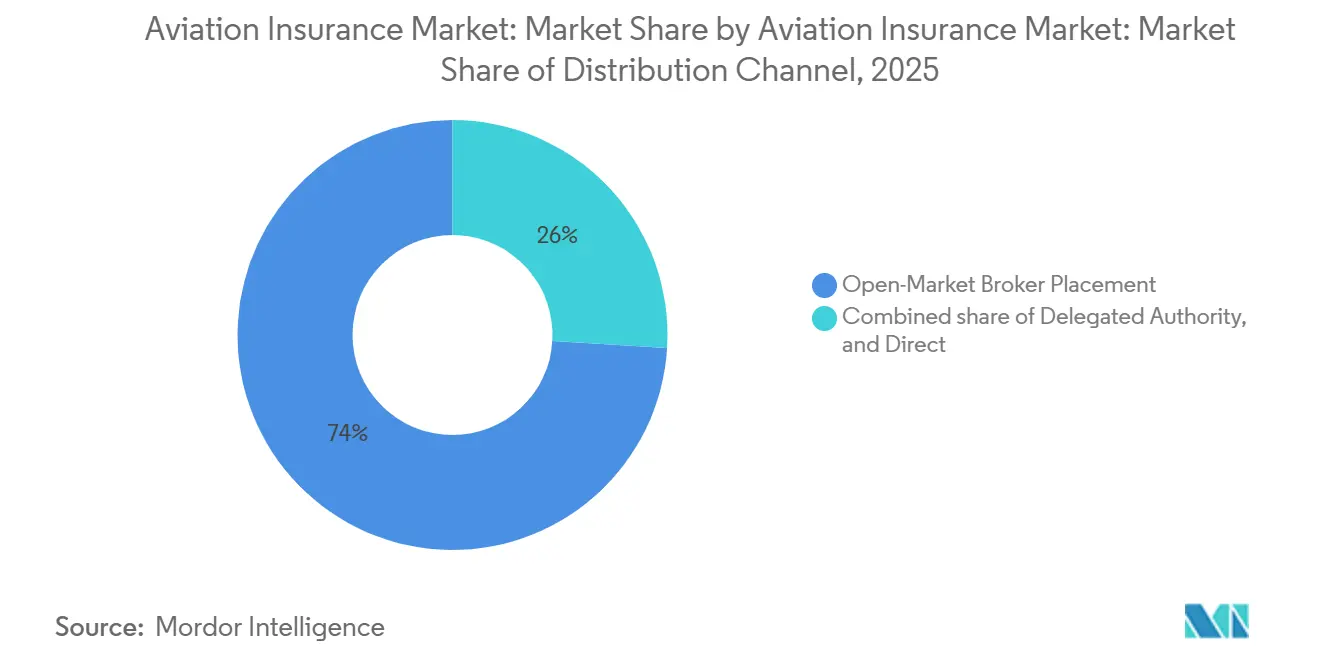
- Par canal de distribution, le placement par courtier sur le marché ouvert a capturé 74 % de la part du marché de l'assurance aviation en 2025, tandis que l'autorité déléguée devrait croître à un CAGR de 7,1 % jusqu'en 2031.
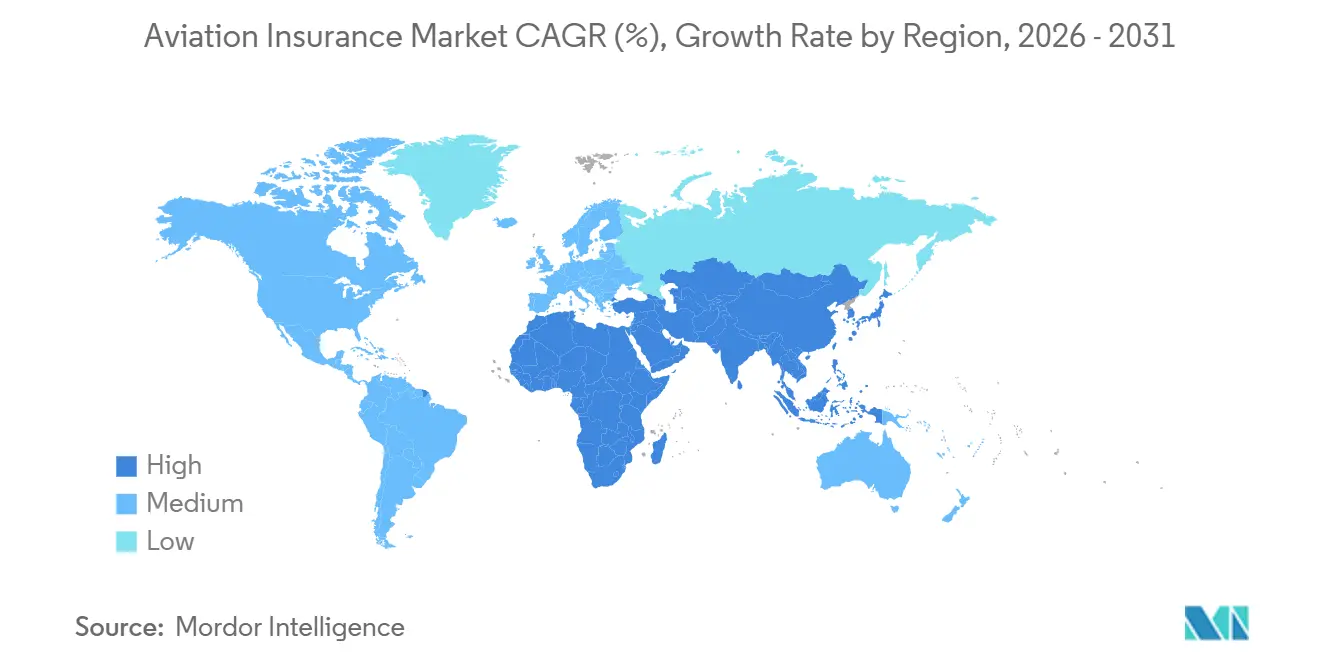
- Par géographie, l'Amérique du Nord a capturé 53,56 % de la part du marché de l'assurance aviation en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'assurance aviation
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la flotte mondiale d'aéronefs commerciaux et de l'activité de vol | +1.2% | Mondial | Moyen terme (2 à 4 ans) |
| Exigences obligatoires en matière de responsabilité aéronautique et d'assurance | +0.7% | Mondial, impact élevé en Asie-Pacifique et MEA | Court terme (≤ 2 ans) |
| Croissance des valeurs des aéronefs assurés, des moteurs et des actifs aéronautiques | +0.8% | Mondial, concentré en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des activités de crédit-bail aéronautique et de financement de l'aviation | +0.5% | Mondial, cœur en Asie-Pacifique, débordement vers MEA | Moyen terme (2 à 4 ans) |
| Émergence de nouveaux risques assurables liés aux drones, aux eVTOL et à la mobilité aérienne avancée | +0.4% | Asie-Pacifique, Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Adoption croissante de l'évaluation des risques aéronautiques fondée sur les données et de solutions d'assurance spécialisées | +0.3% | Mondial | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion des flottes commerciales stimule une croissance structurelle des primes
L'expansion des flottes constitue la source de demande la plus régulière pour le marché de l'assurance aviation, car chaque aéronef supplémentaire nécessite une protection coque et responsabilité civile. Airbus prévoit 42 060 nouvelles livraisons d'aéronefs de 2026 à 2045, et ses prévisions pour la flotte mondiale de passagers indiquent un quasi-doublement d'ici 2045[1]Airbus, "Global Market Forecast," Airbus, airbus.com. Boeing prévoit également que plus de 50 000 aéronefs commerciaux seront en service dans le monde au cours des 2 prochaines décennies. Les compagnies aériennes en Inde, au Vietnam et en Indonésie absorbent d'importants carnets de commandes qui nécessiteront une couverture pendant de nombreuses années. Les nouveaux aéronefs tels que l'Airbus A321neo et le Boeing 787 affichent des valeurs coque assurées plus élevées que de nombreux aéronefs qu'ils remplacent. Cette combinaison d'un plus grand nombre d'aéronefs et de valeurs plus importantes soutient la croissance des primes même lorsque la sécurité opérationnelle reste solide.
Les cadres de responsabilité obligatoires soutiennent la demande structurelle
Les règles d'assurance obligatoires créent un socle de demande qui ne dépend pas de décisions volontaires en matière de risque. L'OACI a révisé les limites de responsabilité de la Convention de Montréal avec effet au 28 décembre 2024, relevant le seuil d'indemnisation des passagers prévu à l'article 21 de 128 821 à 151 880 droits de tirage spéciaux par passager[2]https://passageiro.aac.cv/doc/le-3-38-1-ind-24-8.pdf. Le Royaume-Uni a mis en œuvre les limites révisées par son ordonnance de 2025, tandis que les règles de l'Union européenne fixent des exigences minimales d'assurance pour les transporteurs et les opérateurs. Les transporteurs aériens directs des États-Unis doivent également souscrire une assurance responsabilité civile accidents d'aéronefs en vertu du 14 CFR Partie 205. Des plafonds légaux plus élevés obligent les transporteurs et les bailleurs à souscrire des limites plus importantes pour l'ensemble de leurs opérations. La directive chinoise de 2026 sur l'assurance à basse altitude étend cette logique de conformité aux aéronefs sans pilote, avec une assurance responsabilité civile UAV obligatoire ciblée pour 2027.
La hausse des valeurs des actifs aéronautiques amplifie la base de prime par police
Les valeurs des aéronefs soutiennent le marché de l'assurance aviation en augmentant le montant assuré sur chaque police. Les retards de livraison et les pénuries d'aéronefs et de moteurs en état de navigabilité ont soutenu les valeurs des aéronefs et l'économie des contrats de location. Une base de crédit-bail opérationnel plus large accroît également le besoin de couverture coque, risques de guerre, non-paiement et récupération d'actifs. Les bailleurs exigent une protection couvrant les aéronefs, les moteurs, les arrangements de financement et les lieux où les actifs sont exploités. Il en résulte une base de primes plus large, mais cela augmente également la taille potentielle d'un sinistre majeur. Les assureurs évaluent donc les valeurs des actifs avec une attention accrue aux coûts de réparation, à la disponibilité des pièces et au risque de valeur résiduelle.
Expansion des activités de crédit-bail aéronautique et de financement de l'aviation
Le crédit-bail aéronautique élargit le marché de l'assurance aviation car les structures de financement introduisent plusieurs parties ayant des intérêts distincts dans le même aéronef. Les compagnies aériennes, les bailleurs, les prêteurs et les investisseurs peuvent chacun exiger une preuve de couverture et des protections spécifiques dans la police. La demande est particulièrement pertinente dans les marchés à forte croissance où les transporteurs utilisent des arrangements de location pour accroître leur capacité avant de constituer des flottes en propriété plus importantes. Le litige lié à la Russie concernant les aéronefs de propriété occidentale non récupérés montre pourquoi les bailleurs accordent désormais une plus grande attention à la protection coque-guerre et à la récupération d'actifs. Les produits de financement aéronautique soutiennent également les livraisons d'aéronefs grâce à des protections contre le non-paiement et les risques de crédit associés. Ces besoins confèrent aux assureurs spécialisés un rôle allant au-delà des polices standard de coque et de responsabilité civile des compagnies aériennes.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la gravité des sinistres aéronautiques et des coûts des pertes | -0.7% | Mondial, plus aigu en Amérique du Nord | Court terme (≤ 2 ans) |
| Capacité de réassurance limitée pour les risques aéronautiques à forte gravité et catastrophiques | -0.4% | Mondial | Moyen terme (2 à 4 ans) |
| Volatilité des primes et coût croissant de la couverture d'assurance aviation | -0.5% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Données historiques de sinistres limitées pour les technologies aéronautiques émergentes | -0.3% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'inflation structurelle des coûts MRO creuse durablement l'écart de sinistres
Les coûts de maintenance, réparation et révision demeurent une contrainte majeure sur les résultats de souscription dans le marché de l'assurance aviation. La hausse des taux de main-d'œuvre, des coûts de réparation, des frais des fabricants d'équipements d'origine et des dépenses liées aux aéronefs immobilisés au sol augmente les montants que les assureurs doivent verser après un sinistre. Le défi des coûts est davantage structurel que cyclique, car les contraintes de la chaîne d'approvisionnement et les pénuries de main-d'œuvre qualifiée affectent simultanément plusieurs catégories de réparation. Des factures de réparation plus élevées rendent plus difficile pour les assureurs le maintien d'une tarification adéquate sur les polices plus anciennes. Le baromètre des risques Allianz 2026 a identifié les incidents cyber comme le principal risque commercial du secteur aéronautique à 45 %, ajoutant une exposition que les polices standard de coque et de responsabilité civile n'étaient pas conçues pour couvrir[3] Allianz Commercial, "Aviation Insurance," Allianz Commercial, allianz.com. Les assureurs deviennent plus sélectifs là où les coûts des sinistres augmentent plus vite que les primes.
La sélectivité de la réassurance contraint la capacité pour les risques catastrophiques
La capacité de réassurance reste disponible, mais son déploiement est de plus en plus sélectif pour les sinistres aéronautiques très importants ou systémiques. Les réassureurs en traité sont prudents face aux tranches de responsabilité élevées, aux chocs géopolitiques, aux événements cyber et aux programmes à valeurs assurées importantes. Les aéronefs de propriété occidentale non récupérés en Russie ont définitivement modifié la façon dont les réassureurs évaluent les expositions géopolitiques. Les exclusions de risques de guerre et de sanctions jouent désormais un rôle plus important dans la rédaction des traités et la souscription directe. Cela réduit l'étendue de la couverture disponible là où l'exposition géopolitique est la plus sévère. Le marché de l'assurance aviation peut donc conserver une capacité nominale tout en faisant face à des conditions plus strictes pour les tranches de risques catastrophiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de couverture : la responsabilité civile produits s'accélère à mesure que la responsabilité de la chaîne d'approvisionnement s'intensifie
La responsabilité civile exploitation et locaux aéronautiques détenait 34,5 % de la part du marché de l'assurance aviation en 2025. Le segment couvre les expositions en responsabilité civile corporelle et dommages matériels aux tiers pour les transporteurs commerciaux, les aéroports et les entreprises de handling au sol. Ces risques sont significatifs car un seul événement peut impliquer des passagers, des propriétaires de biens, des sous-traitants et plusieurs juridictions légales. L'exposition aux litiges aux États-Unis a accru l'importance de limites de responsabilité soigneusement structurées. La responsabilité civile produits aéronautiques devrait croître à un CAGR de 5,3 % de 2026 à 2031. Sa croissance reflète des expositions plus importantes pour les fabricants d'aéronefs, les fournisseurs de moteurs et les fabricants de composants opérant dans des chaînes d'approvisionnement mondiales.
Le crash du vol UPS 2976 au Kentucky en novembre 2025 a illustré comment un événement majeur peut entraîner des sinistres impliquant plusieurs entreprises aérospatiales[4]. La coque et les dommages matériels demeurent une composante visible de la taille du marché de l'assurance aviation car ils répondent directement aux pertes et dommages subis par les aéronefs. Les cellules en matériaux composites et les systèmes plus récents peuvent augmenter les valeurs assurées et la complexité des réparations. Les risques de guerre aéronautique et périls connexes ont connu des conditions souples pendant une grande partie de 2026 en raison de la disponibilité de capacité, bien que les tensions au Moyen-Orient aient conduit à des conditions plus sélectives pour les expositions régionales. Les autres couvertures spécialisées comprennent la responsabilité civile contingente, la perte de licence et les risques satellitaires. Ces produits restent plus modestes mais deviennent plus pertinents à mesure que les entreprises aéronautiques diversifient leurs opérations et leurs besoins de transfert de risques.


Par utilisateur final : l'aviation générale ancre les volumes tandis que les assurés en responsabilité civile produits progressent le plus rapidement
Les opérateurs d'aviation générale et d'affaires détenaient 43,1 % de la part du marché de l'assurance aviation en 2025. Les jets d'affaires, les turbopropulseurs, les hélicoptères et les aéronefs à pistons nécessitent des polices distinctes de coque et de responsabilité civile, créant une large base de polices. Ce segment comprend de nombreux risques plus modestes, mais son étendue soutient une demande régulière pour les assureurs et les agents généraux gestionnaires. La distribution numérique peut réduire les coûts d'acquisition pour les produits d'aviation générale standardisés. Jeppesen ForeFlight a lancé une place de marché d'assurance aviation avec Old Republic Aerospace en 2026, proposant des polices de non-propriété à la journée ou à l'année pour les locataires et les instructeurs de vol. Ces offres s'adressent aux utilisateurs ayant besoin d'une protection flexible plutôt que d'une police annuelle conventionnelle pour propriétaire d'aéronef.
Les assurés en responsabilité civile produits aéronautiques devraient croître à un CAGR de 5,3 % entre 2026 et 2031. Les fabricants et fournisseurs font face à une exposition croissante à mesure que la complexité des flottes augmente et que la production d'aéronefs est répartie dans des chaînes d'approvisionnement mondiales. Les changements législatifs figurent parmi les principaux risques commerciaux aéronautiques dans l'évaluation 2026 d'Allianz. Les compagnies aériennes et les opérateurs commerciaux ont des nombres de polices plus faibles mais peuvent générer une gravité de sinistres bien plus importante lorsqu'un événement survient. Les bailleurs et financiers d'aéronefs nécessitent également une protection spécialisée contre le non-paiement, les risques de guerre sur la coque et la récupération d'actifs. La taille du marché de l'assurance aviation est soutenue par une large base de risques d'aviation générale aux côtés d'expositions commerciales et de fabricants plus complexes.
Par canal de distribution : le marché ouvert ancre les risques complexes tandis que l'autorité déléguée se développe
Le placement par courtier sur le marché ouvert a capturé 74 % du total mondial en 2025. Les grands programmes de compagnies aériennes, de fabricants aérospatiaux et de bailleurs nécessitent souvent une capacité spécialisée provenant des marchés de Londres, des Bermudes et d'Europe. Ces placements exigent que les courtiers coordonnent plusieurs assureurs, des conditions de police complexes et des limites de responsabilité élevées. Lloyd's of London demeure une place centrale pour les risques aéronautiques importants et non standard. Le placement sur le marché ouvert devrait rester important là où la souscription dépend d'informations détaillées sur les risques et de structures de polices sur mesure. Il donne également aux acheteurs accès à un groupe plus large de fournisseurs de capacité internationale.
L'autorité déléguée devrait croître à un CAGR de 7,1 % de 2026 à 2031. Les agents généraux gestionnaires dotés de technologies peuvent traiter des volumes plus élevés de risques d'aviation générale et de drones de moindre complexité qu'un processus de marché ouvert entièrement négocié. La plateforme Jacinth de Gallagher illustre comment les données d'exposition en temps réel et les informations sur les flottes peuvent soutenir ce modèle de distribution. Class A a étendu sa capacité de dommages matériels physiques à 15 millions USD par aéronef après avoir analysé environ 7 000 soumissions. Le canal direct reste plus modeste car les risques aéronautiques complexes nécessitent toujours une souscription spécialisée. Il offre davantage de perspectives dans les produits standardisés où les algorithmes peuvent soutenir la tarification et la gestion des polices.
Analyse géographique
L'Amérique du Nord détenait 53,6 % du total mondial en 2025. La région combine une grande flotte d'aéronefs avec un environnement de responsabilité civile exigeant et une base significative de bailleurs, fabricants, compagnies aériennes et opérateurs d'aviation générale. L'inflation sociale aux États-Unis et les importantes condamnations judiciaires augmentent le coût des sinistres en responsabilité civile. Ces facteurs soutiennent la demande de limites élevées mais peuvent également faire augmenter les primes pour les comptes plus risqués. Le Canada et le Mexique ajoutent de la demande grâce à la croissance des transporteurs à bas coûts et à l'activité d'aviation générale. AIG a émis plus de 570 polices d'aviation locales en 2025 dans plus de 32 territoires, illustrant la portée internationale nécessaire aux clients aéronautiques multinationaux.
L'Europe est un centre institutionnel du marché de l'assurance aviation, avec Lloyd's of London et de grands assureurs tels qu'Allianz Commercial, AXA XL et HDI Global. Les exigences d'assurance de l'Union européenne fournissent un cadre de conformité commun pour les transporteurs aériens et les opérateurs d'aéronefs. L'Asie-Pacifique devrait croître à un CAGR de 6,9 % de 2026 à 2031. L'expansion des flottes en Chine, en Inde, au Vietnam, en Indonésie et en Malaisie soutient le profil de demande à long terme de la région. Allianz Jio Reinsurance Limited a commencé à souscrire en Inde en mars 2026 après avoir reçu l'autorisation de l'IRDAI, augmentant la capacité de réassurance nationale. La politique chinoise en matière de basse altitude soutient également le développement de l'assurance responsabilité civile UAV.
L'Amérique du Sud, le Moyen-Orient et l'Afrique affichent des niveaux de taille de marché de l'assurance aviation plus modestes, mais leurs profils de risque diffèrent significativement. Le Brésil soutient la demande sud-américaine grâce au transport aérien intérieur, tandis que plusieurs marchés voisins en sont à des stades plus précoces de pénétration de l'assurance. Le Moyen-Orient et l'Afrique sont davantage exposés à la volatilité géopolitique et aux risques de guerre. L'enquête 2026 de l'IUAI a révélé que 79 des 106 répondants classaient l'instabilité géopolitique comme leur principale menace. Les renouvellements des compagnies aériennes du Moyen-Orient ont fait face à des restrictions de capacité et à des primes de risque de guerre supplémentaires suite à l'escalade du conflit régional. CG Re a lancé une pratique dédiée à l'assurance et à la réassurance aviation pour les transporteurs et aéroports africains en mars 2026, indiquant le développement précoce d'une capacité nationale.

Paysage concurrentiel
Le marché de l'assurance aviation présente un premier niveau concentré qui comprend Allianz Commercial, AIG, AXA XL, Munich Re, Swiss Re Corporate Solutions, Chubb, Global Aerospace et QBE. Ces entreprises souscrivent une large part des risques des compagnies aériennes commerciales, des fabricants aérospatiaux et des bailleurs. Une couche d'agents généraux gestionnaires en pleine croissance se concurrence plus activement sur les produits d'aviation générale et de risques émergents. Tokio Marine Kiln déclare être le plus grand souscripteur de risques aéronautiques sur le marché de Lloyd's en termes de primes brutes émises. La société a renforcé sa division Aérospatiale par des recrutements ciblés. Cette structure permet au marché de l'assurance aviation d'associer de grands transporteurs mondiaux pour les risques complexes à des distributeurs spécialisés pour une souscription plus rapide et plus standardisée.
La consolidation s'est accélérée en 2026. Zurich Insurance Group a accepté d'acquérir Beazley pour 10,9 milliards USD en mars 2026, et les actionnaires de Beazley ont approuvé la transaction avec un vote à 99,9 % en avril 2026. La combinaison devrait créer une plateforme spécialisée avec 15 milliards USD de primes brutes émises dans les branches aviation, cyber, marine et spatial. Sompo International a finalisé son acquisition d'Aspen Insurance Holdings pour 3,5 milliards USD en février 2026. Berkshire Hathaway a également acquis une participation de 2,49 % dans Tokio Marine Holdings pour 1,8 milliard USD en mars 2026, les parties prévoyant une collaboration dans la réassurance mondiale et les investissements stratégiques. Ces actions montrent pourquoi le marché de l'assurance aviation récompense l'envergure, la capacité de souscription spécialisée et la solidité financière.
La technologie devient un autre point de concurrence important dans le marché de l'assurance aviation. La sélection d'Insurwave par Allianz Commercial illustre la valeur accordée à la gestion des accumulations en temps réel sur les actifs aéronautiques. China Re et Ping An Property & Casualty ont lancé Smart Flight Insurance avec une tarification dynamique basée sur l'IoT pour la couverture des drones. L'IA a été classée comme la principale opportunité du secteur pour la troisième année consécutive dans l'enquête IUAI CERSG 2026. Les incidents cyber ont été classés comme le principal risque commercial de l'aviation à 45 % dans l'évaluation 2026 d'Allianz. Les assureurs capables de couvrir les risques cyber, les perturbations météorologiques, les aéronefs connectés et les eVTOL avec des données fiables pourraient renforcer leur position à mesure que ces expositions se consolident.
Leaders du secteur de l'assurance aviation
-
Allianz Global Corporate & Specialty
-
American International Group, Inc.
-
AXA XL
-
Chubb Limited
-
QBE Insurance Group Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mars 2026 : Les actionnaires de Beazley ont approuvé l'acquisition entièrement en numéraire de 10,9 milliards USD par Zurich Insurance Group avec un vote à 99,9 %, la sanction judiciaire étant en attente au second semestre 2026. La plateforme combinée génère 15 milliards USD de primes brutes émises en spécialités, remodelant la concurrence dans l'assurance aviation, cyber et spatiale.
- Mars 2026 : Berkshire Hathaway a acquis une participation stratégique de 2,49 % dans Tokio Marine Holdings pour 1,8 milliard USD via National Indemnity. Les deux parties s'engagent à collaborer sur la réassurance mondiale et les investissements stratégiques, y compris les fusions et acquisitions.
- Mars 2026 : Allianz Jio Reinsurance Limited a reçu l'autorisation finale de l'IRDAI et a commencé à souscrire en Inde. La coentreprise 50:50 entre Allianz Group et Jio Financial Services élargit la capacité de réassurance spécialisée et aéronautique en Inde.
- Février 2026 : La Commission nationale du développement et de la réforme de Chine, l'Administration nationale de réglementation financière et l'Administration de l'aviation civile de Chine ont publié l'Avis de mise en œuvre sur le développement de haute qualité de l'assurance à basse altitude. La directive vise une assurance responsabilité civile UAV obligatoire d'ici 2027 et un cadre complet de politique d'assurance à basse altitude d'ici 2030.


Périmètre du rapport mondial sur le marché de l'assurance aviation
| Coque et dommages matériels |
| Responsabilité civile exploitation et locaux aéronautiques |
| Responsabilité civile produits aéronautiques |
| Risques de guerre aéronautique et périls connexes |
| Autres couvertures spécialisées |
| Compagnies aériennes et opérateurs commerciaux |
| Opérateurs d'aviation générale et d'affaires |
| Assurés en responsabilité civile produits aéronautiques |
| Bailleurs et financiers d'aéronefs |
| Aéroports et infrastructures aéronautiques |
| Placement par courtier sur le marché ouvert |
| Autorité déléguée |
| Canal direct |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de couverture | Coque et dommages matériels | |
| Responsabilité civile exploitation et locaux aéronautiques | ||
| Responsabilité civile produits aéronautiques | ||
| Risques de guerre aéronautique et périls connexes | ||
| Autres couvertures spécialisées | ||
| Par utilisateur final | Compagnies aériennes et opérateurs commerciaux | |
| Opérateurs d'aviation générale et d'affaires | ||
| Assurés en responsabilité civile produits aéronautiques | ||
| Bailleurs et financiers d'aéronefs | ||
| Aéroports et infrastructures aéronautiques | ||
| Par canal de distribution | Placement par courtier sur le marché ouvert | |
| Autorité déléguée | ||
| Canal direct | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour l'assurance aviation jusqu'en 2031 ?
Le marché de l'assurance aviation s'élevait à 8,91 milliards USD en 2025 et devrait atteindre 11,70 milliards USD d'ici 2031, avec un CAGR de 4,4 % de 2026 à 2031.
Quel type de couverture connaît la croissance la plus rapide ?
La responsabilité civile produits aéronautiques devrait croître à un CAGR de 5,3 % de 2026 à 2031, à mesure que les expositions en responsabilité de la chaîne d'approvisionnement aérospatiale augmentent.
Pourquoi l'aviation générale est-elle importante pour les assureurs ?
Les opérateurs d'aviation générale et d'affaires détenaient 43,1 % du total des utilisateurs finaux en 2025, car chaque aéronef nécessite une souscription distincte de coque et de responsabilité civile.
Quelle région présente les meilleures perspectives de croissance ?
L'Asie-Pacifique devrait croître à un CAGR de 6,9 % de 2026 à 2031, soutenue par l'expansion des flottes et les exigences croissantes en matière d'assurance.
Comment les réglementations sur les drones affectent-elles la demande ?
La directive chinoise de 2026 sur la basse altitude vise une assurance responsabilité civile UAV obligatoire d'ici 2027, ce qui élargit le besoin de couverture spécialisée pour les drones.
Qu'est-ce qui fait évoluer la concurrence entre les assureurs aéronautiques ?
La consolidation, la souscription fondée sur les données et les nouvelles capacités pour les risques liés aux drones et aux eVTOL renforcent l'importance de l'envergure et des capacités spécialisées en gestion des risques.
Dernière mise à jour de la page le:



