
Tamanho e Participação do Mercado de Seguros de Aviação
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 9.42 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.70 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.43 % |
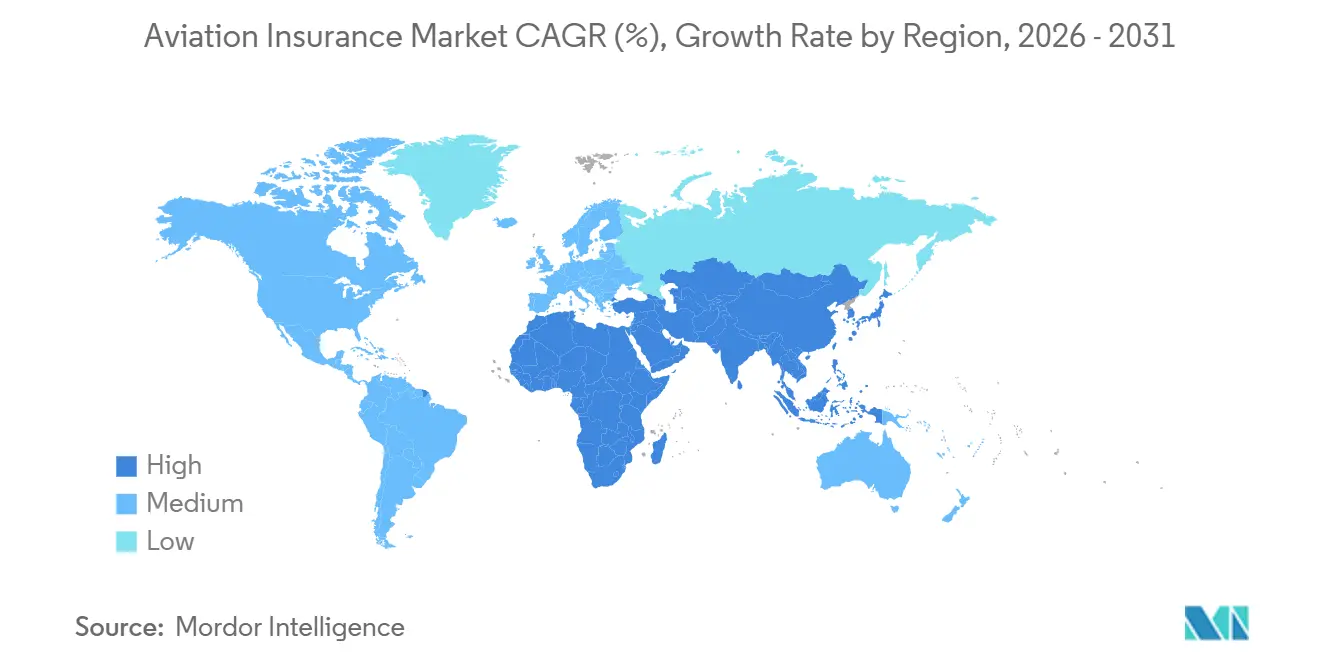
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
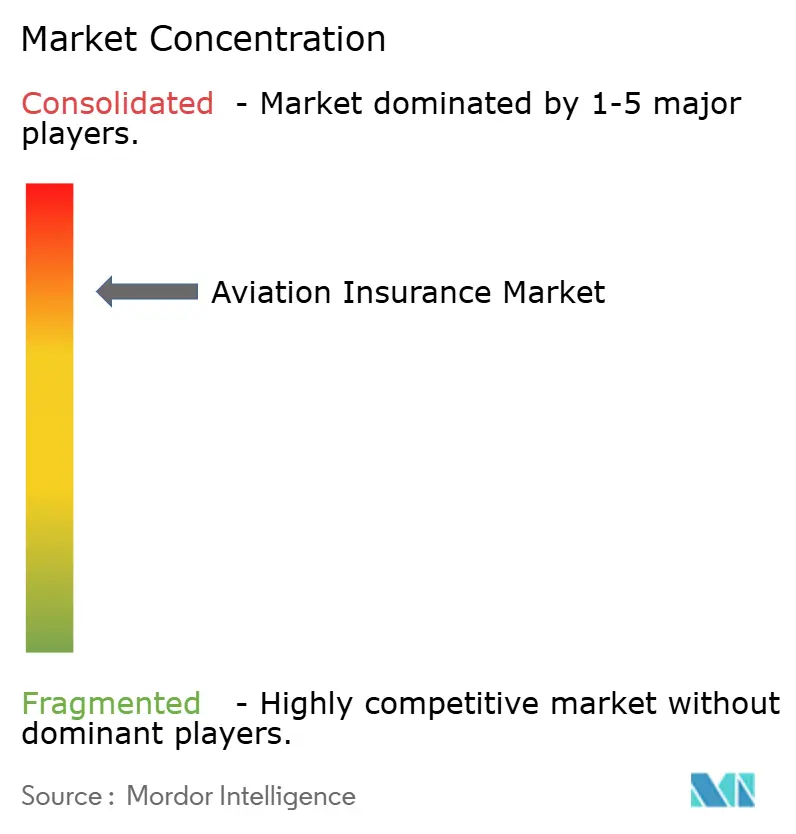
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Seguros de Aviação por Mordor Intelligence
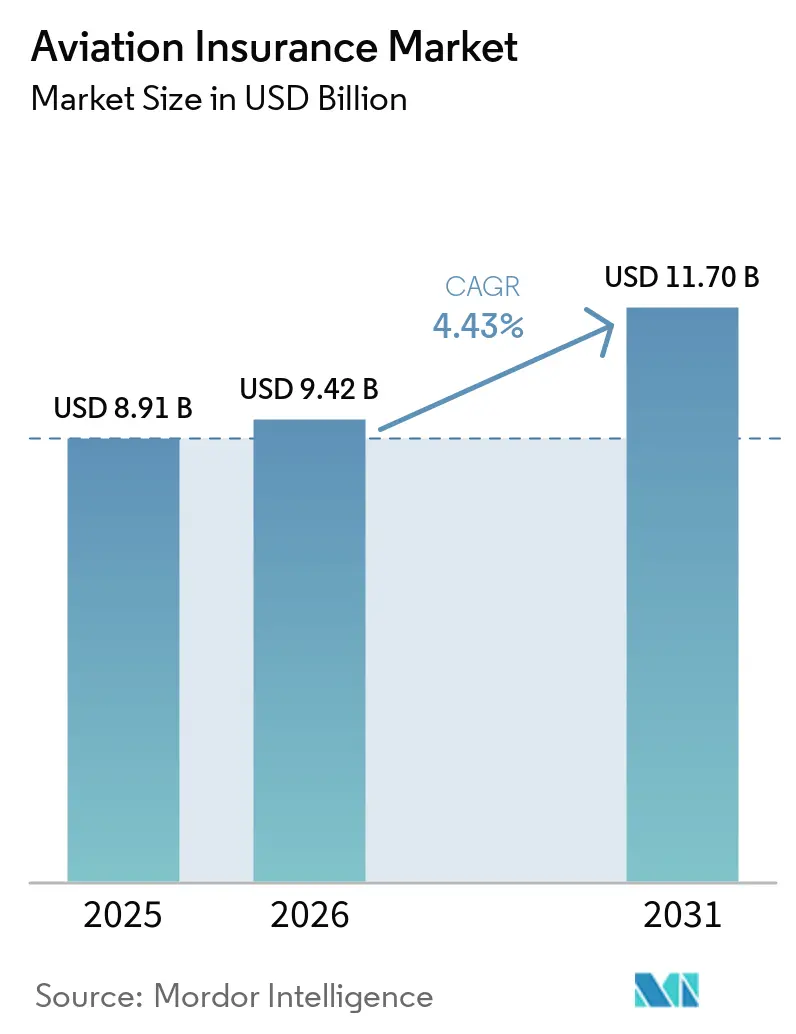
Espera-se que o tamanho do Mercado de Seguros de Aviação aumente de 8,91 bilhões de USD em 2025 para 9,42 bilhões de USD em 2026 e atinja 11,70 bilhões de USD até 2031, crescendo a um CAGR de 4,43% no período de 2026 a 2031.
O crescimento da frota permanece a principal fonte de nova exposição segurada, pois cada aeronave entregue requer cobertura de casco e responsabilidade civil. A Airbus prevê 42.060 novas entregas de aeronaves entre 2026 e 2045, enquanto a Boeing espera que a frota comercial global ultrapasse 50.000 aeronaves nas próximas 2 décadas. Aeronaves mais novas também apresentam valores segurados mais elevados, o que aumenta os prêmios mesmo quando a frequência de acidentes é estável. As regras obrigatórias de responsabilidade civil estão ampliando os requisitos de cobertura para companhias aéreas, arrendadores e operadores emergentes de aeronaves. A capacidade permanece disponível, mas os altos custos de sinistros, a exposição geopolítica e a cautela dos resseguradores limitam a capacidade das seguradoras de competir apenas com base no preço.
Principais Conclusões do Relatório
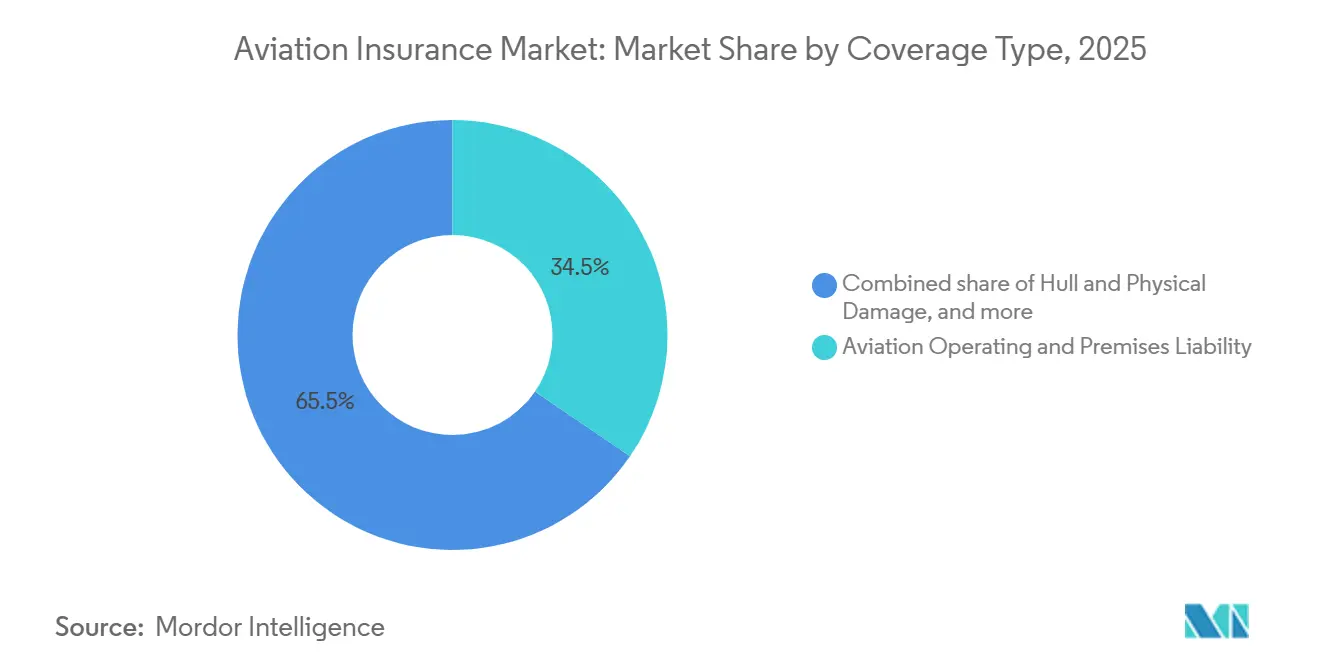
- Por tipo de cobertura, a responsabilidade civil operacional e de instalações aeronáuticas capturou 34,5% da participação do mercado de seguros de aviação em 2025, enquanto a responsabilidade civil por produtos aeronáuticos deve crescer a um CAGR de 5,3% até 2031.
- Por usuário final, os operadores de aviação geral e empresarial capturaram 43,1% da participação do mercado de seguros de aviação em 2025, enquanto os segurados de responsabilidade civil por produtos aeronáuticos devem crescer a um CAGR de 5,3% até 2031.
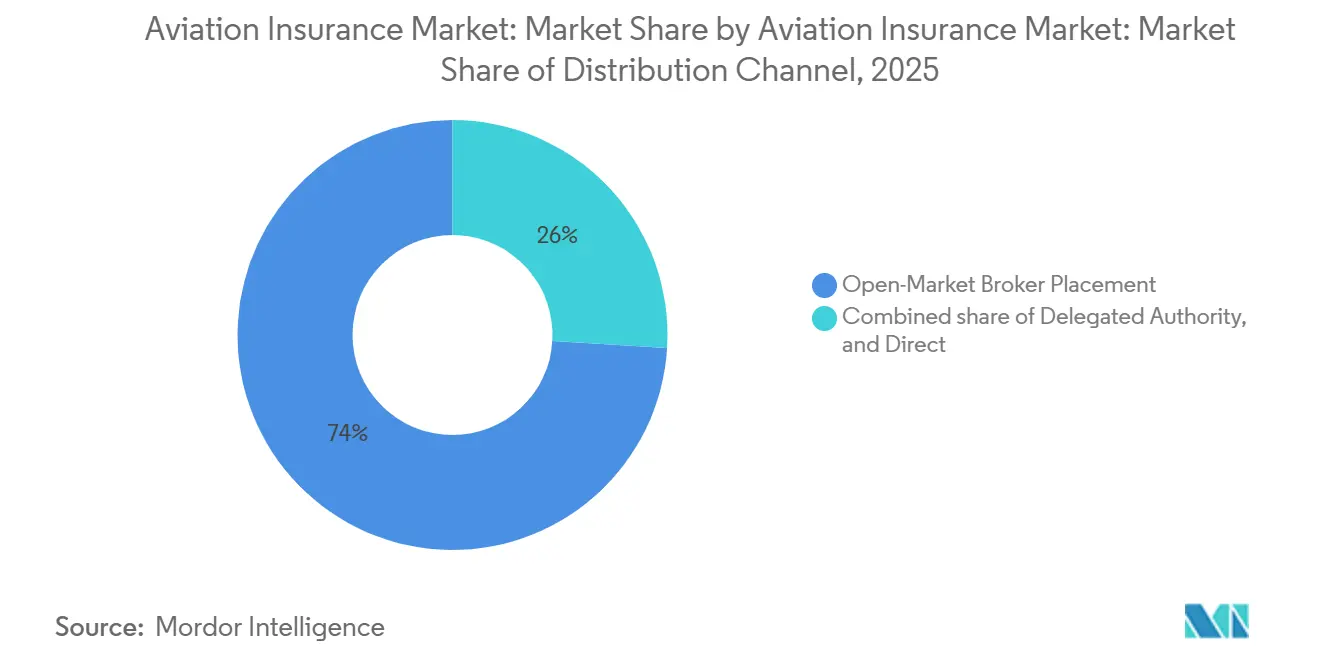
- Por canal de distribuição, a colocação por corretor em mercado aberto capturou 74% da participação do mercado de seguros de aviação em 2025, enquanto a autoridade delegada deve crescer a um CAGR de 7,1% até 2031.
- Por geografia, a América do Norte capturou 53,56% da participação do mercado de seguros de aviação em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 6,88% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Seguros de Aviação
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Frota Global de Aeronaves Comerciais e da Atividade de Voos | +1.2% | Global | Médio prazo (2 a 4 anos) |
| Requisitos Obrigatórios de Responsabilidade Civil e Seguro Aeronáutico | +0.7% | Global, impacto elevado na Ásia-Pacífico e no Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Crescimento nos Valores de Aeronaves, Motores e Ativos Aeronáuticos Segurados | +0.8% | Global, concentrado na América do Norte e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão das Atividades de Arrendamento de Aeronaves e Financiamento Aeronáutico | +0.5% | Global, núcleo na Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Surgimento de Novos Riscos Seguráveis Provenientes de Drones, eVTOL e Mobilidade Aérea Avançada | +0.4% | Ásia-Pacífico, América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Avaliação de Risco Aeronáutico Baseada em Dados e Soluções de Seguro Especializadas | +0.3% | Global | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão das Frotas Comerciais Impulsiona o Crescimento Estrutural dos Prêmios
A expansão da frota cria a fonte mais consistente de demanda para o mercado de seguros de aviação, pois cada aeronave adicional necessita de proteção de casco e responsabilidade civil. A Airbus prevê 42.060 novas entregas de aeronaves entre 2026 e 2045, e sua previsão de frota global de passageiros aponta para uma quase duplicação até 2045[1]Airbus, "Previsão do Mercado Global," Airbus, airbus.com. A Boeing também espera que mais de 50.000 aeronaves comerciais operem globalmente nas próximas 2 décadas. As companhias aéreas da Índia, do Vietnã e da Indonésia estão absorvendo grandes pipelines de entrega que exigirão cobertura por muitos anos. Novas aeronaves, como o Airbus A321neo e o Boeing 787, apresentam valores de casco segurado mais elevados do que muitas aeronaves que substituem. Essa combinação de mais aeronaves e valores maiores sustenta o crescimento dos prêmios mesmo quando a segurança operacional permanece sólida.
Estruturas Obrigatórias de Responsabilidade Civil Sustentam a Demanda Estrutural
As regras obrigatórias de seguro criam uma base de demanda que não depende de decisões voluntárias de gestão de risco. A ICAO revisou os limites de responsabilidade civil da Convenção de Montreal com vigência a partir de 28 de dezembro de 2024, elevando o limite de compensação de passageiros do Artigo 21 de 128.821 para 151.880 Direitos Especiais de Saque por passageiro[2]https://passageiro.aac.cv/doc/le-3-38-1-ind-24-8.pdf. O Reino Unido implementou os limites revisados por meio de sua ordem de 2025, enquanto as regras da União Europeia estabelecem requisitos mínimos de seguro para transportadoras e operadores. As transportadoras aéreas diretas dos Estados Unidos também devem contratar seguro de responsabilidade civil por acidentes aeronáuticos nos termos do 14 CFR Parte 205. Limites estatutários mais elevados exigem que transportadoras e arrendadores adquiram limites maiores em suas operações. A diretiva de seguro de baixa altitude da China de 2026 estende essa lógica de conformidade às aeronaves não tripuladas, com seguro obrigatório de responsabilidade civil para VANTs previsto para 2027.
O Aumento dos Valores dos Ativos Aeronáuticos Amplifica a Base de Prêmios por Apólice
Os valores das aeronaves sustentam o mercado de seguros de aviação ao aumentar o valor segurado em cada apólice. Os atrasos nas entregas e a escassez de aeronaves e motores em condições de operação têm sustentado os valores das aeronaves e a economia dos arrendamentos. Uma base maior de arrendamento operacional também aumenta a necessidade de cobertura de casco, risco de guerra, não pagamento e recuperação de ativos. Os arrendadores exigem proteção para aeronaves, motores, arranjos de financiamento e locais onde os ativos operam. O resultado é uma base de prêmios mais ampla, mas também eleva o tamanho potencial de um sinistro de grande porte. As seguradoras, portanto, avaliam os valores dos ativos com maior atenção aos custos de reparo, disponibilidade de peças e risco de valor residual.
Expansão das Atividades de Arrendamento de Aeronaves e Financiamento Aeronáutico
O arrendamento de aeronaves amplia o mercado de seguros de aviação porque as estruturas de financiamento introduzem diversas partes com interesses separados na mesma aeronave. Companhias aéreas, arrendadores, credores e investidores podem, cada um, exigir comprovação de cobertura e proteções específicas na apólice. A demanda é especialmente relevante em mercados de alto crescimento, onde as transportadoras utilizam contratos de arrendamento para adicionar capacidade antes de construir frotas próprias maiores. A disputa relacionada à Rússia sobre aeronaves de propriedade ocidental não recuperadas demonstra por que os arrendadores agora dão maior ênfase à proteção de casco de guerra e recuperação de ativos. Os produtos de financiamento aeronáutico também apoiam as entregas de aeronaves por meio de proteções contra não pagamento e riscos de crédito relacionados. Essas necessidades conferem às seguradoras especializadas um papel que vai além das apólices padrão de casco e responsabilidade civil de companhias aéreas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Severidade dos Sinistros Aeronáuticos e dos Custos de Perdas | -0.7% | Global, mais agudo na América do Norte | Curto prazo (≤ 2 anos) |
| Capacidade Limitada de Resseguro para Riscos Aeronáuticos de Alta Severidade e Catastróficos | -0.4% | Global | Médio prazo (2 a 4 anos) |
| Volatilidade dos Prêmios e Aumento do Custo da Cobertura de Seguro Aeronáutico | -0.5% | Global, concentrado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Dados Históricos de Perdas Limitados para Tecnologias Aeronáuticas Emergentes | -0.3% | Global, mais agudo na Ásia-Pacífico e na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Inflação Estrutural dos Custos de MRO Amplia Persistentemente a Lacuna de Perdas
Os custos de manutenção, reparo e revisão permanecem uma restrição importante nos resultados de subscrição no mercado de seguros de aviação. O aumento das taxas de mão de obra, dos custos de reparo, dos encargos dos fabricantes de equipamentos originais e das despesas com aeronaves em solo elevam os valores que as seguradoras devem pagar após um sinistro. O desafio de custos é mais estrutural do que cíclico, pois as restrições na cadeia de suprimentos e a escassez de mão de obra qualificada afetam várias categorias de reparo simultaneamente. Contas de reparo mais elevadas dificultam que as seguradoras mantenham preços adequados em apólices mais antigas. O Barômetro de Risco da Allianz 2026 identificou incidentes cibernéticos como o principal risco de negócios do setor aeronáutico, com 45%, acrescentando outra exposição que as apólices padrão de casco e responsabilidade civil não foram concebidas para cobrir[3] Allianz Commercial, "Seguro de Aviação," Allianz Commercial, allianz.com. As seguradoras estão se tornando mais seletivas onde os custos de perdas crescem mais rapidamente do que os prêmios.
A Seletividade do Resseguro Restringe a Capacidade para Riscos Catastróficos
A capacidade de resseguro permanece disponível, mas sua implantação é cada vez mais seletiva para perdas aeronáuticas muito grandes ou sistêmicas. Os resseguradores de tratado são cautelosos em relação a camadas de alta responsabilidade civil, choques geopolíticos, eventos cibernéticos e programas com grandes valores segurados. As aeronaves de propriedade ocidental não recuperadas na Rússia mudaram permanentemente a forma como os resseguradores avaliam as exposições geopolíticas. As exclusões de risco de guerra e sanções agora desempenham um papel maior na redação de tratados e na subscrição direta. Isso reduz o alcance da cobertura disponível onde a exposição geopolítica é mais severa. O mercado de seguros de aviação pode, portanto, manter capacidade nominal enquanto enfrenta condições mais rígidas para camadas de risco catastrófico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cobertura: A Responsabilidade Civil por Produtos Acelera à Medida que a Responsabilidade na Cadeia de Suprimentos se Intensifica
A responsabilidade civil operacional e de instalações aeronáuticas detinha 34,5% da participação do mercado de seguros de aviação em 2025. O segmento cobre exposições de danos corporais a terceiros e danos materiais para transportadoras comerciais, aeroportos e empresas de manuseio em solo. Esses riscos são relevantes porque um único evento pode envolver passageiros, proprietários de imóveis, contratados e múltiplas jurisdições legais. A exposição a litígios nos Estados Unidos aumentou a importância de limites de responsabilidade civil cuidadosamente estruturados. A responsabilidade civil por produtos aeronáuticos deve crescer a um CAGR de 5,3% de 2026 a 2031. Seu crescimento reflete exposições maiores para fabricantes de aeronaves, fornecedores de motores e fabricantes de componentes que operam em cadeias de suprimentos globais.
O acidente do Voo UPS 2976 em Kentucky, em novembro de 2025, ilustrou como um evento de grande porte pode gerar sinistros envolvendo diversas empresas aeroespaciais[4]. O casco e os danos físicos permanecem uma parte visível do tamanho do mercado de seguros de aviação porque respondem diretamente à perda e aos danos de aeronaves. Fuselagens compostas e sistemas mais novos podem aumentar os valores segurados e a complexidade dos reparos. A guerra aeronáutica e os riscos aliados experimentaram condições favoráveis durante grande parte de 2026 porque havia capacidade disponível, embora as tensões no Oriente Médio tenham levado a condições mais seletivas para exposições regionais. Outras coberturas especializadas incluem responsabilidade civil contingente, perda de licença e riscos de satélites. Esses produtos permanecem menores, mas se tornam mais relevantes à medida que as empresas aeronáuticas diversificam suas operações e necessidades de transferência de risco.


Por Usuário Final: A Aviação Geral Ancora o Volume Enquanto os Segurados de Responsabilidade Civil por Produtos Crescem Mais Rapidamente
Os operadores de aviação geral e empresarial detinham 43,1% da participação do mercado de seguros de aviação em 2025. Jatos executivos, turboélices, helicópteros e aeronaves a pistão requerem apólices separadas de casco e responsabilidade civil, criando uma ampla base de apólices. Este segmento contém muitos riscos menores, mas sua amplitude sustenta uma demanda consistente para seguradoras e agentes gestores. A distribuição digital pode reduzir os custos de aquisição para produtos padronizados de aviação geral. A Jeppesen ForeFlight lançou um marketplace de seguros de aviação com a Old Republic Aerospace em 2026, oferecendo apólices de não propriedade de curto prazo — de diárias a anuais — para locatários e instrutores de voo. Essas ofertas atendem usuários que precisam de proteção flexível em vez de uma apólice convencional anual para proprietários de aeronaves.
Os segurados de responsabilidade civil por produtos aeronáuticos devem crescer a um CAGR de 5,3% entre 2026 e 2031. Fabricantes e fornecedores enfrentam exposição crescente à medida que a complexidade da frota aumenta e a produção de aeronaves é distribuída por cadeias de suprimentos globais. As mudanças na legislação figuram entre os principais riscos de negócios aeronáuticos na avaliação da Allianz de 2026. As companhias aéreas e os operadores comerciais têm contagens de apólices menores, mas podem gerar severidade de perdas muito maior quando um evento ocorre. Os arrendadores e financiadores de aeronaves também requerem proteção especializada para riscos de não pagamento, casco de guerra e recuperação de ativos. O tamanho do mercado de seguros de aviação é sustentado por uma ampla base de riscos de aviação geral ao lado de exposições comerciais e de fabricantes mais complexas.
Por Canal de Distribuição: O Mercado Aberto Ancora Riscos Complexos Enquanto a Autoridade Delegada Escala
A colocação por corretor em mercado aberto capturou 74% do total global em 2025. Grandes programas de companhias aéreas, fabricantes aeroespaciais e arrendadores frequentemente requerem capacidade especializada dos mercados de Londres, Bermudas e Europa. Essas colocações exigem que os corretores coordenem diversas seguradoras, condições complexas de apólice e altos limites de responsabilidade civil. O Lloyd's de Londres permanece um centro fundamental para riscos aeronáuticos de grande porte e não padronizados. A colocação em mercado aberto provavelmente continuará sendo importante onde a subscrição depende de informações detalhadas sobre o risco e estruturas de apólice personalizadas. Também oferece aos compradores acesso a um grupo mais amplo de provedores internacionais de capacidade.
A autoridade delegada deve crescer a um CAGR de 7,1% de 2026 a 2031. Os agentes gestores habilitados por tecnologia podem processar volumes maiores de riscos de aviação geral e drones de menor complexidade do que um processo totalmente negociado em mercado aberto. A plataforma Jacinth da Gallagher ilustra como dados de exposição em tempo real e informações de frota podem apoiar esse modelo de distribuição. A Class A expandiu a capacidade de danos físicos para 15 milhões de USD por aeronave após analisar cerca de 7.000 submissões. O canal direto permanece menor porque os riscos aeronáuticos complexos ainda requerem subscrição especializada. Tem maior espaço em produtos padronizados onde algoritmos podem apoiar a precificação e a administração de apólices.
Análise Geográfica
A América do Norte detinha 53,6% do total global em 2025. A região combina uma grande frota de aeronaves com um ambiente exigente de responsabilidade civil e uma base significativa de arrendadores, fabricantes, companhias aéreas e operadores de aviação geral. A inflação social nos Estados Unidos e as grandes condenações judiciais elevam o custo dos sinistros de responsabilidade civil. Esses fatores sustentam a demanda por limites elevados, mas também podem aumentar os prêmios para contas de maior risco. O Canadá e o México acrescentam demanda por meio do crescimento de transportadoras de baixo custo e da atividade de aviação geral. A AIG emitiu mais de 570 apólices locais de aviação em 2025 em mais de 32 territórios, demonstrando o alcance internacional necessário para clientes aeronáuticos multinacionais.
A Europa é um centro institucional para o mercado de seguros de aviação, com o Lloyd's de Londres e grandes seguradoras como Allianz Commercial, AXA XL e HDI Global. Os requisitos de seguro da União Europeia fornecem uma estrutura comum de conformidade para transportadoras aéreas e operadores de aeronaves. A Ásia-Pacífico deve crescer a um CAGR de 6,9% de 2026 a 2031. A expansão da frota na China, Índia, Vietnã, Indonésia e Malásia sustenta o perfil de demanda de longo prazo da região. A Allianz Jio Reinsurance Limited iniciou a subscrição na Índia em março de 2026 após receber autorização da IRDAI, aumentando a capacidade doméstica de resseguro. A direção política de baixa altitude da China também apoia o desenvolvimento do seguro de responsabilidade civil para VANTs.
A América do Sul, o Oriente Médio e a África apresentam níveis menores de tamanho do mercado de seguros de aviação, mas seus perfis de risco diferem significativamente. O Brasil sustenta a demanda sul-americana por meio do transporte aéreo doméstico, enquanto vários mercados vizinhos permanecem em estágios iniciais de penetração de seguros. O Oriente Médio e a África estão mais expostos à volatilidade geopolítica e de risco de guerra. A pesquisa da IUAI de 2026 constatou que 79 dos 106 respondentes classificaram a instabilidade geopolítica como sua maior ameaça. As renovações de companhias aéreas do Oriente Médio enfrentaram restrições de capacidade e prêmios adicionais de risco de guerra após a escalada do conflito regional. A CG Re lançou uma prática dedicada de seguro e resseguro aeronáutico para transportadoras e aeroportos africanos em março de 2026, indicando o desenvolvimento inicial de capacidade doméstica.

Cenário Competitivo
O mercado de seguros de aviação possui um nível superior concentrado que inclui Allianz Commercial, AIG, AXA XL, Munich Re, Swiss Re Corporate Solutions, Chubb, Global Aerospace e QBE. Essas empresas subscrevem uma grande parcela dos riscos de companhias aéreas comerciais, fabricantes aeroespaciais e arrendadores. Uma camada crescente de agentes gestores compete de forma mais ativa em produtos de aviação geral e riscos emergentes. A Tokio Marine Kiln afirma ser a maior subscritora de riscos aeronáuticos no mercado do Lloyd's em termos de prêmio bruto emitido. A empresa fortaleceu sua divisão Aeroespacial por meio de contratações direcionadas. Essa estrutura permite que o mercado de seguros de aviação combine grandes transportadoras globais para riscos complexos com distribuidores especializados para subscrição mais rápida e padronizada.
A consolidação aumentou em 2026. O Zurich Insurance Group concordou em adquirir a Beazley por 10,9 bilhões de USD em março de 2026, e os acionistas da Beazley aprovaram a transação com 99,9% dos votos em abril de 2026. Espera-se que a combinação crie uma plataforma de especialidades com 15 bilhões de USD em prêmios brutos emitidos nas linhas de aviação, cibernético, marítimo e espacial. A Sompo International concluiu sua aquisição de 3,5 bilhões de USD da Aspen Insurance Holdings em fevereiro de 2026. A Berkshire Hathaway também adquiriu uma participação de 2,49% na Tokio Marine Holdings por 1,8 bilhão de USD em março de 2026, com as partes planejando colaboração em resseguro global e investimentos estratégicos. Essas ações demonstram por que o mercado de seguros de aviação recompensa escala, capacidade de subscrição especializada e solidez de capital.
A tecnologia está se tornando outro ponto importante de competição no mercado de seguros de aviação. A seleção da Insurwave pela Allianz Commercial demonstra o valor atribuído ao gerenciamento de acumulação em tempo real em ativos aeronáuticos. A China Re e a Ping An Property & Casualty lançaram o Smart Flight Insurance com precificação dinâmica baseada em IoT para cobertura de drones. A inteligência artificial foi classificada como a principal oportunidade do setor pelo terceiro ano consecutivo na Pesquisa CERSG 2026 da IUAI. Os incidentes cibernéticos foram classificados como o principal risco de negócios da aviação, com 45%, na avaliação da Allianz de 2026. As seguradoras que conseguirem apoiar riscos cibernéticos, de interrupção climática, de aeronaves conectadas e de eVTOL com dados confiáveis poderão fortalecer sua posição à medida que essas exposições se tornam mais consolidadas.
Líderes do Setor de Seguros de Aviação
-
Allianz Global Corporate & Specialty
-
American International Group, Inc.
-
AXA XL
-
Chubb Limited
-
QBE Insurance Group Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: Os acionistas da Beazley aprovaram a aquisição em dinheiro de 10,9 bilhões de USD pelo Zurich Insurance Group com 99,9% dos votos, com sanção judicial pendente no segundo semestre de 2026. A plataforma combinada gera 15 bilhões de USD em prêmios brutos emitidos de especialidades, remodelando a concorrência nos seguros de aviação, cibernético e espacial.
- Março de 2026: A Berkshire Hathaway adquiriu uma participação estratégica de 2,49% na Tokio Marine Holdings por 1,8 bilhão de USD por meio da National Indemnity. Ambas as partes estão comprometidas em colaborar em resseguro global e investimentos estratégicos, incluindo fusões e aquisições.
- Março de 2026: A Allianz Jio Reinsurance Limited recebeu autorização final da IRDAI e iniciou a subscrição na Índia. A joint venture 50:50 entre o Allianz Group e a Jio Financial Services expande a capacidade de resseguro especializado e aeronáutico na Índia.
- Fevereiro de 2026: A Comissão Nacional de Desenvolvimento e Reforma da China, a Administração Nacional de Regulação Financeira e a Administração de Aviação Civil da China emitiram a Opinião de Implementação sobre o Desenvolvimento de Alta Qualidade do Seguro de Baixa Altitude. A diretiva tem como meta o seguro obrigatório de responsabilidade civil para VANTs até 2027 e uma estrutura completa de apólices de seguro de baixa altitude até 2030.


Escopo do Relatório Global do Mercado de Seguros de Aviação
| Casco e Danos Físicos |
| Responsabilidade Civil Operacional e de Instalações Aeronáuticas |
| Responsabilidade Civil por Produtos Aeronáuticos |
| Guerra Aeronáutica e Riscos Aliados |
| Outras Especialidades |
| Companhias Aéreas e Operadores Comerciais |
| Operadores de Aviação Geral e Empresarial |
| Segurados de Responsabilidade Civil por Produtos Aeronáuticos |
| Arrendadores e Financiadores de Aeronaves |
| Aeroportos e Infraestrutura Aeronáutica |
| Colocação por Corretor em Mercado Aberto |
| Autoridade Delegada |
| Direto |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Cobertura | Casco e Danos Físicos | |
| Responsabilidade Civil Operacional e de Instalações Aeronáuticas | ||
| Responsabilidade Civil por Produtos Aeronáuticos | ||
| Guerra Aeronáutica e Riscos Aliados | ||
| Outras Especialidades | ||
| Por Usuário Final | Companhias Aéreas e Operadores Comerciais | |
| Operadores de Aviação Geral e Empresarial | ||
| Segurados de Responsabilidade Civil por Produtos Aeronáuticos | ||
| Arrendadores e Financiadores de Aeronaves | ||
| Aeroportos e Infraestrutura Aeronáutica | ||
| Por Canal de Distribuição | Colocação por Corretor em Mercado Aberto | |
| Autoridade Delegada | ||
| Direto | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é a previsão para o seguro de aviação até 2031?
O mercado de seguros de aviação era de 8,91 bilhões de USD em 2025 e deve atingir 11,70 bilhões de USD até 2031, a um CAGR de 4,4% de 2026 a 2031.
Qual tipo de cobertura está crescendo mais rapidamente?
A Responsabilidade Civil por Produtos Aeronáuticos deve crescer a um CAGR de 5,3% de 2026 a 2031, à medida que as exposições de responsabilidade civil na cadeia de suprimentos aeroespacial aumentam.
Por que a aviação geral é importante para as seguradoras?
Os Operadores de Aviação Geral e Empresarial detinham 43,1% do total de usuários finais em 2025, pois cada aeronave requer proteção de casco e responsabilidade civil subscrita separadamente.
Qual região tem as perspectivas de crescimento mais sólidas?
A Ásia-Pacífico deve crescer a um CAGR de 6,9% de 2026 a 2031, sustentada pela expansão da frota e pelos crescentes requisitos de seguro.
Como as regulamentações de drones afetam a demanda?
A diretiva de baixa altitude da China de 2026 tem como meta o seguro obrigatório de responsabilidade civil para VANTs até 2027, o que amplia a necessidade de cobertura especializada para drones.
O que está mudando a concorrência entre as seguradoras aeronáuticas?
A consolidação, a subscrição baseada em dados e a nova capacidade para riscos de drones e eVTOL estão fortalecendo a importância da escala e das capacidades especializadas de gestão de riscos.
Página atualizada pela última vez em:



