
航空保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.42 十億米ドル |
| 市場規模 (2031) | 11.70 十億米ドル |
| Growth Rate (2026 - 2031) | 4.43 % |
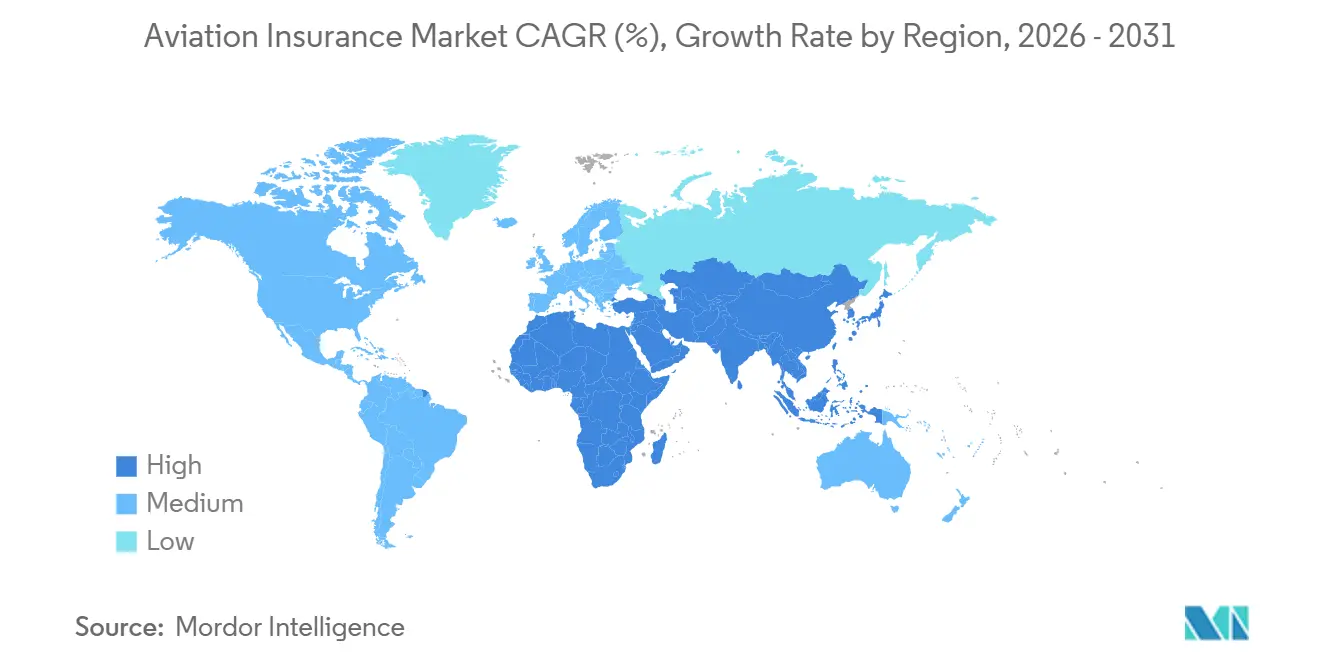
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
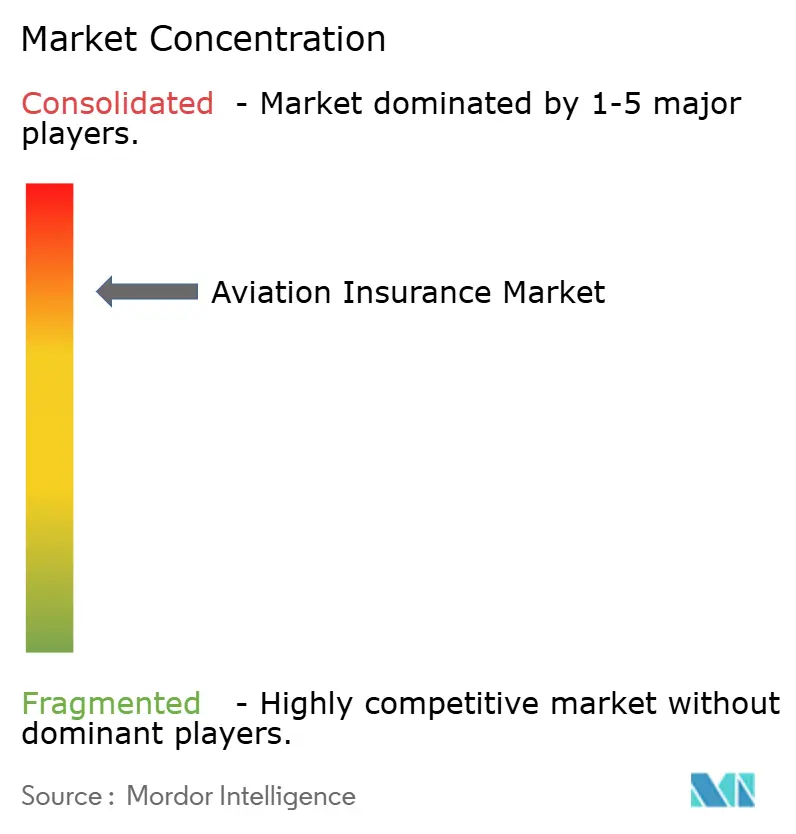
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる航空保険市場分析
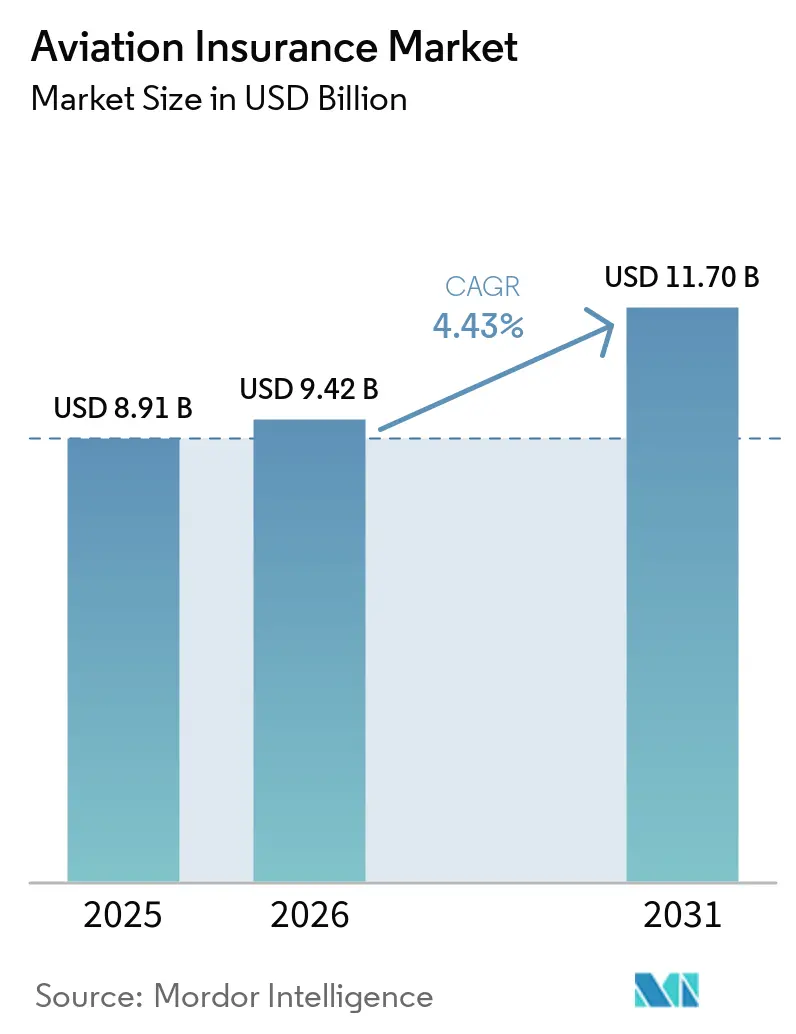
航空保険市場規模は、2025年の8.91 ビリオン 米ドルから2026年には9.42 ビリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 4.43%で成長して、2031年までに11.70 ビリオン 米ドルに達する見込みです。
フリートの成長は、新たな被保険エクスポージャーの最も中心的な源泉であり続けています。なぜなら、納入される航空機ごとに機体保険と賠償責任保険が必要となるからです。エアバスは2026年から2045年にかけて42,060機の新規航空機納入を見込んでおり、ボーイングは今後20年間で世界の商業フリートが50,000機を超えると予測しています。新型航空機は被保険価額も高く、事故頻度が安定していても保険料が増加します。強制賠償責任規制により、航空会社、リース会社、および新興の航空機オペレーターに対する補償要件が拡大しています。引受能力は引き続き確保されていますが、高額な損害コスト、地政学的エクスポージャー、および再保険会社の慎重姿勢により、保険会社が価格競争のみで競うことは難しい状況です。
主要レポートのポイント
- 補償タイプ別では、航空運営・施設賠償責任が2025年の航空保険市場シェアの34.5%を占め、航空製造物賠償責任は2031年にかけてCAGR 5.3%で成長すると予測されています。
- エンドユーザー別では、一般・ビジネス航空オペレーターが2025年の航空保険市場シェアの43.1%を占め、航空製造物賠償責任の被保険者は2031年にかけてCAGR 5.3%で成長すると予測されています。
- 流通チャネル別では、オープンマーケット・ブローカー・プレースメントが2025年の航空保険市場シェアの74%を占め、委任権限方式は2031年にかけてCAGR 7.1%で成長すると予測されています。
- 地域別では、北米が2025年の航空保険市場シェアの53.56%を占め、アジア太平洋地域は2031年にかけてCAGR 6.88%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の航空保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界の商業航空機フリートおよび フライト活動の拡大 | +1.2% | グローバル | 中期(2〜4年) |
| 航空賠償責任および保険の強制要件 | +0.7% | グローバル、アジア太平洋地域およびMEAで影響が高い | 短期(2年以内) |
| 被保険航空機・エンジンおよび航空資産 価値の増大 | +0.8% | グローバル、北米およびアジア太平洋地域に集中 | 中期(2〜4年) |
| 航空機リースおよび航空ファイナンス 活動の拡大 | +0.5% | グローバル、アジア太平洋地域が中核、MEAへの波及 | 中期(2〜4年) |
| ドローン、eVTOLおよび 先進エアモビリティからの新たな被保険リスクの出現 | +0.4% | アジア太平洋地域、北米、欧州 | 長期(4年以上) |
| データ駆動型航空リスク評価および 専門保険ソリューションの採用拡大 | +0.3% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
商業フリートの拡大が構造的な保険料成長を牽引
フリートの拡大は、航空保険市場における需要の最も安定した源泉を生み出します。なぜなら、追加される航空機ごとに機体保険と賠償責任保険が必要となるからです。エアバスは2026年から2045年にかけて42,060機の新規航空機納入を予測しており、世界の旅客フリート予測では2045年までにほぼ倍増するとしています[1]エアバス、「グローバル市場予測」、エアバス、airbus.com。ボーイングも今後20年間で50,000機以上の商業航空機が世界で運航されると予測していま。インド、ベトナム、インドネシアの航空会社は大規模な納入パイプラインを吸収しており、長年にわたる補償が必要となります。エアバスA321neoやボーイング787などの新型航空機は、代替する多くの航空機よりも被保険機体価額が高くなっています。航空機数の増加と価額の拡大というこの組み合わせは、運航安全性が高い水準を維持している場合でも保険料の成長を支えます。
強制賠償責任フレームワークが構造的需要を下支え
強制保険規制は、自発的なリスク判断に依存しない基礎的な需要を生み出します。国際民間航空機関(ICAO)は2024年12月28日付でモントリオール条約の賠償責任限度額を改定し、第21条の旅客補償基準を旅客1人当たり128,821特別引出権から151,880特別引出権に引き上げました[2]https://passageiro.aac.cv/doc/le-3-38-1-ind-24-8.pdf。英国は2025年の命令を通じて改定限度額を実施し、欧州連合の規則は航空会社およびオペレーターに対する最低保険要件を設定しています。米国の直接航空運送業者も14 CFR第205条に基づき航空機事故賠償責任保険の加入が義務付けられています。法定限度額の引き上げにより、航空会社およびリース会社は事業全体でより高い限度額の保険を購入する必要があります。中国の2026年低高度保険指令は、この法令遵守の論理を無人航空機にまで拡大し、2027年までにUAV賠償責任保険の強制加入を目指しています。
航空機資産価値の上昇が保険証券ごとの保険料基盤を拡大
航空機の価値は、各保険証券の被保険金額を増加させることで航空保険市場を支えています。納入遅延および整備可能な航空機・エンジンの不足が、航空機の価値とリース経済性を支えています。オペレーティングリース基盤の拡大により、機体保険、戦争リスク保険、不払い保険、および資産回収保険の必要性も高まっています。リース会社は、航空機、エンジン、ファイナンスアレンジメント、および資産が運航される場所全体にわたる保護を必要としています。その結果、保険料基盤は広がりますが、大規模損失の潜在的規模も拡大します。そのため保険会社は、修理コスト、部品の入手可能性、および残存価値リスクにより注意を払いながら資産価値を評価しています。
航空機リースおよび航空ファイナンス活動の拡大
航空機リースは、ファイナンス構造が同一航空機に対して別々の利害関係を持つ複数の当事者を生み出すため、航空保険市場を拡大させます。航空会社、リース会社、貸し手、および投資家はそれぞれ補償の証明と特定の保険証券上の保護を必要とする場合があります。需要は特に、航空会社がより大きな自社保有フリートを構築する前にリースアレンジメントを活用して供給能力を追加する高成長市場において顕著です。ロシアに関連する西側所有航空機の未回収をめぐる紛争は、リース会社が機体戦争保険および資産回収保護により大きな重点を置くようになった理由を示しています。航空ファイナンス商品は、不払いおよび関連する信用リスクに対する保護を通じて航空機の納入も支援します。これらのニーズにより、専門保険会社は標準的な航空会社の機体保険・賠償責任保険証券を超えた役割を担います。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空クレームの重大度および損害コストの上昇 | -0.7% | グローバル、北米で最も深刻 | 短期(2年以内) |
| 高重大度および壊滅的な航空リスクに対する 再保険引受能力の限界 | -0.4% | グローバル | 中期(2〜4年) |
| 航空保険補償の保険料変動および コスト増加 | -0.5% | グローバル、北米および欧州に集中 | 短期(2年以内) |
| 新興航空技術に関する 過去の損失データの不足 | -0.3% | グローバル、アジア太平洋地域および北米で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
構造的なMROコストインフレが損失ギャップを持続的に拡大
整備・修理・オーバーホール(MRO)コストは、航空保険市場における引受結果に対する主要な制約要因であり続けています。人件費の上昇、修理コスト、OEM(相手先ブランド製造)の費用、および航空機地上待機費用の増加により、保険会社がクレーム後に支払わなければならない金額が増大しています。サプライチェーンの制約と熟練労働者の不足が複数の修理カテゴリーに同時に影響しているため、このコスト課は景気循環的というよりも構造的なものです。修理費用の増加により、保険会社は旧型保険証券で適切な価格設定を維持することが難しくなっています。アリアンツ・リスク・バロメーター2026は、サイバーインシデントを航空セクターの主要なビジネスリスクとして45%で特定しており、標準的な機体保険・賠償責任保険証券が対応するよう設計されていなかった別のエクスポージャーを加えています [3] Allianz Commercial、「航空保険」、Allianz Commercial、allianz.com。保険会社は、損害コストが保険料の上昇を上回る場合に、より選択的になっています。
再保険の選択性が壊滅的リスクに対する引受能力を制約
再保険の引受能力は引き続き確保されていますが、非常に大規模または系統的な航空損失に対するその展開はますます選択的になっています。トリーティ再保険会社は、高額賠償責任レイヤー、地政学的ショック、サイバーイベント、および大きな被保価額を持つプログラムに対して慎重です。ロシアにおける西側所有航空機の未回収問題は、再保険会社が地政学的エクスポージャーを評価する方法を恒久的に変えました。戦争リスクおよび制裁除外条項は、トリーティの文言および直接引受においてより大きな役割を果たすようになっています。これにより、地政学的エクスポージャーが最も深刻な地域で利用可能な補償の範囲が縮小します。したがって、航空保険市場は名目上の引受能力を維持しながらも、壊滅的リスクレイヤーに対してより厳しい条件に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
補償タイプ別:サプライチェーン賠償責任の激化に伴い製造物賠償責任が加速
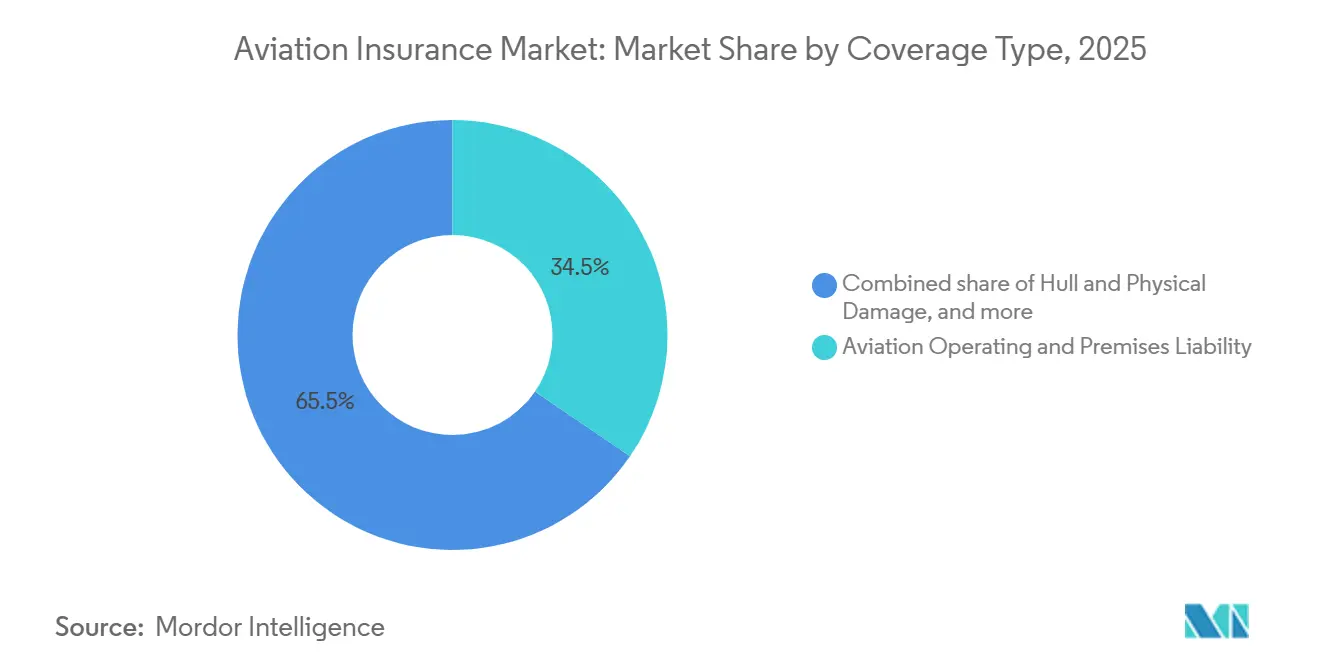
航空運営・施設賠償責任は2025年の航空保険市場シェアの34.5%を占めました。このセグメントは、商業航空会社、空港、および地上ハンドリング事業者の第三者身体傷害および財物損害エクスポージャーをカバーします。これらのリスクは、単一の事案が旅客、財物所有者、請負業者、および複数の法的管轄を巻き込む可能性があるため、重大です。米国の訴訟エクスージャーにより、慎重に構成された賠償責任限度額の重要性が高まっています。航空製造物賠償責任は2026年から2031年にかけてCAGR 5.3%で成長すると予測されています。その成長は、グローバルなサプライチェーンにわたって事業を展開する航空機メーカー、エンジンサプライヤー、およびコンポーネントメーカーに対するより大きなエクスポージャーを反映しています。
2025年11月のケンタッキー州でのUPSフライト2976の墜落事故は、重大な事案が複数の航空宇宙企業を巻き込むクレームにつながる可能性を示しました[4]。機体・物的損害保険は、航空機の損失および損害に直接対応するため、航空保険市場規模の目に見える部分であり続けています。複合材エアフレームおよび新型システムは、被保険価額と修理の複雑性を高める可能性があります。航空戦争および関連危険保険は、引受能力が確保されていたため2026年の大部分においてソフトな状況を経験しましたが、中東の緊張により地域エクスポージャーに対してより選択的な条件が生じました。その他の専門補償には、偶発的賠償責任、ライセンス喪失、および衛星リスクが含まれます。これらの商品は規模が小さいままですが、航空事業者が事業と危険移転ニーズを多様化するにつれてより関連性が高まっています。


エンドユーザー別:一般航空が数量を支え、製造物賠償責任被保険者が最速で拡大
一般・ビジネス航空オペレーターは2025年の航空保険市場シェアの43.1%を占めました。ビジネスジェット、ターボプロップ、ヘリコプター、およびピストン機はそれぞれ別個の機体保険・賠償責任保険証券を必要とし、幅広い保険証券基盤を形成しています。このセグメントには多くの小規模リスクが含まれますが、その広さは保険会社および保険引受代理人(MGA)に対する安定した需要を支えています。デジタル流通により、標準化された一般航空商品の獲得コストを低減できます。ェプセン・フォアフライトは2026年にOld Republic Aerospaceと共同で航空保険マーケットプレイスを立ち上げ、レンターおよびフライトインストラクター向けに日次から年次の非所有保険証券を提供しています。これらの商品は、従来の年次航空機所有者保険証券ではなく柔軟な保護を必要とするユーザーに対応しています。
航空製造物賠償責任の被保険者は2026年から2031年にかけてCAGR 5.3%で成長すると予測されています。フリートの複雑性が増し、航空機生産がグローバルなサプライチェーンに分散するにつれて、メーカーおよびサプライヤーが直面するエクスポージャーは増大しています。アリアンツの2026年評価では、法制度の変化が主要な航空ビジネスリスクの一つとして挙げられています。航空会社および商業オペレーターは保険証券数が少ないですが、事案が発生した場合にはるかに大きな損失重大度をもたらす可能性があります。航空機リース会社およびファイナンス会社も、不払い、機体戦争、および資産回収リスクに対する専門的な保護を必要としています。航空保険市場規模は、より複雑な商業・メーカーエクスポージャーと並んで、幅広い一般航空リスクの基盤によって支えられています。
流通チャネル別:オープンマーケットが複雑なリスクを支え、委任権限方式が拡大
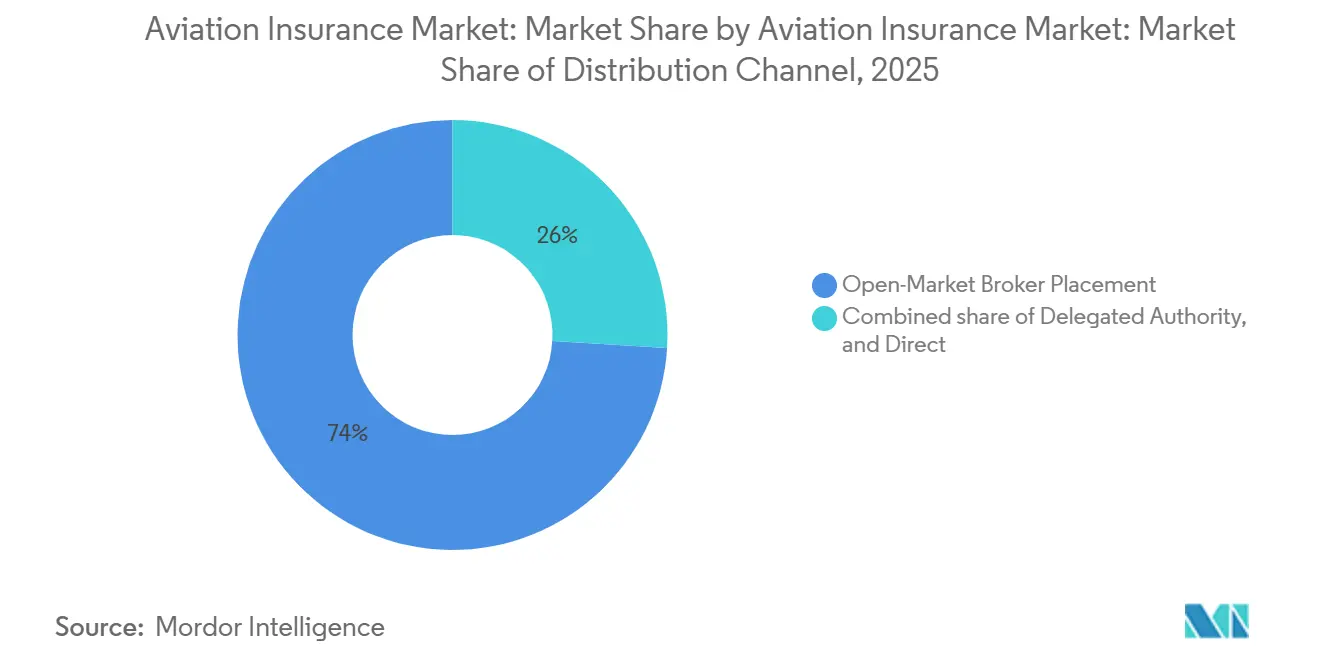
オープンマーケット・ブローカー・プレースメントは2025年の世界合計の74%を占めました。大規模な航空会社、航空宇宙メーカー、およびリース会社のプログラムは、ロンドン、バミューダ、および欧州市場からの専門的な引受能力を必要とすることが多いです。これらのプレースメントでは、ブローカーが複数の保険会社、複雑な保険証券条件、および高額な賠償責任限度額を調整する必要があります。ロイズ・オブ・ロンドンは、大規模および非標準的な航空リスクの中心的な場であり続けています。オープンマーケット・プレースメントは、引受が詳細なリスク情報とオーダーメイドの保険証券構造に依存する場合に引き続き重要であると考えられます。また、より幅広い国際的な引受能力プロバイダーへのアクセスを購入者に提供します。
委任権限方式は2026年から2031年にかけてCAGR 7.1%で成長すると予測されいます。テクノロジーを活用した保険引受代理人(MGA)は、完全に交渉されたオープンマーケットプロセスよりも、複雑性の低い一般航空およびドローンリスクをより大量に処理できます。ギャラガーのジャシンス・プラットフォームは、ライブエクスポージャーデータとフリート情報がこの流通モデルをどのように支援できるかを示しています。クラスAは約7,000件の申込みを分析した後、航空機1機当たり1,500万米ドルまで物的損害引受能力を拡大しました。複雑な航空リスクには依然として専門的な引受が必要なため、直接チャネルは規模が小さいままです。アルゴリズムが価格設定と保険証券管理を支援できる標準化された商品においてより大きな余地があります。
地域分析
北米は2025年の世界合計53.6%を占めました。この地域は、大規模な航空機フリートと厳しい賠償責任環境、およびリース会社、メーカー、航空会社、一般航空オペレーターの重要な基盤を組み合わせています。米国のソーシャルインフレーションと高額な裁判所判決が賠償責任クレームのコストを引き上げています。これらの要因は高額限度額への需要を支えますが、リスクの高いアカウントの保険料を引き上げる可能性もあります。カナダとメキシコは、格安航空会社の成長と一般航空活動を通じて需要を加えています。AIGは2025年に32以上の地域で570件以上の現地航空保険証券を発行しており、多国籍航空クライアントが必要とする国際的なリーチを示しています。
欧州は航空保険市場の制度的中心地であり、ロイズ・オブ・ロンドンおよびAllianz Commercial、AXA XL、HDI Globalなどの主要保険会社が拠点を置いています。欧州連合の保険要件は、航空会社および航空機オペレーターに共通のコンプライアンスフレームワークを提供しています。アジア太平洋地域2026年から2031年にかけてCAGR 6.9%で成長すると予測されています。中国、インド、ベトナム、インドネシア、マレーシアにおけるフリートの拡大が、この地域の長期的な需要プロファイルを支えています。アリアンツ・ジオ再保険株式会社は2026年3月にIRDAI(インド保険規制開発庁)の認可を受けてインドでの引受を開始し、国内再保険能力を拡大しました。中国の低高度政策の方向性も、UAV賠償責任保険の発展を支援しています。
南米、中東、アフリカの航空保険市場規模は小さいですが、リスクプロファイルは大きく異なります。ブラジルは国内航空旅行を通じて南米の需要を支えており、いくつかの近隣市場は保険普及の初期段階にとどまっています。中東とアフリカは地政学的・戦争リスクの変動にさらされやすい状況です。国際航空保険業者協会(IUAI)の2026年調査では、106人の回答者のうち79人が地政学的不安定性を最大の脅威として挙げました。中東の航空会社の更新は、地域紛争の激化を受けて引受能力の制限と追加の戦争リスク保険料に直面しました。CGリーは2026年3月にアフリカの航空会社および空港向けの専門航空保険・再保険部門を立ち上げ、国内引受能力の初期発展を示しています。

競合環境
航空保険市場は、Allianz Commercial、AIG、AXA XL、Munich Re、Swiss Re Corporate Solutions、Chubb、Global Aerospace、QBEを含む集中した上位層を持っています。これらの企業は、商業航空会社、航空宇宙メーカー、およびリース会社のリスクの大部分を引き受けています。成長する保険引受代理人(MGA)レイヤーは、一般航空および新興リスク商品においてより積極的に競争しています。トキオ・マリン・キルンは、総収入保険料ベースでロイズ市場における最大の航空リスク引受会社であると述べています。同社は的を絞った採用を通じて航空宇宙部門を強化しています。この構造により、航空保険市場は複雑なリスクに対応する大規模なグローバルキャリアと、より迅速で標準化された引受を行う専門ディストリビューターを組み合わせることができます。
2026年には統合が進みました。チューリッヒ・インシュアランス・グループは2026年3月にBeazleyを10.9 ビリオン 米ドルで買収することに合意し、Beazleyの株主は2026年4月に99.9%の賛成票でこの取引を承認しました。この統合により、航空、サイバー、海上、宇宙分野にわたって150億米ドルの総収入保険料を持つ専門プラットフォームが創出されると期待されています。Sompo Internationalは2026年2月にAspen Insurance Holdingsの35億米ドルの買収を完了しました。バークシャー・ハサウェイも2026年3月にトキオ・マリン・ホールディングスの2.49%の株式を18億米ドルで取得し、両社はグローバル再保険および戦略的投資における協力を計画しています。これらの動きは、航空保険市場が規模、専門的な引受能力、および資本力を重視する理由を示しています。
テクノロジーは航空保険市場における競争のもう一つの重要なポイントになりつつあります。Allianz Commercialのインシュアウェイブ選定は、航空資産全体にわたるリアルタイムの累積管理に置かれる価値を示しています。チャイナ・リーとピンアン損害保険は、ドローン補償のためのIoTベースの動的価格設定を備えたスマート・フライト・インシュアランスを立ち上げました。AIは国際航空保険業者協会(IUAI)CERSG 2026年調査において3年連続でセクターの主要な機会として位置付けられました。サイバーインシデントはアリアンツの2026年評価において航空の最大のビジネスリスクとして45%で位置付けられました。サイバー、気象混乱、コネクテッド航空機、およびeVTOLリスクを信頼性の高いデータで支援できる保険会社は、これらのエクスポージャーが確立されるにつれてポジションを強化できる可能性があります。
航空保険業界リーダー
Allianz Global Corporate & Specialty
American International Group, Inc.
AXA XL
Chubb Limited
QBE Insurance Group Limited
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年3月:Beazleyの株主がチューリッヒ・インシュアランス・グループによる109億米ドルの全額現金買収を99.9%の賛成票で承認し、2026年下半期に裁判所の認可待ちとなっています。統合プラットフォームは専門分野の総収入保険料150億米ドルを生み出し、航空、サイバー、宇宙保険の競争を再編します。
- 2026年3月:バークシャー・ハサウェイがナショナル・インデムニティを通じてトキオ・マリン・ホールディングスの2.49%の戦略的株式を18億米ドルで取得しました。両社はグローバル再保険および戦略的投資(合併・買収を含む)における協力にコミットしています。
- 2026年3月:アリアンツ・ジオ再保険株式会社がIRDAIの最終認可を受け、インドでの引受を開始しました。アリアンツ・グループとジオ・ファイナンシャル・サービシズの50:50合弁会社は、インドにおける専門・航空再保険能力を拡大します。
- 2026年2月:中国の国家発展改革委員会、国家金融監督管理総局、および中国民用航空局が「低高度保険の高品質発展に関する実施意見」を発表しました。この指令は2027年までにUAV賠償責任保険の強制加入2030年までに完全な低高度保険政策フレームワークの構築を目標としています。


世界の航空保険市場レポートの調査範囲
| 機体・物的損害 |
| 航空運営・施設賠償責任 |
| 航空製造物賠償責任 |
| 航空戦争および関連危険 |
| その他の専門補償 |
| 航空会社および商業オペレーター |
| 一般・ビジネス航空オペレーター |
| 航空製造物賠償責任被保険者 |
| 航空機リース会社およびファイナンス会社 |
| 空港および航空インフラ |
| オープンマーケット・ブローカー・プレースメント |
| 委任権限方式 |
| 直接 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フンス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| 補償タイプ別 | 機体・物的損害 | |
| 航空運営・施設賠償責任 | ||
| 航空製造物賠償責任 | ||
| 航空戦争および関連危険 | ||
| その他の専門補償 | ||
| エンドユーザー別 | 航空会社および商業オペレーター | |
| 一般・ビジネス航空オペレーター | ||
| 航空製造物賠償責任被保険者 | ||
| 航空機リース会社およびファイナンス会社 | ||
| 空港および航空インフラ | ||
| 流通チャネル別 | オープンマーケット・ブローカー・プレースメント | |
| 委任権限方式 | ||
| 直接 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フンス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までの航空保険の予測は?
航空保険市場は2025年に8.91 ビリオン 米ドルであり、2026年から2031年にかけてCAGR 4.4%で成長し、2031年までに11.70 ビリオン 米ドルに達すると予測されています。
最も成長が速い補償タイプはどれですか?
航空製造物賠償責任は、航空宇宙サプライチェーンの賠償責任エクスポージャーが増大するにつれて、2026年から2031年にかけてCAGR 5.3%で成長すると予測されいます。
一般航空が保険会社にとって重要な理由は何ですか?
一般・ビジネス航空オペレーターは、各航空機が個別に引き受けられた機体保険・賠償責任保険を必要とするため、2025年のエンドユーザー合計の43.1%を占めました。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は、フリートの拡大と保険要件の増大に支えられ、2026年から2031年にかけてCAGR 6.9%で成長すると予測されています。
ドローン規制は需要にどのような影響を与えますか?
中国の2026年低高度指令は2027年までにUAV賠償責任保険の強制加入を目標としており、専門的なドローン補償の必要性を広げています。
航空保険会社間の競争はどのように変化していますか?
統合、データ駆動型引受、およびドローン・eVTOLリスクに対する新たな引受能力が、規模と専門的なリスク能力の重要性を高めています。
最終更新日:



