
Marktgröße und Marktanteil für autonome Fahrsoftware
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 14.75 Milliarden US-Dollar |
| Marktgröße (2031) | 50.25 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 27.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für autonome Fahrsoftware durch Mordor Intelligence
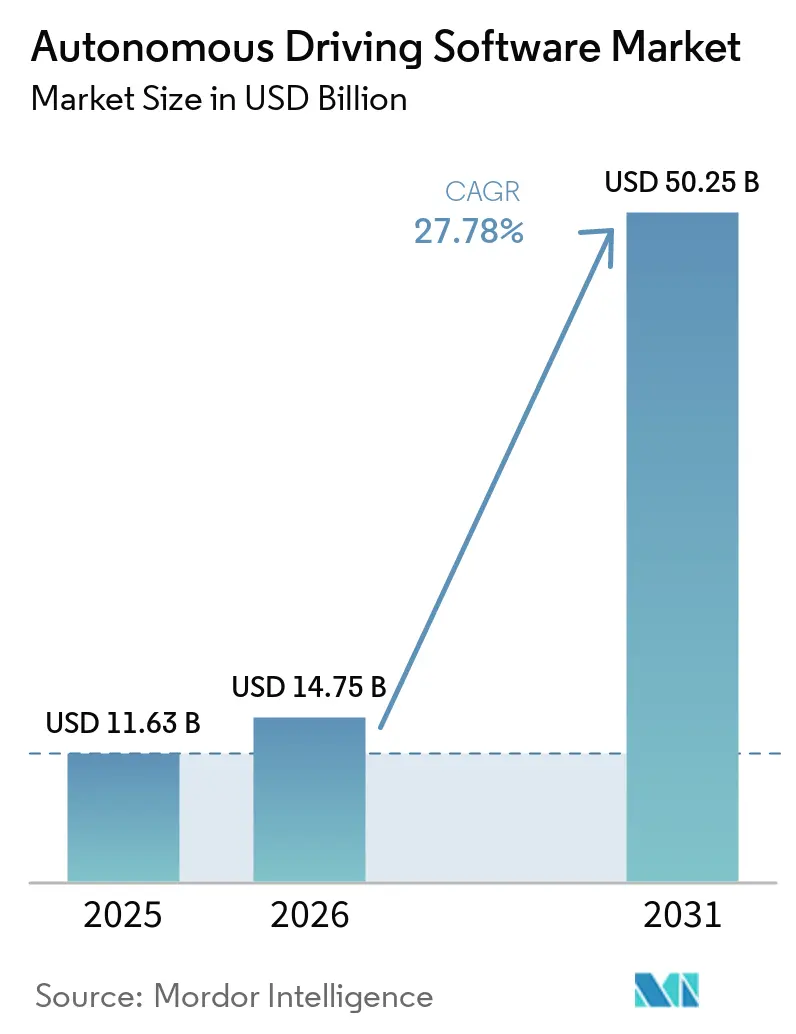
Die Marktgröße für autonome Fahrsoftware wurde im Jahr 2025 auf 11,63 Milliarden USD geschätzt und wird voraussichtlich von 14,75 Milliarden USD im Jahr 2026 auf 50,25 Milliarden USD bis 2031 wachsen, bei einer CAGR von 27,78 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch verbindliche Vorschriften für fortschrittliche Fahrerassistenzsysteme, einen raschen Rückgang der Sensor- und Rechenkosten sowie die Neuausrichtung der Originalgerätehersteller auf softwaredefinierten Fahrzeuge angetrieben. Plattform-Ökosysteme haben die Hardware-Differenzierung überholt, sodass sich der Wert nun in Wahrnehmungs-, Prognose- und Entscheidungscode konzentriert. Der asiatisch-pazifische Raum führt bei Umsatz und Volumen dank Chinas politischem Vorstoß, während Europa und die Vereinigten Staaten wichtige Validierungs- und Sicherheitsrahmen liefern. Der Wettbewerbsdruck begünstigt Unternehmen, die Hardware-Beschleunigung mit cloud-nativer Entwicklung integrieren können, wodurch Iterationszyklen verkürzt und wiederkehrende Einnahmen durch Over-the-Air-Updates erschlossen werden.
Wichtigste Erkenntnisse des Berichts
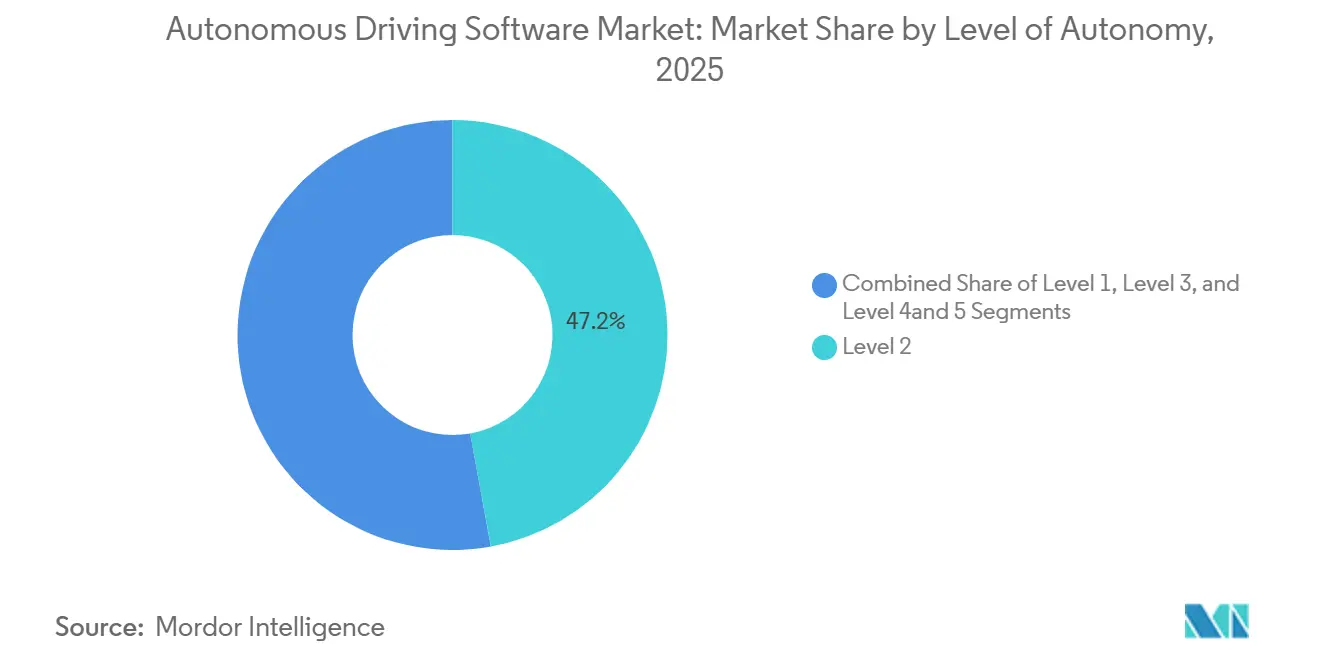
- Nach Autonomiestufe hielt Level-2-Software im Jahr 2025 einen Marktanteil von 47,15 % am Markt für autonome Fahrsoftware; Level-4- und Level-5-Lösungen werden voraussichtlich mit einer CAGR von 30,45 % während des Prognosezeitraums (2026–2031) wachsen.
- Nach Antriebsart entfielen im Jahr 2025 63,01 % des Marktanteils für autonome Fahrsoftware auf Plattformen mit Verbrennungsmotor. Im Gegensatz dazu wird erwartet, dass Elektrofahrzeuge mit der schnellsten CAGR von 31,48 % während des Prognosezeitraums (2026–2031) wachsen.
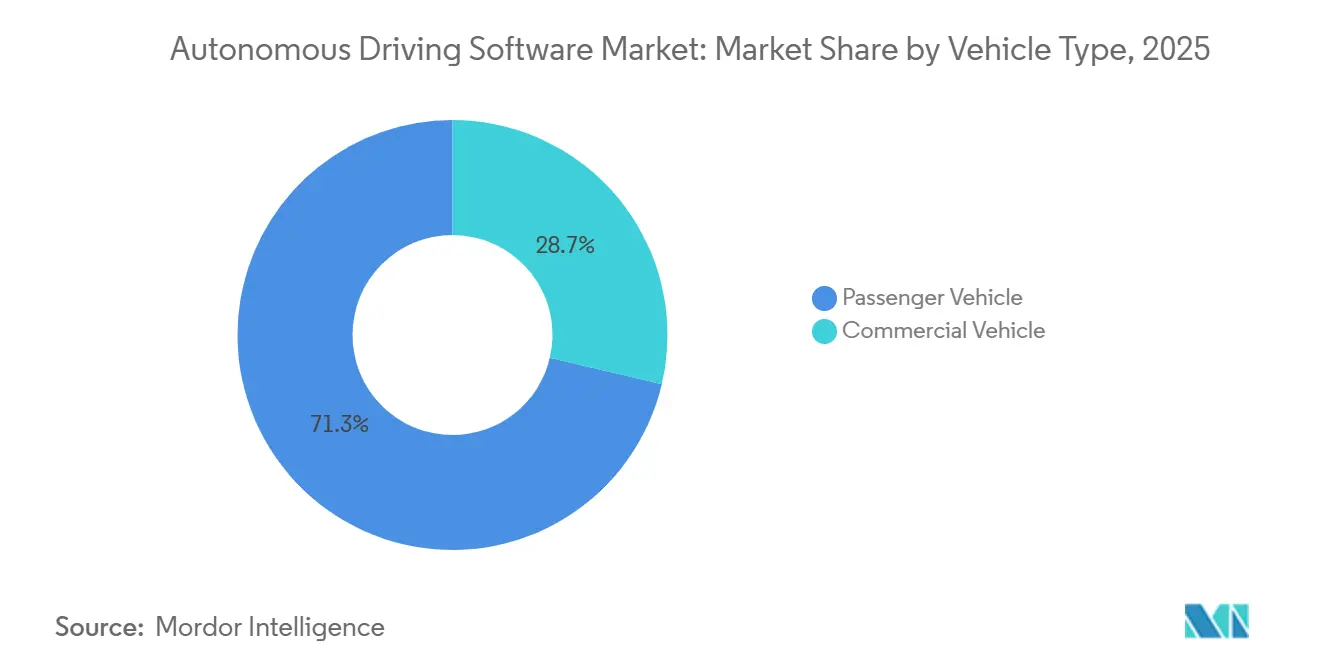
- Nach Fahrzeugtyp führten Personenkraftwagen den Markt für autonome Fahrsoftware mit einem Anteil von 71,33 % im Jahr 2025 an; Nutzfahrzeuge werden voraussichtlich mit einer CAGR von 29,33 % während des Prognosezeitraums (2026–2031) wachsen.
- Nach Softwaretyp entfielen im Jahr 2025 39,55 % des Marktanteils für autonome Fahrsoftware auf Wahrnehmungs- und Planungssoftware, während Chauffeur-Software voraussichtlich mit einer CAGR von 28,65 % während des Prognosezeitraums (2026–2031) wachsen wird.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 36,72 % des Marktes für autonome Fahrsoftware auf den asiatisch-pazifischen Raum, der voraussichtlich mit einer CAGR von 28,11 % während des Prognosezeitraums (2026–2031) wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Neuausrichtung der Erstausrüster auf softwaredefinierten Fahrzeuge | +1.6% | Global, mit führender Übernahme in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der Vorschriften für Fahrerassistenzsysteme | +1.4% | Europa, China, ausgewählte US-Bundesstaaten | Kurzfristig (≤ 2 Jahre) |
| Rückgang der Kosten für LiDAR und Recheneinheiten | +1.3% | Global, mit Fertigungsvorteilen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fortschrittliches Verkehrsmanagement | +1.1% | Städtische Zentren in Nordamerika, China, ausgewählte europäische Städte | Langfristig (≥ 4 Jahre) |
| Cloudnative Simulation | +0.9% | Global, konzentriert in wichtigen Automobil-Forschungs- und Entwicklungszentren | Kurzfristig (≤ 2 Jahre) |
| Wahrnehmungssysteme ohne HD-Karten | +0.8% | Primär China, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Neuausrichtung der Erstausrüster auf softwaredefinierten Fahrzeuge
Globale Automobilhersteller reorganisieren sich rund um die Over-the-Air-Funktionsbereitstellung und Abonnementeinnahmen. General Motors schloss die vollständige Übernahme von Cruise ab, während Volkswagen sich mit einer Mitfahrplattform zusammenschloss, um den Robotaxi-Rollout zu beschleunigen. Tesla profitierte im Jahr 2024 erheblich von seinem Full-Self-Driving-Paket und bewies damit die Monetarisierung im großen Maßstab. Laut dem Unternehmen verfügt die neueste Version der Software über „verbesserte Daten und Trainingsrechenleistung, eine fünffache Steigerung der Parameteranzahl und verschiedene architektonische Verbesserungen”[1]. Partnerschaften mit öffentlichen Cloud-Anbietern unterstützen kontinuierliche Integrations-Pipelines, die wöchentliche Software-Releases ermöglichen, die Wahrnehmungs- und Planungsalgorithmen schneller iterieren als traditionelle Modelljahrzyklen. Der Wettbewerbsdruck verlagert daher die Investitionsausgaben von der Maschinentechnik hin zu Datenpipelines, synthetischen Simulationswerkzeugen und der Automatisierung von Sicherheitsnachweisen.
Ausweitung der Vorschriften für Fahrerassistenzsysteme in Europa, China und den Vereinigten Staaten
Die Allgemeine Sicherheitsverordnung der Europäischen Union schreibt nun Notbremsung und Spurhalteassistenz für jedes neue Fahrzeug vor und garantiert damit eine Basalnachfrage nach Wahrnehmungssoftware[2]. Das chinesische C-NCAP-2024-Protokoll übt ähnlichen Druck aus, indem es Fünf-Sterne-Bewertungen an umfassende Fahrerassistenz-Pakete knüpft. In den Vereinigten Staaten liefert eine Mischung aus staatlichen Testprogrammen und NHTSA-Sicherheitsrichtlinien einen bundesweiten Rahmen, der kommerzielle Pilotprojekte unterstützt und gleichzeitig den Verbraucherschutz aufrechterhält. Die Harmonisierung der Kernfunktionen von Fahrerassistenzsystemen schafft einen Ausgangspunkt für höhere Autonomie, da Zulieferer Forschungs- und Entwicklungskosten über mehrere geografische Programme amortisieren, die Kosten pro Fahrzeug senken und Feature-Roadmaps beschleunigen können.
Rascher Rückgang der LiDAR- und Recheneinheitskosten nach 2025
Hersteller von Automotive-LiDAR sahen sich im Jahr 2025 mit erheblichem Kostendruck konfrontiert, der sich in einer deutlichen Reduzierung der Hochleistungsrechenmodule zwischen 2023 und 2024 widerspiegelte. Die Volumenfertigung verlagert Sensorhardware von Premium-Modellen in Fahrzeuge des mittleren Segments. Gesamtkosten für Sensor-Recheneinheiten, die zuvor hoch waren, sind erheblich gesunken und erschließen neue adressierbare Segmente. Mit sinkenden Preisen bündeln Erstausrüsterzulieferer Multi-Sensor-Pakete mit schlüsselfertiger Wahrnehmungssoftware, was die OEM-Integrationsreibung weiter reduziert und die Einführungspläne für autonome Fahrfunktionen voranzieht.
Pilotprojekte für fortschrittliches Verkehrsmanagement zur Ermöglichung von L4-geofenced Robotaxis
Waymo hat bedeutende Meilensteine beim autonomen Fahren in Städten der Vereinigten Staaten erreicht und damit die kommerzielle Tragfähigkeit von Chauffeur-Software in geo-eingezäunten Umgebungen demonstriert. Städtische Partnerschaften integrieren die Fahrzeugrouting mit der kommunalen Verkehrssignalinfrastruktur, reduzieren Abholzeiten und verbessern die Flottenauslastung. Ähnliche Modelle entfalten sich in Peking und Shanghai, wo dedizierte Robotaxi-Zonen dichte Betriebsdaten liefern, die Simulations-zu-Realitäts-Lücken schließen. Die daraus resultierende Rückkopplungsschleife stärkt das Anlegervertrauen und setzt Kapital für die Expansion in Frachtkorridore und Vorortverbindungsrouten frei.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Fachkräften für funktionale Sicherheit | -1.4% | Global, besonders ausgeprägt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Fragmentierte Regulierungsgenehmigungen | -1.2% | Primär Vereinigte Staaten, mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Grenzen des Wärmemanagements in Elektrofahrzeugen | -0.9% | Global, mit besonderen Herausforderungen in Regionen mit heißem Klima | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheit für Over-the-Air-Updates | -0.7% | Global, mit unterschiedlichen regulatorischen Rahmenbedingungen je Region | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Fachkräften für funktionale Sicherheit gemäß ISO 26262 und SOTIF
Die Branchennachfrage nach Ingenieuren, die nach ISO 26262 und SOTIF qualifiziert sind, übersteigt das Angebot. Die Zertifizierung kombiniert tiefgreifendes Fachwissen zur Fahrzeugsicherheit mit Fähigkeiten zur Validierung maschinellen Lernens – ein Profil, das über mehrere Jahre Projekterfahrung aufgebaut wird. Führende Zulieferer berichten von offenen Stellen, die bis zu einem Jahr unbesetzt bleiben, was Projektzeitpläne verlängert und Gehaltskosten erhöht. Universitätsprogramme werden ausgebaut, doch die Talentlücke wird bis zum Ende des Jahrzehnts bestehen bleiben. Begrenzte Personalkapazitäten verlangsamen die Erstellung von Sicherheitsnachweisen, was wiederum die behördliche Freigabe für Funktionen der Stufe 3 und höher verzögert.
Fragmentierte Regulierungsgenehmigungen in den US-Bundesstaaten
Die Bundesstaaten der Vereinigten Staaten verfügen über individuelle Gesetze für autonome Fahrzeuge, jeweils mit einzigartigen Genehmigungs-, Versicherungs- und Meldepflichten. Entwickler müssen separate Compliance-Werkzeugkästen pflegen, was den Verwaltungsaufwand erhöht und die Flottenlogistik in mehreren Bundesstaaten erschwert. Obwohl die NHTSA grundlegende Sicherheitserwartungen festlegt, verzögert das Fehlen eines harmonisierten nationalen Gesetzes bundesweite kommerzielle Einführungen, insbesondere für Frachtunternehmen, die mehrere Rechtsbereiche überqueren. Die daraus resultierende Unsicherheit dämpft Kapitalinvestitionen und verlängert Kommerzialisierungszeitpläne.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Autonomiegrad:
Skalierung von Stufe 2 und Dynamik der Stufen 4 und 5Level 2 hielt im Jahr 2025 einen Anteil von 47,15 % im Markt für autonome Fahrsoftware, verankert durch adaptive Geschwindigkeitsregelung und Spurzentrierung, die auf hochvolumigen Personenwagenplattformen eingeführt wurden. Einnahmen fließen aus Abonnementpaketen, die erweiterte Fahrkomfortfunktionen freischalten, und schaffen stetige Cashflows, während Fahrer an überwachte Automatisierungsfunktionen gewöhnt werden. Vorschriften in Europa und China zwingen OEMs, diese Fähigkeiten als Serienausstattung einzubauen, was ein Basisvolumen und vorhersehbare Integrations-Roadmaps sicherstellt.
Autonomiesoftware der höheren Level 4 und 5 wird voraussichtlich mit einer CAGR von 30,45 % während des Prognosezeitraums (2026–2031) wachsen, da kommerzielle Robotaxi- und Hub-zu-Hub-Frachtdienste über das Pilotvolumen hinaus skalieren. Geo-eingezäunte Betriebsdomänen in Kombination mit Fernunterstützungs-Sicherheitsprotokollen ermöglichen Umsatzbetrieb ohne Fahrer im Fahrzeug. Regulatorische Wege bleiben streng, doch erfolgreiche Sicherheitsnachweiseinreichungen in ausgewählten Städten signalisieren beschleunigte Genehmigungen. Investitionen fließen in Wahrnehmungsredundanz, Verhaltensvorhersagegenauigkeit und Echtzeit-Failover-Mechanismen, die funktionale Sicherheitsziele erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antriebsart:
Integrationsvorteile bei ElektrofahrzeugenPlattformen mit Verbrennungsmotor hielten im Jahr 2025 einen Anteil von 63,01 % am Markt für autonome Fahrsoftware, da veraltete Flottenarchitekturen weiterhin den globalen Absatz dominieren. Hybridsysteme sehen sich mit Energiemanagementkomplexitäten konfrontiert, die die Implementierung von autonomer Fahrsoftware erschweren. OEMs rüsten Fahrerassistenzfunktionen über verteilte elektronische Steuergeräte nach, aber thermische Hüllkurven und 12-Volt-Verkabelung schränken die Skalierbarkeit der Rechenleistung ein. Software-Upgrades stoßen daher auf physische Engpässe, die die Roadmap-Agilität begrenzen.
Elektrofahrzeuge werden während des Prognosezeitraums (2026–2031) mit einer CAGR von 31,48 % wachsen und dabei Hochspannungselektrik und zentralisierte Rechenleistung nutzen, um Multi-Sensor-Arrays und GPU-Klasse-Prozessoren aufzunehmen. Kühlkreisläufe, die ursprünglich für Batteriepackungen ausgelegt wurden, leiten nun Wärme von KI-Arbeitslasten ab und lösen damit eine kritische thermische Hürde. Over-the-Air-Firmware orchestriert Batteriemanagement und autonome Funktionen über einen einheitlichen Software-Stack und unterstützt die kontinuierliche Funktionserweiterung sowie die Steigerung des Customer Lifetime Value.
Nach Fahrzeugtyp:
Nutzfahrzeugflotten führen bei der Wirtschaftlichkeit der ÜbernahmePersonenkraftwagen machten im Jahr 2025 71,33 % des Umsatzes des Marktes für autonome Fahrsoftware aus, angetrieben durch die Verbrauchernachfrage nach Sicherheit und Komfort. Das Volumen garantiert Skaleneffekte für Kameramodule, Radar und Domänencontroller und flacht damit Stückkostenkurven ab, von denen das gesamte Ökosystem profitiert. Marketingnarrative positionieren Autonomie als Sicherheitsmerkmal statt als Premium-Gadget neu und erweitern die Massenmarktakzeptanz.
Nutzfahrzeuge werden jedoch mit der schnellsten CAGR von 29,33 % während des Prognosezeitraums (2026–2031) wachsen, da Automatisierung die Lohnkosten für Fahrer deutlich reduziert und die Anlagenauslastung verbessert. Langstreckenrouten weisen stabile Verkehrsmuster auf, die ein effizientes Training von Wahrnehmungsmodellen und hohe Kilometer-pro-Fahrzeug-Metriken ermöglichen. Flottenmanager investieren in Tele-Operationszentren und Predictive-Maintenance-Analysen, die sich direkt in bestehende Logistiksoftware einfügen und das operative Änderungsmanagement vereinfachen.
Nach Softwaretyp:
Wahrnehmungsgrundlage und Wachstum der Chauffeur-SoftwareWahrnehmung und Planung behielten im Jahr 2025 einen Anteil von 39,55 % an der Marktgröße für autonome Fahrsoftware und fungieren als unverzichtbare Schicht, die rohe Sensoreingaben in umsetzbare Weltmodelle umwandelt. Kontinuierliche Verbesserungen bei Computer-Vision-Netzwerken und LiDAR-Fusionsalgorithmen erweitern die Erkennungsreichweite und verbessern die Klassifizierungsgenauigkeit, erhöhen Sicherheitsmargen und ermöglichen den Betrieb bei höheren Geschwindigkeiten. Kostengünstige SoCs, gebündelt mit optimierten Beschleunigern für neuronale Netze, drücken die Inferenzlatenz unter 10 Millisekunden und erfüllen damit strenge Reaktionszeitanforderungen.
Chauffeur-Software wird während des Prognosezeitraums (2026–2031) mit einer CAGR von 28,65 % wachsen, da End-to-End-Stacks Wahrnehmung, Vorhersage und Steuerung zu kohärenten Entscheidungsmaschinen kombinieren, die in der Lage sind, unstrukturierte urbane Szenarien zu bewältigen. Reale Kilometer, die von kommerziellen Robotaxi-Flotten gesammelt werden, speisen Reinforcement-Learning-Pipelines und verbessern die Kompetenz bei seltenen Ereignissen: Fernunterstützungsmodule und die Überwachung des operativen Designbereichs garantieren ausfallsichere Rückfalloptionen, eine Voraussetzung für die behördliche Genehmigung des unbeaufsichtigten Fahrens.
Geografische Analyse
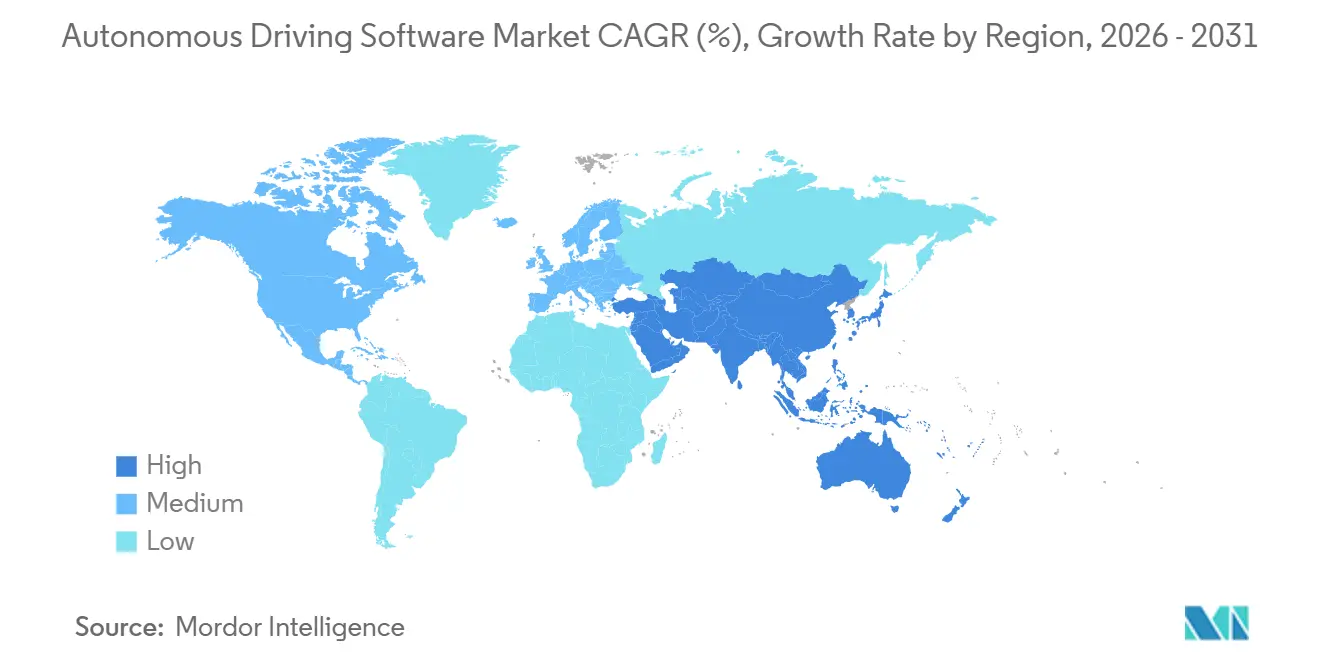
Der asiatisch-pazifische Raum führte im Jahr 2025 mit einem Anteil von 36,72 % am Markt für autonome Fahrsoftware und wird voraussichtlich mit einer CAGR von 28,11 % während des Prognosezeitraums (2026–2031) wachsen. Politische Entscheidungsträger in China genehmigen groß angelegte Pilotgebiete, die gemischten Verkehr, Nachtbedingungen und widrige Witterungsverhältnisse abdecken. Inländische Technologiechampions sichern sich bevorzugten Zugang zu öffentlichen Straßentestkilometern und sammeln proprietäre Datensätze, die ihre Wahrnehmungsmodelle differenzieren. Japan zielt auf autonome Shuttles für die Mobilität im ländlichen Raum ab, während Südkorea 5G-Fahrzeug-zu-allem-Backbones integriert, um das Situationsbewusstsein zu verbessern. Die Fertigungskapazitäten in der Region senken die Hardwarekosten und beschleunigen die globale Verbreitung von Sensor-Stacks der nächsten Generation.
Nordamerika wird voraussichtlich in den kommenden Jahren ein erhebliches Wachstum verzeichnen. Start-ups aus dem Silicon Valley nutzen erhebliches Risikokapital, um verschiedene Autonomienischen zu erkunden, darunter Bürgersteig-Roboter und autonome Logistik für die mittlere Meile. Regulatorische Sandkästen in Kalifornien und Arizona ermöglichen öffentliche Straßenpersonendienste und Mitfahrintegration und helfen dabei, die kommerzielle Tragfähigkeit zu validieren. Kanada unterstützt das Ökosystem weiter durch Testkorridor bei Kältewetter, die die Datenabdeckung diversifizieren und Wahrnehmungs-Stacks unter Schnee- und Eisbedingungen einem Stresstest unterziehen.
Europa verfügt über ein koordiniertes regulatorisches Umfeld und wird voraussichtlich während des Prognosezeitraums ein erhebliches Wachstum verzeichnen. Die Allgemeine Sicherheitsverordnung schreibt eine einheitliche Bereitstellung von Fahrerassistenzsystemen vor und ermöglicht es Zulieferern, Entwicklungskosten über die große Personenwagenflotte der Region zu amortisieren. Das Cluster der deutschen Erstausrüsterzulieferer bietet Expertise bei der Hardware-Software-Integration, während skandinavische Länder mit autonomen Pilotprojekten im öffentlichen Nahverkehr experimentieren, die operative Erkenntnisse an den breiteren Markt zurückfließen lassen. Harmonisierte Datenschutzgesetze klären Datenverwaltungspflichten und erleichtern grenzüberschreitende Flottenoperationen.
Wettbewerbslandschaft
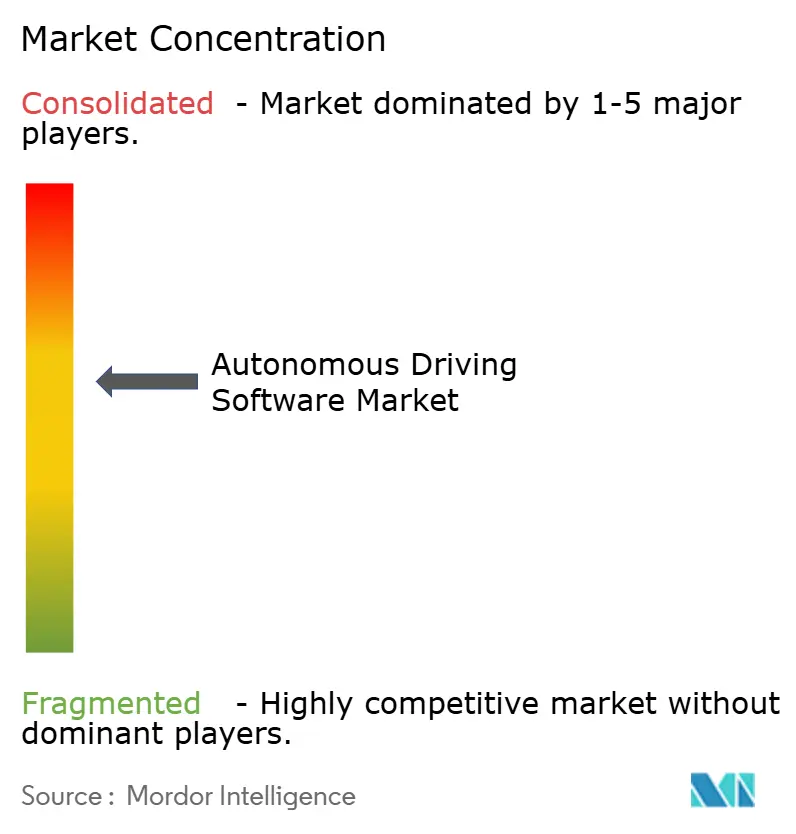
Die Marktkonzentration bleibt moderat und lässt Raum für spezialisierte Neueinsteiger. NVIDIA bündelt Hochleistungsrechenleistung mit Referenz-Wahrnehmungs-Stacks und einer Simulationssuite, die es OEMs ermöglicht, die Entwicklung ohne vollständige vertikale Integration zu beschleunigen. Mobileye nutzt Skaleneffekte aus Millionen von EyeQ-Chips und bietet einen klaren Upgrade-Pfad von Level 2 auf Level 4 auf demselben Hardware-Footprint. Waymo verfolgt einen vertikal integrierten Ansatz, der alles von proprietären Sensoren bis hin zu Servicebereitstellungs-Apps kontrolliert und dabei die Sicherheitsvalidierung durch hochkilometrischen Realbetrieb priorisiert.
Die technologische Differenzierung hängt nun von Datenbeständen und der Reife der Software-Tool-Chain ab. Unternehmen, die über Petabyte-skalierte Fahrprotokolle verfügen, können Parameter neuronaler Netze schnell iterieren und die Generalisierung auf neue Geographien verbessern. Die Automatisierung von Sicherheitsnachweisen, einschließlich der formalen Verifikation der Planungslogik und der synthetischen szenariobasierten Fehlerinjektion, entwickelt sich zu einem neuen Wettbewerbsfeld. Zulieferer, die ISO-26262-Konformität auf der Ebene von Code-Artefakten dokumentieren können, erlangen bei risikoaversen OEMs den Status eines bevorzugten Lieferanten.
Strategische Allianzen nehmen zu. Cloud-Anbieter kombinieren Edge-Computing-Orchestrierung mit skalierbaren Simulations-Back-Ends, während Automobilhersteller gemeinsame Investitionsstrukturen anstreben, die die Forschungs- und Entwicklungslast auf Partner verteilen. Fusionen und Übernahmen zielen auf Nischenfähigkeiten wie hocheffiziente Wahrnehmungsbeschleuniger und End-to-End-Tool-Chain-Rückverfolgbarkeit ab. Patentanmeldungen stiegen im Jahr 2025 erheblich an, was den zunehmenden Wettbewerb um die Sicherung von algorithmischem geistigem Eigentum vor der Massenkommerzialisierung widerspiegelt.
Branchenführer im Bereich autonome Fahrsoftware
-
NVIDIA Corporation
-
Mobileye (Intel Corporation)
-
Waymo LLC
-
Tesla, Inc.
-
Baidu, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für autonome Fahrsoftware Unternehmen in diesem Bericht
- NVIDIA Corporation
- Mobileye (Intel Corporation)
- Waymo LLC
- Tesla, Inc.
- Baidu, Inc.
- Continental AG
- Robert Bosch GmbH
- Aptiv PLC
- ZF Friedrichshafen AG
- Huawei Technologies Co., Ltd.
- Cruise LLC (General Motor Company)
- Oxa Autonomy Limited
- Qualcomm Technologies, Inc.
- Valeo SA
Neueste Industrielle Entwicklungen in Markt für autonome Fahrsoftware
- September 2026: STRADVISION, ein KI-Unternehmen, das auf produktionserprobte visuelle Wahrnehmungssoftware spezialisiert ist, tritt dem Arm® Total Design for Physical AI-Ökosystem bei. Mit mehr als einem Jahrzehnt Erfahrung bei der Markteinführung fortschrittlicher Fahrerassistenzsysteme (ADAS) und autonomer Fahrsysteme gab STRADVISION dies auf der Arm Everywhere-Veranstaltung in Shanghai, China, bekannt.
- September 2026: Hyundai gab Pläne bekannt, Nvidias Hyperion-10-Rechenplattform zu integrieren, um Level-2+-Systeme in der ersten Hälfte des Jahres 2028 einzuführen, gefolgt von Level-2++-Systemen in der zweiten Jahreshälfte. Das Unternehmen plant für die zweite Hälfte des Jahres 2029 Fahrzeuge, die mit seiner proprietären Atria-KI-Software ausgestattet sind.
- August 2026: Einride AB, ein Technologieunternehmen, das kosteneffizienten autonomen und elektrischen Gütertransport vorantreibt, und DAF Trucks, ein führender Lkw-Hersteller, gaben eine gemeinsame Initiative bekannt, um Einrides autonomes Fahrsystem, Einride Driver, in DAFs Premium-Fahrzeugplattform zu integrieren. Die Unternehmen werden 2026 mit dem Testen und Validieren wichtiger Schnittstellen beginnen. Im Jahr 2027 werden sie Einrides autonome Fahrsoftware integrieren und in Betrieb nehmen, gefolgt von der Schnittstellenvalidierung und Funktionstests an einem DAF-Lkw.
- August 2026: IDrive gab die Einführung von IDrive Autonomy Assisted Driving bekannt, einer kostengünstigen, lizenzierbaren Level-2+-Fahrerassistenzplattform. Die Plattform bietet Automobilunternehmen einen praktischen Weg zur Bereitstellung fortschrittlicher Fahrerassistenzfähigkeiten, ohne ein autonomes Fahrsystem von Grund auf neu entwickeln zu müssen.
Umfang des globalen Berichts über den Markt für autonome Fahrsoftware
Der Umfang umfasst die Segmentierung nach Autonomiestufe (Level 1, Level 2, Level 3 sowie Level 4 und 5), nach Antriebstyp (Verbrennungsmotor und Elektro), Fahrzeugtyp (Personenfahrzeug und Nutzfahrzeug) sowie Softwaretyp (Wahrnehmungs- und Planungssoftware, Chauffeur-Software, Innenraumerfassungssoftware und Überwachungs-/Monitoringsoftware). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden in USD nach Wert dargestellt.
Segmentierungsübersicht
| Stufe 1 |
| Stufe 2 |
| Stufe 3 |
| Stufen 4 und 5 |
| Verbrennungsmotor |
| Elektro |
| Personenkraftwagen |
| Nutzfahrzeug |
| Wahrnehmungs- und Planungssoftware |
| Chauffeur-Software |
| Innenraumerfassungssoftware |
| Überwachungs- und Monitorsoftware |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Autonomiegrad | Stufe 1 | |
| Stufe 2 | ||
| Stufe 3 | ||
| Stufen 4 und 5 | ||
| Nach Antriebsart | Verbrennungsmotor | |
| Elektro | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeug | ||
| Nach Softwaretyp | Wahrnehmungs- und Planungssoftware | |
| Chauffeur-Software | ||
| Innenraumerfassungssoftware | ||
| Überwachungs- und Monitorsoftware | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für autonome Fahrsoftware im Jahr 2026?
Die Marktgröße für autonome Fahrsoftware wird auf 14,75 Milliarden USD geschätzt und wird voraussichtlich mit einer CAGR von 27,78 % wachsen, um bis 2031 50,25 Milliarden USD zu erreichen.
Welche Region führt bei der Übernahme autonomer Fahrsoftware?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 36,72 %, angetrieben durch eine unterstützende Politik in China und einen raschen Ausbau der Fertigungskapazitäten.
Welcher Autonomiegrad hält den größten kommerziellen Anteil?
Level-2-Fahrerassistenzsoftware führte im Jahr 2025 mit einem Anteil von 47,15 % aufgrund regulatorischer Vorschriften und Massenmarkt-Einführungen bei Personenkraftwagen.
Warum sind Elektrofahrzeuge für das Wachstum autonomer Software wichtig?
Elektrofahrzeugarchitekturen liefern zentralisierte Rechenleistung und thermische Kapazität, die die Integration leistungsstarker autonomer Stacks vereinfachen.
Welches Fahrzeugsegment wächst am schnellsten?
Nutzfahrzeuge werden mit der schnellsten CAGR von 29,33 % wachsen, da autonome Fracht- und Lieferanwendungen klare Kosteneinsparungen für Flottenoperatoren bieten.