
Marktgröße und Marktanteil für automotive Surround-View-Systeme
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
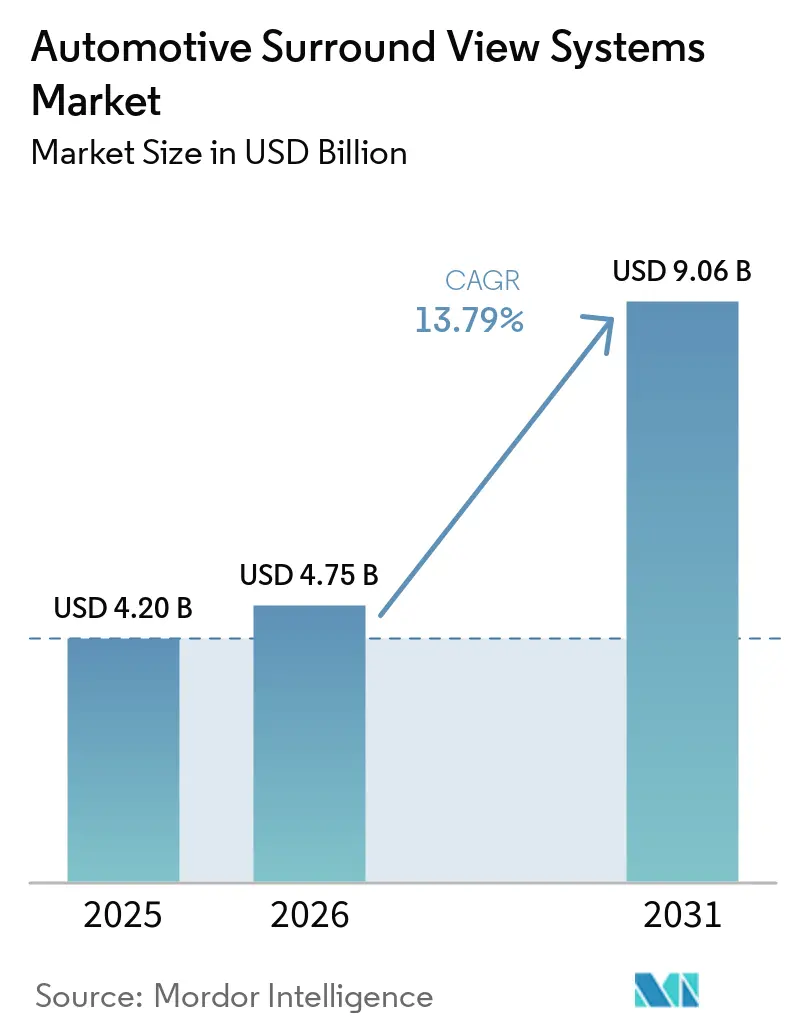
| Marktgröße (2026) | 4.75 Milliarden US-Dollar |
| Marktgröße (2031) | 9.06 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 13.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive Surround-View-Systeme von Mordor Intelligence
Die Marktgröße für automotive Surround-View-Systeme wurde im Jahr 2025 auf 4,20 Milliarden USD geschätzt und soll von 4,75 Milliarden USD im Jahr 2026 auf 9,06 Milliarden USD bis 2031 wachsen, was einer CAGR von 13,79 % von 2026 bis 2031 entspricht. Die wachsende Nachfrage nach zentralisierten Domänensteuergeräten, die Kamera-, Radar- und Ultraschalldaten bündeln, senkt die Siliziumkosten pro Funktion und wandelt die Rundumsicht von einer Einparkhilfe in eine zentrale Wahrnehmungsschicht für Level-2+-Fahrerassistenzfunktionen. Vorschriften zur Rückfahrsichtbarkeit, die die anfängliche Einführung ausgelöst haben, greifen nun mit Versicherungsanreizen für gewerbliche Fahrzeugflotten und abonnementbasierten Software-Freischaltungen in Personenkraftwagen ineinander. Zwischen 2022 und 2025 haben sinkende Kameramodulkosten die Komponentenausgaben gesenkt und den Markt für automotive Surround-View-Systeme zugänglicher gemacht. Gleichzeitig heben Fortschritte wie generatives KI-Stitching und 3-D-Displays die Standards für das Nutzererlebnis an. Da Halbleiteranbieter Wahrnehmungssoftware in System-on-Chips integrieren, können Automobilhersteller traditionelle Tier-1-Zulieferer umgehen, was den Wettbewerb im Markt intensiviert.
Wesentliche Erkenntnisse des Berichts
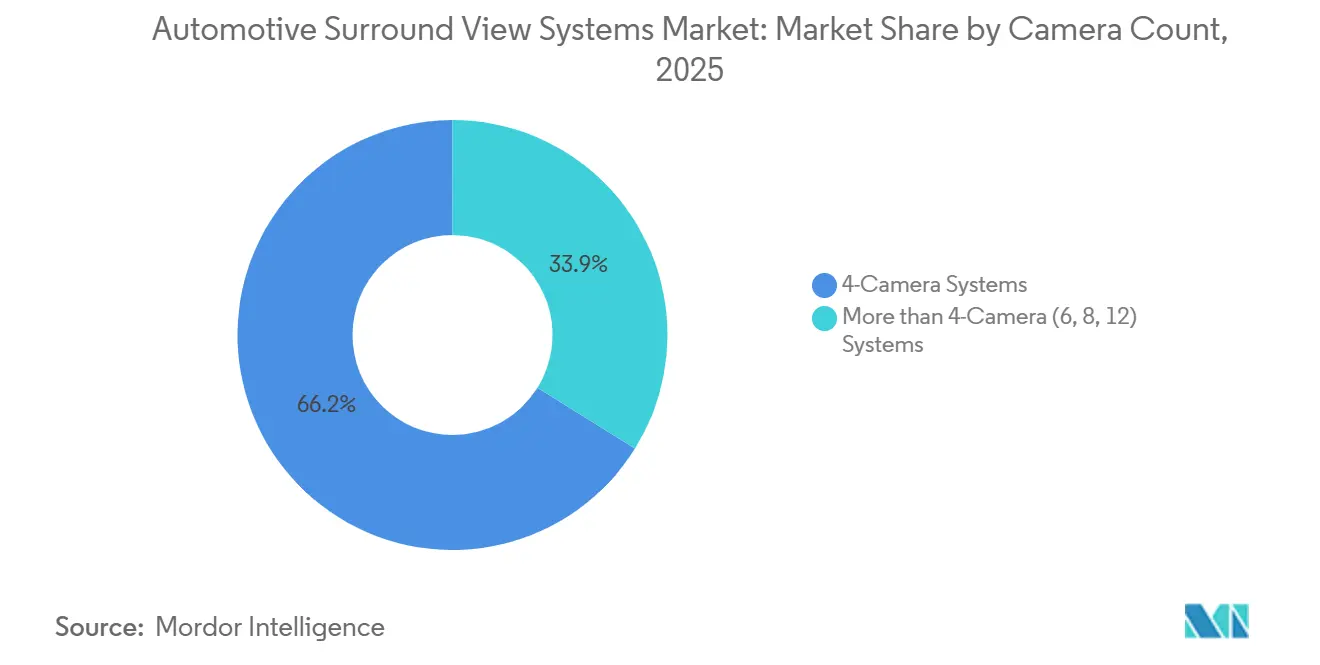
- Nach Kameraanzahl führten 4-Kamera-Systeme mit einem Marktanteil von 66,15 % im Markt für automotive Surround-View-Systeme im Jahr 2025, während Konfigurationen mit mehr als 4 Kameras bis 2031 mit einer CAGR von 18,33 % wachsen.
- Bei der Kamerafunktion erfasste die automatische Umschaltung im Jahr 2025 einen Marktanteil von 74,36 % im Markt für automotive Surround-View-Systeme und soll bis 2031 mit einer CAGR von 15,03 % wachsen.
- Nach Fahrzeugtyp entfielen im Jahr 2025 88,13 % des Marktanteils im Markt für automotive Surround-View-Systeme auf Personenkraftwagen, während Nutzfahrzeuge bis 2031 voraussichtlich mit einer CAGR von 17,35 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 90,08 % des Marktanteils im Markt für automotive Surround-View-Systeme auf OEM-Erstausrüstungssysteme; das Aftermarket-Nachrüstsegment wächst bis 2031 mit einer CAGR von 18,74 %.
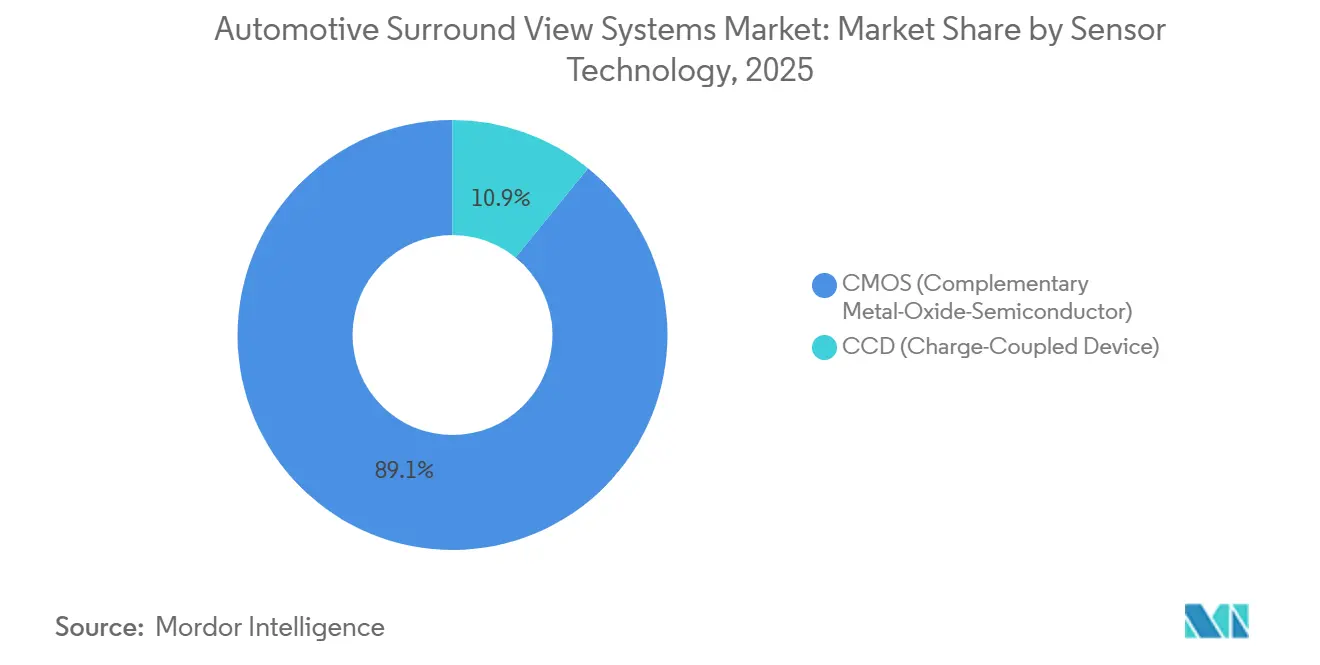
- Nach Sensortechnologie dominierten CMOS-Sensoren im Jahr 2025 mit einem Marktanteil von 89,14 % im Markt für automotive Surround-View-Systeme und wachsen bis 2031 mit einer CAGR von 14,81 %.
- Nach Displaytyp führten 2-D-Displays im Jahr 2025 mit einem Marktanteil von 69,32 % im Markt für automotive Surround-View-Systeme, während 3-D- und Augmented-Displays bis 2031 mit einer CAGR von 20,39 % wachsen.
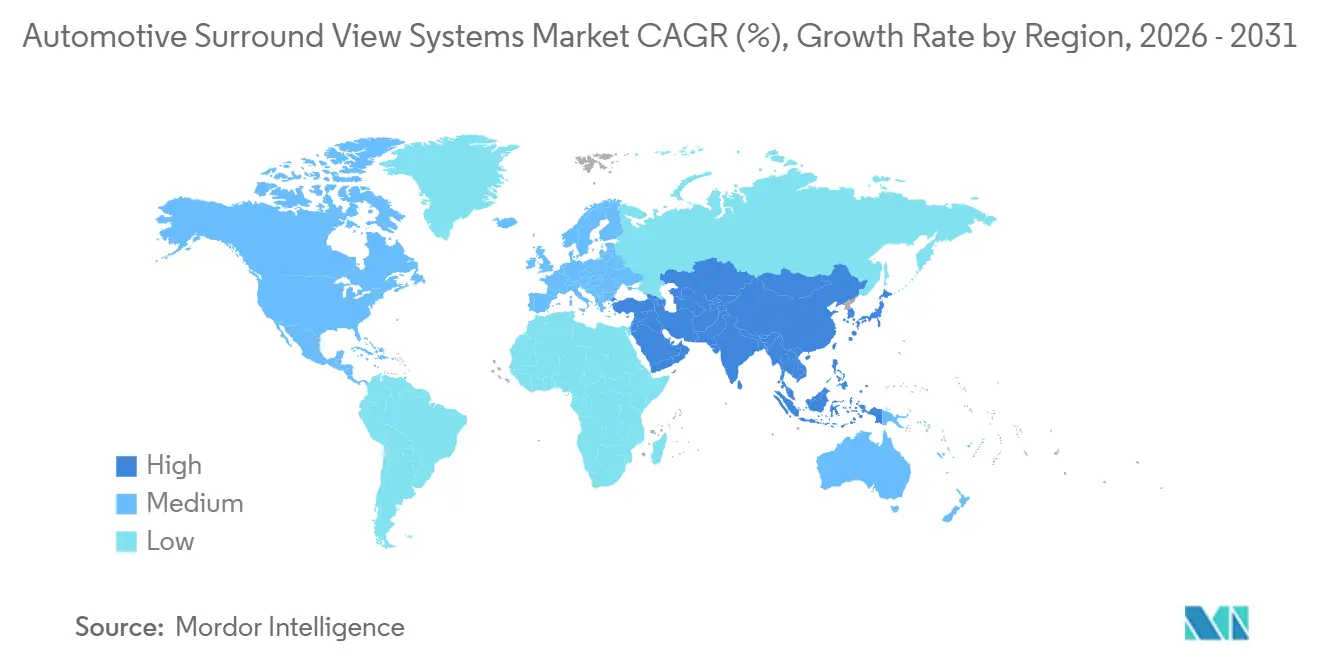
- Nach Geografie entfiel im Jahr 2025 ein Marktanteil von 48,17 % im Markt für automotive Surround-View-Systeme auf den asiatisch-pazifischen Raum, der im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 14,45 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 3-D-Rundumsicht in ADAS | +3.2% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Vorgeschriebene Vorschriften zur Rückfahrsichtbarkeit | +2.8% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Generatives KI-basiertes Stitching | +2.4% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Sinkende Durchschnittsverkaufspreise für Mehrkamerasysteme | +1.9% | Asiatisch-pazifischer Raum, Südamerika | Kurzfristig (≤ 2 Jahre) |
| OTA-gesteuerte Funktionsfreischaltung | +1.6% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Logistikflotten setzen auf Nachrüstung | +1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration von 3-D-Rundumsicht in ADAS-Domänensteuergeräte
Zentralisierte Domänensteuergeräte, die gemeinsame SoCs betreiben, ermöglichen es Einparkhilfe, Spurhalteassistent und Stauassistent, eine einzige Mehrkamera-Suite gemeinsam zu nutzen, was die Kosten pro Funktion erheblich senkt. Qualcomm, Bosch und Mobileye zeigen, dass vier hochauflösende Kamerafeeds auf demselben Silizium zusammengefügt und für die Objekterkennung ausgewertet werden können, das auch die Notbremslogik ausführt, wodurch Kabelbäume und Kühlhardware reduziert werden. Im Jahr 2025 übernahmen neue Fahrzeuge in China Level-2+-Funktionen, wobei Mittelklasse-Elektromodelle fortschrittliche Acht-Kamera-Setups integrierten. Da Domänensteuergeräte zum globalen Standard für sicherheitsorientierte Rechenarchitektur werden, verzeichnet der Markt für automotive Surround-View-Systeme weiterhin erhebliches Wachstum.
Vorgeschriebene Vorschriften zur Rückfahrsichtbarkeit
Rückfahrkamera-Vorschriften in den Vereinigten Staaten, Europa, China und Indien haben optionale Systeme in grundlegende Sicherheitsausrüstung verwandelt, was die Entscheidungszyklen der OEMs verkürzt und die Produktionsvolumina beschleunigt. Zwischen 2008 und 2021 verzeichnete die NHTSA einen erheblichen Rückgang der Rückfahrunfälle mit Todesfolge bei Kindern unter fünf Jahren. Dieser Erfolg hat die Regulierungsbehörden veranlasst, die Sicherheitsanforderungen auf eine vollständige 360-Grad-Abdeckung auszuweiten. In Indien setzt das Bharat NCAP 2.0 Anreize für Automobilhersteller mit höheren Sicherheitsbewertungen für Funktionen wie Totwinkelüberwachung und Querverkehrswarnung hinten [1]„Bharat NCAP 2.0 Entwurf,” Ministerium für Straßenverkehr und Autobahnen, morth.nic.in. Infolgedessen setzen Automobilhersteller zunehmend auf Mehrkamerasysteme, um begehrte 4- und 5-Sterne-Bewertungen zu erzielen. Gleichzeitig harmonisieren Chinas GB-Normen und Europas Allgemeine Sicherheitsverordnung die Sichtbarkeitskriterien, was das Wachstum im asiatisch-pazifischen Raum stärkt. Darüber hinaus bieten Versicherungsunternehmen Rabatte für konforme gewerbliche Fahrzeugflotten an, was die Nachfrage weiter ankurbelt.
Generatives KI-basiertes Stitching steigert die Wahrnehmungsgenauigkeit
Valeos quelloffenes Mehrkamera-Weltfundamentmodell, ein transformatorbasiertes Modell, bewältigt effektiv Herausforderungen wie Verdeckungen und Beleuchtungsinkonsistenzen. Durch die Erzeugung nahtloser 360-Grad-Bilder überwindet es Einschränkungen, die traditionelle geometrische Techniken nicht lösen konnten [2]„Open-Source-Mehrkamera-Weltmodell,” Valeo Group, valeo.com. Diese hochpräzisen Rundumsichten verbessern die ADAS-Entscheidungsfindung erheblich, insbesondere in dichten städtischen Verkehrsszenarien, in denen Präzision entscheidend ist. Infolgedessen haben sich die Anwendungen dieser Technologie über das Einparken hinaus ausgeweitet, was das Interesse der OEMs an der Bildung von Datenaustauschpartnerschaften zur Nutzung ihres vollen Potenzials gesteigert hat.
Sinkende Durchschnittsverkaufspreise für Mehrkamerasysteme
Aufgrund von Skaleneffekten bei der Fertigung von CMOS-Bildsensoren sind die Modulpreise seit 2020 erheblich gesunken. Dieser Preisrückgang hat die Integration von Sechs- und Acht-Kamera-Arrays auch in Mittelklassefahrzeuge ermöglicht. Durch die Integration von Serializer- und Energieverwaltungschips wurden die Leiterplattenabmessungen minimiert. Dies reduziert nicht nur den Platzbedarf, sondern senkt auch den Montageaufwand. In China, wo 4-Kamera-Systeme im Jahr 2025 dominierend waren, ist dieser Trend deutlich erkennbar. Die beschleunigte Preiserosion treibt kleinere Linsenhersteller dazu, sich entweder zu konsolidieren oder den Markt für automotive Surround-View-Systeme zu verlassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wärmeableitung und fahrzeuginterne Vernetzung | -1.8% | Global, insbesondere in heißen Klimazonen | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei der Cybersicherheitszertifizierung | -1.4% | Europa, Japan, Korea, Australien | Kurzfristig (≤ 2 Jahre) |
| Preissensitivität bei Einstiegsfahrzeugen | -1.2% | Asiatisch-pazifischer Raum, Südamerika, Afrika | Mittelfristig (2–4 Jahre) |
| Mangel an Weitwinkellinsenlieferanten | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wärmeableitungs- und fahrzeuginterne Netzwerkengpässe bei Steuergeräten
Die Konsolidierung von Domänensteuergeräten mit hoher Leistungsdichte erhöht die Gehäusetemperaturen erheblich und macht aktive Kühllösungen für Automobilhersteller erforderlich. Dieser Ansatz erhöht die Modulkosten und beeinträchtigt die Gesamteffizienz. In heißeren Klimazonen reduzieren bestimmte OEMs die Bildwiederholraten, um thermische Abschaltungen zu verhindern, was die Fahrerwahrnehmung negativ beeinflusst. Gleichzeitig sind viele Fahrzeugarchitekturen trotz der höheren Bandbreitenanforderungen moderner Datenströme noch auf ältere Ethernet-Standards angewiesen. Die Aufrüstung auf fortschrittliche Technologien verursacht zusätzliche Kosten pro Knoten.
Verzögerungen bei der Cybersicherheitszertifizierung (UNECE R155/R156)
Das obligatorische Lebenszyklusmanagement für Cybersicherheit verlängert den Validierungszeitraum für OTA-fähige Rundumsichtsysteme und erfordert zusätzliche Zeit zur Sicherstellung der Konformität. Dieser Zeitplan wird durch die Notwendigkeit angetrieben, robuste Cybersicherheitsmaßnahmen zu implementieren, einschließlich Penetrationstests, Schwachstellenprüfungen und umfassender Dokumentation zur Erfüllung von Branchenstandards. Diese Aktivitäten belasten Zulieferer finanziell, insbesondere kleinere, die oft Schwierigkeiten haben, die gestiegenen Kosten zu bewältigen. Infolgedessen verlassen viele kleinere Zulieferer entweder den Markt oder gehen Partnerschaften mit größeren Integratoren ein. Größere Integratoren sind mit ihrer Fähigkeit, Kosten über ein breiteres Portfolio zu verteilen, besser in der Lage, diesen Anforderungen gerecht zu werden, was es ihnen ermöglicht, wettbewerbsfähig zu bleiben und die sich entwickelnden Cybersicherheitsanforderungen zu erfüllen, die in den letzten Jahren zunehmend kritisch geworden sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kameraanzahl:
Einführung von Mehrkamerasystemen beschleunigt sich4-Kamera-Konfigurationen hielten im Jahr 2025 einen Marktanteil von 66,15 % am Markt für Automotive Surround View Systeme, während Anordnungen mit mehr als 4 Kameras laut Prognose eine CAGR von 18,33 % verzeichnen werden, da sich Level 2+ Autonomie weiter verbreitet. Der Markt für Automotive Surround View Systeme mit Acht-Kamera-Konfigurationen wird voraussichtlich rasch expandieren. In China werden Fahrzeuge im Zuge fortschreitender Skaleneffekte mittlerweile mit Sechs-Kamera-Systemen ausgestattet, ein Trend, der sich in den letzten Jahren kontinuierlich entwickelt hat.
Redundante Blickwinkel fließen in generative KI-Modelle ein, die Verdeckungen auflösen und so sauberere Vogelperspektiv-Aufnahmen erzeugen sowie die Navigation an Kreuzungen ermöglichen. Diese Mehr-Kamera-Architekturen können ein Seitenkamerasystem integrieren, um die seitliche Sicht zu verbessern, die Erkennung toter Winkel zu unterstützen und eine umfassendere Rundumsicht um das Fahrzeug zu gewährleisten. Boschs Sechs-Kamera-Videogürtel verbessert die Handhabung von Kreisverkehren, und NEVs in China verfügen bereits durchschnittlich über acht bis dreizehn Kameras, was einen Trend zu höheren Kameraanzahlen im Markt für Automotive Surround View Systeme festigt.


Nach Kamerafunktion:
Automatische Umschaltung setzt sich durchDer automatische Betrieb dominierte im Jahr 2025 mit einem Marktanteil von 74,36 % im Markt für automotive Surround-View-Systeme und wächst bis 2031 mit einer CAGR von 15,03 %. In Domänensteuergeräten eingebettete KI-Algorithmen aktivieren die passende Ansicht basierend auf Geschwindigkeit und Gangposition und eliminieren so die Ablenkung des Fahrers.
Manuelle Systeme behaupten sich in der Nachrüstnische, stehen jedoch vor der Veraltung, da Augmented-Reality-Overlays nahtlose Blickwinkelwechsel erfordern. BMWs Panoramic Vision und Volvos EX60 integrieren Trajektorienlinien direkt in das 3-D-Rundumsichtdisplay und festigen damit die automatische Steuerung als Mainstream-Erlebnis im Markt für automotive Surround-View-Systeme [3]„Panoramic Vision HMI,” BMW Group, bmwgroup.com.
Nach Fahrzeugtyp:
Gewerbliche Fahrzeugflotten treiben neue Nachfrage anPersonenkraftwagen dominierten mit einem Marktanteil von 88,13 % im Markt für automotive Surround-View-Systeme im Jahr 2025; Nutzfahrzeuge wachsen jedoch bis 2031 mit einer CAGR von 17,35 %, da Flotten nachrüsten, um unfallbedingte Ausfallzeiten zu reduzieren. Europas kommendes Normwerk von 2027 weitet Totwinkelvorschriften auf Transporter und Lastkraftwagen aus, während Indiens Entwurf der BSIS-Regelung ähnliche Anforderungen festlegt.
Personenfahrzeugmodelle fügen weiterhin Kameras für Abonnementfunktionen hinzu, aber gewerbliche Betreiber sehen unmittelbare Versicherungseinsparungen, was die Nachrüstökonomie attraktiv macht. Diese divergente Dynamik verbreitert die Marktgröße für automotive Surround-View-Systeme sowohl bei Neufahrzeugen als auch bei installierten Fahrzeugbeständen.
Nach Vertriebskanal:
Nachrüstdynamik nimmt zuOEM-Installationen repräsentierten im Jahr 2025 einen Marktanteil von 90,08 % im Markt für automotive Surround-View-Systeme; dennoch soll der Aftermarket bis 2031 eine CAGR von 18,74 % verzeichnen. Logistikflotten stellen fest, dass Plug-and-Play-Kamerasätze innerhalb von ein bis zwei Jahren die Gewinnschwelle erreichen.
Erstausrüster (OEMs) gehen einen anderen Weg: Sie installieren ruhende Hardware vorab in Fahrzeugen und setzen auf Over-The-Air (OTA)-Abonnements als Einnahmequelle. Diese Divergenz bei den Monetarisierungsstrategien – Hardware-Wiederverkauf für nachgerüstete Fahrzeuge und wiederkehrende Software-Abonnements für werkseitig ausgestattete Fahrzeuge – treibt das Wachstum im Markt für automotive Surround-View-Systeme an.
Nach Sensortechnologie:
CMOS festigt seine DominanzBis 2031 sollen CMOS-Sensoren nahezu allgegenwärtig sein, angetrieben durch eine starke CAGR von 14,81 %, nach ihrem erheblichen Marktanteil von 89,14 % im Markt für automotive Surround-View-Systeme im Jahr 2025. Im Gegensatz dazu sollen CCDs zurückgehen, da führende Halbleiterfabriken ihre Automobillinien auslaufen lassen. Verbesserungen wie Rolling-Shutter-Optimierungen, HDR-Fähigkeiten und ein für Elektrofahrzeugplattformen optimierter Stromverbrauch entsprechen dem Bedarf an der Minimierung von Hilfslasten.
Mit integrierten ISP- und Serializer-Funktionen schrumpfen die Modulgrößen, was Acht-Kamera-Arrays ermöglicht, die innerhalb der thermischen Grenzen bleiben, und festigt damit die Dominanz von CMOS im Markt für automotive Surround-View-Systeme weiter.
Nach Displaytyp:
3-D/Augmented Reality treibt Innovationen voran2-D-Bildschirme behielten im Jahr 2025 einen Marktanteil von 69,32 % im Markt für automotive Surround-View-Systeme, während 3-D- und AR-Displays mit einer CAGR von 20,39 % wachsen. BMWs 3-D-Projektion, integriert mit TIs fortschrittlichem SoC, hat Einparkfehler erheblich reduziert und fügt der inkrementellen Stückliste nun minimale Kosten hinzu.
In den letzten Jahren haben chinesische OEMs aufgrund sinkender Rechenkosten begonnen, AR-Rundumsichtfunktionen in Fahrzeugen des Mainstream-Segments anzubieten, was eine Verschiebung weg vom Luxussegment markiert und das Wachstum des Marktes für automotive Surround-View-Systeme antreibt.
Geografische Analyse
APAC-Markt für automotive Surround-View-Systeme
Asien-Pazifik trug im Jahr 2025 einen Anteil von 48,17 % am Markt für automotive Surround-View-Systeme und wächst bis 2031 mit einer CAGR von 14,45 %. Chinas NEV-Boom, bei dem Fahrzeuge durchschnittlich acht oder mehr Kameras aufweisen, bildet das Fundament der regionalen Nachfrage, während Indiens Bharat NCAP 2.0 höhere Sicherheitsbewertungen an eine 360-Grad-Rundumsicht knüpft. Boschs China-first-ADAS-Suite, die Mitte 2025 in die Serienproduktion geht, unterstreicht den Status der Region als Testfeld für kosteneffiziente Innovation.
Markt für automotive Surround-View-Systeme in Nordamerika und Europa
Bis 2026 wird erwartet, dass Nordamerika und Europa gemeinsam einen bedeutenden Anteil am Gesamtumsatz ausmachen. Mobileyes US-Vertrag und Volkswagens europäischer Deal unterstreichen die zunehmende Integration von Surround-View-Technologie in Massenmarktplattformen. Regulatorische Vorgaben für Spurhalteassistenz, Fahrerüberwachung und Notbremsung treiben die Einführung von Mehrkamerasystemen voran. Verzögerungen bei der Cybersicherheitszertifizierung verlängern jedoch die Produktzyklen und verlangsamen das Wachstum vorübergehend.
Markt für automotive Surround-View-Systeme in Südamerika und MEA
Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte, holen jedoch auf, da sich europäische Sicherheitsnormen ausbreiten. Städtische Lieferflotten in Brasilien rüsten Nachrüstsätze nach, um Versicherungsprämien zu senken, und Verbraucher am Golf bevorzugen Premium-SUVs, die bereits über 3D-Surround-View verfügen. Hohe Umgebungstemperaturen im Nahen Osten belasten das thermische Design, doch robuste Kaufkraft stützt die Akzeptanz und sorgt dafür, dass der Markt für automotive Surround-View-Systeme einen diversifizierten globalen Fußabdruck gewinnt.

Wettbewerbslandschaft
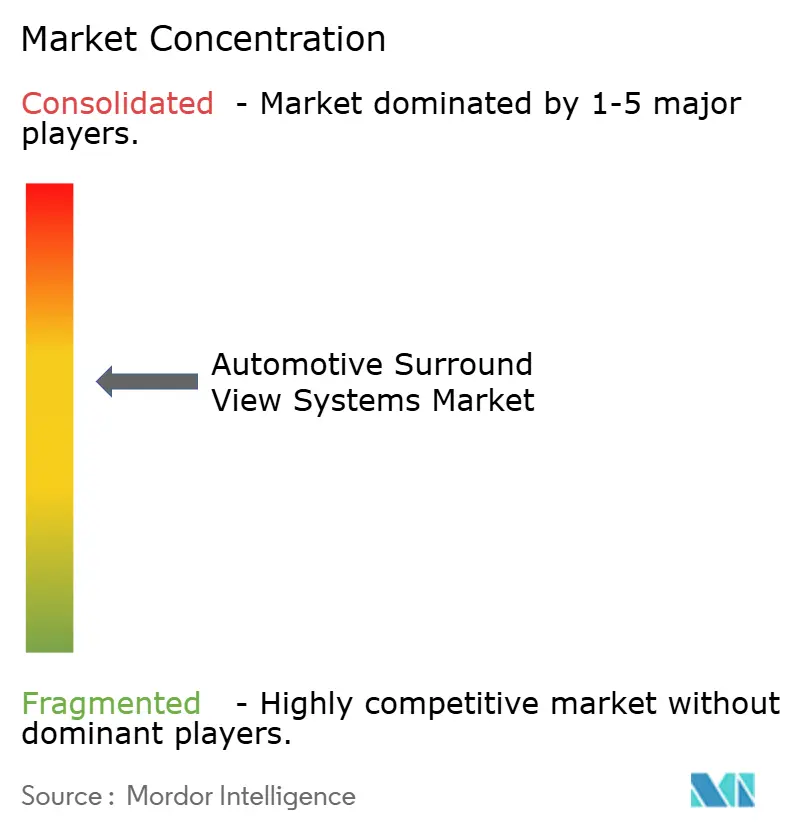
Die Tier-1-Zulieferer Magna, Valeo, Continental, Denso und Bosch halten gemeinsam einen erheblichen Anteil am OEM-Erstausrüstungsvolumen, was auf eine moderate Konzentration hindeutet. Halbleiterhersteller erodieren diesen Anteil, indem sie Stitching- und Wahrnehmungssoftware in SoCs einbetten. Texas Instruments' TDA5-Linie mit 10–1200 TOPS wurde 2026 mit einem virtuellen Entwicklungskit ausgeliefert, das es Automobilherstellern ermöglicht, hauseigene Systeme 12 Monate schneller zu entwickeln [4]„TDA5-SoC-Produktfamilieneinführung,” Texas Instruments, ti.com. Mobileyes massive mehrjährige Auftragsbestände positionieren es als direkten Wettbewerber zu traditionellen Tier-1-Zulieferern und veranschaulichen die vertikale Desintermediation.
Valeos Partnerschaft mit Natix zum Aufbau eines quelloffenen Mehrkamera-Fundamentmodells verlagert den Schwerpunkt von Hardware-Margen auf Datennetzwerkeffekte. Kleinere Anbieter wie Stonkam und Hikvision Automotive nutzen den Nachrüst-Weißraum und bieten günstigere Kits für Flotten in Nordamerika und China an.
Die Compliance-Kosten für UNECE R155/R156 beschleunigen die Konsolidierung, wobei ressourcenbeschränkte Tier-2-Zulieferer fusionieren oder den Markt verlassen. Echtzeit-KI-Erkennungsgenauigkeit, Datensatzgröße und Kompetenz bei der Sicherheitszertifizierung sind zu den primären Wettbewerbshebeln im Markt für automotive Surround-View-Systeme geworden.
Marktführer für automotive Surround-View-Systeme
Valeo SA
Magna International
Continental AG
DENSO Corporation
Robert Bosch GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automotive Surround-View-Systeme
- Magna International Inc.
- Valeo SA
- Continental AG
- Denso Corporation
- Robert Bosch GmbH
- Texas Instruments Inc.
- Renesas Electronics Corporation
- Aisin Corporation
- Mobileye NV
- Aptiv PLC
- NVIDIA Corporation
- ON Semiconductor Corporation
- Sunny Optical Technology
- OmniVision Technologies
- Stonkam Co. Ltd.
- STMicroelectronics
- NXP Semiconductors N.V.
- Hikvision Automotive

Recent Industry Developments in Markt für automotive Surround-View-Systeme
- August 2026: Pektron stellte auf der iVT Expo sein neues integriertes 360°-Sicht- und Infotainmentsystem vor. Die Plattform verbessert die Sichtbarkeit des Bedieners, die Konnektivität und das Erlebnis im Fahrerhaus bei landwirtschaftlichen, Bau- und Geländefahrzeugen.
- Januar 2026: NATIX Network und Valeo begannen gemeinsam mit der Entwicklung eines quelloffenen Mehrkamera-Weltfundamentmodells, das auf 5.000 Stunden VX360-Fahrdaten trainiert wurde, um die Simulation vor dem realen Einsatz zu beschleunigen.
- Juli 2025: Pioneer India brachte ein 360°-Rundumsichtkamerasystem mit Ultraweitwinkelobjektiven und fortschrittlicher Bildverarbeitung auf den Markt, um die Sichtbarkeit im dichten Verkehr zu verbessern.
- Juni 2025: Valeo sicherte sich einen Vertrag zur Lieferung seiner Smart Safety 360-Suite an einen europäischen Premium-OEM und nutzte dabei seine Expertise in Hardware, Software und Systemintegration.


Umfang des globalen Berichts über den Markt für automotive Surround-View-Systeme
Der Umfang umfasst die Segmentierung nach Kameraanzahl (4-Kamera-Systeme und Systeme mit mehr als 4 Kameras (6, 8, 12)), Kamerafunktion (automatisch (automatische Umschaltung/KI) und manuell), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge), Vertriebskanal (OEM-Erstausrüstung und Aftermarket-Nachrüstung), Sensortechnologie (komplementärer Metalloxid-Halbleiter und ladungsgekoppeltes Bauelement) und Displaytyp (2-D und 3-D/Augmented). Die Analyse umfasst auch die regionale Segmentierung, einschließlich Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden in USD-Werten dargestellt.
| 4-Kamera-Systeme |
| Systeme mit mehr als 4 Kameras (6, 8, 12) |
| Automatisch (automatische Umschaltung / KI) |
| Manuell |
| Personenkraftwagen |
| Nutzfahrzeuge |
| OEM-Erstausrüstung |
| Aftermarket-Nachrüstung |
| CMOS (Komplementärer Metalloxid-Halbleiter) |
| CCD (Ladungsgekoppeltes Bauelement) |
| 2-D |
| 3-D / Augmented |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Kameraanzahl | 4-Kamera-Systeme | |
| Systeme mit mehr als 4 Kameras (6, 8, 12) | ||
| Nach Kamerafunktion | Automatisch (automatische Umschaltung / KI) | |
| Manuell | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Vertriebskanal | OEM-Erstausrüstung | |
| Aftermarket-Nachrüstung | ||
| Nach Sensortechnologie | CMOS (Komplementärer Metalloxid-Halbleiter) | |
| CCD (Ladungsgekoppeltes Bauelement) | ||
| Nach Displaytyp | 2-D | |
| 3-D / Augmented | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für automotive Surround-View-Systeme und wie hoch ist seine Wachstumsrate?
Die Marktgröße für automotive Surround-View-Systeme wurde im Jahr 2025 auf 4,20 Milliarden USD geschätzt und soll von 4,75 Milliarden USD im Jahr 2026 auf 9,06 Milliarden USD bis 2031 wachsen, was einer CAGR von 13,79 % von 2026 bis 2031 entspricht.
Welche Region trägt fast die Hälfte des Umsatzes für automotive Surround-View-Systeme im Jahr 2025 bei?
Der asiatisch-pazifische Raum lieferte 48,17 % des weltweiten Umsatzes im Jahr 2025 und bleibt die primäre Volumenquelle.
Welche Kamerakonfiguration wächst am schnellsten im Bereich der automotive Surround-View-Systeme?
Arrays mit mehr als vier Kameras wachsen mit einer CAGR von 18,33 %, da Level-2+-Autonomie an Bedeutung gewinnt.
Welcher Sensortyp dominiert die Lieferungen von automotive Surround-View-Systemen im Jahr 2025?
CMOS-Sensoren machten im Jahr 2025 89,14 % des Stückvolumens aus und werden bis 2031 nahezu das gesamte Segment erfassen.
Was ist das Haupthemmnis für eine breitere Einführung hochauflösender Kamerasteuergeräte?
Engpässe beim Wärmemanagement und bei der Netzwerkbandbreite begrenzen die Expansion leistungsstarker Surround-View-Systeme in heißen Klimazonen.
Wie beeinflussen Vorschriften die Nachfrage nach Aftermarket-Nachrüstungen?
Vorgeschriebene Vorschriften zur Rücksichtbarkeit und spiegellose Genehmigungen veranlassen Flotten, Nachrüstsätze in bestehenden Fahrzeugen zu installieren, um die Konformität aufrechtzuerhalten und Versicherungskosten zu senken.
Seite zuletzt aktualisiert am:



