
Marktgröße und Marktanteil für Automotive-Seitenfenster-Sonnenschutz
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 4 Milliarden US-Dollar |
| Marktgröße (2031) | 5.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive-Seitenfenster-Sonnenschutz von Mordor Intelligence
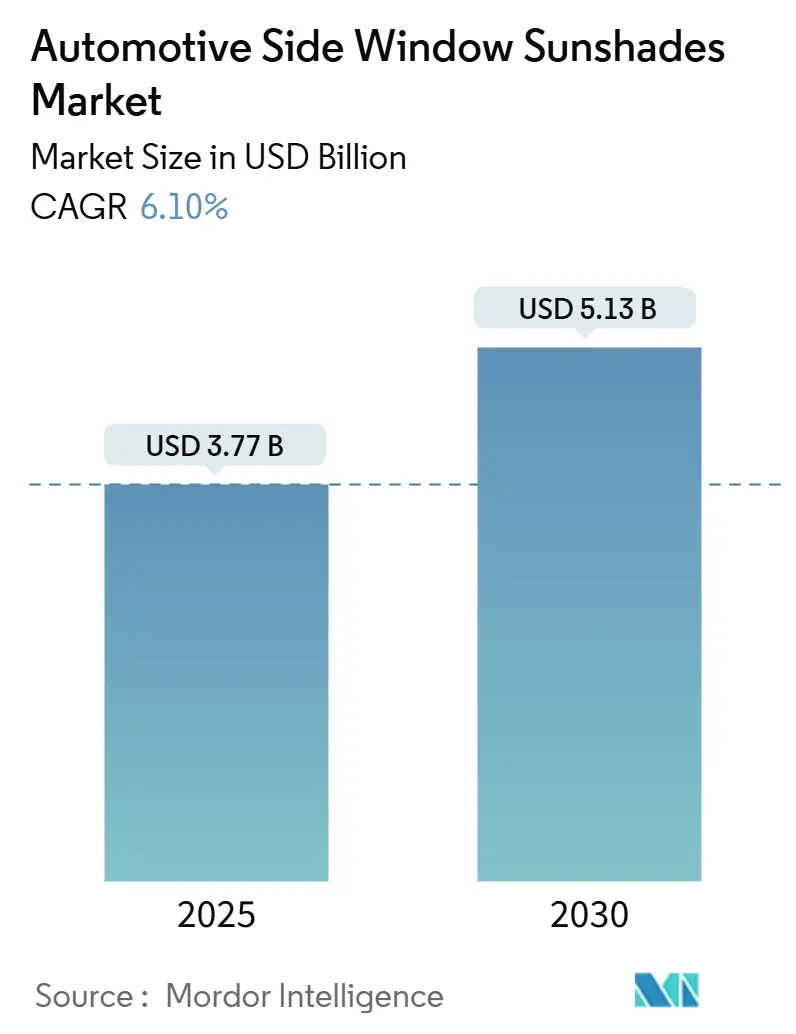
Die Marktgröße für Automotive-Fenstersonnenschutzblenden wurde im Jahr 2025 auf 3,77 Millionen USD geschätzt und soll von 4,00 Milliarden USD im Jahr 2026 auf 5,38 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,10 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch ein stärkeres Bewusstsein für Kabinenwärme, UV-Strahlenbelastung und Passagierkomfort gestützt, insbesondere bei größeren Personenkraftfahrzeugen. Der Markt für Automotive-Fensterschutzblenden profitiert zudem vom Absatz von SUVs und Crossovern, die die Menge an Heckpassagierglas erhöhen, das einer Abdeckung bedarf. OEMs behandeln Sonnenschutzblenden als Teil von Kabinenkomfortpaketen bei Mittelklasse- und Premiumfahrzeugen, während Online-Kanäle die Suche nach modellspezifischen Produkten erleichtern. Elektrofahrzeuge bieten einen praktischen Anwendungsfall, da die Reduzierung von Sonnenwärme den Klimaanlagenbedarf senken und die Reichweite unterstützen kann. Werkseitig integriertes dimmbares Glas bleibt ein Wettbewerbsrisiko, da es abnehmbare Sonnenschutzblenden bei höherpreisigen Fahrzeugen ersetzen kann.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielt recyceltes Polyester im Jahr 2025 einen Marktanteil von 45,23 % am Markt für Automotive-Seitenfenster-Sonnenschutzblenden und ist auf dem Weg, bis 2031 mit einem CAGR von 9,82 % zu wachsen.
- Nach Produkttyp führten einziehbare Sonnenschutzblenden mit einem Umsatzanteil von 38,17 % im Jahr 2025, während magnetische Sonnenschutzblenden mit einem CAGR von 11,24 % bis 2031 das stärkste Wachstum verzeichnen sollen.
- Nach Anwendung entfielen im Jahr 2025 62,08 % des Marktes für Automotive-Seitenfenster-Sonnenschutzblenden auf Seitenfensterlösungen, die bis 2031 voraussichtlich mit einem CAGR von 8,63 % weiter wachsen werden.
- Nach Fahrzeugtyp hielten elektrische Personenkraftwagen im Jahr 2025 einen Anteil von 55,12 % an der Marktgröße für Automotive-Seitenfenster-Sonnenschutzblenden und sollen zwischen 2026 und 2031 mit einem CAGR von 12,43 % wachsen.
- Nach Vertriebskanal hielt der OEM-Vertrieb im Jahr 2025 einen Anteil von 68,05 %, mit einem prognostizierten CAGR von 10,11 % bis 2031.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 34,09 % der Marktgröße für Automotive-Seitenfenster-Sonnenschutzblenden auf den asiatisch-pazifischen Raum, der bis 2031 voraussichtlich einen CAGR von 9,72 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der UV- und Hitzeschutzvorschriften für die Sicherheit von Kindern und Fahrgästen | +1.8% | Global, mit stärkster Durchsetzung in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Starke SUV- und Crossover-Verkäufe fördern die Nachfrage nach Seitenfenster-Zubehör | +1.2% | Nordamerika und asiatisch-pazifischer Raum als Kernmärkte, Ausweitung nach Europa | Kurzfristig (≤ 2 Jahre) |
| Aftermarket-E-Commerce-Boom für Fahrzeuginnenraum-Zubehör | +1.5% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Magnet-Schnellbefestigungsdesigns fördern Wiederholungskäufe | +0.9% | Global, mit früher Einführung in Australien und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ridehailing- und Abonnementflotten fordern abnehmbare Sonnenschutzlösungen | +0.7% | Städtische Zentren im asiatisch-pazifischen Raum und in Nordamerika | Langfristig (≥ 4 Jahre) |
| Aufkommende solareflektierende intelligente Textilien ermöglichen IoT-Integration | +0.6% | Europa und Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der UV- und Hitzeschutzvorschriften für die Sicherheit von Kindern und Fahrgästen
Regulatorische Rahmenbedingungen zum Schutz von Kindern als Fahrgäste gestalten die Marktnachfrage durch verbindliche Sicherheitsstandards und verbesserte Prüfprotokolle neu. Der aktualisierte Federal Motor Vehicle Safety Standard Nr. 213b der NHTSA, der ab Dezember 2026 in Kraft tritt, legt strengere Anforderungen an Kindersicherungssysteme fest, die indirekt das Design und die Installation von Seitenfenster-Zubehör beeinflussen. Diese Vorschriften schreiben vor, dass Aftermarket-Zubehör die erforderlichen Kindersicherungsverankerungen, Gurtführungen oder Sichtbereiche nicht behindern darf, was Designbeschränkungen schafft, die integrierte OEM-Lösungen gegenüber Nachrüstprodukten begünstigen. Tests der Australischen Behörde für Strahlenschutz und nukleare Sicherheit haben UV-Blockierungsfähigkeiten von bis zu 84,6 % für fortschrittliche Textilmaterialien validiert und damit Leistungsbenchmarks gesetzt, die die Entwicklung von Premiumprodukten vorantreiben[1]. Der regulatorische Schwerpunkt auf Kindersicherheit schafft nachhaltige Nachfragetreiber, da Compliance-Anforderungen nicht ohne Weiteres durch alternative Technologien umgangen werden können. Marktteilnehmer müssen komplexe Zertifizierungsprozesse bewältigen und dabei wettbewerbsfähig in der Preisgestaltung bleiben, insbesondere da sich die Vorschriften über traditionelle Automobilmärkte hinaus auf Ridesharing- und gewerbliche Flottenanwendungen erstrecken.
Starke SUV- und Crossover-Verkäufe fördern die Nachfrage nach Seitenfenster-Zubehör
SUV- und Crossover-Fahrzeugarchitekturen schaffen von Natur aus größere Seitenfensterflächen und erhöhte Sitzpositionen, die die Herausforderungen durch solare Wärmeentwicklung und UV-Exposition verstärken und so die Nachfrage im Markt für Automotive-Seitenfenster-Sonnenschutz antreiben. Die höhere Bodenfreiheit und die großzügigen Verglasungsflächen dieser Fahrzeuge erzeugen im Vergleich zu herkömmlichen Limousinen eine rund 25 % höhere Wärmeentwicklung im Innenraum, was die Anbauquoten für Zubehör deutlich über den Durchschnitt von Personenkraftwagen treibt. Der Trend zu Panoramadächern und größeren Seitenfenstern in Premium-SUV-Segmenten schafft eine zusätzliche Nachfrage nach koordinierten Beschattungslösungen, die werkseitig installierte Dachsysteme ergänzen. Analysen des Verbraucherverhaltens zeigen, dass SUV-Besitzer eine um 40 % höhere Neigung zu Nachrüst-Innenraumzubehör aufweisen als Limousinen-Besitzer, was sowohl auf ein höheres verfügbares Einkommen als auch auf ein stärkeres Interesse am Passagierkomfort bei längeren Reisen zurückzuführen ist. Flottenmanager, die SUV-lastige Miet- und Ridesharing-Dienste betreiben, spezifizieren zunehmend abnehmbare Beschattungslösungen, um den Wiederverkaufswert der Fahrzeuge zu erhalten und gleichzeitig den unterschiedlichen Passagierpräferenzen in verschiedenen geografischen Märkten und saisonalen Bedingungen gerecht zu werden.
Aftermarket-E-Commerce-Boom für Fahrzeuginnenraum-Zubehör
Die Transformation des digitalen Handels hat den Vertrieb von Automotive-Zubehör grundlegend verändert: E-Commerce-Kanäle, darunter bedeutende Plattformen wie Amazon und eBay, verzeichnen ein starkes Wachstum Auto Care Association, MEMA Aftermarket Suppliers Release 2024 Joint E-commerce Trends and Outlook Forecast Report, mema, mema.org.">[2]. Fahrzeugspezifische Passformwerkzeuge und garantierte Kompatibilitätsprogramme haben das Kaufrisiko für Verbraucher reduziert und Direktvertriebsmodelle ermöglicht, die traditionelle Händlernetzwerke umgehen. KI-gestützte Nachfrageprognosen und Bestandsoptimierung ermöglichen es Lieferanten, breitere SKU-Portfolios zu pflegen und gleichzeitig das Risiko von Lagerengpässen zu reduzieren – insbesondere bei saisonalen Produkten wie Sonnenschutzblenden, die im Sommer ausgeprägte Nachfragespitzen aufweisen. Die Verlagerung hin zu DIY-Installationspräferenzen, beschleunigt durch Online-Anleitungsinhalte und vereinfachte Montagesysteme, hat den adressierbaren Markt über professionelle Installationskanäle hinaus erweitert. E-Commerce-Plattformen liefern wertvolle Verhaltensdaten, die ein gezieltes Marketing für bestimmte Fahrzeugmodelle, geografische Regionen und saisonale Muster ermöglichen und so Wettbewerbsvorteile für Lieferanten schaffen, die digitale Analysen effektiv nutzen.
Magnet-Schnellbefestigungsdesigns fördern Wiederholungskäufe
Patentinnovationen bei Magnetbefestigungssystemen haben den Installationskomfort revolutioniert und gleichzeitig die Verbraucherbedenken hinsichtlich Klebeschäden an Fahrzeugoberflächen im Markt für Automotive-Seitenfenster-Sonnenschutz adressiert. Rahmenlose Fenster-Patentclips und intelligente Magnetmontagesysteme ermöglichen eine werkzeugfreie Installation, die in unter 60 Sekunden abgeschlossen werden kann, und senken die Adoptionsbarrieren im Vergleich zu herkömmlichen Clip-on- oder Saugnapfdesigns erheblich. Diese Systeme gewährleisten die Befestigungsintegrität bei Autobahngeschwindigkeiten bis zu 70 km/h und ermöglichen gleichzeitig einen teilweisen Fensterbetrieb, was Sicherheits- und Komfortbedenken adressiert, die zuvor die Marktdurchdringung eingeschränkt haben. Die abnehmbare Natur von Magnetsystemen schafft Wiederholungskaufmöglichkeiten, wenn Verbraucher Fahrzeuge wechseln oder verschlissene Komponenten ersetzen, und generiert einen höheren Lifetime-Customer-Value im Vergleich zu dauerhaften Installationslösungen. Fortschrittliche Magnetmaterialien widerstehen der Entmagnetisierung durch Temperaturextreme und elektromagnetische Interferenzen und adressieren frühe Bedenken hinsichtlich der Kompatibilität mit Fahrzeugsensoren und elektronischen Systemen, die zunehmend in modernen Seitenfensterbereichen verbaut werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch werkseitig getöntes oder laminiertes Glas | -1.4% | Global, mit stärksten Auswirkungen in Premium-Fahrzeugsegmenten | Mittelfristig (2–4 Jahre) |
| Preissensibilität in Entwicklungsmärkten | -0.8% | Aufstrebende Märkte im asiatisch-pazifischen Raum, Lateinamerika, Afrika | Kurzfristig (≤ 2 Jahre) |
| Risiko von Magnetinterferenzen mit Fenster- und ADAS-Sensoren | -0.6% | Global, konzentriert auf Fahrzeuge mit fortschrittlichen Fahrerassistenzsystemen | Langfristig (≥ 4 Jahre) |
| Bedenken hinsichtlich der Recyclingfähigkeit am Lebensende für Mehrkomponenten-Sonnenschutzlösungen | -0.4% | Europa und Nordamerika, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch werkseitig getöntes oder laminiertes Glas
Die OEM-Integration fortschrittlicher Verglasung stellt die bedeutendste strukturelle Bedrohung für die Nachfrage nach Nachrüst-Sonnenschutz im Markt für Automotive-Seitenfenster-Sonnenschutz dar, da Automobilhersteller zunehmend werkseitig getöntes und laminiertes Glas mit integrierten UV-Schutzfunktionen spezifizieren. Die Entwicklung von schaltbarer PDLC-Verglasung und in Glasscheiben integrierten Beschattungssystemen durch Webasto verdeutlicht den Fortschritt der Branche hin zu multifunktionalen Verglasungslösungen, die den Bedarf an separatem Zubehör eliminieren. Premium-Fahrzeugsegmente integrieren bereits elektrochrome Gläser und solareflektierende Beschichtungen, die einen vergleichbaren UV-Schutz bieten und gleichzeitig ungehinderte Fensterflächen gewährleisten, die für fortschrittliche Fahrerassistenzsysteme erforderlich sind. Das Kostengefälle zwischen werkseitig integrierten Lösungen und Nachrüstzubehör verringert sich weiter, da Verglasungstechnologien Skaleneffekte erzielen, insbesondere bei Elektrofahrzeugplattformen, bei denen Gewichtsreduzierung und aerodynamische Effizienz integrierte Ansätze begünstigen. Die regulatorischen Compliance-Vorteile werkseitig integrierter Systeme, die umfassende Crashtests und Zertifizierungsverfahren durchlaufen, schaffen zusätzliche Barrieren für Nachrüstlösungen, die nachweisen müssen, dass sie Sicherheitssysteme und Insassenschutzmechanismen nicht beeinträchtigen.
Preissensibilität in Entwicklungsmärkten
Wirtschaftliche Einschränkungen in Schwellenmärkten begrenzen die Akzeptanz von Premium-Sonnenschutzlösungen und erzeugen Abwärtsdruck auf die durchschnittlichen Verkaufspreise und Gewinnmargen im gesamten Markt für Automotive-Seitenfenster-Sonnenschutz. Währungsvolatilität und Importzollstrukturen in Entwicklungsregionen machen importiertes Zubehör besonders anfällig für den Preiswettbewerb durch lokale Hersteller, die möglicherweise keine gleichwertigen Qualitätsstandards oder regulatorische Compliance aufrechterhalten. Die Verbreitung älterer Fahrzeugflotten in diesen Märkten verringert die Kompatibilität mit fortschrittlichen Magnetmontagesystemen, die für moderne Fensterprofile und elektronische Architekturen konzipiert sind. Kaufverhalten in preissensiblen Märkten bevorzugt grundlegende Funktionalität gegenüber Premium-Funktionen wie intelligenten Textilien oder IoT-Integration, was die Möglichkeiten zur wertschöpfenden Produktdifferenzierung einschränkt. Vertriebsherausforderungen in ländlichen und halbstädtischen Gebieten schränken die E-Commerce-Durchdringung ein und erhalten die Abhängigkeit von traditionellen Einzelhandelskanälen mit höheren Kostenstrukturen und begrenzter Produktauswahl, was das Marktentwicklungspotenzial einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Recyceltes Polyester führt den Nachhaltigkeitsübergang anRecyceltes Polyester dominiert die Materialsegmentierung mit einem Marktanteil von 45,23 % im Jahr 2025 und erzielt gleichzeitig das stärkste Wachstum mit einem CAGR von 9,82 % bis 2031, was das zunehmende Engagement der Automobilindustrie für Kreislaufwirtschaftsprinzipien widerspiegelt. Diese doppelte Marktposition resultiert aus der Ausweitung der Produktion von recyceltem ContiRe.Tex-PET-Garn durch Continental auf mehrere europäische Werke, was skalierbare Fertigungsprozesse demonstriert, die Leistungsstandards aufrechterhalten und gleichzeitig bis zu 15 recycelte Flaschen pro Automobilkomponente verarbeiten. Gewebematerialien gewinnen sekundäre Marktanteile durch traditionelle und Vliesstoffanwendungen, während Kunststoffkomponenten strukturelle und Montagefunktionen in allen Produktkategorien erfüllen. Schaumstoffmaterialien finden Nischenanwendungen in Premium-Isoliersonnenschutzblenden, bei denen die thermische Leistung höhere Materialkosten rechtfertigt.
Die Materiallandschaft entwickelt sich als Reaktion auf regulatorische Compliance-Anforderungen weiter. Die EU-Richtlinie über Altfahrzeuge schreibt die Verwendung von Recyclingkunststoffen vor, einschließlich Inhalten aus geschlossenen Kreislaufströmen der Automobilindustrie. Fortschrittliche Recyclingtechnologien ermöglichen es, dass post-consumer recyceltes Polyester eine mit Neumaterialien vergleichbare Leistung in Bezug auf UV-Stabilität, Farbechtheit und mechanische Eigenschaften für Automobilanwendungen erreicht. Freudenberg Performance Materials' Lutraflor-Vliesstoffe aus recyceltem Polyester bieten ein geringeres Gewicht als herkömmliche Materialien bei gleichzeitiger Beibehaltung der Dimensionsstabilität und akustischen Leistung. Lieferketteninnovationen, einschließlich Rücknahmeprogrammen und industriellen Recyclingpartnerschaften, schaffen zuverlässige Rohstoffströme für Recyclingmaterialien in Automobilqualität. Diese Entwicklungen verschaffen Lieferanten, die in Kreislaufwirtschaftsinfrastruktur investieren, einen Wettbewerbsvorteil.
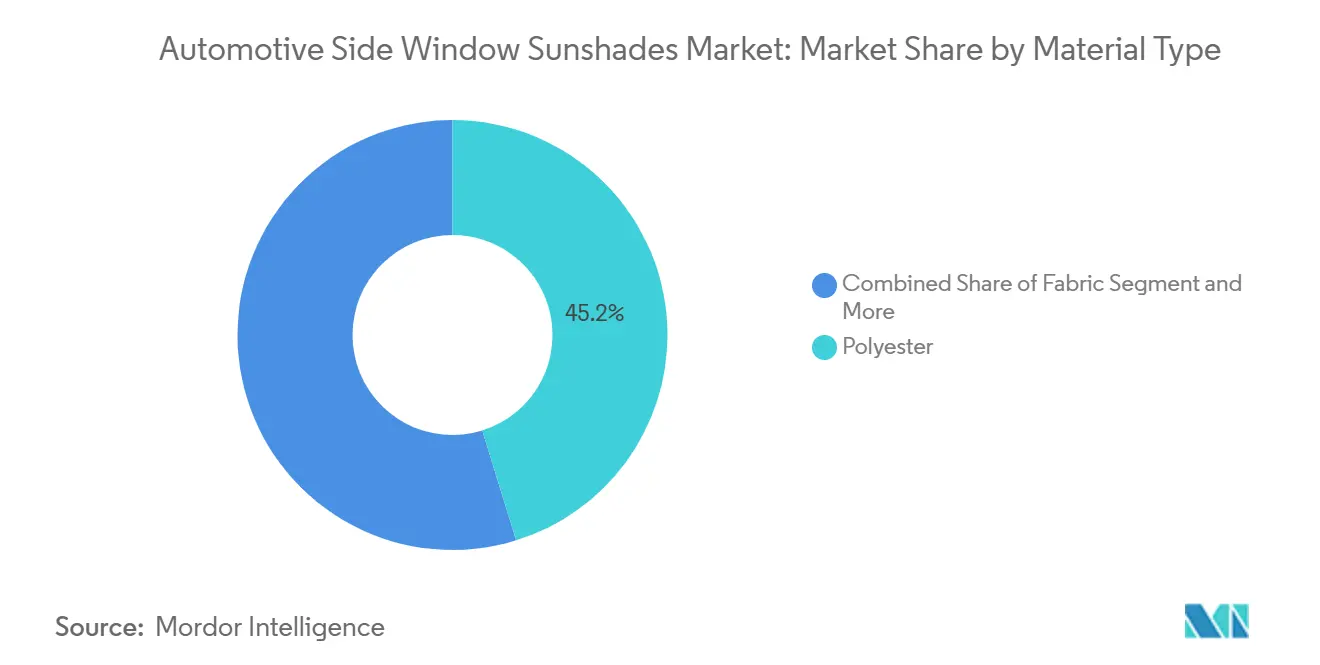
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp:
Magnetinnovation treibt die Marktentwicklung voranMagnetische Sonnenschutzblenden entwickeln sich zum am schnellsten wachsenden Produktsegment mit einem CAGR von 11,24 % bis 2031, während einziehbare Sonnenschutzblenden mit einem Marktanteil von 38,17 % im Jahr 2025 den größten Marktanteil halten. Dieses Wachstumsgefälle spiegelt die Verbraucherpräferenz für Installationskomfort und Fahrzeugoberflächenschutz wider, da Magnetsysteme Kleberückstände und Werkzeuganforderungen eliminieren, die die Akzeptanz historisch begrenzt haben. Patententwicklungen in der rahmenlosen Fensterbefestigungstechnologie ermöglichen eine sichere Montage ohne sichtbare Hardware, was ästhetische Bedenken behebt und gleichzeitig die Funktionalität bei Autobahngeschwindigkeiten aufrechterhält. Statische Sonnenschutzblenden bedienen preissensible Marktsegmente, in denen eine dauerhafte Installation akzeptabel ist, während Rollersonnenschutzblenden Premium-Anwendungen besetzen, die eine präzise Lichtkontrolle und kompakte Lagerung erfordern.
Produktentwicklungstrends betonen Multifunktionalität und intelligente Integrationsfähigkeiten, da Lieferanten IoT-Sensoren und solarthermisch reflektierende Materialien integrieren, die auf Umgebungsbedingungen reagieren. Der Fortschritt der Automobilindustrie in Richtung autonomer Fahrzeuge schafft Möglichkeiten für rekonfigurierbare Beschattungslösungen, die sich an nicht-traditionelle Sitzausrichtungen anpassen, wie durch Magnas flexible Innenraumkonzepte für Ride-Sharing-Anwendungen demonstriert. Regulatorische Compliance-Überlegungen beeinflussen zunehmend das Produktdesign, da FMVSS-Standards verlangen, dass Zubehörteile Sichtbarkeitszonen einhalten und Sicherheitssysteme nicht beeinträchtigen, was Lösungen begünstigt, die sich nahtlos in Fahrzeugarchitekturen integrieren, anstatt als Nachrüstlösungen zu fungieren.
Nach Anwendung:
Dominanz der Seitenfenster spiegelt den Kernmarktfokus widerSeitenfensteranwendungen halten im Jahr 2025 einen Marktanteil von 62,08 % und wachsen bis 2031 mit einem CAGR von 8,63 %, was das Kernwertversprechen des Segments für Passagierschutz und Komfortverbesserung widerspiegelt. Der Fokus auf diese Anwendung ergibt sich aus der direkten Exposition der Seitenfenster gegenüber seitlicher Sonnenstrahlung während längerer Reisezeiten, was die ausgeprägtesten Passagierunbehaglichkeiten und UV-Expositionsrisiken erzeugt. Frontfensteranwendungen bleiben durch Sichtbarkeitsvorschriften und Fahrsicherheitsanforderungen eingeschränkt, während Heckfensterlösungen mit werkseitig eingebautem Sichtschutzglas und integrierten Entfrostungssystemen konkurrieren. Das Seitenfenstersegment profitiert von regulatorischer Klarheit, da FMVSS Nr. 111 Rücksichtbarkeitsstandards spezifische Leitlinien zu zulässigen Verdeckungsgraden bieten und eine konforme Produktentwicklung ermöglichen.
Anwendungsspezifische Innovationen konzentrieren sich auf Sensorkompatibilität und ADAS-Integration, da moderne Fahrzeuge Kameras, Radar- und Lidarsysteme in Fensterbereichen integrieren, die einen ungehinderten Betrieb erfordern. Intelligente Sonnenschutzblenden-Designs integrieren Aussparungen und transparente Zonen, die die Sensorfunktionalität aufrechterhalten und gleichzeitig Passagierschutz bieten, und adressieren damit die grundlegende Spannung zwischen Komfort- und Sicherheitstechnologieanforderungen. Flottenanwendungen treiben die Nachfrage nach abnehmbaren Lösungen an, die die Fahrzeugreinigung und -wartung erleichtern und gleichzeitig unterschiedliche Passagierpräferenzen in Ride-Sharing- und Mietanwendungsfällen berücksichtigen.
Nach Fahrzeugtyp:
Elektrofahrzeuge beschleunigen das MarktwachstumPersonenkraftfahrzeuge repräsentieren im Jahr 2025 55,12 % der Fahrzeugtypensegmentierung und erzielen mit einem CAGR von 12,43 % bis 2031 das stärkste Wachstum, angetrieben durch globale Elektrofahrzeug-Adoptionsraten und verbesserte Kabinenkomfortanforderungen bei batteriebetriebenen Fahrzeugen. Elektrofahrzeugarchitekturen schaffen einzigartige Wärmemanagementherausforderungen, da herkömmliche Motorabwärme für die Kabinenheizung nicht verfügbar ist, was die Kontrolle des solaren Wärmeeintrags für Energieeffizienz und Reichweitenoptimierung noch wichtiger macht. Die wachsende Marktdurchdringung von Elektrofahrzeugen in China wird voraussichtlich ein erhebliches Volumenwachstum für Zubehörteile antreiben, die die Nutzbarkeit von Elektrofahrzeugen verbessern. Leichte Nutzfahrzeuge sowie mittelgroße und schwere Nutzfahrzeuge bedienen Spezialanwendungen, bei denen Fahrerkomfort und Frachtschutz Premium-Zubehörinvestitionen unterstützen.
Der Übergang zu Elektrofahrzeugen schafft Möglichkeiten für integrierte intelligente Beschattungslösungen, die mit den Wärmemanagement-Systemen des Fahrzeugs kommunizieren, um den Energieverbrauch zu optimieren und gleichzeitig den Passagierkomfort aufrechtzuerhalten. Die Entwicklung fortschrittlicher Materialien konzentriert sich auf leichte Lösungen, die die Auswirkungen auf die Reichweite von Elektrofahrzeugen minimieren, während intelligente Textilien eine dynamische Opazitätskontrolle basierend auf Batteriestand und Klimabedingungen ermöglichen. Nutzfahrzeuganwendungen spezifizieren zunehmend abnehmbare Beschattungssysteme zur Unterstützung des Flottenmanagements und der Fahrzeugnutzung in verschiedenen Betriebsumgebungen und regulatorischen Zuständigkeitsbereichen.
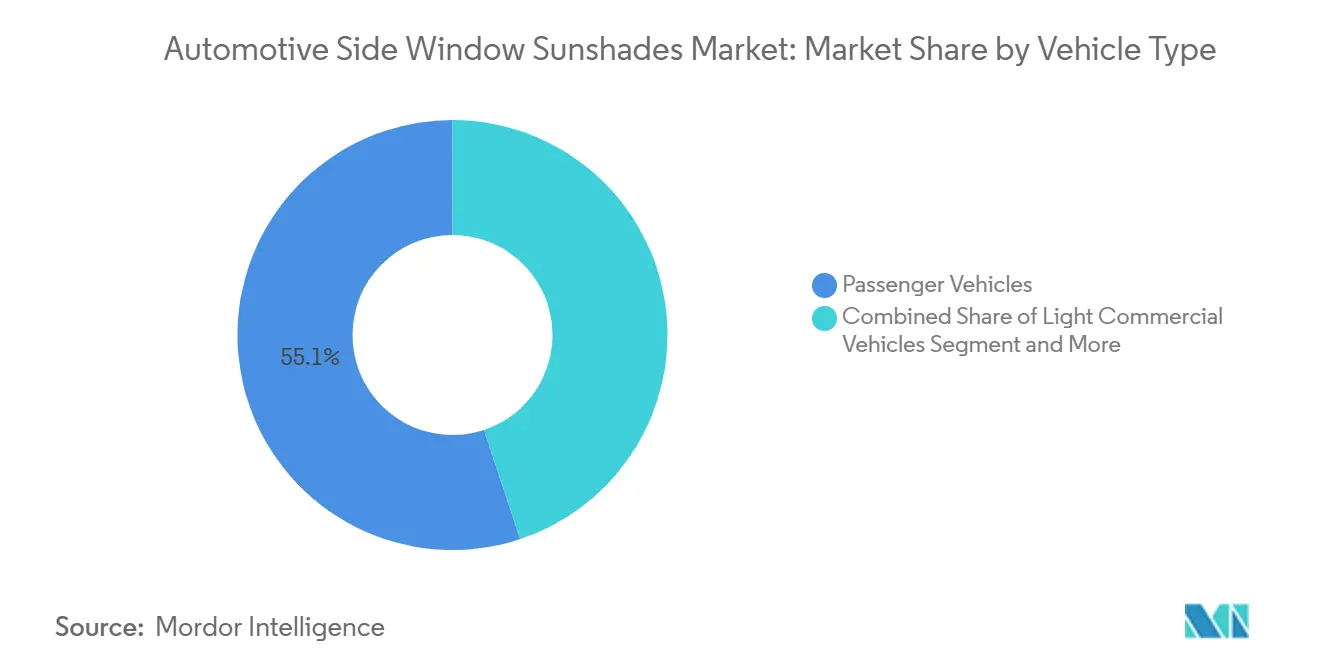
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM-Integration gewinnt an DynamikOEM-Kanäle halten im Jahr 2025 einen Marktanteil von 68,05 % mit einem Wachstum von 10,11 % bis 2031, was den strategischen Wandel der Automobilhersteller hin zu werkseitig integrierten Lösungen widerspiegelt, um regulatorische Compliance und Garantieabdeckung sicherzustellen. Diese Kanaldominanz resultiert aus der Fähigkeit der OEMs, Beschattungssysteme während der Fahrzeugmontage zu integrieren und dabei Kosteneffizienz und Qualitätskontrolle zu erzielen, die Nachrüstlösungen nicht erreichen können. Nachrüstkanäle bedienen Ersatz- und Aufrüstmärkte, insbesondere für ältere Fahrzeuge ohne werkseitig installierte Lösungen und Verbraucher, die Anpassungsoptionen über OEM-Spezifikationen hinaus suchen. Die Kanalaufteilung spiegelt breitere Trends in der Automobilindustrie hin zu vertikaler Integration und Lieferantenkonsolidierung wider, die etablierte Tier-1-Beziehungen gegenüber fragmentiertem Nachrüstwettbewerb begünstigen.
Die E-Commerce-Transformation in Nachrüstkanälen wird durch fahrzeugspezifische Passformwerkzeuge und garantierte Kompatibilitätsprogramme vorangetrieben, die das Kaufrisiko der Verbraucher reduzieren. Digitale Plattformen unterstützen Direktvertriebsmodelle, die traditionelle Händlernetzwerke umgehen und gleichzeitig wertvolle Verhaltensdaten für gezieltes Marketing und Bestandsoptimierung generieren. Partnerschaften zwischen OEMs und Nachrüstlieferanten schaffen hybride Vertriebsmodelle, die Werksintegrationskapazitäten nutzen und gleichzeitig die Flexibilität und Anpassungsoptionen des Nachrüstmarkts erhalten.
Geografische Analyse
APAC-Markt für Kfz-Seitenfenster-Sonnenschutz
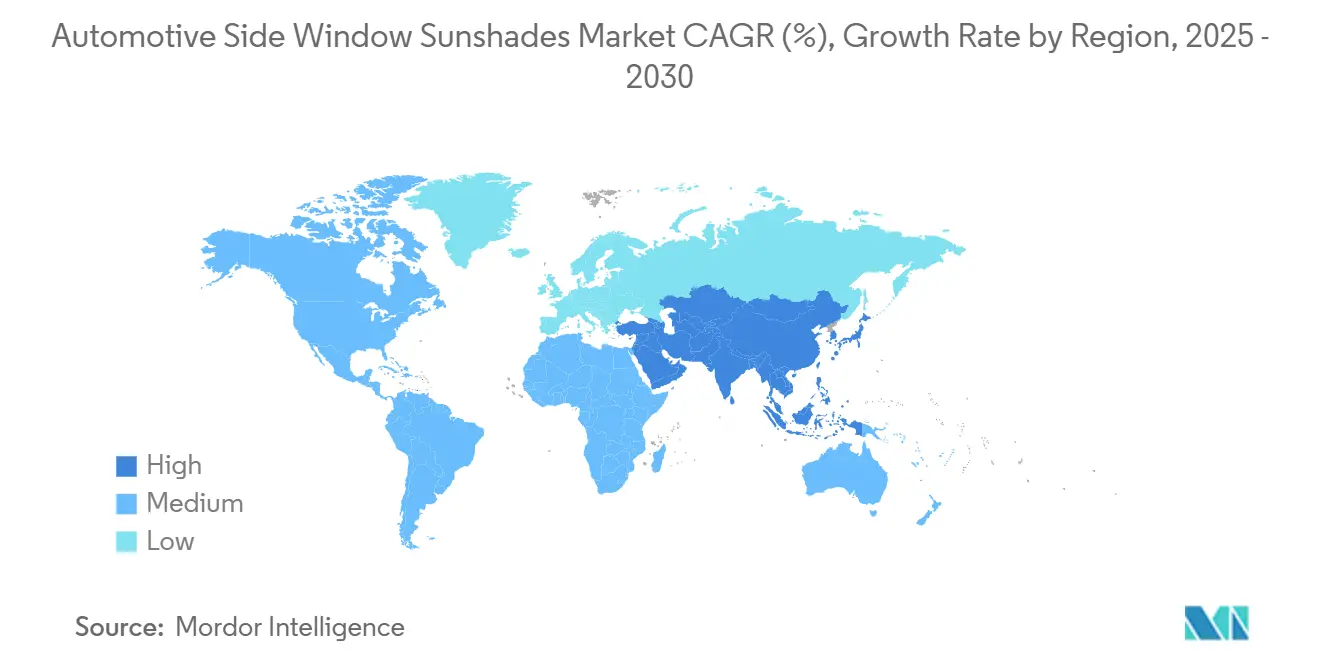
Der asiatisch-pazifische Raum hält im Jahr 2025 einen Marktanteil von 34,09 % und expandiert bis 2031 mit einem CAGR von 9,72 %, angetrieben durch das Wachstum des chinesischen Automobilmarkts und die beschleunigte Elektrofahrzeugakzeptanz, die eine verstärkte Nachfrage nach Kabinenkomfortzubehör erzeugt. Es wird erwartet, dass der chinesische Inlandsfahrzeugmarkt wächst, wobei Elektrofahrzeuge einen erheblichen Anteil am Absatz ausmachen. Dieses Wachstum wird erhebliche Volumenmöglichkeiten für integrierte und Nachrüst-Sonnenschutzblendenlösungen schaffen. Die Fertigungskostenvorteile der Region und die etablierte Lieferketteninfrastruktur unterstützen den Inlandsverbrauch und die globalen Exportmärkte. China ist ein bedeutender Exporteur von Personenkraftfahrzeugen. Japan und Südkorea tragen durch fortschrittliche Materialtechnologien und Premiumfahrzeugsegmente bei, während Indien einen aufstrebenden Wachstumsmarkt darstellt, der durch steigende verfügbare Einkommen und Urbanisierung angetrieben wird. Regionale Regulierungsrahmen betonen zunehmend Kindersicherheits- und UV-Schutzstandards, die mit globalen Best Practices übereinstimmen, und schaffen standardisierte Nachfragetreiber in verschiedenen nationalen Märkten.
Markt für Kfz-Seitenfenster-Sonnenschutz in Nordamerika und Europa
Nordamerika und Europa repräsentieren reife Märkte mit etablierten Regulierungsrahmen und Premium-Produktnachfrage, die Qualität, Sicherheits-Compliance und nachhaltige Materialien betonen. Diese Regionen treiben Innovationen in intelligenten Textilien, IoT-Integration und Kreislaufwirtschaftslösungen voran, wie durch die Entwicklung von recycelten und biobasierten Automobilmaterialien durch FORVIAs MATERI'ACT-Division demonstriert, die im Vergleich zu herkömmlichen Alternativen eine CO2-Reduktion von bis zu 90 % erzielen. Europäische Märkte profitieren besonders von strengen Altfahrzeugvorschriften, die Recyclinginhalt vorschreiben und Wettbewerbsvorteile für Lieferanten schaffen, die in nachhaltige Fertigungsprozesse investieren. Nordamerikanische Märkte zeigen eine starke E-Commerce-Akzeptanz und DIY-Installationspräferenzen, die magnetische Montagesysteme und vereinfachte Produktdesigns begünstigen, während Premium-Preise für fortschrittliche Funktionen und Materialien aufrechterhalten werden.
Markt für Kfz-Seitenfenster-Sonnenschutz in Südamerika und MEA
Südamerika, der Nahe Osten und Afrika bieten aufstrebende Möglichkeiten, angetrieben durch steigende Fahrzeugbesitzquoten und ein wachsendes Bewusstsein für die Vorteile des UV-Schutzes. Preissensibilität und Vertriebsherausforderungen begrenzen jedoch das kurzfristige Wachstum. Diese Regionen profitieren von Exporten aus etablierten Fertigungszentren, insbesondere aus China, was die Produktverfügbarkeit in russischen und nahöstlichen Märkten unterstützt. Regionale klimatische Bedingungen erzeugen eine starke Nachfrage nach Sonnenschutzlösungen, während wirtschaftliche Entwicklung und Infrastrukturverbesserungen den adressierbaren Markt und die Vertriebsreichweite schrittweise erweitern.

Wettbewerbslandschaft
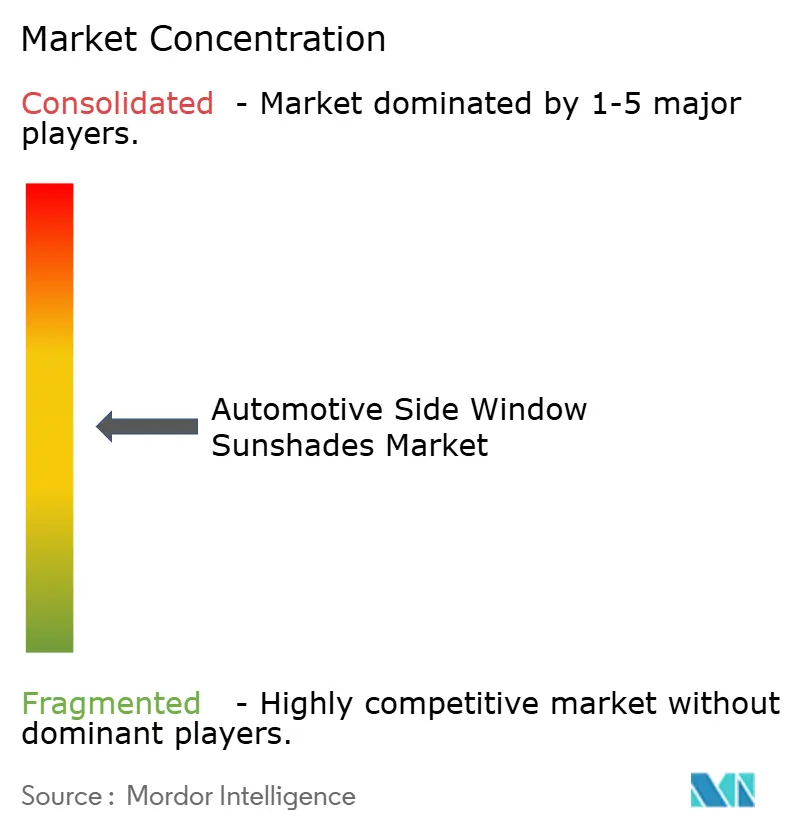
Der Markt für Automotive-Seitenfenster-Sonnenschutz weist eine moderate Konzentration mit fragmentiertem Wettbewerb unter spezialisierten Lieferanten, etablierten Automotive-Tier-1-Unternehmen und aufstrebenden Direktvertriebsmarken auf. Marktführer nutzen Patentportfolios und regulatorische Compliance-Expertise, um Wettbewerbsvorteile zu erhalten, wie durch Patentanmeldungen für halbautomatische Sonnenschutzmechanismen und Magnetbefestigungssysteme demonstriert, die Markteintrittsbarrieren für neue Teilnehmer schaffen. Etablierte Akteure wie Magna International und Webasto verfügen über Integrationskapazitäten und OEM-Beziehungen, die werkseitig installierte Lösungen ermöglichen, während spezialisierte Lieferanten sich auf Aftermarket-Kanäle und Premium-Materialinnovationen konzentrieren. Die Wettbewerbslandschaft belohnt zunehmend Lieferanten, die Nachhaltigkeitsnachweise und Kreislaufwirtschafts-Compliance demonstrieren, da Automobil-OEMs Partnerschaften mit Anbietern priorisieren, die ihre Umweltverpflichtungen und regulatorischen Anforderungen unterstützen.
Technologieadoptionsmuster zeigen strategische Differenzierung durch intelligente Materialien, IoT-Integration und fortschrittliche Fertigungsprozesse, die Massenanpassung und fahrzeugspezifische Passform ermöglichen. Unternehmen investieren in KI-gestützte Nachfrageprognosen und Bestandsoptimierung, um saisonale Nachfrageschwankungen und komplexe SKU-Portfolios über verschiedene Fahrzeugplattformen und geografische Märkte hinweg zu verwalten. Weißraum-Möglichkeiten bestehen in autonomen Fahrzeuganwendungen, Flottenmanagementlösungen und integrierten intelligenten Kabinensystemen, die Beschattung mit Wärmemanagement- und Insassenüberwachungstechnologien koordinieren. Aufstrebende Disruptoren nutzen E-Commerce-Plattformen und Direktvertriebsmodelle, um Marktanteile von traditionellen Vertriebskanälen zu gewinnen, während etablierte Akteure durch digitale Transformationsinitiativen und Partnerschaftsstrategien reagieren, die Fertigungsmaßstab mit digitalen Marketingkapazitäten kombinieren.
Branchenführer im Bereich Automotive-Seitenfenster-Sonnenschutz
-
Macauto Group
-
BOS Group
-
Magna International
-
Webasto SE
-
Ashimori Industry
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive-Seitenfenster-Sonnenschutzblenden
- Macauto Group
- BOS Group
- Magna International
- Webasto SE
- Ashimori Industry
- Continental AG
- Inteva Products
- Yashow Industrial
- Snap Shades
- Trokot
- RVSunshades
- Car Shades (Australia)
- Intro-Tech Automotive
- Cartine Car Accessories
- Ningbo Great Industry
- OAD4x4
- X-Car Australia
- Dr Shadez
- Fresh Promotions
- Hunter Douglas Automotive
- Levolor (Automotive Fabrics)
- Comfortex (Automotive Mesh)
- Solarplexius
- WindowSox

Recent Industry Developments in Markt für Automotive-Seitenfenster-Sonnenschutzblenden
- August 2026: NDR Auto Components gab bekannt, dass sein Joint Venture NDR Hayashi in Bengaluru im Juni 2026 den Betrieb aufgenommen hat, um Sonnenschutzblenden herzustellen. Das Joint Venture plant außerdem, 2028 Ambiente-Beleuchtungsprogramme für Maruti Suzuki-Modelle einzuführen.
- Juli 2026: Volkswagen of America (VWoA) gab die US-Preise für den völlig neuen Atlas 2027 bekannt. Das neu gestaltete mittelgroße SUV beginnt bei 41.610 USD für Modelle mit Frontantrieb und 43.610 USD für Modelle mit Allradantrieb. Der Atlas der zweiten Generation verfügt über ein aktualisiertes Außendesign, einen neu gestalteten Innenraum und einen aufgewerteten 2,0-Liter-Motor, der Leistung und Kraftstoffeffizienz verbessert. Volkswagen hat außerdem die Serienausstattung in der gesamten Modellpalette erweitert, einschließlich einer elektrischen Heckklappe, Heck-Sonnenschutzblenden, doppeltem kabellosem Laden für Mobiltelefone, Park Distance Control und verbesserter Fahrerassistenztechnologien.


Berichtsumfang des globalen Marktes für Automotive-Seitenfenster-Sonnenschutz
Der Markt für Automotive-Sonnenschutzblenden ist segmentiert nach Material (Stoff, Polyester, Kunststoff und Schaumstoff), Produkttyp (Roller, Magnetisch, Statisch und Einziehbar), Anwendung (Front-, Seiten- und Heckfenster), Fahrzeugtyp (Personen-, leichte Nutzfahrzeuge sowie mittelgroße und schwere Nutzfahrzeuge), Vertriebskanal (OEM und Nachrüstmarkt) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Prognosen in Wertangaben (USD).
| Stoff |
| Polyester |
| Kunststoff |
| Schaumstoff |
| Rolljalousien |
| Magnetjalousien |
| Statische Sonnenschutzlösungen |
| Einziehbare Sonnenschutzlösungen |
| Frontscheibe |
| Seitenfenster |
| Heckscheibe |
| Personenfahrzeuge |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Stoff | |
| Polyester | ||
| Kunststoff | ||
| Schaumstoff | ||
| Nach Produkttyp | Rolljalousien | |
| Magnetjalousien | ||
| Statische Sonnenschutzlösungen | ||
| Einziehbare Sonnenschutzlösungen | ||
| Nach Anwendung | Frontscheibe | |
| Seitenfenster | ||
| Heckscheibe | ||
| Nach Fahrzeugtyp | Personenfahrzeuge | |
| Leichte Nutzfahrzeuge | ||
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Automotive-Seitenfenster-Sonnenschutz?
Der Markt wird im Jahr 2025 auf 3,77 Milliarden USD geschätzt und wächst bis 2031 auf 5,38 Milliarden USD.
Welches Material dominiert die Nachfrage nach Seitenfenster-Sonnenschutzlösungen?
Recyceltes Polyester dominiert mit einem Anteil von 45,23 % und der schnellsten CAGR von 9,82 %.
Wie schnell expandiert das Segment der Magnetjalousien?
Magnetjalousien sollen mit einer CAGR von 11,24 % wachsen, dem schnellsten Wachstum unter allen Produkttypen.
Warum sind Elektrofahrzeuge für Sonnenschutzlieferanten wichtig?
Elektrische Personenkraftwagen halten einen Segmentanteil von 55,12 % und benötigen Sonnenschutzlösungen zur Begrenzung der Klimaanlagenlast, mit einer Wachstumsrate von 12,43 % CAGR.
Welche Region bietet die stärksten Wachstumsaussichten?
Der asiatisch-pazifische Raum führt mit einem Anteil von 34,09 % und soll bis 2031 mit einem CAGR von 9,72 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
