
Marktgröße und Marktanteil für Automotive Fog Lights
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 1.15 Milliarden US-Dollar |
| Marktgröße (2031) | 1.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Fog Lights von Mordor Intelligence
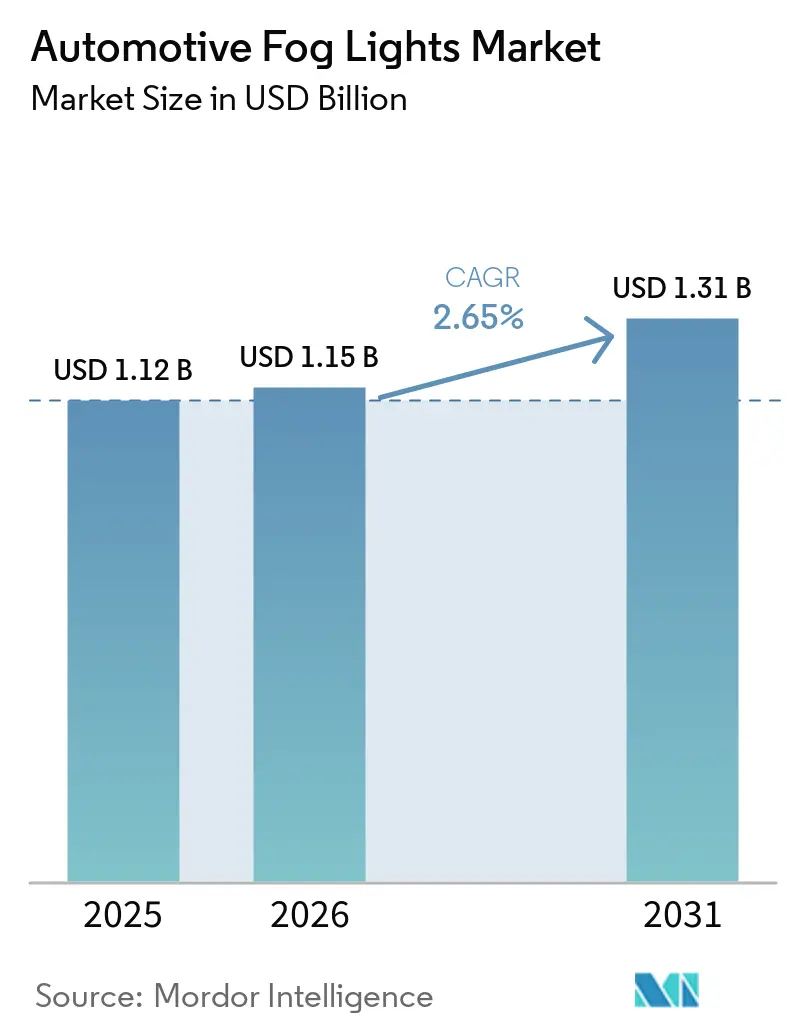
Die Marktgröße für Automotive Fog Lights wurde im Jahr 2025 auf 1,12 Milliarden USD geschätzt und wird voraussichtlich von 1,15 Milliarden USD im Jahr 2026 auf 1,31 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,65 % während des Prognosezeitraums (2026–2031). Das moderate Wachstum spiegelt die zunehmende Einführung energieeffizienter Beleuchtungslösungen, die Umsetzung strengerer Einbauvorschriften und die Integration fortschrittlicher Fahrerassistenzsysteme wider. LED-Nebelscheinwerfer behaupten derzeit eine dominante Marktposition, während Fortschritte bei adaptiver Strahlsoftware und Sensorfusionstechnologien die Produktdifferenzierung weiter vorantreiben. Die Lokalisierung von Lieferketten in der Region Asien-Pazifik trägt zur verbesserten Kostenwettbewerbsfähigkeit bei, während die Entstehung softwaregesteuerter Beleuchtung Nebelscheinwerfer in aktualisierbare Sicherheitsmerkmale verwandelt und den Endnutzern zusätzlichen Mehrwert bietet.
Wichtigste Erkenntnisse des Berichts
- Nach Lichttyp erfassten LEDs im Jahr 2025 einen Anteil von 51,96 % am Markt für Automotive-Nebelscheinwerfer und sollen im Prognosezeitraum (2026–2031) mit einem CAGR von 3,63 % wachsen.
- Nach Fahrzeugtyp führten Personenkraftwagen im Jahr 2025 mit einem Anteil von 59,81 % am Markt für Automotive-Nebelscheinwerfer und sollen im Prognosezeitraum (2026–2031) den schnellsten CAGR von 9,24 % verzeichnen.
- Nach Anwendung halten Frontnebelscheinwerfer im Jahr 2025 einen Anteil von 70,59 % am Markt für Automotive-Nebelscheinwerfer und sollen im Prognosezeitraum (2026–2031) mit einem CAGR von 3,82 % zulegen.
- Nach Technologie behielten konventionelle statische Systeme im Jahr 2025 einen Anteil von 76,47 % am Markt für Automotive-Nebelscheinwerfer; adaptive Systeme sollen im Prognosezeitraum (2026–2031) einen CAGR von 3,92 % erzielen.
- Nach Vertriebskanal dominierten OEMs im Jahr 2025 mit einem Anteil von 54,91 % am Markt für Automotive-Nebelscheinwerfer, während der Aftermarket im Prognosezeitraum (2026–2031) voraussichtlich mit einem CAGR von 3,06 % wachsen wird.
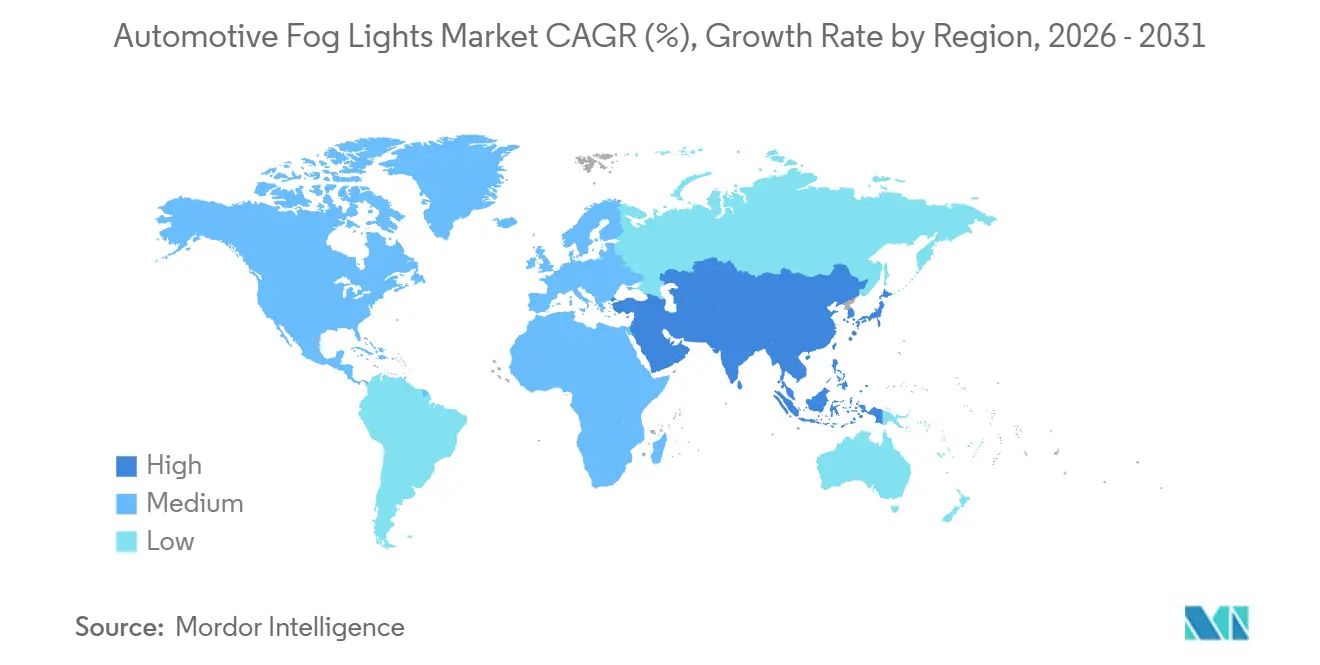
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 37,25 % am Markt für Automotive-Nebelscheinwerfer und soll die am schnellsten wachsende Region mit einem CAGR von 2,75 % im Prognosezeitraum (2026–2031) sein.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration von ADAS-Sensoren | +1.1% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wandel hin zu LED-Scheinwerfern | +0.9% | Global, beschleunigt im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Strenge Sicherheitsvorschriften | +0.8% | Schwellenmärkte, Fokus auf Indien und China | Mittelfristig (2–4 Jahre) |
| OTA-fähige adaptive Strahlsteuersoftware | +0.7% | Premiumsegmente in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Niederspannungsbeleuchtung | +0.5% | Globale städtische Zentren, EU führend | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Personenkraftwagenproduktion | +0.4% | Asiatisch-pazifischer Raum, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration von Nebelscheinwerfern in ADAS-Sensorgehäuse
Hersteller integrieren heutzutage LiDAR, Radar und Kameras in Nebelscheinwerfer-Baugruppen, um multifunktionale Sicherheitseinheiten zu schaffen[1]. Sensorfusion ermöglicht die Echtzeitanpassung von Strahlmustern und gewährleistet eine gleichbleibende Sichtbarkeit unter schwierigen Wetterbedingungen wie Nebel, Regen und Schnee. Infineons 16.000-Pixel-Mikro-LED-Array hat die Wirksamkeit dieses Ansatzes bei der Verbesserung der Objekterkennungsfähigkeiten, insbesondere bei niedrigeren Geschwindigkeiten, demonstriert. Diese Architektur bietet zudem erhebliche Designflexibilität, da Sensoren nahtlos in bestehende Beleuchtungsstrukturen integriert werden können, ohne die ästhetische Attraktivität des Fahrzeugs zu beeinträchtigen. Herausforderungen im Zusammenhang mit Kosteneffizienz und Wärmemanagement stellen jedoch weiterhin Hindernisse dar. Trotz dieser Herausforderungen erwarten führende Zulieferer der Branche die Einführung dieser Plattform in Fahrzeugmodellen, die voraussichtlich 2026 auf den Markt kommen werden, was die wachsende Bedeutung fortschrittlicher Sensortechnologien in der Automobilindustrie widerspiegelt.
Wandel hin zu LED-Nebelscheinwerfern für Energieeffizienz
LED-Nebelscheinwerfer verbrauchen im Vergleich zu Halogeneinheiten etwa 75 % weniger Strom, was zur Reichweitenverlängerung von Elektrofahrzeugen und zur Reduzierung von CO₂-Emissionen beiträgt. Die 2024 von ams OSRAM eingeführte NIGHT BREAKER SMART-Serie umfasst fortschrittliche Wärmeregelsysteme sowie adaptive Helligkeitsfunktionen. Im Jahr 2024 sanken die Komponentenpreise um etwa 20 %, hauptsächlich aufgrund der erhöhten Produktionskapazität chinesischer Backend-Verpackungsanlagen. Diese Entwicklung hat den Preisunterschied zwischen LED- und Halogentechnologie erheblich verringert. Regulatorische Rahmenbedingungen der Europäischen Union und Kaliforniens, die die Abschaffung von Halogenlampen bis 2027 vorschreiben, veranlassen Erstausrüster, die Einführung von LED-Beleuchtungslösungen zu beschleunigen. Darüber hinaus treibt die Verfügbarkeit anpassbarer Farbtemperaturen und programmierbarer Lichtmuster die steigende Nachfrage an, insbesondere bei Marken, die Design und ästhetische Attraktivität priorisieren.
Strenge Sicherheitsvorschriften zur Pflicht von vorderen und hinteren Nebelscheinwerfern
Regulierungsbehörden in Indien und China führten neue photometrische und Farbnormen ein, was die globale Nachfrage ankurbelte. Die NHTSA-Änderung von FMVSS 108 im Jahr 2022 ebnete den Weg für adaptive Fahrlichtscheinwerfer in den Vereinigten Staaten[2]. Die Aktualisierungen des chinesischen GB-4785-Standards erfordern eine verbesserte photometrische Leistung von Nebelscheinwerfern und führen spezifische Farbtemperaturbeschränkungen ein, die die Einführung von LED-Technologie gegenüber herkömmlichen Halogensystemen begünstigen[3]. Diese regulatorischen Änderungen verschaffen Zulieferern mit zertifizierten globalen Plattformen Vorteile und ermöglichen es ihnen, Compliance-Anforderungen effektiv zu erfüllen. Darüber hinaus schaffen diese Aktualisierungen erhebliche Chancen im Aftermarket-Segment, insbesondere für die Entwicklung und den Verkauf konformer Nachrüstsätze. Der Schwerpunkt auf LED-Technologie wird voraussichtlich Innovationen vorantreiben und Hersteller dazu veranlassen, in fortschrittliche Beleuchtungslösungen zu investieren, um die aktualisierten Standards zu erfüllen.
Over-the-Air-aktualisierbare adaptive Strahlsteuersoftware
Softwaregesteuerte Beleuchtung ermöglicht die Aktualisierung von Nebelscheinwerfern über den gesamten Lebenszyklus eines Fahrzeugs. Teslas Einführung adaptiver Scheinwerferfunktionen durch Over-the-Air-Updates im Jahr 2024 unterstreicht das Potenzial softwaregesteuerter Beleuchtungsfortschritte für bestehende Fahrzeugflotten. Unternehmen wie Valeo und ams OSRAM entwickeln aktiv RGB-Treiber-Ökosysteme, die mit offenen Fahrzeugnetzwerken kompatibel sind und eine Gefahrenkommunikation durch farbcodierte Strahlen ermöglichen. Diese Fortschritte zielen darauf ab, die Fahrzeugsicherheit und Kommunikationsfähigkeiten zu verbessern. Darüber hinaus bieten Pixel-LED-Matrizen eine verbesserte Granularität in Beleuchtungssystemen; ihre hohen Produktionskosten werden jedoch voraussichtlich die weitverbreitete Einführung in Massenmarktsegmenten bis 2027 einschränken. Die laufende Entwicklung dieser Technologien spiegelt den Fokus der Automobilindustrie auf die Integration innovativer Beleuchtungslösungen zur Verbesserung von Funktionalität und Anpassungsfähigkeit im Laufe der Zeit wider.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten | -0.7% | Global, am stärksten in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rohstoffpreise | -0.5% | Globale Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Thermische Probleme | -0.4% | Premiumfahrzeugsegmente weltweit | Langfristig (≥ 4 Jahre) |
| Regionale Farbtemperaturverbote | -0.3% | Europa, ausgewählte asiatische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für LED- und adaptive Nebelscheinwerfer
Die hohen Kosten für LED- und adaptive Nebelscheinwerfer stellen weiterhin ein erhebliches Hindernis für eine weitverbreitete Einführung dar, insbesondere in preissensiblen Märkten und im Nutzfahrzeugsegment. LED-Nebelscheinwerfer sind im Allgemeinen drei- bis viermal teurer als Halogeneinheiten, während adaptive Systeme aufgrund der Integration fortschrittlicher Sensoren bis zu zehnmal mehr kosten können. Darüber hinaus hat der Anstieg von Zöllen und Arbeitskosten im Jahr 2024 zusätzlichen Druck auf Hersteller ausgeübt, insbesondere auf kleinere Unternehmen, denen der Vorteil von Skaleneffekten fehlt. Der Produktionsprozess wird durch den Bedarf an Spezialausrüstung und die Einhaltung strenger Qualitätskontrollstandards weiter erschwert, was zu höheren Herstellungskosten beiträgt. Fortschritte in Fertigungsprozessen und Effizienz werden jedoch voraussichtlich die Kosten für LED-Nebelscheinwerfer schrittweise senken und sie bis zum Zeitraum 2027 bis 2028 möglicherweise stärker an Halogeneinheiten angleichen. Diese Entwicklungen werden voraussichtlich die Erschwinglichkeit und Zugänglichkeit von LED- und adaptiven Nebelscheinwerfern verbessern und damit ihre Einführung in einem breiteren Spektrum von Märkten und Fahrzeugsegmenten unterstützen.
Volatilität der Rohstoffpreise für Linsen und Gehäuse
Schwankende Preise für wesentliche Materialien wie Aluminium, Polycarbonat und Seltene-Erden-Elemente schaffen erhebliche Kosten- und Lieferkettenherausforderungen für Nebelscheinwerferhersteller. Die Aluminiumpreise verzeichneten einen deutlichen Anstieg, während Polycarbonat aufgrund von Umweltbedenken einer verstärkten regulatorischen Prüfung ausgesetzt ist, was Unternehmen dazu zwingt, teurere Alternativmaterialien zu erkunden. Die Abhängigkeit von China bei Seltenen-Erden-Elementen birgt erhebliche geopolitische Risiken, die zu Unterbrechungen in der Versorgung mit LED-Phosphoren führen könnten. Darüber hinaus verschärfen steigende Frachtkosten aus Asien diese Herausforderungen, insbesondere für kleinere Hersteller mit begrenzter Flexibilität bei der Lagerverwaltung. Diese Faktoren werden voraussichtlich eine verstärkte Konsolidierung innerhalb des Marktes vorantreiben und größere Hersteller mit stärkeren und widerstandsfähigeren Lieferkettenfähigkeiten begünstigen. Dieser Trend unterstreicht die wachsende Bedeutung eines strategischen Lieferkettenmanagements und einer Ressourcendiversifizierung zur Risikominderung und Aufrechterhaltung der Wettbewerbsfähigkeit in der sich entwickelnden Marktlandschaft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lichttyp:
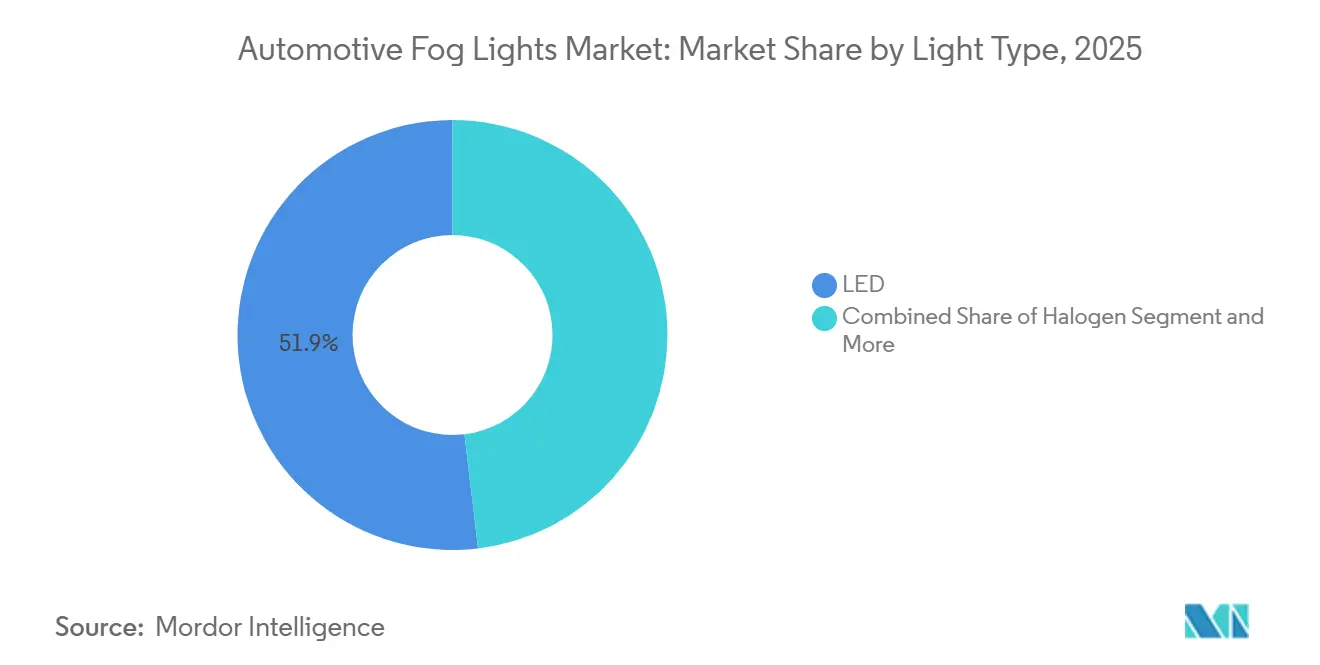
LED-Technologie treibt die Marktentwicklung voranIm Jahr 2025 machten LED-Nebelscheinwerfer 51,96 % des Marktes für Automotive Fog Lights aus und werden voraussichtlich mit einer CAGR von 3,63 % während des Prognosezeitraums (2026–2031) wachsen. Dieses Wachstum wird durch ihre längere Lebensdauer, den reduzierten Stromverbrauch und die Kompatibilität mit den Effizienzanforderungen von Elektrofahrzeugen angetrieben. Halogenlösungen bleiben für preissensible Ersatzmärkte relevant, aber die OEM-Einführung nimmt aufgrund des regulatorischen Schwerpunkts auf Energieeffizienz ab. Xenon/HID-Systeme, die zuvor in Premiumausstattungen verbreitet waren, verlieren aufgrund der Komplexität des Vorschaltgeräts und hoher Kosten Marktanteile. Auch die Austauschzyklen verlängern sich, da neuere LEDs oft die gesamte Fahrzeuglebensdauer überdauern.
Laser-Nebelscheinwerfer, die durch BMW-Prototypen eingeführt wurden, liefern präzise Strahlen, stehen jedoch vor Herausforderungen im Zusammenhang mit der Wärmeableitung. Führende Zulieferer entwickeln hybride LED-Laser-Module, die hohe Intensität mit verbessertem Wärmemanagement kombinieren und den Weg für fortschrittliche adaptive Arrays ebnen. Fortschritte im Wärmemanagement und Kostensenkungen könnten die Einführung nach 2028 vorantreiben, insbesondere in Hochleistungsfahrzeugen. Start-ups erkunden Graphen-Wärmesenken zur Reduzierung der Laserpaketgrößen. Bei Erfolg könnten Laser Premium-Nebelscheinwerfer-Designs im nächsten Produktzyklus transformieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp:
Nutzfahrzeugsegmente beschleunigen die MarktdurchdringungIm Jahr 2025 machten Personenkraftwagen 59,81 % des Marktes für Automotive Fog Lights aus. Dieses Segment wird voraussichtlich die höchste CAGR von 9,24 % von 2026 bis 2031 verzeichnen, angetrieben durch die zunehmende LED-Einführung in Kompakt- und Mittelklassemodellen. LEDs reduzieren Wartung und Ausfallzeiten, was Lieferdiensten zugute kommt, die unter schwierigen städtischen Bedingungen operieren. Niederspannungsarchitekturen in Elektrotransportern verbessern die Effizienz und machen LED-Nebelscheinwerfer zu einem gängigen Merkmal in Flottenausschreibungen 2025. Regulatorische Anreize, die Versicherungsrabatte mit modernen Beleuchtungsaufrüstungen verknüpfen, steigern die Nachfrage weiter.
Adaptive Funktionen, die zuvor auf Luxusfahrzeuge beschränkt waren, dringen nun aufgrund sinkender Steuerungskosten in Mainstream-Segmente vor. Studien, die moderne Nebelbeleuchtung mit reduzierten Kollisionsraten in Verbindung bringen, fördern Verbraucherinvestitionen in Aufrüstungen. Staatliche Rückvergütungsprogramme in China und Indien zur Förderung fortschrittlicher Sicherheitsmerkmale treiben die Nachfrage nach LED- und adaptiven Einheiten an. Bis 2031 wird erwartet, dass sich die Marktanteilslücke zwischen Personen- und Nutzfahrzeugen verringert. Das E-Commerce-Wachstum unterstützt weiterhin die Stückzahlen in beiden Segmenten.
Nach Anwendung:
Dominanz vorderer Nebelscheinwerfer mit adaptiver InnovationIm Jahr 2025 machten vordere Nebelscheinwerfer 70,59 % des Marktes für Automotive Fog Lights aus, angetrieben durch ihre entscheidende Sicherheitsrolle bei starkem Regen und Nebel. Die OEM-Ausstattung bleibt stark, mit einer prognostizierten CAGR von 3,82 % von 2026 bis 2031. Hintere Nebelscheinwerfer weisen trotz ihrer Bedeutung gemäß EU- und chinesischen Vorschriften ein langsameres Wachstum auf, bedingt durch ihre Einzelfunktionsnatur. Farblich ausgewogene LED-Hecknebelmodule gewinnen jedoch für verbesserte Sichtbarkeit ohne Blendung an Bedeutung. Premiummarken integrieren hintere Nebelfunktionen in durchgehende Lichtleisten und steigern so den Designwert.
Adaptive vordere Nebelsysteme, die Matrix-LEDs und Sensoren nutzen, passen den Strahlabschnitt präzise an. Forvia Hellas hintere Flügelbeleuchtung für LYNK & CO aus dem Jahr 2024 demonstrierte das Potenzial adaptiver Konzepte über die Vorderseite hinaus. Die UNECE-Regelung R149 bietet einen klaren Zertifizierungsrahmen und beschleunigt die globalen Einführungspläne für Modelllinien 2026. Over-the-Air-Firmware ermöglicht Updates wie neue Strahlmuster oder Wettermodi nach dem Verkauf, verbessert die Flexibilität und unterstützt langfristiges Umsatzwachstum für OEMs und Zulieferer.
Nach Technologie:
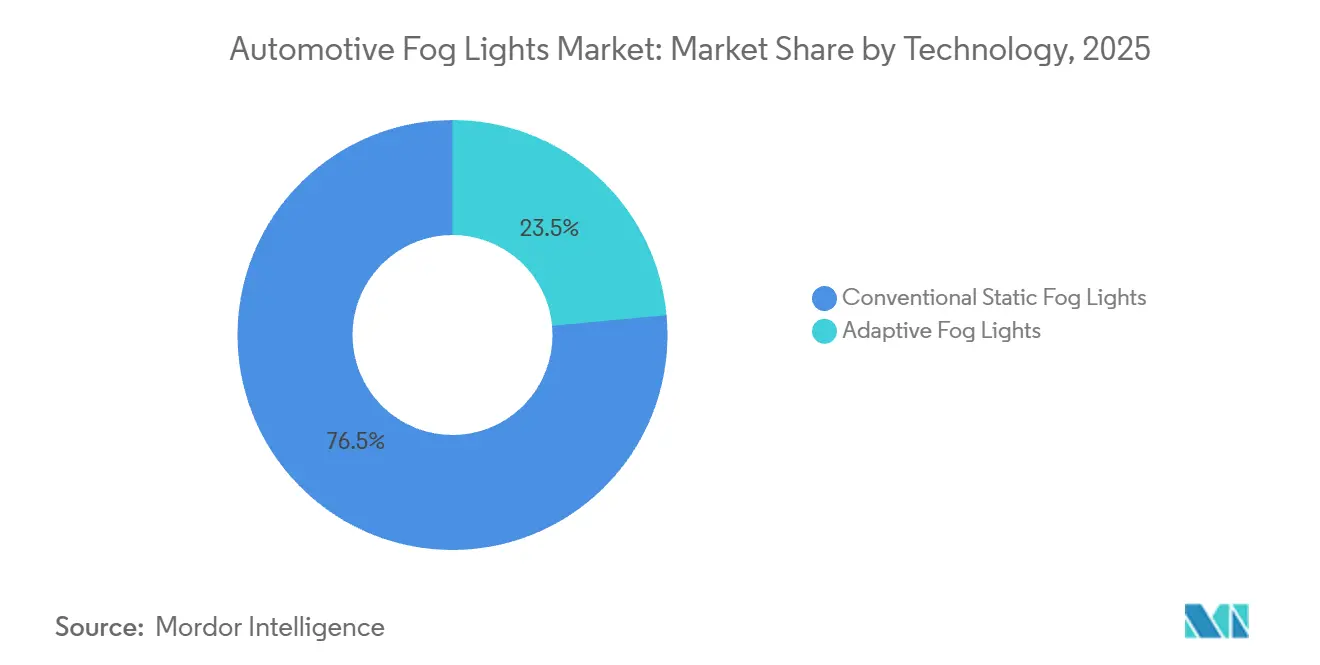
Konventionelle Systeme stehen vor adaptiver DisruptionIm Jahr 2025 machen konventionelle statische Nebelscheinwerfer 76,47 % des Marktes für Automotive Fog Lights aus, aufgrund niedriger Werkzeugkosten und regulatorischer Vertrautheit. Ihre einfache Schaltung spricht Budgetmodelle und Fahrzeuge in Schwellenmärkten mit hoher Preissensibilität an. Adaptive Systeme werden voraussichtlich mit einer CAGR von 3,92 % von 2026 bis 2031 wachsen, im Einklang mit dem OEM-Fokus auf intelligente, datengesteuerte Beleuchtung. Merkmale wie Matrix-Arrays reduzieren die Blendung für den Gegenverkehr und verbessern die Ausleuchtung in Kurven. Versicherungsagenturen integrieren adaptive Scheinwerfer in Risikobewertungen, was die Einführung potenziell vorantreibt.
Das 2025 gegründete Gemeinschaftsunternehmen von Stanley Electric und Mitsubishi Electric Mobility zielt darauf ab, pixelgesteuerte adaptive Module zu wettbewerbsfähigen Kosten zu entwickeln. Bis 2031 wird erwartet, dass sich der Marktanteil adaptiver Technologie bei Automotive Fog Lights verdoppelt, unterstützt durch Skaleneffekte. Software-Upgrade-Pfade bieten Aftermarket-Umsatzmöglichkeiten und ermöglichen es Eigentümern, erweiterte Strahlmuster freizuschalten. Regulierungsbehörden erarbeiten Blendkontrollmetriken für adaptive Designs. Diese Entwicklungen deuten auf einen Wandel hin, bei dem statische Scheinwerfer ihre dominante Marktposition verlieren könnten.
Nach Vertriebskanal:
OEM-Führerschaft mit Aftermarket-InnovationIm Jahr 2025 machten OEM-Kanäle 54,91 % des Marktes für Automotive Fog Lights aus. Automobilhersteller integrieren Nebelscheinwerfer mit kohärentem Styling, elektrischen Systemen und globalen Homologationsdienstleistungen. Die interne Validierung gewährleistet die Einhaltung photometrischer Standards in allen Regionen und unterstützt globale Plattformen. Der Aftermarket wird voraussichtlich mit einer CAGR von 3,06 % während des Prognosezeitraums (2026–2031) wachsen, angetrieben durch LED-Nachrüstsätze, die die Leistung älterer Fahrzeuge verbessern. Die Ersatznachfrage steigt nach schweren Wettersaisons, da Fahrer die Vorteile verbesserter Sichtbarkeit erkennen. Einzelhändler bieten fahrzeugspezifische Kabelbäume an, um die Installation zu vereinfachen und die Arbeitszeit zu reduzieren.
Spezialisierte Unternehmen bieten Bluetooth-gesteuerte RGB-Nebelscheinwerfer, Dreifarb-Projektoren und laserinspirierte Spotmodule für Enthusiasten an. Europas Komponentenzertifizierungsprogramme verleihen vielen Aufrüstungen den Status der Straßenzulassung und reduzieren regulatorische Risiken. Online-Tutorials und Strahlmuster-Simulatoren stärken das Verbrauchervertrauen bei der Selbstinstallation. Da Flotten LED-Nachrüstsätze zur Erfüllung von Nachhaltigkeitszielen einsetzen, wird erwartet, dass sich die Marktanteilslücke zwischen OEM und Aftermarket verringert. Zulieferer mit schnellen Produktauffrischungsfähigkeiten sind gut positioniert, um von diesem Wachstum zu profitieren.
Geografische Analyse
Markt für Nebelscheinwerfer in der Automobilindustrie im asiatisch-pazifischen Raum
Im Jahr 2025 entfiel auf den asiatisch-pazifischen Raum ein Marktanteil von 37,25 % und eine CAGR von 2,75 %. Das Ökosystem der Beleuchtungskomponenten in China profitiert von Skaleneffekten, während Indiens Pflicht zur hinteren Nebelleuchte die OEM- und Nachrüstvolumina erhöht. Lokale Zulieferer reduzieren aufgrund ihrer Nähe zu den Automobilherstellern die Logistikkosten und nehmen an gemeinsamen Designzyklen teil. Thailand und Indonesien konzentrieren sich auf Zulieferparks, die Druckguss, LED-Packaging und Montagelinien integrieren, und stärken damit die regionale Dominanz.
Markt für Nebelscheinwerfer in der Automobilindustrie in Europa
Europa bleibt technologisch führend und hält die UNECE-Normen sowie Nachhaltigkeitsrichtlinien ein. Kreislaufwirtschaftsinitiativen, wie etwa aufgearbeitete LED-Scheinwerfer von Stellantis und Valeo, reduzieren den CO₂-Ausstoß um 70 % und erschließen zusätzliche Einnahmequellen. EU-Richtlinien, die Halogenlampen bis 2027 auslaufen lassen, treiben die LED-Einführung im OEM- und Aftermarket-Segment voran. Wirtschaftliche Herausforderungen begrenzen das Stückzahlwachstum, doch der hohe Stückwert stützt den Umsatz.
Markt für Nebelscheinwerfer in der Automobilindustrie in Nordamerika, Lateinamerika und dem Nahen Osten und Afrika
Nordamerika verzeichnet ein stetiges Wachstum aufgrund von Überarbeitungen der FMVSS 108, die adaptive Fahrlichtanlagen ermöglichen. Die Verbrauchernachfrage nach LED-Nachrüstungen stützt den Aftermarket, während die Elektrifizierung gewerblicher Fahrzeugflotten die Nachfrage nach Niederspannungsbeleuchtung erhöht. Mexikos Rolle als Near-Shore-Fertigungsstandort stärkt die Resilienz der Lieferkette. Lateinamerika sowie der Nahe Osten und Afrika entwickeln sich ausgehend von einer kleineren Ausgangsbasis weiter, da die Sicherheitsvorschriften verschärft werden und die Fahrzeugproduktion in Brasilien, der Türkei und Südafrika zunimmt.
Wettbewerbslandschaft
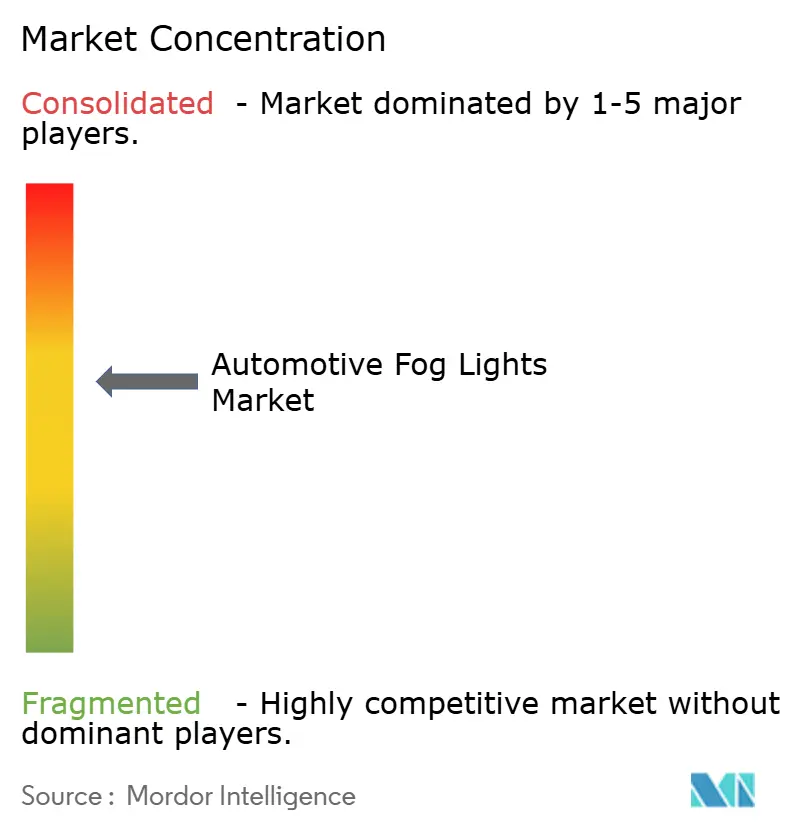
Der Markt für Automotive Fog Lights, der durch eine moderate Konzentration gekennzeichnet ist, bietet sowohl etablierten Zulieferern als auch aufstrebenden Technologiespezialisten Wachstumschancen durch Innovation und strategische Positionierung. Koito, das seine frühe Einführung sensorgeeigneter Nebelscheinwerfer und starke Beziehungen zu OEMs nutzt, führt den Markt an. Valeo folgt mit einem robusten Portfolio an geistigem Eigentum für adaptive Strahlen und einer globalen Präsenz. Forvia Hella unterscheidet sich durch modulare Matrix-LED-Plattformen. Diese Unternehmen investieren erheblich in Softwareteams, was den Übergang der Branche zu digitalen Beleuchtungs-Ökosystemen widerspiegelt.
In den Jahren 2024 und 2025 haben strategische Transaktionen die Marktlandschaft neu gestaltet. Im August 2024 verkaufte Lumileds seine Lampen- und Zubehörsparte für 238 Millionen USD an First Brands Group, was Lumileds ermöglichte, sich auf LED-Dies und Phosphore zu konzentrieren. Stanley Electric und Mitsubishi Electric Mobility gründeten ein Gemeinschaftsunternehmen mit Fokus auf adaptive Module der nächsten Generation, das ihre Expertise in Optoelektronik und Steuerungssoftware kombiniert. Darüber hinaus gehen Start-ups, die auf Wärmematerialien und Over-the-Air-Firmware spezialisiert sind, Partnerschaften mit Tier-1-Unternehmen ein und treiben Innovationen im Markt voran.
Die Wettbewerbslandschaft wird nun durch die Tiefe der Patente bei pixelierten LED-Arrays und die Fähigkeit definiert, mehrstufige COP-Audits (Konformität der Produktion) zu bestehen. Da OEMs zunehmend eine gleichbleibende Qualität in globalen Fertigungsoperationen fordern, werden diese Audits immer wichtiger. Darüber hinaus sind interne Wärmesimulationsfähigkeiten unerlässlich für die Optimierung der LED-Leistung und Langlebigkeit, insbesondere unter variierenden Umgebungsbedingungen. Mittelgroße Zulieferer differenzieren sich durch schnelle Nachrüstproduktlinien und Kreislaufwirtschaftsnachweise. Die Markteintrittsbarrieren steigen jedoch, da Compliance-Tests auf Blendkontrollmetriken und Cybersicherheitsstandards für softwaregesteuerte Beleuchtungssysteme ausgeweitet werden.
Branchenführer im Bereich Automotive Fog Lights
-
Koito Manufacturing Co., Ltd.
-
Valeo SA
-
Forvia Hella
-
Magneti Marelli S.p.A.
-
Stanley Electric Co., Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Nebelscheinwerfer in der Automobilindustrie Unternehmen in diesem Bericht
- Koito Manufacturing Co., Ltd.
- Valeo SA
- Hella GmbH and Co. KGaA (Forvia)
- Magneti Marelli S.p.A.
- Stanley Electric Co., Ltd.
- ZKW Group GmbH
- OSRAM GmbH (ams OSRAM)
- Hyundai Mobis Co., Ltd.
- SL Corporation
- Robert Bosch GmbH
- Phoenix Lamps Limited
- PIAA Corporation
- Flex-N-Gate Corporation
- Warn Industries, Inc.
- Varroc Lighting Systems
- Lumileds Holding B.V.
- TYC Genera
- DLAA Industrial Co. Ltd.
- Blazer International
- Xingyu Automotive Lighting Systems
Neueste Industrielle Entwicklungen in Markt für Nebelscheinwerfer in der Automobilindustrie
- Juli 2026: FORVIA HELLA gab den Start der Serienproduktion seines LeanLED II im Juni 2026 bekannt, einem LED-Beleuchtungssystem, das sowohl für Front- als auch für Heckapplikationen eingesetzt werden kann. Die kompakte Leuchte richtet sich an Nutzfahrzeuge und Spezialfahrzeuge, darunter Lkw, Landmaschinen, Kommunalfahrzeuge und Anhänger. Die Entwicklung spiegelt den Wandel der Branche hin zu modularen LED-Beleuchtungsplattformen und integrierten Frontbeleuchtungslösungen wider und erweitert die adressierbare Wertschöpfungskette über konventionelle Scheinwerfer und Nebelscheinwerfer hinaus hin zu multifunktionalen Beleuchtungsmodulen.
- Juli 2025: Mahindra hat den XUV 3XO SUV eingeführt, der Funktionen wie LED-Frontnebelscheinwerfer, ein Panoramadach und 17-Zoll-Leichtmetallfelgen umfasst. Diese Ergänzungen sollen sowohl die Funktionalität als auch die ästhetische Attraktivität des Fahrzeugs steigern und entsprechen den Verbraucherpräferenzen für moderne und gut ausgestattete SUVs.
- März 2025: Maruti Suzuki hat den eVitara EV eingeführt, der Matrix-LED-Tagfahrlichter sowie LED-Nebelscheinwerfer umfasst. Diese Markteinführung unterstreicht den Fokus des Unternehmens auf die Integration fortschrittlicher Beleuchtungstechnologie in sein Elektrofahrzeugangebot mit dem Ziel, sowohl Funktionalität als auch Designattraktivität zu steigern.
Berichtsumfang des globalen Marktes für Automotive Fog Lights
Der Umfang des Berichts umfasst Lichttyp, Fahrzeugtyp, Anwendung, Technologie, Vertriebskanal und Geografie. Nach Lichttyp ist der Markt in Halogen, LED, Xenon/HID und Laser segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge (LCV) und mittelschwere und schwere Nutzfahrzeuge (MHCV) segmentiert. Nach Anwendung ist der Markt in vordere Nebelscheinwerfer und hintere Nebelscheinwerfer segmentiert. Nach Technologie ist der Markt in konventionelle statische Nebelscheinwerfer und adaptive Nebelscheinwerfer segmentiert. Nach Vertriebskanal ist der Markt in OEM und Aftermarket segmentiert. Nach Geografie ist der Markt in Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten und Afrika segmentiert. Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Halogen |
| LED |
| Xenon/HID |
| Laser |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| Vordere Nebelscheinwerfer |
| Hintere Nebelscheinwerfer |
| Konventionelle statische Nebelscheinwerfer |
| Adaptive Nebelscheinwerfer |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Lichttyp | Halogen | |
| LED | ||
| Xenon/HID | ||
| Laser | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Nach Anwendung | Vordere Nebelscheinwerfer | |
| Hintere Nebelscheinwerfer | ||
| Nach Technologie | Konventionelle statische Nebelscheinwerfer | |
| Adaptive Nebelscheinwerfer | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des Marktes für Automotive Fog Lights im Jahr 2025?
Die Marktgröße für Automotive Fog Lights erreichte im Jahr 2025 einen Wert von 1,12 Milliarden USD.
Wie schnell wird das Marktwachstum erwartet?
Es wird prognostiziert, dass der Markt zwischen 2026 und 2031 mit einer CAGR von 2,65 % wächst.
Welcher Lichttyp dominiert die globale Nachfrage?
LED-Nebelscheinwerfer dominieren mit einem Anteil von 51,96 %.
Welche Fahrzeugklasse wächst am schnellsten?
Personenkraftwagen verzeichnen die höchste CAGR von 9,24 % bis 2031.
Warum gewinnen adaptive Nebelscheinwerfer an Bedeutung?
Sie sind auf die ADAS-Integration ausgerichtet, bieten Strahlsteuerung und können Over-the-Air-Updates empfangen.
Welche Region trägt den größten Umsatzanteil bei?
Asien-Pazifik hält mit 37,25 % im Jahr 2025 den größten regionalen Anteil.