
Marktgröße und Marktanteil für automatisierte optische Inspektionsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.04 Milliarden US-Dollar |
| Marktgröße (2031) | 4.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.57 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
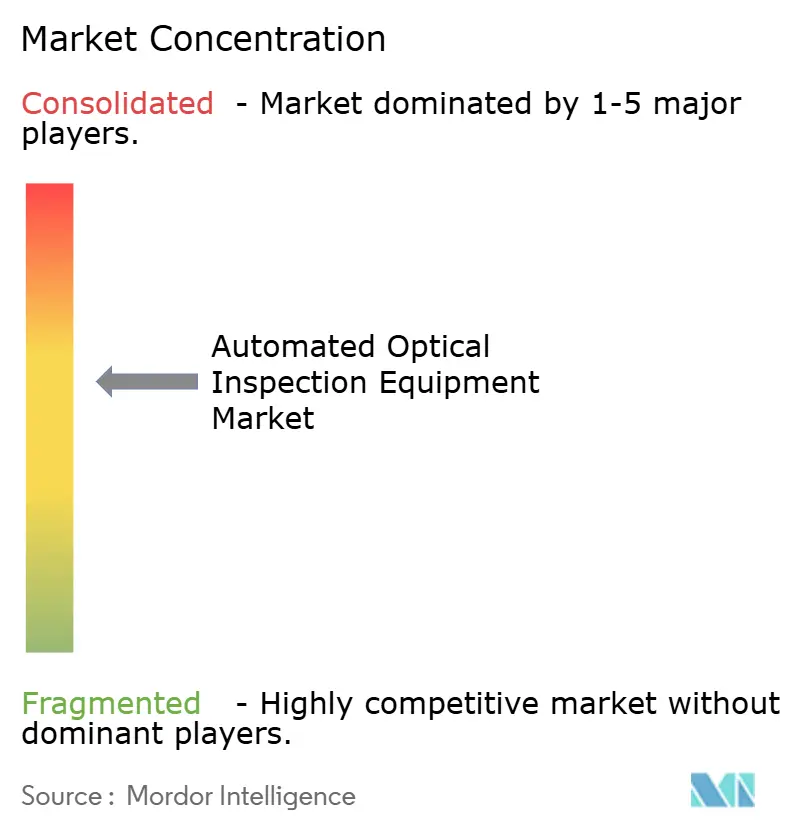
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automatisierte optische Inspektionsgeräte von Mordor Intelligence
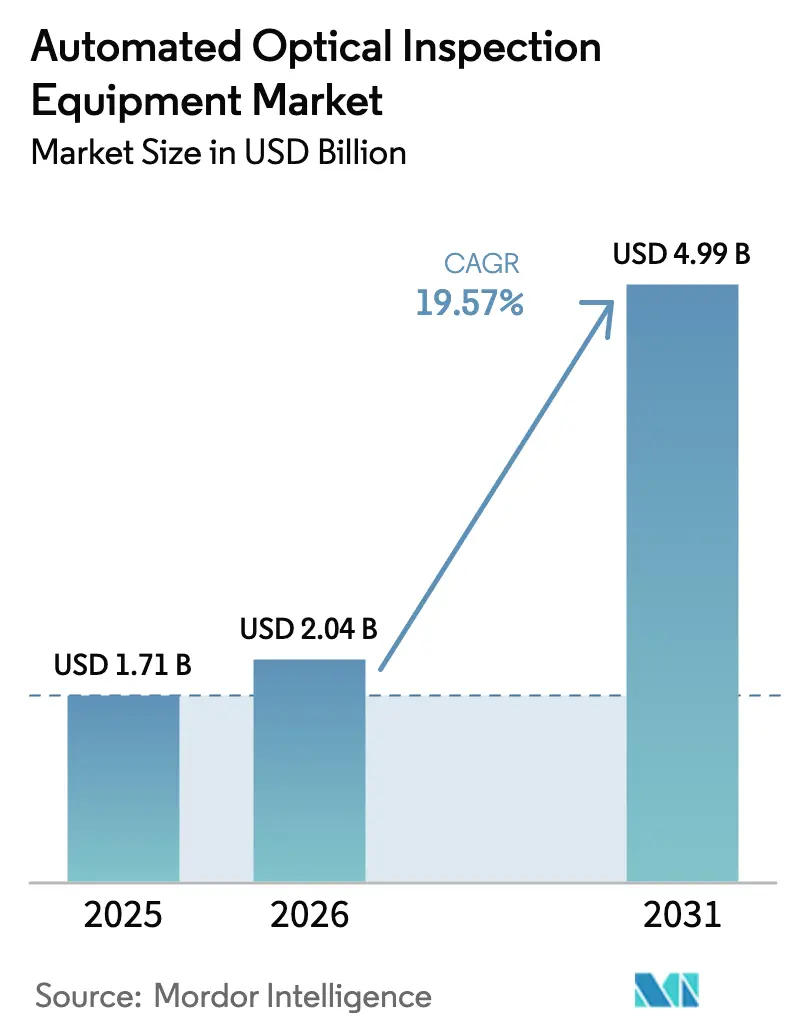
Die Marktgröße für automatische optische Inspektionsgeräte wurde im Jahr 2025 auf 1,71 Milliarden USD geschätzt und wird voraussichtlich von 2,04 Milliarden USD im Jahr 2026 auf 4,99 Milliarden USD bis 2031 wachsen, bei einem CAGR von 19,57 % während des Prognosezeitraums (2026–2031).
Die Marktgröße für automatische optische Inspektionsgeräte im Jahr 2025 spiegelt den Wandel des Elektroniksektors von der 2D-Inspektion hin zur echten 3D-Metrologie wider, die sub-10-µm-Merkmale auflösen kann, wie sie von Chiplet-Verpackungslinien gefordert werden.[1] In Edge-Computing integrierte Inline-Systeme senken die Falschmeldungsrate und ermöglichen eine geschlossene Prozessregelung, was die Erstdurchlaufausbeute in Hochvolumen-Leiterplattenwerken in Asien und Nordamerika steigert. Durch den CHIPS Act und vergleichbare europäische Anreize unterstützte Reshoring-Investitionen haben einen Teil der AOI-Nachfrage auf neue Halbleiterfabriken und EMS-Linien umgelenkt, die in Ohio, New York und Sachsen im Bau sind. Lieferanten profitieren zudem von der beschleunigten Elektrifizierung im Automobilbereich, bei der Leiterplatten für Batteriemanagementsysteme Null-Fehler-Inspektionsstandards erfordern, um die funktionale Sicherheitskonformität gemäß ISO 26262 zu gewährleisten. Anhaltende Komponentenengpässe und Überprüfungen der Handelskonformität für Hochgeschwindigkeitskameras halten die Lieferzeiten jedoch volatil und veranlassen Integratoren, modulare Plattformen zu bevorzugen, die bei Lockerung der Beschränkungen aufgerüstet werden können.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten 3D-Systeme im Jahr 2025 einen Marktanteil von 56,72 % am Markt für automatische optische Inspektionsgeräte; 3D-Lösungen werden voraussichtlich bis 2031 mit einem CAGR von 23,86 % wachsen.
- Nach Technologie dominierten Inline-Installationen im Jahr 2025 mit einem Umsatzanteil von 62,75 %, während Offline-/Desktop-Einheiten bis 2031 den schnellsten CAGR von 22,06 % verzeichnen sollen.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 69,78 % der Marktgröße für automatische optische Inspektionsgeräte auf Hardware, während Software und KI-Algorithmen zwischen 2026 und 2031 mit einem CAGR von 25,93 % wachsen werden.
- Nach Endverbrauchsbranche führten Leiterplatten- und EMS-Anbieter im Jahr 2025 mit einem Umsatzanteil von 41,85 %; Advanced-Packaging-Linien werden im Prognosezeitraum voraussichtlich den höchsten CAGR von 29,58 % verzeichnen.
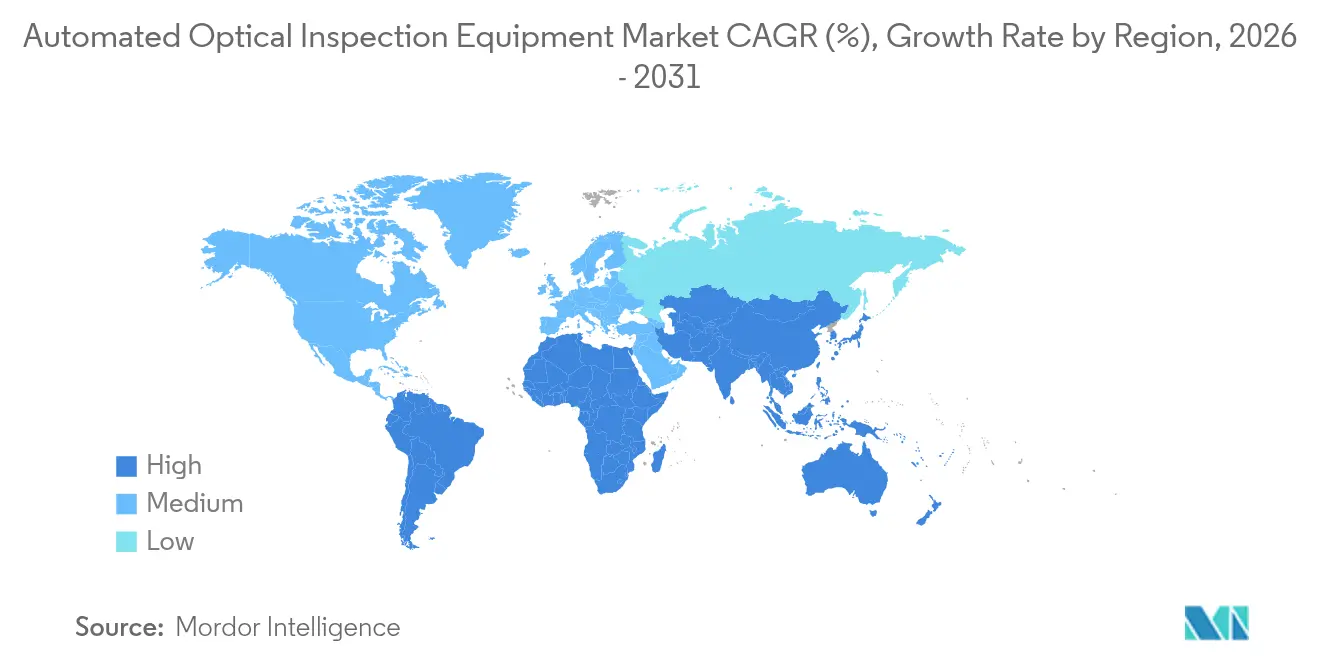
- Nach Geografie entfielen im Jahr 2025 56,65 % des Umsatzes auf den asiatisch-pazifischen Raum; die Region Naher Osten und Afrika ist jedoch auf Kurs für einen CAGR von 23,92 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach hochdichten, miniaturisierten Leiterplatten | +3.2% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Übergang von der 2D- zur echten 3D-Inspektionsfähigkeit | +4.1% | Global, angeführt von fortschrittlichen Fertigungsregionen | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung KI-gestützter adaptiver Lernalgorithmen | +2.8% | Nordamerika und EU führend, APAC folgend | Kurzfristig (≤ 2 Jahre) |
| Rückverlagerung der Elektronikmontage nach Nordamerika und Europa | +2.5% | Nordamerika und EU primär, Ausstrahlungseffekte auf Mexiko | Langfristig (≥ 4 Jahre) |
| Edge-Computing-AOI zur Echtzeit-Prozesskorrektur | +1.9% | Fortschrittliche Fertigungszentren weltweit | Mittelfristig (2–4 Jahre) |
| Wachstum von Chiplet- und fortschrittlichen Verpackungslinien, die Sub-10-µm-Inspektion erfordern | +3.7% | APAC als Kern, Ausweitung nach Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach hochdichten, miniaturisierten Leiterplatten
Die Bauteilabmessungen schrumpften von 0402- auf 0201-Gehäuse und bewegen sich nun in Richtung 01005, was Inspektionsauflösungen unter 10 µm erfordert, während die Produktionstaktzeiten unverändert bleiben. Die TR7700Q-SII-Plattform von TRI demonstrierte eine Auflösung von 1 µm durch den Einsatz synchronisierter Multi-Kamera-3D-Bildgebung für die Null-Fehler-Inspektion von Antriebsstrang-Leiterplatten. Automobilhersteller übernahmen diese Fähigkeit zum Schutz von Batteriemanagementsystemen, wie die Qualifizierung der nächsten Generation von AOI durch Tesla für sicherheitskritische Steuerplatinen belegt. Hersteller von Medizinimplantaten schrieben ebenfalls eine Sub-10-µm-Abdeckung vor, um Produktzulassungen zu sichern, und 5G-Funkplatinen erfordern nun hohlraumfreie Lötvolumen, um die mmWave-Signalintegrität zu gewährleisten. Diese konvergierenden Anforderungen beschleunigen den Ersatz veralteter 2D-Stationen durch hochpräzise 3D-Plattformen sowohl bei Tier-1- als auch bei Tier-2-EMS-Standorten.
Übergang von der 2D- zur echten 3D-Inspektionsfähigkeit
Herkömmliche 2D-Systeme können Koplanarität oder Lötkugelvolumen unter BGAs und Chip-Scale-Packages nicht quantifizieren, was zu latenten Defekten im Feldeinsatz führt. Omrons VT-S1080 nutzte eine Mehrrichtungs-Mehrfarb-Beleuchtung, um die Einrichtungszeit um 70 % zu reduzieren und gleichzeitig die volumetrische Genauigkeit auf Halbleiterqualitätsniveau zu heben. KLA erweiterte das Konzept auf Advanced Packaging und investierte einen Teil seines Umsatzes von 3,08 Milliarden USD im zweiten Quartal des Geschäftsjahres 2025 in 3D-Metrologie-Forschung und -Entwicklung, die sich mit Chiplet-Brücken und Hohlräumen in Durchkontaktierungen befasst. Inline-3D-Rückkopplungen lösen nun automatische Schablonenreinigungen oder Korrekturen beim Lotpastenauftrag aus, was die Erstdurchlaufausbeute erhöht und die nachgelagerte Röntgenprüfung minimiert. Der Markt migriert daher weiterhin in Richtung 3D-AOI, da die Leiterplattendichten steigen.
Schnelle Einführung KI-gestützter adaptiver Lernalgorithmen
Falschmeldungsquoten, die bei komplexen Leiterplatten einst bei fast 50 % lagen, sind auf unter 4 % bei Linien gesunken, die mit KI-Klassifikatoren nachgerüstet wurden, die auf Zehntausenden von Defektbildern trainiert wurden. Koh Young integrierte adaptive Modelle, die die Schwellenwerte in Echtzeit selbst anpassen, was die Einführung neuer Produkte um Tage verkürzt und qualifizierte Techniker für höherwertige Aufgaben freisetzt. Cogiscan berichtete von Einsparungen bei der manuellen Verifizierungszeit von bis zu 60 %, was den Personalmangel lindert, den EMS-Werke in angespannten Arbeitsmärkten erfahren haben. Einige AOI-Anbieter bündeln nun Edge-Server, die Inferenz-Engines lokal hosten, wodurch Cloud-Latenz eliminiert und vertrauliche Konstruktionsdaten geschützt werden. Mit wachsenden Algorithmusbibliotheken sinken die Erkennungsfehler weiter, was die Rendite von Software-Lizenzen gegenüber reinen Hardware-Upgrades stärkt.
Rückverlagerung der Elektronikmontage nach Nordamerika und Europa
Die Vereinigten Staaten stellten USD 50 Milliarden im Rahmen des CHIPS Act bereit, während Intel USD 20 Milliarden für einen Fab-Campus in Ohio zusagte und Micron ein 2,4 Millionen ft² großes Speicherwerk in New York begann, die jeweils eine durchgängige Inline-Inspektion erfordern. Ähnliche Dynamiken zeigten sich in Europa, wo mehr als die Hälfte der im Jahr 2024 befragten britischen Hersteller plante, die Montage zur Abwehr von Lieferkettenunterbrechungen ins Inland zurückzuverlagern. Diese Umverteilung hat ehemals exportorientierte AOI-Anbieter in lokale Dienstleister verwandelt und Investitionen in regionale Demozentren und Ersatzteilhubs angeregt. Da die Lohnkosten an inländischen Standorten höher sind, priorisieren Manager KI-gesteuerte AOI, um Kosten durch Ausbeutesteigerungen und reduzierten manuellen Nachprüfungsaufwand auszugleichen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Integrationsaufwand von Inline-3D-AOI | -2.1% | Global, insbesondere kleine und mittlere Unternehmen betreffend | Kurzfristig (≤ 2 Jahre) |
| Kurze Produktlebenszyklen, die häufige Neuprogrammierung erfordern | -1.8% | Unterhaltungselektronik-Zentren in APAC | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von AOI-Fachkräften für KI-Datenbeschriftung | -1.5% | Nordamerika und EU primär | Langfristig (≥ 4 Jahre) |
| Handelskonformitätshürden bei Bildsensoren und Lasern | -1.2% | US-chinesische Handelskorridore | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Integrationskomplexität von Inline-3D-AOI
Eine Inline-3D-Station kostet 500.000 bis 2 Millionen USD pro Spur und erfordert Präzisionsförderanlagen, Umgebungsisolierung und MES-Anbindung. IPC-Umfragen zeigten, dass 90 % der Leiterplattenwerke mit Inputkostenanstiegen von durchschnittlich 14,5 % zu kämpfen hatten, da Halbleiterengpässe anhielten, was den Spielraum für Kapitalinvestitionen einschränkte. Kleine EMS-Betriebe verschieben daher Aufrüstungen und verlassen sich auf Offline-Desktop-Einheiten, die mit Hochmix-Hochvolumen-Linien nicht Schritt halten können, was ein zweigeteiltes Adoptionsmuster perpetuiert. Die Integration erfordert zudem ausgebildete Techniker und Ersatzteile, wodurch die Gesamtbetriebskosten über die ursprünglichen Angebote hinausgehen, was die Amortisationszeit für Hersteller mit geringem Volumen auf über drei Jahre verlängern kann.
Handelskonformitätshürden bei Bildsensoren und Lasern
Das US-amerikanische Büro für Industrie und Sicherheit erweiterte 2024 die Exportkontrollcodes auf Hochgeschwindigkeitskameras mit einer Kapazität von 13,43 Gigapixeln pro Sekunde und Lasermodule, die in der Wafer-Metrologie eingesetzt werden. Chinesische Gegenmaßnahmen fügten Lizenzprüfungen für galliumbasierte optoelektronische Komponenten hinzu, was zu längeren Beschaffungszyklen führte. AOI-Hersteller, die solche Teile einbauen, müssen nun Lizenzanträge stellen oder die Optik neu gestalten, was häufig Verzögerungen von 6–12 Monaten und bis zu 10 % zusätzliche Entwicklungskosten verursacht. Kleinere Anbieter ohne dedizierte Compliance-Teams riskieren Lieferstopps, die die Wettbewerbsfähigkeit untergraben und Kunden zu größeren Unternehmen mit globaler Logistikkapazität drängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
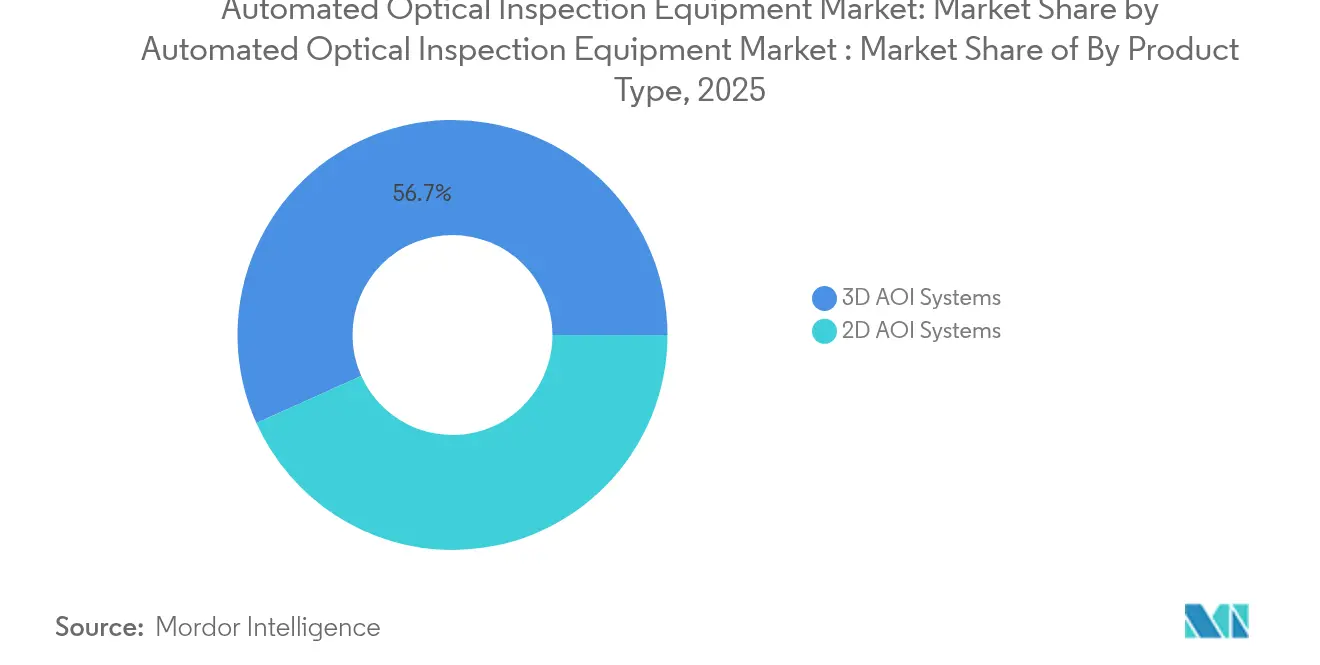
3D-Systeme erweitern die Metrologie-Grenzen3D-Plattformen generierten im Jahr 2025 56,72 % des Umsatzes, was den Wandel des Marktes für automatische optische Inspektionsgeräte hin zur volumetrischen Messung bei Liniengeschwindigkeiten widerspiegelt. Dieser Anteil stieg, da Halbleiter- und Automobilkunden Koplanaritätsprüfungen und Pastenhöhenanalysen forderten, die mit 2D-Geräten nicht verfügbar sind. Die dem Markt für automatische optische Inspektionsgeräte zugeschriebene Marktgröße für 3D-Systeme wird voraussichtlich bis 2031 mit einem CAGR von 23,86 % wachsen, angetrieben durch schrumpfende Pad-Abstände in Chiplet-Baugruppen. 2D-Varianten bleiben für die Unterhaltungselektronik relevant, wo oberflächliche Kratzer- und Polaritätsprüfungen ausreichen, insbesondere in Auftragsfabriken, die auf extreme Durchsatzleistung ausgerichtet sind.
Die Kostenlücke zwischen 2D und 3D verringert sich, da die Sensorpreise sinken und Algorithmusbibliotheken reifen. Fraunhofers SURFinpro-Prototyp bewies, dass KI Lötgeometrien mit weniger Kameras rekonstruieren kann, was die Stücklistenkosten senkt und gleichzeitig die 3D-Genauigkeit annähert. Infolgedessen sehen Spätadopter unter den EMS-Unternehmen einen verbesserten Return on Investment, was die Ablösung veralteter 2D-Linien beschleunigt. Da Prozessanalysen nun Pastenvolumeswerte mit Schablonenreinigungszyklen verknüpfen, erhalten Bediener verwertbare Daten, die Ausschuss und Garantierückläufe reduzieren.

Nach Technologie:
Inline-Dominanz spiegelt die Einführung von Industrie 4.0 widerInline-Maschinen sicherten sich im Jahr 2025 einen Anteil von 62,75 %, indem sie eine geschlossene Rückkopplungsschleife bereitstellten, die Defekte vor der nachgelagerten Montage isoliert. Die Inline-Lieferungen im Markt für automatische optische Inspektionsgeräte werden voraussichtlich mit einem CAGR von 21,74 % wachsen, da Industrie-4.0-Pilotprojekte in werksweite Rollouts übergehen. Im Inspektionsrahmen untergebrachte Edge-Server ermöglichen den lokalen Betrieb von Modellen, sodass Pastendruckversätze Druckeranpassungen ohne Bedienereingriff auslösen.
Offline-/Desktop-Einheiten bedienen weiterhin Niedrigvolumen-Medizin- oder Luft- und Raumfahrtleiterplatten, die eine verlängerte Verweilzeit unter hochvergrößernden Optiken erfordern. Diese Systeme stießen bei kleinen Unternehmen, die durch die Investitionskosten für Inline-Systeme abgeschreckt wurden, auf erneutes Interesse. Der Inline-Vorteil ist jedoch gewachsen, da Enterprise-MES-Suiten nun AOI-Bilder aufnehmen, um den Schablonenverschleiß vorherzusagen und Cpk-Indikatoren abzuleiten, die von Prüfern akzeptiert werden. Infolgedessen legen Liniendesigner Inline-AOI als Standard für neue Oberflächenmontagestrecken in Nordamerika, Europa und fortschrittlichen APAC-Fabriken fest.
Nach Komponente:
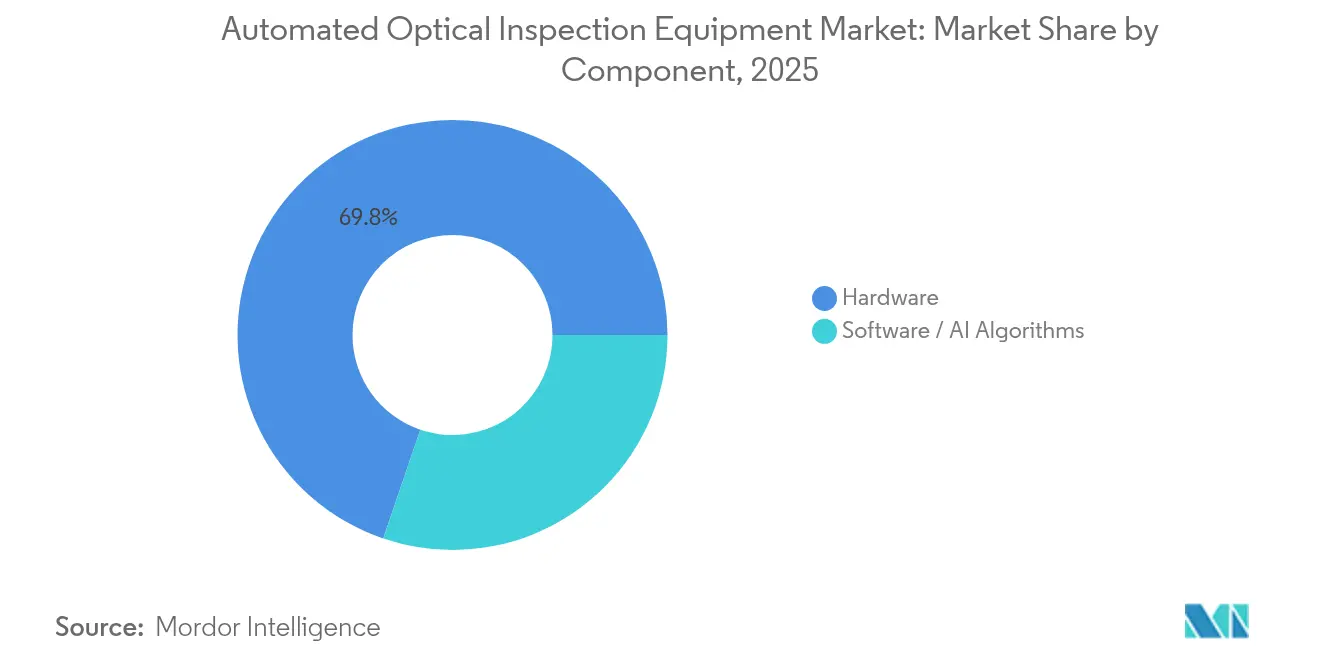
Hardware-Grundlage ermöglicht Software-PotenzialHardware erzielte im Jahr 2025 69,78 % des Umsatzes, bestehend aus Kameras, telezentrischen Objektiven und getakteten Beleuchtungsarrays, die für die 01005-Inspektion ausgelegt sind. Dennoch werden Software- und KI-Module voraussichtlich jährlich um 25,93 % wachsen und die Geschäftsmodelle der Anbieter in Richtung Abonnement-Updates umgestalten. Applied Materials' Vera-Plattform veranschaulicht diesen Wandel: Tief-UV-Laser in Verbindung mit Klassifikatoren auf Basis von Faltungsneuronalen Netzen decken sub-µm-Kontaminationen auf, die früher eine Elektronenstrahlprobenahme erforderten.
Komponentenhersteller integrieren Sensoren mit höherem Dynamikbereich, um Trainingsdatensätze mit weniger Bildausfällen bereitzustellen und die Erkennungsgenauigkeit bei glänzenden Lötkuppeln zu erhöhen. Gleichzeitig monetarisieren Algorithmusanbieter kontinuierliche Verbesserungspakete, die Falschmeldungen vierteljährlich reduzieren und Kunden an mehrjährige Serviceverträge binden. Die Konvergenz führt zu kombinierten Angeboten, bei denen Hardware-Umsätze KI-Roadmaps subventionieren und den Lifetime-Kundenwert im Vergleich zu einmaligen Kapitalverkäufen nahezu verdoppeln.
Nach Endverbrauchsbranche:
Halbleiterlinien treiben überproportionales WachstumLeiterplatten- und EMS-Betreiber bewahrten im Jahr 2025 aufgrund des schieren Produktionsvolumens 41,85 % des Umsatzes, doch Halbleiterfabriken und Advanced-Packaging-Subunternehmer werden voraussichtlich einen CAGR von 29,58 % verzeichnen – den schnellsten unter allen Branchen. Ihr Bedarf an sub-10-µm-Abdeckung über Wafer-Level-Umverteilungsschichten hinweg erhöht die Ausgaben pro Linie und steigert den Marktanteil dieses Segments im Markt für automatische optische Inspektionsgeräte, da die heterogene Integration zunimmt.
Automobilelektrifizierung, medizinische Implantate und mmWave-Radios tragen inkrementelle Nachfrage bei, doch die waferzentrierte Nutzerbasis ist eher bereit, Premiumpreise für Vorabversionen mit verbesserter Optik zu zahlen. Qorvos Einsatz von Hochdurchsatz-AOI auf GaN-Wafern veranschaulichte, wie Defektdichteanalysen nun die Abstimmung von Epi-Wafern und Plasmaätzparameter informieren und den Werkzeugnutzen über die Endinspektion hinaus erweitern. Solarzellenstrings und EV-Batterielaschen sind ebenfalls zu ertragreichen Nischen geworden, da Hersteller KI-gesteuerte AOI einsetzen, um Mikrorisse zu minimieren, die den Wirkungsgrad beeinträchtigen.
Geografische Analyse
APAC-Markt für automatische optische Inspektionsgeräte
Der asiatisch-pazifische Raum behielt im Jahr 2025 56,65 % des Umsatzes aufgrund von Chinas Ausgaben für Halbleiterausrüstung in Höhe von 49 Milliarden USD und Taiwans Panel-Level-Packaging-Projekten unter der Führung von TSMC. Die dem asiatisch-pazifischen Raum zugeschriebene Marktgröße für automatische optische Inspektionsgeräte bleibt erheblich, doch politische Risiken und steigende Löhne veranlassten einige OEMs, sich nach Vietnam, Indien und Malaysia zu diversifizieren, wodurch neue AOI-Aufträge in der gesamten Region verteilt werden. Japans reife Automobilelektronikbasis investierte weiterhin in 3D-Metrologie-Linien, die die Wärmesenken-Koplanarität für SiC-Wechselrichterplatinen validieren.
Nordamerika-Markt für automatische optische Inspektionsgeräte
Der Marktanteil Nordamerikas wuchs, da CHIPS-Act-Förderungen und lokale Beschaffungsrichtlinien die Halbleiterfabriken dazu veranlassten, Inline-Inspektionsgeräte im Inland zu beziehen. Die Kapitalausgaben für US-amerikanische Ausrüstungen werden voraussichtlich im Jahr 2027 24,7 Milliarden USD erreichen, was einen stetigen AOI-Auftragsbestand sicherstellt, obwohl schätzungsweise 80.000 unbesetzte Technikerstellen den Durchsatz einschränken könnten, sofern die Belegschaft.. Mexiko sicherte sich Spill-over-EMS-Verträge im Rahmen des USMCA, was AOI-Anbieter dazu veranlasste, Servicezentren in Nuevo León zu eröffnen, um Near-Shoring-Linien zu unterstützen.
Europa-Markt für automatische optische Inspektionsgeräte
Europa verfolgte technologische Eigenständigkeit und leitete Klimaschutzfördermittel in energieeffiziente AOI-Module, die den Stromverbrauch um 20 % senken. Deutschlands Tier-1-Automobilzulieferer bestellten Zeilenscan-3D-Einheiten für Siliziumkarbid-Leistungsmodule, während nordische Start-ups KI-basierte AOI für Batteriezellkontakte in Gigafabriken einsetzten. Die Komplexität der Lieferkette infolge des Brexits erhöhte den Zollaufwand, doch lokalisierte Lagerbestände in den Niederlanden verkürzten die Lieferzeiten für EU-Kunden.
MEA-Markt für automatische optische Inspektionsgeräte
Der Nahe Osten und Afrika verzeichneten trotz ihrer noch geringen Größe die schnellste CAGR-Prognose von 23,92 %, da Regierungen im Rahmen von Programmen zur wirtschaftlichen Diversifizierung Leiterplattenmontagebetriebe und LED-Beleuchtungshersteller mit Steueranreizen anlockten. Saudi-Arabiens Elektronikfertigungskorridor in der Nähe von Riad gab erste Bestellungen für einsteigerfreundliche Inline-AOI auf, die zur 0201-Inspektion fähig sind, was zukünftige Aufrüstungen auf 3D signalisiert, sobald das Qualifikationsniveau steigt.
Wettbewerbslandschaft
Die Branchenkonzentration ist moderat, wobei die fünf größten Anbieter im Jahr 2024 rund 45 % des Umsatzes auf sich vereinten. KLA, Omron, Koh Young und Viscom nutzen jeweils langfristige Serviceverträge und KI-Feature-Roadmaps, um Kunden zu binden, während aufstrebende Softwarespezialisten auf Brownfield-Nachrüstungen abzielen. KLAs Umsatz von 3,06 Milliarden USD im dritten Quartal des Geschäftsjahres 2025 und die Genehmigung eines Aktienrückkaufprogramms im Wert von 5 Milliarden USD unterstreichen die Barreserven, die etablierte Anbieter für Fusionen und Übernahmen sowie Forschung und Entwicklung einsetzen.
KI-zentrierte Herausforderer wie Averroes.ai demonstrierten eine Erkennungsgenauigkeit von 97 % bei Leiterplatten mit gemischter Technologie, reduzierten Falschmeldungen auf 4 % und warben EMS-Betriebe an, die zögern, funktionierende Hardware zu ersetzen.[3] Hardware-Anbieter reagierten, indem sie Edge-Prozessoren integrierten und Drittanbieter-Neuronale Netze lizenzierten, um installierte Basen zu schützen. Partnerschaften, die Betriebstechnologie-Know-how mit IT-Beratung verbinden – exemplarisch durch Omron und Cognizant –, signalisieren eine Hinwendung zu ganzheitlichen Fabrik-Digital-Twin-Angeboten, die die Wechselkosten erhöhen.
Patentanmeldungen zu AOI-Bildklassifizierungstechniken überstiegen im Jahr 2024 die Zahl von 200, was einen Wettlauf um die Sicherung algorithmischer geistiger Eigentumsrechte widerspiegelt, die eine subtile Defekttypidentifikation differenzieren. Anbieter mit umfangreichen Optikportfolios investieren in maßgeschneiderte Beleuchtung, während reine Softwareanbieter auf Transfer-Learning setzen, um Modelle über verschiedene Kameratypen hinweg anzupassen. Der Fachkräftemangel im Bereich maschinelles Sehen bleibt ein Engpass; Unternehmen werben Hochschulabsolventen mit Eigenkapitalbeteiligungen und Remote-Work-Optionen ab, um Modelltraining-Pipelines zu beschleunigen.
Marktführer im Bereich automatisierte optische Inspektionsgeräte
-
KLA Corporation
-
Applied Materials, Inc.
-
ASML Holding N.V.
-
Hitachi High-Tech Corporation
-
Lam Research Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automatische optische Inspektionsgeräte Unternehmen in diesem Bericht
- KLA Corporation
- Koh Young Technology Inc.
- Omron Corporation
- Saki Corporation
- Nordson Corporation (CyberOptics)
- Test Research, Inc. (TRI)
- Mirtec Co., Ltd.
- Viscom AG
- Camtek Ltd.
- Hitachi High-Tech Corporation
- Applied Materials, Inc.
- ASML Holding N.V.
- Lam Research Corporation
- JUTZE Intelligence Technology Co., Ltd.
- Goepel Electronic GmbH
- Mek (Marantz Electronics)
- Chroma ATE Inc.
- ViTrox Corp. Berhad
- PARMI Co., Ltd.
- Pemtron Corporation
- Orbotech (KLA)
- VI-Technology (Mycronic)
- Machine Vision Products, Inc. (MVP)
- ALeader Tech Co., Ltd.
- TechValley Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für automatische optische Inspektionsgeräte
- Juni 2025: Global Brands Manufacture übernahm Japans Lincstech, um die KI-Server-Kapazität zu erweitern und die Präsenz in Singapur und Malaysia zu stärken
- Juni 2025: Maister Engineering Group erwarb 100 % der Kanamex-Anteile, um seinen Ingenieurverbund inmitten von Halbleiterfachkräftemangel zu vergrößern
- Juni 2025: Lightwave Logic und Polariton Technologies verlängerten ihre Zusammenarbeit zur Bereitstellung optischer Verbindungen mit 400 Gb/s pro Spur für KI-Rechenzentren, mit einer Roadmap zu 800 Gb/s
- Mai 2025: Applied Optoelectronics meldete einen Q1-2025-Umsatz von USD 99,9 Millionen, der sich im Jahresvergleich aufgrund der Nachfrage aus dem CATV- und KI-Rechenzentrumsbereich verdoppelte
Globaler Berichtsumfang des Marktes für automatisierte optische Inspektionsgeräte
Der Markt für automatisierte optische Inspektionsgeräte umfasst Systeme, die zur Inspektion elektronischer Komponenten, Baugruppen und Leiterplatten auf Defekte mithilfe fortschrittlicher Bildgebungs- und optischer Technologien entwickelt wurden. Diese Systeme werden in der Elektronikmontage weit verbreitet eingesetzt, um Qualität, Genauigkeit und Konformität mit Industriestandards sicherzustellen. Der Markt umfasst verschiedene AOI-Lösungen, die auf unterschiedliche Anwendungen zugeschnitten sind, wie z. B. Oberflächenmontagetechnologie, Durchsteckmontage und Halbleiterinspektion.
Der Markt für automatisierte optische Inspektionsgeräte ist segmentiert nach Typ (2D-AOI-Systeme, 3D-AOI-Systeme), Technologie (Inline, Offline), Endverbrauchsbranche (Halbleiterfertigung, Unterhaltungselektronik, Automobilelektronik, Leiterplattenherstellung, Solarmodulherstellung, Medizinprodukte und andere Endverbrauchsbranchen) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Lateinamerika sowie Naher Osten und Afrika). Die Marktgrößen und Prognosen werden in Wertangaben (USD) für alle oben genannten Segmente bereitgestellt.
| 2D-AOI-Systeme |
| 3D-AOI-Systeme |
| Inline-Systeme |
| Offline- / Desktop-Systeme |
| Hardware (Kameras, Beleuchtung, Steuergeräte) |
| Software / KI-Algorithmen |
| Halbleiterfertigung |
| Leiterplatten- und EMS-Anbieter |
| Montage von Unterhaltungselektronik |
| Automobilelektronik |
| Solar- und Batterieherstellung |
| Medizinprodukte |
| Luft- und Raumfahrtelektronik |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| ASEAN | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Rest von Afrika | ||
| Nach Produkttyp | 2D-AOI-Systeme | ||
| 3D-AOI-Systeme | |||
| Nach Technologie | Inline-Systeme | ||
| Offline- / Desktop-Systeme | |||
| Nach Komponente | Hardware (Kameras, Beleuchtung, Steuergeräte) | ||
| Software / KI-Algorithmen | |||
| Nach Endverbrauchsbranche | Halbleiterfertigung | ||
| Leiterplatten- und EMS-Anbieter | |||
| Montage von Unterhaltungselektronik | |||
| Automobilelektronik | |||
| Solar- und Batterieherstellung | |||
| Medizinprodukte | |||
| Luft- und Raumfahrtelektronik | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Rest von Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Russland | |||
| Rest von Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Südkorea | |||
| Indien | |||
| ASEAN | |||
| Rest von Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Rest des Nahen Ostens | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Rest von Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für automatisierte optische Inspektionsgeräte?
Die Marktgröße für automatisierte optische Inspektionsgeräte erreichte im Jahr 2026 USD 2,04 Milliarden und soll bis 2031 auf USD 4,99 Milliarden wachsen.
Warum gewinnen 3D-AOI-Systeme so schnell Marktanteile?
3D-Plattformen quantifizieren das Lötverbindungsvolumen und die Koplanarität – Fähigkeiten, die für Chiplet-Verpackung und Sub-10-µm-Leiterplattenlayouts erforderlich sind, die 2D-Werkzeuge nicht präzise messen können.
Wie verbessern KI-Algorithmen die AOI-Leistung?
KI-Klassifikatoren haben Falschmeldungen bei komplexen Leiterplatten von fast 50 % auf unter 4 % gesenkt, indem sie aus großen Defektbibliotheken lernen und Inspektionsschwellenwerte in Echtzeit automatisch anpassen.
Welche Region wird bis 2031 der am schnellsten wachsende AOI-Markt sein?
Der Nahe Osten und Afrika werden voraussichtlich einen CAGR von 23,92 % verzeichnen, da Regierungen in die Elektronikmontage investieren, um ihre Volkswirtschaften zu diversifizieren.
Was ist das größte Hindernis für kleine Hersteller bei der Einführung von Inline-3D-AOI?
Anfangsinvestitionskosten von USD 500.000 bis USD 2 Millionen pro System sowie die Integrationskomplexität mit bestehenden Linien schaffen hohe Eintrittsbarrieren für kleine und mittlere Unternehmen.