
Marktgröße und Marktanteil der australischen Raupen-Erdbewegungsmaschinen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 1.57 Milliarden US-Dollar |
| Marktgröße (2031) | 2.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.09 % |
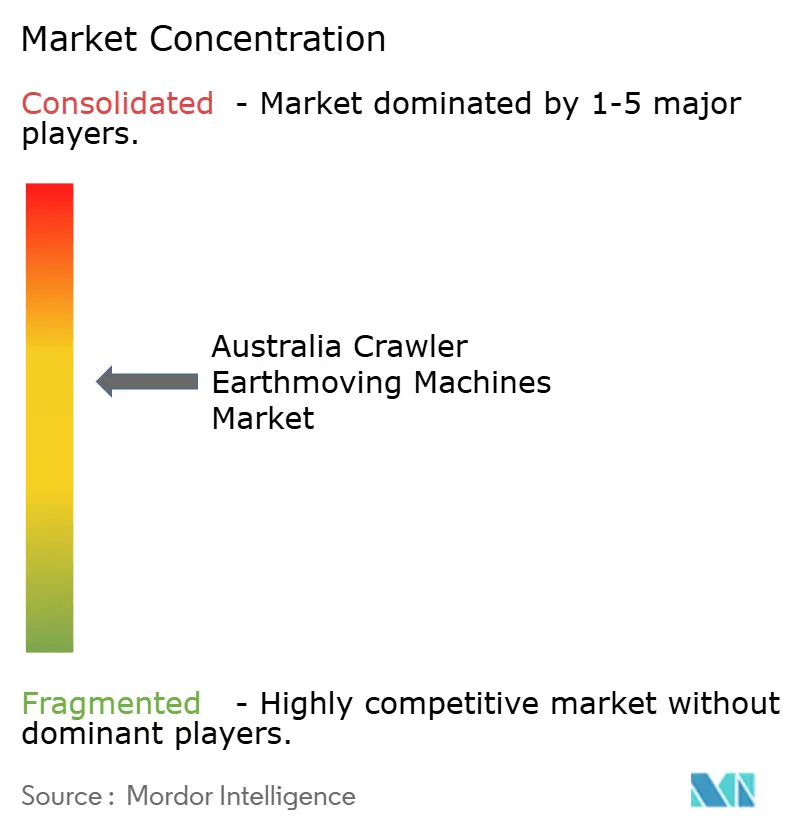
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der australischen Raupen-Erdbewegungsmaschinen von Mordor Intelligence
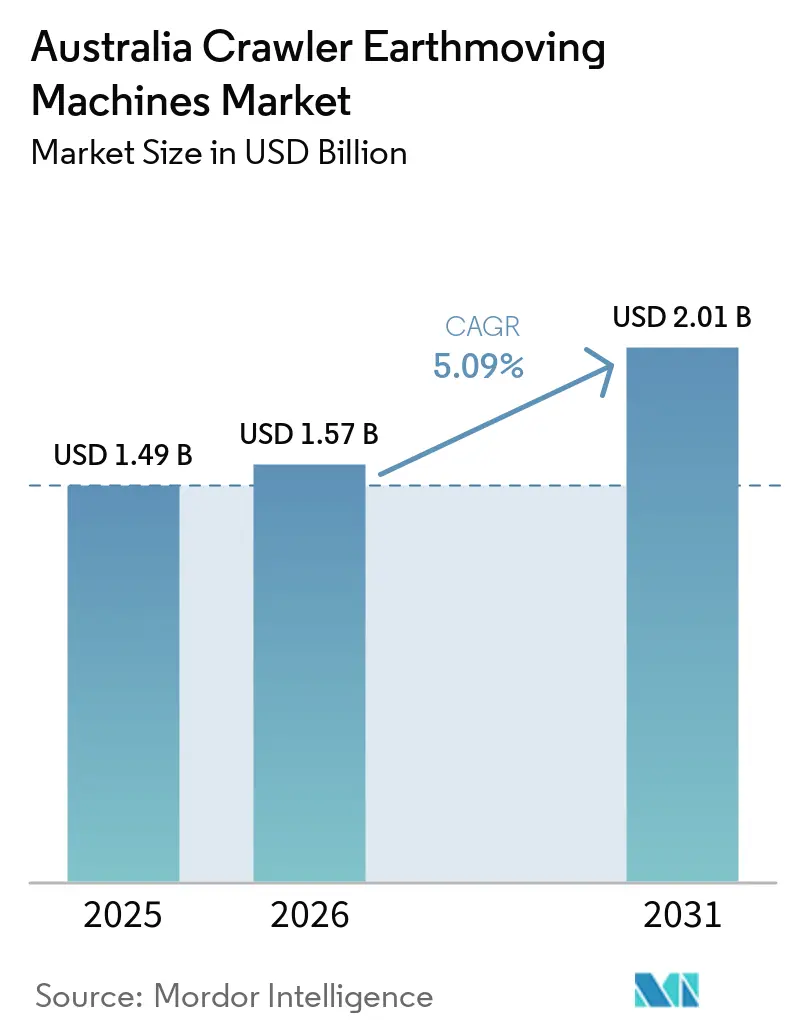
Es wird erwartet, dass der australische Markt für Raupen-Erdbewegungsmaschinen von 1,49 Milliarden USD im Jahr 2025 auf 1,57 Milliarden USD im Jahr 2026 wächst und bis 2031 einen Wert von 2,01 Milliarden USD erreicht, was einer CAGR von 5,09 % während des Prognosezeitraums (2026–2031) entspricht. Staatlich finanzierte Infrastrukturpipelines, eine Erholung der Bergbau-Investitionsausgaben und breitere Flottenersatzzyklen tragen gemeinsam dazu bei, die Auftragsrückstände stabil zu halten. Auftragnehmer bevorzugen Raupenmaschinen, da sie mit variablen Bodenbedingungen umgehen können und neuere Überschlagschutzvorschriften erfüllen, die 2025 in Kraft getreten sind. Verleihunternehmen skalieren ihre Bestände an mittelgroßen Baggern und kompakten Raupenladern, da viele kleine Bauunternehmen lieber mieten als kaufen, um den Cashflow zu schützen. Elektro- und Hybridvarianten sind nach wie vor eine Nische, gewinnen jedoch durch große Bergbaupilotprojekte an Sichtbarkeit, die darauf abzielen, Scope-1-Emissionen und langfristige Kraftstoffkosten zu senken.
Wichtigste Erkenntnisse des Berichts
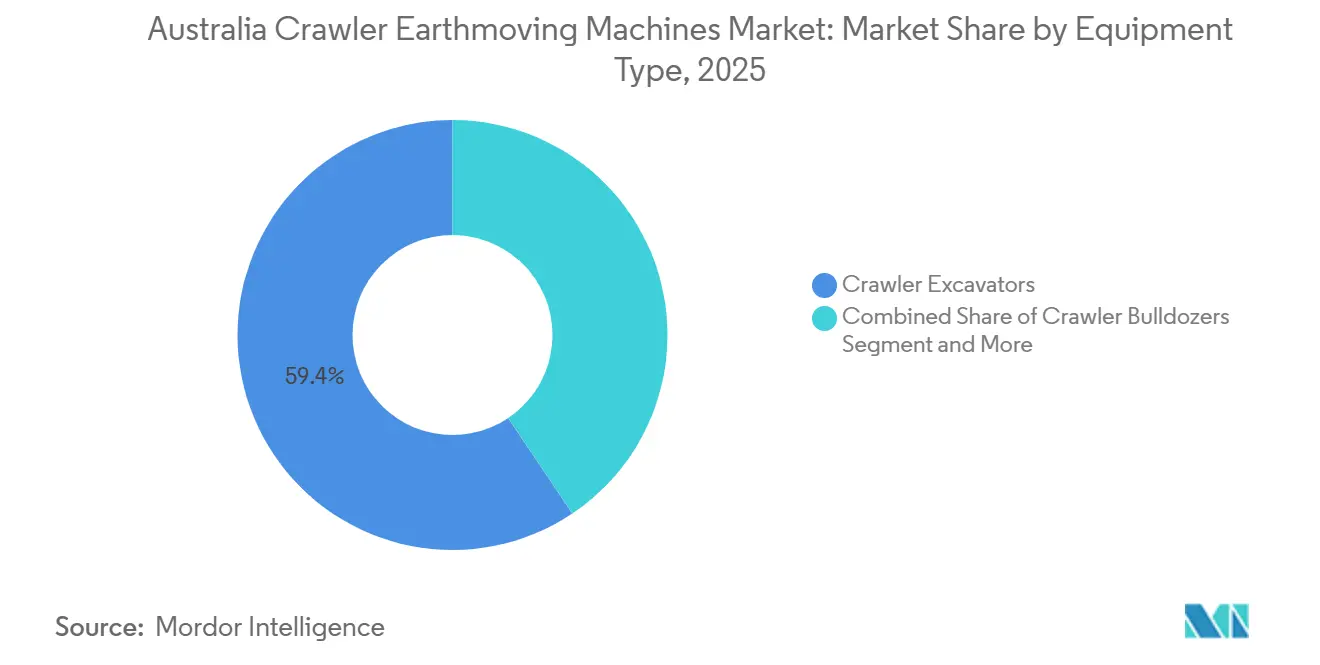
- Nach Gerätetyp führten Raupenbagger mit einem Marktanteil von 59,44 % am australischen Markt für Raupen-Erdbewegungsmaschinen im Jahr 2025, während kompakte Raupenlademaschinen und Kompaktlader die höchste CAGR von 6,73 % bis 2031 verzeichneten.
- Nach Antrieb behielten Verbrennungsmaschinen einen Marktanteil von 93,16 %, während Elektro- und Hybridraupen die höchste CAGR von 14,46 % für den Zeitraum verzeichneten.
- Nach Motorleistung erfasste die Kategorie 100–200 PS den größten Anteil von 42,65 % im Jahr 2025, während Einheiten unter 100 PS mit 6,07 % zulegten.
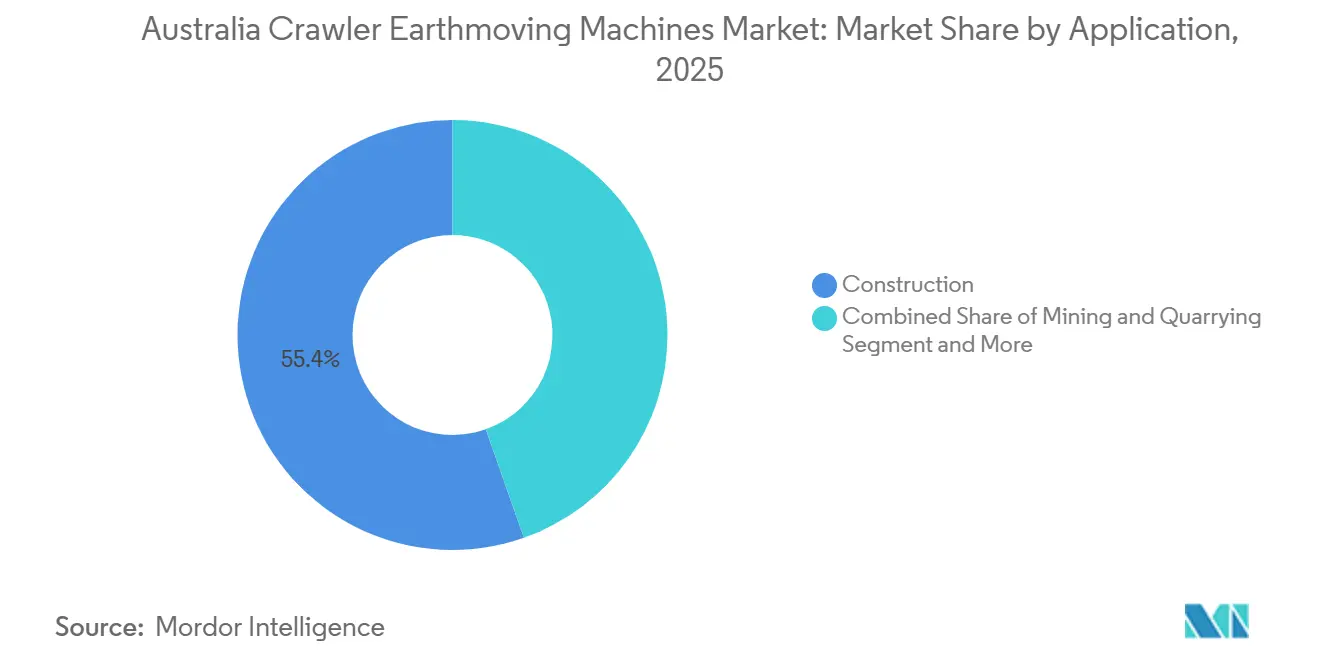
- Nach Anwendung entfielen auf Bauaktivitäten 55,42 % im Jahr 2025, während der Bergbau die höchste CAGR von 6,65 % bis 2031 verzeichnete.
- Nach Vertriebskanal entfielen auf autorisierte Händler 59,25 % des Umsatzes im Jahr 2025; Vermietung und Leasing wuchsen mit einer CAGR von 7,44 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse der australischen Raupen-Erdbewegungsmaschinen
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Aufschwung der Bergbau-Investitionsausgaben | +1.8% | Westaustralien, Queensland | Mittelfristig (2–4 Jahre) |
| Erholung der öffentlichen Infrastrukturausgaben | +1.3% | New South Wales, Victoria, Queensland | Kurzfristig (≤ 2 Jahre) |
| Beschleunigter Ersatz alternder Flotten | +0.9% | National (alle Bundesstaaten) | Mittelfristig (2–4 Jahre) |
| Elektrifizierungsanreize und Emissionsvorschriften | +0.7% | Westaustralien, New South Wales, Victoria | Langfristig (≥ 4 Jahre) |
| Durch Telematik gesteuerte Betriebskosteneinsparungen | +0.5% | National (bergbauintensive Bundesstaaten: WA, QLD, NSW) | Mittelfristig (2–4 Jahre) |
| Anstieg von Kreislaufwirtschafts-Abrissprojekten | +0.3% | New South Wales, Victoria | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Aufschwung der Bergbau-Investitionsausgaben bei Eisenerz- und Lithiumprojekten in WA und QLD
Westaustralien und Queensland kanalisieren den Großteil der neuen Bergbauinvestitionen, da Eisenerzproduzenten die Grubenlebensdauer verlängern und Lithiumentwickler Batterielieferverträge abschließen. Raupenbagger mit hoher Ausbruchskraft bleiben unverzichtbar für das Abtragen von Abraum und die Versorgung autonomer Förderflotten. Lithiumpreisschwankungen haben die Explorationsausgaben nicht gedämpft, sodass die Nachfrage nach Raupenbohrgeräten stabil bleibt. Autonomiefähige Planiergeräte und Grader, die Förderstraßen instand halten, lassen sich nahtlos in minenweite Steuerungsnetzwerke integrieren. Vorlaufzeiten von etwa 2 Jahren zwischen Kapitalfreigabe und Maschinenlieferung verteilen die Nachfrage über mehrere Budgetzyklen und puffern OEMs gegen kurzfristige Rohstoffeinbrüche ab.
Erholung der öffentlichen Infrastrukturausgaben nach dem COVID-Konjunkturprogramm
Der Bundeshaushalt 2025–26 stellte erhebliche Mittel für Verkehrskorridore, Wasserversorgungsunternehmen und Verbindungen für erneuerbare Energien bereit[1]„Bundeshaushalt 2025–26 veröffentlicht”, Das Ministerium für Infrastruktur, Verkehr, Regionalentwicklung, Kommunikation, Sport und Kunst, www.infrastructure.gov.au. Raupenbagger dominieren frühe Erdbewegungsphasen, während kompakte Raupenlademaschinen bei beengten städtischen Arbeiten wie dem Verlegen von Gräben für erdverlegte Kabel glänzen. Der boomende Bau von Rechenzentren erfordert ebenfalls Raupenmaschinen für die Geländenivellierung und Versorgungsgrabarbeiten. Da Tiefbauprojekte Erdarbeiten vorziehen, erreicht die Nachfrage nach Raupenmaschinen in den ersten 18 Monaten der Ausführung ihren Höhepunkt. Sobald Pflasterung und Hochbau beginnen, verlagert sich die Nachfrage auf Radgeräte, was das Umsatzfenster für Raupenflotten verkürzt.
Beschleunigter Ersatz alternder Raupenflotten für Sicherheit und Effizienz
Aktualisierte nationale Standards für Überschlag- und Herunterfallschutz verpflichten Auftragnehmer, Maschinen ohne konforme Kabinen außer Betrieb zu nehmen. Eine Überholung kostet oft mehr als die Hälfte des Preises einer neuen Einheit, liefert jedoch immer noch keine Telematik oder Hybridantriebe. Predictive-Maintenance-Software, die mit neuen Raupenmaschinen gebündelt wird, hat sich als wirksam erwiesen, ungeplante Ausfallzeiten drastisch zu reduzieren, und schafft eine Leistungslücke, die ältere Flotten nicht schließen können. Versicherungsunternehmen verknüpfen Prämien zunehmend mit Konformitätszertifizierungen und drängen Flottenbesitzer indirekt zur Modernisierung.
Elektrifizierungsanreize und Stufe-V-Emissionsmandate
Bundes- und Landesförderprogramme decken Teile von Pilotversuchen mit batterie-elektrischen Schwerlastgeräten ab und drängen Bergbauunternehmen und einige städtische Auftragnehmer zur frühen Einführung. Hochkarätige Pilotbestellungen helfen dabei, Geschäftsfälle zu validieren, obwohl die Ladeinfrastruktur für Maschinen mit einem Gewicht von mehr als 20 Tonnen nach wie vor selten ist. Das Fehlen eines verbindlichen Stage-V-Äquivalents hält Diesel konkurrenzfähig, doch Betreiber erwarten strengere Obergrenzen und kalkulieren eine regulatorische Prämie in langfristige Flottenplanungen ein. Hybridmodelle, die Schwungenergie zurückgewinnen, bieten eine Übergangslösung und ermöglichen erhebliche Kraftstoffeinsparungen ohne Netzaufrüstungen. ESG-orientierte Investoren überwachen Scope-1-Emissionen und erhöhen den Druck auf große Bergbauunternehmen, mit emissionsfreien Raupenmaschinen zu experimentieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Investitionsausgaben und verschärfte Kreditbedingungen | -0.8% | National (alle Bundesstaaten) | Kurzfristig (≤ 2 Jahre) |
| Mangel an Schnellladeinfrastruktur | -0.6% | Westaustralien, Queensland, Nordterritorium | Langfristig (≥ 4 Jahre) |
| Volatilität bei der Rohstoffversorgung | -0.4% | National (alle Bundesstaaten) | Mittelfristig (2–4 Jahre) |
| ESG-bezogene Gesamtbetriebskosten | -0.3% | Westaustralien, Queensland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und verschärfte Kreditbedingungen
Ein Leitzins von 4,35 % führt zu GeräteFinanzierungskosten von nahezu 8 %, was die Cashflows der Auftragnehmer belastet[2]„Reserve Bank of Australia (RBA) erhöhte den Leitzins von 4,10 % auf 4,35 %”, Aperto Finance ABN, aperto.com.au. Kleinere Bauunternehmen verlängern Wartungsintervalle oder wechseln zu Mietlösungen, was kurzfristige Maschinenbestellungen dämpft. Zinsaufwendungen können über fünfjährige Darlehenslaufzeiten einen erheblichen Aufschlag hinzufügen und die Gesamtbetriebskostenvorteile neuer Modelle untergraben. OEM-eigene Finanzierungsangebote mildern die Belastung für Großkunden, lassen jedoch mittelgroße Käufer ungeschützt. Ein möglicher Zinssenkungszyklus später im Jahrzehnt könnte aufgestaute Flottenneuerungen freisetzen, doch die Sichtbarkeit bleibt gering.
Mangel an Schnellladeinfrastruktur für Raupenmaschinen über 20 Tonnen
Elektrische Raupenmaschinen der Klasse über 20 Tonnen benötigen Megawatt-Ladetechnik, eine Fähigkeit, die in abgelegenen Bergbaulagern selten ist. Maßgeschneiderte Batteriespeichersysteme erhöhen die Projektkomplexität und die Kosten, was die Einführung auf kapitalstarke Betreiber beschränkt. Die Fragmentierung der Spannungsspezifikationen zwischen OEMs schreckt Drittanbieter von Laderinvestitionen ab. Pilotprojekte schreiten voran, aber die kommerzielle Einführung hängt von Netzaufrüstungen ab, die vor dem nächsten Jahrzehnt unwahrscheinlich sind. Bis dahin behalten Diesel- und Hybridantriebe ihre Dominanz in Hochlastzyklen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Bagger als Anker, kompakte Lademaschinen auf dem Vormarsch
Raupenbagger sicherten sich den größten Umsatzanteil von 59,44 % am australischen Markt für Raupen-Erdbewegungsmaschinen im Jahr 2025, ein Anteil, der in ihrer Vielseitigkeit bei großvolumigen Bergbauschnitten und präzisem städtischen Abbruch verwurzelt ist. Ihre Dominanz hält an, weil die Optimierung des Schwenkradius und die Einführung von Schnellwechslern es Bedienern ermöglichen, mit minimaler Ausfallzeit zwischen Felskübeln und Hydraulikhämmern zu wechseln. Die Nachfrage profitiert auch von neuen emissionskonformen Kabinen, die die Ermüdung der Bediener verringern. Produkteinführungen bevorzugen nun schrittweise hydraulische Effizienzverbesserungen gegenüber grundlegenden Architekturänderungen, was auf eine ausgereifte, aber unverzichtbare Kategorie hinweist.
Kompakte Raupenlademaschinen und Kompaktlader stellen das am schnellsten wachsende Teilsegment dar und wachsen mit einer CAGR von 6,73 % bis 2031. Das Wachstum resultiert aus dem boomenden Bau von Rechenzentren und der unterirdischen Versorgungsgrabarbeiten in überfüllten Stadtkorridoren. Auftragnehmer schätzen ihren geringen Bodendruck und die Fähigkeit, durch standardmäßige Türbreiten zu fahren. Anbausysteme, von Erdbohrern bis hin zu Bürstenschneidern, erweitern die Flexibilität auf der Baustelle und stärken die Nutzung im Kreuzverleih. Das starke Wachstum der Kategorie zieht auch neuere chinesische Marken an, die aggressiv über den Einstiegspreis konkurrieren und dabei vergleichbare Betriebszeiten versprechen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Antrieb: Dominanz des Verbrennungsmotors trifft auf elektrische Disruption
Verbrennungsvarianten kontrollierten 93,16 % des Marktanteils am australischen Markt für Raupen-Erdbewegungsmaschinen im Jahr 2025, was die unübertroffene Energiedichte und schnelle Betankung von Diesel widerspiegelt. Betreiber in abgelegenen Regionen bevorzugen routinemäßig bewährte Tier-3-Motoren aufgrund der Kraftstofflogistik und der Vertrautheit der Mechaniker. Regulierungsbehörden haben noch keine Stage-V-Grenzwerte für Geländefahrzeuge eingeführt, was einen obligatorischen Technologiewechsel verzögert. OEMs konzentrieren sich daher auf Nachbehandlungsaufrüstungen und automatische Leerlaufabschaltsysteme, um schrittweise Effizienzgewinne zu erzielen.
Elektro- und Hybridmodelle verzeichnen die höchste CAGR von 14,46 %, wenn auch von einer niedrigen installierten Basis aus. Flaggschiff-Pilotprojekte in Eisenerzgruben im Pilbara validieren Hochleistungsbatteriesätze in Kombination mit Rekuperationsbremskreisen. Hybridbagger, die Schwenkmotorenergie in Kondensatoren speichern, liefern bemerkenswerte Kraftstoffeinsparungen, ohne Netzaufrüstungen zu erfordern. Staatliche Förderprogramme im Rahmen von Elektrofahrzeugflottenprogrammen versüßen die frühe Einführung für kommunale Projekte zusätzlich. Dennoch hält die begrenzte Hochleistungsladung vollständige Elektrofahrzeuge in kontrollierten Umgebungen wie Untertageminen konzentriert, was Hybride als kurzfristige Brücke positioniert.
Nach Motorleistung: Mittelklassemaschinen dominieren, kompaktes Segment wächst stark
Die Klasse 100–200 PS erfasste den größten Anteil von 42,65 % am australischen Markt für Raupen-Erdbewegungsmaschinen und bietet eine ausgewogene Mischung aus Grabtiefe und Transportgewichtskonformität. Auftragnehmer verlassen sich auf diese Mittelklasseeinheiten, um mühelos zwischen Tiefbaustellen und kleinen Tagebaubetrieben zu wechseln. Verbesserte hydrostatische Getriebe ermöglichen in einigen Gebieten eine gleichmäßigere Straßenfahrt ohne Anhänger. Händlerservicepakete bündeln Telematikabonnements, die ungeplante Ausfallzeiten reduzieren und den Restwert schützen.
Einheiten unter 100 PS verzeichnen die höchste CAGR von 6,07 %, angetrieben durch städtische Verdichtung und Landschaftsbauaufträge. Ihr geringer Fußabdruck ermöglicht es ihnen, auf Entwässerungsservituten und Wohnhinterhöfen zu arbeiten, wo schwerere Raupenmaschinen Spurrillen verursachen würden. Batterie-elektrische Minibagger ziehen Kommunen an, die an geräuscharmer Pflege öffentlicher Parks interessiert sind. Die Nachfrage profitiert auch von Selbstbedienungs-Mietprogrammen, die es kleinen Bauunternehmen ermöglichen, Maschinen auf Versorgungsanhängern abzuholen. OEMs bieten Schnellladoptionen an, die Batterien während der Mittagspause aufladen können.
Nach Anwendung: Bauwesen führt, Bergbau beschleunigt
Das Bauwesen hielt den größten Anteil von 55,42 % am australischen Markt für Raupen-Erdbewegungsmaschinen im Jahr 2025, da Erdarbeiten für Verkehrskorridore und Rechenzentrumsplattformen enorme Bodenvolumina verbrauchten. Mittelgroße Bagger dominieren die Straßenunterbau-Vorbereitung, während kompakte Raupenlademaschinen Kabelgräben unter engen Gehwegrändern bewältigen. Ausgabenpipelines des öffentlichen Sektors planen neue Arbeiten bis mindestens 2027 ein und gewährleisten eine sichtbare Nachfragekontinuität. Digitale-Zwilling-Mandate für Baustellen machen telematikfähige Raupenmaschinen für Fortschrittsaudits bevorzugt.
Der Bergbau verzeichnet die höchste CAGR von 6,65 % im Prognosezeitraum dank Eisenerz- und Lithiumprojekten, die in ressourcenreichen Bundesstaaten konzentriert sind. Hochleistungsplaniergeräte erhalten die Förderstraßengeometrie, die für autonome LKW-Flotten unerlässlich ist. Das Interesse an Hybridantrieben steigt dort, wo Untertagelüftungsbeschränkungen Dieselpartikel bestrafen. Gerätebestellungen folgen eng den Rohstoff-Terminkurven, obwohl mehrjährige Projektlaufzeiten die Volatilität dämpfen. OEMs bündeln Vor-Ort-Technikereinsätze, um eine 24/7-Betriebszeit für kritische Maschinen zu sichern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal: Händler dominieren, während Miete an Bedeutung gewinnt
Autorisierte Händler erzielten den führenden Umsatzanteil von 59,25 %, indem sie dichte Service- und Ersatzteilnetzwerke nutzten. Langfristige Wartungsverträge und Bediener-Schulungsprogramme vertiefen die Kundenbindung weit über den Ablauf der Garantie hinaus. Exklusive Regionalvereinbarungen gewähren Händlern Preisspielraum und halten Graumarktimporte auf ein Minimum. Ihre Finanzierungsabteilungen verteilen Anschaffungskosten über vorhersehbare Zahlungspläne, was mittelgroße Auftragnehmer anspricht.
Miet- und Leasingoptionen erfreuen sich der höchsten CAGR von 7,44 %, da der Zinsdruck Käufer zu nutzungsbasierten Modellen umlenkt. Große Flottenbesitzer erneuern ihre Bestände häufig, sodass Mieter Zugang zur neuesten Technologie erhalten, ohne Kapital zu binden. Vorhersehbare monatliche Mietgebühren richten sich nach Projektabrechnungsmeilensteinen und verbessern die Cashflow-Prognose. Verleihfirmen übernehmen auch Konformitätsprüfungen, was für kleine Bauunternehmen, die neue Sicherheitsstandards scheuen, ein Vorteil ist. Elektrifizierte Raupenmaschinen dringen am schnellsten über Mietflotten in den Markt ein, wo die Auslastung hilft, höhere Listenpreise zu amortisieren.
Geografische Analyse
Westaustralien und Queensland verankern die nationale Nachfrage, da Bergbauprojekte in Eisenerz, Lithium und Kupfer schwere Bagger und Planiergeräte für die Abraumbeseitigung benötigen. Flottenbestellungen im Zusammenhang mit Verlängerungen der Grubenlebensdauer halten die Werkstattauftragsrückstände gesund, selbst wenn die Spotpreise sinken. Große Betreiber erproben autonome, emissionsfreie Maschinen und machen die Region zu einem Testgelände für modernste Antriebstechnologien und Software für den Fernbetrieb. Händlerpräsenzen in Perth und Brisbane erweitern die Technikerbelegschaft, um 24/7-Servicevertragsverpflichtungen für Bergbaustandorte zu unterstützen. Geografische Lieferketteneinschränkungen veranlassen Bergbauunternehmen, kritische Ersatzteile vor Ort zu lagern, was den Ersatzteilumsatz der Händler steigert.
New South Wales und Victoria dominieren die baulastige Nachfrage, wobei Megaprojekte wie die Erweiterungen der Sydney Metro und die Vorortbahnschleife Melbournes tiefe Ausgrabungsarbeiten erfordern. Kompakte Raupenlademaschinen gedeihen bei innerstädtischen Arbeiten, wo die Zugangsbreiten schmal und die Vibrationsgrenzen streng sind. Die Standortvorbereitung für Rechenzentren vervielfacht die Anzahl der Raupenmiettage, da Technologieunternehmen um die Erweiterung der Cloud-Kapazität wetteifern. Kommunale Lärmschutzverordnungen fördern elektrische Minibagger bei Nachtschichten und beschleunigen die Einführung in dichten Wohngebieten. Staatliche Anreizprogramme für saubere Flotten verlagern die Beschaffung bei kommunalen Auftragnehmern weiter in Richtung Hybridmodelle.
Südaustralien, Tasmanien und das Nordterritorium weisen kleinere Volumina auf, bieten jedoch strategische Nischenmöglichkeiten. Übertragungskorridore für erneuerbare Energien und Sanierungen von Wasserkraftwerken erfordern Raupenträger, die auf abgelegenem, weichem Untergrund operieren können. Die Bauxit- und Mangangruben des Nordterritoriums setzen Ultraschwerbagger ein, deren Teilelogistik auf den Hafenzugang in Darwin angewiesen ist. Saisonale Zyklonexposition zwingt Verleihunternehmen, zusätzliche Einheiten für schnelle Wiederaufbauten nach dem Abklingen der Überschwemmungen zu bevorraten. Obwohl die absoluten Maschinenzahlen hinter den östlichen Bundesstaaten zurückbleiben, erhöhen hohe Betriebsstunden pro Einheit den Aftermarket-Umsatz und sichern die Händlerrentabilität über magere Projektkalender hinweg.
Wettbewerbslandschaft
Die Marktkonzentration liegt auf einem moderaten Niveau, da die fünf größten OEMs – Caterpillar, Komatsu, Volvo Construction Equipment, Hitachi Construction Machinery und Liebherr – den Großteil der nationalen Flottenbestände kontrollieren, aber Marktanteile für aggressive chinesische Neueinsteiger offen lassen. Etablierte Anbieter binden Kunden in proprietäre Telematik- und Geländesteuerungsökosysteme ein, die die Wechselkosten über den Lebenszyklus der Geräte hinweg erhöhen. Komatsus Intelligent Machine Control 3.0 bietet automatische Grabfunktionen, die unerfahrene Bediener schnell beherrschen, was Schulungsbudgets und Nacharbeiten reduziert. Volvo hebt die Sicherheit mit Hinderniserkennungssystemen hervor, die Anlagenrisikobewertungsrahmen erfüllen.
Chinesische Marken wie SANY und Zoomlion erweitern ihren Fußabdruck durch bundesstaatenübergreifende Händlerallianzen, die für Schlüsselmodelle Ersatzteile innerhalb von 24 Stunden versprechen. Wettbewerbsfähige Preise sprechen kostenbewusste Tiefbauauftragnehmer an. Frühe Elektroraupen-Prototypen von XCMG treten in den Pilotbetrieb bei Solaranlagenbauten ein und ermöglichen es Neueinsteigern, sich jenseits des Preises zu differenzieren. Händler kalibrieren Lagerhaltungsstrategien, da sich die Garantiekosten stabilisieren und das Kundenvertrauen steigt.
Große Verleihunternehmen wie Coates und Emeco beeinflussen die Technologieeinführung durch den Massenkauf von Raupenmaschinen, die Auslastungskennzahlen und Restwertprognosen erfüllen. Ihre Entscheidungen zu batterie-elektrischen Pilotprojekten liefern OEMs wertvolle Laufzeitdaten und schonen kleinere Auftragnehmer vor Kapitalrisiken. Da Telematik Transparenz zwischen Vermieter und Mieter über den Maschinenmissbrauch gewährt, verlangen Mietverträge zunehmend, dass Bediener Schichtberichte hochladen. Im Laufe der Zeit beschleunigt die Rückkopplungsschleife zwischen Miettelemetrie und OEM-Forschung und -Entwicklung Aktualisierungen und festigt Verleihfirmen als entscheidende Gatekeeper für Innovationen.
Marktführer der australischen Raupen-Erdbewegungsmaschinen-Branche
Caterpillar Inc.
Komatsu Ltd.
Hitachi Construction Machinery Co., Ltd.
Volvo Construction Equipment AB
Liebherr-International AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2025: Volvo Construction Equipment führte in Australien sechs Raupenbaggermodelle (EC210–EC360) ein, die eine Motor-Pumpen-Optimierung aufweisen und im Vergleich zu früheren Dieseleinheiten einen bis zu 15 % geringeren Kraftstoffverbrauch beanspruchen.
- Mai 2025: Select Plant Australia setzte den ersten 250-Tonnen-Elektroraupen-Kran Westaustraliens beim Projekt Swan River Crossings ein und erweiterte damit die emissionsfreie Hebekapazität.
- April 2025: Ein D65EXi-Planiergerät erweiterte die Komatsu-Flotte eines australischen Auftragnehmers auf 23 Einheiten und positionierte das Unternehmen für die Bewältigung von Erschließungs- und Sanierungsprogrammen in der Hunter Region.


Berichtsumfang des australischen Marktes für Raupen-Erdbewegungsmaschinen
Der australische Markt für Raupen-Erdbewegungsmaschinen wird nach Gerätetyp, Antrieb, Motorleistung, Anwendung und Vertriebskanal analysiert.
Nach Gerätetyp ist der Markt segmentiert in Raupenbagger, Raupenplaniergeräte, Raupenlademaschinen, Raupenkrane, kompakte Raupenlademaschinen und Sonstige (Grabenfräsen, Bohrgeräte usw.). Nach Antrieb ist der Markt segmentiert in Verbrennungsmotor (Diesel/Benzin) und Elektro und Hybrid. Nach Motorleistung ist der Markt segmentiert in unter 100 PS, 100–200 PS, 201–400 PS und über 400 PS. Nach Anwendung ist der Markt segmentiert in Bauwesen, Bergbau und Steinbruch, Landwirtschaft und Sonstige. Nach Vertriebskanal ist der Markt segmentiert in Direktverkauf durch OEM, autorisierte Händler sowie Vermietung und Leasing.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Raupenbagger |
| Raupenplaniergeräte |
| Raupenradlader |
| Raupenkrane und Rohrverlegemaschinen |
| Kompaktraupenladegeräte und Kompaktlader |
| Sonstige (Grabenfräse, Bohrgerät usw.) |
| Verbrennungsmotor |
| Elektro und Hybrid |
| Unter 100 PS |
| 100–200 PS |
| 201–400 PS |
| Über 400 PS |
| Bauwesen |
| Bergbau und Steinbruch |
| Landwirtschaft und Forstwirtschaft |
| Sonstige |
| Direktverkauf durch Erstausrüster |
| Autorisierte Händler |
| Miet- und Leasingunternehmen |
| Nach Gerätetyp | Raupenbagger |
| Raupenplaniergeräte | |
| Raupenradlader | |
| Raupenkrane und Rohrverlegemaschinen | |
| Kompaktraupenladegeräte und Kompaktlader | |
| Sonstige (Grabenfräse, Bohrgerät usw.) | |
| Nach Antrieb | Verbrennungsmotor |
| Elektro und Hybrid | |
| Nach Motorleistung | Unter 100 PS |
| 100–200 PS | |
| 201–400 PS | |
| Über 400 PS | |
| Nach Anwendung | Bauwesen |
| Bergbau und Steinbruch | |
| Landwirtschaft und Forstwirtschaft | |
| Sonstige | |
| Nach Vertriebskanal | Direktverkauf durch Erstausrüster |
| Autorisierte Händler | |
| Miet- und Leasingunternehmen |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der australische Markt für Raupen-Erdbewegungsmaschinen im Jahr 2026?
Es wird erwartet, dass der australische Markt für Raupen-Erdbewegungsmaschinen im Jahr 2026 einen Wert von 1,57 Milliarden USD erreicht und bis 2031 auf 2,01 Milliarden USD anwächst.
Welcher Gerätetyp dominiert die nationale Nachfrage?
Raupenbagger halten den höchsten Marktanteil von 59,44 % aufgrund ihrer Vielseitigkeit im Bergbau und Bauwesen.
Was ist das am schnellsten wachsende Anwendungssegment?
Der Bergbau verzeichnet die höchste CAGR von 6,65 % bis 2031, da Investitionen in Eisenerz und Lithium zunehmen.
Warum gewinnen Miet- und Leasingkanäle an Beliebtheit?
Erhöhte Zinssätze machen das Mieten von Geräten kostengünstiger als den Kauf und treiben eine CAGR von 7,44 % für Verleihfirmen an.
Seite zuletzt aktualisiert am:



