
Atipamezol-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 146.99 Millionen US-Dollar |
| Marktgröße (2032) | 211.90 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Atipamezol-Marktanalyse von Mordor Intelligence
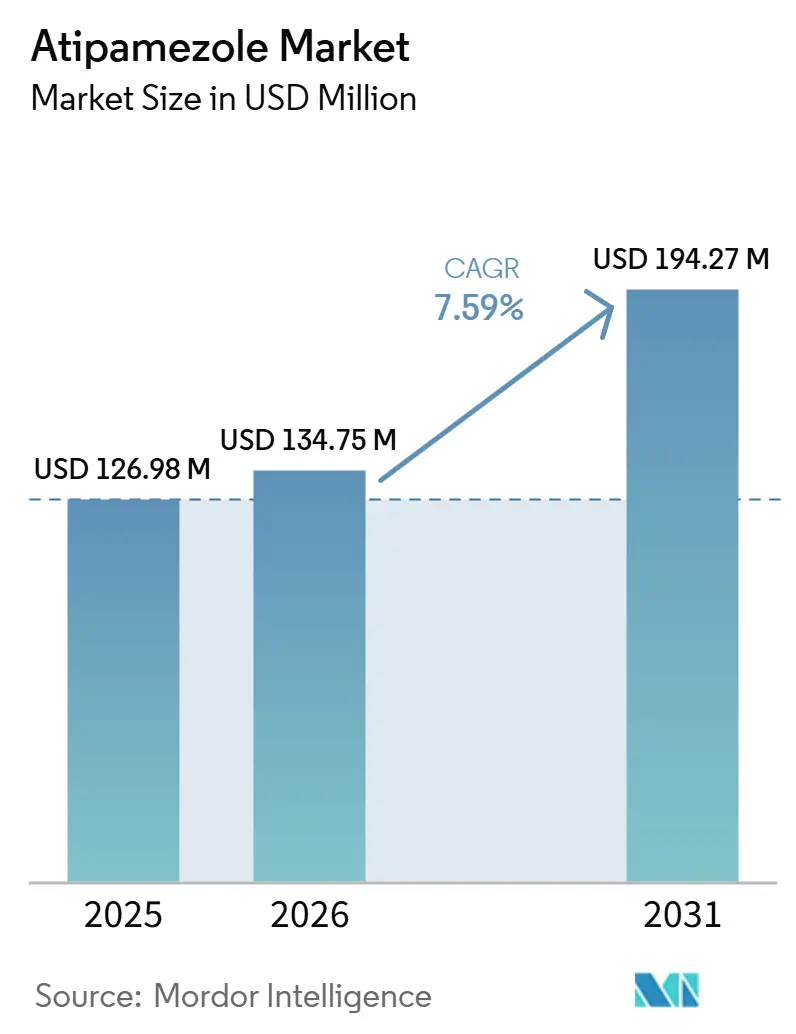
Die Größe des Atipamezol-Marktes soll von 136,62 Millionen USD im Jahr 2026 auf 146,99 Millionen USD im Jahr 2027 wachsen und bis 2032 einen Wert von 211,90 Millionen USD bei einer CAGR von 7,59 % über 2027–2032 erreichen.
Der Atipamezol-Markt expandiert parallel zur wachsenden Basis der Heimtierversorgung und dem breiteren Einsatz von Dexmedetomidin und Medetomidin in der Kleintierpraxis. Mit zunehmendem Einsatz von Alpha-2-Agonisten als Sedativa steigt auch die Nachfrage nach Atipamezol als entsprechendem Antagonisten. Der Markt wird preislich wettbewerbsfähiger, da FDA-Zulassungen für Generika-Anbieter den Zugang für Kliniken erweitert haben, die zunehmend auf Arzneimittelkosten und Lagereffizienz achten. Enge zugelassene Indikationen und strenge Anforderungen an die Kennzeichnung von Tierarzneimitteln schränken den Markt jedoch weiterhin ein. Dennoch wird erwartet, dass steigende Eingriffszahlen und eine stärkere Protokollstandardisierung ein stetiges Wachstum bis 2032 unterstützen werden.
Wichtigste Erkenntnisse des Berichts
- Nach Produktform hielten injizierbare Lösungen im Jahr 2026 den größten Anteil von 62,43 %, während konfektionierte injizierbare Formulierungen bis 2032 die schnellste CAGR von 8,42 % verzeichnen sollen.
- Nach Verabreichungsweg hielt die intramuskuläre Anwendung im Jahr 2026 den größten Anteil von 65,76 %, während die intravenöse Anwendung bis 2032 die schnellste CAGR von 8,45 % erzielen soll.
- Nach Tierart hielten Hunde im Jahr 2026 den größten Anteil von 56,32 %, während Katzen bis 2032 die schnellste CAGR von 8,69 % verzeichnen sollen.
- Nach Anwendung entfiel auf die veterinärmedizinische Sedierungsumkehr im Jahr 2026 der größte Anteil von 41,21 %, während die Notfall- und postprozedurale Erholung bis 2032 mit der schnellsten CAGR von 8,83 % wachsen soll.
- Nach Endnutzer hielten Tierkliniken im Jahr 2026 den führenden Anteil von 49,45 %, während Forschungsinstitute bis 2032 die schnellste CAGR von 8,84 % verzeichnen sollen.
- Nach Vertriebskanal hielt der Direktvertrieb im Jahr 2026 den größten Anteil von 39,25 %, während Online-Apotheken bis 2032 mit der schnellsten CAGR von 8,92 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2026 den größten Anteil von 37,45 %, während Asien-Pazifik bis 2032 mit der schnellsten CAGR von 8,73 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Sedierungsumkehr bei Heimtieren | +2.1% | Global, angeführt von Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des veterinärchirurgischen Durchsatzes | +1.8% | Nordamerika, Europa, städtische Zentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Höhere Protokollstandardisierung in Kleintierpraxen | +1.5% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Wachstum bei vorgemessenen veterinärmedizinischen Arzneimittelformaten | +1.2% | Nordamerika, Europa, Ausweitung in den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Breitere Anwendung in Forschungs- und Labortierprogrammen | +0.8% | Nordamerika, Europa, Japan, China | Langfristig (≥ 4 Jahre) |
| Schnellere Klinikdurchlaufzeiten durch schnell wirkende Erholungsmittel | +1.0% | Global, Konzentration in hochfrequentierten städtischen Kliniken | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Sedierungsumkehr bei Heimtieren
Die Heimtierhaltung stieg in den Vereinigten Staaten im Jahr 2025 weiter an, mit 95 Millionen Haushalten, die Haustiere besitzen, einer Hundehaltungsquote von 53 % der Haushalte und einer Katzenhaltungsquote von 39 % nach einem Anstieg von 5 % gegenüber dem Vorjahr[1]. Diese größere Haustierbasis erhöht die Anzahl der Tiere, die Vorsorgeuntersuchungen, Diagnostik und elektive Eingriffe durchlaufen, bei denen Sedierung häufig eingesetzt wird. Das Muster wird durch den Zugang zur Versorgung verstärkt, da 83,4 % der US-amerikanischen Tierhalter im Jahr 2025 angaben, einen regelmäßigen Tierarzt zu haben, was wiederkehrende Eingriffszahlen in der Routinepraxis unterstützt. Auch Ausgabenmuster spielen eine Rolle, da Hundebesitzer im Jahr 2025 durchschnittlich 598 USD für tierärztliche Versorgung ausgaben, was auf eine anhaltende Bereitschaft hinweist, für kontrollierte und reversible Anästhesiepläne zu zahlen. Der Atipamezol-Markt profitiert direkt davon, weil die zugelassene Anwendung an die Umkehrung von Medetomidin und Exmedetomidin gebunden ist, sodass ein höherer Einsatz dieser Sedativa die Folgenachfrage nach Atipamezol steigert.
Ausweitung des veterinärchirurgischen Durchsatzes
Der Atipamezol-Markt wird durch den steigenden Bedarf unterstützt, sedierte Patienten in stark frequentierten Kliniken mit weniger Verzögerung durch Operation und Erholung zu führen. Die Erholungsgeschwindigkeit ist wichtig, da die Produktinformationen zeigen, dass die Verbesserung kurz nach der Dosierung beginnt, wobei Tiere typischerweise innerhalb von Minuten wieder zu sich kommen und innerhalb kurzer Zeit ihre Mobilität zurückgewinnen[2]. Dieses kürzere Erholungsfenster gibt Käfigplatz, Personalzeit und Beobachtungskapazität frei, was reversible Sedierung in Kliniken attraktiver macht, die täglich mehrere Anästhesiefälle behandeln. Der Vorteil beschränkt sich nicht auf Effizienz, da eine besser vorhersehbare Rückkehr aus der Sedierung auch die Patientenüberwachung unterstützt und Kliniken hilft, das perioperative Anästhesierisiko konsistenter zu managen. Mit steigendem chirurgischem Durchsatz in städtischen Tierkliniken-Netzwerken sollte der Atipamezol-Markt weiterhin von seiner Rolle profitieren, den Eingriffszyklus mit einem schnelleren Erholungsweg abzuschließen.
Höhere Protokollstandardisierung in Kleintierpraxen
Der Atipamezol-Markt wird auch durch formalere Anästhesieprotokolle in der Kleintierpraxis geprägt. Klinische Leitlinien der BSAVA ordnen intramuskuläres Atipamezol einer standardmäßigen Antagonisierungsrolle für Medetomidin und Dexmedetomidin zu, was dem Arzneimittel einen stabilen Platz in den täglichen Sedierungsabläufen gibt[3]. Sobald ein Arzneimittel in ein genehmigtes Klinikprotokoll eingebettet ist, wird die Anwendung tendenziell routinemäßig bei allen geeigneten Eingriffen, anstatt von der individuellen Präferenz des Klinikers abhängig zu sein. Jüngste klinische Erkenntnisse haben auch den Komfort bei der Wahl der Verabreichung erweitert, da eine Studie aus dem Jahr 2024 an gesunden Hunden eine wirksame Antagonisierung über getestete Wege, einschließlich intranasaler Verabreichung, feststellte. Der Atipamezol-Markt profitiert von diesem Muster, da eine stärkere Protokolldisziplin in der Regel die Regelmäßigkeit der Bevorratung, die Dosierungskonsistenz und die Wiederholungsanwendung in Heimtierumgebungen erhöht.
Wachstum bei vorgemessenen veterinärmedizinischen Arzneimittelformaten
Der Atipamezol-Markt hat Spielraum, von wachsendem Interesse an vorgemessenen Injektionsformaten zu profitieren, auch wenn der dominante kommerzielle Standard das konventionelle Fläschchen bleibt. Dies ist relevant, weil die Atipamezol-Dosierung mit der zuvor verabreichten Sedativadosis verknüpft ist, was unter Zeitdruck in der klinischen Praxis einen echten Berechnungsschritt erfordert. Eine vorgemessene Darreichungsform kann die Vorbereitungszeit verkürzen und Rechenfehler bei der gewichtsbasierten Dosierung reduzieren, was in der Notfallversorgung und in Hochdurchsatzkliniken nützlich ist. Die aktualisierte FDA-Leitlinie GFI Nr. 256 vom August 2024 bietet auch klarere Betriebsregeln für konfektionierte Tierarzneimittel aus Bulk-Arzneistoffen, was das Interesse an maßgeschneiderten sterilen Injektionsformaten unterstützt, wenn ein medizinischer Bedarf nachgewiesen ist. Der Atipamezol-Markt erlebt daher einen praktischen Schub hin zu gebrauchsfertigen Darreichungsformen, auch wenn zugelassene Injektionslösungen das Segment weiterhin verankern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Enge Abhängigkeit von Tierarten und Indikationen | -1.4% | Global | Langfristig (≥ 4 Jahre) |
| Strenge Anforderungen an die Zulassung und Kennzeichnung von Tierarzneimitteln | -0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Wettbewerbsdruck durch alternative Sedierungsregime | -0.6% | Global, insbesondere Nordamerika | Mittelfristig (2–4 Jahre) |
| Begrenzte Bekanntheit in kleinen und mittelgroßen Tierarztpraxen | -0.5% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Enge Abhängigkeit von Tierarten und Indikationen
Der Atipamezol-Markt bleibt durch die enge zugelassene Rolle des Arzneimittels begrenzt, da die kommerzielle Anwendung nach wie vor hauptsächlich an die Umkehr von Medetomidin und Dexmedetomidin bei Hunden und Katzen gebunden ist. US-amerikanische und europäische Produktkennzeichnungen zeigen, dass es sich dabei nicht um ein Breitspektrum-Anästhetikum handelt, sondern um ein spezifisches Umkehrmittel mit klaren Tier- und Indikationsgrenzen. Eine Off-Label-Anwendung bei anderen Tierarten existiert, und jüngste Forschungen bestätigen die fortgesetzte Anwendung bei Labortieren, aber dieses Volumen bleibt deutlich kleiner als die Kernbasis der Heimtiere. Der Atipamezol-Markt ist daher stark von der anhaltenden Stellung der Alpha-2-Agonisten in Routine-Sedierungsprotokollen abhängig. Wenn Kliniker mehr Eingriffe auf andere Anästhesiewege verlagern, die Medetomidin oder Dexmedetomidin vermeiden, sinkt die Nachfrage nach Atipamezol gleichzeitig.
Strenge Anforderungen an die Zulassung und Kennzeichnung von Tierarzneimitteln
Der Atipamezol-Markt sieht sich auch mit dem Zeit- und Dokumentationsaufwand konfrontiert, der für die Zulassung von Tierarzneimitteln, den Generikaeintritt, die Kennzeichnungspflege und die konfektionierte Anwendung erforderlich ist. In den Vereinigten Staaten erfordert der Generika-Zulassungsweg nach wie vor ein formelles ANADA-Verfahren, das mit dem Referenzprodukt verknüpft ist, selbst wenn ein steriles Injektionsmittel einen vereinfachten Bioäquivalenzweg nutzen kann. In Europa bleiben Produktänderungen unter dem aktuellen Rahmen für Tierarzneimittel streng kontrolliert, und selbst routinemäßige Kennzeichnungsaktualisierungen müssen durch behördliche Prüfung und Genehmigung laufen. Die FDA-Aktualisierung der Leitlinie GFI Nr. 256 vom August 2024 fügt auch operative Disziplin für konfektionierte Tierarzneimittel hinzu, einschließlich Dokumentations- und Haltbarkeitsdatumserwartungen. Diese Regeln stoppen das Wachstum nicht, verlangsamen aber, wie schnell der Atipamezol-Markt neue Darreichungsformen, neue Anbieter und breitere Verabreichungsoptionen hinzufügen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform:
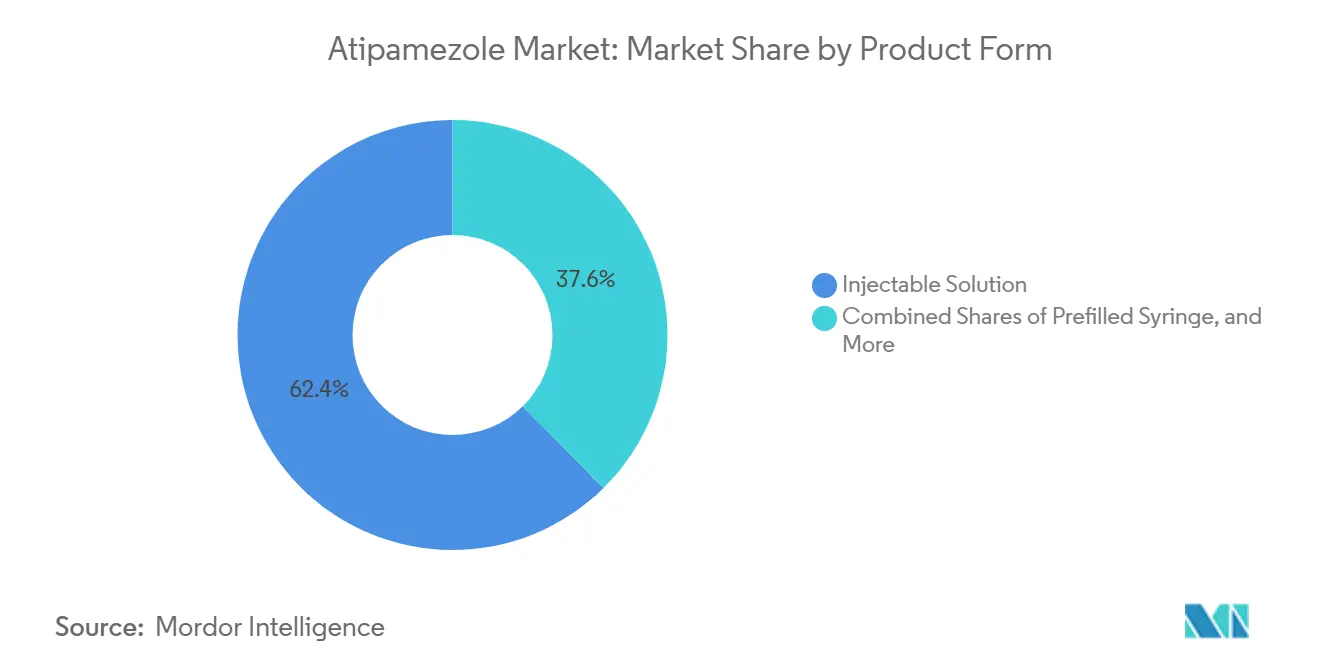
Injektionslösungen bilden den Kern, konfektionierte Formate gewinnen an BodenInjizierbare Lösungen hielten im Jahr 2026 einen Atipamezol-Marktanteil von 62,43 % und spiegeln damit ihre langjährig etablierte Rolle als Standardhandelsformat in der veterinärmedizinischen Anwendung wider. Diese Führungsposition ergibt sich aus der regulatorischen Vertrautheit, der routinemäßigen Klinikbevorratung und der Tatsache, dass zugelassene Produkte auf die sterile injizierbare Anwendung ausgerichtet sind und nicht auf alternative orale oder transdermale Optionen.
Die Atipamezol-Marktgröße für konfektionierte injizierbare Formulierungen soll bis 2032 mit einer CAGR von 8,42 % expandieren, was diese zur am schnellsten wachsenden Produktform im Segment macht. Dieses Wachstum ist mit klareren US-amerikanischen Kompoundierungsregeln nach der FDA-Aktualisierung von GFI #256 im August 2024 verbunden, die veterinärmedizinischen Kompoundierern besser definierte Betriebsbedingungen für die Bürobevorratung und patientenspezifische Anwendung bei medizinischem Bedarf gibt.

Nach Verabreichungsweg:
Intramuskuläre Anwendung bleibt Standard, während intravenöse Anwendung in der Hochakutversorgung zunimmtDie intramuskuläre Verabreichung hielt 65,76 % des Umsatzes im Jahr 2026, was widerspiegelt, dass die Kennzeichnung zugelassener Produkte konsequent auf die intramuskuläre Antagonisierung nach der Sedierung ausgerichtet ist. Dieser Weg bleibt dominant, weil er der gekennzeichnete Standard in den wichtigsten Märkten ist und in routinemäßige Anästhesieleitlinien für Hunde und Katzen eingebettet ist.
Die Atipamezol-Marktgröße für die intravenöse Verabreichung soll bis 2032 mit einer CAGR von 8,45 % steigen, was sie zum am schnellsten wachsenden Routensegment macht. Das Wachstum ist hier mit Überweisungskrankenhäusern und Intensivpflegeeinrichtungen verbunden, wo Kliniker möglicherweise eine schnellere oder kontrolliertere Antagonisierung während des akuten postanästhetischen Managements benötigen. Produktinformationen von Zoetis zeigen auch, dass die Reaktion kurz nach der Dosierung beginnen kann, was die Logik für eine engere Routenoptimierung in Hochakut-Umgebungen unterstützt.
Nach Tierart:
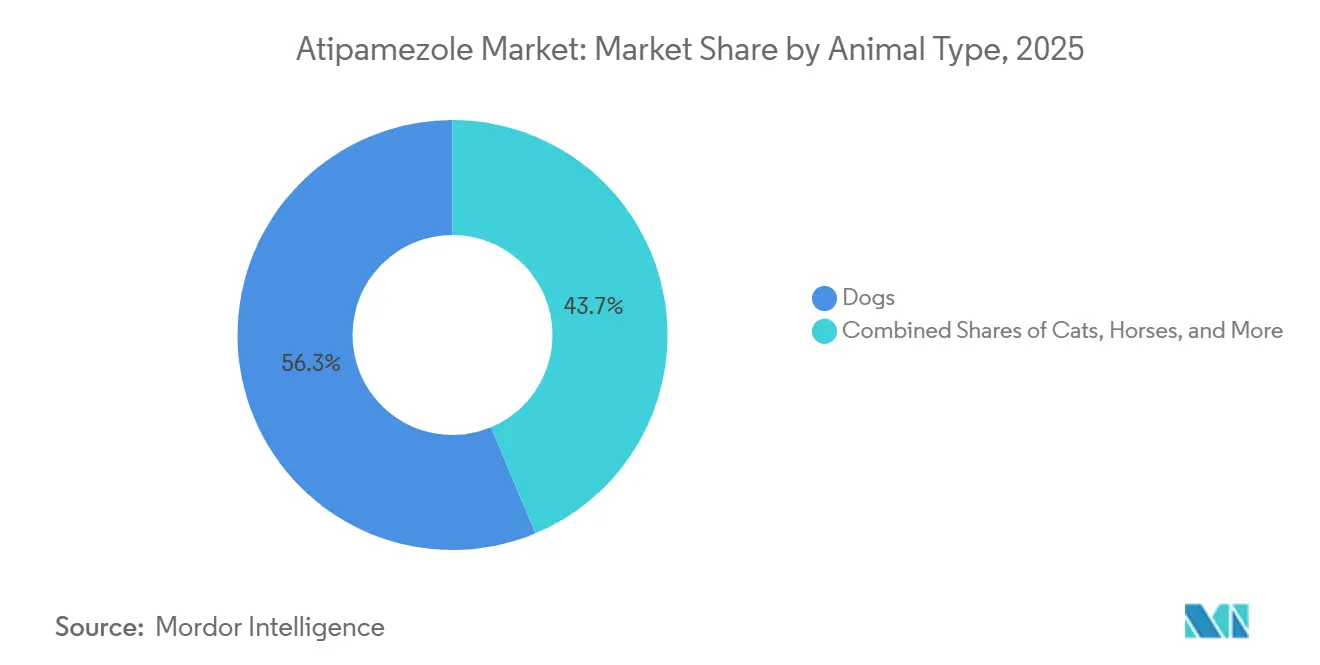
Hunde treiben den aktuellen Umsatz, während Katzen schneller aufholenHunde hielten im Jahr 2026 einen Anteil von 56,32 % an der Atipamezol-Marktgröße, was ihre große Heimtierbasis und den hohen Einsatz tierärztlicher Versorgung widerspiegelt. US-amerikanische Haustierdaten zeigten im Jahr 2025 eine starke Hundehaltung, während AVMA-Ausgabendaten auch bedeutende jährliche tierärztliche Ausgaben pro hundehaltendem Haushalt bestätigten. Hunde verankern das Segment auch, weil die zugelassene Atipamezol-Anwendung fest in der caninen Sedierungsumkehr etabliert ist, was die Nachfrage an routinemäßige Zahnheilkunde, Diagnostik, Chirurgie und Erholungspflege bindet.
Katzen sollen bis 2032 die schnellste CAGR von 8,69 % verzeichnen, und stärkere Haltungstrends sowie eine klare gekennzeichnete Anwendung in mehreren Märkten unterstützen das Wachstum. Die APPA berichtete im Jahr 2025 von einem Anstieg der US-amerikanischen Katzenhaltung um 5 % gegenüber dem Vorjahr, was auf eine größere Behandlungsbasis hinweist, die in tierärztliche Versorgungspfade eintritt.
Nach Anwendung:
Kern-Sedierungsumkehr führt, während Notfallerholung schneller wächstDie veterinärmedizinische Sedierungsumkehr entfiel im Jahr 2026 auf einen Anteil von 41,21 % und ist damit die führende Anwendung im Atipamezol-Markt. Dieses Ergebnis ist vollständig mit der Pharmakologie des Arzneimittels und seiner gekennzeichneten Rolle als selektiver Antagonist nach Medetomidin- oder Dexmedetomidin-Anwendung abgestimmt. Praxisleitlinien unterstützen diese Position ebenfalls, da BSAVA-Protokolle Atipamezol direkt in Sedierungsabläufe für Heimtiere einordnen und nicht als seltene Nur-Notfall-Option.
Notfall- und postprozedurale Erholung soll bis 2032 die schnellste CAGR von 8,83 % verzeichnen, was zeigt, dass die Rolle des Arzneimittels tiefer in die Hochakutversorgung vordringt. Dieses Segment wächst, weil eine schnelle Rückkehr aus der Sedierung klinisch wichtig sein kann, wenn ein Patient eine schnelle Neubewertung, Atemwegskontrolle oder verkürzte Beobachtungszeit benötigt.
Nach Endnutzer:
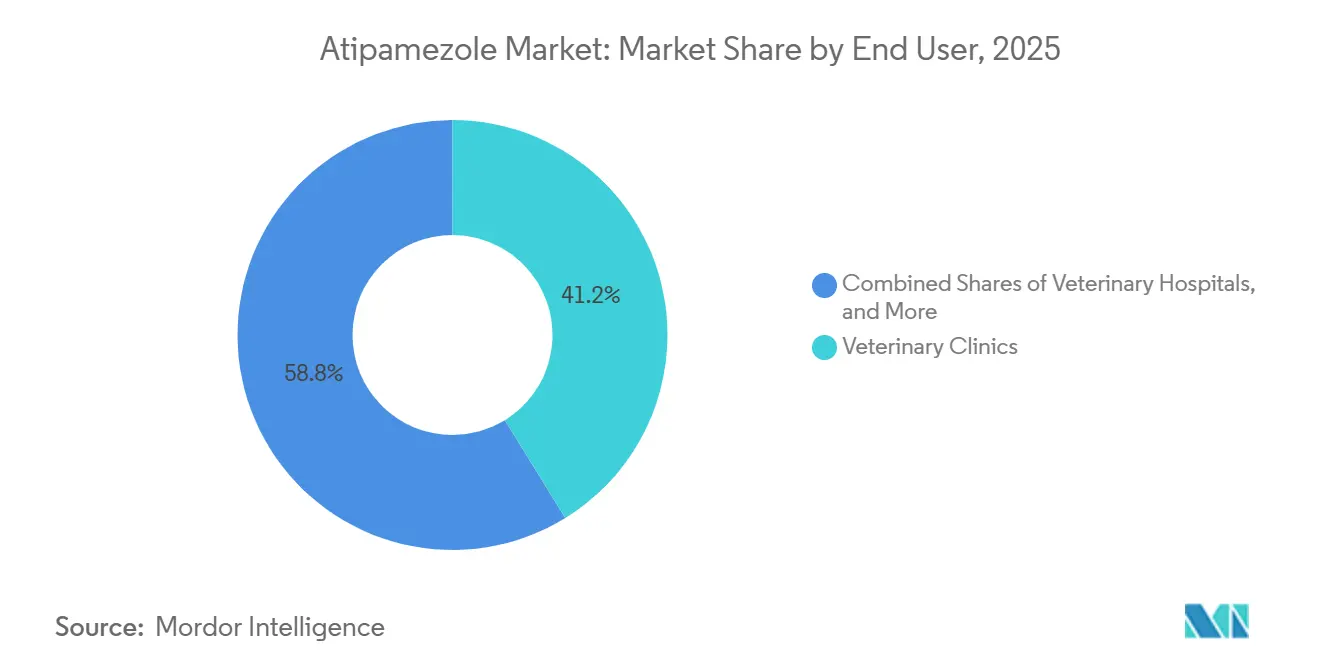
Tierkliniken führen die Nachfrage, während Forschungsinstitute schneller expandierenTierkliniken hielten im Jahr 2026 49,45 % des Endnutzerumsatzes und stehen damit im Mittelpunkt des Atipamezol-Marktes. Kliniken bleiben die größte Endnutzergruppe, weil sie routinemäßige Heimtiereingriffe mit der höchsten Häufigkeit durchführen und wo Standard-Sedierungsprotokolle am regelmäßigsten angewendet werden. Das Segment profitiert auch davon, dass Klinikabläufe Pflichtbevorratungs-Antagonisten bevorzugen, wenn Dexmedetomidin oder Medetomidin häufig in Chirurgie, Zahnpflege und Diagnostik eingesetzt werden.
Forschungsinstitute sollen bis 2032 mit der schnellsten CAGR von 8,84 % wachsen und sind damit das am schnellsten expandierende Endnutzersegment. Dieses Muster wird durch eine stetige Forschungsaufzeichnung 2024–2025 bei Nagetieren und Kaninchen unterstützt, wo Atipamezol eine definierte Komponente der injizierbaren Anästhesie- und Antagonisierungsprotokolle bleibt.
Nach Vertriebskanal:
Direktvertrieb bleibt größter Kanal, während Online-Apotheken weiter skalierenDer Direktvertrieb hielt im Jahr 2026 einen Anteil von 39,25 % und bleibt damit der größte Vertriebskanal im Atipamezol-Markt. Diese Dominanz spiegelt die verschreibungspflichtige Natur des Arzneimittels und das langjährige Kaufmuster von Tierarzt zu Distributor wider, das die Beschaffung im Tiergesundheitsbereich nach wie vor antreibt. Regulatorische Strukturen in den Vereinigten Staaten und Europa verstärken diese Einrichtung, da zugelassene Tierarzneimittel über lizenzierte Kanäle mit klarer Kontrolle über Kennzeichnung, Abgabe und Pharmakovigilanz vertrieben werden.
Online-Apotheken sollen bis 2032 mit der schnellsten CAGR von 8,92 % wachsen und sind damit das dynamischste Vertriebssegment. Das Wachstum in diesem Kanal ist mit einer stärkeren digitalen Rezeptabwicklung, einem breiteren Komfort bei der Fernbestellung und der stetigen Integration der Medikamentenerfüllung in tierärztliche Versorgungspfade verbunden. Der Kanal ist besonders relevant in reifen Heimtierversorgungsmärkten, wo Besitzer es gewohnter sind, verschreibungspflichtige Einkäufe außerhalb des Klinikcounters zu tätigen.
Geografische Analyse
Atipamezol-Markt in Nordamerika und Europa
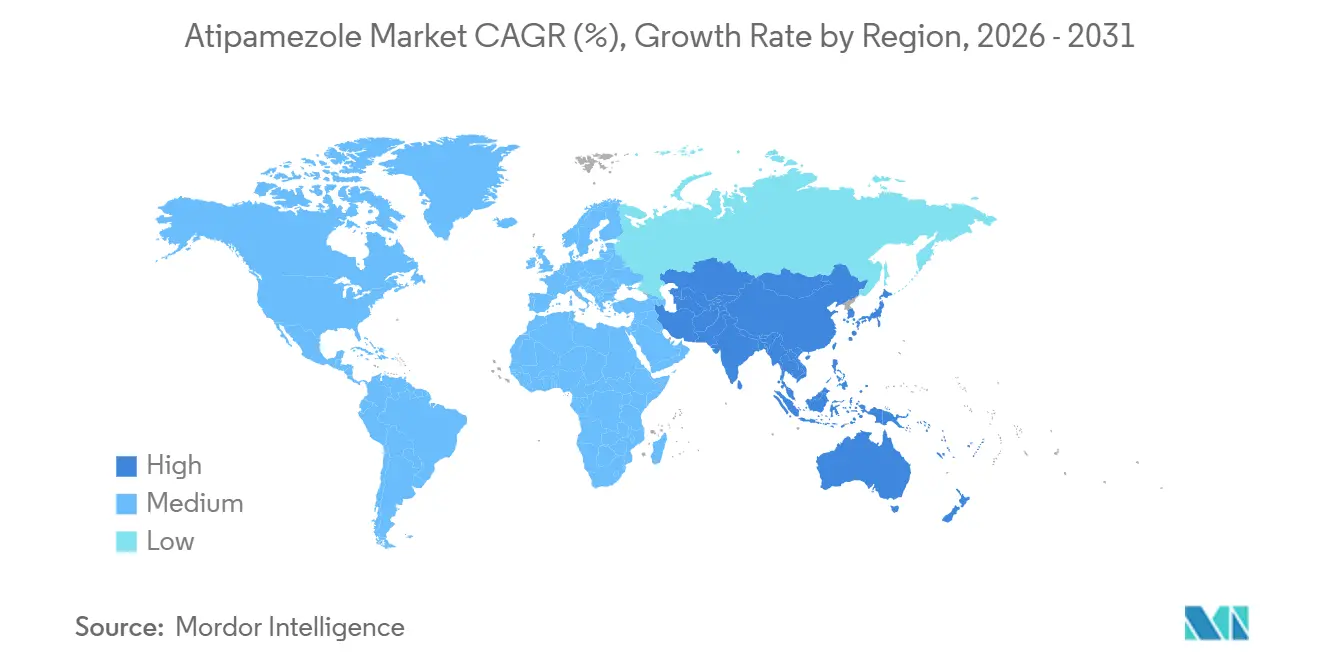
Nordamerika hielt im Jahr 2026 37,45 % des Atipamezol-Marktanteils und ist damit der größte regionale Beitragszahler. Die Region führt, weil die tierärztliche Infrastruktur gut entwickelt ist, die Gesundheitsausgaben pro Haustier hoch sind und reversible Sedierungsprotokolle in der Heimtierpraxis weit verbreitet sind. In den Vereinigten Staaten hatten im Jahr 2025 83,4 % der Tierhalter einen regelmäßigen Tierarzt, während Hundebesitzer durchschnittlich 598 USD für tierärztliche Versorgung ausgaben, was eine stetige Verfahrensnachfrage und wiederholte Arzneimittelanwendung unterstützt. Europa bleibt ein starker regionaler Block für den Atipamezol-Markt, da mehrere lokal zugelassene Produkte in nationalen Märkten unter einer harmonisierten Regulierungsstruktur konkurrieren.
Atipamezol-Markt im asiatisch-pazifischen Raum
Asien-Pazifik soll bis 2032 die schnellste CAGR von 8,73 % verzeichnen und ist damit das am schnellsten wachsende regionale Segment im Atipamezol-Markt. Das Wachstum dort ist mit Urbanisierung, höherem verfügbarem Einkommen und der Expansion privater Tierkliniken verbunden, die alle die Anzahl der Heimtiere erhöhen, die in formale Sedierungs- und Erholungspfade eintreten. Japan bietet einen Premium-, aber streng regulierten Markt, während China, Indien und Südkorea ein stärkeres Volumenaufwärtspotenzial bieten, da Kliniknetzwerke und Ausgaben für Heimtierversorgung weiter zunehmen.
Wettbewerbslandschaft
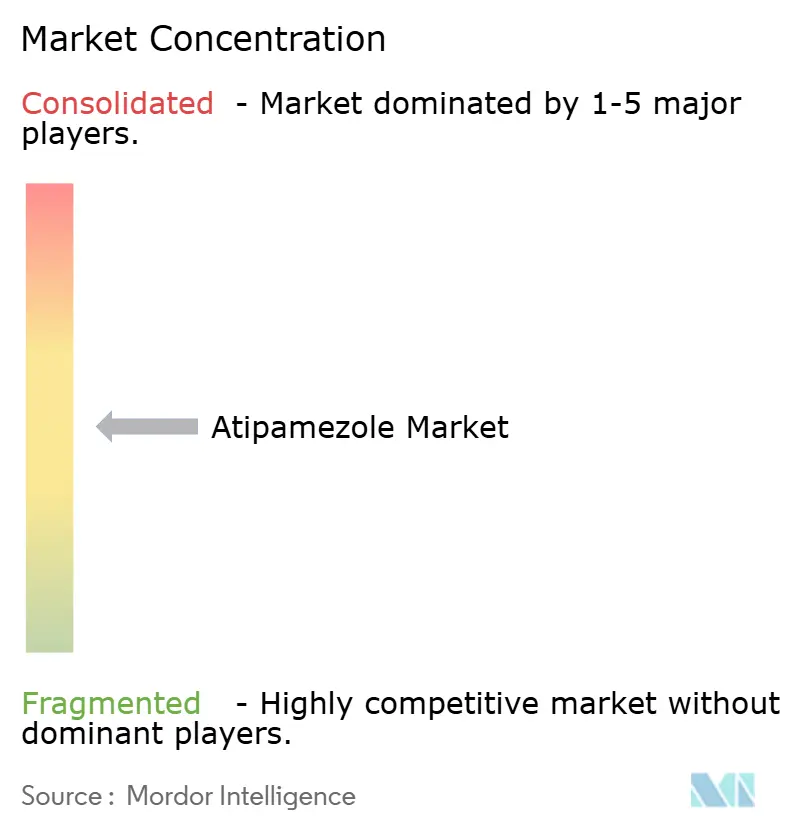
Der Atipamezol-Markt ist nach wie vor mäßig um die Originatorbasis konzentriert, wird aber weniger eng gehalten, da mehr Generika-Anbieter eintreten und regionale Markenportfolios expandieren. Orion Corporation hält nach wie vor die historische Innovatorposition durch Antisedan, während Zoetis das Produkt in den Vereinigten Staaten vertreibt und regionale Partner wie Vetoquinol die europäische Marktpräsenz unterstützen.
Die Generikabeteiligung ist die deutlichste Wettbewerbsveränderung im Atipamezol-Markt. CONTRASED von Parnell erhielt im März 2024 die FDA-Zulassung als Generika-Äquivalent zu Antisedan, was das US-amerikanische Feld erweiterte und Kliniken eine weitere zugelassene Kaufoption gab. Der Atipamezol-Markt sollte daher wettbewerbsfähig bleiben, aber die dauerhaftesten Akteure werden wahrscheinlich diejenigen sein, die über eine starke Injektionsherstellung, eine zuverlässige regulatorische Umsetzung und breite veterinärmedizinische Vertriebspartnerschaften verfügen.
Marktführer im Atipamezol-Bereich
-
Zoetis Inc.
-
Orion Corporation
-
Boehringer Ingelheim International GmbH
-
Parnell Pharmaceuticals Holdings Ltd.
-
Cronus Pharma LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Atipamezol-Markt Unternehmen in diesem Bericht
- Bimeda Holdings plc
- Bioveta, a.s.
- Boehringer Ingelheim
- Ceva
- Chanelle Pharma Group
- Cronus Pharma LLC
- Dechra Pharmaceuticals Limited
- HIPRA S.A.
- Huvepharma
- Laboratorios Calier, S.A.
- Merck
- Norbrook Laboratories Ltd.
- Orion
- Parnell Pharmaceuticals Holdings Ltd.
- ProDivet Pharmaceuticals SA/NV
- Vetoquinol
- Vetpharma Animal Health, S.L.
- Virbac
- Zoetis
Neueste Industrielle Entwicklungen in Atipamezol-Markt
- Februar 2026: FelixVet gab die kommerzielle Markteinführung von Atipamezolhydrochlorid-Injektion bekannt, einem verschreibungspflichtigen Veterinärprodukt, das zur Umkehr der sedierenden und analgetischen Wirkungen von Dexmedetomidin und Medetomidin bei Hunden indiziert ist.
- Juni 2025: Bimeda begann die erste Phase einer mehrstufigen Fertigungsexpansion in seiner Anlage in Monte Mor, Brasilien, und erweiterte damit seine südamerikanische Produktionskapazität für sein Tiergesundheitsportfolio.
Globaler Atipamezol-Marktbericht – Umfang
Gemäß dem Umfang des Berichts ist Atipamezol ein selektiver Alpha-2-adrenerger Rezeptorantagonist, der hauptsächlich in der Veterinärmedizin eingesetzt wird, um die sedierenden und analgetischen Wirkungen von Alpha-2-Agonisten wie Dexmedetomidin und Medetomidin bei Tieren umzukehren. Es wird üblicherweise als Injektionsformulierung unter tierärztlicher Aufsicht verabreicht, um eine schnelle Erholung nach Sedierung, diagnostischen Eingriffen oder chirurgischen Interventionen zu ermöglichen.
Der Atipamezol-Marktbericht segmentiert den Markt nach Produktform, einschließlich Injektionslösung, vorgefüllter Spritze, Mehrdosisfläschchen und konfektionierten Injektionsformulierungen. Er kategorisiert den Markt auch nach Verabreichungsweg und umfasst intramuskuläre, intravenöse und subkutane Verabreichung. Basierend auf der Tierart ist der Markt in Hunde, Katzen, Pferde, Exoten und Zootiere sowie weitere unterteilt. Nach Anwendung ist der Markt in veterinäre Sedierungsumkehr, Forschungs- und Versuchsanwendung, diagnostische und bildgebende Unterstützung sowie Notfall- und postprozedurale Erholung segmentiert. Die Endnutzersegmentierung umfasst Tierkliniken, Tierkrankenhäuser, Forschungsinstitute und weitere. Darüber hinaus umfasst das Vertriebskanalsegment Direktvertrieb, Tierarztapotheken, Online-Apotheken und weitere. Geografisch ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Schlüsselländer in diesen wichtigsten Regionen ab. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Injektionslösung |
| Vorgefüllte Spritze |
| Mehrdosisfläschchen |
| Konfektionierte Injektionsformulierungen |
| Intramuskulär |
| Intravenös |
| Subkutan |
| Hunde |
| Katzen |
| Pferde |
| Exoten und Zootiere |
| Weitere (Rinder, Schafe, Ziegen usw.) |
| Veterinäre Sedierungsumkehr |
| Forschungs- und Versuchsanwendung |
| Diagnostische und bildgebende Unterstützung |
| Notfall- und postprozedurale Erholung |
| Tierkliniken |
| Tierkrankenhäuser |
| Forschungsinstitute |
| Sonstige Endnutzer |
| Direktvertrieb |
| Tierarztapotheken |
| Online-Apotheken |
| Sonstige Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produktform | Injektionslösung | |
| Vorgefüllte Spritze | ||
| Mehrdosisfläschchen | ||
| Konfektionierte Injektionsformulierungen | ||
| Nach Verabreichungsweg | Intramuskulär | |
| Intravenös | ||
| Subkutan | ||
| Nach Tierart | Hunde | |
| Katzen | ||
| Pferde | ||
| Exoten und Zootiere | ||
| Weitere (Rinder, Schafe, Ziegen usw.) | ||
| Nach Anwendung | Veterinäre Sedierungsumkehr | |
| Forschungs- und Versuchsanwendung | ||
| Diagnostische und bildgebende Unterstützung | ||
| Notfall- und postprozedurale Erholung | ||
| Nach Endnutzer | Tierkliniken | |
| Tierkrankenhäuser | ||
| Forschungsinstitute | ||
| Sonstige Endnutzer | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Tierarztapotheken | ||
| Online-Apotheken | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Ausblick für den Atipamezol-Absatz im Jahr 2032?
Der Atipamezol-Markt soll bis 2032 einen Wert von 211,90 Millionen USD erreichen, gegenüber 136,62 Millionen USD im Jahr 2026, bei einer CAGR von 7,59 % über 2027–2032.
Welche Produktform führt derzeit die Nachfrage an?
Injizierbare Lösungen führten im Jahr 2026 mit einem Anteil von 62,43 %, da sie das standardmäßige zugelassene und klinikfreundliche Format für die Sedierungsumkehr bleiben.
Welche Tiergruppe wächst bei der Atipamezol-Anwendung am schnellsten?
Katzen sollen mit einer CAGR von 8,69 % bis 2032 am schnellsten wachsen, unterstützt durch steigende Haltungszahlen und gekennzeichnete Anwendung in mehreren Märkten.
Welche Anwendung expandiert am schnellsten über die routinemäßige Umkehr hinaus?
Notfall- und postprozedurale Erholung wächst mit einer CAGR von 8,83 % bis 2032 am schnellsten und zeigt eine steigende Anwendung in Hochakut-Erholungs- und Notfallversorgungsumgebungen.
Warum führt Nordamerika beim aktuellen Umsatz?
Nordamerika hielt im Jahr 2026 einen Anteil von 37,45 % aufgrund einer starken tierärztlichen Infrastruktur, hoher Ausgaben für die Heimtiergesundheit und einer aktiveren Landschaft zugelassener Generika.
Was verändert den Wettbewerb in diesem Bereich?
FDA-Zulassungen von Generika-Produkten, stabile Markenportfolios von Unternehmen wie Orion und Dechra sowie Investitionen in sterile Injektionskapazitäten machen den Wettbewerb breiter und preisbewusster.