
Marktgröße und Marktanteile des optischen Transpondermarkts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
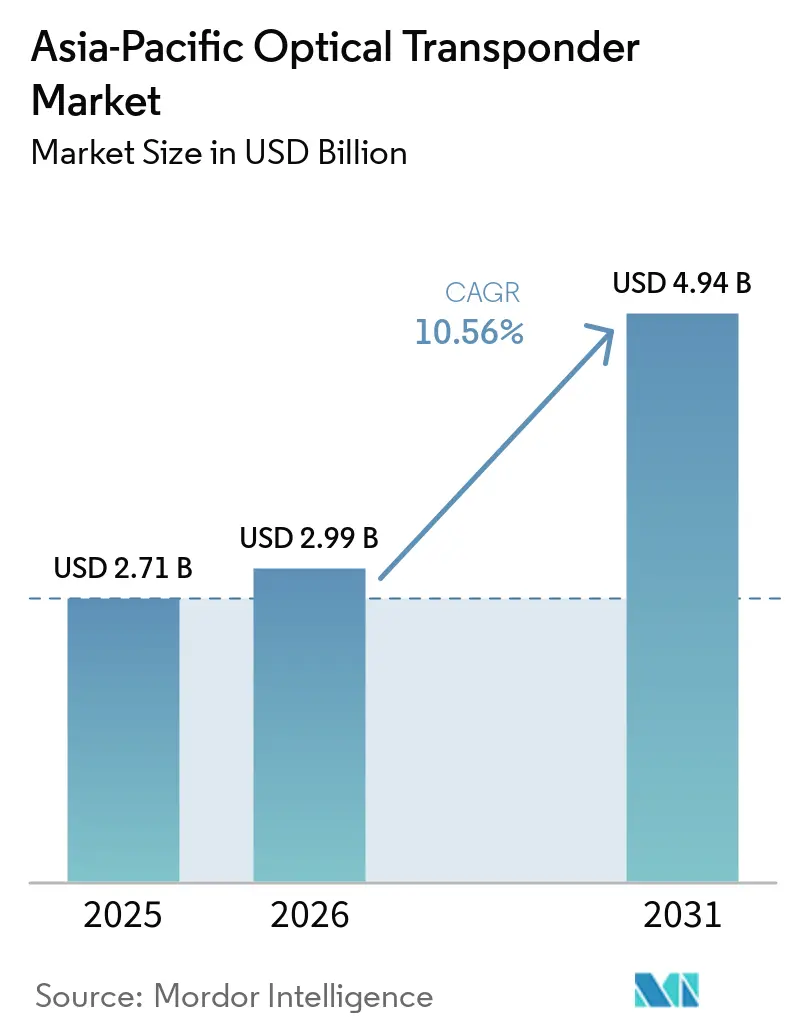
| Marktgröße im Basisjahr (2025) | 2.71 Milliarden US-Dollar |
| Marktgröße (2026) | 2.99 Milliarden US-Dollar |
| Marktgröße (2031) | 4.94 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 10.56 % |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des optischen Transpondermarkts im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße des optischen Transpondermarkts im asiatisch-pazifischen Raum wird auf 2,71 Milliarden USD im Jahr 2025, 2,99 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 einen Wert von 4,94 Milliarden USD erreichen, mit einem CAGR von 10,56 % von 2026 bis 2031. Die Nachfrage verlagert sich hin zu Geräten, die vorhersehbare Niedriglatenz-Verbindungen zwischen verteilten KI-Rechenclustern unterstützen. Hyperscaler und Cloud-native Betreiber übernehmen eine größere Rolle bei der Kapazitätsplanung, und ihre Anforderungen unterscheiden sich von der früheren trägergeführten Beschaffung. Ihre Präferenz für 800G-Wellenlängen und softwaregesteuerte Systeme verkürzt die Nutzungsdauer von sub-100G-kohärenten Geräten. Der optische Transpondermarkt im asiatisch-pazifischen Raum steht auch vor einer Verschiebung in den Käuferbeziehungen, da Cloud-Anbieter zunehmend WDM-Geräte direkt kaufen und langfristigen Glasfaserzugang sichern. Die Verfügbarkeit von Indiumphosphid (InP) und fortschrittlichen digitalen Signalprozessoren bleibt eine wesentliche Einschränkung bei der Gerätelieferung.
Wichtigste Erkenntnisse des Berichts
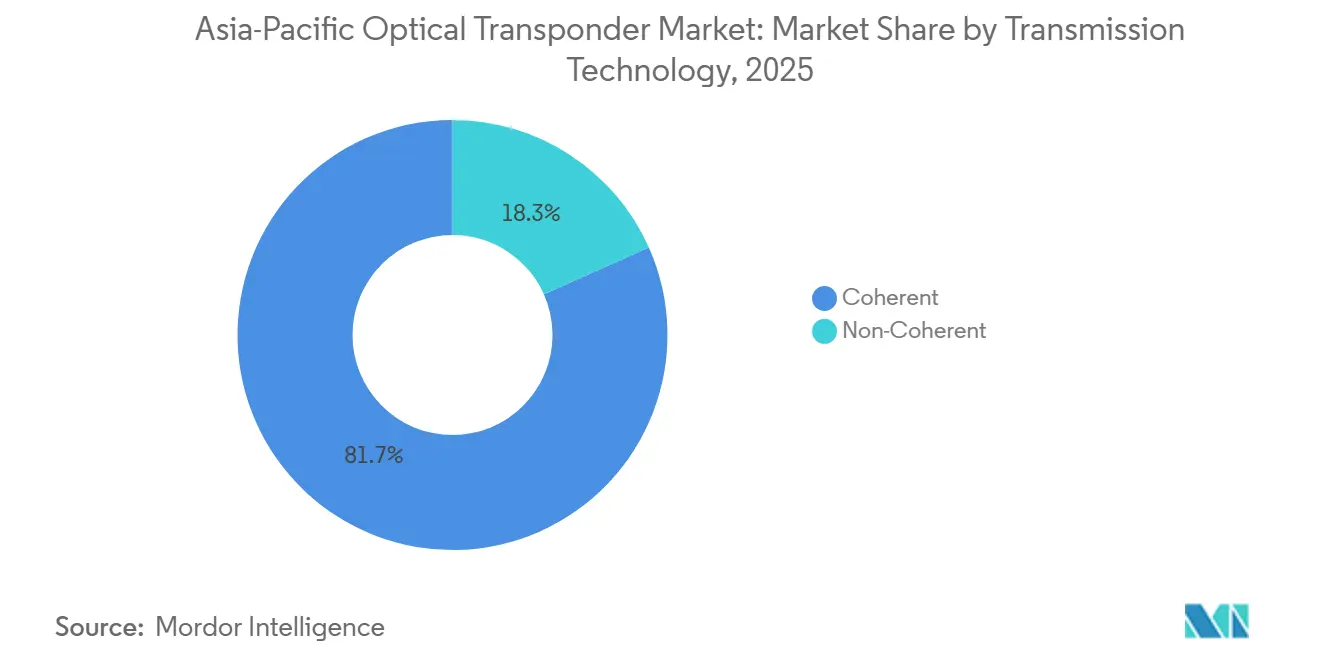
- Nach Übertragungstechnologie entfiel auf die kohärente Technologie im Jahr 2025 ein Marktanteil von 81,67 % am optischen Transpondermarkt im asiatisch-pazifischen Raum, und es wird prognostiziert, dass sie bis 2031 mit einem CAGR von 11,08 % wächst.
- Nach Datenrate hielt das Segment über 100 Gbps bis 400 Gbps im Jahr 2025 einen Marktanteil von 47,29 % am optischen Transpondermarkt im asiatisch-pazifischen Raum, während das Segment über 800 Gbps bis 2031 voraussichtlich mit einem CAGR von 13,43 % wächst.
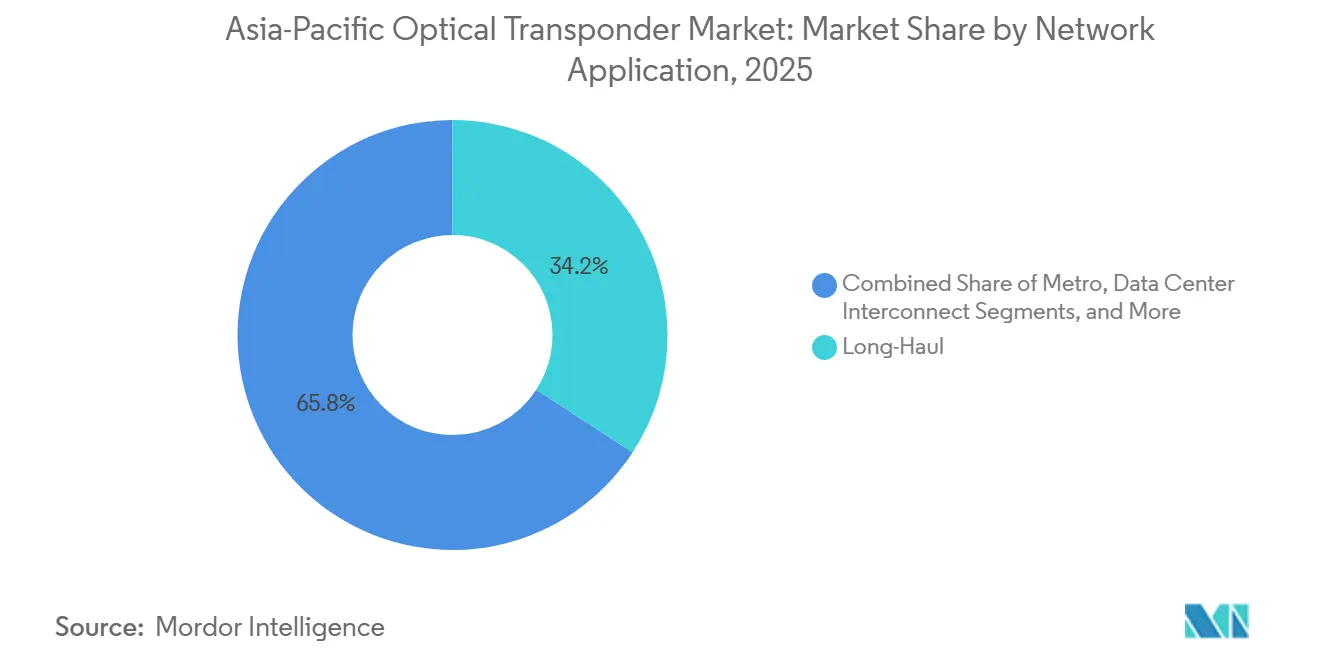
- Nach Netzwerkanwendung hielt die Langstrecke im Jahr 2025 einen Marktanteil von 34,20 % am optischen Transpondermarkt im asiatisch-pazifischen Raum, während die Rechenzentrumsverbindung bis 2031 voraussichtlich mit einem CAGR von 12,35 % wächst.
- Nach Endnutzer hielten Telekommunikationsdienstleister im Jahr 2025 einen Marktanteil von 64,95 % am optischen Transpondermarkt im asiatisch-pazifischen Raum, während Cloud- und Hyperscale-Rechenzentrumsbetreiber bis 2031 voraussichtlich mit einem CAGR von 12,75 % wachsen.
- Nach Land hielt China im Jahr 2025 einen Marktanteil von 50,29 % am optischen Transpondermarkt im asiatisch-pazifischen Raum, während Indien bis 2031 voraussichtlich mit einem CAGR von 13,11 % wächst.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des optischen Transpondermarkts im asiatisch-pazifischen Raum
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscaler-KI-Datenverkehr und Expansion der Rechenzentrumsverbindung | +3.2% | Asiatisch-pazifischer Raum, konzentriert in China, Singapur, Japan und Australien | Kurzfristig (≤ 2 Jahre) |
| Verdichtung des 5G-Backhauls und Ausbau des Glasfaser-Backbone | +2.1% | China, Indien, Malaysia, Südkorea und Südostasien | Mittelfristig (2–4 Jahre) |
| Staatlich geförderte Breitband- und digitale Infrastrukturinvestitionen | +1.4% | Indien, China, Australien, Vietnam und Indonesien | Mittelfristig (2–4 Jahre) |
| Einführung von 400ZR, 800G und kohärenter Optik mit höherer Kapazität | +1.2% | Asiatisch-pazifischer Raum, mit früher Einführung in Japan, Singapur und Australien | Kurzfristig (≤ 2 Jahre) |
| Von Singapur geführte regionale Rechenzentrumsverbindung mit niedriger Latenz | +0.8% | Singapur, Indonesien, Malaysia und Thailand | Kurzfristig (≤ 2 Jahre) |
| Offene, disaggregierte Transponder- und optische Leitungssystembeschaffung | +0.6% | Japan, Indien, Australien und aufstrebende südostasiatische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscaler-KI-Datenverkehr und Expansion der Rechenzentrumsverbindung
KI-Training und Inferenz-Workloads erfordern vorhersehbare Niedriglatenz-Bandbreite zwischen GPU-Clustern an verschiedenen Standorten. Diese Anforderung macht den optischen Transport zu einem Teil der Rechenumgebung und nicht zu einer separaten Backhaul-Schicht. Hyperscaler erhöhen daher den Direktkauf von WDM-Transpondern und bauen ihre eigene Rechenzentrumsverbindungskapazität auf. Nokia gibt an, dass 800G ZR und ZR+ Steckmodule durch Multi-Source-Agreements und Interoperabilitätsspezifikationen breite Unterstützung erhalten und deren Einsatz in der KI-skalierenden Konnektivität unterstützen.[1]Nokia, "800G ZR/ZR+: Die neue Währung in der KI-skalierenden Konnektivität," Nokia, nokia.com Der optische Transpondermarkt im asiatisch-pazifischen Raum ist von dieser Veränderung betroffen, da Netzbetreiber nicht mehr die einzigen Käufer sind, die Kapazitätserweiterungen bestimmen. Alibaba, Tencent und ByteDance sind bereits mit dieser Beschaffungsverschiebung auf China- und Singapur-Routen verbunden.
Verdichtung des 5G-Backhauls und Ausbau des Glasfaser-Backbone
Der Übergang von Mikrowellen-Backhaul zu Glasfasertransport schafft wiederkehrende Nachfrage nach optischen Geräten in Zugangs- und Aggregationsnetzwerken. Eigenständige 5G-Bereitstellungen benötigen höheren Durchsatz und niedrigere Latenz als nicht-eigenständige Netzwerke. Dichte städtische Small-Cell-Netzwerke erfordern kohärente Lösungen mit höherer Kapazität, einschließlich 400G- und 800G-Geräten. Ländliche und vorstädtische Programme benötigen weiterhin 100G- und niedrigere Geschwindigkeitsgeräte, um eine sinnvolle Stückgüternachfrage aufrechtzuerhalten. Indiens BharatNet-Programm und Malaysias Turm-Glasfaserisierungsarbeiten unterstützen diese Anforderung an niedrigere Geschwindigkeiten. NTT DOCOMO schloss 2025 einen landesweiten 100G-kohärenten Backhaul-Rollout ab und erprobt 800G ZR+ Optik für zukünftige Extended-Reality-Dienste, was zeigt, wie Mobilfunknetzanforderungen die Abonnentenentwicklung übertreffen können.
Staatlich geförderte Breitband- und digitale Infrastrukturinvestitionen
Öffentliche digitale Infrastrukturprogramme bieten eine stabilere Nachfragequelle, wenn die Budgets kommerzieller Netzbetreiber schwächer werden. Indiens überarbeitetes BharatNet-Programm hat einen Haushaltsansatz von INR 1,40 Lakh Crore (16,5 Milliarden USD) und zielt darauf ab, die Konnektivität auf 6,5 Lakh Dörfer auszuweiten. Das Ministerium für Telekommunikation berichtete, dass bis Oktober 2025 694.711 km Glasfaser verlegt worden waren.[2]Ministerium für Kommunikation, Regierung Indiens, "Jahresabschlussbericht 2025 für das Ministerium für Telekommunikation," Presseinformationsbüro, pib.gov.in Diese installierte Glasfaserbasis schafft später einen Bedarf an Backhaul- und Transport-Upgrades. Der optische Transpondermarkt im asiatisch-pazifischen Raum profitiert dort, wo öffentliche Breitbandarbeiten die Gerätevolumina durch ungleichmäßige kommerzielle Ausgaben aufrechterhalten. Solche Programme unterstützen auch die Nachfrage nach 10G-, 100G- und 400G-Verbindungen in regionalen Netzwerken.
Einführung von 400ZR, 800G und kohärenter Optik mit höherer Kapazität
Steckbare kohärente Optik hat die Wirtschaftlichkeit der routerintegrierten Übertragung verbessert. Die 400ZR-Spezifikation des Optical Internetworking Forum und das aufkommende 800ZR-Ökosystem unterstützen gemeinsame Beschaffungsanforderungen über verschiedene Anbieter hinweg. Eine Multi-Vendor-800G-Demonstration auf der OFC 2026 wurde über 1.602 km Glasfaser unter Verwendung der Spezifikationen 800G-OpenROADM, 800-ZR und 800GBASE-2xFR4 betrieben.[3]Optica Publishing Group, "Multi-Vendor-interoperabler 800G-optischer Kommunikation über 1.602 km durch 800G-OpenROADM, 800-ZR und 800GBASE-2xFR4-Glasfaserverbindungen," OFC 2026 Technical Digest, optica.org Dieses Ergebnis gibt Betreibern den Nachweis, dass interoperable 800G-Systeme über kontrollierte Tests hinausgehen können. Marvell stellte COLORZ 1600 vor, ein 1,6T ZR/ZR+ Steckmodul mit 2nm-kohärenten DSPs, das für KI-skalierungsübergreifende Verbindungen konzipiert ist.[4]Marvell Technology, "Marvell erweitert ZR/ZR+-Führungsposition mit branchenweit erstem 1,6T ZR/ZR+ Steckmodul und 2nm-kohärenten DSPs für sichere KI-skalierungsübergreifende Verbindungen," Marvell Technology, marvell.com Betreiber in Japan, Singapur und Australien verwenden standardkonforme Spezifikationen bei der Beschaffung, was Anbieter mit etablierten kohärenten Chipsatz-Fähigkeiten begünstigt.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionsausgabeneinfrierungen und Bestandskorrekturen bei Tier-2-Netzbetreibern | -1.4% | Südostasien, pazifische Inselmärkte, Südkorea und Taiwan | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollen für fortschrittliche kohärente DSPs und photonische Komponenten | -1.0% | Auf China ausgerichtete Lieferketten und breitere Auswirkungen im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Konzentrierte Indiumphosphid-Epitaxie und fortschrittliche DSP-Versorgung auf Knotenebene | -0.7% | Global, mit konzentriertem Risiko in Japan, China und den Komponentenstufen der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Multi-Vendor-Integration, Zertifizierung und Lücken im Feldeinsatz | -0.5% | Asiatisch-pazifischer Raum, insbesondere Entwicklungsmärkte mit begrenztem Fachpersonal | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Investitionsausgabeneinfrierungen und Bestandskorrekturen bei Tier-2-Netzbetreibern
Die Beteiligung der Netzbetreiber am optischen Upgrade-Zyklus variiert stark in der Region. Tier-2- und Tier-3-Netzbetreiber in Südostasien, pazifischen Inselmärkten, Südkorea und Taiwan stehen unter Schuldendruck, schwächeren Abonnenteneinnahmen und Beständen, die während des Beschaffungszyklus 2022–2024 angehäuft wurden. Diese Betreiber verschieben häufig neue Käufe und nutzen weiterhin installierte Geräte. Die Kosten für 800G-Upgrades können schwer zu absorbieren sein, solange 5G-Verpflichtungen bestehen. Chinas größere Netzbetreiber haben auch einen Teil ihrer Ausgaben auf KI-Recheninfrastruktur verlagert, was die kurzfristige Nachfrage nach herkömmlichen WDM-Geräten verringert. Diese ungleichmäßigen Kapitalausgaben können Gerätebestellungen verlangsamen, selbst wenn die cloud- und KI-bezogene Nachfrage stark bleibt.
Exportkontrollen für fortschrittliche kohärente DSPs und photonische Komponenten
Fortschrittliche kohärente DSPs und photonische Komponenten sind zu einem Lieferkettenanliegen für Anbieter geworden, die die Region bedienen. US-amerikanische Exportkontrollen für fortschrittliche integrierte Schaltkreise für das Rechenwesen schaffen Lizenzanforderungen für einige Hochleistungskomponenten. Diese Kontrollen können die Prüfzeiträume für Anbieter verlängern, die Zugang zu neueren Generationen kohärenter DSPs suchen. Die daraus resultierenden Verzögerungen sind wichtig, da Kunden von 400G-Systemen zu 800G und höheren Kapazitäten wechseln. Chinas Kontrollen über Indium und InP führen eine zusätzliche Quelle der Versorgungsunsicherheit für internationale Anbieter ein. Der optische Transpondermarkt im asiatisch-pazifischen Raum muss daher sowohl die Verfügbarkeit fortschrittlicher DSPs als auch die Versorgung mit photonischen Materialien im Blick behalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Übertragungstechnologie: Kohärente Architektur führt die Nachfrage an
Die kohärente Übertragung machte 2025 81,67 % des Umsatzes aus und ist damit die dominierende Technologie im optischen Transpondermarkt im asiatisch-pazifischen Raum, da Carrier-Backbones und Rechenzentrumsverbindungen zunehmend große Reichweite, hohe Kapazität und eine effizientere Nutzung der installierten Glasfaser erfordern. Es wird prognostiziert, dass sie bis 2031 mit einem CAGR von 11,08 % wächst, was darauf hindeutet, dass steckbare ZR- und ZR+-Module direkt erkennende Geräte in einem breiteren Spektrum von Metro- und Rechenzentrums-Anwendungsfällen ersetzen. Niedrigere DSP-Kosten haben die kohärente Bereitstellung über traditionelle Langstreckennetzwerke hinaus auf kürzere Verbindungen ausgedehnt, bei denen Betreiber zuvor den Gerätekosten mehr Gewicht beigemessen haben. Die 1.602 km Multi-Vendor-800G-Demonstration auf der OFC 2026 unter Verwendung der Spezifikationen 800G-OpenROADM, 800-ZR und 800GBASE-2xFR4 unterstützt die Betriebsbereitschaft der interoperablen kohärenten Übertragung.
Nicht-kohärente Geräte bedienen weiterhin kurze Intra-Rechenzentrumsverbindungen und ausgewählte Metro-Zugangseinsätze, bei denen begrenzte Reichweite und niedrigere Kosten wichtig bleiben. Diese Installationen treiben weiterhin die Nachfrage an, insbesondere dort, wo die Kapazitätsanforderungen geringer sind, aber ihr adressierbarer Umfang verengt sich, da kohärente Steckmodule für mehr 100G-Metro-Anwendungen geeignet werden. Nokia stellte im März 2026 anwendungsoptimierte kohärente Lösungen vor, die neue DSPs und photonische Front-Ends umfassen, was darauf hindeutet, dass die Lieferantenentwicklungsarbeit auf kohärente Leistung und nicht auf erneuerte nicht-kohärente Innovation ausgerichtet ist. NEC erhielt im März 2025 das Telecom Infra Project Phoenix Gold Badge für ein Netzwerkbetriebssystem, das disaggregierte optische Transponder und offene optische Bereitstellungsmodelle unterstützt. Anbieter, denen zuverlässige kohärente DSP-Beziehungen fehlen, befinden sich in einer schwächeren Position, da Betreiber ihre Kapazitäts-Upgrades um diese Technologie standardisieren.


Nach Datenrate: 400G-Umsatzbasis trifft auf 800G-Nachfrage
Das Band über 100 Gbps bis 400 Gbps machte 2025 47,29 % des Umsatzes aus und bleibt wichtig für Carrier-Backbone- und Rechenzentrumsverbindungs-Upgrade-Programme, die Glasfaserstrecken mit früheren Generationen kohärenter Terminals nutzen. Ein Großteil der Nachfrage des Bandes im Jahr 2026 stammt aus Ersatz- und Kapazitäts-Upgrades in bestehenden Netzwerken, während das Segment über 800 Gbps bis 2031 voraussichtlich mit einem CAGR von 13,43 % wächst, da Hyperscaler campus-skalierte KI-Verbindungen aufbauen. Ciena setzte WaveLogic 6 Extreme im März 2026 im indischen Transportnetz von Vodafone Idea ein und erzielte 1,6 Tb/s auf einem kohärenten optischen Kanal, was zeigt, dass Terabit-Wellenlängen in Betriebsnetzwerke einziehen. Hyperscaler-Käufe von 800G ZR und ZR+ Steckmodulen unterstützen diese Kategorie mit höherer Kapazität, da verteilte GPU-Cluster dichte Niedriglatenz-Verbindungen benötigen, die über separate Rechenzentrumsstandorte hinweg erweitert werden können. Der optische Transpondermarkt im asiatisch-pazifischen Raum balanciert daher eine große installierte Basis von 400G mit einer schnellen Nachfrage nach Plattformen, die 800G und höhere Raten unterstützen können.
Die Kategorie über 400 Gbps bis 800 Gbps unterstützt Multi-Rate-Strategien, die es Betreibern ermöglichen, Kapazitäten hinzuzufügen, ohne sofort ihre gesamte Terminal-Basis zu ersetzen. Die Kategorie bis zu 100 Gbps bleibt relevant für ländliches Backhaul, öffentliche Breitbandnetzwerke und BharatNet-bezogene Infrastruktur, wo 10G- und 100G-Verbindungen noch eine definierte Rolle haben. Größerer Anbieterwettbewerb übt Druck auf die 400G-Preisgestaltung aus, da die Technologie etabliert wird, auch wenn die Versandvolumina in Carrier- und Unternehmensnetzwerken bedeutsam bleiben. Marvell stellte eine 2nm-800G-ZR/ZR+-kohärente DSP-Plattform und COLORZ 1600, ein 1,6T ZR/ZR+ Steckmodul, vor, was auf einen anhaltenden Anstieg der durch steckbare Optik verfügbaren Kapazität hindeutet. Wenn diese Plattformen verfügbar werden, könnten Migrationsentscheidungen früher eintreten, was die Zeit verkürzt, die Geräteanbieter haben, um sich auf die ausgereifte 400G-Stufe zu verlassen.
Nach Netzwerkanwendung: Langstreckenumsatz und Expansion der Rechenzentrumsverbindung
Die Langstrecke repräsentierte 2025 34,20 % der Marktgröße des optischen Transpondermarkts im asiatisch-pazifischen Raum nach Netzwerkanwendung, unterstützt durch Intercity- und grenzüberschreitende Backbone-Upgrades in China, Indien, Japan und Australien. Diese Strecken erfordern leistungsstarke kohärente Geräte, die Multi-Span-Übertragung, fortschrittliche Modulationsformate, rauscharme Verstärkung und Kapazität über längere Glasfaserdistanzen verwalten können. Solche Betriebsanforderungen führen zu höheren durchschnittlichen Verkaufspreisen pro Wellenlänge als in Metro-Netzwerken oder kürzeren Rechenzentrumsverbindungen üblich. Unterseeische Netzwerke sind ein verwandter Teil dieser Architektur, da ihre Betreiber die Kapazität auf bestehenden Glasfaserpaaren erhöhen möchten, ohne neue Kabel zu bauen. Trans Pacific Networks wählte im Januar 2026 Ciena-Technologie für die Echo- und Tabua-Unterseekabelsysteme aus, was auf anhaltende Investitionen in Routen mit höherer Kapazität im Pazifik und in der Region hindeutet.
Die Rechenzentrumsverbindung wird bis 2031 voraussichtlich mit einem CAGR von 12,35 % wachsen, da verteiltes KI-Computing vorhersehbare Hochdurchsatz-Verbindungen zwischen separaten Rechenzentren und GPU-Cluster-Knoten erfordert. Der Scale-Across-Ansatz verwendet dichte Verbindungsstrukturen über Dutzende von Kilometern und bevorzugt steckbare 800G-kohärente Transponder, die mit mehr Flexibilität als eingebettete Leitungssystemansätze eingesetzt werden können. Metro-Netzwerke in Tokio, Singapur, Mumbai und Sydney stehen auch vor schnelleren Ersatzzyklen, da KI- und Cloud-Datenverkehr den Kapazitätsbedarf in großen Ballungsräumen erhöht. Matrix NAP Info aktivierte im Mai 2026 Ciena WaveLogic 6 Extreme auf dem Batam-Jakarta-Unterseeabschnitt und lieferte 1 Tb/s pro Wellenlänge über eine aktive 1.055 km lange Verbindung. Der optische Transpondermarkt im asiatisch-pazifischen Raum wird durch diese Überschneidung von Langstrecken-, Untersee-, Metro- und Rechenzentrumsverbindungskapazitätsanforderungen unterstützt.

Nach Endnutzer: Telekommunikationsskala und Hyperscaler-Nachfrage
Telekommunikationsdienstleister machten 2025 64,95 % des Umsatzes aus, was ihre Großhandelskapazitätsverpflichtungen gegenüber Cloud-Mietern und laufende Investitionen in 5G-Backhaul- und Transport-Upgrades in regionalen Netzwerken widerspiegelt. Ihre Beschaffungsmuster hängen zunehmend von Hyperscaler-Plänen ab und nicht nur vom Abonnentendatenverkehr, da große Cloud-Betreiber wichtige Nutzer der Netzbetreiberkapazität und direkte Käufer von Netzwerkgeräten sind. Cloud- und Hyperscale-Rechenzentrumsbetreiber werden bis 2031 voraussichtlich mit einem CAGR von 12,75 % wachsen, was sie zur am schnellsten wachsenden Endnutzergruppe macht, trotz des Vorsprungs des Dienstleisters beim Umsatzanteil. Diese Betreiber kaufen WDM-Transponder und Wellenlängen direkt und bevorzugen zunehmend Softwaresteuerung und Multi-Vendor-Interoperabilität. Der optische Transpondermarkt im asiatisch-pazifischen Raum umfasst daher sowohl trägergeführte Bereitstellungen als auch cloud-geführte Investitionen, die unter verschiedenen Planungs- und Beschaffungszyklen operieren.
Unternehmen sind eine kleinere, aber zunehmend unabhängige Käuferkategorie für campus- und regionale private optische Verbindungen zwischen Rechenzentren. Regierungs- und Verteidigungsendnutzer bieten auch geschützten Bedarf in Japan, Südkorea, Indien und Australien durch Programme, die quantensichere optische Verschlüsselung und Regierungs-Cloud-Konnektivität umfassen. Japans Ministerium für innere Angelegenheiten und Kommunikation vergab im Juni 2026 einen Forschungsvertrag an ACCESS und IP Infusion für All-Photonics-Technologien in überseeischen KI-Rechenzentren, der die Arbeit an offenen optischen Architekturen unterstützt. Tejas Networks berichtete, dass sein Auftragsbestand im Geschäftsjahr 2026 um 49 % im Jahresvergleich gestiegen ist, teilweise unterstützt durch indische Regierungsarbeiten, einschließlich BSNL-Programme und BharatNet Phase III. Öffentliche Sektorprogramme schaffen einen zusätzlichen Nachfragepfad, wenn die Ausgaben kommerzieller Anbieter ungleichmäßig sind.
Geografische Analyse
China hielt 2025 einen Marktanteil von 50,29 % am optischen Transpondermarkt im asiatisch-pazifischen Raum, was die Größe seiner Netzwerkinfrastruktur, Cloud-Kapazität und etablierten Netzbetreiberbasis widerspiegelt. Im Jahr 2026 leiten große Netzbetreiber einen Teil ihrer konventionellen Telekommunikationsausgaben auf KI-Recheninfrastruktur um, was einige WDM-Backbone-Käufe abschwächt, aber eine andere Anforderung für Cloud-Verbindungen unterstützt. Alibaba, Tencent und ByteDance setzen Verbindungen mit höherer Kapazität zwischen Inland-KI-Rechenclustern und Küsten-Cloud-Hubs ein, was die Nachfrage von netzbetreiberzentrierten Upgrades auf Hyperscaler-Netzwerkdesign verlagert. Chinas Infrastrukturfokus hält optische Glasfaser und Hochkapazitätstransport wichtig, auch wenn sich die Verteilung der Ausgaben ändert. Japan bewegt sich durch NTTs IOWN-Initiative und öffentliche Forschungsprogramme, die optisches Schalten mit niedriger Latenz und Rechenzentrumskonnektivität testen, in Richtung All-Photonics-Architekturen.
Indien wird bis 2031 voraussichtlich mit einem CAGR von 13,11 % wachsen, der höchsten länderspezifischen Rate der Region, unterstützt durch bevölkerungsskalierte Breitbandbereitstellung und neue Tier-I-Cloud-Kapazität in Mumbai, Chennai und Hyderabad. Das Ministerium für Telekommunikation berichtete, dass bis Oktober 2025 694.711 km Glasfaser verlegt worden waren, während BharatNets Haushaltsansatz von INR 1,40 Lakh Crore (16,5 Milliarden USD) eine Transport-Upgrade-Pipeline für 100G- und 400G-Systeme unterstützt. Cienas 1,6-Tb/s-Bereitstellung mit Vodafone Idea demonstriert die Nutzung des Landes von kohärentem Terabit-Transport für Rechenzentrumsverbindungen. Südkoreas hohe Glasfaserdurchdringung und Versuche mit holografischen und ultrahochauflösenden XR-Diensten schaffen eine separate Anforderung für fortschrittliche optische Kapazität. Diese Anwendungsfälle machen das Land zu einem Referenzpunkt für die zukünftigen Bandbreitenanforderungen von Mobil- und Cloud-Netzwerken im optischen Transpondermarkt im asiatisch-pazifischen Raum.
Australien und Neuseeland sind wichtige Unterseekabelstandorte, und Lightstorm rüstete die Japan-Guam-Australien-Route im März 2026 mit Ciena WaveLogic-Technologie von 100 Gbps auf 400 Gbps pro Wellenlänge auf. Der Rest des optischen Transpondermarkts im asiatisch-pazifischen Raum umfasst Singapur, Indonesien, Malaysia, Vietnam, Thailand und die Philippinen, wobei Singapur als ASEAN-Verbindungshub mit niedriger Latenz dient. Telin wählte im September 2025 Nokias 1830 GX-Plattform und ein offenes optisches Leitungssystem für Singapur-Rechenzentrumsverbindungen aus, während Indonesien Untersee- und terrestrische Verbindungen zwischen Jakarta und Singapur hinzufügt. Diese Routen verbinden die wichtigsten Cloud- und Content-Hubs der Region und unterstützen die Nachfrage nach DCI-orientierten kohärenten Geräten.
Wettbewerbslandschaft
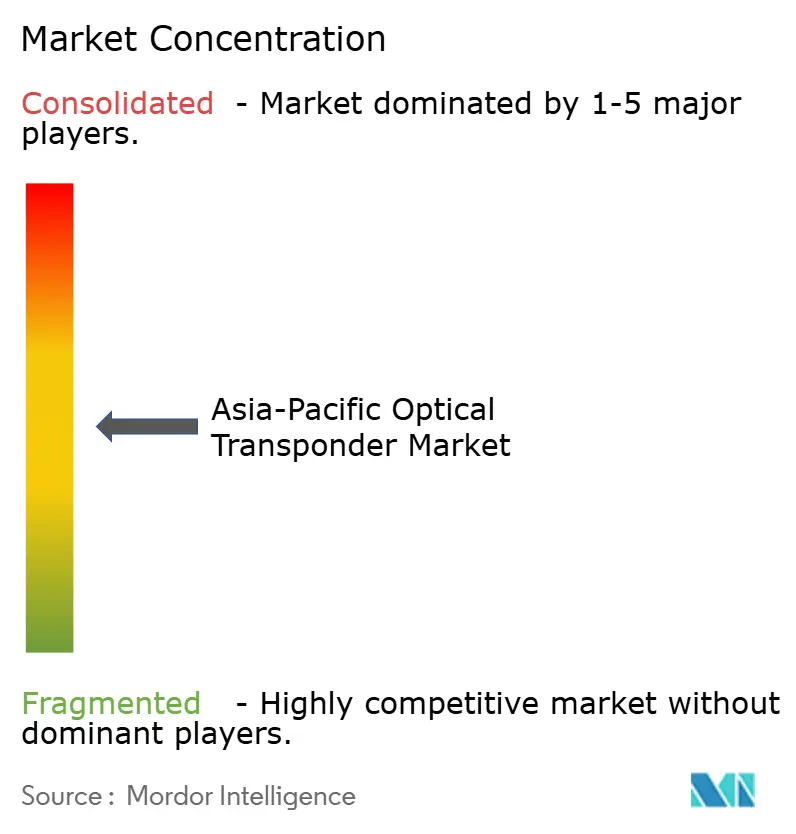
Der optische Transpondermarkt im asiatisch-pazifischen Raum ist mäßig konzentriert unter den führenden Anbietern Huawei, Nokia, ZTE und Ciena, die den überwiegenden Teil des regionalen WDM-Umsatzes ausmachen. Nokia schloss im Dezember 2024 die Übernahme von Infinera für 2,3 Milliarden USD ab und kombinierte Nokias Silizium-Photonik-Fähigkeiten mit Infineras InP-Erfahrung mit photonisch integrierten Schaltkreisen. Nokia stellte dann im März 2026 anwendungsoptimierte kohärente Lösungen vor, die 4 DSPs und 13 Produkte umfassen und ein breiteres Portfolio bieten, um verschiedene Netzwerkanforderungen zu erfüllen. Die Übernahme und das neue Produktprogramm positionieren Nokia, um kohärente Anwendungen in Carrier-, Cloud-, Metro- und Langstreckennetzwerken zu adressieren. Der optische Transpondermarkt im asiatisch-pazifischen Raum gibt etablierten Anbietern auch dort einen Vorteil, wo Betreiber dokumentierte Interoperabilität, Komponentenversorgung und Feldsupport benötigen.
Ciena hat eine frühe Position in Terabit-Bereitstellungen durch WaveLogic 6 Extreme, mit 2026-Installationen in Indien und Indonesien, die 1,6 Tb/s und 1 Tb/s kohärente Kapazität in Betriebsnetzwerken demonstrieren. Huawei ist in China stark positioniert und stellte auf der MWC Shanghai im Juni 2026 10 KI-optische Netzwerkprodukte für die KI-Computing-Netzwerkintegration und KI-Dienstleistungserbringung vor. Seine Strategie platziert den optischen Transport innerhalb Chinas nationaler KI-Infrastruktur, während regulatorische Einschränkungen seine adressierbare Chance in mehreren externen Märkten begrenzen. Ciena und Huawei konkurrieren daher aus verschiedenen regionalen Positionen und durch unterschiedliche Ansätze zur Kapazitätsbereitstellung.
Anbieter indischer Herkunft gewinnen durch staatliche Netzwerkprogramme und Produkteinführungen mit höherer Kapazität an Sichtbarkeit, einschließlich der TJ1600-D3-Plattform von Tejas Networks, die 400G bis 1,2T pro Wellenlänge und bis zu 51,2 Tbps Shelf-Kapazität unterstützt. Marvell beeinflusst das Anbieterumfeld als Komponentenplattformanbieter, da seine kohärenten DSPs anderen Geräteanbietern ermöglichen, konkurrierende Systeme zu bauen, ohne eigene photonische Chipsätze zu entwickeln. NEC ist in offenen optischen Architekturen positioniert, nachdem es 2025 das TIP Phoenix Gold Badge für sein Netzwerkbetriebssystem erhalten hat. Diese Ansätze bieten Alternativen für Betreiber, die eine anbieterunabhängige Kontrolle kohärenter Wellenlängen über Multi-Vendor-Infrastruktur anstreben.
Marktführer der optischen Transponderbranche im asiatisch-pazifischen Raum
-
Huawei Technologies Co., Ltd.
-
Nokia Corporation
-
ZTE Corporation
-
Ciena Corporation
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Huawei stellte auf der MWC Shanghai 2026 10 KI-optische Netzwerkprodukte vor, darunter seine KI-FAN- und KI-OTN-Produktreihen, die auf KI-Token-Monetarisierung, 1-ms-Computing-Netzwerkintegration und 50G-PON-Glasfaserzugang abzielen, und signalisierte damit eine Strategie, den optischen Transport als abrechenbare KI-Inferenz-Lieferschicht für chinesische Netzbetreiber zu positionieren, die unter ihrem 15. Fünfjahresplan operieren.
- Juni 2026: Japans Ministerium für innere Angelegenheiten und Kommunikation vergab einen Vertrag an ACCESS Co., Ltd. und seine Tochtergesellschaft IP Infusion für ein Forschungsprojekt zur Bereitstellung von All-Photonics-Netzwerktechnologien in überseeischen KI-Rechenzentren, mit dem Ziel, Anbieterabhängigkeit zu beseitigen und offene optische Architekturen für verteiltes KI-Computing zu validieren.
- Mai 2026: Matrix NAP Info aktivierte Cienas GeoMesh Extreme-Lösung, angetrieben durch WaveLogic 6 Extreme kohärente Optik, auf dem Batam-Jakarta-Segment des Matrix Cable System in Indonesien und lieferte 1 Tb/s pro Wellenlänge über eine aktive 1.055 km lange Unterseeverbindung, eine der ersten kommerziellen Aktivierungen von WL6e in einer Unterseebereitstellung im asiatisch-pazifischen Raum.
- März 2026: Vodafone Idea setzte Ciena WaveLogic 6 Extreme in seinem indischen Transportnetz ein und erzielte 1,6 Tb/s auf einem vermaschten DCI-optischen Kanal, womit die Grundlage für kommerzielle 800G-Dienste geschaffen wurde, die auf Hyperscaler-, Cloud- und KI-getriebene Bandbreitennachfrage in Indien abzielen.


Berichtsumfang des optischen Transpondermarkts im asiatisch-pazifischen Raum
Der Umsatz des optischen Transpondermarkts im asiatisch-pazifischen Raum wird durch den Verkauf von optischen Transpondern und zugehörigen transponderbasierenden Übertragungsgeräten über Datenraten von 100 Gbps bis über 800 Gbps generiert, die an Telekommunikationsdienstleister, Cloud- und Hyperscale-Rechenzentrumsbetreiber, Unternehmen, Regierungs- und Verteidigungsorganisationen sowie andere Endnutzer geliefert werden.
Der Bericht über den optischen Transpondermarkt im asiatisch-pazifischen Raum ist segmentiert nach Übertragungstechnologie (kohärent und nicht-kohärent), Datenrate (bis zu 100 Gbps, über 100 Gbps bis 400 Gbps, über 400 Gbps bis 800 Gbps und über 800 Gbps), Netzwerkanwendung (Metro, Langstrecke, Rechenzentrumsverbindung, Untersee und andere Netzwerkanwendungen), Endnutzer (Telekommunikationsdienstleister, Cloud- und Hyperscale-Rechenzentrumsbetreiber, Unternehmen, Regierung und Verteidigung sowie andere Endnutzer) und Land (China, Japan, Indien, Südkorea, Australien und Neuseeland sowie Rest des asiatisch-pazifischen Raums). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kohärent |
| Nicht-kohärent |
| Bis zu 100 Gbps |
| Über 100 Gbps bis 400 Gbps |
| Über 400 Gbps bis 800 Gbps |
| Über 800 Gbps |
| Metro |
| Langstrecke |
| Rechenzentrumsverbindung |
| Untersee |
| Andere Netzwerkanwendungen |
| Telekommunikationsdienstleister |
| Cloud- und Hyperscale-Rechenzentrumsbetreiber |
| Unternehmen |
| Regierung und Verteidigung |
| Andere Endnutzer |
| China |
| Japan |
| Indien |
| Südkorea |
| Australien und Neuseeland |
| Rest des asiatisch-pazifischen Raums |
| Nach Übertragungstechnologie | Kohärent |
| Nicht-kohärent | |
| Nach Datenrate | Bis zu 100 Gbps |
| Über 100 Gbps bis 400 Gbps | |
| Über 400 Gbps bis 800 Gbps | |
| Über 800 Gbps | |
| Nach Netzwerkanwendung | Metro |
| Langstrecke | |
| Rechenzentrumsverbindung | |
| Untersee | |
| Andere Netzwerkanwendungen | |
| Nach Endnutzer | Telekommunikationsdienstleister |
| Cloud- und Hyperscale-Rechenzentrumsbetreiber | |
| Unternehmen | |
| Regierung und Verteidigung | |
| Andere Endnutzer | |
| Nach Land | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Rest des asiatisch-pazifischen Raums |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der optische Transpondermarkt im asiatisch-pazifischen Raum?
Die Marktgröße des optischen Transpondermarkts im asiatisch-pazifischen Raum wird voraussichtlich von 2,7 Milliarden USD im Jahr 2025 und 3 Milliarden USD im Jahr 2026 auf 4,9 Milliarden USD bis 2031 wachsen, mit einem CAGR von 10,56 %. Die Prognose spiegelt eine größere Nachfrage nach kohärenter Kapazität in Carrier-, Cloud-, Rechenzentrum- und Untersee-Netzwerkanwendungen wider.
Was treibt die Nachfrage nach optischen Transpondern im asiatisch-pazifischen Raum an?
KI-Rechenzentrumsverbindung, glasfaserbasiertes 5G-Backhaul, öffentliche Breitbandinvestitionen sowie 400ZR- und 800G-kohärente Optik unterstützen die Nachfrage. Direktkäufe durch Hyperscaler und die Anforderung nach vorhersehbaren Niedriglatenz-GPU-Cluster-Verbindungen verändern auch den Gerätebedarf, den Anbieter unterstützen müssen.
Welche Übertragungstechnologie führt die Nachfrage nach optischen Transpondern im asiatisch-pazifischen Raum an?
Die kohärente Übertragung führte 2025 mit einem Umsatzanteil von 81,67 % und wird bis 2031 voraussichtlich mit einem CAGR von 11,08 % wachsen. Sie wird für Netzwerke mit großer Reichweite und hoher Kapazität eingesetzt, während niedrigere DSP-Kosten ihre Relevanz auch auf Metro- und kürzere Rechenzentrumsverbindungen ausgedehnt haben.
Welches Datensegment wächst in der Region am schnellsten?
Das Segment über 800 Gbps wird bis 2031 voraussichtlich mit einem CAGR von 13,43 % wachsen, unterstützt durch die Nutzung von 800G ZR und ZR+ Steckmodulen durch Hyperscaler. Diese Systeme eignen sich für campus-skalierte KI-Verbindungen und verteilte Computing-Designs, die separate Rechenzentren verbinden.
Welches Land wird bis 2031 voraussichtlich am schnellsten wachsen?
Indien wird voraussichtlich mit einem CAGR von 13,11 % wachsen, unterstützt durch Breitbandbereitstellung und Hyperscale-Computing-Kapazität. BharatNet und die Expansion von Rechenzentrumsstandorten in Mumbai, Chennai und Hyderabad schaffen einen anhaltenden Bedarf an Backhaul-, Metro- und Verbindungskapazität.
Wie konzentriert ist das Anbieterumfeld?
Das Anbieterumfeld ist mäßig konzentriert unter Huawei, Nokia, ZTE und Ciena, während mittlere Stufen fragmentiert bleiben und offene optische Systeme weitere Anbieteroptionen schaffen. Komponentenlieferanten und Anbieter indischer Herkunft bieten auch zusätzliche Wege für Betreiber, die Technologieoptionen außerhalb vollständig integrierter Systeme suchen.
Seite zuletzt aktualisiert am:



