
Taille et part du marché des transpondeurs optiques en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
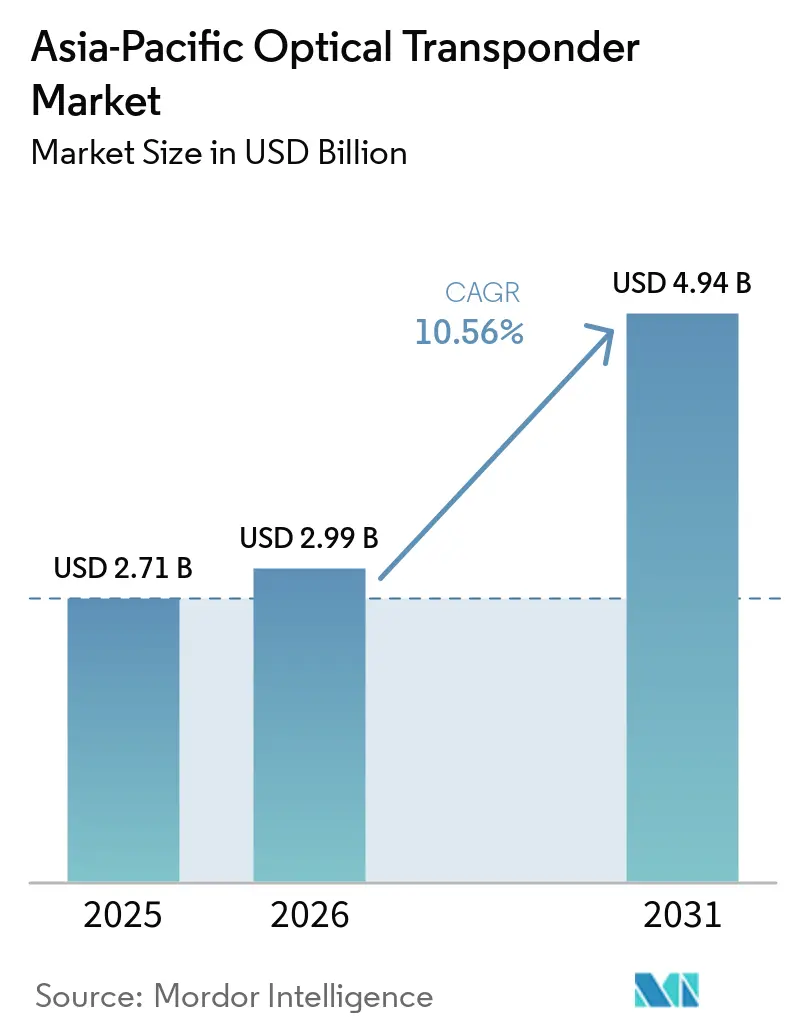
| Taille du marché de l'année de base (2025) | 2.71 Milliards de dollars |
| Taille du Marché (2026) | 2.99 Milliards de dollars |
| Taille du Marché (2031) | 4.94 Milliards de dollars |
| Growth Rate (2026 - 2031) | 10.56 % |
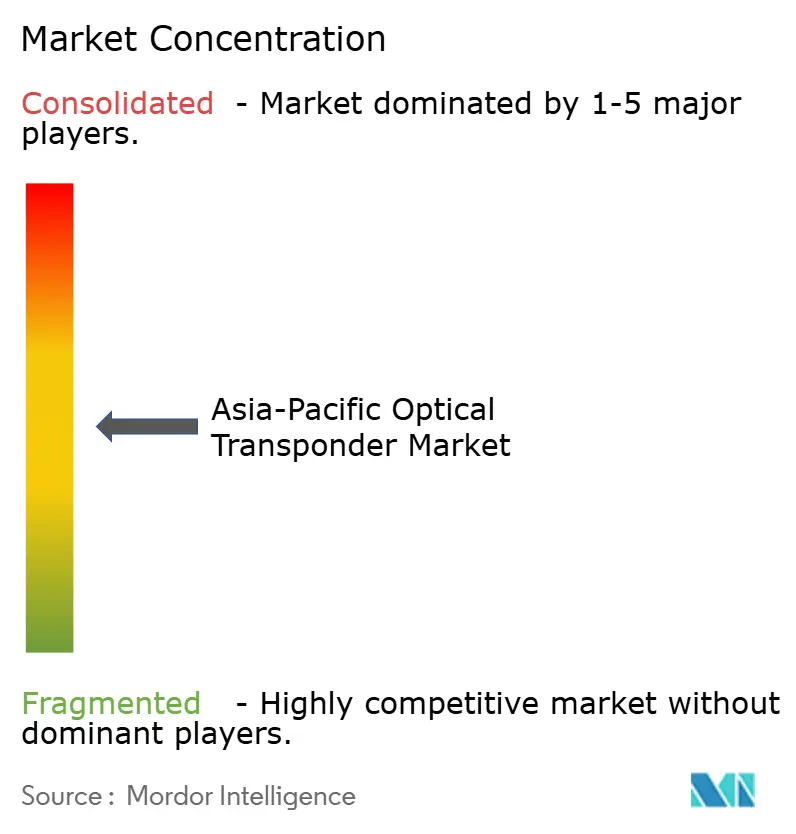
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des transpondeurs optiques en Asie-Pacifique par Mordor Intelligence
La taille du marché des transpondeurs optiques en Asie-Pacifique est projetée à 2,71 milliards USD en 2025, 2,99 milliards USD en 2026, et devrait atteindre 4,94 milliards USD d'ici 2031, avec un CAGR de 10,56 % de 2026 à 2031. La demande s'oriente vers des équipements prenant en charge des liaisons à faible latence prévisible entre des clusters de calcul d'intelligence artificielle distribués. Les hyperscalers et les opérateurs cloud natifs jouent un rôle plus important dans la planification des capacités, et leurs exigences diffèrent des achats antérieurs menés par les opérateurs. Leur préférence pour les longueurs d'onde de classe 800G et les systèmes à contrôle logiciel raccourcit la durée de vie utile des équipements cohérents sub-100G. Le marché des transpondeurs optiques en Asie-Pacifique fait également face à une évolution des relations avec les acheteurs, les fournisseurs cloud achetant de plus en plus directement des équipements WDM et sécurisant un accès à long terme aux fibres. La disponibilité de l'approvisionnement en phosphure d'indium (InP) et en processeurs de signal numérique avancés reste une contrainte clé sur les livraisons d'équipements.
Points clés du rapport
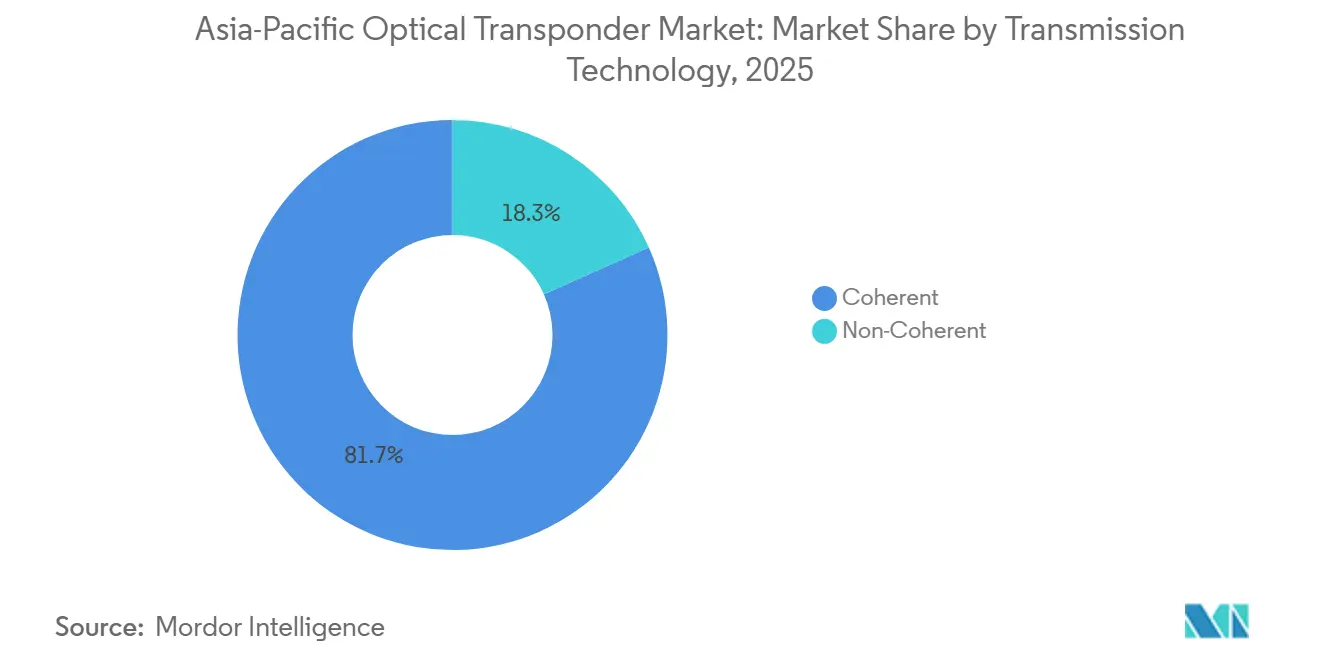
- Par technologie de transmission, la technologie cohérente représentait 81,67 % de la part du marché des transpondeurs optiques en Asie-Pacifique en 2025 et devrait se développer à un CAGR de 11,08 % jusqu'en 2031.
- Par débit de données, le segment de 100 Gbps à 400 Gbps détenait 47,29 % de la part du marché des transpondeurs optiques en Asie-Pacifique en 2025, tandis que le segment supérieur à 800 Gbps devrait se développer à un CAGR de 13,43 % jusqu'en 2031.
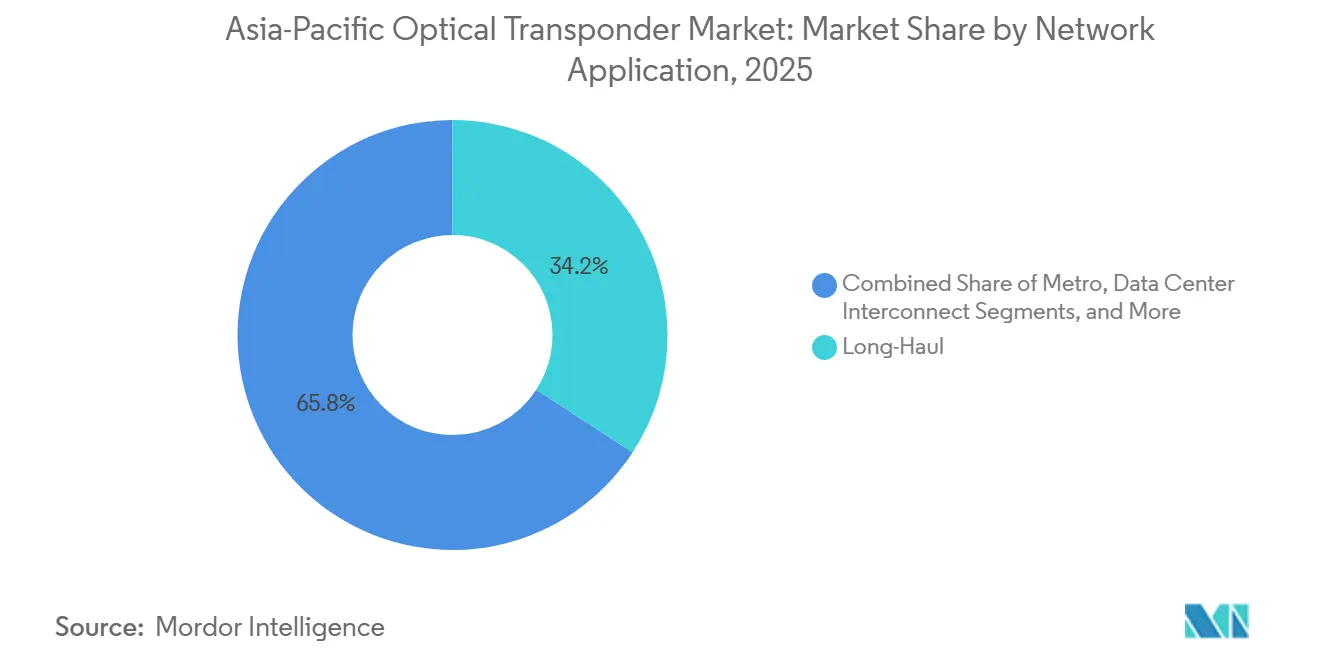
- Par application réseau, la longue distance détenait 34,20 % de la part du marché des transpondeurs optiques en Asie-Pacifique en 2025, tandis que l'interconnexion de centres de données devrait se développer à un CAGR de 12,35 % jusqu'en 2031.
- Par utilisateur final, les fournisseurs de services de télécommunications détenaient 64,95 % de la part du marché des transpondeurs optiques en Asie-Pacifique en 2025, tandis que les opérateurs de centres de données cloud et hyperscale devraient se développer à un CAGR de 12,75 % jusqu'en 2031.
- Par pays, la Chine détenait 50,29 % de la part du marché des transpondeurs optiques en Asie-Pacifique en 2025, tandis que l'Inde devrait se développer à un CAGR de 13,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des transpondeurs optiques en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du trafic d'intelligence artificielle des hyperscalers et de l'interconnexion des centres de données | +3.2% | Asie-Pacifique, concentrée en Chine, à Singapour, au Japon et en Australie | Court terme (≤ 2 ans) |
| Densification du backhaul 5G et modernisation du réseau fédérateur en fibre | +2.1% | Chine, Inde, Malaisie, Corée du Sud et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Investissement public dans le haut débit et les infrastructures numériques | +1.4% | Inde, Chine, Australie, Vietnam et Indonésie | Moyen terme (2-4 ans) |
| Adoption des optiques cohérentes 400ZR, 800G et à plus haute capacité | +1.2% | Asie-Pacifique, avec adoption précoce au Japon, à Singapour et en Australie | Court terme (≤ 2 ans) |
| Interconnexion régionale des centres de données à faible latence menée par Singapour | +0.8% | Singapour, Indonésie, Malaisie et Thaïlande | Court terme (≤ 2 ans) |
| Achats ouverts et désagrégés de transpondeurs et de systèmes de lignes optiques | +0.6% | Japon, Inde, Australie et marchés émergents d'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du trafic d'intelligence artificielle des hyperscalers et de l'interconnexion des centres de données
Les charges de travail d'entraînement et d'inférence d'intelligence artificielle nécessitent une bande passante prévisible à faible latence entre les clusters de GPU situés dans des emplacements distincts. Cette exigence fait du transport optique une composante de l'environnement informatique plutôt qu'une couche de backhaul distincte. Les hyperscalers augmentent donc leurs achats directs de transpondeurs WDM et construisent leur propre capacité d'interconnexion de centres de données. Nokia indique que les modules enfichables 800G ZR et ZR+ bénéficient d'un large soutien grâce à des accords multi-sources et des spécifications d'interopérabilité, favorisant leur utilisation dans la connectivité à l'échelle de l'intelligence artificielle.[1]Nokia, "800G ZR/ZR+ : La nouvelle monnaie dans la connectivité à l'échelle de l'intelligence artificielle," Nokia, nokia.com Le marché des transpondeurs optiques en Asie-Pacifique est affecté par ce changement car les opérateurs ne sont plus les seuls acheteurs qui déterminent les ajouts de capacité. Alibaba, Tencent et ByteDance sont déjà liés à cette évolution des achats sur les routes de Chine et de Singapour.
Densification du backhaul 5G et modernisation du réseau fédérateur en fibre
Le passage du backhaul par micro-ondes vers le transport par fibre crée une demande récurrente d'équipements optiques dans les réseaux d'accès et d'agrégation. Les déploiements 5G autonomes nécessitent un débit plus élevé et une latence plus faible que les réseaux non autonomes. Les réseaux denses de petites cellules urbaines nécessitent des solutions cohérentes à plus haute capacité, notamment des équipements 400G et 800G. Les programmes ruraux et périurbains ont encore besoin d'équipements 100G et à vitesse inférieure pour maintenir une demande unitaire significative. Le programme BharatNet de l'Inde et les travaux de fibérisation des tours en Malaisie soutiennent cette exigence à vitesse inférieure. NTT DOCOMO a achevé un déploiement national de backhaul cohérent 100G en 2025 et teste des optiques 800G ZR+ pour de futurs services de réalité étendue, démontrant comment les exigences des réseaux mobiles peuvent dépasser les tendances d'abonnés.
Investissement public dans le haut débit et les infrastructures numériques
Les programmes publics d'infrastructure numérique constituent une source de demande plus stable lorsque les budgets des opérateurs commerciaux s'affaiblissent. Le programme BharatNet amendé de l'Inde prévoit une enveloppe de 1,40 lakh crore INR (16,5 milliards USD) et vise à étendre la connectivité à 6,5 lakh villages. Le Département des télécommunications a signalé que 694 711 km de fibre optique avaient été posés en octobre 2025.[2]Ministère des Communications, Gouvernement de l'Inde, "Bilan de fin d'année 2025 pour le Département des télécommunications," Bureau d'information de la presse, pib.gov.in Cette base de fibre installée crée ultérieurement un besoin de modernisation du backhaul et du transport. Le marché des transpondeurs optiques en Asie-Pacifique bénéficie des situations où les travaux publics de haut débit maintiennent les volumes d'équipements malgré des dépenses commerciales irrégulières. Ces programmes soutiennent également la demande de liaisons 10G, 100G et 400G dans les réseaux régionaux.
Adoption des optiques cohérentes 400ZR, 800G et à plus haute capacité
Les optiques cohérentes enfichables ont amélioré l'économie de la transmission intégrée aux routeurs. La spécification 400ZR du Forum d'interconnexion optique et l'écosystème 800ZR émergent soutiennent des exigences d'achat communes entre les fournisseurs. Une démonstration multi-fournisseurs 800G à l'OFC 2026 a fonctionné sur 1 602 km de fibre en utilisant les spécifications 800G-OpenROADM, 800-ZR et 800GBASE-2xFR4.[3]Optica Publishing Group, "Communications optiques 800G interopérables multi-fournisseurs sur 1 602 km via des liaisons fibre 800G-OpenROADM, 800-ZR et 800GBASE-2xFR4," Recueil technique OFC 2026, optica.org Ce résultat donne aux opérateurs la preuve que les systèmes 800G interopérables peuvent aller au-delà des tests contrôlés. Marvell a introduit COLORZ 1600, un module enfichable 1,6T ZR/ZR+, avec des processeurs de signal numérique cohérents en 2 nm conçus pour les connexions à l'échelle de l'intelligence artificielle.[4]Marvell Technology, "Marvell étend son leadership ZR/ZR+ avec le premier module enfichable 1,6T ZR/ZR+ et des processeurs de signal numérique cohérents en 2 nm pour des interconnexions sécurisées à l'échelle de l'intelligence artificielle," Marvell Technology, marvell.com Les opérateurs au Japon, à Singapour et en Australie utilisent des spécifications conformes aux normes dans leurs achats, ce qui favorise les fournisseurs disposant de capacités établies en matière de jeux de puces cohérents.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Gels des dépenses d'investissement des opérateurs de niveau 2 et corrections des stocks | -1.4% | Asie du Sud-Est, marchés insulaires du Pacifique, Corée du Sud et Taïwan | Court terme (≤ 2 ans) |
| Contrôles à l'exportation sur les processeurs de signal numérique cohérents avancés et les composants photoniques | -1.0% | Chaînes d'approvisionnement orientées vers la Chine et effets plus larges en Asie-Pacifique | Moyen terme (2-4 ans) |
| Approvisionnement concentré en épitaxie de phosphure d'indium et en processeurs de signal numérique à nœuds avancés | -0.7% | Mondial, avec un risque concentré dans les niveaux de composants au Japon, en Chine et aux États-Unis | Court terme (≤ 2 ans) |
| Lacunes en matière d'intégration multi-fournisseurs, de certification et d'ingénierie de terrain | -0.5% | Asie-Pacifique, en particulier les marchés en développement avec une main-d'œuvre qualifiée limitée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Gels des dépenses d'investissement des opérateurs de niveau 2 et corrections des stocks
La participation des opérateurs au cycle de modernisation optique varie considérablement dans la région. Les opérateurs de niveau 2 et de niveau 3 en Asie du Sud-Est, sur les marchés insulaires du Pacifique, en Corée du Sud et à Taïwan font face à des pressions d'endettement, à des revenus d'abonnés plus faibles et à des stocks accumulés lors du cycle d'achats 2022-2024. Ces opérateurs reportent souvent de nouveaux achats et continuent d'utiliser les équipements installés. Le coût des modernisations 800G peut être difficile à absorber tant que les engagements 5G restent en place. Les grands opérateurs chinois ont également réorienté une partie de leurs dépenses vers l'infrastructure informatique d'intelligence artificielle, réduisant la demande à court terme pour les équipements WDM traditionnels. Ces dépenses d'investissement inégales peuvent ralentir les commandes d'équipements même lorsque la demande liée au cloud et à l'intelligence artificielle reste forte.
Contrôles à l'exportation sur les processeurs de signal numérique cohérents avancés et les composants photoniques
Les processeurs de signal numérique cohérents avancés et les composants photoniques sont devenus une préoccupation pour la chaîne d'approvisionnement des fournisseurs desservant la région. Les contrôles à l'exportation américains sur les circuits intégrés informatiques avancés créent des exigences de licence pour certains composants haute performance. Ces contrôles peuvent prolonger les délais d'examen pour les fournisseurs cherchant à accéder aux nouvelles générations de processeurs de signal numérique cohérents. Les retards qui en résultent sont importants alors que les clients passent des systèmes 400G aux systèmes 800G et aux capacités supérieures. Les contrôles chinois sur l'indium et l'InP introduisent une source supplémentaire d'incertitude d'approvisionnement pour les fournisseurs internationaux. Le marché des transpondeurs optiques en Asie-Pacifique doit donc gérer l'exposition à la fois à la disponibilité des processeurs de signal numérique avancés et à l'approvisionnement en matériaux photoniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de transmission : l'architecture cohérente domine la demande
La transmission cohérente représentait 81,67 % du chiffre d'affaires en 2025, ce qui en fait la technologie dominante sur le marché des transpondeurs optiques en Asie-Pacifique, car les dorsales des opérateurs et les interconnexions de centres de données nécessitent de plus en plus une longue portée, une haute capacité et une utilisation plus efficace de la fibre installée. Elle devrait se développer à un CAGR de 11,08 % jusqu'en 2031, indiquant que les modules enfichables ZR et ZR+ remplacent les équipements à détection directe dans un plus grand nombre de cas d'utilisation métro et de centres de données. La baisse des coûts des processeurs de signal numérique a étendu le déploiement cohérent au-delà des réseaux longue distance traditionnels vers des liaisons plus courtes où les opérateurs accordaient auparavant plus d'importance au coût des équipements. La démonstration multi-fournisseurs 800G sur 1 602 km à l'OFC 2026 utilisant les spécifications 800G-OpenROADM, 800-ZR et 800GBASE-2xFR4 soutient la disponibilité opérationnelle de la transmission cohérente interopérable.
Les équipements non cohérents continuent de servir les connexions intra-centres de données courtes et certains déploiements d'accès métro sélectionnés où la portée limitée et le coût réduit restent importants. Ces installations génèrent encore de la demande, notamment là où les exigences de capacité sont plus faibles, mais leur périmètre adressable se rétrécit à mesure que les modules enfichables cohérents deviennent adaptés à davantage d'applications métro de classe 100G. Nokia a introduit des solutions cohérentes optimisées par application en mars 2026, avec de nouveaux processeurs de signal numérique et des interfaces photoniques, indiquant que les travaux de développement des fournisseurs sont axés sur les performances cohérentes plutôt que sur une innovation non cohérente renouvelée. NEC a reçu le badge or TIP Phoenix du Telecom Infra Project en mars 2025 pour un système d'exploitation réseau prenant en charge les transpondeurs optiques désagrégés et les modèles de déploiement optique ouvert. Les fournisseurs qui ne disposent pas de relations fiables avec les fabricants de processeurs de signal numérique cohérents se trouvent dans une position plus faible à mesure que les opérateurs standardisent leurs modernisations de capacité autour de cette technologie.


Par débit de données : base de revenus 400G face à la demande 800G
La bande de 100 Gbps à 400 Gbps représentait 47,29 % du chiffre d'affaires en 2025 et reste importante pour les programmes de modernisation des dorsales des opérateurs et des interconnexions de centres de données qui utilisent des routes de fibre équipées de générations antérieures de terminaux cohérents. Une grande partie de la demande 2026 de cette bande provient du remplacement et des modernisations de capacité sur les réseaux existants, tandis que le segment supérieur à 800 Gbps devrait se développer à un CAGR de 13,43 % jusqu'en 2031, les hyperscalers construisant des interconnexions d'intelligence artificielle à l'échelle des campus. Ciena a déployé WaveLogic 6 Extreme sur le réseau de transport de Vodafone Idea en Inde en mars 2026 et a atteint 1,6 Tb/s sur un canal optique cohérent, démontrant que les longueurs d'onde de classe térabit entrent dans les réseaux opérationnels. Les achats par les hyperscalers de modules enfichables 800G ZR et ZR+ soutiennent cette catégorie à plus haute capacité car les clusters de GPU distribués nécessitent des liaisons denses à faible latence pouvant être étendues sur des emplacements de centres de données distincts. Le marché des transpondeurs optiques en Asie-Pacifique équilibre donc une grande base installée de 400G avec une demande rapide pour des plateformes pouvant prendre en charge des débits de 800G et supérieurs.
La catégorie de 400 Gbps à 800 Gbps soutient les stratégies multi-débits, permettant aux opérateurs d'ajouter de la capacité sans remplacer immédiatement l'intégralité de leur base de terminaux. La catégorie jusqu'à 100 Gbps reste pertinente pour le backhaul rural, les réseaux publics à haut débit et les infrastructures liées à BharatNet, où les liaisons 10G et 100G ont encore un rôle défini. Une concurrence accrue entre fournisseurs exerce une pression sur les prix du 400G à mesure que la technologie s'établit, même si les volumes d'expédition restent significatifs dans les réseaux des opérateurs et des entreprises. Marvell a introduit une plateforme de processeur de signal numérique cohérent 800G ZR/ZR+ en 2 nm et COLORZ 1600, un module enfichable 1,6T ZR/ZR+, ce qui indique une augmentation continue de la capacité disponible via les optiques enfichables. À mesure que ces plateformes deviennent disponibles, les décisions de migration pourraient intervenir plus tôt, réduisant le temps dont disposent les fournisseurs d'équipements pour s'appuyer sur le niveau 400G mature.
Par application réseau : revenus longue distance et expansion de l'interconnexion de centres de données
La longue distance représentait 34,20 % de la taille du marché des transpondeurs optiques en Asie-Pacifique par application réseau en 2025, soutenue par les modernisations des dorsales interurbaines et transfrontalières en Chine, en Inde, au Japon et en Australie. Ces routes nécessitent des équipements cohérents haute performance capables de gérer la transmission multi-portée, les formats de modulation avancés, l'amplification à faible bruit et la capacité sur de plus longues distances de fibre. Ces exigences opérationnelles conduisent à des prix de vente moyens par longueur d'onde plus élevés que ceux courants dans les réseaux métro ou dans les liaisons d'interconnexion de centres de données plus courtes. Les réseaux sous-marins constituent une partie connexe de cette architecture car leurs opérateurs cherchent à augmenter la capacité sur les paires de fibres existantes sans construire de nouveaux câbles. Trans Pacific Networks a sélectionné la technologie Ciena pour les systèmes de câbles sous-marins Echo et Tabua en janvier 2026, témoignant d'un investissement continu dans des routes Pacifique et régionales à plus haute capacité.
L'interconnexion de centres de données devrait se développer à un CAGR de 12,35 % jusqu'en 2031, le calcul d'intelligence artificielle distribué nécessitant des connexions prévisibles à haut débit entre des centres de données distincts et des nœuds de clusters de GPU. L'approche scale-across utilise des structures d'interconnexion denses sur des dizaines de kilomètres et favorise les transpondeurs cohérents enfichables 800G pouvant être déployés avec plus de flexibilité que les approches de systèmes de lignes intégrés. Les réseaux métro de Tokyo, Singapour, Mumbai et Sydney font également face à des cycles de remplacement plus rapides à mesure que le trafic d'intelligence artificielle et cloud augmente le besoin de capacité dans les grandes zones urbaines. Matrix NAP Info a activé Ciena WaveLogic 6 Extreme sur le segment sous-marin Batam-Jakarta en mai 2026, livrant 1 Tb/s par longueur d'onde sur une liaison en service de 1 055 km. Le marché des transpondeurs optiques en Asie-Pacifique est soutenu par ce chevauchement entre les exigences de capacité longue distance, sous-marine, métro et d'interconnexion de centres de données.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par utilisateur final : échelle des télécommunications et demande des hyperscalers
Les fournisseurs de services de télécommunications représentaient 64,95 % du chiffre d'affaires en 2025, reflétant leurs engagements de capacité en gros envers les locataires cloud et leurs investissements continus dans le backhaul 5G et les modernisations de transport dans les réseaux régionaux. Leurs schémas d'achat dépendent de plus en plus des plans des hyperscalers plutôt que seulement du trafic des abonnés, car les grands opérateurs cloud sont des utilisateurs importants de la capacité des opérateurs et des acheteurs directs d'équipements réseau. Les opérateurs de centres de données cloud et hyperscale devraient se développer à un CAGR de 12,75 % jusqu'en 2031, ce qui en fait le groupe d'utilisateurs finaux à la croissance la plus rapide malgré l'avance du fournisseur de services en termes de part de revenus. Ces opérateurs achètent directement des transpondeurs WDM et des longueurs d'onde et préfèrent de plus en plus le contrôle logiciel et l'interopérabilité multi-fournisseurs. Le march des transpondeurs optiques en Asie-Pacifique comprend donc à la fois des déploiements menés par les opérateurs et des investissements menés par le cloud qui fonctionnent selon des cycles de planification et d'achat différents.
Les entreprises constituent une catégorie d'acheteurs plus petite mais de plus en plus indépendante pour les liaisons optiques privées de campus et régionales entre centres de données. Les utilisateurs finaux gouvernementaux et de défense fournissent également une demande protégée au Japon, en Corée du Sud, en Inde et en Australie à travers des programmes impliquant le chiffrement optique à sécurité quantique et la connectivité cloud gouvernementale. Le Ministère des affaires intérieures et des communications du Japon a attribué à ACCESS et IP Infusion un contrat de recherche en juin 2026 pour les technologies tout-photoniques dans les centres de données d'intelligence artificielle à l'étranger, soutenant les travaux sur les architectures optiques ouvertes. Tejas Networks a signalé que son carnet de commandes a augmenté de 49 % d'une année sur l'autre au cours de l'exercice 26, soutenu en partie par des travaux gouvernementaux indiens, notamment les programmes BSNL et BharatNet Phase III. Les programmes du secteur public créent un chemin de demande supplémentaire lorsque les dépenses des fournisseurs commerciaux sont irrégulières.
Analyse géographique
La Chine détenait 50,29 % de la part du marché des transpondeurs optiques en Asie-Pacifique en 2025, reflétant l'échelle de son infrastructure réseau, sa capacité cloud et sa base d'opérateurs établie. En 2026, les grands opérateurs réorientent une partie de leurs dépenses conventionnelles en télécommunications vers l'infrastructure informatique d'intelligence artificielle, ce qui atténue certains achats de dorsales WDM mais soutient une exigence différente pour l'interconnexion cloud. Alibaba, Tencent et ByteDance déploient des liaisons à plus haute capacité entre les clusters de calcul d'intelligence artificielle intérieurs et les hubs cloud côtiers, déplaçant la demande des modernisations centrées sur les opérateurs vers la conception de réseaux hyperscalers. L'accent mis par la Chine sur les infrastructures maintient la fibre optique et le transport à haute capacité importants même si la répartition des dépenses change. Le Japon s'oriente vers des architectures tout-photoniques à travers l'initiative IOWN de NTT et des programmes de recherche publics qui testent la commutation optique à faible latence et la connectivité des centres de données.
L'Inde devrait se développer à un CAGR de 13,11 % jusqu'en 2031, le taux le plus élevé au niveau national dans la région, soutenu par le déploiement du haut débit à l'échelle de la population et la nouvelle capacité cloud de niveau I à Mumbai, Chennai et Hyderabad. Le Département des télécommunications a signalé que 694 711 km de fibre optique avaient été posés en octobre 2025, tandis que l'enveloppe de 1,40 lakh crore INR (16,5 milliards USD) de BharatNet soutient un pipeline de modernisation du transport pour les systèmes 100G et 400G. Le déploiement 1,6 Tb/s de Ciena avec Vodafone Idea démontre l'utilisation par le pays du transport cohérent de classe térabit pour l'interconnexion de centres de données. La forte pénétration de la fibre en Corée du Sud et les essais de services XR holographiques et ultra-haute définition créent une exigence distincte pour une capacité optique avancée. Ces cas d'utilisation font du pays un point de référence pour les futures exigences de bande passante des réseaux mobiles et cloud sur le marché des transpondeurs optiques en Asie-Pacifique.
L'Australie et la Nouvelle-Zélande sont des emplacements importants pour les câbles sous-marins, et Lightstorm a modernisé la route Japon-Guam-Australie de 100 Gbps à 400 Gbps par longueur d'onde en mars 2026 en utilisant la technologie Ciena WaveLogic. Le reste du marché des transpondeurs optiques en Asie-Pacifique comprend Singapour, l'Indonésie, la Malaisie, le Vietnam, la Thaïlande et les Philippines, où Singapour sert de hub d'interconnexion ASEAN à faible latence. Telin a sélectionné la plateforme Nokia 1830 GX et le système de lignes optiques ouvert pour les connexions des centres de données de Singapour en septembre 2025, tandis que l'Indonésie ajoute des liaisons sous-marines et terrestres entre Jakarta et Singapour. Ces routes connectent les principaux hubs cloud et de contenu de la région et soutiennent la demande d'équipements cohérents orientés vers l'interconnexion de centres de données.
Paysage concurrentiel
Le marché des transpondeurs optiques en Asie-Pacifique est modérément concentré parmi les principaux fournisseurs, Huawei, Nokia, ZTE et Ciena, représentant la grande majorité des revenus WDM régionaux. Nokia a finalisé son acquisition d'Infinera pour 2,3 milliards USD en décembre 2024, combinant les capacités de photonique sur silicium de Nokia avec l'expérience d'Infinera en matière de circuits intégrés photoniques InP. Nokia a ensuite introduit des solutions cohérentes optimisées par application en mars 2026, utilisant 4 processeurs de signal numérique et 13 produits, offrant un portefeuille plus large pour répondre à différentes exigences réseau. L'acquisition et le nouveau programme de produits positionnent Nokia pour répondre aux applications cohérentes dans les réseaux des opérateurs, cloud, métro et longue distance. Le marché des transpondeurs optiques en Asie-Pacifique donne également aux fournisseurs établis un avantage là où les opérateurs exigent une interopérabilité documentée, un approvisionnement en composants et un support terrain.
Ciena occupe une position précoce dans les déploiements de classe térabit grâce à WaveLogic 6 Extreme, avec des installations en 2026 en Inde et en Indonésie démontrant une capacité cohérente de 1,6 Tb/s et 1 Tb/s dans des réseaux opérationnels. Huawei reste fortement positionné en Chine et a dévoilé 10 produits de réseau optique d'intelligence artificielle au MWC Shanghai en juin 2026 pour l'intégration réseau-calcul d'intelligence artificielle et la livraison de services d'intelligence artificielle. Sa stratégie place le transport optique au sein de l'infrastructure nationale d'intelligence artificielle de la Chine, tandis que les contraintes réglementaires limitent son opportunité adressable sur plusieurs marchés externes. Ciena et Huawei se font donc concurrence depuis des positions régionales différentes et à travers des approches distinctes du déploiement de capacité.
Les fournisseurs d'origine indienne gagnent en visibilité grâce aux programmes de réseaux gouvernementaux et aux lancements de produits à plus haute capacité, notamment la plateforme TJ1600-D3 de Tejas Networks, qui prend en charge de 400G à 1,2T par longueur d'onde et jusqu'à 51,2 Tbps de capacité de châssis. Marvell influence l'environnement des fournisseurs en tant que fournisseur de plateforme de composants car ses processeurs de signal numérique cohérents permettent à d'autres fournisseurs d'équipements de construire des systèmes concurrents sans développer leurs propres jeux de puces photoniques. NEC est positionné dans les architectures optiques ouvertes suite à la réception du badge or TIP Phoenix pour son système d'exploitation réseau en 2025. Ces approches offrent des alternatives aux opérateurs qui cherchent un contrôle indépendant du fournisseur des longueurs d'onde cohérentes sur une infrastructure multi-fournisseurs.
Leaders du secteur des transpondeurs optiques en Asie-Pacifique
Huawei Technologies Co., Ltd.
Nokia Corporation
ZTE Corporation
Ciena Corporation
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juin 2026 : Huawei a dévoilé 10 produits de réseau optique d'intelligence artificielle au MWC Shanghai 2026, notamment ses séries de produits AI-FAN et AI-OTN ciblant la monétisation des jetons d'intelligence artificielle, l'intégration réseau-calcul à 1 ms et l'accès fibre PON 50G, signalant une stratégie visant à positionner le transport optique comme une couche de livraison d'inférence d'intelligence artificielle facturable pour les opérateurs chinois opérant dans le cadre de leur 15e Plan quinquennal.
- Juin 2026 : Le Ministère des affaires intérieures et des communications du Japon a attribué un contrat à ACCESS Co., Ltd. et à sa filiale IP Infusion pour un projet de recherche visant à déployer des technologies de réseau tout-photoniques dans des centres de données d'intelligence artificielle à l'étranger, dans le but d'éliminer la dépendance à un fournisseur unique et de valider les architectures optiques ouvertes pour le calcul d'intelligence artificielle distribué.
- Mai 2026 : Matrix NAP Info a activé la solution GeoMesh Extreme de Ciena, alimentée par les optiques cohérentes WaveLogic 6 Extreme, sur le segment Batam-Jakarta du système de câbles Matrix en Indonésie, livrant 1 Tb/s par longueur d'onde sur une liaison sous-marine en service de 1 055 km, parmi les premières activations commerciales de WL6e dans un déploiement sous-marin en Asie-Pacifique.
- Mars 2026 : Vodafone Idea a déployé Ciena WaveLogic 6 Extreme sur son réseau de transport en Inde, atteignant 1,6 Tb/s sur un canal optique d'interconnexion de centres de données maillé et établissant les bases pour des services commerciaux 800G ciblant la demande de bande passante des hyperscalers, du cloud et de l'intelligence artificielle en Inde.


Périmètre du rapport sur le marché des transpondeurs optiques en Asie-Pacifique
Le chiffre d'affaires du marché des transpondeurs optiques en Asie-Pacifique est généré par la vente de transpondeurs optiques et d'équipements de transmission basés sur des transpondeurs connexes, couvrant des débits de données allant de 100 Gbps à plus de 800 Gbps, fournis aux fournisseurs de services de télécommunications, aux opérateurs de centres de données cloud et hyperscale, aux entreprises, aux organisations gouvernementales et de défense, et à d'autres utilisateurs finaux.
Le rapport sur le marché des transpondeurs optiques en Asie-Pacifique est segmenté par technologie de transmission (cohérente et non cohérente), débit de données (jusqu'à 100 Gbps, de 100 Gbps à 400 Gbps, de 400 Gbps à 800 Gbps, et supérieur à 800 Gbps), application réseau (métro, longue distance, interconnexion de centres de données, sous-marin, et autres applications réseau), utilisateur final (fournisseurs de services de télécommunications, opérateurs de centres de données cloud et hyperscale, entreprises, gouvernement et défense, et autres utilisateurs finaux), et pays (Chine, Japon, Inde, Corée du Sud, Australie et Nouvelle-Zélande, et reste de l'Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Cohérente |
| Non cohérente |
| Jusqu'à 100 Gbps |
| De 100 Gbps à 400 Gbps |
| De 400 Gbps à 800 Gbps |
| Supérieur à 800 Gbps |
| Métro |
| Longue distance |
| Interconnexion de centres de données |
| Sous-marin |
| Autres applications réseau |
| Fournisseurs de services de télécommunications |
| Opérateurs de centres de données cloud et hyperscale |
| Entreprises |
| Gouvernement et défense |
| Autres utilisateurs finaux |
| Chine |
| Japon |
| Inde |
| Corée du Sud |
| Australie et Nouvelle-Zélande |
| Reste de l'Asie-Pacifique |
| Par technologie de transmission | Cohérente |
| Non cohérente | |
| Par débit de données | Jusqu'à 100 Gbps |
| De 100 Gbps à 400 Gbps | |
| De 400 Gbps à 800 Gbps | |
| Supérieur à 800 Gbps | |
| Par application réseau | Métro |
| Longue distance | |
| Interconnexion de centres de données | |
| Sous-marin | |
| Autres applications réseau | |
| Par utilisateur final | Fournisseurs de services de télécommunications |
| Opérateurs de centres de données cloud et hyperscale | |
| Entreprises | |
| Gouvernement et défense | |
| Autres utilisateurs finaux | |
| Par pays | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des transpondeurs optiques en Asie-Pacifique ?
La taille du marché des transpondeurs optiques en Asie-Pacifique devrait passer de 2,7 milliards USD en 2025 et 3 milliards USD en 2026 à 4,9 milliards USD d'ici 2031, à un CAGR de 10,56 %. Les prévisions reflètent une demande accrue de capacité cohérente dans les applications réseau des opérateurs, du cloud, des centres de données et des réseaux sous-marins.
Qu'est-ce qui stimule la demande de transpondeurs optiques en Asie-Pacifique ?
L'interconnexion des centres de données d'intelligence artificielle, le backhaul 5G par fibre, l'investissement public dans le haut débit et les optiques cohérentes 400ZR et 800G soutiennent la demande. Les achats directs par les hyperscalers et l'exigence de connexions prévisibles à faible latence pour les clusters de GPU modifient également la composition des équipements que les fournisseurs doivent prendre en charge.
Quelle technologie de transmission domine la demande de transpondeurs optiques en Asie-Pacifique ?
La transmission cohérente était en tête avec 81,67 % de part de revenus en 2025 et devrait se développer à un CAGR de 11,08 % jusqu'en 2031. Elle est utilisée pour les réseaux à longue portée et haute capacité, tandis que la baisse des coûts des processeurs de signal numérique a également étendu sa pertinence aux connexions métro et de centres de données à portée plus courte.
Quel débit de données se développe le plus rapidement dans la région ?
Le segment supérieur à 800 Gbps devrait se développer à un CAGR de 13,43 % jusqu'en 2031, soutenu par l'utilisation par les hyperscalers de modules enfichables 800G ZR et ZR+. Ces systèmes sont adaptés aux interconnexions d'intelligence artificielle à l'échelle des campus et aux conceptions informatiques distribuées reliant des centres de données distincts.
Quel pays devrait se développer le plus rapidement jusqu'en 2031 ?
L'Inde devrait se développer à un CAGR de 13,11 %, soutenue par le déploiement du haut débit et la capacité informatique hyperscale. BharatNet et l'expansion des emplacements de centres de données à Mumbai, Chennai et Hyderabad créent un besoin continu de capacité de backhaul, métro et d'interconnexion.
Quelle est la concentration de l'environnement des fournisseurs ?
L'environnement des fournisseurs est modérément concentré parmi Huawei, Nokia, ZTE et Ciena, tandis que les niveaux intermédiaires restent fragmentés et que les systèmes optiques ouverts créent d'autres options de fournisseurs. Les fournisseurs de composants et les fournisseurs d'origine indienne offrent également des voies supplémentaires aux opérateurs cherchant des choix technologiques en dehors des systèmes entièrement intégrés.
Dernière mise à jour de la page le:



