
アジア太平洋地域の光トランスポンダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
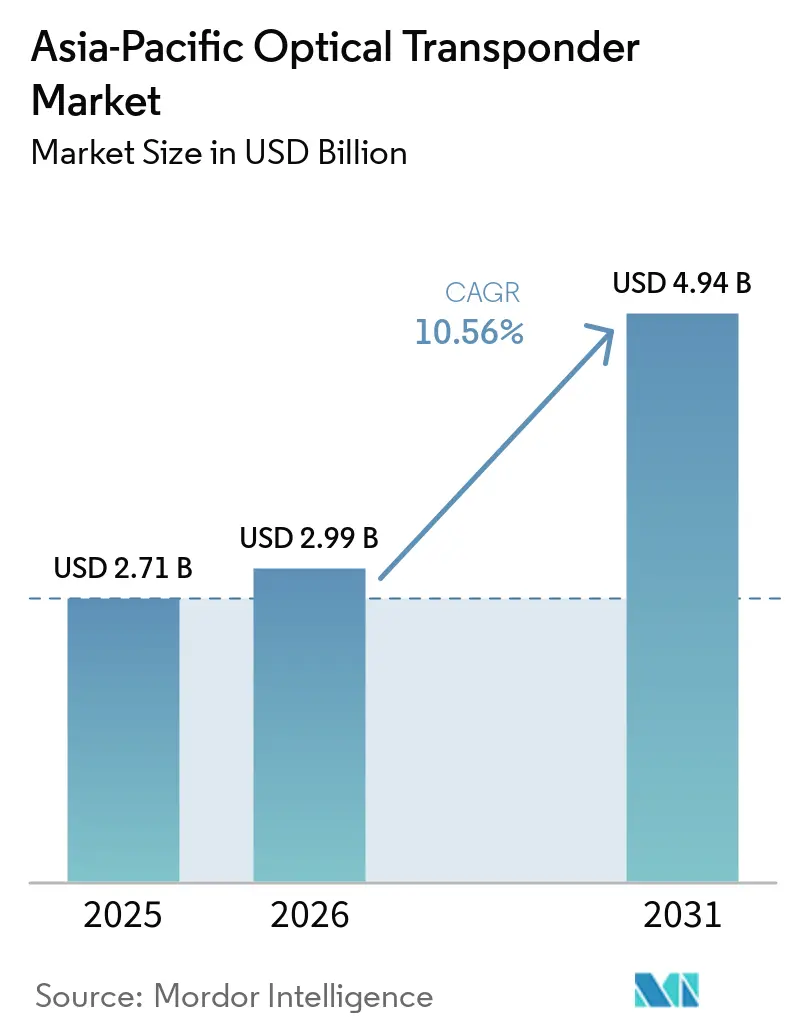
| 基準年の市場規模 (2025) | 2.71 十億米ドル |
| 市場規模 (2026) | 2.99 十億米ドル |
| 市場規模 (2031) | 4.94 十億米ドル |
| Growth Rate (2026 - 2031) | 10.56 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の光トランスポンダー市場分析
アジア太平洋地域の光トランスポンダー市場規模は、2025年に2.71 ビリオン 米ドル、2026年に2.99 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 10.56%で成長し、2031年までに4.94 ビリオン 米ドルに達する見込みです。需要は、分散型AIコンピューティングクラスター間の予測可能な低遅延リンクをサポートする機器へとシフトしています。ハイパースケーラーおよびクラウドネイティブ事業者は設備計画においてより大きな役割を担うようになっており、その要件は従来の通信事業者主導の調達とは異なります。800Gクラスの波長およびソフトウェア制御システムへの選好が、100G未満のコヒーレント機器の有効寿命を短縮しています。アジア太平洋地域の光トランスポンダー市場は、クラウドプロバイダーがWDM機器を直接購入し長期的なファイバーアクセスを確保するようになるにつれ、購買関係の変化にも直面しています。インジウムリン(InP)および先進デジタル信号プロセッサーの供給可用性は、機器納入における主要な制約要因であり続けています。
レポートの主要ポイント
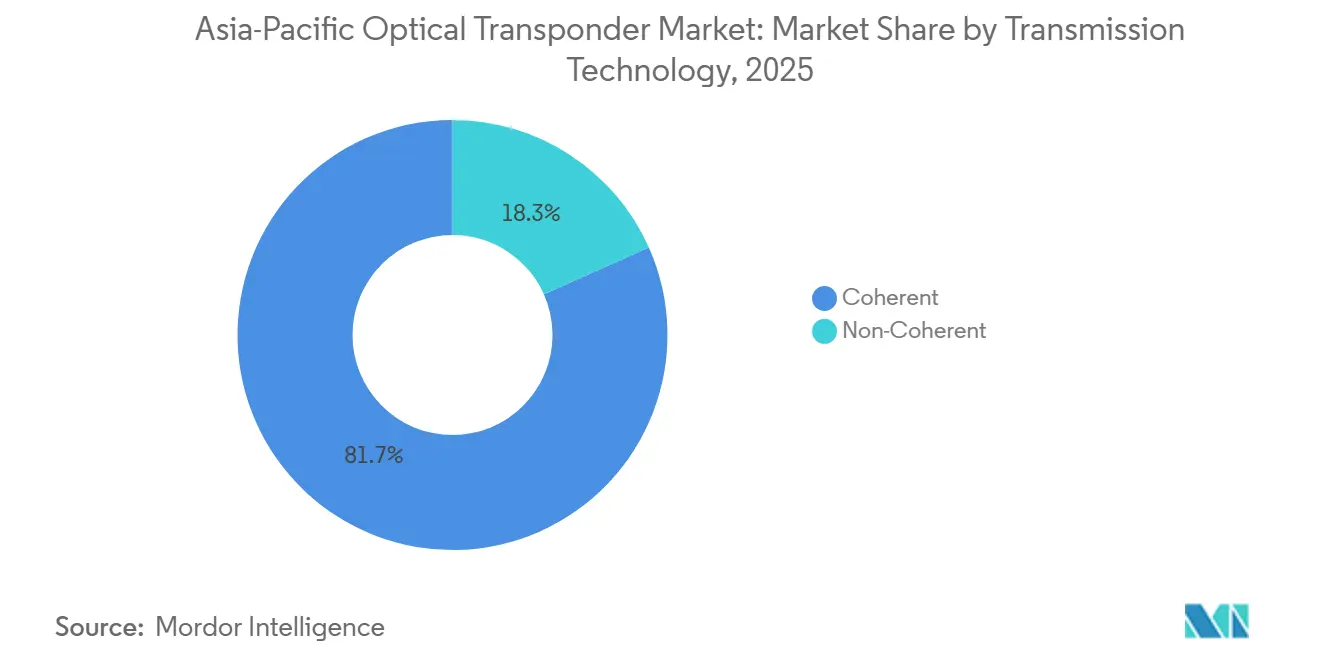
- 伝送技術別では、コヒーレント技術が2025年のアジア太平洋地域の光トランスポンダー市場シェアの81.67%を占め、2031年にかけてCAGR 11.08%で拡大する見込みです。
- データレート別では、100 Gbpsを超え400 Gbps以下のセグメントが2025年のアジア太平洋地域の光トランスポンダー市場シェアの47.29%を占め、800 Gbps超のセグメントは2031年にかけてCAGR 13.43%で拡大する見込みです。
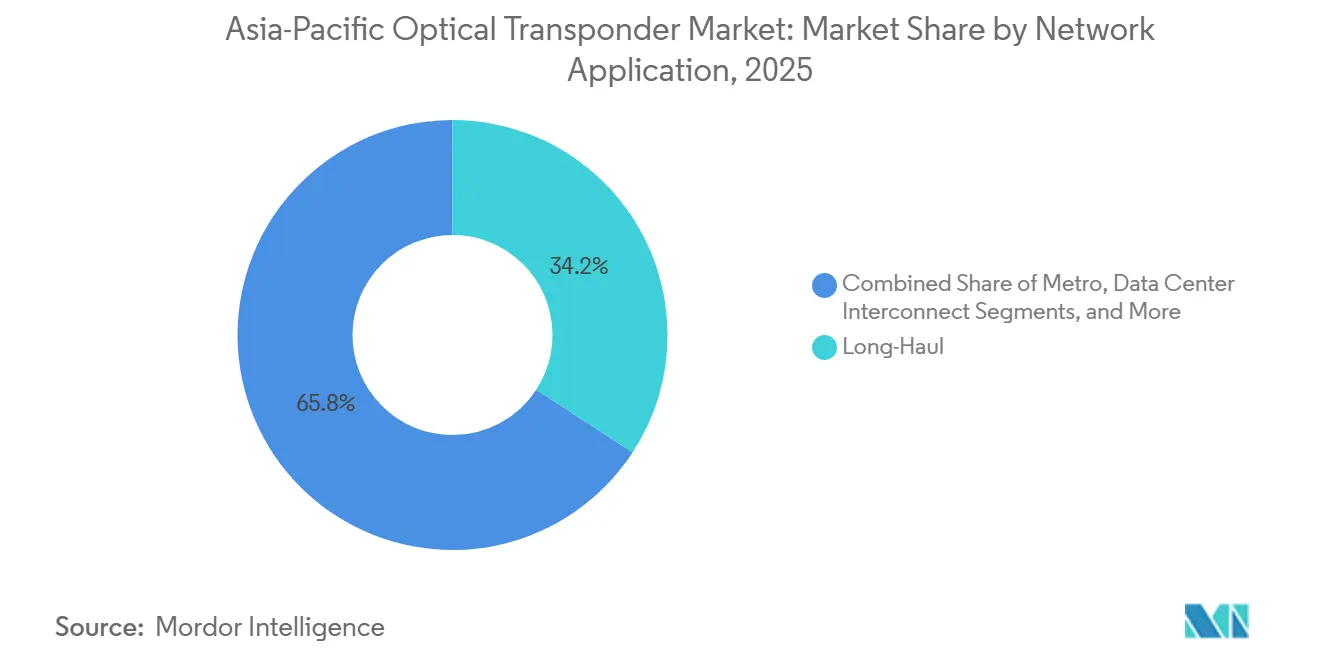
- ネットワークアプリケーション別では、長距離が2025年のアジア太平洋地域の光トランスポンダー市場シェアの34.20%を占め、データセンター相互接続は2031年にかけてCAGR 12.35%で拡大する見込みです。
- エンドユーザー別では、通信サービスプロバイダーが2025年のアジア太平洋地域の光トランスポンダー市場シェアの64.95%を占め、クラウドおよびハイパースケールデータセンター事業者は2031年にかけてCAGR 12.75%で拡大する見込みです。
- 国別では、中国が2025年のアジア太平洋地域の光トランスポンダー市場シェアの50.29%を占め、インドは2031年にかけてCAGR 13.11%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域の光トランスポンダー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケーラーのAIトラフィックとデータセンター相互接続の拡大 | +3.2% | アジア太平洋地域、特に中国、シンガポール、日本、オーストラリアに集中 | 短期(2年以内) |
| 5Gバックホールの高密度化とファイバーバックボーンのアップグレード | +2.1% | 中国、インド、マレーシア、韓国、および東南アジア | 中期(2〜4年) |
| 政府主導のブロードバンドおよびデジタルインフラ投資 | +1.4% | インド、中国、オーストラリア、ベトナム、およびインドネシア | 中期(2〜4年) |
| 400ZR、800G、およびより高容量のコヒーレント光学の採用 | +1.2% | アジア太平洋地域、特に日本、シンガポール、オーストラリアでの早期採用 | 短期(2年以内) |
| シンガポール主導の低遅延地域データセンター相互接続 | +0.8% | シンガポール、インドネシア、マレーシア、およびタイ | 短期(2年以内) |
| オープンかつ分離型トランスポンダーおよび光回線システムの調達 | +0.6% | 日本、インド、オーストラリア、および新興東南アジア市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーのAIトラフィックとデータセンター相互接続の拡大
AIのトレーニングおよび推論ワークロードは、別々の場所にあるGPUクラスター間で予測可能な低遅延帯域幅を必要とします。この要件により、光トランスポートは独立したバックホール層ではなくコンピューティング環境の一部となっています。そのため、ハイパースケーラーはWDMトランスポンダーの直接購入を増やし、独自のデータセンター相互接続容量を構築しています。Nokiaは、800G ZRおよびZR+プラガブルがマルチソース契約および相互運用性仕様を通じて幅広いサポートを受けており、AIスケールの接続性における活用を支援していると述べています。[1]Nokia、「800G ZR/ZR+:AIスケール接続における新たな基軸」、Nokia、nokia.com アジア太平洋地域の光トランスポンダー市場は、通信事業者だけが容量増設を決定する唯一の購買者ではなくなったことで、この変化の影響を受けています。アリババ、テンセント、バイトダンスはすでに、中国およびシンガポールのルートにおけるこの調達シフトと結びついています。
5Gバックホールの高密度化とファイバーバックボーンのアップグレード
マイクロ波バックホールからファイバートランスポートへの移行は、アクセスネットワークおよびアグリゲーションネットワークにおける光機器への継続的な需要を生み出しています。スタンドアン5G展開は、非スタンドアロンネットワークよりも高いスループットと低い遅延を必要とします。高密度な都市部の小セルネットワークは、400Gおよび800G機器を含む高容量コヒーレントソリューションを必要とします。農村部および郊外のプログラムでは、意味のある単位需要を維持するために100G以下の機器が依然として必要です。インドのBharatNetプログラムおよびマレーシアの鉄塔ファイバー化工事がその低速要件を支えています。NTTドコモは2025年に全国規模の100Gコヒーレントバックホール展開を完了し、将来の拡張現実サービスに向けて800G ZR+光学のトライアルを実施しており、モバイルネットワークの要件が加入者トレンドを上回る可能性を示しています。
政府主導のブロードバンドおよびデジタルインフラ投資
公共デジタルインフラプログラムは、商業通信事業者の予算が弱まった際に、より安定した需要源を提供します。インドの改正BharatNetプログラムは1兆4,000億インドルピー(165億米ドル)の支出を計画しており、65万村への接続拡大を目指しています。電気通信省は、2025年10月までに694,711 kmの光ファイバーが敷設されたと報告しています。[2]インド政府通信省、「電気通信省2025年末レビュー」、報道情報局、pib.gov.in この敷設済みファイバー基盤は、後にバックホールおよびトランスポートのアップグレード需要を生み出します。アジア太平洋地域の光トランスポンダー市場は、公共ブロードバンド工事が商業支出の不均一な状況を通じて機器量を維持する場所で恩恵を受けます。こうしたプログラムは、地域ネットワークにおける10G、100G、および400Gリンクの需要も支えています。
400ZR、800G、およびより高容量のコヒーレント光学の採用
プラガブルコヒーレント光学は、ルーター統合型伝送の経済性を改善しました。光インターネットワーキングフォーラムの400ZR仕様および新興の800ZRエコシステムは、ベンダー横断的な共通調達要件を支援しています。OFC 2026でのマルチベンダー800Gデモンストレーションでは、800G-OpenROADM、800-ZR、および800GBASE-2xFR4仕様を使用して1,602 kmのファイバー上で動作しました。[3]Optica Publishing Group、「800G-OpenROADM、800-ZR、800GBASE-2xFR4ファイバーリンクを通じた1,602 kmにわたるマルチベンダー相互運用可能な800G光通信」、OFC 2026テクニカルダイジェスト、optica.org この結果は、相互運用可能な800Gシステムが制御されたテストを超えて展開できるという証拠を事業者に提供しています。Marvellは、AIスケールアクロス接続向けに設計された2nmコヒーレントDSPを搭載した1.6T ZR/ZR+プラガブルであるCOLORZ 1600を発表しました。[4]Marvell Technology、「MarvellがセキュアなAIスケーアクロス相互接続向け業界初の1.6T ZR/ZR+プラガブルおよび2nmコヒーレントDSPでZR/ZR+リーダーシップを拡大」、Marvell Technology、marvell.com 日本、シンガポール、オーストラリアの事業者は調達において標準準拠の仕様を使用しており、これは確立されたコヒーレントチップセット能力を持つベンダーに有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第2層通信事業者の設備投資凍結と在庫調整 | -1.4% | 東南アジア、太平洋島嶼市場、韓国、および台湾 | 短期(2年以内) |
| 先進コヒーレントDSPおよびフォトニクスコンポーネントに対する輸出規制 | -1.0% | 中国向けサプライチェーンおよびアジア太平洋地域全体への影響 | 中期(2〜4年) |
| インジウムリンエピタキシーおよび先進ノードDSP供給の集中 | -0.7% | グローバル、特に日本、中国、および米国のコンポーネント層にリスクが集中 | 短期(2年以内) |
| マルチベンダー統合、認証、およびフィールドエンジニアリングのギャップ | -0.5% | アジア太平洋地域、特に熟練労働力が限られた発展途上市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
第2層通信事業者の設備投資凍結と在庫調整
光アップグレードサイクルへの通信事業者の参加は、地域全体で大きく異なります。東南アジア、太平洋島嶼市場、韓国、および台湾の第2層・第3層通信事業者は、債務圧力、加入者収益の低下、および2022〜2024年の調達サイクルで蓄積した在庫という課題に直面しています。これらの事業者は新規購入を先送りし、既存の設備を使い続けることが多いです。5Gへのコミットメントが残る中で800Gアップグレードのコストを吸収することは困難な場合があります。中国の大手通信事業者もAIコンピューティングインフラへの支出の一部をシフトしており、従来のWDM機器に対する近期需要を減少させています。この不均一な設備投資は、クラウドおよびAI関連需要が堅調であっても機器受注を鈍化させる可能性があります。
先進コヒーレントDSPおよびフォトニクスコンポーネントに対する輸出規制
先進コヒーレントDSPおよびフォトニクスコンポーネントは、地域に展開するベンダーにとってサプライチェーン上の懸念事項となっています。先進コンピューティング集積回路に対する米国の輸出規制は、一部の高性能コンポーネントにライセンス要件を課しています。これらの規制は、コヒーレントDSPの新世代へのアクセスを求めるベンダーの審査期間を延長する可能性があります。顧客が400Gシステムから800G以上の容量へと移行する中で、この遅延は重要な問題となっています。中国のインジウムおよびInPに対する規制は、国際ベンダーにとって供給不確実性の追加的な要因をもたらしています。アジア太平洋地域の光トランスポンダー市場は、先進DSPの可用性とフォトニクス材料供給の両方へのエクスポージャーを管理する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
伝送技術別:コヒーレントアーキテクチャが需要をリード
コヒーレント伝送は2025年の収益の81.67%を占め、アジア太平洋地域の光トランスポンダー市場における支配的な技術となっています。これは、通信事業者のバックボーンおよびデータセンター相互接続が長距離、高容量、および既設ファイバーのより効率的な利用をますます必要としているためです。2031年にかけてCAGR 11.08%で拡大する見込みであり、プラガブルZRおよびZR+モジュールがより広範なメトロおよびデータセンターのユースケースにわたって直接検波機器を置き換えていることを示しています。DSPコストの低下により、コヒーレント展開は従来の長距離ネットワークを超え、事業者がかつて機器コストをより重視していた短距離リンクにまで拡大しています。OFC 2026での800G-OpenROADM、800-ZR、および800GBASE-2xFR4仕様を使用した1,602 kmのマルチベンダー800Gデモンストレーションは、相互運用可能なコヒーレント伝送の運用準備状況を支持しています。
非コヒーレント機器は、リーチの制限とコスト低減が依然として重要な短距離データセンター内接続および一部のメトロアクセス展開に引き続き対応しています。これらの設置は、特に容量要件が低い場所での需要を依然として牽引していますが、コヒーレントプラガブルがより多くの100Gクラスのメトロアプリケーションに適するようになるにつれ、その対応可能な範囲は縮小しています。Nokiaは2026年3月にアプリケーション最適化コヒーレントソリューションを発表し、新しいDSPおよびフォトニクスフロントエンドを搭載しており、サプライヤーの開発作業が非コヒーレントの革新ではなくコヒーレント性能に集中していることを示しています。NECは2025年3月に、分離型光トランスポンダーおよびオープン光展開モデルをサポートするネットワークオペレーティングシステムでテレコムインフラプロジェクトのフェニックスゴールドバッジを受賞しました。信頼性の高いコヒーレントDSP関係を持たないベンダーは、事業者がこの技術を中心に容量アップグレードを標準化するにつれ、競争上の弱い立場に置かれます。


データレート別:400G収益基盤と800G需要
100 Gbpsを超え400 Gbps以下の帯域は2025年の収益の47.29%を占め、以前の世代のコヒーレント端末を搭載したファイバールートを使用する通信事業者のバックボーンおよびデータセンター相互接続アップグレードプログラムにとって引き続き重要です。この帯域の2026年需要の多くは既存ネットワークの置き換えおよび容量アップグレードから来ており、一方で800 Gbps超のセグメントはハイパースケーラーがキャンパス規模のAI相互接続を構築するにつれ、2031年にかけてCAGR 13.43%で拡大する見込みです。Cienaは2026年3月にVodafone IdeaのインドトランスポートネットワークにWaveLogic 6 Extremeを展開し、1つのコヒーレント光チャネルで1.6 Tb/sを達成し、テラビットクラスの波長が運用ネットワークに移行していることを示しました。800G ZRおよびZR+プラガブルのハイパースケーラーによる購入は、分散型GPUクラスターが別々のデータセンター間で拡張可能な高密度低遅延リンクを必要とするため、この高容量カテゴリーを支えています。アジア太平洋地域の光トランスポンダー市場は、その結果として、大規模な400G既設基盤と800G以上のレートをサポートできるプラットフォームへの急速な需要のバランスを取っています。
400 Gbpsを超え800 Gbps以下のカテゴリーはマルチレート戦略を支援し、事者が端末基盤全体を即座に置き換えることなく容量を追加できるようにします。100 Gbps以下のカテゴリーは、10Gおよび100Gリンクが依然として明確な役割を持つ農村バックホール、公共ブロードバンドネットワーク、およびBharatNet関連インフラに引き続き関連しています。技術が確立されるにつれ、出荷量が通信事業者および企業ネットワーク全体で依然として意味のある水準を維持しているにもかかわらず、サプライヤー間の競争激化が400G価格に圧力をかけています。Marvellは2nm 800G ZR/ZR+コヒーレントDSPプラットフォームおよびCOLORZ 1600(1.6T ZR/ZR+プラガブル)を発表しており、プラガブル光学を通じて利用可能な容量が継続的に増加していることを示しています。これらのプラットフォームが利用可能になるにつれ、移行の意思決定がより早く行われる可能性があり、機器ベンダーが成熟した400G層に依存できる時間が短縮されます。
ネットワークアプリケーション別:長距離収益とDCI拡大
長距離は2025年のネットワークアプリケーション別アジア太平洋地域の光トランスポンダー市場規模の34.20%を占め、中国、インド、日本、オーストラリアにわたる都市間および国境越えバックボーンのアップグレードに支えられています。これらのルートは、マルチスパン伝送、先進変調フォーマット、低雑音増幅、および長距離ファイバーにわたる容量を管理できる高性能コヒーレント機器を必要とします。このような運用要件は、メトロネットワークや短距離DCIリンクで一般的なものよりも波長あたりの平均販売価格を高くします。海底ネットワークはこのアーキテクチャの関連部分であり、その事業者は新しいケーブルを建設せずに既存のファイバーペアの容量を増加させることを目指しています。Trans Pacific Networksは2026年1月にEchoおよびTabua海底ケーブルシステムにCiena技術を選定し、太平洋および地域ルートへの高容量投資の継続を示しました。
データセンター相互接続は、分散型AIコンピューティングが別々のデータセンターとGPUクラスターノード間で予測可能な高スループット接続を必要とするため、2031年にかけてCAGR 12.35%で拡大する見込みです。スケールアクロスアプローチは、数十キロメートルにわたる高密度相互接続ファブリックを使用し、組み込み型回線システムアプローチよりも柔軟に展開できるプラガブル800Gコヒーレントトランスポンダーを好みます。東京、シンガポール、ムンバイ、シドニーのメトロネットワークも、AIおよびクラウドトラフィックが主要都市部内の容量需要を増加させるにつれ、より速い置き換えサイクルに直面しています。Matrix NAP Infoは2026年5月にバタム〜ジャカルタ海底セグメントでCiena WaveLogic 6 Extremeを稼働させ、1,055 kmの実稼働リンクで波長あたり1 Tb/sを実現しました。アジア太平洋地域の光トランスポンダー市場は、長距離、海底、メトロ、およびDCI容量要件の重複によって支えられています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:通信事業者の規模とハイパースケーラー需要
通信サービスプロバイダーは2025年の収益の64.95%を占め、クラウドテナントへのホールセール容量コミットメントおよび地域ネットワーク全体での5Gバックホールとトランスポートアップグレードへの継続的な投資を反映しています。大手クラウド事業者が通信事業者の容量の重要なユーザーであり、ネットワーク機器の直接購買者でもあるため、その調達パターンは加入者トラフィックだけでなくハイパースケーラーの計画にますます依存しています。クラウドおよびハイパースケールデータセンター事業者は2031年にかけてCAGR 12.75%で拡大する見込みであり、収益シェアでサービスプロバイダーがリードしているにもかかわらず、最も成長の速いエンドユーザーグループとなっています。これらの事業者はWDMトランスポンダーと波長を直接購入しており、ソフトウェア制御とマルチベンダー相互運用性をますます好んでいます。アジア太平洋地域の光トランスポンダー市場は、したがって、異なる計画・調達サイクルで運営される通信事業者主導の展開とクラウド主導の投資の両方を含んでいます。
企業はデータセンター間のキャンパスおよび地域プライベート光リンクにおいて、より小規模ながらますます独立した購買カテゴリーとなっています。政府および防衛エンドユーザーも、量子安全光暗号化および政府クラウド接続を含むプログラムを通じて、日本、韓国、インド、オーストラリアで保護された需要を提供しています。日本の総務省は2026年6月に、海外AIデータセンターにおけるオールフォトニクス技術に関する研究契約をACCESSおよびIP Infusionに授与し、オープン光アーキテクチャに関する研究を支援しました。Tejas Networksは、BSNLプログラムおよびBharatNetフェーズIIIを含むインド政府の取り組みに一部支えられ、FY26の受注残が前年比49%増加したと報告しました。公共部門プログラムは、商業プロバイダーの支出が不均一な場合に追加の需要経路を生み出します。
地域分析
中国は2025年のアジア太平洋地域の光トランスポンダー市場シェアの50.29%を占め、そのネットワークインフラ、クラウド容量、および確立された通信事業者基盤の規模を反映しています。2026年には、大手通信事業者が従来の通信支出の一部をAIコンピューティングインフラへと振り向けており、一部のWDMバックボーン購入を軟化させる一方で、クラウド相互接続に対する異なる要件を支えています。アリババ、テンセント、バイトダンスは内陸のAIコンピューティングクラスターと沿岸のクラウドハブ間の高容量リンクを展開しており、需要を通信事業者中心のアップグレードからハイパースケーラーのネットワーク設計へとシフトさせています。中国のインフラ重視は、支出の分布が変化しても光ファイバーと高容量トランスポートを重要なものとし続けています。日本は、NTTのIOWN構想および低遅延光スイッチングとデータセンター接続をテストする公共研究プログラムを通じて、オールフォトニクスアーキテクチャへと移行しています。
インドは2031年にかけてCAGR 13.11%で拡大する見込みであり、地域で最も高い国別成長率を示しており、人口規模のブロードンド展開およびムンバイ、チェンナイ、ハイデラバードにおける新しい第1層クラウド容量に支えられています。電気通信省は2025年10月までに694,711 kmの光ファイバーが敷設されたと報告しており、BharatNetの1兆4,000億インドルピー(165億米ドル)の支出は100Gおよび400Gシステムのトランスポートアップグレードパイプラインを支えています。Vodafone IdeaとのCienaの1.6 Tb/s展開は、データセンター相互接続向けテラビットクラスのコヒーレントトランスポートの同国での活用を示しています。韓国の高いファイバー普及率およびホログラフィックおよび超高精細XRサービスのトライアルは、先進光容量に対する独自の要件を生み出しています。これらのユースケースは、アジア太平洋地域の光トランスポンダー市場全体にわたるモバイルおよびクラウドネットワークの将来の帯域幅要件の参照点として同国を位置づけています。
オーストラリアおよびニュージーランドは重要な海底ケーブルの拠点であり、Lightstormは2026年3月にCiena WaveLogic技術を使用して日本〜グアム〜オーストラリアルートを波長あたり100 Gbpsから400 Gbpsにアップグレードしました。アジア太平洋地域の光トランスポンダー市場の残りの部分には、シンガポール、インドネシア、マレーシア、ベトナム、タイ、フィリピンが含まれており、シンガポールは低遅延のASEAN相互接続ハブとして機能しています。Telinは2025年9月にシンガポールのデータセンター接続向けにNokiaの1830 GXプラットフォームとオープン光回線システムを選定し、インドネシアはジャカルタとシンガポール間の海底および陸上リンクを追加しています。これらのルートは地域の主要なクラウドおよびコンテンツハブを接続し、DCI指向のコヒーレント機器への需要を支えています。
競合環境
アジア太平洋地域の光トランスポンダー市場は、主要サプライヤーであるHuawei、Nokia、ZTE、およびCienaの間で適度に集中しており、地域WDM収益の大部分を占めています。Nokiaは2024年12月にInfineraを23億米ドルで買収し、NokiaのシリコンフォトニクスとInfineraのInPフォトニック集積回路の経験を統合しました。Nokiaはその後2026年3月にアプリケーション最適化コヒーレントソリューションを発表し、4つのDSPと13製品を使用して、異なるネットワーク要件に対応するより広範なポートフォリオを提供しています。この買収と新製品プログラムにより、Nokiaは通信事業者、クラウド、メトロ、および長距離ネットワーク全体のコヒーレントアプリケーションに対応できる立場に置かれています。アジア太平洋地域の光トランスポンダー市場はまた、事業者が文書化された相互運用性、コンポーネント供給、およびフィールドサポートを必要とする場合に、確立されたサプライヤーに優位性をもたらします。
Cienaは、2026年のインドおよびインドネシアでの設置がそれぞれ1.6 Tb/sおよび1 Tb/sのコヒーレント容量を運用ネットワークで実証したWaveLogic 6 Extremeを通じて、テラビットクラス展開において早期の地位を確立しています。Huaweiは中国で強固な地位を維持しており、2026年6月のMWCシャンハイでAIトークンの収益化、1ミリ秒のコンピューティングネットワーク統合、および50G PONファイバーアクセスを対象とした10のAI光ネットワーク製品を発表しました。その戦略は光トランスポートを中国の国家AIインフラ内に位置づけており、一方で規制上の制約が一部の外部市場での対応可能な機会を制限しています。CienaとHuaweiは、したがって、異なる地域的立場から、容量展開への異なるアプローチを通じて競争しています。
インド発のベンダーは、政府ネットワークプログラムおよびTejas NetworksのTJ1600-D3プラットフォームを含む高容量製品の発表を通じて存在感を高めており、同プラットフォームは波長あたり400Gから1.2T、シェルフ容量最大51.2 Tbpsをサポートしています。Marvellは、そのコヒーレントDSPが他の機器ベンダーが独自のフォトニクスチップセットを開発することなく競合システムを構築できるようにするコンポーネントプラットフォームプロバイダーとして、サプライヤー環境に影響を与えています。NECは、2025年にネットワークオペレーティングシステムでTIPフェニックスゴールドバッジを受賞したことを受け、オープン光アーキテクチャに位置づけられています。これらのアプローチは、マルチベンダーインフラ全体でコヒーレント波長のベンダーに依存しない制御を求める事業者に代替手段を提供しています。
アジア太平洋地域の光トランスポンダー産業リーダー
Huawei Technologies Co., Ltd.
Nokia Corporation
ZTE Corporation
Ciena Corporation
Cisco Systems, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:HuaweiはMWCシャンハイ2026でAI-FANおよびAI-OTN製品シリーズを含む10のAI光ネットワーク製品を発表し、AIトークンの収益化、1ミリ秒のコンピューティングネットワーク統合、および50G PONファイバーアクセスを対象としており、第15次五カ年計画の下で運営される中国の通信事業者向けに光トランスポートを課金可能なAI推論デリバリー層として位置づける戦略を示しました。
- 2026年6月:日本の総務省は、ACCESS株式会社およびその子会社IP Infusionに対し、海外AIデータセンターにオールフォトニクスネットワーク技術を展開する研究プロジェクトの契約を授与し、ベンダーロックインの排除と分散型AIコンピューティング向けオープン光アーキテクチャの検証を目的としています。
- 2026年5月:Matrix NAP Infoは、インドネシアのMatrix Cable SystemのバタムとジャカルタのセグメントでWaveLogic 6 Extremeコヒーレント光学を搭載したCienaのGeoMesh Extremeソリューションを稼働させ、1,055 kmの実稼働海底リンクで波長あたり1 Tb/sを実現し、アジア太平洋地域の海底展開におけるWL6eの最初の商業稼働の一つとなりました。
- 2026年3月:Vodafone Ideaはインドのトランスポートネットワーク全体にCiena WaveLogic 6 Extremeを展開し、メッシュDCI光チャネルで1.6 Tb/sを達成し、インドにおけるハイパースケーラー、クラウド、およびAI主導の帯域幅需要を対象とした800G商用サービスの基盤を確立しました。


アジア太平洋地域の光トランスポンダー市場レポートの範囲
アジア太平洋地域の光トランスポンダー市場の収益は、100 Gbpsから800 Gbps超に及ぶデータレートにわたる光トランスポンダーおよび関連トランスポンダーベースの伝送機器の販売を通じて生み出され、通信サービスプロバイダー、クラウドおよびハイパースケールデータセンター事業者、企業、政府および防衛組織、その他のエンドユーザーに供給されます。
アジア太平洋地域の光トランスポンダー市場レポートは、伝送技術(コヒーレントおよび非コヒーレント)、データレート(100 Gbps以下、100 Gbpsを超え400 Gbps以下、400 Gbpsを超え800 Gbps以下、および800 Gbps超)、ネットワークアプリケーション(メトロ、長距離、データセンター相互接続、海底、およびその他のネットワークアプリケーション)、エンドユーザー(通信サービスプロバイダー、クラウドおよびハイパースケールデータセンター事業者、企業、政府および防衛、およびその他のエンドユーザー)、ならびに国別(中国、日本、インド、韓国、オーストラリアおよびニュージーランド、およびアジア太平洋地域のその他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| コヒーレント |
| 非コヒーレント |
| 100 Gbps以下 |
| 100 Gbpsを超え400 Gbps以下 |
| 400 Gbpsを超え800 Gbps以下 |
| 800 Gbps超 |
| メトロ |
| 長距離 |
| データセンター相互接続 |
| 海底 |
| その他のネットワークアプリケーション |
| 通信サービスプロバイダー |
| クラウドおよびハイパースケールデータセンター事業者 |
| 企業 |
| 政府および防衛 |
| その他のエンドユーザー |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| オーストラリアおよびニュージーランド |
| アジア太平洋地域のその他 |
| 伝送技術別 | コヒーレント |
| 非コヒーレント | |
| データレート別 | 100 Gbps以下 |
| 100 Gbpsを超え400 Gbps以下 | |
| 400 Gbpsを超え800 Gbps以下 | |
| 800 Gbps超 | |
| ネットワークアプリケーション別 | メトロ |
| 長距離 | |
| データセンター相互接続 | |
| 海底 | |
| その他のネットワークアプリケーション | |
| エンドユーザー別 | 通信サービスプロバイダー |
| クラウドおよびハイパースケールデータセンター事業者 | |
| 企業 | |
| 政府および防衛 | |
| その他のエンドユーザー | |
| 国別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| アジア太平洋地域のその他 |


レポートで回答される主要な質問
アジア太平洋地域の光トランスポンダー市場規模はどのくらいですか?
アジア太平洋地域の光トランスポンダー市場規模は、2025年の27億米ドルおよび2026年の30億米ドルから、CAGR 10.56%で2031年までに49億米ドルに拡大する見込みです。この予測は、通信事業者、クラウド、データセンター、および海底ネットワークアプリケーション全体でのコヒーレント容量への需要増大を反映しています。
アジア太平洋地域における光トランスポンダーの需要を牽引しているものは何ですか?
AIデータセンター相互接続、ファイバーベースの5Gバックホール、公共ブロードバンド投資、ならびに400ZRおよび800Gコヒーレント光学が需要を支えています。ハイパースケーラーによる直接購入および予測可能な低遅延GPUクラスター接続の要件も、サプライヤーが対応しなければならない機器構成を変化させています。
アジア太平洋地域における光トランスポンダー需要をリードする伝送技術はどれですか?
コヒーレント伝送は2025年に収益シェアの81.67%でリードし、2031年にかけてCAGR 11.08%で拡大する見込みです。長距離および高容量ネットワークに使用されており、DSPコストの低下によりメトロおよび短距離データセンター接続への適用範囲も拡大しています。
地域で最も急速に拡大しているデータレートはどれですか?
800 Gbps超のセグメントは、ハイパースケーラーによる800G ZRおよびZR+プラガブルの使用に支えられ、2031年にかけてCAGR 13.43%で拡大する見込みです。これらのシステムは、別々のデータセンターを接続するキャンパス規模のAI相互接続および分散コンピューティング設計に適しています。
2031年にかけて最も急速に拡大する見込みの国はどこですか?
インドはCAGR 13.11%で拡大する見込みであり、ブロードバンド展開およびハイパースケールコンピューティング容量に支えられています。BharatNetおよびムンバイ、チェンナイ、ハイデラバードにおけるデータセンター拠点の拡大が、バックホール、メトロ、および相互接続容量への継続的な需要を生み出しています。
サプライヤー環境はどの程度集中していますか?
サプライヤー環境はHuawei、Nokia、ZTE、およびCienaの間で適度に集中しており、中間層は依然として分散しており、オープン光システムがさらなるサプライヤーの選択肢を生み出しています。コンポーネントサプライヤーおよびインド発のベンダーも、完全統合システム以外の技術選択を求める事業者に追加の選択肢を提供しています。
最終更新日:



