
Tamanho e Participação do Mercado de Transponders Ópticos da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
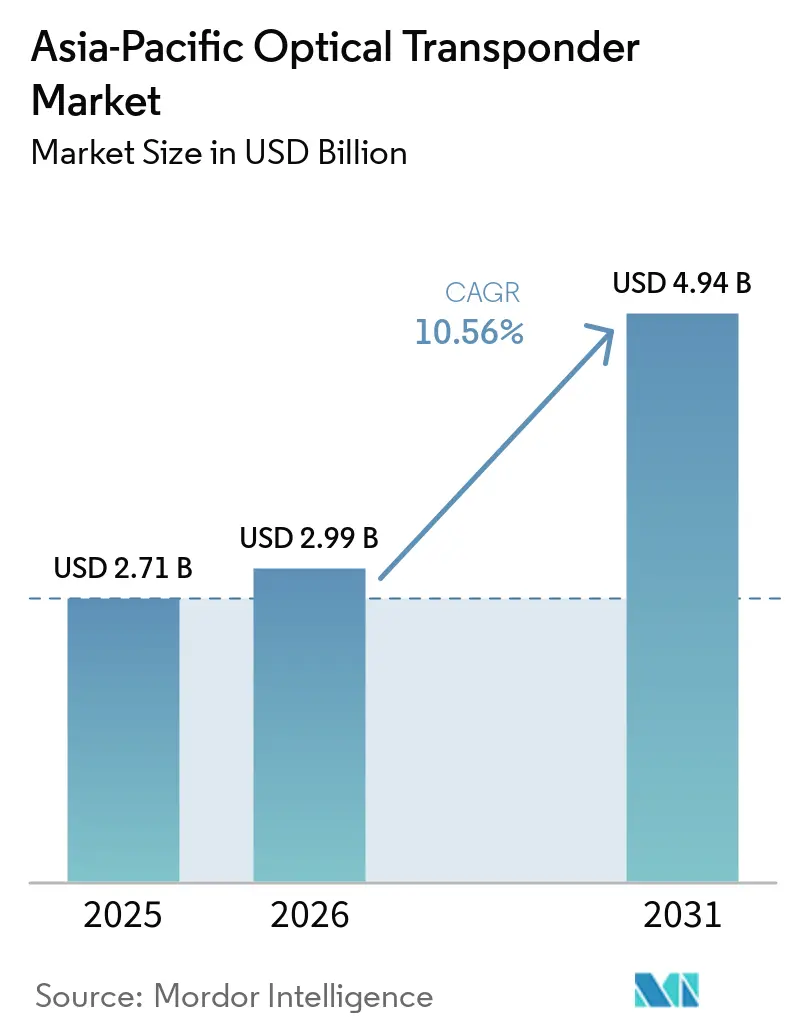
| Tamanho do mercado no ano base (2025) | 2.71 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.56 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transponders Ópticos da Ásia-Pacífico pela Mordor Intelligence
O tamanho do Mercado de Transponders Ópticos da Ásia-Pacífico está projetado em 2,71 bilhões de USD em 2025, 2,99 bilhões de USD em 2026, e deve atingir 4,94 bilhões de USD até 2031, crescendo a um CAGR de 10,56% de 2026 a 2031. A demanda está se direcionando para equipamentos que suportam links de baixa latência previsíveis entre clusters de computação de IA distribuídos. Hiperescaladores e operadores nativos em nuvem estão assumindo um papel maior no planejamento de capacidade, e seus requisitos diferem dos processos de aquisição anteriores liderados por operadoras. Sua preferência por comprimentos de onda de classe 800G e sistemas controlados por software está reduzindo a vida útil de equipamentos coerentes sub-100G. O mercado de transponders ópticos da Ásia-Pacífico também enfrenta uma mudança nas relações com compradores, à medida que provedores de nuvem adquirem equipamentos WDM diretamente e garantem acesso de longo prazo a fibra. A disponibilidade de fornecimento de fosfeto de índio (InP) e processadores de sinal digital avançados continua sendo uma restrição fundamental nas entregas de equipamentos.
Principais Conclusões do Relatório
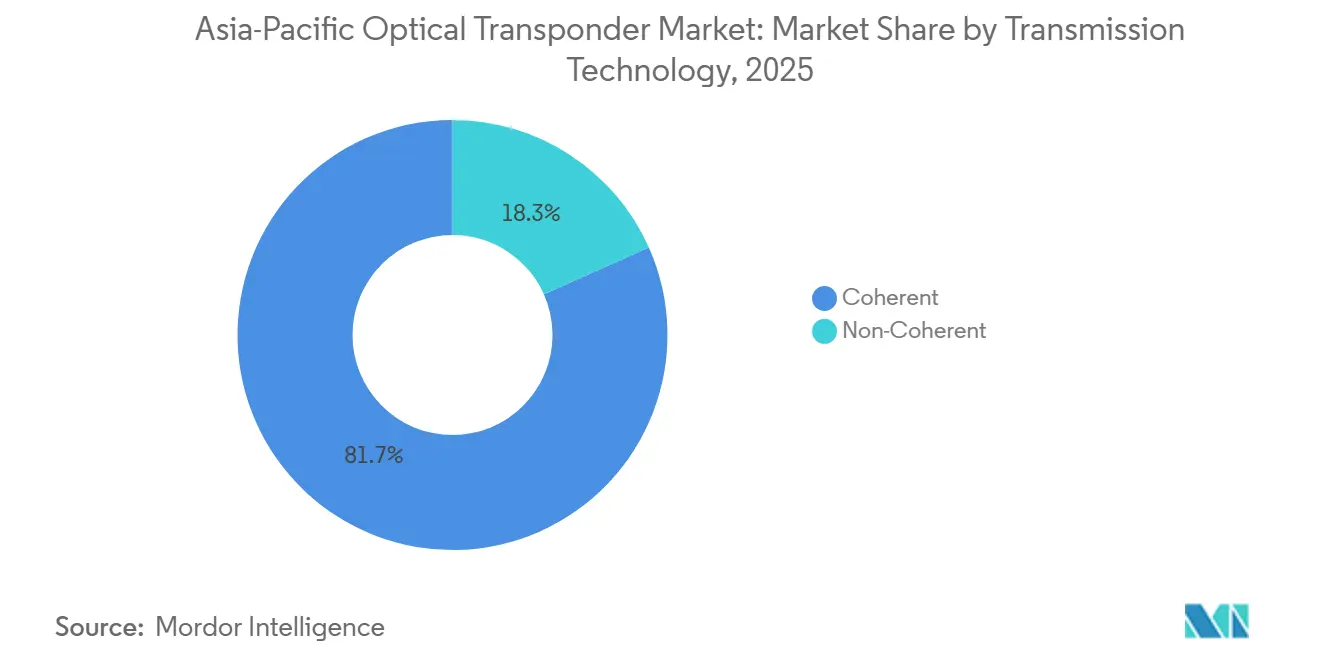
- Por tecnologia de transmissão, a tecnologia coerente representou 81,67% da participação do Mercado de Transponders Ópticos da Ásia-Pacífico em 2025 e está projetada para expandir a um CAGR de 11,08% até 2031.
- Por taxa de dados, o segmento acima de 100 Gbps a 400 Gbps deteve 47,29% da participação do mercado de transponders ópticos da Ásia-Pacífico em 2025, enquanto o segmento acima de 800 Gbps está projetado para expandir a um CAGR de 13,43% até 2031.
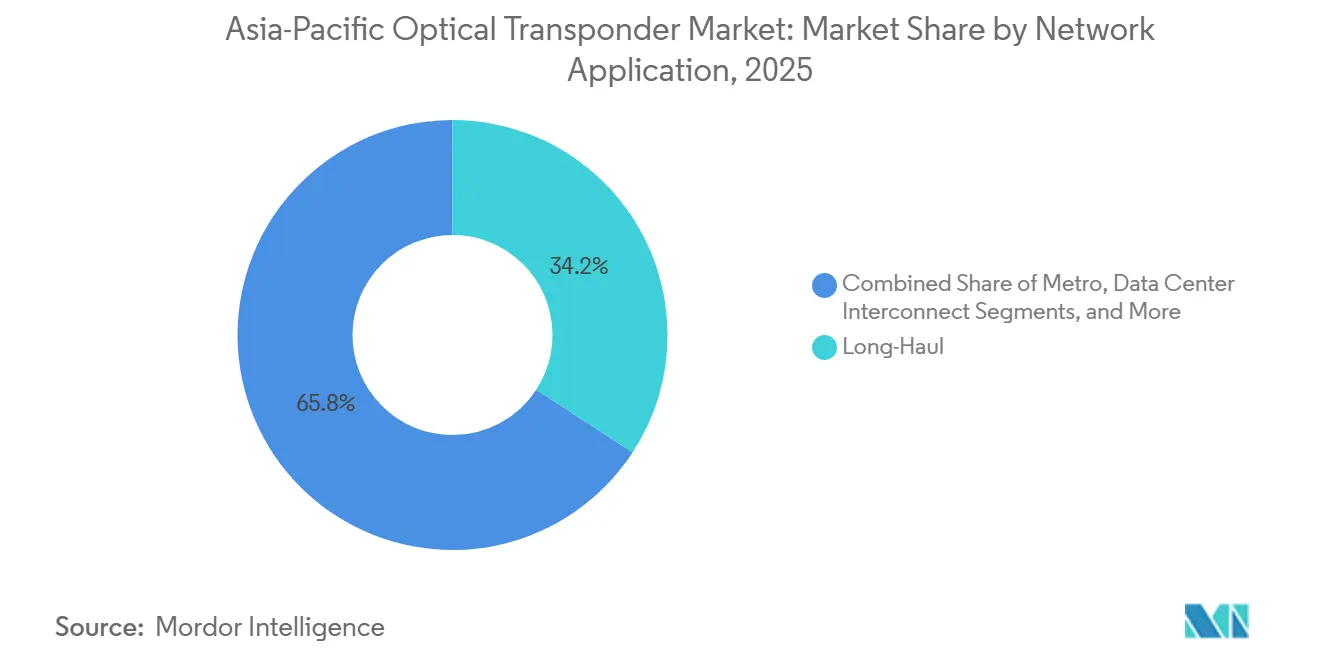
- Por aplicação de rede, a longa distância deteve 34,20% da participação do mercado de transponders ópticos da Ásia-Pacífico em 2025, enquanto a interconexão de data centers está projetada para expandir a um CAGR de 12,35% até 2031.
- Por usuário final, os provedores de serviços de telecomunicações detiveram 64,95% da participação do mercado de transponders ópticos da Ásia-Pacífico em 2025, enquanto os operadores de data centers em nuvem e hiperescala estão projetados para expandir a um CAGR de 12,75% até 2031.
- Por país, a China deteve 50,29% da participação do mercado de transponders ópticos da Ásia-Pacífico em 2025, enquanto a Índia está projetada para expandir a um CAGR de 13,11% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Transponders Ópticos da Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Tráfego de IA de Hiperescaladores e da Interconexão de Data Centers | +3.2% | Ásia-Pacífico, concentrada na China, Singapura, Japão e Austrália | Curto prazo (≤ 2 anos) |
| Densificação do Backhaul 5G e Atualizações da Espinha Dorsal de Fibra | +2.1% | China, Índia, Malásia, Coreia do Sul e Sudeste Asiático | Médio prazo (2-4 anos) |
| Investimento em Banda Larga e Infraestrutura Digital Apoiado pelo Governo | +1.4% | Índia, China, Austrália, Vietnã e Indonésia | Médio prazo (2-4 anos) |
| Adoção de Óptica Coerente 400ZR, 800G e de Maior Capacidade | +1.2% | Ásia-Pacífico, com adoção antecipada no Japão, Singapura e Austrália | Curto prazo (≤ 2 anos) |
| Interconexão Regional de Data Centers de Baixa Latência Liderada por Singapura | +0.8% | Singapura, Indonésia, Malásia e Tailândia | Curto prazo (≤ 2 anos) |
| Aquisição de Transponders Abertos e Desagregados e Sistemas de Linha Óptica | +0.6% | Japão, Índia, Austrália e mercados emergentes do Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Tráfego de IA de Hiperescaladores e da Interconexão de Data Centers
As cargas de trabalho de treinamento e inferência de IA requerem largura de banda previsível e de baixa latência entre clusters de GPU em locais separados. Esse requisito torna o transporte óptico parte do ambiente de computação, em vez de uma camada de backhaul separada. Os hiperescaladores estão, portanto, aumentando as compras diretas de transponders WDM e construindo sua própria capacidade de interconexão de data centers. A Nokia afirma que os plugáveis 800G ZR e ZR+ têm amplo suporte por meio de acordos de múltiplas fontes e especificações de interoperabilidade, apoiando seu uso em conectividade em escala de IA.[1]Nokia, "800G ZR/ZR+: A Nova Moeda na Conectividade em Escala de IA," Nokia, nokia.com O mercado de transponders ópticos da Ásia-Pacífico é afetado por essa mudança porque as operadoras não são mais os únicos compradores que determinam adições de capacidade. Alibaba, Tencent e ByteDance já estão vinculados a essa mudança de aquisição nas rotas da China e de Singapura.
Densificação do Backhaul 5G e Atualizações da Espinha Dorsal de Fibra
A migração do backhaul por micro-ondas para o transporte por fibra cria demanda recorrente por equipamentos ópticos em redes de acesso e agregação. As implantações autônomas de 5G precisam de maior throughput e menor latência do que as redes não autônomas. Redes densas de pequenas células urbanas requerem soluções coerentes de maior capacidade, incluindo equipamentos 400G e 800G. Os programas rurais e suburbanos ainda precisam de equipamentos de 100G e velocidades inferiores para preservar uma demanda unitária significativa. O programa BharatNet da Índia e o trabalho de fiberização de torres da Malásia apoiam esse requisito de velocidade mais baixa. A NTT DOCOMO concluiu uma implantação nacional de backhaul coerente de 100G em 2025 e está testando óptica ZR+ de 800G para futuros serviços de realidade estendida, demonstrando como os requisitos de redes móveis podem superar as tendências de assinantes.
Investimento em Banda Larga e Infraestrutura Digital Apoiado pelo Governo
Os programas públicos de infraestrutura digital fornecem uma fonte mais estável de demanda quando os orçamentos das operadoras comerciais enfraquecem. O programa BharatNet Emendado da Índia tem um desembolso de INR 1,40 lakh crore (USD 16,5 bilhões) e busca estender a conectividade a 6,5 lakh aldeias. O Departamento de Telecomunicações informou que 694.711 km de fibra óptica haviam sido instalados até outubro de 2025.[2]Ministério das Comunicações, Governo da Índia, "Revisão de Fim de Ano 2025 para o Departamento de Telecomunicações," Agência de Informação à Imprensa, pib.gov.in Essa base de fibra instalada cria um requisito posterior para atualizações de backhaul e transporte. O mercado de transponders ópticos da Ásia-Pacífico se beneficia onde o trabalho público de banda larga sustenta os volumes de equipamentos durante gastos comerciais irregulares. Esses programas também apoiam a demanda por links de 10G, 100G e 400G em redes regionais.
Adoção de Óptica Coerente 400ZR, 800G e de Maior Capacidade
A óptica coerente plugável melhorou a economia da transmissão integrada em roteadores. A especificação 400ZR do Fórum de Interconexão em Rede Óptica e o ecossistema emergente 800ZR apoiam requisitos comuns de aquisição entre fornecedores. Uma demonstração 800G multifornecedor na OFC 2026 operou ao longo de 1.602 km de fibra usando as especificações 800G-OpenROADM, 800-ZR e 800GBASE-2xFR4.[3]Optica Publishing Group, "Comunicações Ópticas 800G Interoperáveis Multifornecedor ao longo de 1.602 km por meio de Links de Fibra 800G-OpenROADM, 800-ZR e 800GBASE-2xFR4," Resumo Técnico da OFC 2026, optica.org Esse resultado fornece às operadoras evidências de que sistemas 800G interoperáveis podem ir além dos testes controlados. A Marvell apresentou o COLORZ 1600, um plugável ZR/ZR+ de 1,6T, com DSPs coerentes de 2nm projetados para conexões de escala cruzada de IA.[4]Marvell Technology, "A Marvell Estende a Liderança ZR/ZR+ com o Primeiro Plugável ZR/ZR+ de 1,6T do Setor e DSPs Coerentes de 2nm para Interconexões Seguras de Escala Cruzada de IA," Marvell Technology, marvell.com As operadoras no Japão, Singapura e Austrália estão usando especificações compatíveis com padrões em aquisições, o que favorece fornecedores com capacidades estabelecidas de chipsets coerentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congelamentos de Despesas de Capital de Operadoras de Nível 2 e Correções de Estoque | -1.4% | Sudeste Asiático, mercados insulares do Pacífico, Coreia do Sul e Taiwan | Curto prazo (≤ 2 anos) |
| Controles de Exportação sobre DSPs Coerentes Avançados e Componentes Fotônicos | -1.0% | Cadeias de fornecimento voltadas para a China e efeitos mais amplos na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Epitaxia de Fosfeto de Índio Concentrada e Fornecimento de DSP de Nó Avançado | -0.7% | Global, com risco concentrado nos níveis de componentes do Japão, China e Estados Unidos | Curto prazo (≤ 2 anos) |
| Lacunas de Integração Multifornecedor, Certificação e Engenharia de Campo | -0.5% | Ásia-Pacífico, especialmente mercados em desenvolvimento com mão de obra qualificada limitada | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Congelamentos de Despesas de Capital de Operadoras de Nível 2 e Correções de Estoque
A participação das operadoras no ciclo de atualização óptica varia amplamente em toda a região. As operadoras de Nível 2 e Nível 3 no Sudeste Asiático, mercados insulares do Pacífico, Coreia do Sul e Taiwan enfrentam pressão de dívida, receita de assinantes mais fraca e estoque acumulado durante o ciclo de aquisição de 2022-2024. Essas operadoras frequentemente adiam novas compras e continuam usando equipamentos instalados. O custo das atualizações para 800G pode ser difícil de absorver enquanto os compromissos com o 5G permanecem em vigor. As grandes operadoras da China também redirecionaram parte de seus gastos para infraestrutura de computação de IA, reduzindo a demanda de curto prazo por equipamentos WDM tradicionais. Esses gastos de capital irregulares podem desacelerar os pedidos de equipamentos mesmo quando a demanda relacionada à nuvem e à IA permanece forte.
Controles de Exportação sobre DSPs Coerentes Avançados e Componentes Fotônicos
DSPs coerentes avançados e componentes fotônicos tornaram-se uma preocupação na cadeia de fornecimento para fornecedores que atendem à região. Os controles de exportação dos EUA sobre circuitos integrados de computação avançada criam requisitos de licenciamento para alguns componentes de alto desempenho. Esses controles podem estender os prazos de revisão para fornecedores que buscam acesso a gerações mais recentes de DSP coerente. Os atrasos resultantes são importantes à medida que os clientes migram de sistemas 400G para 800G e capacidades superiores. Os controles da China sobre índio e InP introduzem uma fonte adicional de incerteza de fornecimento para fornecedores internacionais. O mercado de transponders ópticos da Ásia-Pacífico deve, portanto, gerenciar a exposição tanto à disponibilidade de DSP avançado quanto ao fornecimento de materiais fotônicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Transmissão: A Arquitetura Coerente Lidera a Demanda
A transmissão coerente representou 81,67% da receita em 2025, tornando-a a tecnologia dominante no mercado de transponders ópticos da Ásia-Pacífico, à medida que as espinhas dorsais das operadoras e as interconexões de data centers exigem cada vez mais longo alcance, alta capacidade e uso mais eficiente da fibra instalada. Está projetada para expandir a um CAGR de 11,08% até 2031, indicando que os módulos ZR e ZR+ plugáveis estão substituindo equipamentos de detecção direta em um conjunto mais amplo de casos de uso em metro e data centers. Os custos mais baixos de DSP estenderam a implantação coerente além das redes tradicionais de longa distância e para links mais curtos, onde as operadoras anteriormente davam maior peso ao custo dos equipamentos. A demonstração 800G multifornecedor de 1.602 km na OFC 2026 usando as especificações 800G-OpenROADM, 800-ZR e 800GBASE-2xFR4 apoia a prontidão operacional da transmissão coerente interoperável.
Os equipamentos não coerentes continuam a atender conexões intra-data-center de curto alcance e implantações selecionadas de acesso metro onde o alcance limitado e o menor custo permanecem importantes. Essas instalações ainda impulsionam a demanda, particularmente onde os requisitos de capacidade são menores, mas seu escopo endereçável está se estreitando à medida que os plugáveis coerentes se tornam adequados para mais aplicações metro de classe 100G. A Nokia apresentou soluções coerentes otimizadas por aplicação em março de 2026, com novos DSPs e front-ends fotônicos, indicando que o trabalho de desenvolvimento dos fornecedores está focado no desempenho coerente em vez de uma renovada inovação não coerente. A NEC recebeu o Telecom Infra Project Phoenix Gold Badge em março de 2025 por um sistema operacional de rede que suporta transponders ópticos desagregados e modelos de implantação óptica aberta. Os fornecedores que não possuem relacionamentos confiáveis com DSP coerente enfrentam uma posição mais fraca à medida que as operadoras padronizam suas atualizações de capacidade em torno dessa tecnologia.


Por Taxa de Dados: Base de Receita 400G Encontra Demanda 800G
A faixa acima de 100 Gbps a 400 Gbps representou 47,29% da receita em 2025 e permanece importante para programas de atualização de espinha dorsal de operadoras e interconexão de data centers que utilizam rotas de fibra equipadas com gerações anteriores de terminais coerentes. Grande parte da demanda de 2026 da faixa vem de substituição e atualizações de capacidade em redes existentes, enquanto o segmento acima de 800 Gbps está projetado para expandir a um CAGR de 13,43% até 2031, à medida que os hiperescaladores constroem interconexões de IA em escala de campus. A Ciena implantou o WaveLogic 6 Extreme na rede de transporte da Vodafone Idea na Índia em março de 2026 e alcançou 1,6 Tb/s em um canal óptico coerente, demonstrando que comprimentos de onda de classe terabit estão migrando para redes operacionais. As compras de hiperescaladores de plugáveis ZR e ZR+ de 800G apoiam essa categoria de maior capacidade porque os clusters de GPU distribuídos requerem links densos e de baixa latência que podem ser expandidos em locais de data centers separados. O mercado de transponders ópticos da Ásia-Pacífico está, consequentemente, equilibrando uma grande base instalada de 400G com demanda rápida por plataformas que possam suportar taxas de 800G e superiores.
A categoria acima de 400 Gbps a 800 Gbps suporta estratégias de múltiplas taxas, permitindo que as operadoras adicionem capacidade sem substituir imediatamente toda a sua base de terminais. A categoria de até 100 Gbps permanece relevante para backhaul rural, redes públicas de banda larga e infraestrutura relacionada ao BharatNet, onde links de 10G e 100G ainda têm um papel definido. A maior concorrência entre fornecedores está pressionando os preços de 400G à medida que a tecnologia se consolida, mesmo que os volumes de remessa permaneçam significativos nas redes de operadoras e empresas. A Marvell apresentou uma plataforma DSP coerente ZR/ZR+ de 800G em 2nm e o COLORZ 1600, um plugável ZR/ZR+ de 1,6T, o que indica uma elevação contínua na capacidade disponível por meio de óptica plugável. À medida que essas plataformas se tornam disponíveis, as decisões de migração podem ocorrer mais cedo, reduzindo o tempo que os fornecedores de equipamentos têm para depender do nível maduro de 400G.
Por Aplicação de Rede: Receita de Longa Distância e Expansão de Interconexão de Data Centers
A Longa Distância representou 34,20% do tamanho do mercado de transponders ópticos da Ásia-Pacífico por aplicação de rede em 2025, apoiada por atualizações de espinha dorsal interurbana e transfronteiriça na China, Índia, Japão e Austrália. Essas rotas requerem equipamentos coerentes de alto desempenho que possam gerenciar transmissão de múltiplos segmentos, formatos de modulação avançados, amplificação de baixo ruído e capacidade em distâncias de fibra mais longas. Esses requisitos operacionais levam a preços médios de venda por comprimento de onda mais altos do que os comuns em redes metro ou em links de interconexão de data centers mais curtos. As redes submarinas são uma parte relacionada dessa arquitetura porque seus operadores buscam aumentar a capacidade em pares de fibra existentes sem construir novos cabos. A Trans Pacific Networks selecionou a tecnologia da Ciena para os sistemas de cabos submarinos Echo e Tabua em janeiro de 2026, demonstrando o investimento contínuo em rotas do Pacífico e regionais de maior capacidade.
A Interconexão de Data Centers está projetada para expandir a um CAGR de 12,35% até 2031, à medida que a computação de IA distribuída requer conexões previsíveis e de alto throughput entre data centers separados e nós de cluster de GPU. A abordagem de escala cruzada usa tecidos de interconexão densos ao longo de dezenas de quilômetros e favorece transponders coerentes plugáveis de 800G que podem ser implantados com mais flexibilidade do que as abordagens de sistema de linha embarcado. As redes metro em Tóquio, Singapura, Mumbai e Sydney também enfrentam ciclos de substituição mais rápidos à medida que o tráfego de IA e nuvem aumenta a necessidade de capacidade nas principais áreas urbanas. A Matrix NAP Info ativou o Ciena WaveLogic 6 Extreme no segmento submarino Batam-Jacarta em maio de 2026, entregando 1 Tb/s por comprimento de onda em um link ativo de 1.055 km. O mercado de transponders ópticos da Ásia-Pacífico é apoiado por essa sobreposição entre requisitos de capacidade de longa distância, submarino, metro e interconexão de data centers.

Por Usuário Final: Escala de Telecomunicações e Demanda de Hiperescaladores
Os provedores de serviços de telecomunicações representaram 64,95% da receita em 2025, refletindo seus compromissos de capacidade por atacado com inquilinos de nuvem e o investimento contínuo em backhaul 5G e atualizações de transporte nas redes regionais. Seus padrões de aquisição dependem cada vez mais dos planos dos hiperescaladores, e não apenas do tráfego de assinantes, porque os grandes operadores de nuvem são usuários importantes da capacidade das operadoras e compradores diretos de equipamentos de rede. Os operadores de data centers em nuvem e hiperescala estão projetados para expandir a um CAGR de 12,75% até 2031, tornando-os o grupo de usuários finais de crescimento mais rápido, apesar da liderança do provedor de serviços em participação de receita. Esses operadores estão adquirindo transponders WDM e comprimentos de onda diretamente e preferem cada vez mais o controle por software e a interoperabilidade multifornecedor. O mercado de transponders ópticos da Ásia-Pacífico, portanto, inclui tanto implantações lideradas por operadoras quanto investimentos liderados pela nuvem que operam sob diferentes ciclos de planejamento e aquisição.
As empresas são uma categoria de compradores menor, mas cada vez mais independente, para links ópticos privados de campus e regionais entre data centers. Os usuários finais governamentais e de defesa também fornecem demanda protegida no Japão, Coreia do Sul, Índia e Austrália por meio de programas envolvendo criptografia óptica segura quântica e conectividade de nuvem governamental. O Ministério de Assuntos Internos e Comunicações do Japão concedeu à ACCESS e à IP Infusion um contrato de pesquisa em junho de 2026 para tecnologias de redes totalmente fotônicas em data centers de IA no exterior, apoiando o trabalho em arquiteturas ópticas abertas. A Tejas Networks informou que seu livro de pedidos cresceu 49% ano a ano no exercício fiscal de 2026, apoiado em parte por trabalhos do governo indiano, incluindo programas da BSNL e a Fase III do BharatNet. Os programas do setor público criam um caminho de demanda adicional quando os gastos dos provedores comerciais são irregulares.
Análise Geográfica
A China deteve 50,29% da participação do mercado de transponders ópticos da Ásia-Pacífico em 2025, refletindo a escala de sua infraestrutura de rede, capacidade de nuvem e base estabelecida de operadoras. Em 2026, as principais operadoras estão redirecionando parte de seus gastos convencionais em telecomunicações para infraestrutura de computação de IA, o que suaviza algumas compras de espinha dorsal WDM, mas apoia um requisito diferente para interconexão em nuvem. Alibaba, Tencent e ByteDance estão implantando links de maior capacidade entre clusters de computação de IA no interior e hubs de nuvem costeiros, deslocando a demanda de atualizações centradas em operadoras para o design de redes de hiperescaladores. O foco em infraestrutura da China mantém a fibra óptica e o transporte de alta capacidade importantes, mesmo com a mudança na distribuição dos gastos. O Japão está migrando para arquiteturas totalmente fotônicas por meio da iniciativa IOWN da NTT e de programas de pesquisa pública que estão testando comutação óptica de baixa latência e conectividade de data centers.
A Índia está projetada para expandir a um CAGR de 13,11% até 2031, a maior taxa em nível de país da região, apoiada pela implantação de banda larga em escala populacional e nova capacidade de nuvem de Nível I em Mumbai, Chennai e Hyderabad. O Departamento de Telecomunicações informou que 694.711 km de fibra óptica haviam sido instalados até outubro de 2025, enquanto o desembolso de INR 1,40 lakh crore (USD 16,5 bilhões) do BharatNet apoia um pipeline de atualização de transporte para sistemas de 100G e 400G. A implantação de 1,6 Tb/s da Ciena com a Vodafone Idea demonstra o uso do país de transporte coerente de classe terabit para interconexão de data centers. A alta penetração de fibra da Coreia do Sul e os testes de serviços holográficos e de realidade estendida de ultra-alta definição criam um requisito separado para capacidade óptica avançada. Esses casos de uso tornam o país um ponto de referência para os futuros requisitos de largura de banda de redes móveis e de nuvem no mercado de transponders ópticos da Ásia-Pacífico.
A Austrália e a Nova Zelândia são locais importantes de cabos submarinos, e a Lightstorm atualizou a rota Japão-Guam-Austrália de 100 Gbps para 400 Gbps por comprimento de onda em março de 2026 usando a tecnologia WaveLogic da Ciena. O restante do mercado de transponders ópticos da Ásia-Pacífico inclui Singapura, Indonésia, Malásia, Vietnã, Tailândia e Filipinas, onde Singapura serve como um hub de interconexão ASEAN de baixa latência. A Telin selecionou a plataforma 1830 GX da Nokia e o sistema de linha óptica aberta para conexões de data centers em Singapura em setembro de 2025, enquanto a Indonésia está adicionando links submarinos e terrestres entre Jacarta e Singapura. Essas rotas conectam os principais hubs de nuvem e conteúdo da região e apoiam a demanda por equipamentos coerentes orientados para interconexão de data centers.
Cenário Competitivo
O mercado de transponders ópticos da Ásia-Pacífico é moderadamente concentrado entre os principais fornecedores, Huawei, Nokia, ZTE e Ciena, que respondem pela grande maioria da receita regional de WDM. A Nokia concluiu sua aquisição da Infinera por 2,3 bilhões de USD em dezembro de 2024, combinando as capacidades de fotônica de silício da Nokia com a experiência em circuitos integrados fotônicos de InP da Infinera. A Nokia então apresentou soluções coerentes otimizadas por aplicação em março de 2026, usando 4 DSPs e 13 produtos, fornecendo um portfólio mais amplo para atender a diferentes requisitos de rede. A aquisição e o novo programa de produtos posicionam a Nokia para atender a aplicações coerentes em redes de operadoras, nuvem, metro e longa distância. O mercado de transponders ópticos da Ásia-Pacífico também oferece aos fornecedores estabelecidos uma vantagem onde as operadoras exigem interoperabilidade documentada, fornecimento de componentes e suporte de campo.
A Ciena tem uma posição antecipada em implantações de classe terabit por meio do WaveLogic 6 Extreme, com instalações em 2026 na Índia e na Indonésia demonstrando capacidade coerente de 1,6 Tb/s e 1 Tb/s em redes operacionais. A Huawei permanece fortemente posicionada na China e apresentou 10 produtos de Rede Óptica de IA na MWC Xangai em junho de 2026 para integração de rede de computação de IA e entrega de serviços de IA. Sua estratégia posiciona o transporte óptico dentro da infraestrutura nacional de IA da China, enquanto as restrições regulatórias limitam sua oportunidade endereçável em vários mercados externos. A Ciena e a Huawei, portanto, competem a partir de diferentes posições regionais e por meio de abordagens distintas para a implantação de capacidade.
Os fornecedores de origem indiana estão ganhando visibilidade por meio de programas de rede governamentais e lançamentos de produtos de maior capacidade, incluindo a plataforma TJ1600-D3 da Tejas Networks, que suporta de 400G a 1,2T por comprimento de onda e até 51,2 Tbps de capacidade de prateleira. A Marvell influencia o ambiente de fornecedores como um provedor de plataforma de componentes porque seus DSPs coerentes permitem que outros fornecedores de equipamentos construam sistemas concorrentes sem desenvolver seus próprios chipsets fotônicos. A NEC está posicionada em arquiteturas ópticas abertas após receber o TIP Phoenix Gold Badge por seu sistema operacional de rede em 2025. Essas abordagens fornecem alternativas para operadoras que buscam controle agnóstico de fornecedor de comprimentos de onda coerentes em infraestrutura multifornecedor.
Líderes do Setor de Transponders Ópticos da Ásia-Pacífico
Huawei Technologies Co., Ltd.
Nokia Corporation
ZTE Corporation
Ciena Corporation
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Huawei apresentou 10 produtos de Rede Óptica de IA na MWC Xangai 2026, incluindo suas séries de produtos AI-FAN e AI-OTN voltadas para monetização de tokens de IA, integração de rede de computação de 1 ms e acesso de fibra PON de 50G, sinalizando uma estratégia para posicionar o transporte óptico como uma camada de entrega de inferência de IA faturável para operadoras chinesas que operam sob seu 15º Plano Quinquenal.
- Junho de 2026: O Ministério de Assuntos Internos e Comunicações do Japão concedeu um contrato à ACCESS Co., Ltd. e sua subsidiária, IP Infusion, para um projeto de pesquisa para implantar tecnologias de redes totalmente fotônicas em data centers de IA no exterior, com o objetivo de eliminar a dependência de fornecedor único e validar arquiteturas ópticas abertas para computação de IA distribuída.
- Maio de 2026: A Matrix NAP Info ativou a solução GeoMesh Extreme da Ciena, alimentada pela óptica coerente WaveLogic 6 Extreme, no segmento Batam-Jacarta do Sistema de Cabos Matrix na Indonésia, entregando 1 Tb/s por comprimento de onda em um link submarino ativo de 1.055 km, entre as primeiras ativações comerciais do WL6e em uma implantação submarina na Ásia-Pacífico.
- Março de 2026: A Vodafone Idea implantou o Ciena WaveLogic 6 Extreme em sua rede de transporte na Índia, alcançando 1,6 Tb/s em um canal óptico de interconexão de data centers em malha e estabelecendo a base para serviços comerciais de 800G voltados para a demanda de largura de banda impulsionada por hiperescaladores, nuvem e IA na Índia.


Escopo do Relatório do Mercado de Transponders Ópticos da Ásia-Pacífico
A receita do mercado de transponders ópticos da Ásia-Pacífico é gerada por meio da venda de transponders ópticos e equipamentos de transmissão baseados em transponders relacionados em taxas de dados que variam de 100 Gbps a acima de 800 Gbps, fornecidos a provedores de serviços de telecomunicações, operadores de data centers em nuvem e hiperescala, empresas, organizações governamentais e de defesa e outros usuários finais.
O relatório do mercado de transponders ópticos da Ásia-Pacífico é segmentado por tecnologia de transmissão (coerente e não coerente), taxa de dados (até 100 Gbps, acima de 100 Gbps a 400 Gbps, acima de 400 Gbps a 800 Gbps e acima de 800 Gbps), aplicação de rede (metro, longa distância, interconexão de data centers, submarino e outras aplicações de rede), usuário final (provedores de serviços de telecomunicações, operadores de data centers em nuvem e hiperescala, empresas, governo e defesa e outros usuários finais) e país (China, Japão, Índia, Coreia do Sul, Austrália e Nova Zelândia e restante da Ásia-Pacífico). As previsões de mercado são fornecidas em termos de valor (USD).
| Coerente |
| Não Coerente |
| Até 100 Gbps |
| Acima de 100 Gbps a 400 Gbps |
| Acima de 400 Gbps a 800 Gbps |
| Acima de 800 Gbps |
| Metro |
| Longa Distância |
| Interconexão de Data Centers |
| Submarino |
| Outras Aplicações de Rede |
| Provedores de Serviços de Telecomunicações |
| Operadores de Data Centers em Nuvem e Hiperescala |
| Empresas |
| Governo e Defesa |
| Outros Usuários Finais |
| China |
| Japão |
| Índia |
| Coreia do Sul |
| Austrália e Nova Zelândia |
| Restante da Ásia-Pacífico |
| Por Tecnologia de Transmissão | Coerente |
| Não Coerente | |
| Por Taxa de Dados | Até 100 Gbps |
| Acima de 100 Gbps a 400 Gbps | |
| Acima de 400 Gbps a 800 Gbps | |
| Acima de 800 Gbps | |
| Por Aplicação de Rede | Metro |
| Longa Distância | |
| Interconexão de Data Centers | |
| Submarino | |
| Outras Aplicações de Rede | |
| Por Usuário Final | Provedores de Serviços de Telecomunicações |
| Operadores de Data Centers em Nuvem e Hiperescala | |
| Empresas | |
| Governo e Defesa | |
| Outros Usuários Finais | |
| Por País | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de transponders ópticos da Ásia-Pacífico?
O tamanho do mercado de transponders ópticos da Ásia-Pacífico está projetado para expandir de 2,7 bilhões de USD em 2025 e 3 bilhões de USD em 2026 para 4,9 bilhões de USD até 2031, a um CAGR de 10,56%. A previsão reflete maior demanda por capacidade coerente em aplicações de rede de operadoras, nuvem, data centers e submarinas.
O que está impulsionando a demanda por transponders ópticos na Ásia-Pacífico?
A interconexão de data centers de IA, o backhaul 5G baseado em fibra, o investimento público em banda larga e a óptica coerente 400ZR e 800G estão apoiando a demanda. As compras diretas por hiperescaladores e o requisito de conexões previsíveis e de baixa latência entre clusters de GPU também estão mudando o mix de equipamentos que os fornecedores devem suportar.
Qual tecnologia de transmissão lidera a demanda por transponders ópticos na Ásia-Pacífico?
A transmissão coerente liderou com 81,67% de participação de receita em 2025 e está projetada para expandir a um CAGR de 11,08% até 2031. É usada para redes de longo alcance e alta capacidade, enquanto os custos mais baixos de DSP também estenderam sua relevância para conexões de data centers metro e de alcance mais curto.
Qual taxa de dados está se expandindo mais rapidamente na região?
O segmento Acima de 800 Gbps está projetado para expandir a um CAGR de 13,43% até 2031, apoiado pelo uso de plugáveis ZR e ZR+ de 800G por hiperescaladores. Esses sistemas são adequados para interconexões de IA em escala de campus e designs de computação distribuída que conectam data centers separados.
Qual país deve se expandir mais rapidamente até 2031?
A Índia está projetada para expandir a um CAGR de 13,11%, apoiada pela implantação de banda larga e capacidade de computação em hiperescala. O BharatNet e a expansão de locais de data centers em Mumbai, Chennai e Hyderabad criam uma necessidade contínua de capacidade de backhaul, metro e interconexão.
Quão concentrado é o ambiente de fornecedores?
O ambiente de fornecedores é moderadamente concentrado entre Huawei, Nokia, ZTE e Ciena, enquanto os níveis intermediários permanecem fragmentados e os sistemas ópticos abertos criam mais opções de fornecedores. Os fornecedores de componentes e os fornecedores de origem indiana também fornecem rotas adicionais para operadoras que buscam opções tecnológicas fora de sistemas totalmente integrados.
Página atualizada pela última vez em:



