
Tamaño y Participación del Mercado de Transpondedores Ópticos de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.71 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.99 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.94 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 10.56 % |
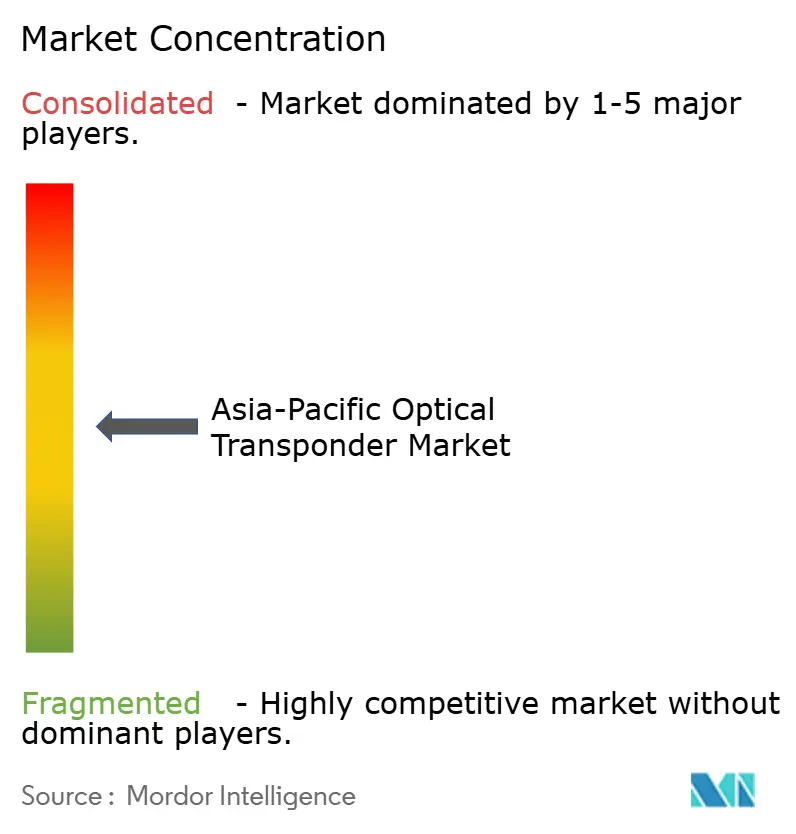
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transpondedores Ópticos de Asia-Pacífico por Mordor Intelligence
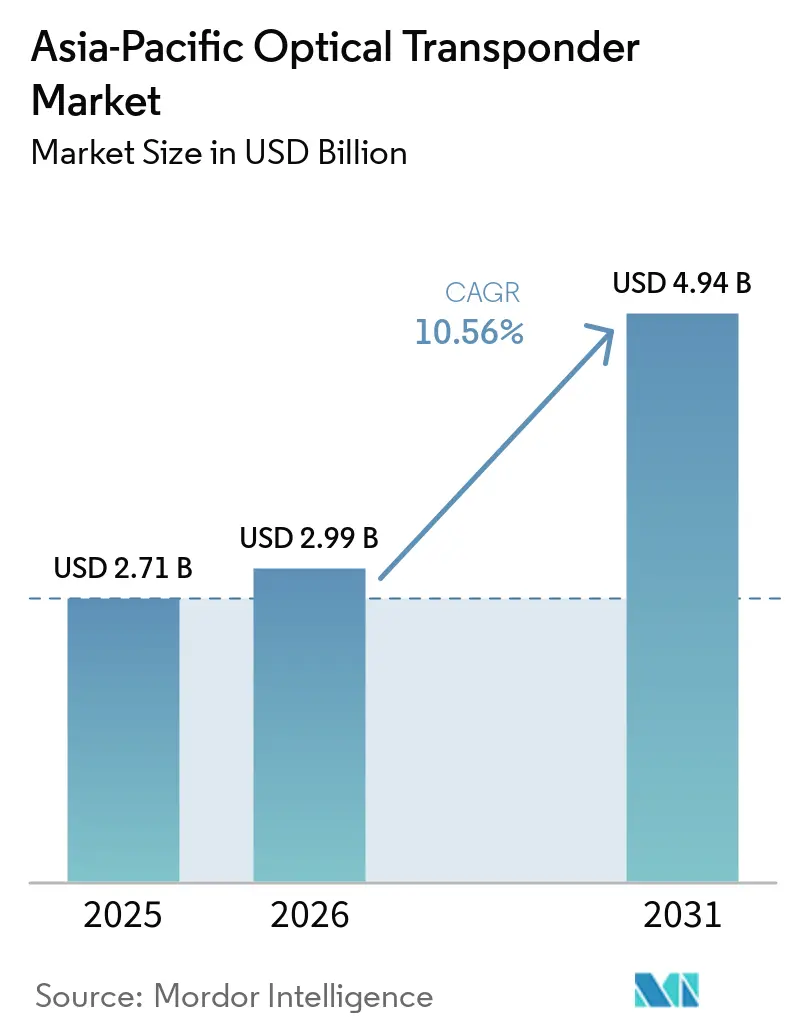
Se proyecta que el tamaño del Mercado de Transpondedores Ópticos de Asia-Pacífico sea de 2,71 mil millones de USD en 2025, 2,99 mil millones de USD en 2026, y alcance los 4,94 mil millones de USD en 2031, creciendo a una CAGR del 10,56% de 2026 a 2031. La demanda se está orientando hacia equipos que admiten enlaces de baja latencia predecibles entre clústeres de computación de inteligencia artificial distribuidos. Los hiperescaladores y los operadores nativos de la nube están asumiendo un papel más importante en la planificación de capacidad, y sus requisitos difieren de los de las adquisiciones anteriores lideradas por operadores. Su preferencia por longitudes de onda de clase 800G y sistemas controlados por software está acortando la vida útil de los equipos coherentes sub-100G. El mercado de transpondedores ópticos de Asia-Pacífico también enfrenta un cambio en las relaciones con los compradores, ya que los proveedores de nube adquieren cada vez más equipos WDM directamente y aseguran acceso a fibra a largo plazo. La disponibilidad de suministro de fosfuro de indio (InP) y procesadores de señal digital avanzados sigue siendo una restricción clave en las entregas de equipos.
Conclusiones Clave del Informe
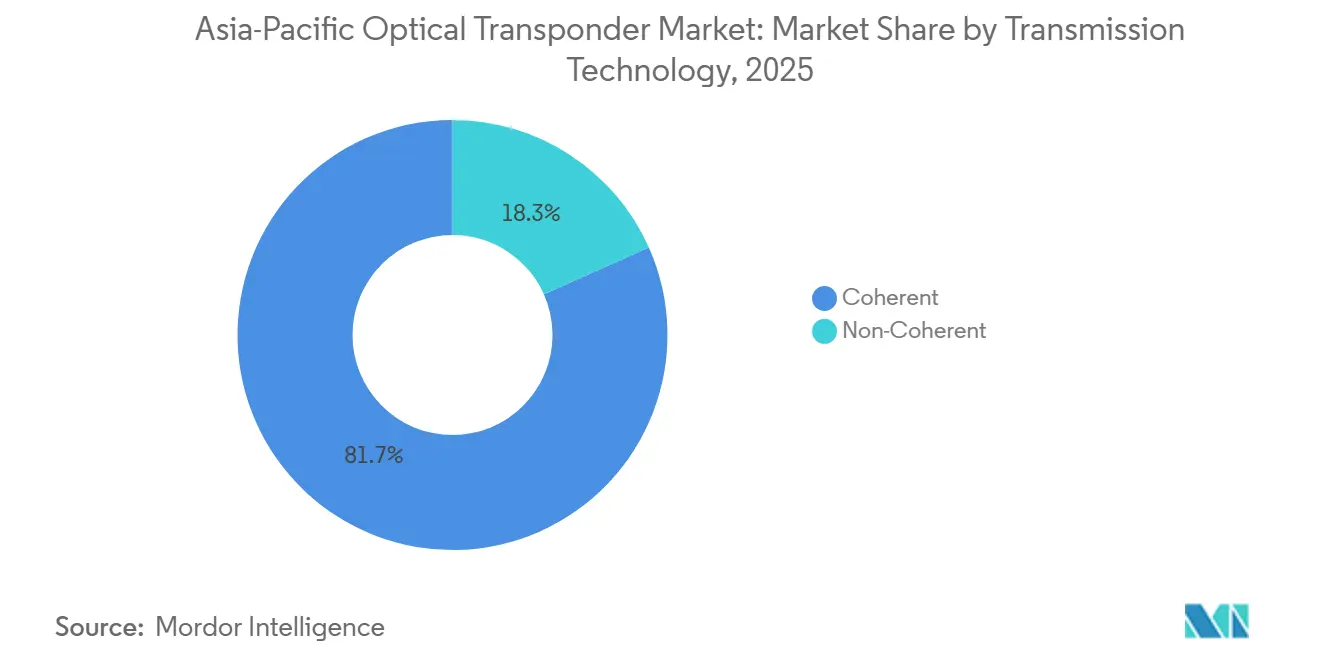
- Por tecnología de transmisión, la tecnología coherente representó el 81,67% de la participación del Mercado de Transpondedores Ópticos de Asia-Pacífico en 2025 y se proyecta que se expanda a una CAGR del 11,08% hasta 2031.
- Por tasa de datos, el segmento de más de 100 Gbps a 400 Gbps mantuvo el 47,29% de la participación del mercado de transpondedores ópticos de Asia-Pacífico en 2025, mientras que se proyecta que el segmento de más de 800 Gbps se expanda a una CAGR del 13,43% hasta 2031.
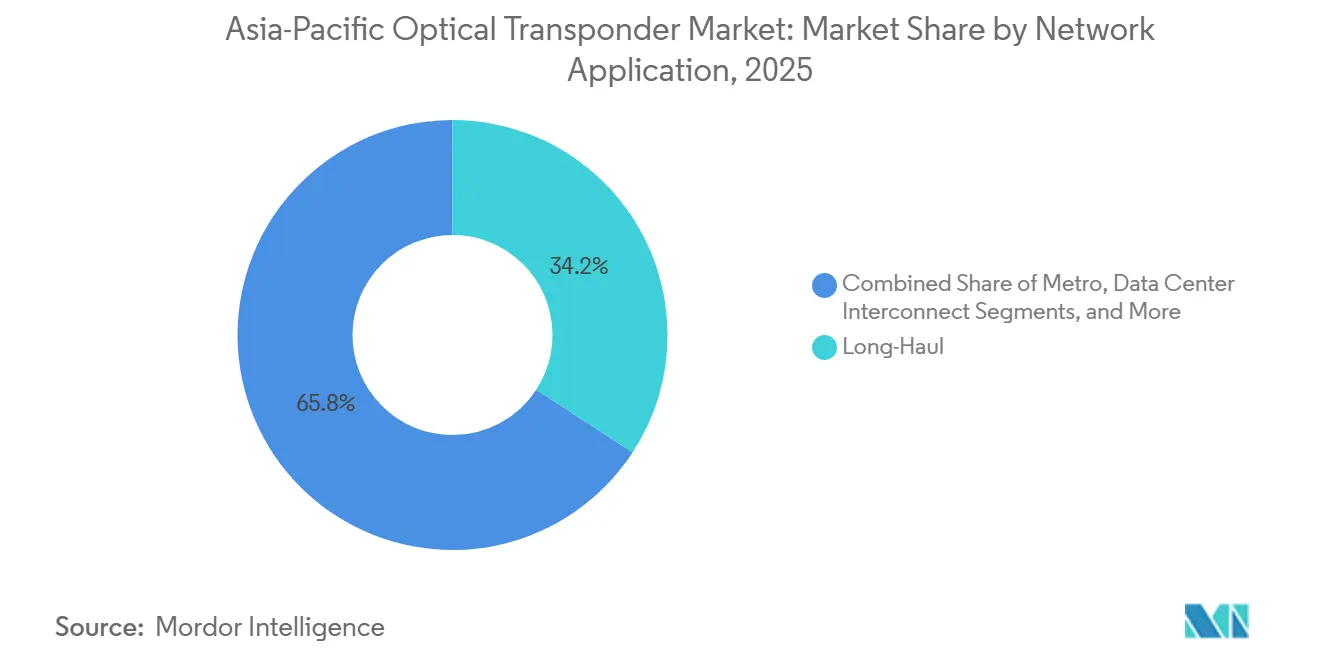
- Por aplicación de red, la larga distancia mantuvo el 34,20% de la participación del mercado de transpondedores ópticos de Asia-Pacífico en 2025, mientras que se proyecta que la interconexión de centros de datos se expanda a una CAGR del 12,35% hasta 2031.
- Por usuario final, los proveedores de servicios de telecomunicaciones mantuvieron el 64,95% de la participación del mercado de transpondedores ópticos de Asia-Pacífico en 2025, mientras que se proyecta que los operadores de centros de datos en la nube e hiperescala se expandan a una CAGR del 12,75% hasta 2031.
- Por país, China mantuvo el 50,29% de la participación del mercado de transpondedores ópticos de Asia-Pacífico en 2025, mientras que se proyecta que India se expanda a una CAGR del 13,11% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Transpondedores Ópticos de Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Tráfico de Inteligencia Artificial de Hiperescaladores e Interconexión de Centros de Datos | +3.2% | Asia-Pacífico, concentrado en China, Singapur, Japón y Australia | Corto plazo (≤ 2 años) |
| Densificación del Backhaul 5G y Actualizaciones de la Red Troncal de Fibra | +2.1% | China, India, Malasia, Corea del Sur y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Inversión en Banda Ancha e Infraestructura Digital Respaldada por el Gobierno | +1.4% | India, China, Australia, Vietnam e Indonesia | Mediano plazo (2-4 años) |
| Adopción de Óptica Coherente 400ZR, 800G y de Mayor Capacidad | +1.2% | Asia-Pacífico, con adopción temprana en Japón, Singapur y Australia | Corto plazo (≤ 2 años) |
| Interconexión Regional de Centros de Datos de Baja Latencia Liderada por Singapur | +0.8% | Singapur, Indonesia, Malasia y Tailandia | Corto plazo (≤ 2 años) |
| Adquisición de Transpondedores Abiertos y Desagregados y Sistemas de Línea Óptica | +0.6% | Japón, India, Australia y mercados emergentes del Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Tráfico de Inteligencia Artificial de Hiperescaladores e Interconexión de Centros de Datos
Las cargas de trabajo de entrenamiento e inferencia de inteligencia artificial requieren ancho de banda predecible y de baja latencia entre clústeres de GPU en ubicaciones separadas. Este requisito convierte el transporte óptico en parte del entorno informático en lugar de una capa de backhaul separada. Los hiperescaladores están, por tanto, aumentando las compras directas de transpondedores WDM y construyendo su propia capacidad de interconexión de centros de datos. Nokia afirma que los módulos enchufables 800G ZR y ZR+ cuentan con amplio soporte a través de acuerdos de múltiples fuentes y especificaciones de interoperabilidad, lo que respalda su uso en conectividad a escala de inteligencia artificial.[1]Nokia, "800G ZR/ZR+: La Nueva Moneda en Conectividad a Escala de Inteligencia Artificial," Nokia, nokia.com El mercado de transpondedores ópticos de Asia-Pacífico se ve afectado por este cambio porque los operadores ya no son los únicos compradores que determinan las adiciones de capacidad. Alibaba, Tencent y ByteDance ya están vinculados a este cambio de adquisición en las rutas de China y Singapur.
Densificación del Backhaul 5G y Actualizaciones de la Red Troncal de Fibra
El paso del backhaul de microondas al transporte de fibra crea una demanda recurrente de equipos ópticos en redes de acceso y agregación. Los despliegues 5G independientes necesitan mayor rendimiento y menor latencia que las redes no independientes. Las redes densas de pequeñas celdas urbanas requieren soluciones coherentes de mayor capacidad, incluidos equipos de 400G y 800G. Los programas rurales y suburbanos aún necesitan equipos de 100G y velocidades inferiores para preservar una demanda unitaria significativa. El programa BharatNet de India y el trabajo de fiberización de torres de Malasia respaldan ese requisito de menor velocidad. NTT DOCOMO completó un despliegue nacional de backhaul coherente de 100G en 2025 y está probando óptica ZR+ de 800G para futuros servicios de realidad extendida, demostrando cómo los requisitos de las redes móviles pueden superar las tendencias de suscriptores.
Inversión en Banda Ancha e Infraestructura Digital Respaldada por el Gobierno
Los programas públicos de infraestructura digital proporcionan una fuente más estable de demanda cuando los presupuestos de los operadores comerciales se debilitan. El programa BharatNet Enmendado de India tiene un desembolso de INR 1,40 lakh crore (16,5 mil millones de USD) y busca extender la conectividad a 6,5 lakh aldeas. El Departamento de Telecomunicaciones informó que se habían tendido 694.711 km de fibra óptica hasta octubre de 2025.[2]Ministerio de Comunicaciones, Gobierno de India, "Revisión de Fin de Año 2025 para el Departamento de Telecomunicaciones," Oficina de Información de Prensa, pib.gov.in Esta base de fibra instalada crea un requisito posterior para actualizaciones de backhaul y transporte. El mercado de transpondedores ópticos de Asia-Pacífico se beneficia donde el trabajo de banda ancha pública sostiene los volúmenes de equipos a través de un gasto comercial desigual. Dichos programas también respaldan la demanda de enlaces de 10G, 100G y 400G en redes regionales.
Adopción de Óptica Coherente 400ZR, 800G y de Mayor Capacidad
La óptica coherente enchufable ha mejorado la economía de la transmisión integrada en enrutadores. La especificación 400ZR del Foro de Interconexión de Redes Ópticas y el ecosistema emergente 800ZR respaldan requisitos de adquisición comunes entre proveedores. Una demostración multifabricante de 800G en OFC 2026 operó sobre 1.602 km de fibra utilizando las especificaciones 800G-OpenROADM, 800-ZR y 800GBASE-2xFR4.[3]Grupo Editorial Optica, "Comunicaciones Ópticas Interoperables Multifabricante de 800G sobre 1.602 km a través de Enlaces de Fibra 800G-OpenROADM, 800-ZR y 800GBASE-2xFR4," Resumen Técnico OFC 2026, optica.org Este resultado proporciona a los operadores evidencia de que los sistemas 800G interoperables pueden ir más allá de las pruebas controladas. Marvell presentó COLORZ 1600, un módulo enchufable ZR/ZR+ de 1,6T, con procesadores de señal digital coherentes de 2nm diseñados para conexiones de escala transversal de inteligencia artificial.[4]Marvell Technology, "Marvell Extiende el Liderazgo ZR/ZR+ con el Primer Módulo Enchufable ZR/ZR+ de 1,6T de la Industria y Procesadores de Señal Digital Coherentes de 2nm para Interconexiones Seguras de Escala Transversal de Inteligencia Artificial," Marvell Technology, marvell.com Los operadores en Japón, Singapur y Australia están utilizando especificaciones conformes a estándares en sus adquisiciones, lo que favorece a los proveedores con capacidades establecidas de conjuntos de chips coherentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congelamiento del Gasto de Capital de Operadores de Nivel 2 y Correcciones de Inventario | -1.4% | Sudeste Asiático, mercados de islas del Pacífico, Corea del Sur y Taiwán | Corto plazo (≤ 2 años) |
| Controles de Exportación sobre Procesadores de Señal Digital Coherentes Avanzados y Componentes Fotónicos | -1.0% | Cadenas de suministro orientadas a China y efectos más amplios en Asia-Pacífico | Mediano plazo (2-4 años) |
| Epitaxia Concentrada de Fosfuro de Indio y Suministro de Procesadores de Señal Digital de Nodos Avanzados | -0.7% | Global, con riesgo concentrado en los niveles de componentes de Japón, China y Estados Unidos | Corto plazo (≤ 2 años) |
| Brechas en Integración Multifabricante, Certificación e Ingeniería de Campo | -0.5% | Asia-Pacífico, especialmente mercados en desarrollo con mano de obra calificada limitada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congelamiento del Gasto de Capital de Operadores de Nivel 2 y Correcciones de Inventario
La participación de los operadores en el ciclo de actualización óptica varía ampliamente en toda la región. Los operadores de Nivel 2 y Nivel 3 en el Sudeste Asiático, los mercados de islas del Pacífico, Corea del Sur y Taiwán enfrentan presión de deuda, ingresos de suscriptores más débiles e inventario acumulado durante el ciclo de adquisición de 2022-2024. Estos operadores suelen diferir nuevas compras y continúan utilizando los equipos instalados. El costo de las actualizaciones a 800G puede ser difícil de absorber mientras los compromisos de 5G siguen vigentes. Los grandes operadores de China también han redirigido parte de su gasto hacia infraestructura de computación de inteligencia artificial, reduciendo la demanda a corto plazo de equipos WDM tradicionales. Este gasto de capital desigual puede ralentizar los pedidos de equipos incluso cuando la demanda relacionada con la nube y la inteligencia artificial sigue siendo sólida.
Controles de Exportación sobre Procesadores de Señal Digital Coherentes Avanzados y Componentes Fotónicos
Los procesadores de señal digital coherentes avanzados y los componentes fotónicos se han convertido en una preocupación de la cadena de suministro para los proveedores que atienden la región. Los controles de exportación de Estados Unidos sobre circuitos integrados de computación avanzada crean requisitos de licencia para algunos componentes de alto rendimiento. Estos controles pueden extender los plazos de revisión para los proveedores que buscan acceso a generaciones más nuevas de procesadores de señal digital coherentes. Los retrasos resultantes son importantes a medida que los clientes pasan de sistemas de 400G a 800G y capacidades superiores. Los controles de China sobre el indio y el InP introducen una fuente adicional de incertidumbre en el suministro para los proveedores internacionales. El mercado de transpondedores ópticos de Asia-Pacífico debe, por tanto, gestionar la exposición tanto a la disponibilidad de procesadores de señal digital avanzados como al suministro de materiales fotónicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Transmisión: La Arquitectura Coherente Lidera la Demanda
La transmisión coherente representó el 81,67% de los ingresos en 2025, convirtiéndola en la tecnología dominante en el mercado de transpondedores ópticos de Asia-Pacífico, ya que las redes troncales de operadores y las interconexiones de centros de datos requieren cada vez más largo alcance, alta capacidad y un uso más eficiente de la fibra instalada. Se proyecta que se expanda a una CAGR del 11,08% hasta 2031, lo que indica que los módulos enchufables ZR y ZR+ están reemplazando los equipos de detección directa en un conjunto más amplio de casos de uso metro y de centros de datos. Los menores costos de los procesadores de señal digital han extendido el despliegue coherente más allá de las redes tradicionales de larga distancia y hacia enlaces más cortos donde los operadores anteriormente daban mayor peso al costo del equipo. La demostración multifabricante de 800G a 1.602 km en OFC 2026 utilizando las especificaciones 800G-OpenROADM, 800-ZR y 800GBASE-2xFR4 respalda la preparación operativa de la transmisión coherente interoperable.
Los equipos no coherentes continúan sirviendo a las conexiones cortas dentro de los centros de datos y a determinados despliegues de acceso metro donde el alcance limitado y el menor costo siguen siendo importantes. Estas instalaciones aún impulsan la demanda, particularmente donde los requisitos de capacidad son menores, pero su alcance direccionable se está reduciendo a medida que los módulos enchufables coherentes se vuelven adecuados para más aplicaciones metro de clase 100G. Nokia introdujo soluciones coherentes optimizadas para aplicaciones en marzo de 2026, con nuevos procesadores de señal digital y frentes de extremo fotónicos, lo que indica que el trabajo de desarrollo de proveedores está enfocado en el rendimiento coherente en lugar de una renovada innovación no coherente. NEC recibió la Insignia de Oro Phoenix del Proyecto de Infraestructura de Telecomunicaciones en marzo de 2025 por un sistema operativo de red que admite transpondedores ópticos desagregados y modelos de despliegue óptico abierto. Los proveedores que carecen de relaciones confiables con procesadores de señal digital coherentes enfrentan una posición más débil a medida que los operadores estandarizan sus actualizaciones de capacidad en torno a esta tecnología.


Por Tasa de Datos: Base de Ingresos de 400G frente a la Demanda de 800G
La banda de más de 100 Gbps a 400 Gbps representó el 47,29% de los ingresos en 2025 y sigue siendo importante para los programas de actualización de la red troncal de operadores y de interconexión de centros de datos que utilizan rutas de fibra equipadas con generaciones anteriores de terminales coherentes. Gran parte de la demanda de 2026 de la banda proviene de reemplazos y actualizaciones de capacidad en redes existentes, mientras que se proyecta que el segmento de más de 800 Gbps se expanda a una CAGR del 13,43% hasta 2031 a medida que los hiperescaladores construyen interconexiones de inteligencia artificial a escala de campus. Ciena desplegó WaveLogic 6 Extreme en la red de transporte de Vodafone Idea en India en marzo de 2026 y logró 1,6 Tb/s en un canal óptico coherente, demostrando que las longitudes de onda de clase terabit están pasando a redes operativas. Las compras de hiperescaladores de módulos enchufables 800G ZR y ZR+ respaldan esta categoría de mayor capacidad porque los clústeres de GPU distribuidos requieren enlaces densos y de baja latencia que puedan expandirse a través de ubicaciones de centros de datos separadas. El mercado de transpondedores ópticos de Asia-Pacífico está, en consecuencia, equilibrando una gran base instalada de 400G con una demanda rápida de plataformas que puedan admitir tasas de 800G y superiores.
La categoría de más de 400 Gbps a 800 Gbps admite estrategias de múltiples tasas, lo que permite a los operadores agregar capacidad sin reemplazar inmediatamente toda su base de terminales. La categoría de hasta 100 Gbps sigue siendo relevante para el backhaul rural, las redes de banda ancha pública y la infraestructura relacionada con BharatNet, donde los enlaces de 10G y 100G aún tienen un papel definido. La mayor competencia entre proveedores está ejerciendo presión sobre los precios de 400G a medida que la tecnología se consolida, incluso cuando los volúmenes de envíos siguen siendo significativos en las redes de operadores y empresas. Marvell introdujo una plataforma de procesador de señal digital coherente ZR/ZR+ de 800G a 2nm y COLORZ 1600, un módulo enchufable ZR/ZR+ de 1,6T, lo que indica un aumento continuo en la capacidad disponible a través de la óptica enchufable. A medida que estas plataformas estén disponibles, las decisiones de migración podrían ocurrir antes, reduciendo el tiempo que los proveedores de equipos tienen para depender del nivel maduro de 400G.
Por Aplicación de Red: Ingresos de Larga Distancia y Expansión de la Interconexión de Centros de Datos
La Larga Distancia representó el 34,20% del tamaño del mercado de transpondedores ópticos de Asia-Pacífico por aplicación de red en 2025, respaldada por actualizaciones de la red troncal interurbana y transfronteriza en China, India, Japón y Australia. Estas rutas requieren equipos coherentes de alto rendimiento que puedan gestionar la transmisión de múltiples tramos, formatos de modulación avanzados, amplificación de bajo ruido y capacidad a lo largo de distancias de fibra más largas. Dichos requisitos operativos conducen a precios de venta promedio por longitud de onda más altos que los comunes en las redes metro o en los enlaces de interconexión de centros de datos más cortos. Las redes submarinas son una parte relacionada de esta arquitectura porque sus operadores buscan aumentar la capacidad en los pares de fibra existentes sin construir nuevos cables. Trans Pacific Networks seleccionó la tecnología de Ciena para los sistemas de cables submarinos Echo y Tabua en enero de 2026, mostrando una inversión continua en rutas del Pacífico y regionales de mayor capacidad.
Se proyecta que la Interconexión de Centros de Datos se expanda a una CAGR del 12,35% hasta 2031 a medida que la computación de inteligencia artificial distribuida requiere conexiones predecibles y de alto rendimiento entre centros de datos separados y nodos de clústeres de GPU. El enfoque de escala transversal utiliza tejidos de interconexión densa a lo largo de decenas de kilómetros y favorece los transpondedores coherentes enchufables de 800G que pueden desplegarse con más flexibilidad que los enfoques de sistemas de línea integrados. Las redes metro en Tokio, Singapur, Bombay y Sídney también enfrentan ciclos de reemplazo más rápidos a medida que el tráfico de inteligencia artificial y nube aumenta la necesidad de capacidad dentro de las principales áreas urbanas. Matrix NAP Info activó Ciena WaveLogic 6 Extreme en el segmento submarino Batam-Yakarta en mayo de 2026, entregando 1 Tb/s por longitud de onda en un enlace en vivo de 1.055 km. El mercado de transpondedores ópticos de Asia-Pacífico está respaldado por esta superposición entre los requisitos de capacidad de larga distancia, submarino, metro e interconexión de centros de datos.

Por Usuario Final: Escala de Telecomunicaciones y Demanda de Hiperescaladores
Los proveedores de servicios de telecomunicaciones representaron el 64,95% de los ingresos en 2025, lo que refleja sus compromisos de capacidad mayorista con los inquilinos de la nube y la inversión continua en actualizaciones de backhaul y transporte 5G en las redes regionales. Sus patrones de adquisición dependen cada vez más de los planes de los hiperescaladores en lugar de solo del tráfico de suscriptores, porque los grandes operadores de nube son usuarios importantes de la capacidad de los operadores y compradores directos de equipos de red. Se proyecta que los operadores de centros de datos en la nube e hiperescala se expandan a una CAGR del 12,75% hasta 2031, convirtiéndolos en el grupo de usuarios finales de más rápido crecimiento a pesar del liderazgo del proveedor de servicios en participación de ingresos. Estos operadores están adquiriendo transpondedores WDM y longitudes de onda directamente y prefieren cada vez más el control por software y la interoperabilidad multifabricante. El mercado de transpondedores ópticos de Asia-Pacífico incluye, por tanto, tanto despliegues liderados por operadores como inversiones lideradas por la nube que operan bajo diferentes ciclos de planificación y adquisición.
Las empresas son una categoría de compradores más pequeña pero cada vez más independiente para enlaces ópticos privados de campus y regionales entre centros de datos. Los usuarios finales gubernamentales y de defensa también proporcionan demanda protegida en Japón, Corea del Sur, India y Australia a través de programas que involucran cifrado óptico cuántico seguro y conectividad de nube gubernamental. El Ministerio de Asuntos Internos y Comunicaciones de Japón otorgó a ACCESS e IP Infusion un contrato de investigación en junio de 2026 para tecnologías de redes totalmente fotónicas en centros de datos de inteligencia artificial en el extranjero, respaldando el trabajo en arquitecturas ópticas abiertas. Tejas Networks informó que su cartera de pedidos aumentó un 49% interanual en el ejercicio fiscal 26, respaldado en parte por trabajo del gobierno indio, incluidos los programas BSNL y BharatNet Fase III. Los programas del sector público crean una vía de demanda adicional cuando el gasto de los proveedores comerciales es desigual.
Análisis Geográfico
China mantuvo el 50,29% de la participación del mercado de transpondedores ópticos de Asia-Pacífico en 2025, lo que refleja la escala de su infraestructura de red, capacidad en la nube y base de operadores establecida. En 2026, los principales operadores están redirigiendo parte de su gasto convencional en telecomunicaciones hacia infraestructura de computación de inteligencia artificial, lo que suaviza algunas compras de red troncal WDM pero respalda un requisito diferente para la interconexión en la nube. Alibaba, Tencent y ByteDance están desplegando enlaces de mayor capacidad entre clústeres de computación de inteligencia artificial del interior y centros de nube costeros, desplazando la demanda de actualizaciones centradas en operadores hacia el diseño de redes de hiperescaladores. El enfoque de infraestructura de China mantiene la fibra óptica y el transporte de alta capacidad como elementos importantes incluso cuando cambia la distribución del gasto. Japón está avanzando hacia arquitecturas totalmente fotónicas a través de la iniciativa IOWN de NTT y programas de investigación pública que están probando la conmutación óptica de baja latencia y la conectividad de centros de datos.
Se proyecta que India se expanda a una CAGR del 13,11% hasta 2031, la tasa más alta a nivel de país en la región, respaldada por el despliegue de banda ancha a escala poblacional y la nueva capacidad de nube de Nivel I en Bombay, Chennai e Hyderabad. El Departamento de Telecomunicaciones informó que se habían tendido 694.711 km de fibra óptica hasta octubre de 2025, mientras que el desembolso de INR 1,40 lakh crore (16,5 mil millones de USD) de BharatNet respalda una cartera de actualizaciones de transporte para sistemas de 100G y 400G. El despliegue de 1,6 Tb/s de Ciena con Vodafone Idea demuestra el uso del país de transporte coherente de clase terabit para la interconexión de centros de datos. La alta penetración de fibra de Corea del Sur y las pruebas de servicios holográficos y de realidad extendida de ultra alta definición crean un requisito separado para capacidad óptica avanzada. Estos casos de uso convierten al país en un punto de referencia para los futuros requisitos de ancho de banda de las redes móviles y en la nube en el mercado de transpondedores ópticos de Asia-Pacífico.
Australia y Nueva Zelanda son ubicaciones importantes de cables submarinos, y Lightstorm actualizó la ruta Japón-Guam-Australia de 100 Gbps a 400 Gbps por longitud de onda en marzo de 2026 utilizando la tecnología WaveLogic de Ciena. El resto del mercado de transpondedores ópticos de Asia-Pacífico incluye Singapur, Indonesia, Malasia, Vietnam, Tailandia y Filipinas, donde Singapur sirve como centro de interconexión ASEAN de baja latencia. Telin seleccionó la plataforma 1830 GX de Nokia y el sistema de línea óptica abierto para las conexiones de centros de datos de Singapur en septiembre de 2025, mientras que Indonesia está añadiendo enlaces submarinos y terrestres entre Yakarta y Singapur. Estas rutas conectan los principales centros de nube y contenido de la región y respaldan la demanda de equipos coherentes orientados a la interconexión de centros de datos.
Panorama Competitivo
El mercado de transpondedores ópticos de Asia-Pacífico está moderadamente concentrado entre los principales proveedores, Huawei, Nokia, ZTE y Ciena, que representan la gran mayoría de los ingresos WDM regionales. Nokia completó su adquisición de Infinera por 2,3 mil millones de USD en diciembre de 2024, combinando las capacidades de fotónica de silicio de Nokia con la experiencia de Infinera en circuitos integrados fotónicos de InP. Nokia luego introdujo soluciones coherentes optimizadas para aplicaciones en marzo de 2026, utilizando 4 procesadores de señal digital y 13 productos, proporcionando una cartera más amplia para satisfacer diferentes requisitos de red. La adquisición y el nuevo programa de productos posicionan a Nokia para abordar aplicaciones coherentes en redes de operadores, nube, metro y larga distancia. El mercado de transpondedores ópticos de Asia-Pacífico también otorga a los proveedores establecidos una ventaja donde los operadores requieren interoperabilidad documentada, suministro de componentes y soporte de campo.
Ciena tiene una posición temprana en despliegues de clase terabit a través de WaveLogic 6 Extreme, con instalaciones en 2026 en India e Indonesia que demuestran capacidad coherente de 1,6 Tb/s y 1 Tb/s en redes operativas. Huawei sigue fuertemente posicionada en China y presentó 10 productos de Red Óptica de Inteligencia Artificial en MWC Shanghái en junio de 2026 para la integración de redes de computación de inteligencia artificial y la entrega de servicios de inteligencia artificial. Su estrategia sitúa el transporte óptico dentro de la infraestructura nacional de inteligencia artificial de China, mientras que las restricciones regulatorias limitan su oportunidad direccionable en varios mercados externos. Ciena y Huawei, por tanto, compiten desde diferentes posiciones regionales y a través de enfoques distintos para el despliegue de capacidad.
Los proveedores de origen indio están ganando visibilidad a través de programas de redes gubernamentales y lanzamientos de productos de mayor capacidad, incluida la plataforma TJ1600-D3 de Tejas Networks, que admite de 400G a 1,2T por longitud de onda y hasta 51,2 Tbps de capacidad de estante. Marvell influye en el entorno de proveedores como proveedor de plataformas de componentes porque sus procesadores de señal digital coherentes permiten a otros proveedores de equipos construir sistemas competidores sin desarrollar sus propios conjuntos de chips fotónicos. NEC está posicionada en arquitecturas ópticas abiertas tras recibir la Insignia de Oro Phoenix del TIP por su sistema operativo de red en 2025. Estos enfoques proporcionan alternativas para los operadores que buscan un control independiente del proveedor de longitudes de onda coherentes en infraestructura multifabricante.
Líderes de la Industria de Transpondedores Ópticos de Asia-Pacífico
Huawei Technologies Co., Ltd.
Nokia Corporation
ZTE Corporation
Ciena Corporation
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Huawei presentó 10 productos de Red Óptica de Inteligencia Artificial en MWC Shanghái 2026, incluidas sus series de productos AI-FAN y AI-OTN dirigidas a la monetización de tokens de inteligencia artificial, la integración de redes de computación de 1 ms y el acceso de fibra PON de 50G, señalando una estrategia para posicionar el transporte óptico como una capa de entrega de inferencia de inteligencia artificial facturable para los operadores chinos que operan bajo su 15.º Plan Quinquenal.
- Junio de 2026: El Ministerio de Asuntos Internos y Comunicaciones de Japón otorgó un contrato a ACCESS Co., Ltd. y su filial, IP Infusion, para un proyecto de investigación destinado a desplegar tecnologías de redes totalmente fotónicas en centros de datos de inteligencia artificial en el extranjero, con el objetivo de eliminar la dependencia de un único proveedor y validar arquitecturas ópticas abiertas para la computación de inteligencia artificial distribuida.
- Mayo de 2026: Matrix NAP Info activó la solución GeoMesh Extreme de Ciena, impulsada por la óptica coherente WaveLogic 6 Extreme, en el segmento Batam-Yakarta del Sistema de Cables Matrix en Indonesia, entregando 1 Tb/s por longitud de onda en un enlace submarino en vivo de 1.055 km, entre las primeras activaciones comerciales de WL6e en un despliegue submarino de Asia-Pacífico.
- Marzo de 2026: Vodafone Idea desplegó Ciena WaveLogic 6 Extreme en su red de transporte de India, logrando 1,6 Tb/s en un canal óptico de interconexión de centros de datos en malla y estableciendo la base para servicios comerciales de 800G dirigidos a la demanda de ancho de banda impulsada por hiperescaladores, nube e inteligencia artificial en India.


Alcance del Informe del Mercado de Transpondedores Ópticos de Asia-Pacífico
Los ingresos del mercado de transpondedores ópticos de Asia-Pacífico se generan a través de la venta de transpondedores ópticos y equipos de transmisión basados en transpondedores relacionados en tasas de datos que van desde 100 Gbps hasta más de 800 Gbps, suministrados a proveedores de servicios de telecomunicaciones, operadores de centros de datos en la nube e hiperescala, empresas, organizaciones gubernamentales y de defensa, y otros usuarios finales.
El informe del mercado de transpondedores ópticos de Asia-Pacífico está segmentado por tecnología de transmisión (coherente y no coherente), tasa de datos (hasta 100 Gbps, más de 100 Gbps a 400 Gbps, más de 400 Gbps a 800 Gbps, y más de 800 Gbps), aplicación de red (metro, larga distancia, interconexión de centros de datos, submarino y otras aplicaciones de red), usuario final (proveedores de servicios de telecomunicaciones, operadores de centros de datos en la nube e hiperescala, empresas, gobierno y defensa, y otros usuarios finales), y país (China, Japón, India, Corea del Sur, Australia y Nueva Zelanda, y resto de Asia-Pacífico). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Coherente |
| No Coherente |
| Hasta 100 Gbps |
| Más de 100 Gbps a 400 Gbps |
| Más de 400 Gbps a 800 Gbps |
| Más de 800 Gbps |
| Metro |
| Larga Distancia |
| Interconexión de Centros de Datos |
| Submarino |
| Otras Aplicaciones de Red |
| Proveedores de Servicios de Telecomunicaciones |
| Operadores de Centros de Datos en la Nube e Hiperescala |
| Empresas |
| Gobierno y Defensa |
| Otros Usuarios Finales |
| China |
| Japón |
| India |
| Corea del Sur |
| Australia y Nueva Zelanda |
| Resto de Asia-Pacífico |
| Por Tecnología de Transmisión | Coherente |
| No Coherente | |
| Por Tasa de Datos | Hasta 100 Gbps |
| Más de 100 Gbps a 400 Gbps | |
| Más de 400 Gbps a 800 Gbps | |
| Más de 800 Gbps | |
| Por Aplicación de Red | Metro |
| Larga Distancia | |
| Interconexión de Centros de Datos | |
| Submarino | |
| Otras Aplicaciones de Red | |
| Por Usuario Final | Proveedores de Servicios de Telecomunicaciones |
| Operadores de Centros de Datos en la Nube e Hiperescala | |
| Empresas | |
| Gobierno y Defensa | |
| Otros Usuarios Finales | |
| Por País | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de transpondedores ópticos de Asia-Pacífico?
Se proyecta que el tamaño del mercado de transpondedores ópticos de Asia-Pacífico se expanda desde 2,7 mil millones de USD en 2025 y 3 mil millones de USD en 2026 hasta 4,9 mil millones de USD en 2031, a una CAGR del 10,56%. El pronóstico refleja una mayor demanda de capacidad coherente en aplicaciones de red de operadores, nube, centros de datos y submarinas.
¿Qué está impulsando la demanda de transpondedores ópticos en Asia-Pacífico?
La interconexión de centros de datos de inteligencia artificial, el backhaul 5G basado en fibra, la inversión pública en banda ancha y la óptica coherente 400ZR y 800G están respaldando la demanda. Las compras directas por parte de los hiperescaladores y el requisito de conexiones predecibles y de baja latencia entre clústeres de GPU también están cambiando la combinación de equipos que los proveedores deben soportar.
¿Qué tecnología de transmisión lidera la demanda de transpondedores ópticos en Asia-Pacífico?
La transmisión coherente lideró con una participación de ingresos del 81,67% en 2025 y se proyecta que se expanda a una CAGR del 11,08% hasta 2031. Se utiliza para redes de largo alcance y alta capacidad, mientras que los menores costos de los procesadores de señal digital también han extendido su relevancia a las conexiones metro y de centros de datos de alcance más corto.
¿Qué tasa de datos se está expandiendo más rápido en la región?
Se proyecta que el segmento de Más de 800 Gbps se expanda a una CAGR del 13,43% hasta 2031, respaldado por el uso de hiperescaladores de módulos enchufables 800G ZR y ZR+. Estos sistemas son adecuados para interconexiones de inteligencia artificial a escala de campus y diseños de computación distribuida que vinculan centros de datos separados.
¿Qué país se espera que se expanda más rápido hasta 2031?
Se proyecta que India se expanda a una CAGR del 13,11%, respaldada por el despliegue de banda ancha y la capacidad de computación hiperescala. BharatNet y la expansión de ubicaciones de centros de datos en Bombay, Chennai e Hyderabad crean una necesidad continua de capacidad de backhaul, metro e interconexión.
¿Qué tan concentrado está el entorno de proveedores?
El entorno de proveedores está moderadamente concentrado entre Huawei, Nokia, ZTE y Ciena, mientras que los niveles intermedios siguen fragmentados y los sistemas ópticos abiertos crean más opciones de proveedores. Los proveedores de componentes y los proveedores de origen indio también proporcionan rutas adicionales para los operadores que buscan opciones tecnológicas fuera de los sistemas totalmente integrados.
Última actualización de la página el:



