
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 15.23 Milliarden US-Dollar |
| Marktgröße (2026) | 17.41 Milliarden US-Dollar |
| Marktgröße (2031) | 34.03 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.32 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Australien
- China
- Dänemark
- Deutschland
- Europa
- Frankreich
- Indien
- Indonesien
- Japan
- Kanada
- Naher Osten und Afrika
- Niederlande
- Nordamerika
- Norwegen
- Portugal
- Saudi-Arabien
- Schweden
- Spanien
- Südamerika
- Südkorea
- Taiwan
- Thailand
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Marktanalyse für mobile Zahlungen im asiatisch pazifischen Raum von Mordor Intelligence
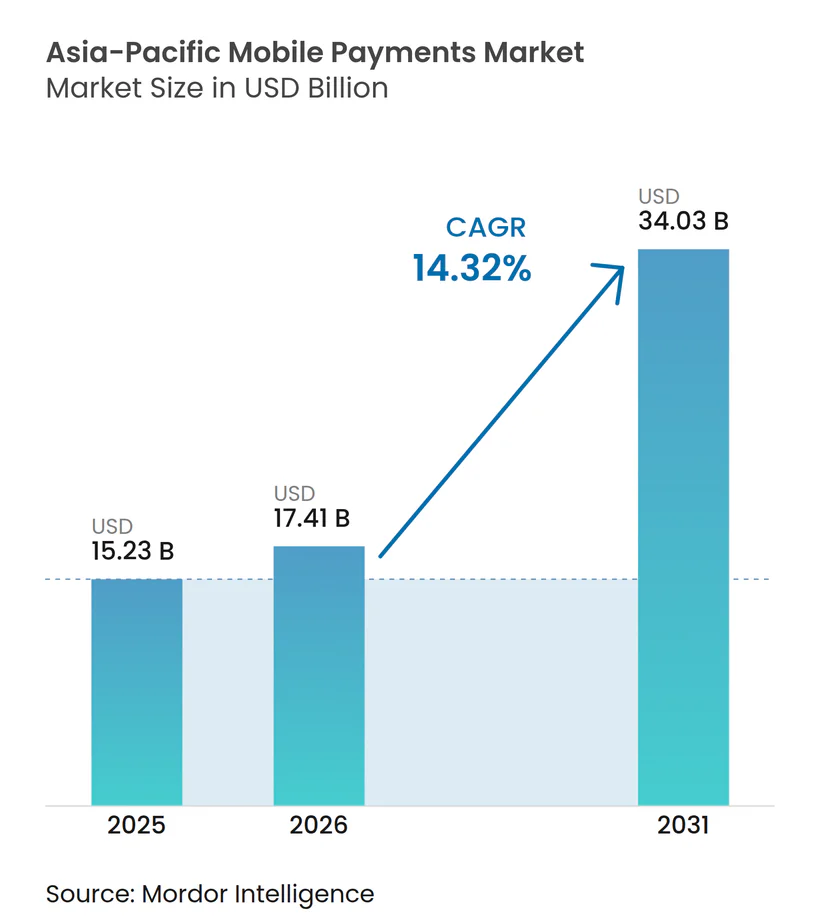
Die Marktgröße für mobile Zahlungen im asiatisch pazifischen Raum wird im Jahr 2026 auf USD 17,41 Milliarden geschätzt und wächst gegenüber dem Wert von USD 15,23 Milliarden im Jahr 2025, mit Projektionen für 2031 von USD 34,03 Milliarden bei einer CAGR von 14,32 % über den Zeitraum 2026–2031. Zunehmende Smartphone-Durchdringung, verpflichtende Infrastrukturen für digitale Zahlungen und Super-App-Ökosysteme, die Handel, Logistik und Finanzen integrieren, verstärken die Nutzung digitaler Geldbörsen bei 2,3 Milliarden Verbrauchern und 60 Millionen Händlern. Regierungen verkürzen die Adoptionszyklen durch Null-Interbankenentgelt-Regelungen und einheitliche QR-Standards, während Pilotprojekte für digitale Zentralbankwährungen wie der e-CNY von der Testumgebung in den Produktivbetrieb übergehen. Der Wettbewerb verschärft sich, da von Telekommunikationsunternehmen unterstützte Geldbörsen, Neobanken und Kartennetzwerke um die täglichen Ausgaben der Verbraucher konkurrieren, was Allianzen mit Fokus auf grenzüberschreitende Abwicklung, Loyalitätsintegration und Echtzeit-Risikobewertung fördert. Regulatorische Divergenzen bei der Datenlokalisierung und offenen Banking-APIs werden darüber entscheiden, ob die Region auf nahtlose Zahlungsschienen zusteuert oder ein Flickenteppich bilateraler Verbindungen bleibt.
Wichtigste Erkenntnisse des Berichts
- Nach Zahlungstyp führten Proximity-Zahlungen mit einem Marktanteil von 69,04 % im Markt für mobile Zahlungen im asiatisch pazifischen Raum im Jahr 2025, während Remote-Zahlungen auf Kurs sind, bis 2031 mit einer CAGR von 15,52 % zu wachsen.
- Nach Zahlungsmodus entfielen QR-Code-Transaktionen im Jahr 2025 auf 44,21 % des Volumens und sollen mit einer CAGR von 15,18 % wachsen, womit sie NFC deutlich übertreffen.
- Nach Endverbraucherbranche entfielen auf Einzel- und E-Commerce im Jahr 2025 38,21 % der Ausgaben, während das Gesundheitswesen mit einer CAGR von 15,06 % das am schnellsten wachsende Segment darstellt.
- Nach Transaktionswert entfielen auf Kleinkäufe zwischen USD 10 und USD 50 im Jahr 2025 41,27 % des Volumens; Mikrozahlungen unter USD 10 sind auf eine CAGR von 15,12 % ausgerichtet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Smartphone- und Internetdurchdringung | +2.5% | Gesamter asiatisch-pazifischer Raum, mit stärksten Auswirkungen in Indien, Indonesien, den Philippinen, Vietnam und Bangladesch | Mittelfristig (2–4 Jahre) |
| Staatlich geführte bargeldlose Initiativen | +3.2% | Indien (UPI-Mandat), China (e-CNY-Einführung), Singapur (SGQR), Thailand (PromptPay), Malaysia (DuitNow) | Kurzfristig (≤ 2 Jahre) |
| Schnelle Expansion von E-Commerce und Super-Apps | +2.8% | Südostasien (Indonesien, Vietnam, Philippinen, Thailand), Indien, mit Ausstrahlungseffekten auf Chinas Städte niedrigerer Stufen | Mittelfristig (2–4 Jahre) |
| Günstige Fintech-Regulierung und offenes Banking | +2.1% | Singapur (SGFIN), Indien (Account Aggregator), Australien (Consumer Data Right), Japan (Überarbeitungen des Gesetzes über Zahlungsdienstleistungen) | Langfristig (≥ 4 Jahre) |
| Standardisierung von Offline-QR-Codes für Kleinhändler | +1.6% | Indien (Bharat QR), Singapur (SGQR), Indonesien (QRIS), Thailand (Thai QR), China (Alipay/WeChat-Offline-Protokolle) | Mittelfristig (2–4 Jahre) |
| CBDC-Pilotprojekte mit Integration in mobile Geldbörsen | +1.4% | China (e-CNY-Integration mit Alipay/WeChat Pay), Indien (Pilotprojekte zur digitalen Rupie), Thailand (Pilotprojekte zur Einzelhandels-CBDC), Singapur (Project Orchid) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Smartphone- und Internetdurchdringung
Es wird geschätzt, dass im Jahr 2024 mehr als 600 Millionen Smartphone-Lieferungen in der Region erfolgen werden, wobei Modelle unter USD 150 einen nennenswerten Anteil der Verkäufe in Indien, Indonesien und Vietnam ausmachen und den Zugang zu digitalen Geldbörsen für Beschäftigte im informellen Sektor erweitern. Die mobile Breitbandabdeckung erreichte 78 %, während Indiens Bharat Net 250.000 Dorfräte vernetzte und 400 Millionen zuvor unbankten Bürgern den Online-Zugang ermöglichte.[1] Schnelle 5G-Einführungen reduzierten die QR-Scan-Latenz, und Hersteller wie Xiaomi, Oppo und Samsung installieren vorab Starter-Geldbörsen mit Cashback und konvertieren Erstkäufer von Smartphones innerhalb von 90 Tagen zu Nutzern mobiler Zahlungen. Mit der Einführung erschwinglicher Datentarife in Städten der zweiten und dritten Kategorie erweitert sich die adressierbare Basis für den Markt für mobile Zahlungen im asiatisch pazifischen Raum und verstärkt die Netzwerkeffekte für Super-Apps.
Staatlich geführte bargeldlose Initiativen
Indiens Unified Payments Interface verarbeitete im Jahr 2024 100 Milliarden Transaktionen – ein Zehnfaches gegenüber 2020 –, unterstützt durch null Händlerrabattraten und verpflichtende Interoperabilität. Das e-CNY-Pilotprojekt Chinas wurde auf 26 Städte ausgeweitet und integriert Offline-NFC-Chips in SIM-Karten, um die Kontinuität bei Katastrophen zu gewährleisten.[2] Singapurs SGQR führte 27 Zahlungssysteme in einem Code bei 300.000 Händlern zusammen und verknüpfte sich mit Indien und Thailand für gebührenfreie Überweisungen.[3] Thailand verpflichtete Empfänger von Subventionen zur PromptPay-Registrierung und leitete 2024 digital 12 Milliarden Baht weiter. Diese von oben nach unten gerichteten Mandate beschleunigen den Verhaltenswandel und komprimieren mehrjährige Adoptionskurven auf Quartale.
Schnelle Expansion von E-Commerce und Super-Apps
Der Bruttowert der gehandelten Waren in Südostasien stieg 2024 auf USD 186 Milliarden, wobei 68 % der Kassiervorgänge über Geldbörsen statt über Karten oder Bargeld abgewickelt wurden. GrabPay verarbeitete USD 22 Milliarden in acht Ländern, indem es Kleinstkredite und Versicherungen an Fahrdienstleister und Essenslieferungsnutzer quer verkaufte. Alipay+ verbindet inzwischen 30 Geldbörsen und ermöglicht es Touristen, bei 90 Millionen Händlern im Ausland ohne Währungsumrechnung zu bezahlen, während lokale Nutzer nahtlos bei chinesischen Verkäufern einkaufen können. Das Super-App-Schwungrad kombiniert Zahlungen, Handel und Logistik in einer einzigen Oberfläche, erhöht die Wechselkosten und konsolidiert Marktanteile auf skalierten Plattformen.
Günstige Fintech-Regulierung und offenes Banking
Indiens Account-Aggregator-Modell ermöglicht eine zustimmungsbasierte Datenweitergabe zwischen 150 regulierten Einrichtungen und erschließt Nanokredite für Gig-Arbeiter. Singapurs SGFIN-API verpflichtet Banken, Zahlungsinitiierungsschienen offenzulegen und senkt so die Akquisitionskosten für Neobanken. Australien hat sein Consumer Data Right auf Zahlungen ausgeweitet und ermöglicht es Drittanbieter-Apps, sofortige Überweisungen von beliebigen Konten auszulösen. Japan erhöhte die Obergrenzen für Prepaid-Geldbörsen auf JPY 500.000, wodurch PayPay mit Banken um Gehaltseinlagen konkurrieren kann. Gemeinsam erodieren diese Reformen den Burggraben der etablierten Anbieter und fördern Innovationen im Markt für mobile Zahlungen im asiatisch pazifischen Raum.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zahlungsbetrug und Datenschutzverletzungen | -1.8% | Gesamter asiatisch-pazifischer Raum, mit den höchsten Verlusten in Indien, den Philippinen, Indonesien und Vietnam | Kurzfristig (≤ 2 Jahre) |
| Interoperabilität über fragmentierte Zahlungsschienen hinweg | -1.2% | Südostasien (Indonesien, Malaysia, Thailand, Vietnam, Philippinen), grenzüberschreitende Korridore zwischen ASEAN-Ländern | Mittelfristig (2–4 Jahre) |
| Obergrenzen für Interbankenentgelte, die die Margen der Zahlungsdienstleister belasten | -0.9% | Indien (Null-MDR bei UPI), Thailand (0,5 %-Obergrenze), Malaysia, mit Ausstrahlungseffekten auf andere ASEAN-Märkte | Mittelfristig (2–4 Jahre) |
| NFC-Akkuverbrauch und Latenz auf Geräten im unteren Preissegment | -0.6% | Indien, Indonesien, Vietnam, Philippinen, Bangladesch, Märkte mit dominierenden Smartphones unter USD 150 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zahlungsbetrug und Datenschutzverletzungen
Verbraucher in der gesamten Region verloren 2024 USD 1,8 Milliarden durch Zahlungsbetrug, wobei autorisierte Push-Payment-Betrugsmaschen und SIM-Tausch-Angriffe 54 % der Verluste ausmachten. Indien verzeichnete im ersten Halbjahr 2024 1,35 Millionen Betrugsbeschwerden, was die Zentralbank dazu veranlasste, Echtzeit-Häufigkeitsprüfungen für UPI-Apps vorzuschreiben. Die Philippinen verzeichneten einen Anstieg von 38 % bei Phishing-Vorfällen gegen GCash-Nutzer, was zu strengeren KYC-Schwellenwerten für Geldbörsen führte. Synthetische Identitätsschemata nehmen zu, da Kriminelle echte und gefälschte Daten kombinieren, um Geldbörsen zu eröffnen, und biometrische Datenbanken belasten. Plattformen haben mit verhaltensbezogener Biometrie, Gerätefingerabdrucken und föderalen Bedrohungsintelligenz-Feeds reagiert, doch die Kosten der Verteidigung steigen schneller als die Gebühreneinnahmen.
Interoperabilität über fragmentierte Zahlungsschienen hinweg
Trotz UPI–PayNow- und UPI–PromptPay-Verbindungen bleiben die meisten Zahlungssysteme in Silos, was Kleinhändler zwingt, bis zu sieben QR-Codes zu verwalten. Singapurs SGQR harmonisierte inländische Systeme, verfügt jedoch nicht über nahtlose grenzüberschreitende Geldbörse-zu-Geldbörse-Überweisungen ohne Bankzwischenhändler. Indonesiens QRIS deckt 22 Millionen Händler ab, rechnet aber noch nicht in Echtzeit mit Malaysias DuitNow oder Thailands PromptPay ab. Chinas UnionPay und Japans J-Debit betreiben proprietäre Zahlungsschienen außerhalb des ISO-20022-Standards, was das ASEAN-Konnektivitätsprogramm erschwert. Null-MDR-Regelungen in Indien und Thailand dämpfen die Einnahmenanreize für den Aufbau gemeinsamer Infrastrukturen und verlangsamen den Fortschritt in Richtung eines einheitlichen Marktes für mobile Zahlungen im asiatisch pazifischen Raum.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungstyp:
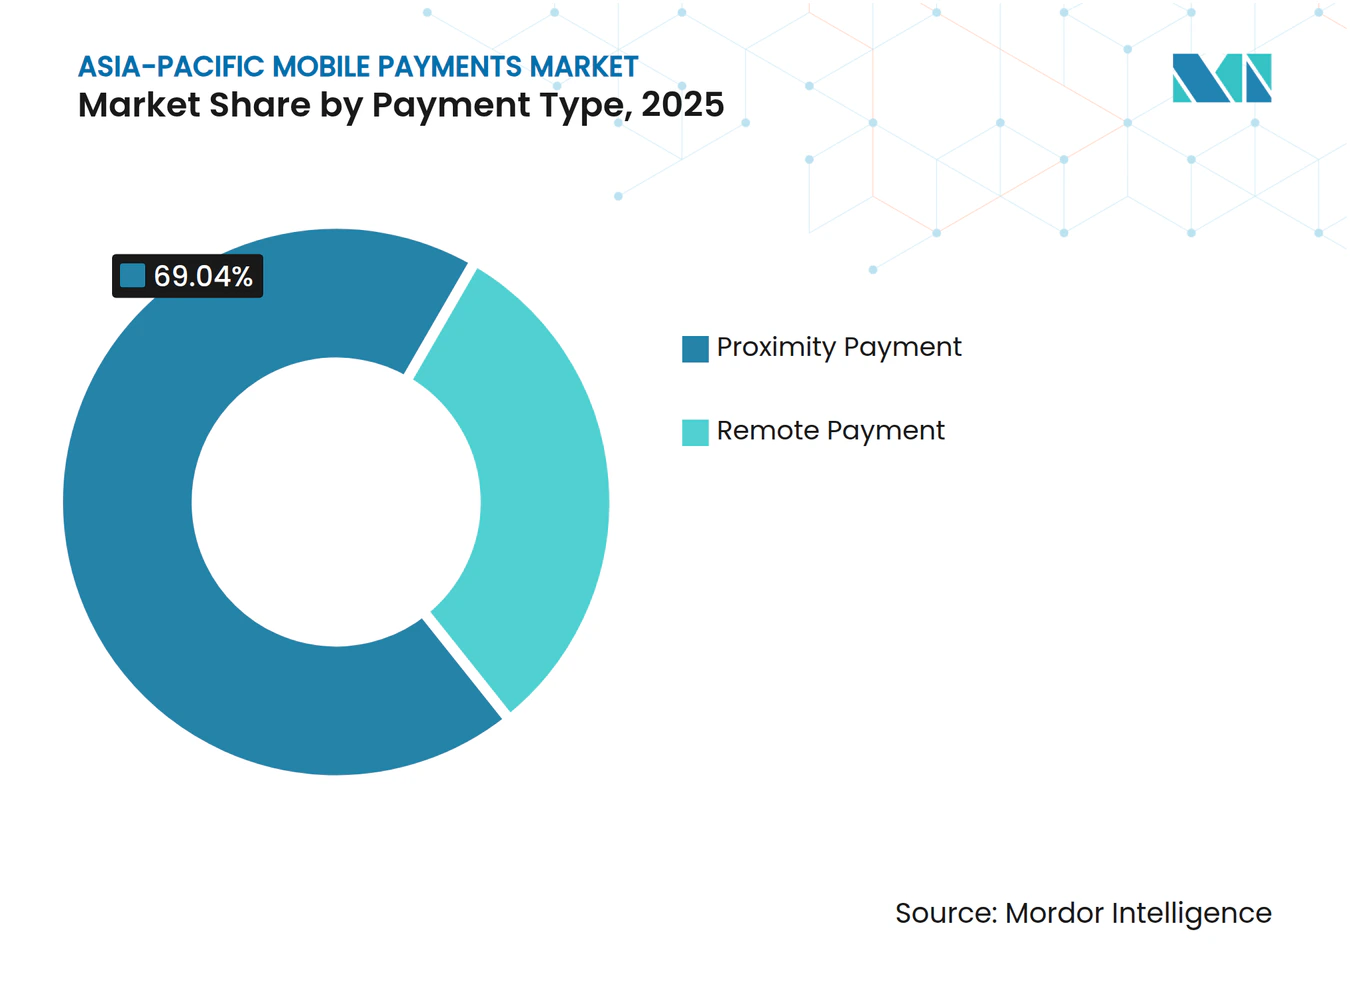
Proximity dominiert, Remote wächst starkProximity-Zahlungen kontrollierten 2025 69,04 % des Marktes für mobile Zahlungen im asiatisch pazifischen Raum, was auf fest verwurzelte Gewohnheiten beim Scannen von QR-Aufklebern in Lebensmittelgeschäften, an Transitschranken und in Schnellservicebetrieben zurückzuführen ist. Remote-Zahlungen, die in Apps, für Rechnungszahlungen und Peer-to-Peer-Überweisungen verarbeitet werden, wachsen schneller mit einer CAGR von 15,52 %, begünstigt durch eine tiefere E-Commerce-Durchdringung und Mini-Programm-Kassiervorgänge, die Browser-Weiterleitungen überflüssig machen. Indiens UPI verzeichnete allein im November 2024 8,2 Milliarden Remote-Transaktionen, und WeChat Pay verarbeitet über 90 % der Remote-Ausgaben Chinas über eingebettete Mini-Programme. Da Händler Kaufschutzrichtlinien und Soforterstattungen einführen, steigt das Verbrauchervertrauen in Remote-Kanäle.
Das Remote-Volumen wird schnell aufholen, da Super-Apps Ein-Tippen-Zahlen-Schaltflächen in Fahrdienstleister-, Essenslieferungs- und Streaming-Bildschirme integrieren. Japans PayPay führte 2024 eine Remote-Zahlungs-API ein, die Marktplätzen erlaubt, Geldbörsen zu belasten, ohne Nutzer weiterzuleiten, und so die Kassierdauer um 40 % reduziert. Unterdessen setzt sich die Proximity-Adoption dort fort, wo Kleinhändler mit hohem Bargeldanteil statische QR-Codes offline akzeptieren. Die Konvergenz von Offline- und Online-Akzeptanz sowie tokenisierte Karte-auf-Datei-Standards positionieren Remote-Flows, um Proximity bis 2031 nach Wert einzuholen, und stützen die Gesamtexpansion des Marktes für mobile Zahlungen im asiatisch pazifischen Raum.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zahlungsmodus:
QR-Codes führen, Geldbörsen diversifizieren sichQR-Code-Transaktionen trugen 2025 mit 44,21 % zur Marktgröße für mobile Zahlungen im asiatisch pazifischen Raum bei und sollen bis 2031 mit einer CAGR von 15,18 % wachsen, angetrieben durch den fehlenden Hardwareaufwand für Händler und die Möglichkeit, bei Netzwerkausfällen offline zu arbeiten. Singapurs SGQR und Indiens Bharat QR zeigen, wie einheitliche Standards die Onboarding-Kosten senken und die Akzeptanz fördern. NFC bleibt in Japan und Südkorea stark, ist jedoch in preissensiblen Märkten weniger attraktiv, wo Smartphones unter USD 150 keine Chips haben oder wo der Akkuverbrauch dauerhaft aktive Funksender verhindert.
In-App-Geldbörsen wie Paytm, PhonePe, GrabPay und GoPay bündeln inzwischen Kredite, Versicherungen und Investmentdienstleistungen und nutzen Transaktionsdaten zur Vergabe von Nanokrediten. Die Abrechnung über Mobilfunkanbieter ist auf unter 8 % Marktanteil gefallen, da die Smartphone-Nutzung in städtischen Gebieten über 80 % liegt. Die Verwischung von Zahlungen und Krediten, exemplarisch durch Grabs PayLater und Paytms Postpaid, schafft Aufsichtsherausforderungen für Zentralbanken, die noch die Regeln für Kauf-jetzt-zahl-später finalisieren.
Nach Endverbraucherbranche:
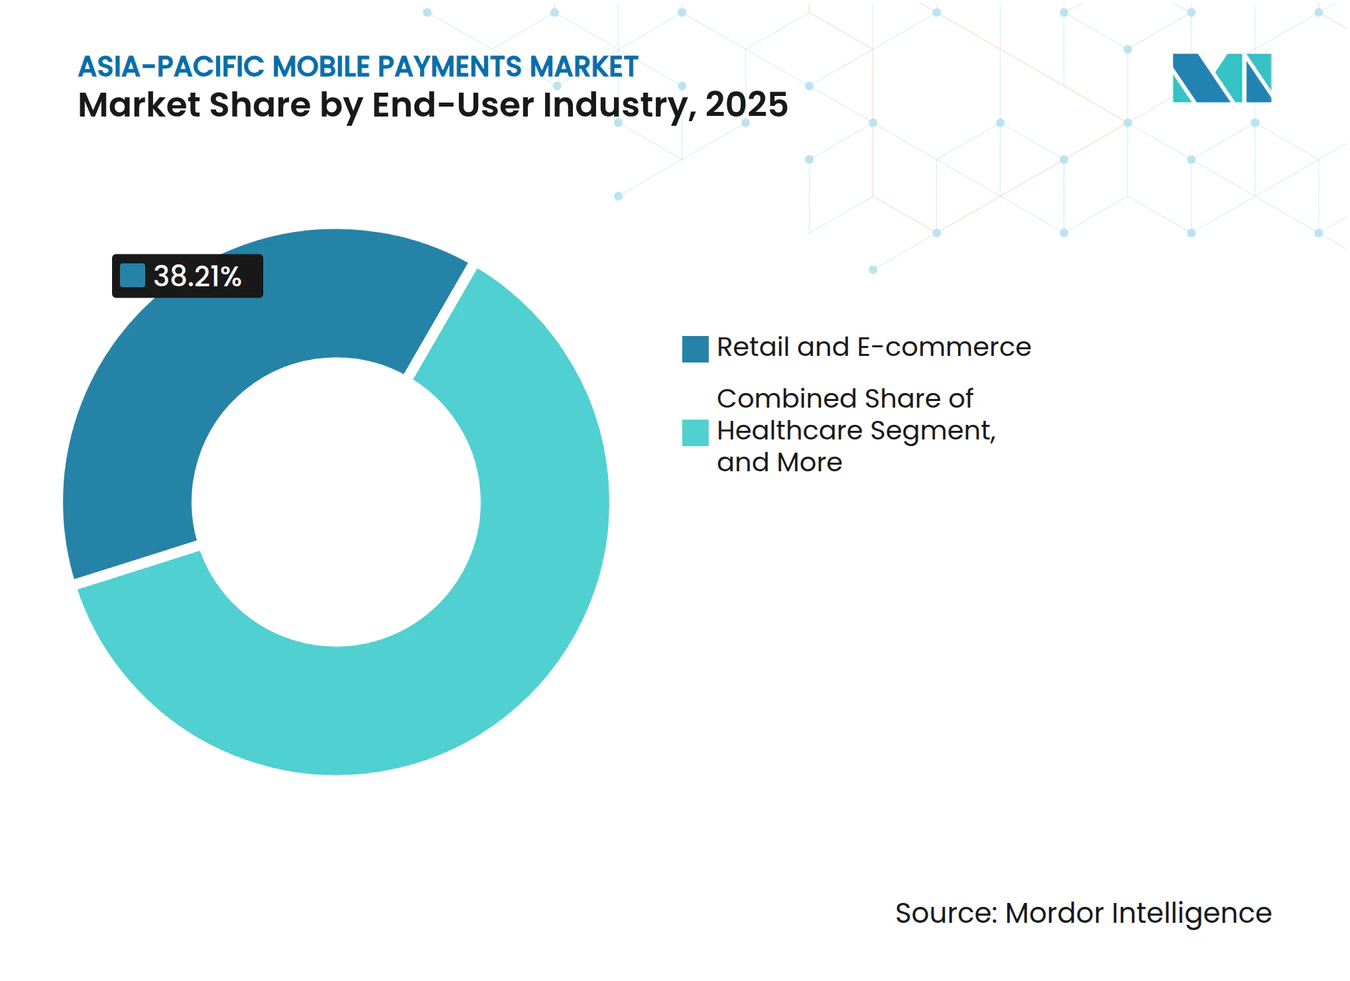
Einzelhandel führt, Gesundheitswesen beschleunigt sichEinzel- und E-Commerce beanspruchten 2025 38,21 % des Marktanteils für mobile Zahlungen im asiatisch pazifischen Raum, angetrieben durch Rechnungsrabatte, Treuepunkte und Soforterstattungen, die Geldbörsen klebriger als Karten machen. Lebensmittel-, Mode- und Quick-Commerce-Plattformen nutzen Geldbörsensubventionen, um täglich aktive Nutzer und Wiederkaufquoten zu steigern.
Das Gesundheitswesen, das mit einer CAGR von 15,06 % wächst, ist das am schnellsten wachsende Segment, da Telemedizinportale Geldbörsen-Zuzahlungen, digitale Rezepte und Versicherungsabrechnungen integrieren. Indiens Ayushman Bharat Digital Mission hat 400 Millionen Bürger eingeschrieben und ermöglicht es ihnen, Kliniken über UPI zu bezahlen und Subventionen sofort zu erhalten. In China akzeptieren inzwischen 3.000 Krankenhäuser WeChat Pay für Termine und Rezeptnachfüllungen, was den Verwaltungsaufwand um 30 % reduziert. Der Vorstoß der Regierungen zur Einführung digitaler Gesundheitsgeldbörsen-IDs wird dafür sorgen, dass das Gesundheitswesen in Bezug auf den inkrementellen Mehrwert bis 2031 vor Unterhaltung, BFSI und Behördendienstleistungen bleibt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Transaktionswertbereich:
Kleine Beträge dominieren, Mikrozahlungen wachsen starkTransaktionen zwischen USD 10 und USD 50 stellten 2025 41,27 % des Volumens dar und decken Lebensmittel, Kraftstoff und Schnellservicemahlzeiten ab. Mikrozahlungen unter USD 10 sind auf eine CAGR von 15,12 % ausgerichtet, da Straßenhändler, Transitsysteme und Mikrozahlungsprotokolle für Versorgungsleistungen über UPI Lite und WeChats Dual-Offline-Funktionen live gehen.
UPI Lite autorisiert Zahlungen bis zu INR 500 (USD 6) ohne PIN und schließt in unter drei Sekunden ab. Chinas digitaler Yuan verwendet Token-Austausche zwischen Offline-Geräten, was für ländliche Gebiete oder bei Katastrophen unerlässlich ist. Während große Transaktionen über USD 200 nur 18 % des Volumens ausmachen, halten erhöhte Betrugsrisiken zusätzliche biometrische Überprüfungen aufrecht, die die Kassierreibung verlängern und das Wachstum begrenzen.
Geografische Analyse
Markt für mobile Zahlungen in China und Indien
China und Indien generieren mehr als 70 % des regionalen Volumens, verkörpern jedoch gegensätzliche Governance-Philosophien. In China integrieren Alipay und WeChat Pay das e-CNY-Pilotprojekt, das bis Mitte 2024 CNY 1,8 Billionen verarbeitete, während neue Datenlokalisierungsvorschriften die grenzüberschreitenden Transaktionen von Ant Group Co., Ltd. einschränken. Der mBridge-Korridor verbindet nun die Festlandsschienen mit Hongkong, Thailand und den Vereinigten Arabischen Emiraten und positioniert e-CNY für die Handelsrechnungsstellung. Indiens UPI verarbeitete Ende 2024 monatlich 16,73 Milliarden Transaktionen und exportiert seinen Technologie-Stack nach Singapur, Thailand und in die Vereinigten Arabischen Emirate, wodurch gebührenfreie Überweisungen ohne Korrespondenzbanken ermöglicht werden. Die Zero-MDR-Preisgestaltung komprimiert jedoch die Margen der Zahlungsdienstleister und drängt PhonePe Pvt. Ltd. und One97 Communications Ltd. in Richtung Händlerkredite und Datenanalyse.
Markt für mobile Zahlungen in Japan und Südkorea
Japans PayPay überschritt 65 Millionen Nutzer, indem es Cashback mit dem digitalen Identifikationssystem My Number verknüpfte und damit Gehaltseinzahlungen und Steuerrückerstattungen anzog. Die Finanzdienstleistungsaufsichtsbehörde hob die Obergrenzen für Prepaid-Wallets auf JPY 500.000 an und ermöglichte es Wallets, mit Bankkonten zu konkurrieren. Südkoreas Kakao Corp. verarbeitete 2024 KRW 120 Billionen (90 Milliarden USD) und hat sich in den Bereichen Wertpapiere und Krypto-Verwahrung engagiert. Beide Märkte sind ausgereift, weshalb Anbieter ausgehenden Tourismus und B2B-Möglichkeiten für inkrementelles Wachstum im Asien-Pazifik-Markt für mobile Zahlungen anstreben.
Markt für mobile Zahlungen in der ASEAN-Region und Australien
Südostasien bleibt ein Schlachtfeld der Super-Apps. GrabPay, GoPay und ShopeePay konkurrieren mit Cashback, Gaming und Mikroversicherungen, um Nutzer in geschlossene Kreisläufe einzubinden. GCash auf den Philippinen erreichte 2024 90 Millionen Nutzer und bildet nun das Rückgrat staatlicher Auszahlungen, während strengere KYC-Anforderungen darauf abzielen, Phishing einzudämmen. Thailands PromptPay verteilte 12 Milliarden Baht an staatlichen Subventionen und erprobt die Fusion mit einem Einzel-CBDC. Malaysias DuitNow und Singapurs PayNow wurden 2024 interoperabel und unterstützen die 1,5 Millionen grenzüberschreitenden Arbeitnehmer. Indonesiens QRIS standardisierte 22 Millionen Händlercodes, verfügt jedoch noch nicht über eine Echtzeit-Abwicklung mit den Nachbarländern, was den grenzüberschreitenden Handel BI.GO.ID einschränkt. Australiens Markt wird durch Kauf-jetzt-zahle-später-Vorschriften geprägt; Gebührenobergrenzen für Afterpay und Zip erodieren die Margen und lösen eine Konsolidierung aus.
Regulatorisches Umfeld
Die Regulierung in der Region Asien-Pazifik entwickelt sich von der Förderung nationaler Zahlungssysteme hin zu strengeren Interoperabilitätsanforderungen, Sicherungsmechanismen für wiederkehrende Zahlungen und einer verstärkten Wettbewerbsaufsicht für Wallet-Ökosysteme. Im Mai 2026 schlossen die hochrangigen Wirtschaftsbeamten der ASEAN die Verhandlungen zum ASEAN Digital Economy Framework Agreement (DEFA) ab, das auf dem 47. ASEAN-Gipfel im November 2026 unterzeichnet werden soll. Das Abkommen ist als regionaler politischer Rahmenplan konzipiert, der digitale Zahlungen, grenzüberschreitenden E-Commerce und Datenverwaltung abdeckt, mit Auswirkungen auf die Wallet-zu-Händler-Akzeptanz und grenzüberschreitende Abwicklungsmodelle.
In Indien veröffentlichte die Reserve Bank of India (RBI) das Digital Payments - E-mandate Framework, 2026 (April 2026), das die Regeln für wiederkehrende Transaktionen bei Karten, PPIs und UPI verschärft. Zudem wurde die Payments Vision 2028 (März 2026) veröffentlicht, mit Prioritäten wie Interoperabilität und neuen Konzepten für Switching-Infrastruktur. Australien trat in einen neuen politischen Zyklus ein, als die Reserve Bank of Australia (RBA) ihre Überprüfung der Zahlungssystemregulierung für 2026 im Rahmen des Payment Systems (Regulation) Act 1998 einleitete, die ausdrücklich mobile Wallets, A2A-Zahlungen und BNPL umfasst. Dieser Rahmen prägt den Plattformzugang, die Preisgestaltung und die Verhaltenserwartungen für große Wallet-Ökosysteme, die in Australien tätig sind.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Geräteherstellern (OEMs) und Telekommunikationsanbietern (einschließlich SIM-Karten, Offline-Ermöglichung und Konnektivität) und erweitert sich dann über Wallet- und App-Anbieter, Händlerakquisiteure und Aggregatoren sowie nationale Instant-Payment-Systeme wie UPI, PromptPay, PayNow, DuitNow und QRIS. Kartennetzwerke und Tokenisierungsanbieter bleiben ebenfalls zentral für die Kredentialisierung, während QR-Standardisierungsgremien und Schemabetreiber Akzeptanzregeln und Interoperabilität festlegen. Auf der Risiko- und Vertrauensebene agieren KYC-Dienstleister, Betrugsanalyse- und Verhaltensbiometrie-Anbieter neben Bankpartnern, die regulierte Float-Konten, Abwicklung und Liquiditätsmanagement für Nichtbank-Wallets bereitstellen.
Die grenzüberschreitende Konnektivität hat sich zu einer eigenständigen Zwischenschicht zwischen nationalen Zahlungssystemen und Händlerakzeptanz entwickelt. Initiativen wie die im Oktober 2025 unterzeichnete Absichtserklärung (MoU) zwischen sechs ASEAN-Zahlungsnetzwerken zur Gründung eines globalen Standardisierungsgremiums für kartenlose Instant-Retail-Zahlungen weisen auf eine zusätzliche Standardisierungs- und Routing-Funktion hin. Auch bank- und ökosystemgeführte Verbindungen nehmen zu, darunter die im Mai 2026 unterzeichnete Absichtserklärung zwischen KASIKORNBANK und Ant International zum Aufbau einer grenzüberschreitenden USD-Zahlungs- und Liquiditätsinfrastruktur unter Nutzung von Kinexys by J.P. Morgan und dem Alipay+-Ökosystem. Im Juli 2026 integrierte die Hang Seng Bank Alipay+, um eine grenzüberschreitende QR-Funktion in Hongkong einzuführen. Die Erschließung von Händlern und Hardware bleibt ein Monetarisierungshebel in QR-intensiven Märkten, unterstützt durch Gerätebereitstellungen wie die im Juli 2026 angekündigten Vertriebspartnerschaften für Paytm Soundbox in Indonesien. Auch Allianzen zwischen großen Plattformen sind relevant, darunter die im Februar 2026 geschlossene Partnerschaft zwischen PayPay und Visa zur Erweiterung der Wallet-Funktionen für sowohl NFC- als auch QR-Akzeptanz.
Wettbewerbslandschaft
Marktkonzentration
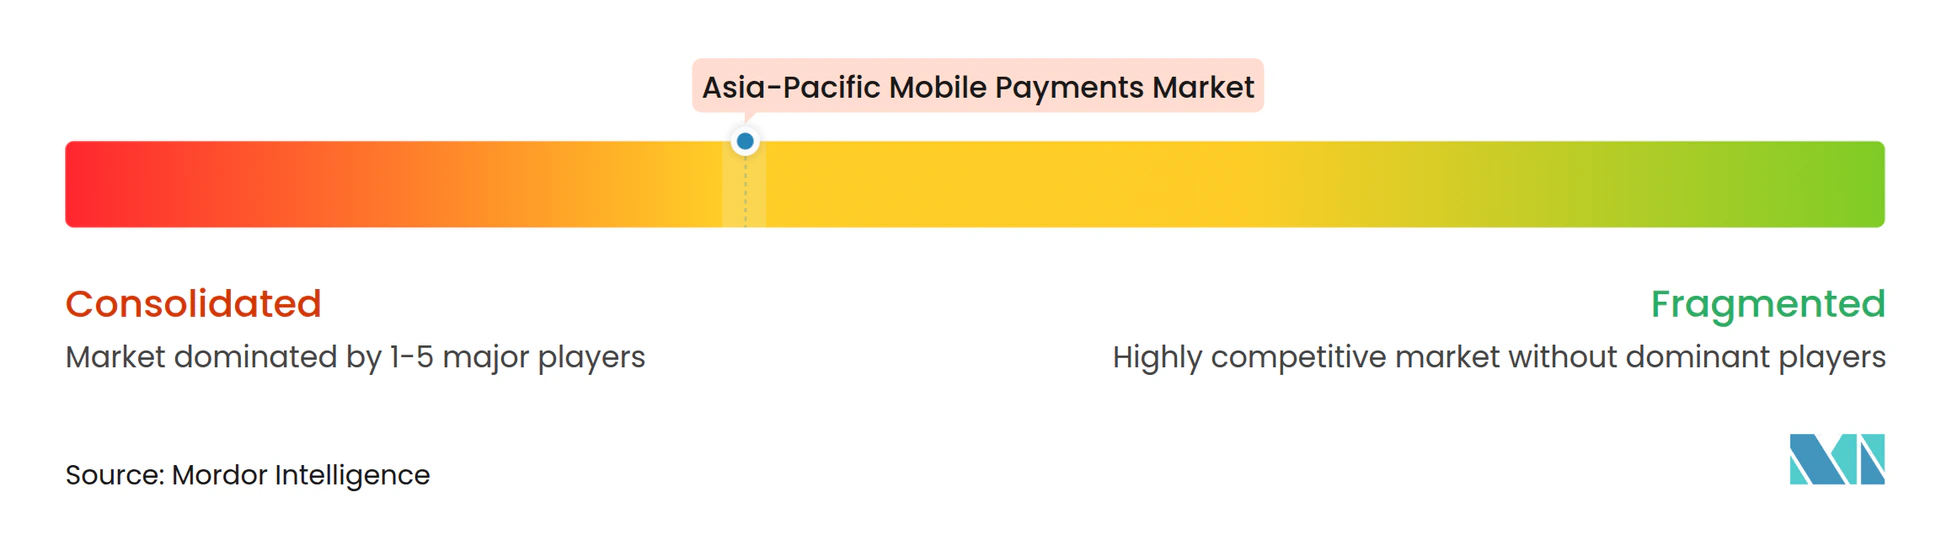
Der Markt für mobile Zahlungen im asiatisch pazifischen Raum bleibt in China konzentriert, ist aber anderswo fragmentiert. Alipay und WeChat Pay halten gemeinsam einen inländischen Marktanteil von 92 %, doch die erzwungene Umstrukturierung der Ant Group Co., Ltd. hat Cross-Selling-Synergien geschwächt und Türen für regionale Herausforderer geöffnet. Tencent Holdings Ltd. monetarisiert seine 1,3 Milliarden Social-Media-Nutzer durch Mini-Programme und Offline-QR-Akzeptanz, steht jedoch vor dünnen Margen, da ASEAN-Jurisdiktionen Interbankenentgeltobergrenzen einführen. In Indien besitzt PhonePe Pvt. Ltd. 48 % der UPI-Transaktionen, Google LLC 37 %, und Paytm fokussiert sich nach regulatorischer Kontrolle auf Händler-Soundboxen und Kredite.
Skalenvorteile begünstigen Super-Apps, die Finanzen, Handel und Logistik bündeln. GrabPay verarbeitete 2024 USD 22 Milliarden in acht Märkten, und sein PayLater-Produkt erstreckt sich nun auf Ticketing und Essenslieferung. Mastercard Incorporated und Visa Inc. konzentrieren sich auf grenzüberschreitende Echtzeit-Korridore und arbeiten mit Fintechs zusammen, um über eine einzige API Zugang zu lokalen Methoden zu ermöglichen. Neobanken wie Wise und Revolut ziehen Expatriate-Arbeitnehmer mit Geldbörsen mit niedrigen Wechselkursgebühren an, während Blockchain-Stablecoins kostengünstige Überweisungen testen.
Technologische Differenzierung dreht sich um KI-gesteuerte Betrugsprävention und Offline-Protokolle. BioCatchs verhaltensbezogene Biometrie reduziert Fehlalarme um 60 % und wird in führende Geldbörsen integriert. Offline-Dual-Token-Systeme, entscheidend für die Katastrophenresilienz, werden zu Beschaffungskriterien für Regulierungsbehörden in zyklonanfälligen Ländern. Die Einhaltung von PCI-DSS, ISO 20022 und lokalen Datensouveränitätsregeln ist nicht verhandelbar; nicht konforme Betreiber riskieren den Entzug der Lizenz, wie Indiens Bereinigung unlizenzierter Geldbörsen im Jahr 2024 belegt.
Marktführer im Bereich mobile Zahlungen im asiatisch pazifischen Raum
-
Google LLC
-
Amazon.com Inc.
-
Paypal Inc.
-
Mastercard Inc.
-
Samsung Electronics Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für mobile Zahlungen Unternehmen in diesem Bericht
- Ant Group Co., Ltd.
- Tencent Holdings Ltd.
- One97 Communications Ltd.
- Grab Holdings Ltd.
- PT Karya Anak Bangsa (Gojek)
- Kakao Corp.
- Rakuten Group, Inc.
- LINE Corporation
- Sea Limited
- NTT DOCOMO, INC.
- SoftBank Corp. (PayPay Corp.)
- Google LLC
- Samsung Electronics Co., Ltd.
- Amazon.com, Inc.
- PayPal Holdings, Inc.
- Mastercard Incorporated
- Visa Inc.
- American Express Company
- Comviva Technologies Ltd.
- BharatPe (Resilient Innovations Pvt. Ltd.)
- PhonePe Pvt. Ltd.
- Adyen N.V.
- Fiserv, Inc.
- UnionPay International Co., Ltd.
Lesen Sie die Analyse der Asien-Pazifik-Markt für mobile Zahlungen-Unternehmen
Marktchancen und Zukunftsaussichten
Interoperabilitätsvorgaben und Infrastrukturupgrades schaffen Freiräume für Differenzierung auf der Serviceebene oberhalb standardisierter Akzeptanz. Malaysia ist dafür ein klares Beispiel: Bank Negara Malaysia (BNM) veröffentlichte im Juni 2026 das Interoperable Fund Transfer Framework (IFTF), das den schrittweisen Rückzug proprietärer QR-Netzwerke bis zum 30. Juni 2028 vorschreibt. Dies drängt E-Wallets, Banken und Aggregatoren hin zu einheitlicher QR-Akzeptanz und Mehrwertdiensten, darunter Betrugskontrollen, Treueprogramme und Händlerfinanzierung, statt geschlossener QR-Erfassung. Auch Singapur trieb seinen Plattformansatz im Juni 2026 voran, als die Monetary Authority of Singapore (MAS) und die Association of Banks in Singapore (ABS) die PayNow-Generation-2-Roadmap vorstellten, die Händler-QR-Interoperabilität und Pilotprojekte für agentenbasierten Handel umfasst. Dies erweitert die Möglichkeiten für PSPs, Gateway-Anbieter und Händler, die automatisierte Checkout- und Nach-Zahlungs-Workflows entwickeln.
Grenzüberschreitende Retail-Zahlungen und regulierte tokenisierte Abwicklung verschieben sich von frühen Proof-of-Concept-Phasen zu implementierten Korridoren. Dies schafft Chancen für Wallets und Zahlungsabwickler, FX, Compliance und Routing als eine einzige Integration für Händler und Super-Apps zu bündeln. PayNet und NPCI International unterzeichneten im Februar 2026 eine Vereinbarung zur Ermöglichung grenzüberschreitender QR-Zahlungen zwischen Malaysia und Indien, während Bank Indonesia öffentlich die Fertigstellung der QRIS-UPI-Verbindung bis Ende 2026 anstrebte. Dies erweitert die adressierbare Basis für Reisende und grenzüberschreitend Beschäftigte, die QR bei alltäglichen Händlern nutzen. Im Bereich Wholesale-Liquidität kündigten Siam Commercial Bank und Citi im Juli 2026 den Go-Live einer 24/7-USD-Clearing-Lösung mittels Citi Token Services an, und KBank, StraitsX und Grab erweiterten im April 2026 Q Wallet für grenzüberschreitende Zahlungen zwischen Thailand und Singapur, was auf eine anhaltende Nachfrage nach nahezu Echtzeit-Abwicklung und Treasury-Tools hinweist, die hinter Verbraucher-Wallet-Erlebnissen stehen können.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für mobile Zahlungen
- Mai 2026: Tencent Financial Technology ermöglichte US-basierten PayPal-Nutzern, in ganz China per Scannen von QR-Codes über das WeChat-Pay-Händlernetzwerk zu bezahlen. Das Update erweitert die Wege für eingehenden Tourismus und grenzüberschreitende Ausgaben in ein QR-dominiertes Akzeptanzökosystem und bietet globalen Wallets zugleich eine Möglichkeit, China zu erschließen, ohne die lokale Händlerabdeckung neu aufzubauen.
- Februar 2026: PayPay und Visa gaben eine strategische Partnerschaft bekannt, die auf die Erweiterung der PayPay-Dienste in die Vereinigten Staaten und die Stärkung der Zusammenarbeit in Japan abzielt, einschließlich der Arbeit an einer digitalen Wallet, die NFC- und QR-Zahlungen unterstützt. Die Partnerschaft unterstreicht, wie Kartennetzwerke als Ermöglicher von Tokenisierung und Akzeptanz in Märkten relevant bleiben, in denen QR das tägliche Transaktionsgeschehen prägt.
- Oktober 2025: Sechs nationale Zahlungsnetzwerke der ASEAN unterzeichneten eine Absichtserklärung zur Gründung eines globalen Standardisierungsgremiums für kartenlose Instant-Retail-Zahlungen mit dem Ziel einer standardisierten grenzüberschreitenden Konnektivität. Dies verleiht harmonisierten Regelwerken und technischen Standards zusätzlichen Schwung, die die Integrationskomplexität für Wallets, Banken und Händlerakquisiteure, die in mehreren ASEAN-Märkten tätig sind, reduzieren.
Asien-Pazifik-Markt für mobile Zahlungen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir bemessen den Markt für mobile Zahlungen in Asien-Pazifik als die Umsätze, die durch die Auslösung und Akzeptanz von Zahlungen mittels eines Mobilgeräts erzielt werden, einschließlich Nahfeld- und Fernzahlungen in den wichtigsten Volkswirtschaften der Region.
Ausgeschlossene Bereiche: Wir schließen Bargeld, reine Kartenschwipp-Transaktionen ohne mobilen Workflow und Offline-Banküberweisungen, die nicht über eine mobile Zahlungsschnittstelle ausgelöst werden, aus.
Übersicht der Segmentierung
- Nach Zahlungstyp
- Proximity-Zahlung
- Remote-Zahlung
- Nach Zahlungsmodus
- NFC-Zahlungen
- QR-Code-Zahlungen
- Netzbetreiberabrechnung / SMS
- In-App-Geldbörsen
- Nach Endverbraucherbranche
- BFSI
- Einzel- und E-Commerce
- Transport und Logistik
- Gesundheitswesen
- Behörden
- Medien und Unterhaltung
- IT und Telekommunikation
- Sonstige Endverbraucherbranchen
- Nach Transaktionswertbereich
- Mikro (unter USD 10)
- Klein (USD 10–50)
- Mittel (USD 50–200)
- Groß (über USD 200)
- Nach Geografie
- China
- Indien
- Japan
- Südkorea
- Philippinen
- Vietnam
- Malaysia
- Australien
- Indonesien
- Thailand
- Singapur
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Kartierung des Zahlungsökosystems und der dahinterstehenden messbaren Nachfragesignale, damit unser Modell eng an die tatsächliche Marktnutzung gekoppelt bleibt. Wir nutzen öffentliche Quellen wie Zahlungsstatistiken und Jahresberichte von Zentralbanken, Veröffentlichungen von Finanzaufsichtsbehörden sowie nationale Statistikämter für Indikatoren zur digitalen Wirtschaft und Verbraucherakzeptanz.
Um Aktivität in Marktwert zu übersetzen, ziehen wir zudem Quellen wie die Bank für Internationalen Zahlungsausgleich (Zahlungs- und Abwicklungsstatistiken), die Internationale Fernmeldeunion (Mobilfunk- und Breitbandpenetration), Datensätze der Weltbank (Makro- und Inklusionsindikatoren) sowie UN Comtrade heran, wo grenzüberschreitender Handelskontext für die E-Commerce-Intensität relevant ist. Unternehmensberichte, Investorenpräsentationen und seriöse Wirtschaftspresse werden genutzt, um Produkteinführungen und Monetarisierungslogik zu bestätigen. Kostenpflichtige Abonnements setzen wir gezielt für Unternehmensfinanzen, Patentprüfungen und Handelsprüfungen auf Sendungsebene ein, wo die öffentliche Detailtiefe begrenzt ist. Diese Beispiele sind nicht erschöpfend, und wir haben weitere öffentliche Dokumente und Datensätze herangezogen, um Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das Sekundärmodell mit realen Betriebsdetails auf die Probe zu stellen, insbesondere wie Preise berechnet werden (Take Rate versus Festgebühr), wie sich der Mix zwischen QR und NFC entwickelt und wo Regulierung die Wirtschaftlichkeit verändert. Wir sprachen mit einer ausgewogenen Gruppe von Teilnehmern des Zahlungsökosystems in der Region Asien-Pazifik, einschließlich Wallet-Betreibern, Akteuren im Bereich Händlerakquise und -abwicklung, Banken und großen Händlern, damit Annahmen zu Akzeptanz, Gebührenniveaus und Kanalmix überprüft und anschließend verfeinert werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34 % | CXOs: 14 % |
| Mittleres Segment: 52 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Akteure: 14 % | Manager: 49 % |
Marktdimensionierung & Prognose
Der Hauptaufbau verwendet einen Top-down-Ansatz, bei dem Zahlungsaktivitäten und Akzeptanzsignale zu einem definierten Umsatzpool rekonstruiert und anschließend auf die APAC-Märkte und Anwendungsfälle verteilt werden. Wir gehen beispielsweise vom Wachstum der Nutzung mobiler Zahlungen, der Smartphone- und Internetdurchdringung, der Intensität des digitalen Handels und der Verschiebung des Mixes zwischen Nahfeld- und Fernzahlungen aus und wenden dann Monetarisierungsannahmen an, die zur Region passen.
Um die Gesamtwerte realistisch zu halten, werden die Ergebnisse mit selektiven Bottom-up-Näherungen abgeglichen, etwa durch Stichproben durchschnittlicher Gebühren und Take Rates nach Zahlungsmodus, kombiniert mit plausiblen verarbeiteten Volumina für wichtige Korridore und Händlerkategorien. Zu den relevanten Eingabewerten in diesem Markt zählen der Mix zwischen QR- und NFC-Akzeptanz, die Nutzung von Wallet- versus Bank-Apps, Bandbreiten für Händlerdisagio und Bearbeitungsgebühren, die Entwicklung des durchschnittlichen Transaktionswerts (insbesondere bei Mikro- und Kleinbetragszahlungen) sowie regulatorisch bedingte Änderungen wie Interchange-Obergrenzen, Echtzeit-Zahlungssysteme oder Datenlokalisierung, die Routing und Kosten verändern können.
Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch kurze Zeitreihenglättung bei den stabilsten Treibern, und anschließend an Expertenmeinungen zu erwarteter Gebührenkompression und Akzeptanztempo je Land angepasst. Wo Gebührenangaben unvollständig sind, schließen wir Lücken mit in Interviews validierten Bandbreiten und wenden Sensitivitätsprüfungen an, damit die Preislogik den Wert nicht überschätzt, wenn Volumina schneller wachsen als die Monetarisierung.
Datenvalidierung & Aktualisierungszyklus
Wir führen mehrstufige Prüfungen durch, damit die Endzahl aus mehr als einer Perspektive der Marktrealität entspricht. Modellergebnisse werden mit unabhängigen Signalen wie berichtetem Wachstum digitaler Zahlungen, der Ausweitung der Händlerakzeptanz und öffentlichen Kommentaren zu Take Rates oder Gebührenänderungen verglichen, und jede deutliche Abweichung wird vor der Freigabe überprüft.
Wertbestimmende Annahmen, insbesondere durchschnittliche Gebührenniveaus, der Mix zwischen Zahlungsarten und der Zeitpunkt der Währungsumrechnung, werden bei unerwarteten Ausschlägen im Modell durch Folgegespräche erneut überprüft. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche regulatorische Änderungen, Preisrücksetzungen oder große Plattformverschiebungen die Wirtschaftlichkeit erheblich verändern. Vor der Auslieferung führt ein Analyst eine erneute Prüfung durch, damit Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße von Mordor Intelligence für mobile Zahlungen in Asien-Pazifik mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für mobile Zahlungen in Asien-Pazifik erscheinen oft weit voneinander entfernt, da Unternehmen nicht immer dieselben Umsatzpools erfassen und zudem unterschiedliche Jahre, Währungen und Preislogiken bei der Umrechnung von Aktivität in Dollar verwenden. Selbst wenn dieselbe Region betrachtet wird, kann eine Änderung dessen, was als Umsatz (Gebühren und Serviceeinnahmen) gegenüber dem, was als Transaktionswert behandelt wird, die Kennzahl schnell verschieben.
Ein praktischer Treiber der Streuung ist der Zeitpunkt von Aktualisierung und Währung, da FX- und Gebührenrücksetzungen die USD-Zahl verändern können, selbst wenn die lokale Aktivität stabil bleibt. Aus diesem Grund wird die Schätzung auf einem konsistenten jährlichen Stichtag revalidiert und auf Verschiebungen im Preismix überprüft – eine von Mordor Intelligence angewandte, aktualisierungsgeleitete Vorgehensweise.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 15,23 Mrd. USD (2025) | |
| Regionale Unternehmensberatung A | 50,59 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und scheint einen breiteren Wert des mobilen Zahlungssystems einzubeziehen, was eher in Richtung einer Bilanzierung nach Transaktionswert tendieren kann als hin zu Gebühren- und Serviceeinnahmen, die an die Monetarisierung gekoppelt sind. |
| Fachzeitschrift B | 114,42 Mrd. USD (2030) | Berichtet einen späteren Endpunktjahr, der eine beschleunigte Akzeptanz und einen anderen Gebührenentwicklungspfad widerspiegeln kann, wobei sich der USD-Wert auch je nach angenommener FX und ob Gebührenkompression modelliert wird, verändern kann. |
Die Tabelle zeigt, dass die größten Unterschiede aus der Jahreswahl und dem, was monetarisiert wird, resultieren, nicht nur aus dem Nachfragewachstum. Indem wir Umsatzdefinitionen eng halten, transparente Gebühren- und Mix-Annahmen anwenden und den FX-Zeitpunkt konsistent aktualisieren, halten wir die Schätzung nachvollziehbar an wiederholbare Schritte gebunden, die Nutzer anhand beobachtbarer Zahlungsaktivität überprüfen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für mobile Zahlungen im asiatisch pazifischen Raum?
Er belief sich im Jahr 2026 auf USD 17,41 Milliarden und soll bis 2031 USD 34,03 Milliarden erreichen.
Welcher Zahlungsmodus wächst am schnellsten bei digitalen Geldbörsen im asiatisch pazifischen Raum?
QR-Code-Zahlungen expandieren mit einer CAGR von 15,18 % auf der Grundlage niedriger Hardwarekosten und Offline-Fähigkeit.
Wie groß ist der Beitrag Indiens zu den regionalen mobilen Zahlungen?
Indiens UPI wickelte bis Ende 2024 monatlich 16,73 Milliarden Transaktionen ab und gab dem Land einen beachtlichen Anteil am regionalen Volumen.
Warum erlebt das Gesundheitswesen eine schnelle Geldbörsen-Adoption?
Telemedizin, digitale Versicherungsansprüche und Subventionsauszahlungen treiben die Zahlungen im Gesundheitswesen mit einer CAGR von 15,06 % an.
Was treibt den Anstieg der Mikrozahlungen unter USD 10 an?
UPI Lite und Dual-Offline-QR-Protokolle ermöglichen es Straßenhändlern und Transitsystemen, sofort digitale Niedrigwert-Zahlungen entgegenzunehmen.