
Asia-Pacific-Rechenzentrum-SSD-Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
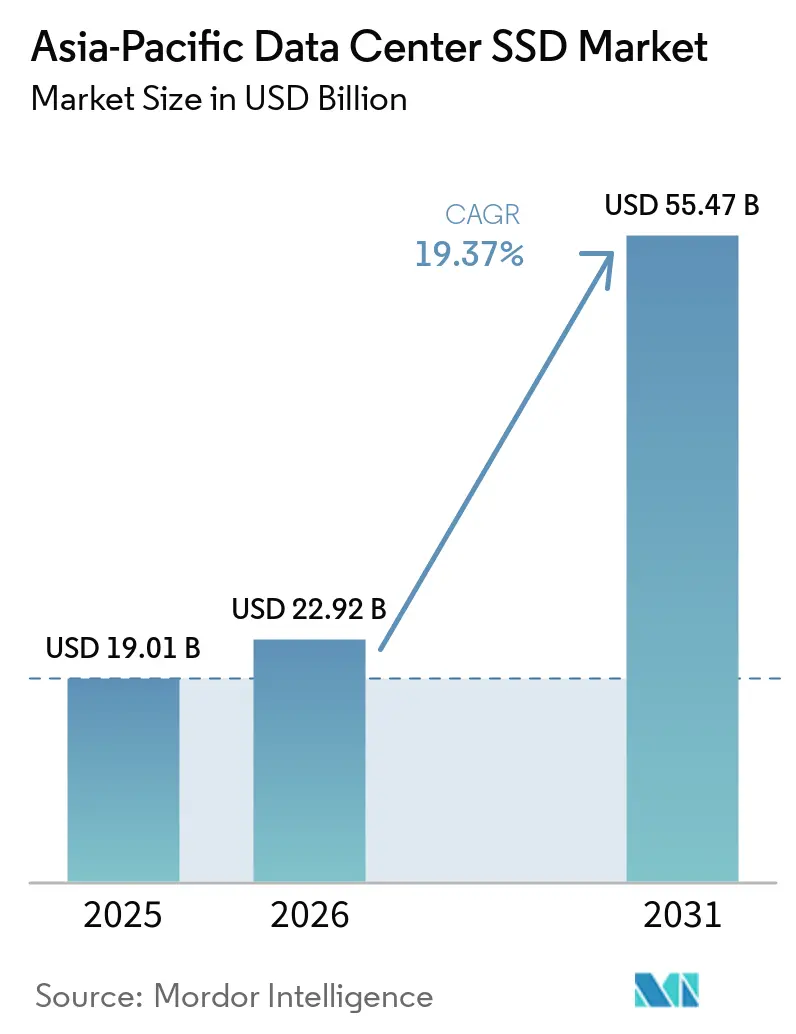
| Marktgröße (2026) | 22.92 Milliarden US-Dollar |
| Marktgröße (2031) | 55.47 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.37 % |
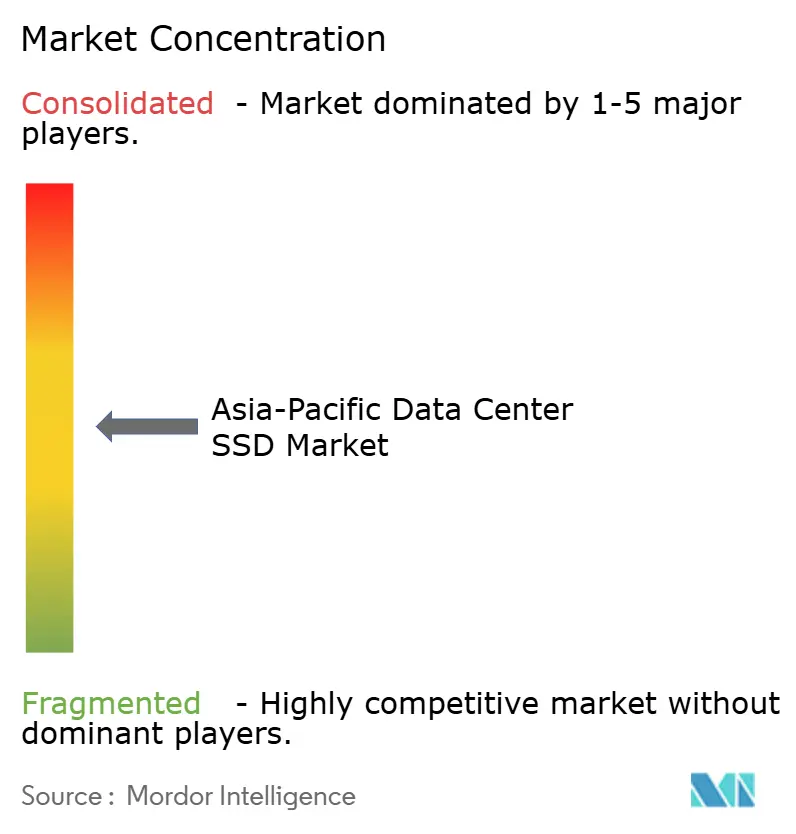
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Asia-Pacific-Rechenzentrum-SSD-Marktanalyse von Mordor Intelligence
Die Größe des Asien-Pazifik-Markts für Rechenzentrum-SSDs wird voraussichtlich von 19,01 Milliarden USD im Jahr 2025 und 22,92 Milliarden USD im Jahr 2026 auf 55,47 Milliarden USD bis 2031 wachsen und dabei zwischen 2026 und 2031 einen CAGR von 19,37 % verzeichnen.
Das kurzfristige Wachstum wird durch hyperscale Cloud-Ausbauten, aggressive KI-Trainings-Rollouts und politische Anreize zugunsten von Flash-Speicher gegenüber rotierenden Festplatten gespeist. Stetige NAND-Kostensenkungen in Kombination mit lokalisierter Controller-Produktion unterstützen die Preisparität gegenüber HDDs und erschließen neue Workload-Klassen. Interface-Upgrades von PCIe Gen4 auf Gen5 verkürzen KI-Modell-Trainingszyklen und ermöglichen eine dichtere GPU-Auslastung. Energieeffizienzvorschriften in Japan, Singapur und Südkorea lenken Investitionsbudgets in Richtung SSDs mit geringerem Stromverbrauch. Der Wettbewerbsdruck steigt, da chinesische Anbieter durch vertikal integrierte, subventionierte Produktion Marktanteile gegenüber etablierten globalen Marken gewinnen.
Wesentliche Erkenntnisse des Berichts
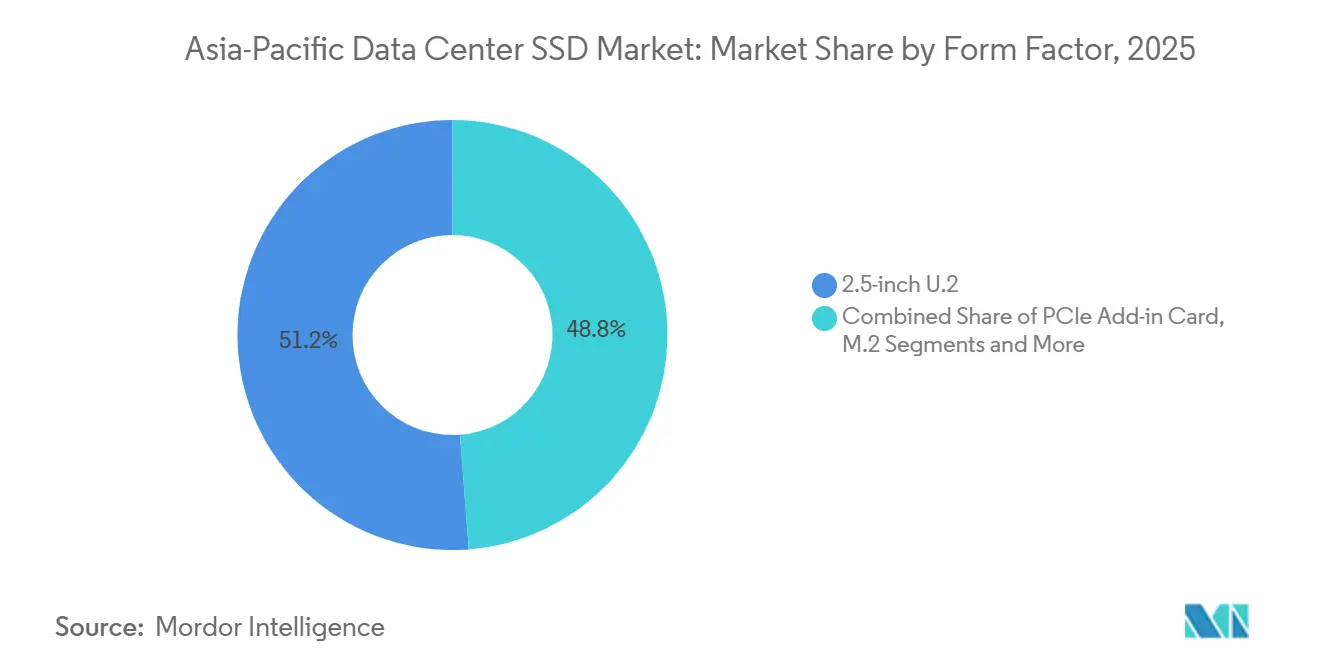
- Nach Formfaktor führten 2,5-Zoll-U.2-Laufwerke im Jahr 2025 mit einem Umsatzanteil von 51,20 %, während EDSFF E3.S bis 2031 voraussichtlich mit einer CAGR von 21,21 % wachsen wird.
- Nach Schnittstelle entfiel auf PCIe/NVMe Gen4 im Jahr 2025 ein Anteil von 75,30 % am Asien-Pazifik-Markt für Rechenzentrums-SSDs, während Gen5 bis 2031 mit einer CAGR von 22,50 % die höchste Wachstumsrate erzielen soll.
- Nach NAND-Technologie entfiel auf TLC im Jahr 2025 ein Anteil von 78,10 % am Marktvolumen für Rechenzentrums-SSDs im Asien-Pazifik-Raum, und QLC wächst bis 2031 mit einer CAGR von 21,00 %.
- Nach Laufwerksarchitektur entfielen auf leseintensive Produkte im Jahr 2025 ein Anteil von 60,01 %, während Varianten für gemischte Nutzung voraussichtlich am schnellsten wachsen werden, mit einer CAGR von 21,20 % bis 2031.
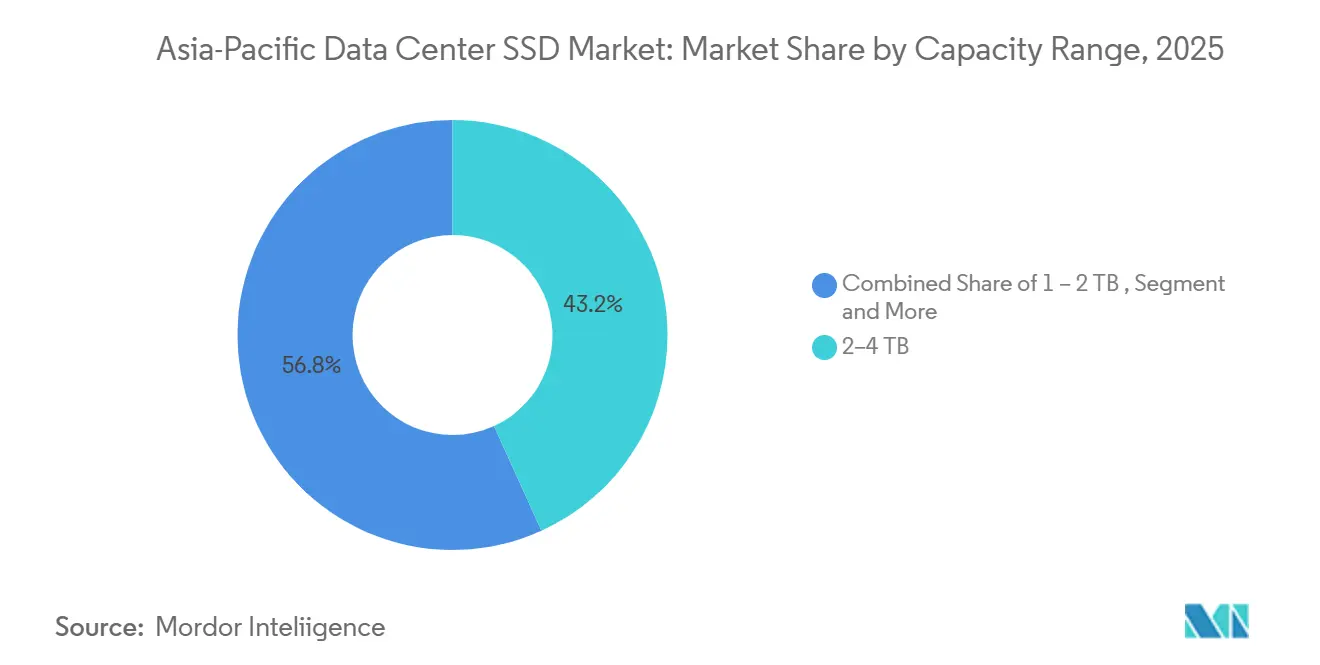
- Nach Kapazitätsbereich entfiel auf die 2-4-TB-Klasse im Jahr 2025 ein Anteil von 43,20 % am Asien-Pazifik-Markt für Rechenzentrums-SSDs; Laufwerke mit ≥4 TB sollen bis 2031 mit einer CAGR von 22,81 % wachsen.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| KI- und HPC-Workloads beschleunigen die NVMe-Einführung in chinesischen Tier-1-Cloud-Rechenzentren | +4.2% | China; Ausstrahlung auf Südostasien | Mittelfristig (2-4 Jahre) |
| Klimaneutralitätsvorschriften begünstigen energieeffiziente SSD-Infrastruktur | +3.8% | Japan; Südkorea; Singapur; Hongkong | Langfristig (≥ 4 Jahre) |
| Migration von Cloud-Anbietern von hybriden zu vollständig Flash-basierten Architekturen | +5.1% | Kernmärkte im asiatisch-pazifischen Raum | Mittelfristig (2-4 Jahre) |
| Subventionierte inländische NAND-Versorgung treibt Preisparität gegenüber HDD | +2.9% | China; Südkorea | Kurzfristig (≤ 2 Jahre) |
| \"East Data, West Compute\"Politik stimuliert interregionale vollständig Flash-basierte Ausbauten | +3.5% | China | Mittelfristig (2-4 Jahre) |
| US-Exportkontrollen katalysieren die Lokalisierung des Controller-IC-Ökosystems | +1.8% | China mit regionalen Auswirkungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und HPC-Workloads beschleunigen die NVMe-Einführung in chinesischen Tier-1-Cloud-Rechenzentren
Chinesische Hyperscale-Betreiber strukturieren Speicherebenen um, sodass KI-Trainingscluster Flash-Speicher mit geringer Latenz erhalten, während Data Lakes in große SSD-Pools mit hoher Kapazität migriert werden. Alibaba Cloud übertrug 500 PB von Xiaohongshu in einer einzigen Migration, die auf NVMe-Arrays zurückgriff, um die Umstellungsfenster zu verkürzen. Memblaze's PBlaze7 7940 liefert sequenzielle Leseleistungen von 14 GB/s, ein Niveau, das den GPU-Durchsatzanforderungen entspricht. Der Yajiang-1-Standort in Tibet betreibt 2.000 Petaflops mit lokal bezogener erneuerbarer Energie, was zeigt, wie regionale Energiestrategien die SSD-Nachfrage verstärken. Chinas KI-Rechenzentren verbrauchten 2024 140 Milliarden kWh und könnten den Verbrauch bis 2031 verdreifachen, was einen Schwenk zu Flash-Speicher für Effizienzgewinne erzwingt.[1]
Klimaneutralitätsvorschriften begünstigen energieeffiziente SSD-Infrastruktur
Energievorschriften verschärfen sich im gesamten asiatisch-pazifischen Raum. China strebt bis 2025 einen PUE-Wert unter 1,5 und ein jährliches Wachstum der erneuerbaren Energien von 10 % an. Micron's 6550 ION senkt den Energieverbrauch um bis zu 50 % gegenüber Mitbewerbern und spart den Betreibern Tausende von Kilowattstunden pro Rack. Equinix und CLP Power reduzierten den jährlichen Energieverbrauch an ihrem Standort in Sha Tin um 30 %, nachdem eine Speicheraktualisierung auf hochdichtem Flash-Speicher ausgerichtet wurde. Nationale Netto-Null-Fristen bis 2050 verankern Flash-Speicher in künftigen Beschaffungsplänen, da mechanische Festplatten die kommenden Effizienzquoten nicht erreichen können.[2]
Migration von Cloud-Anbietern von hybriden zu vollständig Flash-basierten Architekturen
Niedrigere NAND-Preise und eine höhere Workload-Parallelität treiben einen vollständigen Wechsel weg von gestaffelten HDD+SSD-Designs voran. Pure Storage integriert Micron's G9 QLC, um Flotten zu ermöglichen, die kühler laufen und dabei eine Latenz unter 250 µs bieten. Solidigm's 122-TB-SSD erhöht die Kapazität pro Rack um 67 % und senkt die Kühlungskosten drastisch, was die Gesamtkostenrechnung zugunsten vollständig Flash-basierter Systeme kippt. Japanische Unternehmen führen den Wechsel an, wobei die Lieferungen im Jahr 2024 nach einem zweijährigen Rückgang um 8,9 % gestiegen sind.[3] Vollständig Flash-basierte Grundlagen ebnen den Weg für softwaredefinierte Speicherlösungen, die Ressourcen elastisch über verteilte Clouds hinweg neu zuweisen.
Subventionierte inländische NAND-Versorgung treibt Preisparität gegenüber HDD
Staatliche Unterstützung komprimiert die Flash-Preise. YMTC hat 160-lagiges TLC mit wettbewerbsfähigen Ausbeuten produziert und damit die Kostenlücken zu globalen Wettbewerbern verringert. Samsung und SK Hynix reduzierten Ende 2023 die Wafer-Starts um 50 % und stellten die Produktion 2025 vorsichtig wieder her, als sich die Lagerbestände leerten, was die Vertragspreise um 10-15 % nach oben trieb. Während des Singles' Day 2024 übertrafen die Verkäufe von YMTC's TiPlus 7100 auf JD.com die von Samsung, was die Marktakzeptanz für inländische Unternehmenslaufwerke signalisiert. Mit zunehmender Preisparität beschleunigen Hyperscaler in China und Indien den SSD-Rollout für Archivierungs- und Objektspeicherebenen.
Hemmfaktorenanalyse*
| HEMMFAKTOREN | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Aggressive Preiserosion komprimiert Anbietermargen | −2.8% | Global; akut in China | Kurzfristig (≤ 2 Jahre) |
| Langsame Ausbeute-Hochlaufkurve bei ≥200-lagigem 3D-NAND verzögert SSDs mit ultra-hoher Kapazität | −1.9% | Südkorea; Japan; China | Mittelfristig (2-4 Jahre) |
| Fragmentierte inländische Standards schränken die Interoperabilität ein | −1.2% | China; regionale Auswirkungen | Mittelfristig (2-4 Jahre) |
| NAND-Controller-Versorgungsengpässe aufgrund von Technologie-Exportbeschränkungen | −1.5% | China mit Auswirkungen auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aggressive Preiserosion komprimiert Anbietermargen
NAND-Vertragsraten stiegen Anfang 2025 nach Produktionskürzungen der Hersteller, doch ein langfristiger Gleitpfad zur Kommoditisierung drückt die Bruttomargen. QLC-Ausbeuten liegen noch immer 40 Prozentpunkte hinter TLC zurück, was die Kosten pro Gigabit genau an dem Knotenpunkt erhöht, wo die Nachfrage steigt. Chinesische Anbieter preisen in strategischen Konten unter den Kosten, um Marktanteile zu gewinnen und zwingen globale Wettbewerber, die Roadmap-Ausgaben zu kürzen. Samsung verschob die V10-Massenproduktion, um die Investitionsausgaben auf Ausbeute-Optimierung statt auf Schichtenanzahl-Rennen zu kalibrieren.
Langsame Ausbeute-Hochlaufkurve bei ≥200-lagigem 3D-NAND verzögert SSDs mit ultra-hoher Kapazität
Physikalische Grenzen treten auf, wenn Stapel 200 Schichten überschreiten. Jede zusätzliche Ebene erhöht die Verarbeitungszeit und das Defektrisiko. Samsung plant V-NAND mit 400 Schichten für später in diesem Jahrzehnt, aber die Verarbeitungskomplexität könnte kommerzielle Volumen über das aktuelle Prognosefenster hinaus verschieben. Kioxia's Konzept mit 1.000 Schichten für 2031 unterstreicht, wie tief greifende Forschung und Entwicklung nun eine Voraussetzung für zukünftige Kapazitätssprünge ist. Folglich stützen sich Anbieter auf Komprimierung auf Controller-Ebene und Tiering auf Systemebene statt auf rohe Schichtenanzahlen, um Kapazitäts-Roadmaps zu erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor:
EDSFF beschleunigt die DichtewirtschaftlichkeitEDSFF-Laufwerke machen nun einen wachsenden Anteil am Asien-Pazifik-Markt für Rechenzentrums-SSDs aus, während 2,5-Zoll-U.2-Einheiten im Jahr 2025 noch einen Anteil von 51,20 % halten. Der neue Formfaktor unterstützt bis zu 1 PB pro 1U-Einschub und ermöglicht es Rechenzentren, den Speicher pro Rack zu erhöhen, ohne den Stromverbrauch proportional zu steigern. Hyperscale-Käufer bevorzugen E3.S, da seine Leistungsaufnahme von 25 W für KI-Server mit eingeschränkter Luftzirkulation geeignet ist. Meta, Microsoft und Alibaba haben E1.S für Deployments der nächsten Generation standardisiert. Über den Prognosezeitraum wird die CAGR von 21,21 % bei EDSFF dazu führen, dass Flotten von veralteten Einschüben wegmigrieren, sobald Nachrüstzyklen mit GPU-Aktualisierungen zusammenfallen.
Die EDSFF-Einführung gestaltet die Wartbarkeit neu. Werkzeuglose Einschübe verkürzen die Austauschzeiten, und Layouts an der Rack-Vorderseite ermöglichen es Betreibern, Ausfälle zu beheben, ohne benachbarte Server zu beeinträchtigen. Der Asien-Pazifik-Markt für Rechenzentrums-SSDs realisiert dadurch Wartungskosteneinsparungen, die sich über Tausende von Gehäusen summieren. Anbieter, die EDSFF mit QLC kombinieren, erzielen eine unübertroffene Dichte und verschaffen Colocation-Anbietern einen Kostenvorteil pro gespeichertem Terabyte.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Schnittstelle:
PCIe-Gen5-Einführung nimmt Fahrt aufPCIe Gen4 hält im Jahr 2025 noch einen Anteil von 75,30 %, doch Gen5 wächst jährlich um 22,50 %, da GPU-Cluster auf 800-Gbps-Fabrics migrieren. Gen5 verdoppelt die Lane-Geschwindigkeit auf 32 GT/s und ermöglicht es einem einzelnen Laufwerk, 35 GB/s bei Lesevorgängen aufrechtzuerhalten. Chinesische Anbieter haben bereits Prototypen mit 14,9 GB/s vorgestellt, die mit US-amerikanischen Mitbewerbern gleichziehen. SATA und SAS bleiben in Cold-Storage-Pools bestehen, verlieren jedoch für KI an Relevanz. NVMe-over-Fabrics disaggregiert Flash dann über Racks hinweg, erhöht die Auslastung und reduziert ungenutzte Kapazitäten.
Geschwindigkeit ist nur ein Teil des Mehrwerts. Die verbesserte Signalintegrität von Gen5 ermöglicht längere Backplane-Leiterbahnen, vereinfacht das Platinendesign und senkt die Stücklistenkosten. Für Hyperscaler sieht der Asien-Pazifik-Markt für Rechenzentrums-SSDs daher Schnittstellenaktualisierungen im Rahmen routinemäßiger Server-Aktualisierungen vor, anstatt auf vollständige Anlagenrenovierungen zu warten.
Nach NAND-Technologie:
QLC findet Fuß im UnternehmensbereichTLC-Technologie liefert die Balance aus Ausdauer und Kosten und hält im Jahr 2025 einen Anteil von 78,10 %. QLC expandiert jedoch mit einer CAGR von 21,00 %, da leseintensive KI-Datenseen stark anwachsen. Alibaba Cloud kombiniert heißen TLC-Tier mit kaltem QLC-Tier innerhalb einer CSAL-Architektur, die den Durchsatz aufrechterhält und gleichzeitig die Speicherkosten senkt. Das Marktvolumen für QLC-Laufwerke mit ≥30 TB im Asien-Pazifik-Markt für Rechenzentrums-SSDs soll sich bis 2031 vervierfachen, angetrieben durch Objektspeicher und Backup-as-a-Service-Anwendungen.
Bedenken hinsichtlich der Ausdauer werden durch intelligentere Controller gemildert, die unter Spitzenlast im SLC-Modus schreiben und dann verzögert in QLC konvertieren. YMTC meldet neue QLC-Designgewinne in inländischen Compute-Clouds. TLC bleibt für transaktionale Datenbanken und latenzempfindliche Finanzarbeitslasten unverzichtbar, gibt jedoch Rollen bei der Massenspeicherung ab.
Nach Laufwerksarchitektur:
Gemischte Nutzung gewinnt MarktanteileLeseintensive SKUs hielten im Jahr 2025 einen Anteil von 60,01 % und dominieren weiterhin CDN-Caches. Laufwerke für gemischte Nutzung wachsen nun am schnellsten mit einer CAGR von 21,20 %, da KI-Cluster zwischen intensiven Schreibphasen während Modell-Checkpoints und intensiven Lesephasen für Inferenz wechseln. Eine Bewertung von 3 DWPD trifft diesen Mittelwert. Der Asien-Pazifik-Markt für Rechenzentrums-SSDs erlebt dadurch eine Verschiebung der Beschaffungsrichtlinien hin zu flexiblen Ausdauerbändern. Schreibintensive Geräte mit 10 DWPD bleiben eine Nische in Protokollierungs- oder Hochfrequenzhandels-Stacks, wo anhaltende Schreibleistung Premium-Preise rechtfertigt.
Nach Kapazitätsbereich:
Ultra-hohe Kapazitäten treiben TCO-OptimierungLaufwerke im Bereich von 2-4 TB halten einen Marktanteil von 43,20 %; Kapazitäten von ≥4 TB steigen jährlich um 22,81 %, da Rack-Stellfläche knapp wird. Microns 61,44-TB-E3.S und Solidigms 122-TB-U.2 führen bei den Dichtekennzahlen. Colocation-Betreiber können die Anzahl der Schränke reduzieren und Grundstückskäufe aufschieben. Das Marktvolumen für Geräte mit ≥4 TB im Asien-Pazifik-Markt für Rechenzentrums-SSDs soll bis 2028 die Lieferungen von Laufwerken unter 2 TB übertreffen. Edge-Installationen und robuste Server bevorzugen aufgrund thermischer Grenzen und Kostenziele weiterhin die 1-TB-Klasse.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Endnutzer:
Hyperscale-Anteil weitet sich ausHyperscale-Clouds kontrollieren bereits 72,08 % der Nachfrage und werden ihre Ausgaben bis 2031 mit einer CAGR von 22,61 % steigern. AWS, Alibaba und Microsoft weisen mehrere Milliarden USD an Investitionsausgaben für regionale Verfügbarkeitszonen zu und integrieren Flash als Standard-Boot- und Datenvolumen. Carrier-neutrale Colocation-Standorte kooperieren mit diesen Clouds und stellen mit Strom versorgte Gehäuse bereit, die Flash-reiche KI-Pods beherbergen. Unternehmensrechenzentren hinken hinterher, da viele Arbeitslasten in die Public Cloud migrieren, obwohl Finanzdienstleistungsunternehmen aus Governance-Gründen On-Premise-Arrays behalten. Der Asien-Pazifik-Markt für Rechenzentrums-SSDs wird daher weiterhin auf Hyperscale-Scale-out-Kaufmuster ausgerichtet sein.
Geografische Analyse
APAC Markt für Rechenzentrum-SSDs
China ist der größte Einzelabnehmer, gestützt durch das Backbone-Programm „East Data, West Compute”, das Regionen mit erneuerbaren Energien mit den Nachfragezentren an der Küste verbindet. Inländische Cloud-Anbieter investierten in 449 Hyperscale-Rechenzentren, die im Jahr 2025 ein Viertel des weltweiten Stromverbrauchs von Rechenzentren ausmachten, was zu einem überproportionalen Flash-Einsatz führte. Indien ist das am schnellsten wachsende Zielland, mit bis zu 850 MW neuer Kapazität, die bis 2026 geplant ist, während AWS 12,7 Milliarden USD investiert und lokale Konglomerate 1-GW-Ziele verfolgen. Der japanische Markt zeigt eine CAGR von 10 % und soll bis 2028 einen Wert von 38,7 Milliarden USD erreichen, gestützt durch Designs mit einem PUE unter 1,1 und strenge Resilienzvorschriften. Südkorea verbindet angebotsseitige Halbleiterstärke mit dem Ausbau inländischer Cloud-Infrastruktur und schafft so ein sich selbst verstärkendes Ökosystem für fortschrittliche SSDs. Singapur, Hongkong und Thailand bilden ein sekundäres Cluster, in dem Grünstromzertifikate und flächenknappe Bebauungsvorschriften die Nachfrage nach hochdichten Flash-Lösungen beschleunigen. In all diesen Teilregionen stimmen politische Entscheidungsträger Steuervergünstigungen und Stromtarifrabatte auf Netto-Null-Ziele ab und sorgen so für eine anhaltende Präferenz für SSDs gegenüber HDDs.
Markt für Rechenzentrum-SSDs in Ost- und ASEAN-Regionen
Der Asia-Pacific Markt für Rechenzentrum-SSDs profitiert von der intraregionalen Integration der Lieferkette. Taiwanesische Controller-Unternehmen, japanische Substratlieferanten und koreanische NAND-Fertigungsbetriebe beliefern chinesische und indische Systemintegratoren. Handelsbeschränkungen für fortschrittliche Controller lenken chinesische Käufer auf lokalisierte Alternativen um, was die Reife des inländischen Ökosystems vertieft, aber auch die Diversifizierung der Bezugsquellen aus Südostasien fördert. Grenzüberschreitende Verbindungsprojekte schaffen latenzempfindliche Korridore, in denen All-Flash-Arrays einen Wettbewerbsvorteil für Content-Delivery- und Gaming-Plattformen bieten. Das Reifegefälle bleibt ausgeprägt; während Tokio und Shanghai Tier-4-Bereitschaft aufweisen, konzentrieren sich aufstrebende Metropolen wie Ho-Chi-Minh-Stadt und Hyderabad auf Tier-3-Bauten, die Kosten und Betriebszeit in Einklang bringen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat, da internationale Konzerne mit subventionierten regionalen Neueinsteigern konkurrieren. Samsung, Kioxia und Western Digital behalten die Markenpräferenz für unternehmenskritische Arrays, doch chinesische Anbieter wie YMTC und Longsys beschleunigen Marktanteilsgewinne, indem sie SSDs mit inländischen Server-Plattformen bündeln. Huawei koordiniert ein Konsortium zur Lokalisierung von Hochbandbreiten-Speicher bis 2026, was die Controller-Architektur neu gestalten und den Asia-Pacific-Rechenzentrum-SSD-Markt hin zu vertikal integrierten Stacks verschieben könnte. Solidigm verließ das Verbrauchersegment, um sich auf Unternehmen zu konzentrieren, und richtet Forschung und Entwicklung auf Laufwerke der 100-TB-Klasse aus. Micron positioniert QLC-Dichteführerschaft neben einem Energieeffizienz-Branding, das bei Japans Klimaregeln Anklang findet. ATP Electronics findet Weißräume in robusten Edge-Knoten und bringt Modelle mit erweitertem Temperaturbereich für industrielle KI heraus.
Strategische Maßnahmen drehen sich um Formfaktor-Differenzierung und Firmware-Innovation statt um rohe NAND-Schichtenanzahlen. EDSFF-Führerschaft bietet Wettbewerbsvorteile durch Chassis-Co-Designs mit Hyperscalern. Controller-Firmware, die für KI-Trainings-Workloads optimiert ist, wie z. B. adaptives Read-Ahead für Transformer-Modelle, wird zu einem wichtigen Verkaufsargument. Anbieterallianzen proliferieren; Western Digital erweiterte ein Open-Composable-Labor, damit Partner-SSD-Marken die Interoperabilität innerhalb disaggregierter Speicher-Fabrics nachweisen können. Investitionsflüsse signalisieren regionalen Optimismus: ST Telemedia sammelte 1,75 Milliarden USD ein, um 1,7-GW-Kapazität hinzuzufügen, und wird Flash direkt von mehreren OEMs beziehen, um Versorgungsunterbrechungen abzufedern.
Branchenführer im Asia-Pacific-Rechenzentrum-SSD-Markt
-
Samsung Electronics
-
Kioxia
-
Tencent Cloud
-
Seagate Technology Holdings plc
-
Lenovo Group Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asia-Pacific Markt für Rechenzentrum-SSDs
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corp.
- Solidigm (SK hynix Inc.)
- Huawei Technologies Co., Ltd. (FusionSSD)
- Inspur Electronic Information Industry Co., Ltd.
- Shenzhen Longsys Electronics Co., Ltd. (FORESEE)
- Yangtze Memory Technologies Corp. (YMTC)
- Phison Electronics Corp.
- Seagate Technology Holdings plc
- Micron Technology, Inc.
- Kingston Technology Corp. (DC600M)
- ADATA Technology Co., Ltd. (XPG Server SSD)
- Colorful Technology Co., Ltd.
- GigaDevice Semiconductor Inc.
- Tsinghua Unigroup Guoxin Co., Ltd. (UNIS)
- H3C Technologies Co., Ltd.
- Lenovo Group Ltd. (ThinkSystem SSD)
- Alibaba Group – Pingtouge (Custom SSD)
- JD Cloud and AI (Jingdong Zhilian SSD)
- Baidu Inc. (Kunlun Storage)
- Hikvision Digital Technology Co., Ltd.
- Netac Technology Co., Ltd.
- Tencent Cloud (Self-Designed SSD)

Recent Industry Developments in Asia-Pacific Markt für Rechenzentrum-SSDs
- März 2025: Kioxia stellte die LC9-Serie 122,88-TB-NVMe-SSD mit BiCS FLASH 8 3D NAND und PCIe-5.0-Schnittstelle vor, die auf KI-Modell-Trainingscluster abzielt.
- Januar 2025: Pure Storage und Micron vertieften die Zusammenarbeit rund um G9-QLC-NAND, um energieeffiziente vollständig Flash-basierte Systeme für Hyperscale-Clouds zu entwickeln.
- Dezember 2024: SK hynix brachte die PS1012-U.2-SSD auf den Markt, die für KI-Inferenz- und Checkpoint-Workloads in Unternehmensumgebungen optimiert ist.
- November 2024: ST Telemedia Global Data Centres sicherte sich 1,75 Milliarden USD von einem von KKR angeführten Konsortium, um seine regionale Plattform mit 95 Standorten und 1,7 GW zu erweitern.


Berichtsumfang des Asia-Pacific-Rechenzentrum-SSD-Marktes
Segmentierungsübersicht
| 2,5-Zoll (U.2/U.3) |
| M.2 |
| PCIe-Add-in-Card |
| EDSFF (E1.S / E1.L / E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe Gen3 |
| PCIe/NVMe Gen4 | |
| PCIe/NVMe Gen5 | |
| PCIe/NVMe Gen6 |
| SLC |
| MLC |
| TLC |
| QLC |
| Leseintensiv (1-DWPD) |
| Gemischte Nutzung (3-DWPD) |
| Schreibintensiv (10-DWPD) |
| ≤1 TB |
| 1-2 TB |
| 2-4 TB |
| ≥4 TB |
| Hyperscale-Cloud-Anbieter |
| Colocation- / Carrier-neutrale Einrichtungen |
| Unternehmens- und Finanzdienstleistungsrechenzentren |
| Nach Formfaktor | 2,5-Zoll (U.2/U.3) | |
| M.2 | ||
| PCIe-Add-in-Card | ||
| EDSFF (E1.S / E1.L / E3) | ||
| Nach Schnittstelle | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe Gen3 | |
| PCIe/NVMe Gen4 | ||
| PCIe/NVMe Gen5 | ||
| PCIe/NVMe Gen6 | ||
| Nach NAND-Technologie | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| Nach Laufwerksarchitektur | Leseintensiv (1-DWPD) | |
| Gemischte Nutzung (3-DWPD) | ||
| Schreibintensiv (10-DWPD) | ||
| Nach Kapazitätsbereich | ≤1 TB | |
| 1-2 TB | ||
| 2-4 TB | ||
| ≥4 TB | ||
| Nach Endnutzer | Hyperscale-Cloud-Anbieter | |
| Colocation- / Carrier-neutrale Einrichtungen | ||
| Unternehmens- und Finanzdienstleistungsrechenzentren | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Asia-Pacific-Rechenzentrum-SSD-Marktes?
Der Markt wird im Jahr 2025 auf 19,01 Milliarden USD geschätzt und soll bis 2031 auf 55,47 Milliarden USD ansteigen.
Welche Endnutzergruppe wächst am schnellsten?
Hyperscale-Cloud-Anbieter verzeichnen bis 2031 einen CAGR von 19,37 %, da sie KI-fähige Kapazitäten in der gesamten Region aufbauen.
Warum gewinnen EDSFF-Laufwerke an Bedeutung?
EDSFF erhöht die Speicherdichte auf 1 PB pro 1U-Regal und unterstützt höhere Energierahmen, was es ideal für GPU-intensive KI-Server macht.
Wie beeinflussen Klimaneutralitätsvorschriften die SSD-Nachfrage?
Vorschriften, die auf niedrigere PUE-Werte und Netto-Null-Emissionen abzielen, drängen Betreiber hin zu energieeffizienten SSDs, die weniger Strom als HDDs verbrauchen.
Was hemmt den Rollout von SSDs mit ultra-hoher Kapazität?
Langsame Ausbeute-Hochlaufkurven bei ≥200-lagigem 3D-NAND und anhaltende Controller-Versorgungsengpässe verzögern kommerzielle Volumen von Laufwerken der 100-TB-Klasse.
Welche Schnittstelle wird bis 2026 neue Bereitstellungen dominieren?
PCIe Gen5 wird voraussichtlich zum Standard, da es einen Durchsatz von bis zu 35 GB/s liefert, der für große KI-Modelle erforderlich ist.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Asien-Pazifik Markt für KI-optimierte Rechenzentren KI-Anlagen im asiatisch-pazifischen Raum, unterteilt nach Anlagentyp, Komponente und Tier.
- Asien-Pazifik Markt für Rechenzentrums-GPUs GPUs im asiatisch-pazifischen Raum, unterteilt nach Bereitstellungstyp, GPU-Typ und Interconnect.
- Asien-Pazifik-Markt für Immersionskühlflüssigkeiten in Rechenzentren Immersionsflüssigkeiten im asiatisch-pazifischen Raum, unterteilt nach Flüssigkeitstyp, Phasentyp und Anlagentyp.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
