
Marktgröße und Marktanteil des asiatisch-pazifischen Stein-Kunststoff-Verbundwerkstoff (SPC) Bodenbelagsmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 3.98 Milliarden US-Dollar |
| Marktgröße (2026) | 4.35 Milliarden US-Dollar |
| Marktgröße (2031) | 6.93 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.76 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Stein-Kunststoff-Verbundwerkstoff (SPC) Bodenbelagsmarktes von Mordor Intelligence
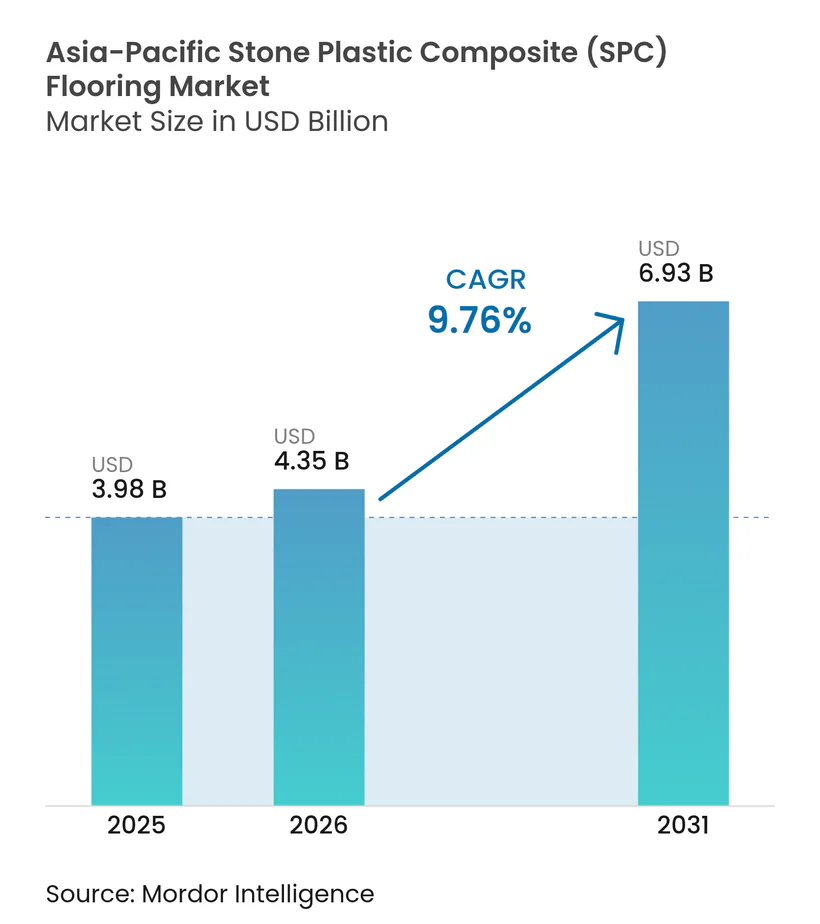
Die Marktgröße des asiatisch-pazifischen Stein-Kunststoff-Verbundwerkstoff-Bodenbelagsmarktes wurde im Jahr 2025 auf 3,98 Milliarden USD geschätzt und soll von 4,35 Milliarden USD im Jahr 2026 auf 6,93 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,76 % während des Prognosezeitraums (2026–2031). Die Nachfrage nimmt bei Renovierungen, gewerblichen Modernisierungen und im Neuwohnungsbau in China, Indien und Südostasien zu, da wasserbeständige Hartkerprodukte feuchtigkeitsempfindliche Beläge in feuchten und monsunalen Klimazonen weiterhin verdrängen. Der asiatisch-pazifische SPC-Bodenbelagsmarkt profitiert zudem von verbesserten Verlegesystemen, die Ausfallzeiten reduzieren, sowie von Kapazitätserweiterungen in Vietnam und China, die die Lieferzeiten für Großabnehmer verkürzen. In Japan und Südkorea beschleunigen Vorschriften zur Schallisolierung in Wohngebäuden den Übergang zu dickeren Formaten mit integrierten Akustikpads, was die durchschnittlichen Verkaufspreise erhöht und Käufer zu Premiumspezifikationen lenkt. Der asiatisch-pazifische SPC-Bodenbelagsmarkt ist bis 2031 auf stetiges Wachstum ausgerichtet, da niedrige Lebenszykluskosten in Gesundheits-, Gastgewerbe- und Einzelhandelsprojekten mit messbaren Verlege- und Wartungsvorteilen gegenüber herkömmlichen Fliesen und Ingenieurholz übereinstimmen[1].
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führten SPC-Dielen mit einem Marktanteil von 74,71 % im Asien-Pazifik-Markt für SPC-Bodenbeläge im Jahr 2025, während SPC-Fliesen bis 2031 die höchste CAGR von 11,20 % verzeichnen sollen.
- Nach Produktdicke entfiel auf die Kategorie 5,1–6,0 mm ein Marktanteil von 35,40 % im Asien-Pazifik-Markt für SPC-Bodenbeläge im Jahr 2025, und Formate über 6,5 mm sollen bis 2031 mit einer CAGR von 11,57 % wachsen.
- Nach Verlegemethode entfiel auf Klick- oder Stecksysteme ein Marktanteil von 84,55 % im Jahr 2025. Nach Verlegemethode sollen Klick- oder Stecksysteme bis 2031 mit einer CAGR von 10,72 % wachsen.
- Nach Endnutzer dominierte der Wohnbereich mit einem Marktanteil von 64,17 % im Asien-Pazifik-Markt für SPC-Bodenbeläge im Jahr 2025, und gewerbliche Anwendungen sollen bis 2031 mit einer CAGR von 12,24 % wachsen.
- Nach Vertriebskanal entfiel auf den B2C-Einzelhandel ein Marktanteil von 33,24 % im Asien-Pazifik-Markt für SPC-Bodenbeläge im Jahr 2025, und der Online-Vertrieb soll bis 2031 eine CAGR von 11,53 % erzielen.
- Nach Region hielt China im Jahr 2025 einen Marktanteil von 41,30 %, während Indien bis 2031 mit einer CAGR von 10,97 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Renovierungsnachfrage durch Chinas städtische Erneuerung | 1.8% | Chinesische Städte der zweiten und dritten Reihe, Ausstrahlungseffekte auf ASEAN-Renovierungskorridore | Mittelfristig (2–4 Jahre) |
| Wasserbeständiger Hartkern und Klick-/Verriegelungssystem für schnelle Renovierungen | 1.5% | Global, insbesondere küstennahes Südostasien (Vietnam, Thailand, Indonesien) und monsunales Indien | Kurzfristig (≤ 2 Jahre) |
| Einsatz bei Modernisierungen im Gesundheitswesen, Gastgewerbe und Einzelhandel | 1.2% | Gewerbliche Zentren im asiatisch-pazifischen Raum (Singapur, Bangkok, Mumbai, Seoul) | Mittelfristig (2–4 Jahre) |
| SPC-Kapazitätserweiterungen im asiatisch-pazifischen Raum verbessern die Verfügbarkeit | 1.1% | Vietnam, Thailand, China (Produktionszonen Hebei, Jiangsu) | Kurzfristig (≤ 2 Jahre) |
| Normen zur Schallisolierung in Wohngebäuden (LL45/LL40) fördern dickere SPC-Formate | 0.9% | Japan und Südkorea, mit früher Einführung in Eigentumswohnungen der ersten Reihe in China | Langfristig (≥ 4 Jahre) |
| Innovationen bei vorvergrouteten SPC-Fliesen beschleunigen fliesenoptische Verlegungen | 0.7% | Global, mit Schwerpunkt in China, Vietnam und Produktionszentren, die in die USA und die EU exportieren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Chinas städtische Erneuerung verstärkt Ersatzzyklen in Städten der zweiten Reihe
Chinas politische Ausrichtung auf umweltfreundlichere Materialien und Bauprodukte mit niedrigem VOC-Gehalt fördert den breiteren Einsatz von Hartkerbodenbelägen sowohl in Neubauten als auch bei Renovierungen, was Ersatzzyklen in großen Stadtclustern der zweiten und dritten Reihe unterstützt[2]. Laut dem Nationalen Statistikamt Chinas hat die Urbanisierungsrate des Landes 65 % überschritten, was einen anhaltenden Wohnungsumschlag in Sekundärstädten begünstigt. In vielen dieser Märkte ist der Austausch von Wohnungsböden eng mit Immobilienwiederverkaufszyklen verknüpft. Wasserbeständige Klick-SPC-Systeme (typischerweise 4–6 mm dick mit 0,3–0,7 mm Nutzschichten, wie in Spezifikationen für elastische Bodenbeläge wie ASTM F3261 definiert) reduzieren die Verlegeausfallzeiten im Vergleich zu Keramikfliesensystemen, die Klebehärtezeiten von 24–72 Stunden erfordern. Führende chinesische Hersteller haben in dichtere Kernprofile und höhere Nutzschichten investiert. Gleichzeitig haben einige Unternehmen parallele Standorte in Vietnam oder Thailand aufgebaut, um zollsensible Exportrouten zuverlässiger zu bedienen. Produktionsstandorte in Hebei und Jiangsu ergänzen nun die südostasiatischen Kapazitäten und tragen dazu bei, Lieferzeiten auszugleichen und die Widerstandsfähigkeit gegenüber handelspolitischen Schwankungen zu verbessern. Da diese angebotsseitigen Verbesserungen mit Chinas stetigem Renovierungsrhythmus übereinstimmen, verzeichnet der asiatisch-pazifische SPC-Bodenbelagsmarkt eine breitere geografische Beteiligung sowohl von Käufern im Inland als auch an der Küste.
Wasserbeständige Hartkern-Klicksysteme verkürzen Renovierungsvorlaufzeiten erheblich
SPCs wasserbeständiger Kalkstein-PVC-Kern und werkzeugfreie Klicksysteme verkürzen Renovierungsprojekte erheblich und reduzieren die Verlegezeiten um 30–50 % im Vergleich zu Klebevinylsystemen, wie in Verlegeanleitungen für elastische Bodenbeläge und ASTM F3261-basierten Anwendungspraktiken angegeben. Dies macht ihn wichtig für bewohnte Wohnungen und gewerbliche Räume mit schnellem Umschlag, wo Ausfallzeiten direkt den Umsatz beeinflussen. Wohnungskäufer legen großen Wert auf Wasserbeständigkeit in Küchen, Bädern und Eingangsbereichen, und die Klick-Verlegung reduziert Störungen für Familien in kleinen Stadtwohnungen während Renovierungen. Hartkernformate, die über bestehenden Untergründen verlegt werden, begrenzen den Abriss und reduzieren den Bedarf an Ausgleichsmassen, was Arbeitsstunden einspart und Übernacht- oder Wochenend-Nachrüstungen ermöglicht. Infolgedessen gewinnt der asiatisch-pazifische SPC-Bodenbelagsmarkt weiterhin Spezifikationen sowohl in Wohn- als auch in gewerblichen Erneuerungsprogrammen, bei denen planbare Zeitpläne und saubere Übergaben wesentlich sind.
Gesundheitswesen, Gastgewerbe und Einzelhandel priorisieren Oberflächen mit niedrigen Lebenszykluskosten
Gewerbliche SPC-Beläge mit 0,5 mm Nutzschichten und strapazierfähigen Deckschichten widerstehen hohem Abrieb und eignen sich für Einrichtungen mit starkem Fußgängerverkehr und häufigen Reinigungszyklen. Betreiber im Gesundheitswesen bevorzugen fugenfreie, leicht zu desinfizierende Oberflächen, die schnelle Desinfektionsroutinen unterstützen – eine Anforderung, die das Interesse an Hartkerböden mit gleichbleibender Leistung unter aggressiven Reinigungschemikalien gesteigert hat. Bei Hotelprojekten stärkt die Designtreue zu Holz oder Stein bei niedrigeren Verlege- und Wartungskosten die Wirtschaftlichkeit, da Eigentümer Oberflächen bei weichen Renovierungen in Vier-bis-Sieben-Jahres-Intervallen ersetzen. Einzelhandelsvermieter und Einkaufszentrenbetreiber schätzen die Stoßfestigkeit im Eingangsbereich und an Kassenzonen, und viele Spezifikationen fordern nun Hartkerprodukte in diesen Bereichen, um Absplitterungen und Verfärbungen der Fugen zu minimieren, die bei Fliesen unter rollendem Warenverkehr häufig auftreten. Langfristig sind SPCs Wartungsaufwendungen im Vergleich zu Keramik und Massivholz günstiger, was ein Grund dafür ist, dass der asiatisch-pazifische SPC-Bodenbelagsmarkt weiterhin in kostenorientierte gewerbliche Programme eindringt.
Kapazitätsausbau im asiatisch-pazifischen Raum verkürzt Lieferzeiten und lokalisiert Lieferketten
Vietnams SPC-Kapazität ist rapide gewachsen, wobei Fabrikinvestitionen und fortschrittliche Klick-Lizenzen größere Volumina für Exportmärkte unter günstigen Zollbedingungen ermöglichen. CFL Floorings neue 69.677 Quadratmeter große Anlage in der Nähe von Haiphong begann Ende 2024 mit der Auslieferung, was Vietnams Rolle als ergänzende Basis zu China für diversifizierte Beschaffungsprogramme stärkt. Im Norden Chinas integriert DECNOs erweiterte Basis Produktion, Lagerung und Ausstellungsfunktionen, die darauf ausgelegt sind, die mittel- bis hochwertige SPC-Nachfrage im In- und Ausland zu bedienen[3]. Kapitalausrüstungsanbieter wie StarsPlas ermöglichen schlüsselfertige SPC-Linien in Thailand und Vietnam, oft mit flexibler Finanzierung, die Distributoren hilft, die Produktion zu lokalisieren und das Betriebskapitalrisiko zu reduzieren. Da diese Anlagen hochfahren, erlebt der asiatisch-pazifische SPC-Bodenbelagsmarkt kürzere Auftrags-zu-Lieferungs-Zyklen für ASEAN-Käufer, was Just-in-time-Lagerstrategien unterstützt und den Lageraufwand reduziert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| PVC-Nachhaltigkeit/EPR erhöht Compliance-Kosten | -0.9% | Vietnam, Singapur, Philippinen (verbindliche Regelungen); Thailand, Malaysia (aufkommende Rahmenbedingungen) | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei PVC/Weichmacher-Rohstoffen | -1.3% | Gesamter asiatisch-pazifischer Raum, akut in Indien, Südkorea und importabhängigen südostasiatischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Keramikfliesen und Ingenieurholz | -0.6% | Preissensible Wohnsegmente in Indien, China, Städten der dritten Reihe und südostasiatischen Märkten | Langfristig (≥ 4 Jahre) |
| Akustikvorschriften für Eigentumswohnungen erhöhen die installierten Systemkosten | -0.4% | Japan, Südkorea und hochwertige Entwicklungen in China, die LL40-Konformität erfordern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
EPR-Mandate und Kreislaufwirtschaftsspezifikationen erhöhen die Compliance-Belastung pro Einheit
Erweiterte Herstellerverantwortungs-Rahmenbedingungen (EPR) verschärfen sich in der ASEAN-Region und zwingen Hersteller, Sammel-, Recycling- oder Verwaltungsprogramme zu finanzieren und erhöhen die Compliance-Verpflichtungen für Kunststoffwertschöpfungsketten. In Vietnam umfasst die EPR-Politik vorgeschriebene Recyclingmaßnahmen oder finanzielle Beiträge zu einem nationalen Umweltschutzfonds, und ähnliche Ansätze beeinflussen die Geschäftsplanung in benachbarten Märkten. Auf den Philippinen legt das EPR-Gesetz (Republik-Gesetz Nr. 11898) steigende Rückgewinnungsverpflichtungen für Großunternehmen fest, mit vorgeschriebenen Rückgewinnungsquoten, die bis 2028 schrittweise auf 80 % ansteigen, was die Verpackung, Kennzeichnung und das Produktverantwortungsdesign für importierte elastische Bodenbelagsmaterialien direkt beeinflusst. Australiens Wettbewerbsregulierungsbehörde genehmigte das ResiLoop-Verwaltungsprogramm für elastische Bodenbeläge, das einen Sammel- und Recyclingweg unterstützt und einen Präzedenzfall schafft, den viele Spezifizierer nun in den Lieferantenqualifikationen suchen. Diese Änderungen schaffen neue Kostenpositionen und Prozessanforderungen für Lieferketten, die auf PVC angewiesen sind, und der asiatisch-pazifische SPC-Bodenbelagsmarkt passt Produktdesigns und Dokumentationen an, um öffentlichen Beschaffungs- und Nachhaltigkeitskriterien großer Unternehmen zu entsprechen.
Rohstoffpreisanstiege durch Versorgungsunterbrechungen und Raffinerieengpässe
Die PVC-Harzpreise und vorgelagerten Rohstoffkosten bleiben sehr empfindlich gegenüber globalen petrochemischen Zyklen, wobei Ethylen (ein wichtiger PVC-Rohstoff, der hauptsächlich aus Naphtha-Cracken gewonnen wird) einen wesentlichen Anteil der Produktionsökonomie ausmacht und Bodenbelagskosten anfällig für ölgebundene Volatilität macht. Im Jahr 2024 verlängerten Störungen auf den Roten-Meer-Schifffahrtsrouten die Containertransitzeiten auf Asien-Europa-Korridoren um geschätzte 10–15 Tage, was die Fracht- und Versicherungskosten für Polymerexporte aus China und Südostasien in importabhängige Märkte wie Indien und den Nahen Osten erhöhte. Diese Logistikbelastungen haben bestehende Raffinerieengpässe und periodische Wartungsabschaltungen in petrochemischen Zentren des asiatisch-pazifischen Raums verschärft und die Spotverfügbarkeit von PVC-Harz und Weichmachern verknappt. Bei großen Infrastruktur- und institutionellen Ausschreibungen reduziert diese Volatilität die Machbarkeit langfristiger Festpreisverträge, da sich die Inputkosten innerhalb eines einzigen Beschaffungszyklus verschieben können, was zu verzögerten Angebotsentscheidungen oder kürzeren Gültigkeitszeiträumen führt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
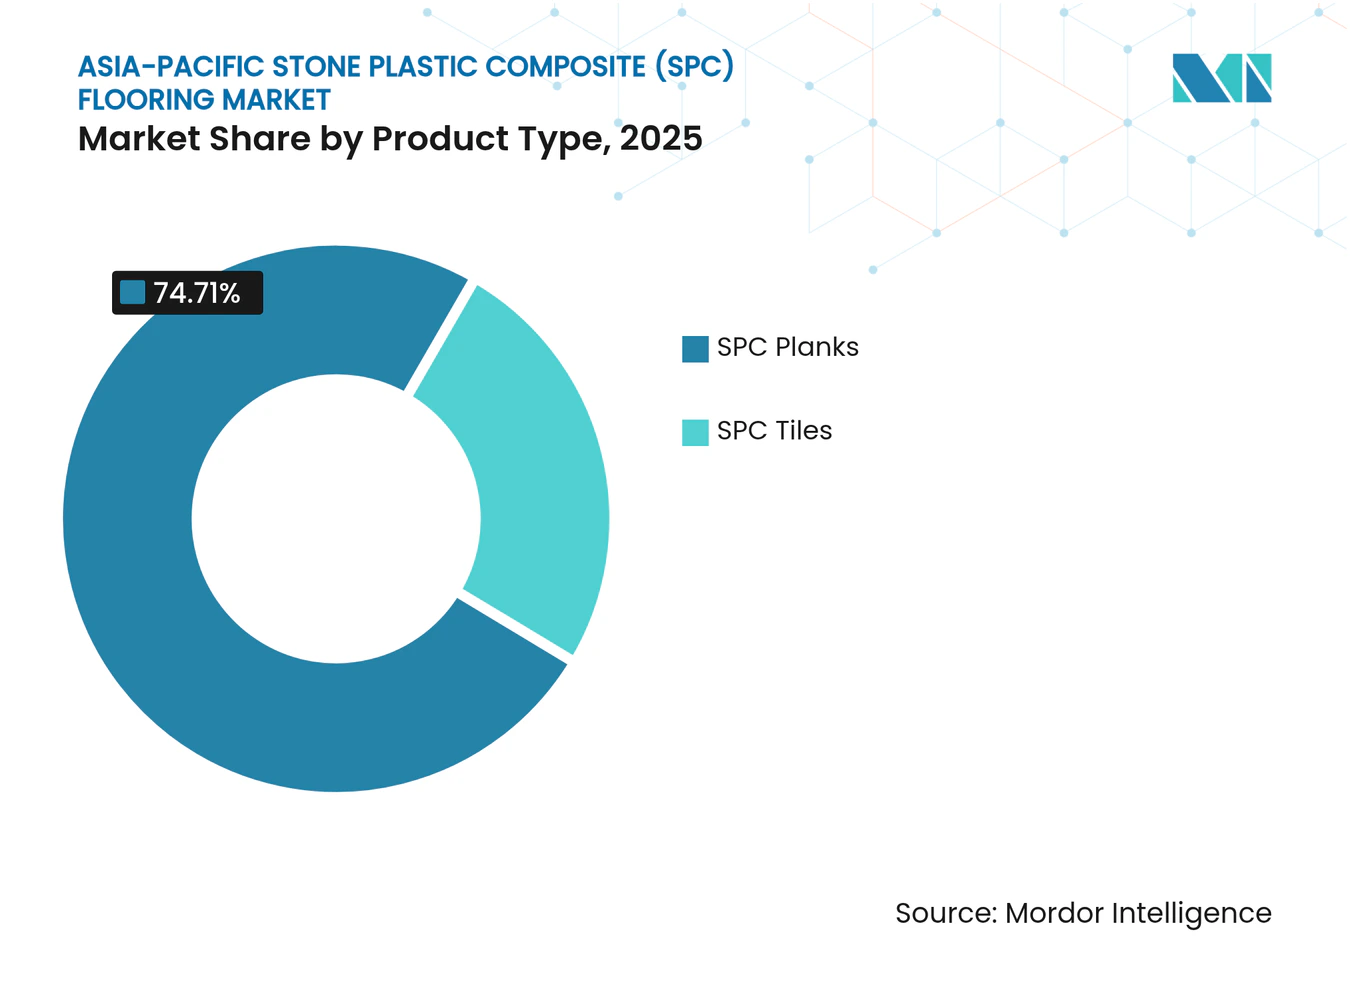
Fliesen gewinnen durch vorvergroutete Innovationen an BedeutungSPC-Dielen dominierten den Asien-Pazifik-Markt für SPC-Bodenbeläge mit einem Anteil von 74,71 % im Jahr 2025, unterstützt durch vertraute Holzoptik und unkomplizierte Klickverlegung bei Renovierungsprojekten im Wohnbereich. SPC-Fliesen sollen bis 2031 mit einer CAGR von 11,20 % wachsen, begünstigt durch vorverlegte Oberflächentechnologien, die die Optik von Keramik ohne Fugenreinigung bieten und die Einführung bei der Nachrüstung von Nassbereichen und gewerblichen Badezimmern beschleunigen[4]. Hersteller lizenzieren integrierte Fugenlinien-Oberflächenbehandlungen, die zwei Fliesen auf einer Platte simulieren, was die Verlegekomplexität reduziert und potenziell die Installationsschritte bei versetzten Mustern verringert. In Märkten, die empfindlich auf Ausfallzeiten reagieren, sind Fliesen, die ohne Nassgewerke eingerastet werden können, eine praktische Alternative zu im Mörtelbett verlegter Keramik – ein wesentlicher Grund, warum der Asien-Pazifik-Markt für SPC-Bodenbeläge in Badezimmern, Eingangsbereichen und anderen Nasszonen weiter wächst. Da die Produktlinien um neue Größen und Oberflächen erweitert werden, verbessert SPC in Fliesenformat die gestalterische Kontinuität neben Dielenverlegungen in offenen Grundrissen und angrenzenden Räumen.
Die Einhaltung von Schallschutzvorschriften in Japan und Südkorea ist ein zentrales Kriterium bei der Produktauswahl, und Nassbereichs-Fliesenformate, die den Standards LL40 oder LL45 entsprechen, werden zu einem festen Bestandteil der Nachrüstung von Mehrfamilienhäusern. Bauträger bevorzugen schwerere, dichtere Kerne mit integrierten Schaumstoffunterlagen, um den Trittschall in vertikalen Wohnanlagen zu dämpfen, wo die Schallübertragung durch Gebäudeverbände geregelt wird. Für Projektleiter reduziert die Möglichkeit, SPC-Fliesen als schwimmendes System über vorhandenen Oberflächen ohne Abriss zu verlegen, den Arbeits- und Zeitaufwand, was oft wichtiger ist als geringe Unterschiede bei den Materialkosten. Da sich diese technischen und praktischen Vorteile summieren, werden Fliesen in immer mehr Nassbereichsspezifikationen eingesetzt. Gleichzeitig dominieren Dielen weiterhin Wohnbereiche, Flure und Schlafzimmer im gesamten Asien-Pazifik-Markt für SPC-Bodenbeläge. Das Nettoergebnis ist eine klare Zwei-Format-Strategie, bei der Fliesen Dielen ergänzen, um eine einheitliche Optik mit geringerem Wartungsaufwand und schnellerer Projektabwicklung zu erzielen.


Nach Produktdicke:
Premium-Akustik treibt die Einführung ultrastarker Formate voranDie Dickenkategorie 5,1–6,0 mm entfiel auf 35,40 % der Umsätze im Jahr 2025 und stellt einen optimalen Kompromiss aus Kosten und Handhabung für Hausbesitzer und Bauunternehmen dar, die eine standardmäßige Steifigkeit ohne Premium-Schallschutzschichten benötigen. Bei Überlagerungsrenovierungen werden dünnere Produkte mit 4,0–4,5 mm bevorzugt, wenn Tür- und Schwellenhöhen den Aufbau begrenzen, insbesondere in Wohnungen mit engen Toleranzen zwischen den Räumen. Viele Lieferanten optimieren mittlere Dicken-SKUs mit stabilen Kernen und schützenden Nutzschichten, die den alltäglichen Wohnbereichsanforderungen entsprechen, was das Volumen in diesem Segment im gesamten Asien-Pazifik-Markt für SPC-Bodenbeläge aufrechterhält. Wohnbereichsinstallateure nennen zuverlässige Klickleistung und niedrige Reklamationsquoten als Gründe, 5,0–5,5 mm auf Standard-Spezifikationslisten zu belassen, wenn die Schallschutzanforderungen moderat sind. Da sich die Lieferketten in China und Vietnam ausweiten, führen die meisten Händler umfangreiche Sortimente in diesem Dickenbereich, um Preispunkte und Designvielfalt für regionale Märkte auszubalancieren.
Ultradicke Formate über 6,5 mm sollen bis 2031 mit einer CAGR von 11,57 % wachsen, angetrieben durch strenge Anforderungen an den Trittschall in Japan und Südkorea, die vorkaschierte IXPE- oder EVA-Unterlagen begünstigen. Viele Eigentümergemeinschaften und Immobilienverwalter schreiben LL40- oder LL45-Äquivalente für Ersatzverlegungen vor, was Planer auf höherdichte Kerne und dickere Unterlagsschichten zur Kontrolle der Trittschallübertragung hinweist. Premium-Dielen mit 6,5–7,0 mm und integrierten Unterlagen bewerben häufig IIC- und STC-Bewertungen, die gängigen Eigentumswohnungsregeln entsprechen, was Käufer im Asien-Pazifik-Markt für SPC-Bodenbeläge zu höherwertigen SKUs veranlasst. Die Kategorie 6,0–6,5 mm bleibt eine praktikable Mittelklasse für engere Budgets und weniger strenge Schallschutzstandards. Dennoch verlagert der regulatorische Schwung Ersatzverlegungen in Hochhausanwendungen hin zu größeren Dicken. Infolgedessen investieren Hersteller weiterhin in Unterlagskaschierungslinien und dichtere Kernformulierungen, um diesem Premium-Nachfrageprofil gerecht zu werden.
Nach Endnutzer:
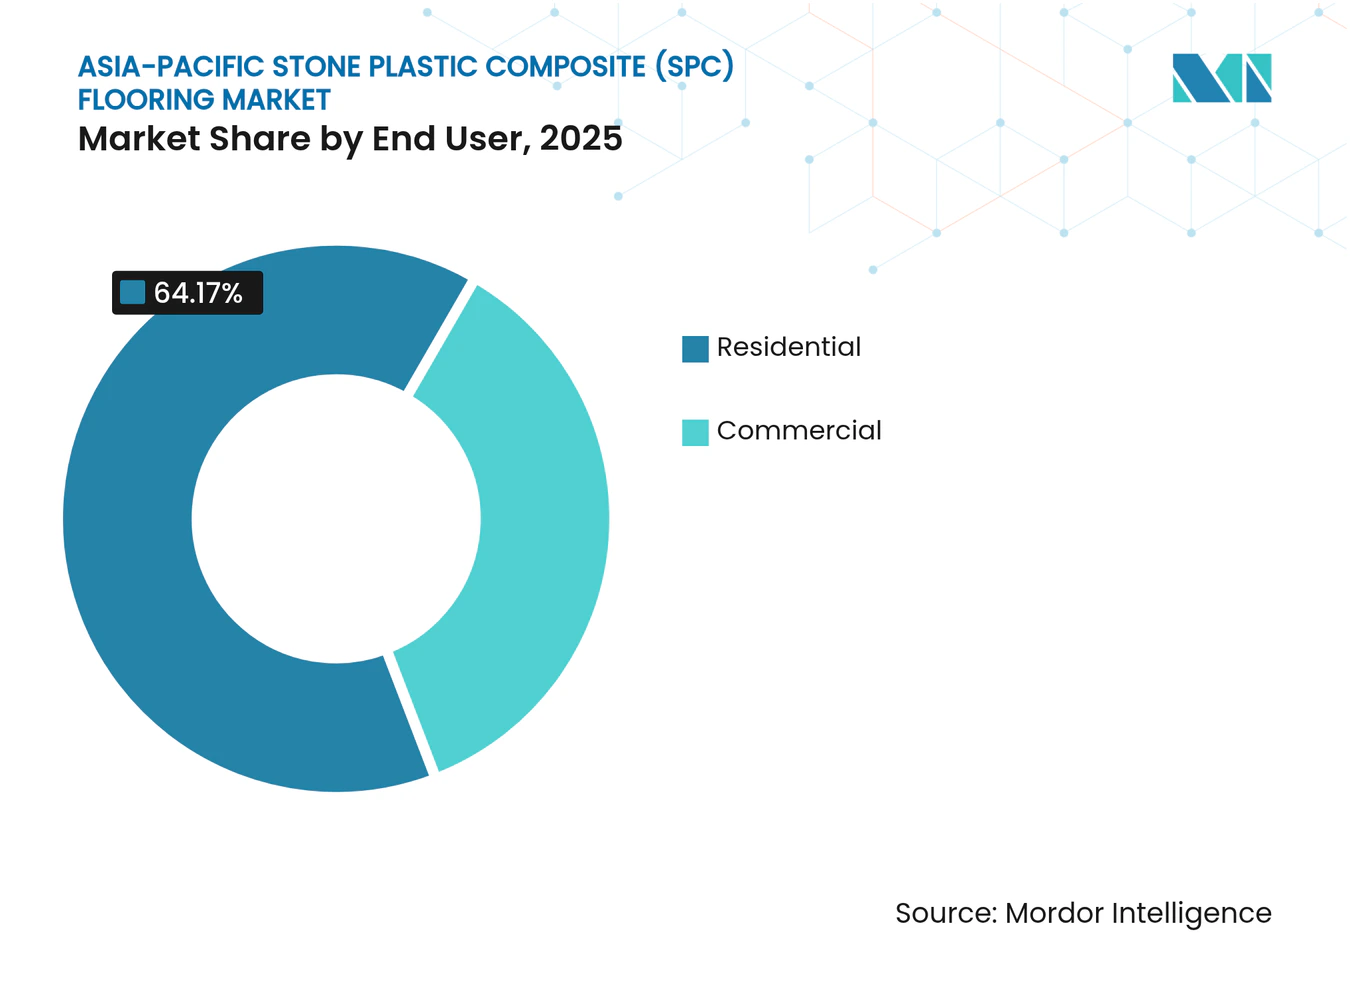
Gewerbliche Nachfrage durch schnelle Renovierungsimperative angetriebenDer Wohnbereich entfiel auf 64,17 % der Umsätze im Jahr 2025, was die stetige Einführung in Einfamilienhäusern, Eigentumswohnungen und Mietwohnungsrenovierungen in großen städtischen Zentren in Indien, China und Südostasien widerspiegelt. Käufer priorisieren häufig Wasserdichtigkeit und Reinigungsfreundlichkeit in Küchen und Bädern, während Dielendesigns Holzoptik zu niedrigeren Installations- und Lebenszykluskosten als Massivholz oder Keramik nachbilden. Der Asien-Pazifik-Markt für SPC-Bodenbeläge profitiert vom Wunsch der Eigentümer, Renovierungen in bewohnten Einheiten schnell abzuschließen, was mit schwimmenden Klicksystemen und vertrauten Heimwerkertechniken übereinstimmt. Da das Angebot zunimmt und die Lieferzeiten kürzer werden, führen die Wohnbereichskanäle breitere Sortimente mit verschiedenen Dekoren und Nutzschichten, die sowohl Budget- als auch Premiumanforderungen erfüllen. Diese verbraucherorientierten Veränderungen festigen die Dominanz des Wohnbereichs in den wichtigsten APAC-Städten, wo Wohnungswechsel und Küchen-Bad-Renovierungen weiterhin aktiv sind.
Der gewerbliche Bereich soll bis 2031 mit einer CAGR von 12,24 % wachsen, da Gesundheitswesen, Gastgewerbe und Einzelhandel auf wartungsarme, langlebige Oberflächen umrüsten, die starker täglicher Beanspruchung standhalten. Betreiber im Gesundheitswesen schätzen fugenfreie, nahtlose Oberflächen für Infektionskontrollabläufe, während Hotels auf widerstandsfähige Oberflächen setzen, um schnelle Auffrischungszyklen zwischen Gästeaufenthalten zu unterstützen. Einzelhandels- und Bürogemeinschaftsbereiche schreiben zunehmend Hartkerneböden vor, um Absplitterungen und Fugenverfärbungen zu vermeiden und die Reinigung in stark frequentierten Bereichen zu vereinfachen. Schnellrestaurants und Franchise-Einzelhandelsprogramme können während nächtlicher Zeitfenster installiert und am nächsten Tag wiedereröffnet werden, was den Umsatzverlust im Vergleich zu Nassgewerken mit Aushärtezeiten reduziert. Langfristig helfen diese praktischen Projektökonomien dem Asien-Pazifik-Markt für SPC-Bodenbeläge, einen größeren Anteil der gewerblichen Renovierungsbudgets in der Region zu gewinnen.

Nach Verlegemethode:
Klick-/Verriegelungssysteme halten die führende PositionKlick-/Verriegelungs-SPC-Bodenbeläge machten 84,55 % des asiatisch-pazifischen Marktes im Jahr 2025 aus. Ihre starke Position ergibt sich aus einem einfachen Verlegeprozess, der die Projektzeit reduziert und ihn sowohl für professionelle Verleger als auch für Hausbesitzer geeignet macht. Das System kann über viele bestehende Untergründe ohne Klebstoffe oder lange Aushärtezeiten verlegt werden, was Renovierungsarbeiten in städtischen Wohnungsmärkten in China, Indien und Südostasien beschleunigt. In Japan stimmen schwimmende Systeme mit integrierter Akustikunterlage auch gut mit den Schallschutzanforderungen für Eigentumswohnungen überein, was ihre Verwendung in Hochhaus-Wohnprojekten unterstützt. Der große Marktanteil des Segments spiegelt auch die Vertrautheit der Auftragnehmer wider, da viele Verlegeteams in großen asiatischen Städten bereits Werkzeuge, Arbeitspläne und Verlegemethoden verwenden, die auf Klick-Produkte ausgerichtet sind.
Geklebte SPC- und Loseleg-Formate bedienen weiterhin spezifische gewerbliche Bedürfnisse, halten aber einen kleineren Anteil, da die Verlegung typischerweise länger dauert und höhere Arbeits- und Materialkosten verursacht. Diese Formate bleiben relevant in Flughäfen, Krankenhäusern, Kongresszentren und anderen stark genutzten Räumen, wo eine stärkere Verbindungsstabilität unter Rolllasten und konstantem Verkehr wichtig ist. Einige Lieferanten positionieren weiterhin geklebtes SPC für Büros, Einkaufszentren und Hotelfoyers, wo Haltbarkeit an Belastungspunkten wichtiger ist als Verlegegeschwindigkeit. Gleichzeitig stärkt vorbeigeklebte Akustikunterlage die Attraktivität von Klicksystemen, insbesondere bei Projekten, die sowohl einfache Verlegung als auch bessere Schallkontrolle benötigen. Diese zusätzliche Bequemlichkeit hilft Klick-Produkten, vorne zu bleiben, da Käufer nach Bodenbelagslösungen suchen, die schneller zu verlegen und einfacher zu spezifizieren sind.
Nach Vertriebskanal:
Digitale Plattformen stören traditionelle EinzelhandelsaufschlagsschichtenDer B2C-Einzelhandel erfasste 33,24 % der Umsätze im Jahr 2025, verankert durch Baumärkte und Fachgeschäfte, die persönliche Produktentdeckung, Designberatungen und sofortige Verfügbarkeit für Hausbesitzer und kleine Auftragnehmer bieten. Lokale Händler dienen auch als vertrauenswürdige Anlaufstellen für Kreditkonditionen, Lieferkoordination und Baustellen-Fehlerbehebung und stärken ihre Rolle bei kleinen und mittelgroßen Projekten im gesamten asiatisch-pazifischen SPC-Bodenbelagsmarkt. Da Marken Sortimente erweitern und Ausstellungswände mit besseren EIR-Texturen und strapazierfähigen Deckschichten auffrischen, können Käufer Optionen nebeneinander vergleichen und geführte Verlegeberatung erhalten. Dieses filialbasierte Modell bleibt in vielen Städten unverzichtbar, wo Abholung am selben Tag und persönlicher Support die Konversion bei Wohnrenovierungen fördern. Der asiatisch-pazifische SPC-Bodenbelagsmarkt verlässt sich weiterhin auf starke Einzelhandelspräsenz, auch wenn digitale Kanäle zunehmen.
Der Online-Vertrieb ist der am schnellsten wachsende Kanal mit einer CAGR von 11,53 % bis 2031, da E-Commerce-Plattformen reichhaltige Medienwerkzeuge skalieren und Liefernetzwerke für sperrige Artikel verbessern. Direktverkäufer an Verbraucher demonstrieren, wie Visualisierung, klare Spezifikationsblätter und Tür-zu-Tür-Logistik die Komplexität für Erstkäufer reduzieren und Preistransparenz über Marken hinweg unterstützen. Einige Hersteller liefern direkt von Vietnam oder China an Wohnungsbaustellen, was die Landekosten im Vergleich zu mehrstufigem Vertrieb in traditionellen Kanälen senkt. Da jüngere Hausbesitzer in Indien, Thailand und Indonesien mobilfirstes Kaufen und einfache Zahlungspläne annehmen, verzeichnet der asiatisch-pazifische SPC-Bodenbelagsmarkt tieferes digitales Engagement während der gesamten Käuferreise. Der langfristige Effekt ist ein ausgewogenerer Kanalmix, bei dem filialbasierte Stärken in Beratung und Bemusterung die Online-Reichweite und Liefereffizienz ergänzen.
Geografische Analyse
China-Markt für Stein-Kunststoff-Verbund (SPC) Bodenbeläge
China war im Jahr 2025 der größte Ländermarkt, gestützt durch eine breite Fertigungsbasis und eine robuste inländische Renovierungstätigkeit, die in vielen Wohnszenarien wasserabweisende Click-Lock-Installationen begünstigt. Weiterentwickelte Produktportfolios etablierter Hersteller in Hebei und Jiangsu haben die Auswahl für lokale Käufer erweitert und gleichzeitig die Exportkapazitäten für benachbarte Regionen gestärkt. Chinesische Verbraucher zeigen eine wachsende Präferenz für Eiche und andere strukturierte Dekore in Kombination mit höheren Verschleißschichten und dichteren Kernen – ein Trend, der mit dem Wandel hin zu langlebigeren, VOC-armen Materialien übereinstimmt. Um die Handelsabhängigkeit zu diversifizieren und die Logistikoptionen zu verbessern, betreiben mehrere Hersteller duale Standorte in China und Vietnam, was den Asien-Pazifik-Markt für SPC-Bodenbeläge besser gegen politische Veränderungen und Hafenstaus positioniert. Diese kombinierten Vorteile festigen Chinas Rolle als Nachfrage- und Versorgungszentrum für das Starrkern-Segment der Region.
Indien-Markt für Stein-Kunststoff-Verbund (SPC) Bodenbeläge
Indien wird voraussichtlich bis 2031 das am schnellsten wachsende Land sein, angetrieben durch Urbanisierung, Wohnbauprogramme und eine Verbraucherverlagerung weg von wartungsintensivem Marmor und Fliesen hin zu wasserabweisenden Schwimmböden in Wohnungen und Villen. Im Jahr 2026 erhöhten Versorgungsunterbrechungen und geopolitische Spannungen die Rohstoffkosten für PVC, was die Aufmerksamkeit auf Beschaffung und Preisstabilität in Indiens Wertschöpfungskette für widerstandsfähige Bodenbeläge lenkte. Der Asien-Pazifik-Markt für SPC-Bodenbeläge erschließt die Nachfrage indischer Hausbesitzer, die schnelle, staubfreie Renovierungen und ein warmes Fußgefühl gegenüber Keramik in Wohnbereichen bevorzugen. Da Wohnungsrenovierungen in großen Ballungsräumen zunehmen, erweitern Planer und Händler weiterhin ihr SPC-Sortiment, das Badezimmer, Küchen und Eingangsbereiche ohne die Komplexität von Nassarbeiten abdeckt. Diese Entwicklungen sichern Indiens Rolle als zentraler Wachstumsmotor für den Asien-Pazifik-Markt für SPC-Bodenbeläge während des gesamten Prognosezeitraums.
Markt für Stein-Kunststoff-Verbund (SPC) Bodenbeläge in Ostasien, ASEAN und Ozeanien
Japan und Südkorea weisen einen Premium-Mix und strengere Anforderungen an die Schalldämmung auf, was die Einführung von 6,5–7,0 mm starken Produkten mit vormontierten Unterlagen für die Renovierung von Hochhaus-Eigentumswohnungen fördert. Vorschriften von Bauverbänden verlangen häufig eine LL40- oder LL45-Leistung für Ersatzböden, was das Feld auf Starrkern-Optionen einschränkt, die Aufprall- und Luftschallgrenzwerte erfüllen können, ohne die Bodenhöhe übermäßig zu erhöhen. Südostasien gewinnt weiterhin als Produktions- und Exportplattform an Bedeutung, wobei Vietnam von Investitionen in fortschrittliche Click-Technologien und einer erhöhten monatlichen Produktion profitiert, die auf nordamerikanische und europäische Aufträge ausgerichtet ist. In Australien und Neuseeland wird das Interesse an Kreislaufwirtschaft durch das vom nationalen Wettbewerbsregulator genehmigte ResiLoop-Stewardship-Programm unterstützt, das gewerbliche Spezifikationen beeinflusst, die End-of-Life-Lösungen schätzen. Diese geografisch spezifischen Faktoren prägen gemeinsam das Wachstumsprofil und die Produktmixentscheidungen des Asien-Pazifik-Marktes für SPC-Bodenbeläge bis 2031.
Wettbewerbslandschaft
Marktkonzentration
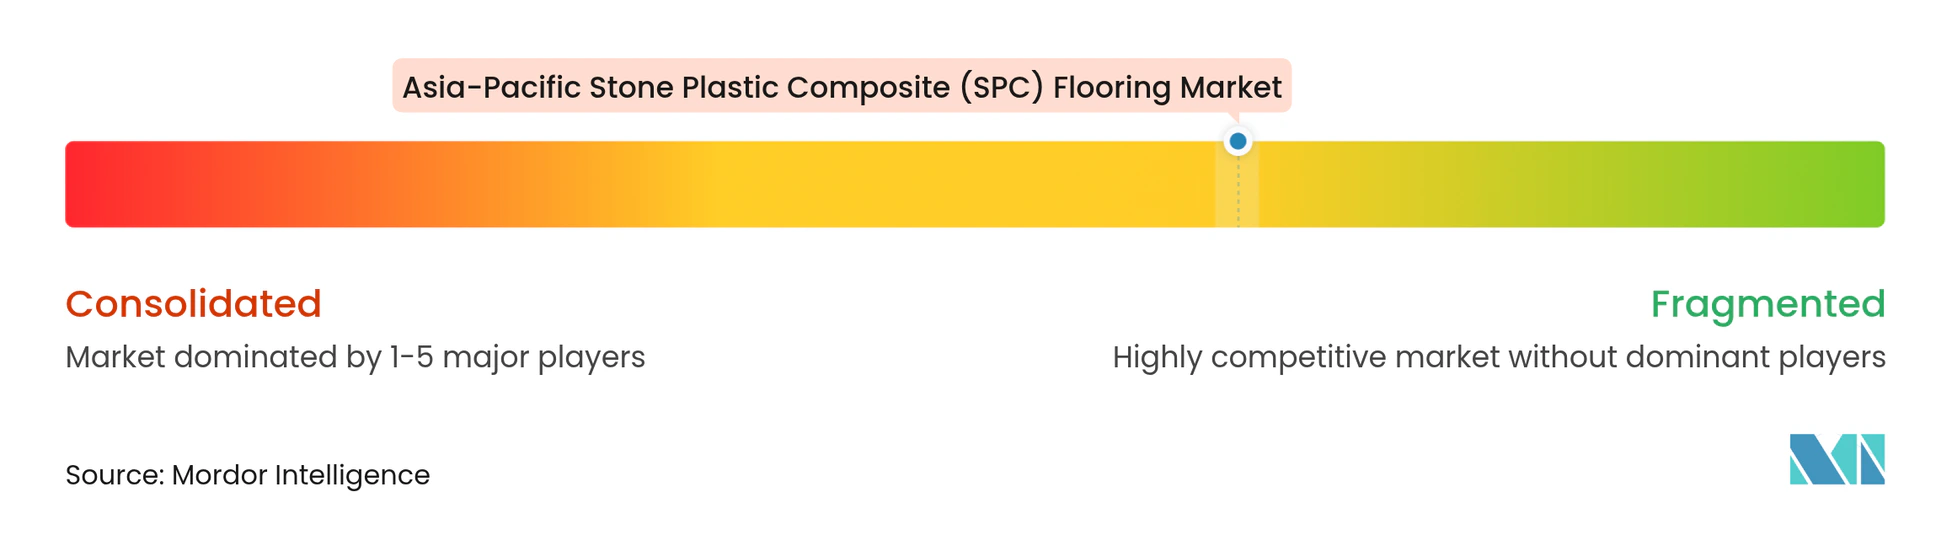
Der asiatisch-pazifische SPC-Bodenbelagsmarkt bleibt moderat, wobei viele in China und Vietnam ansässige OEMs Eigenmarken- und Exportkonten beliefern, während regionale Marken eher auf Design, Nutzschichten und Akustikpads als auf Verriegelungspatente allein konkurrieren. Skalierte Hersteller gewinnen Beschaffungs- und Automatisierungsvorteile, die die Stückkosten senken, und jüngste Werkinvestitionen in Hebei und Haiphong zeigen ein anhaltendes Engagement für kapazitätsgeführte Wettbewerbsfähigkeit. Käufer legen einen wachsenden Wert auf vorhersehbare Lieferpläne, was Lieferanten mit Zwei-Länder-Präsenz und stärkeren Logistiknetzwerken über ASEAN-Handelskorridore begünstigt. Da sich diese operativen Fähigkeiten verbreiten, verzeichnet der asiatisch-pazifische SPC-Bodenbelagsmarkt engere Serviceniveaus und schnellere Produkterneuerungszyklen, die Sortimente an Endmarktpräferenzen ausrichten.
Technologielizenzierung hat Klicksysteme weitgehend demokratisiert, und Lieferanten differenzieren sich nun durch Oberflächeninnovation, Kratzfestigkeit und integrierte Fugenästhetik in Fliesenformatpanelen. Produktmanager reagieren auch auf Akustik- und Kreislaufwirtschaftserwartungen in Japan, Südkorea und Australien, indem sie pad-befestigte Linien erweitern und sich mit aufkommenden Verwaltungsrahmen befassen, wo diese existieren. Parallel dazu ist der Direktverkauf an Verbraucher über E-Commerce eine bemerkenswerte Handelsstrategie, die Landekosten komprimiert und transparente Preisgestaltung unterstützt, insbesondere für Hausbesitzer, die mit Heimwerkerverlegung vertraut sind. Diese Verschiebungen definieren weiterhin, wie Unternehmen im asiatisch-pazifischen SPC-Bodenbelagsmarkt konkurrieren, wobei Designbreite, Logistikzuverlässigkeit und Compliance-Bereitschaft als zentrale Differenzierungsmerkmale entstehen.
Jüngste strategische Schritte bestätigen diese Entwicklung. DECNO erweiterte eine multifunktionale Produktionsbasis in Hebei, um die Produktion zu steigern und hochwertigere SPC-Formate zu unterstützen. CFL beauftragte eine neue Vietnam-Anlage, um die Beschaffung zu diversifizieren und Versandwege zu wichtigen Überseemärkten zu verkürzen. i4F lizenzierte die CeraGrout-Oberflächentechnologie an führende Hersteller und ermöglichte vorvergroutete SPC-Fliesen, die Nassgewerke reduzieren und Verlegungen beschleunigen. StarsPlas bietet weiterhin schlüsselfertige Extrusionslösungen an, einschließlich Finanzierungsoptionen, die regionalen Distributoren ermöglichen, die SPC-Produktion zu lokalisieren. Zusammen prägen diese Schritte ein Wettbewerbsfeld, in dem der asiatisch-pazifische SPC-Bodenbelagsmarkt Geschwindigkeit, Zuverlässigkeit und differenzierte Produktleistung belohnt.
Marktführer der asiatisch-pazifischen Stein-Kunststoff-Verbundwerkstoff (SPC) Bodenbelagsbranche
-
CFL Flooring (Creative Flooring Solutions)
-
Power Dekor Group
-
Novalis Innovative Flooring
-
DECNO GROUP Ltd.
-
LX Hausys (HFLOR)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für Stein-Kunststoff-Verbund (SPC) Bodenbeläge Unternehmen in diesem Bericht
- CFL Flooring (Creative Flooring Solutions)
- Power Dekor Group
- Novalis Innovative Flooring
- DECNO GROUP Ltd.
- Armstrong Flooring Asia
- LX Hausys (HFLOR)
- Zhejiang GIMIG Technology
- Protex Flooring (Changzhou)
- TopJoy Industrial
- Hanflor (Hanhent International)
- EFLOOR (E-Block JSC., Vietnam)
- HAODIBAN
- Proluxe Floor (Changzhou)
- Jiangsu Kentier Wood
- Zhangjiagang Yihua Rundong New Material
- Cicko Flooring
- Zhejiang Ballun Ecological Household
- Changzhou Aojia Decorate Material
- Changzhou Lexuan New Material
- Changzhou Yuhe New Construction Materials
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für Stein-Kunststoff-Verbund (SPC) Bodenbeläge
- März 2026: Biancogres, ein brasilianischer Keramikfliesenhersteller, übernahm das mechanische Verriegelungssystem 2G PRO von Välinge Innovation für seine neue SPC-Produktionslinie und stellte die Clicados-Kollektion auf der Expo Revestir 2026 in São Paulo (9.–13. März) vor. Obwohl die Entwicklung außerhalb des asiatisch-pazifischen Raums stattfand, beeinflusst Välinges Technologielizenzierungsmodell globale SPC-Fertigungsstandards, und die Effizienz- und Haltbarkeitsmerkmale des 2G PRO-Systems könnten schließlich von asiatisch-pazifischen Herstellern übernommen werden, die die Klick-Leistung differenzieren möchten.
- Mai 2025: Die in Melbourne ansässige ResiLoop-Initiative, unterstützt von 17 führenden Produktlieferanten, startete ein Bodenbelagsabfall-Recyclingprogramm, das auf etwa 12,5 Millionen Quadratmeter elastischen Bodenbelagsabfall abzielt, der jährlich im Großraum Melbourne anfällt. Das Programm sammelt ungenutzte Verschnittreste aus gewerblichen und privaten Verlegungen über ein registriertes Auftragnehmer-Netzwerk, wobei der viktorianische Hersteller Think Manufacturing den Abfall zu strapazierfähigen Gartenrandprodukten verarbeitet.
Berichtsumfang des asiatisch-pazifischen Stein-Kunststoff-Verbundwerkstoff (SPC) Bodenbelagsmarktes
Segmentierungsübersicht
| SPC-Fliesen |
| SPC-Dielen |
| 4,0–5,0 mm |
| 5,1–6,0 mm |
| 6,1–6,5 mm |
| Über 6,5 mm |
| Selbstklebend |
| Geklebt |
| Klick-/Verriegelungssystem |
| Sonstige |
| Wohnbereich |
| Gewerbebereich |
| B2C/Einzelhandel | Baumärkte |
| Fachgeschäfte für Bodenbeläge | |
| Online | |
| Lokale Eisenwarengeschäfte (nicht organisierter Markt) | |
| Sonstige Vertriebskanäle | |
| B2B/Auftragnehmer |
| Indien |
| China |
| Japan |
| Australien |
| Südkorea |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) |
| Übriger asiatisch-pazifischer Raum |
| Nach Produkttyp | SPC-Fliesen | |
| SPC-Dielen | ||
| Nach Produktdicke | 4,0–5,0 mm | |
| 5,1–6,0 mm | ||
| 6,1–6,5 mm | ||
| Über 6,5 mm | ||
| Nach Verlegemethode | Selbstklebend | |
| Geklebt | ||
| Klick-/Verriegelungssystem | ||
| Sonstige | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbebereich | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Baumärkte |
| Fachgeschäfte für Bodenbeläge | ||
| Online | ||
| Lokale Eisenwarengeschäfte (nicht organisierter Markt) | ||
| Sonstige Vertriebskanäle | ||
| B2B/Auftragnehmer | ||
| Nach Geografie | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und die Philippinen) | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie ist der Wachstumsausblick für den asiatisch-pazifischen SPC-Bodenbelagsmarkt bis 2031?
Die Marktgröße des asiatisch-pazifischen SPC-Bodenbelagsmarktes soll von 3,98 Milliarden USD im Jahr 2025 auf 6,93 Milliarden USD bis 2031 bei einer CAGR von 9,76 % steigen, unterstützt durch wasserbeständige Leistung, schnellere Verlegungen und breitere Kapazitäten in China und Vietnam.
Welcher Produkttyp führt und welcher wächst am schnellsten im asiatisch-pazifischen Raum?
SPC-Dielen führen mit dem größten Marktanteil im Jahr 2025, während SPC-Fliesen bis 2031 am schnellsten wachsen, dank vorvergrouteter Klick-Fliesensysteme, die Nassbereichsmodernisierungen vereinfachen.
Wie beeinflussen Akustikvorschriften in Japan und Südkorea die SPC-Dickenwahl?
Schallschutzanforderungen für Eigentumswohnungen, wie LL40 und LL45, drängen Spezifizierer zu 6,5–7,0 mm Produkten mit vorbeigeklebten Pads, was die Premium-Einführung bei Hochhausnachrüstungen erhöht.
Wo lokalisieren Hersteller SPC-Kapazitäten, um Lieferzeiten zu verbessern?
Vietnam und Nordchina sind wichtige Zentren, mit neuen Anlagen in Haiphong und Hebei, die die Beschaffung diversifizieren, Versandzeiten verkürzen und zollsensible Routen unterstützen.
Was treibt die gewerbliche Einführung von Hartkerböden im asiatisch-pazifischen Raum an?
Modernisierungen im Gesundheitswesen, Gastgewerbe und Einzelhandel setzen auf kratzfeste, fugenfreie Oberflächen mit vorhersehbarer Reinigung, und viele Projekte schätzen SPCs schnellere Abwicklung für bewohnte Räume.
Wie prägen EPR- und Verwaltungsprogramme die Beschaffung elastischer Bodenbeläge?
Richtlinien in der ASEAN-Region und Australien verlangen oder fördern Sammel- und Recyclinglösungen, was Lieferanten dazu drängt, Kreislaufwirtschaftswege zu dokumentieren und Produktdesign und Kennzeichnung anzupassen.