
Marktgröße und Marktanteile der ASEAN-Textilherstellung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 16.78 Milliarden US-Dollar |
| Marktgröße (2026) | 17.65 Milliarden US-Dollar |
| Marktgröße (2031) | 22.90 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.35 % |
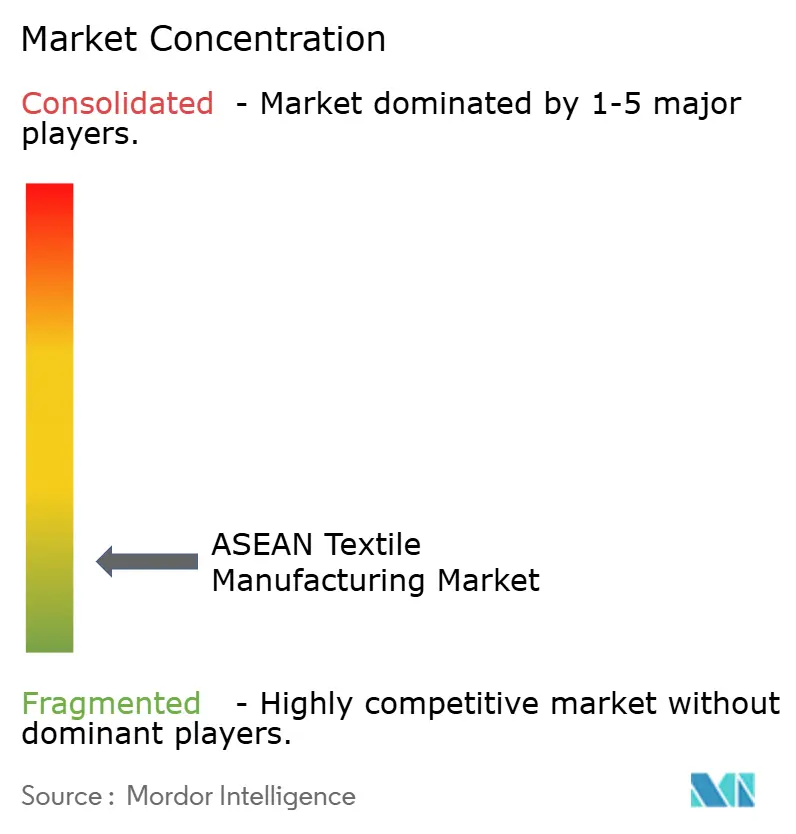
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse der ASEAN-Textilherstellung von Mordor Intelligence
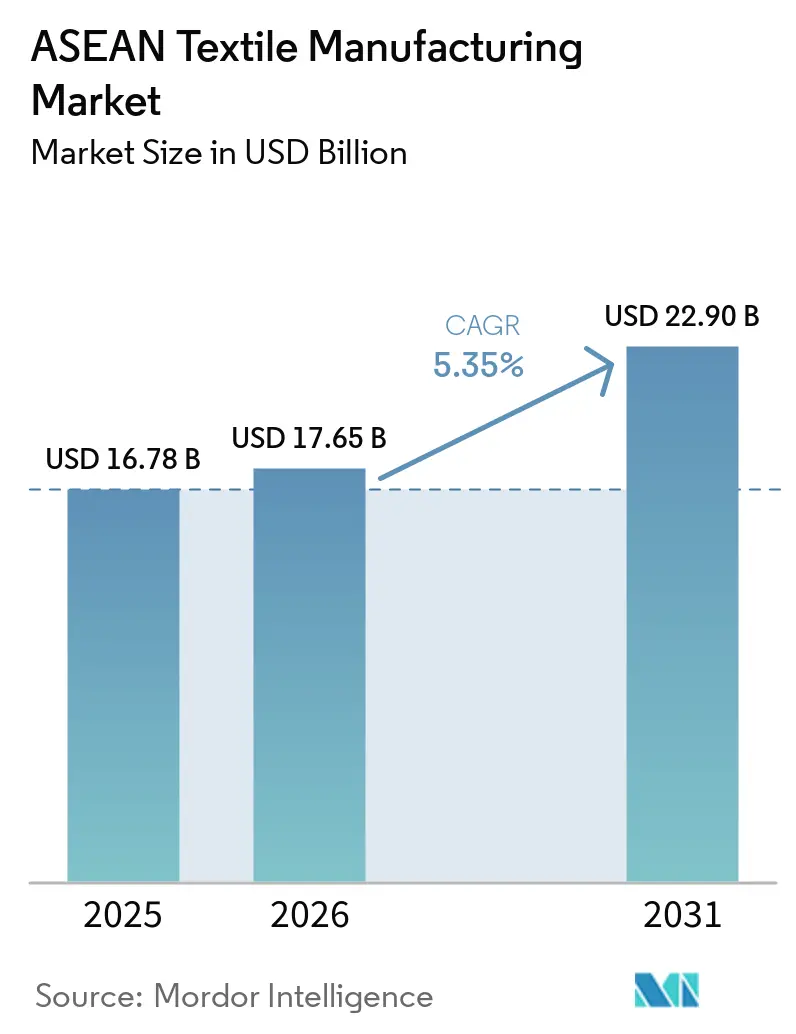
Die Marktgröße der ASEAN-Textilherstellung wurde 2025 auf 16,78 Milliarden USD geschätzt und wird voraussichtlich von 17,65 Milliarden USD im Jahr 2026 auf 22,90 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,35 % während des Prognosezeitraums (2026–2031).
Die Region profitiert davon, dass globale Einkäufer ihre Abhängigkeit von einem einzigen Beschaffungsland verringern und mehr Produktion auf Südostasien verteilen. Vietnams Exportleistung im Bekleidungsbereich und sein größerer Anteil an den Importen der Vereinigten Staaten unterstützen diesen Wandel, während auch Kambodscha stärkere Exporte verzeichnet hat. Regionale Handelsregeln machen lokale Garn-, Stoff- und Bekleidungslieferketten wertvoller, da sie präferentielle Zollbehandlung unterstützen können. Der Markt für ASEAN-Textilherstellung entwickelt sich auch in Richtung Fertig- und Technomaterialien, bei denen Zertifizierung, zuverlässige Verarbeitung und rückverfolgbare Vorleistungen wichtiger sein können als die Arbeitskosten allein. Größere Produzenten sind besser positioniert, um Automatisierung, Abwasserbehandlung und Recyclingmaterialsysteme zu finanzieren, was den Abstand zu kleineren Betrieben vergrößern kann.
Wichtigste Erkenntnisse des Berichts
- Nach Rohmaterial hielt Standard-Synthesefasern 2025 einen Anteil von 49,5 % am Markt für ASEAN-Textilherstellung, während Spezial- und Hochleistungsfasern bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen werden.
- Nach Herstellungsverfahren entfiel auf die Gewebeherstellung 2025 ein Anteil von 43,5 % an der Marktgröße der ASEAN-Textilherstellung, während Textilveredlung und Oberflächenbehandlung bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen werden.
- Nach Endverbrauch hielt Bekleidung und Mode 2025 einen Anteil von 50,5 % am Markt für ASEAN-Textilherstellung, während technische und industrielle Textilien bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen werden.
- Nach Unternehmensgröße hielten KMU und der informelle Sektor 2025 einen Umsatzanteil von 57 %, während große organisierte Hersteller bis 2031 voraussichtlich mit einer CAGR von 6,6 % wachsen werden.
- Nach Geografie hielt Vietnam 2025 einen Umsatzanteil von 29,5 % und wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur ASEAN-Textilherstellung
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Diversifizierung der Exportbeschaffung und Nearshoring | +1.5% | Fokus globaler Einkäufer auf Vietnam, Kambodscha, Myanmar und Thailand | Mittelfristig (2–4 Jahre) |
| FTA-Ursprungsregeln und regionale Lokalisierung der Lieferkette | +1.2% | ASEAN-weit, mit stärkster Relevanz in Vietnam, Malaysia und Thailand | Mittelfristig (2–4 Jahre) |
| Nachfrage nach technischen Textilien aus Medizin, Mobilität und Industrie | +1.0% | ASEAN-weit, mit stärkster Relevanz in Thailand, Indonesien und Malaysia | Langfristig (≥ 4 Jahre) |
| Markennachfrage nach rückverfolgbaren und umweltschonenderen Materialien | +0.7% | Globale Beschaffung nach Vietnam, Indonesien und Thailand, mit EU-verknüpften Lieferketten | Mittelfristig (2–4 Jahre) |
| Digitale Produktion und Kleinserienfertigung | +0.5% | Vietnam, Thailand, Indonesien und städtische Fertigungscluster | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Kapazitäten für regenerierte und recycelte Fasern | +0.4% | Vietnam, Thailand und Indonesien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Diversifizierung der Exportbeschaffung und Nearshoring
Globale Bekleidungs- und Textilabnehmer haben ihre Beschaffungspläne seit 2024 geändert, und der Markt für ASEAN-Textilherstellung ist zu einem wichtigen Ziel für die daraus resultierende Produktion geworden. Vietnams Anteil an den Bekleidungsimporten der Vereinigten Staaten stieg 2025 auf 21,1 % gegenüber 18,9 % im Jahr 2024.[1]U.S. Department of Agriculture Foreign Agricultural Service, "Cotton and Products Annual, Vietnam," USDA Foreign Agricultural Service, apps.fas.usda.gov Kambodschas Exporte von Textilien, Bekleidung, Schuhen und Reisegütern stiegen in den ersten 9 Monaten des Jahres 2025 um 16,6 % im Jahresvergleich. Hersteller in Vietnam, Thailand und Kambodscha bauen Spinn-, Web- und Färbekapazitäten aus, um mehr Produktion zu behalten, die zuvor in China verblieben war. Der dauerhafte Vorteil wird voraussichtlich Produzenten begünstigen, die Faser, Garn und Stoff innerhalb eines zertifizierten, ursprungsregelkonformen Standorts liefern können. Myanmar behält niedrige Arbeitskosten, aber politische Instabilität schränkt die formelle Kapazitätserweiterung ein, die zertifizierungsorientierte Einkäufer anstreben. Vietnams Index der Industrieproduktion stieg 2025 um 9,2 %, was zeigt, dass das Auftragswachstum sowohl die Fertigungsleistung als auch die Buchungen unterstützt hat.[2]Quelle: Vietnamesisches Nationales Statistikamt, "Index der Industrieproduktion im März 2025," Allgemeines Statistikamt Vietnams, gso.gov.vn
FTA-Ursprungsregeln, regionale Lokalisierung und digitale Produktion
Ursprungsregeln im Rahmen von ATIGA, RCEP und bilateralen Abkommen beeinflussen Investitionsentscheidungen und Handelsdokumentation im Markt für ASEAN-Textilherstellung. Die ATIGA-Textilregeln verlangen entweder einen Yarn-Forward-Standard oder einen regionalen Wertschöpfungsanteil von 40 % für die Berechtigung zu präferentiellen Zöllen.[3]ASEAN-Sekretariat, "ASEAN-Warenhandelsabkommen," ASEAN-Sekretariat, asean.org Die ATIGA-Revision von 2025 erweiterte den präferentiellen Zugang auf 458 Zolltarifpositionen und führte die elektronische Ursprungszertifizierung mit Formular D ein. RCEP ermöglicht es Herstellern, qualifizierende Vorleistungen aus 15 teilnehmenden Volkswirtschaften zu kumulieren, was die für einen berechtigten Produzenten verfügbare Beschaffungsbasis erweitert. Dieser Rahmen fördert neue Spinn- und Webprojekte in Vietnam und Malaysia, da zertifizierte vorgelagerte Kapazitäten den Zollzugang unterstützen können, den ein Umladungsmodell nicht bieten kann. Digitaldruck und Kleinseriensysteme bieten Flexibilität, obwohl ihre Vorteile von Betreibern, Finanzierung und Kundennachfrage abhängen. Der Markt für ASEAN-Textilherstellung belohnt daher Betriebe, die lokale Vorleistungsbeschaffung, elektronische Compliance-Systeme und reaktionsfähige Produktionsplanung kombinieren.
Nachfrage nach technischen Textilien aus Medizin, Mobilität und Industrie
Technische Textilien expandieren im Markt für ASEAN-Textilherstellung schneller als konventionelle Textilkategorien, da sie im Gesundheitswesen, in der Mobilität, im Bauwesen, in der Filtration und bei Schutzausrüstungen eingesetzt werden. Die Krankenhausentwicklung in Indonesien, den Philippinen und Vietnam unterstützt die Nachfrage nach Hygiene-, Medizin- und Vliesstoffmaterialien. Automobillieferketten in Thailand und Indonesien erzeugen ebenfalls Nachfrage nach Sicherheitsgurten, Airbag-Geweben, Reifenverstärkungen und Innenraummaterialien. Teijin Frontier begann 2025 mit der Erweiterung seiner Anlage in Pathumthani und fügte 620 Tonnen pro Jahr Kapazität für hochfestes recyceltes Polyesterfilamentgarn für Automobilanwendungen hinzu. Vietnams Ministerium für Industrie und Handel hat technische Textilkompetenz als strategische Priorität identifiziert, da Standardprodukte einem stärkeren Importwettbewerb ausgesetzt sind. Regionale Produzenten haben die funktionalen Spezifikationen, die von fortgeschrittenen Industrieabnehmern gefordert werden, noch nicht vollständig erfüllt, was neben der Wachstumschance eine Kompetenzlücke hinterlässt. Diese Nachfrage fördert Investitionen in Prüfung, Spezialfasern, Vliesstoffe und Veredlung statt nur in konventionelle Bekleidungsvorleistungen.
Markennachfrage nach rückverfolgbaren und umweltschonenderen Materialien
Markenanforderungen an Rückverfolgbarkeit, Recyclinganteil, Energieleistung und Abwasserkontrolle verändern die Investitionsprioritäten im Markt für ASEAN-Textilherstellung. Die EU-Ökodesign-Verordnung für nachhaltige Produkte und die Nutzung von Umweltdaten zu Produktionsstätten durch Einkäufer machen Nachhaltigkeitsleistung zu einer Beschaffungsbedingung. Vietnam verfügt über erhebliche Vor-Verbraucher-Textilabfälle, aber die Rückgewinnungssysteme waren historisch gesehen begrenzt. Indorama Ventures und Jiaren Chemical Recycling gründeten 2025 ein Gemeinschaftsunternehmen mit dem Ziel, bis zu 100.000 Tonnen pro Jahr Spinnkapazität für textilrecyceltes PET zu erreichen. PVChem und VNPOLY unterzeichneten 2025 ebenfalls eine Vereinbarung zur Herstellung von Polyesterfaser aus recyceltem PET. Produzenten, die recycelte Vorleistungen und kontrollierte Fertigungsbedingungen dokumentieren können, können um Aufträge konkurrieren, bei denen Compliance-Nachweise erforderlich sind. Kleinere Betriebe können die Kosten für Zertifizierung, Datenerfassung und Ausrüstung schwerer absorbieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abhängigkeit von Baumwollimporten und Faserpreisvolatilität | -1.1% | Vietnam, Indonesien, Myanmar und Kambodscha | Kurzfristig (≤ 2 Jahre) |
| Inflation bei Energie-, Wasser- und Compliance-Kosten | -0.8% | ASEAN-weit, mit stärkerer Exposition in Indonesien, Thailand und Vietnam | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Automatisierungskompetenz und Finanzierungsengpässe für KMU | -0.6% | ASEAN-weit, mit stärkerer Exposition auf den Philippinen, in Kambodscha, Myanmar und bei indonesischen KMU | Mittelfristig (2–4 Jahre) |
| Schwache Sammlung von Textilabfällen und mangelnde Zuverlässigkeit zirkulärer Rohstoffe | -0.4% | Vietnam, Indonesien und Thailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abhängigkeit von Baumwollimporten und Faserpreisvolatilität
Der Markt für ASEAN-Textilherstellung bleibt globalen Baumwoll- und Faserpreisbewegungen ausgesetzt, da die heimische Baumwollproduktion begrenzt ist. Vietnam importierte im Vermarktungsjahr 2025/26 7,6 Millionen 480-Pfund-Ballen Baumwolle, wobei die Vereinigten Staaten, Brasilien und Australien zwischen August 2025 und Februar 2026 86 % des Volumens lieferten. Niedrigere Baumwollpreise können die Vorleistungskosten senken, aber enge Garnspreads können auch die Margen der Spinner komprimieren. Vinatex hat eine 100-prozentige Baumwollimportabhängigkeit und eine 90- bis 95-prozentige Faserimportabhängigkeit als wesentliche Schwachstellen identifiziert. Indonesiens Baumwollverbrauch wird im Vermarktungsjahr 2025/26 voraussichtlich um 5 % auf 1,85 Millionen Ballen sinken, da schwächere Kaufkraft die Importe einschränkt. Schwache Textilabfallsammlung schränkt auch zuverlässige zirkuläre Rohstoffe ein, trotz neuer Recyclingfaserprojekte. Indonesiens Schutzmaßnahmen bei importiertem Baumwollgarn können Spinner schützen, während sie die Kosten für nachgelagerte Weber und Wirker erhöhen.
Inflation bei Energie-, Wasser- und Compliance-Kosten
Die Nassverarbeitung hat hohe Energie- und Wasseranforderungen und ist damit eine kostensensible Stufe im Markt für ASEAN-Textilherstellung. Indonesien führte im September 2025 PERMEN LH 12/2025 ein und setzte strengere Einleitungsgrenzwerte für Textilbetriebe, die mehr als 100 Kubikmeter Abwasser pro Tag einleiten. Kleinere Hersteller können Schwierigkeiten haben, Behandlungsanlagen, fortschrittliche Prozesssteuerungen, Automatisierung und Energieaufrüstungen zu finanzieren. Vietnams Umstieg von Kohle- und Biomasseheizung auf elektrifizierte Prozesse erfordert ebenfalls Kapital und kann die kurzfristigen Betriebskosten erhöhen. Nachfragesteuerung und Beschaffung erneuerbarer Energien könnten die Heizkosten in Thailand und Vietnam um 16 % bis 28 % senken, aber vielen KMU fehlt das Kapital und die technische Kapazität, um diese Vorteile zu nutzen. Liquiditätsdruck ist besonders schwierig für bekleidungsverbundene Lieferanten, die Materialien bezahlen, bevor sie Zahlungen von Kunden erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohmaterial: Synthesefasern behalten ihre Größenordnung, während Spezialfasern schneller wachsen
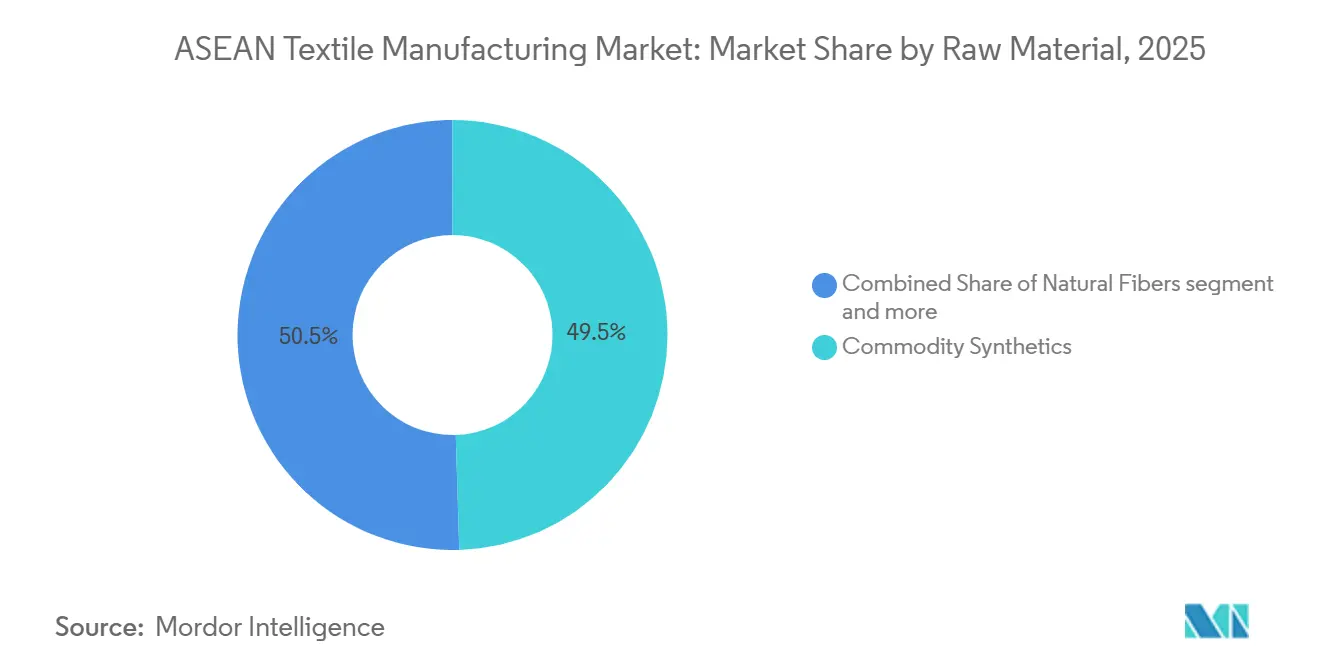
Standard-Synthesefasern machten 2025 49,5 % des Umsatzes im Markt für ASEAN-Textilherstellung aus. Polyester, Nylon, Polypropylen, Acryl und Elastan unterstützen die Großserienproduktion, da sie zu etablierten regionalen Polymer-, Spinn- und Texturierungsbetrieben passen. Synthetische Fasern machten 67,4 % der globalen Faserproduktion aus, und Polyester repräsentierte 57,2 % der globalen Produktion. Naturfasern bleiben wichtig, aber Baumwolle wird importiert, und tierische Fasern wie Seide und Wolle dienen spezialisierteren Aktivitäten in Thailand und Vietnam. Künstliche Zellulosefasern wie Viskose, Lyocell, Modal und Acetat bieten Marken eine Alternative zu Jungfaser-Polyester und konventionell angebautem Baumwolle.
Spezial- und Hochleistungsfasern werden im Markt für ASEAN-Textilherstellung von 2026 bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen. Aramid, UHMWPE, technische Filamente und kohlenstofffaserverstärkte Materialien werden in Transport, Verteidigung, Schutz und industriellen Anwendungen eingesetzt. Das Segment stützt sich auf technische Spezifikationen, gleichbleibende Leistung und engen Kontakt mit Industrieabnehmern. Indorama Ventures' 2025 gegründetes Gemeinschaftsunternehmen für recyceltes PET zeigt, wie ein regionaler Faserproduzent Wert aus rückgewonnenen Textilien anstrebt. Erwartete Anforderungen an den Recyclinganteil für Polyesterprodukte, die nach Europa geliefert werden, können zertifizierte Recyclingverarbeitung gegenüber der ausschließlichen Produktion mit Jungfaser begünstigen. Diese Veränderung kann Kaufentscheidungen in Richtung Lieferanten verlagern, die Materialherkunft und Prozessqualität nachweisen können.


Nach Herstellungsverfahren und Produkttyp: Veredlung gewinnt an Bedeutung in zertifizierten Lieferketten
Die Gewebeherstellung machte 2025 43,5 % der Marktgröße der ASEAN-Textilherstellung aus. Weben, Stricken und Vliesstoffproduktion sind in Vietnam, Indonesien, Thailand und Malaysia etabliert. Vietnam verfügte 2025 über geschätzte 10,4 Millionen Spindeläquivalente in 121 Spinnereien, darunter 46 ausländisch investierte Betriebe und 75 inländische Betriebe. Das Weben ist im Norden Vietnams und im Gürtel Zentral- und Westjavas konzentriert, während Malaysia und Thailand über Kapazitäten in gestrickten Funktionsgeweben verfügen. Vliesstoffe unterstützen medizinische Textilien, Geotextilien, Filtration und persönliche Schutzausrüstung, erfordern jedoch erhebliche Kapitalinvestitionen.
Textilveredlung und Oberflächenbehandlung werden im Markt für ASEAN-Textilherstellung bis 2031 voraussichtlich mit einer CAGR von 7,7 % wachsen. Vorbehandlung, Bleichen, Färben, Drucken, Beschichten und andere Veredlungsschritte bestimmen zunehmend, ob Stoff die chemischen, Wasser- und Kohlenstoffanforderungen der Kunden erfüllt. Digitaldruck kann laut dem bereitgestellten Epson- und IDC-Material 90 % weniger Wasser verbrauchen als konventioneller Siebdruck. Dieser Prozess unterstützt auch kleinere Aufträge und schnellere Designänderungen bei ungleichmäßiger Nachfrage. Indonesiens aktualisierte Abwasserstandards werden von großen Nassverarbeitungsbetrieben bis Ende 2027 Compliance-Investitionen erfordern. Das Wachstum des Segments spiegelt eine höhere Nachfrage nach zertifizierten Fertigvorleistungen wider, obwohl die zusätzlichen Umweltkontrollen den Kapitalbedarf erhöhen werden.
Nach Endverbrauchsbranche: Bekleidung liefert Volumen, während technische Textilien expandieren
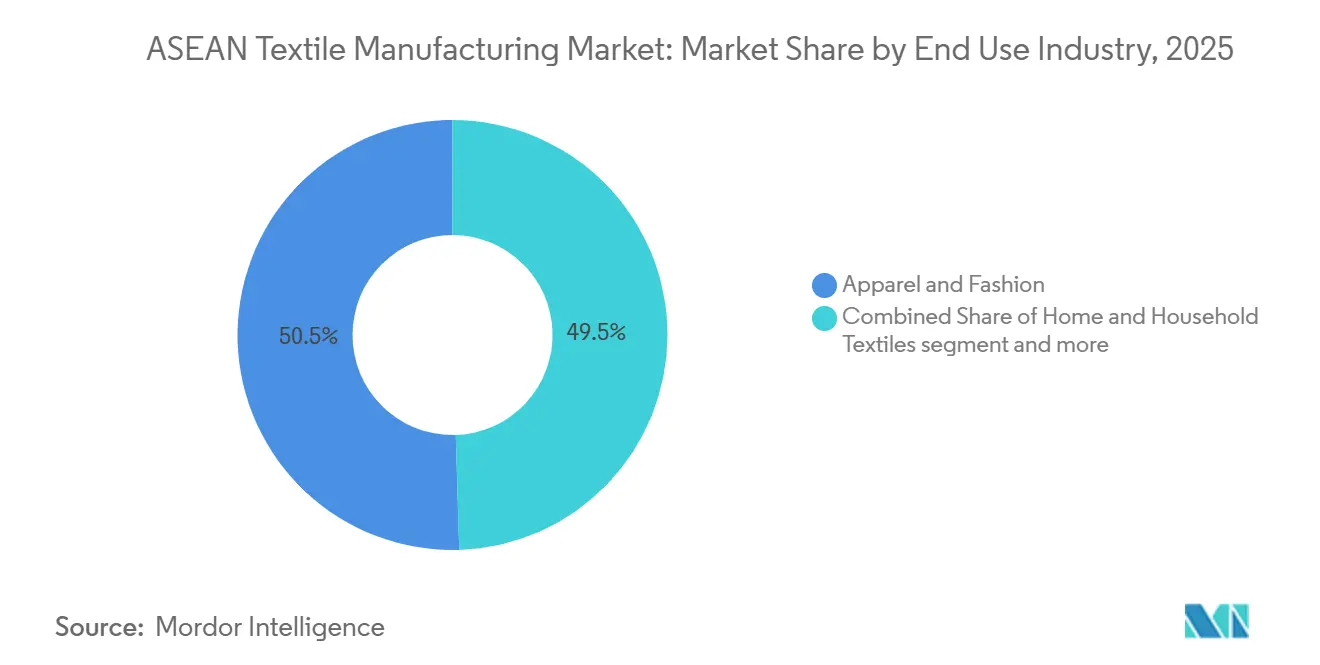
Bekleidung und Mode machten 2025 50,5 % der ASEAN-Textilherstellungsleistung nach Wert aus. Diese Aktivität verankert die Textilnachfrage in Vietnam, Kambodscha, Myanmar und Indonesien durch exportorientierte Bekleidungslieferketten. Heim- und Haushaltswaren bieten einen sekundären Absatzkanal für Bettwäsche, Handtücher und Polstergewebe. Malaysische und thailändische Lieferanten haben stärkere Positionen in qualitätssensiblen Heimtextilkategorien als bei einfachen Standardprodukten. Das Segment profitiert, wenn die Markenbeschaffung nach Südostasien verlagert wird, bleibt aber auch den Konsumausgaben und den Lagerzyklen der Einkäufer ausgesetzt.
Technische und industrielle Textilien werden im Markt für ASEAN-Textilherstellung von 2026 bis 2031 voraussichtlich mit einer CAGR von 6,7 % wachsen. Medizin- und Hygienematerialien profitieren von der Krankenhauserweiterung in Indonesien, den Philippinen und Vietnam. Transporttextilien umfassen Sitzstoffe, Airbag-Garne, Reifencords und Sicherheitsgurtbänder, wobei die Nachfrage dort am stärksten ist, wo Automobillieferketten tiefer verankert sind. Teijin Frontiers Thailand-Erweiterung fügt recyceltes hochfestes Polyestergarn für Reifencords, Sicherheitsgurte und Automobilarmierungen hinzu. Bauprojekte in Vietnam und Indonesien unterstützen ebenfalls die Nachfrage nach Geotextilien. Verpackungs-, Agrar- und Filtrationsmaterialien bleiben kleinere Anwendungen, fügen aber bei zunehmender Industrieaktivität eine stetige Nachfrage hinzu.
Nach Unternehmensgröße: Große organisierte Produzenten profitieren von Investitionskapazität
KMU und der informelle Sektor machten 2025 57 % des Umsatzes der ASEAN-Textilherstellung aus. Familiengeführte Betriebe, Handweber, Lohnfärber und informelle Spinner bieten flexible Kapazitäten in Indonesien, Vietnam, Thailand und den Philippinen. Diese Unternehmen können schnell auf kurze Produktionsläufe reagieren und arbeitsintensive Aktivitäten aufrechterhalten. Ihr Betriebsmodell setzt sie jedoch stärker Rohstoffeinkäufen, verzögerten Kundenzahlungen und steigenden Compliance-Kosten aus. Der Zugang zu Finanzierung bleibt eine praktische Einschränkung für Automatisierung, Wasseraufbereitung und Nachhaltigkeitsaufrüstungen.
Große organisierte Hersteller hielten 2025 einen Umsatzanteil von 43 % und werden bis 2031 voraussichtlich mit einer CAGR von 6,6 % wachsen. Sie können automatisierte Produktion, formelle Lieferanten-Compliance-Programme, FTA-Dokumentation und ausländische Investitionspartnerschaften finanzieren. Vinatex meldete 2025 einen konsolidierten Umsatz von über 18,9 Billionen VND (720 Millionen USD) und einen Vorsteuergewinn von 1,355 Billionen VND (50 Millionen USD), 62 % höher als 2024. Südwolle verpflichtete sich zu weiteren 25 Millionen USD, um seine Spinn- und Färbeanlage in Vietnam von 1.450 Tonnen pro Jahr auf 4.000 Tonnen pro Jahr zu erweitern. YKK genehmigte Phase 3 seiner automatisierten Nhon-Trach-Fabrik in Vietnam im Juni 2025. Diese Investitionen geben formellen Produzenten eine stärkere Fähigkeit, die Dokumentations- und Leistungsbedingungen internationaler Einkäufer zu erfüllen.
Geografische Analyse
Vietnam hielt 2025 einen Anteil von 29,5 % am Markt für ASEAN-Textilherstellung und wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen. Sein Index der Industrieproduktion stieg 2025 um 9,2 %, während die Textilherstellung um 7,6 % und die Bekleidungsherstellung um 13,2 % zunahm. Textil- und Bekleidungsexporte erreichten 2025 44,2 Milliarden USD, wobei die Vereinigten Staaten der größte Abnehmer blieben. Vietnams Spinnbasis und neue Web- und Färbeinvestitionen verringern die Abhängigkeit von importiertem chinesischem Stoff. SYRE erhielt 2025 ein Investitionszertifikat für einen 1 Milliarde USD teuren Polyesterrecyclingkomplex in Binh Dinh. Kambodschas Exporte von Textilien, Bekleidung, Schuhen und Reisegütern beliefen sich in den ersten 9 Monaten des Jahres 2025 auf 12 Milliarden USD, aber importierter Stoff schränkt die lokale Wertschöpfung weiterhin ein.
Indonesiens Textilexporte sanken 2025 um 9,5 % auf 3,28 Milliarden USD und schufen einen schwierigen Hintergrund für den Markt für ASEAN-Textilherstellung. Sritex stellte im März 2025 nach Insolvenzverfahren die Produktion ein, und die Schließung betraf 10.965 Arbeitnehmer. Xinfung begann 2025 ein 30-Millionen-USD-Faser- und Garnprojekt in Subang. Thailands Textil- und Bekleidungsproduktion wird 2026 voraussichtlich moderat wachsen, unterstützt durch staatliche Konjunkturmaßnahmen und sich erholende Aufträge. Automobillieferketten und Kapazitätserweiterungen bei recyceltem hochfestem Garn unterstützen den Fokus auf technische Materialien.
Malaysia, die Philippinen, Myanmar und andere ASEAN-Volkswirtschaften spielen engere Rollen im Markt für ASEAN-Textilherstellung. Malaysia ist in technischen Textilien und Stricken von Funktionsgeweben positioniert, obwohl seine vorgelagerte Spinn- und Webkapazität begrenzt ist. Die Philippinen konzentrieren sich hauptsächlich auf nachgelagerte Bekleidungsmontage und medizinische Textilverarbeitung. Myanmars formelle Fertigungsaktivität bleibt durch politische Instabilität und begrenzten Zugang zu Handelsfinanzierung eingeschränkt. Überarbeitete ASEAN-Produktregeln, Bruneis Handelserleichterungsmaßnahmen und Kambodschas kohlenstoffneutraler Produktionspfad können beeinflussen, wohin Einkäufer ihre Lieferketten ausweiten.
Wettbewerbslandschaft
Der Markt für ASEAN-Textilherstellung weist ein niedriges Maß an Marktkonzentration auf. Vietnam kombiniert staatlich unterstützte Gruppen, ausländisch investierte integrierte Produzenten und eine große KMU-Basis. Indonesiens Sritex-Schließung 2025 entfernte einen wichtigen integrierten Produzenten und schuf eine Gelegenheit für Anlagenleasing oder Neuinvestitionen. Thailand und Malaysia beherbergen Cluster ausländisch verbundener Produzenten, die sich auf Spezial- und Funktionsmaterialien konzentrieren.
Ausländisch investierte Produzenten, darunter Toray Industries Malaysia, Teijin Polyester Thailand, Indorama Ventures und YKK Vietnam, können auf proprietäre Technologie, etablierte Nachhaltigkeitssysteme und Konzernfinanzierung zurückgreifen. Teijin Frontiers Kapazitätserweiterung 2025 in Thailand ist ein Beispiel für einen Schritt in Richtung recycelter Automobiltextilvorleistungen. Indorama Ventures' Gemeinschaftsunternehmen mit Jiaren Chemical Recycling ist ein weiteres Beispiel, das auf bis zu 100.000 Tonnen pro Jahr Spinnkapazität für textilrecyceltes PET abzielt. YKKs Phase-3-Projekt in Vietnam fügt automatisierte Fertigungskapazität und Produktentwicklungskompetenz hinzu. Diese Projekte spiegeln einen Vorstoß in Richtung höherwertiger Vorleistungen und besser dokumentierter Produktionssysteme wider. Sie erhöhen auch die Schwelle für inländische Wettbewerber, die auf kleinere und weniger formelle Betriebe angewiesen sind.
Chinesische und taiwanesische Investitionen nutzen ebenfalls ASEAN-Produktionsstandorte, um US-amerikanische und europäische Einkäufer über regionale Handelsabkommen zu bedienen. Junbang aktivierte 2025 einen Plan für eine eigene Färbe- und Veredlungsfabrik in Vietnam mit einem Spatenstichziel in der ersten Hälfte des Jahres 2026. Xinhais Indonesien-Anlage trat 2026 in den Vorproduktionsbetrieb ein und soll H&M beliefern. Die Beschreibung identifiziert Färben und Veredeln in Kambodscha und Myanmar sowie künstliche Zellulosefasern in ganz ASEAN als Bereiche, die einer weiteren Bewertung von Nachfrage, Infrastruktur und regulatorischen Bedingungen bedürfen. Umwelt- und Produktzertifizierungen werden für Lieferanten, die Europa bedienen, immer wichtiger. Unternehmen ohne formelle Systeme stehen vor einem engeren Weg zur Einkäuferzulassung, da die Anforderungen zunehmen.
Marktführer der ASEAN-Textilherstellungsbranche
-
Vietnam National Textile and Garment Group
-
Thành Công Textile Garment Investment Trading Joint Stock Company
-
Phong Phu Corporation JSC
-
Hoa Tho Textile - Garment Joint Stock Corporation
-
Century Synthetic Fiber Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2026: Vietnam, VITAS. Der Vietnamesische Textil- und Bekleidungsverband setzte ein Gesamtexportziel für Textilien und Bekleidung von 50 Milliarden USD für 2026, aufbauend auf 44,2 Milliarden USD Umsatz im Kalenderjahr 2025.
- November 2025: Thailand, Indorama Ventures und Jiaren Chemical Recycling. Indorama Ventures' Fasergeschäft und Jiaren Chemical Recycling gründeten ein Gemeinschaftsunternehmen mit dem Ziel, bis zu 100.000 Tonnen pro Jahr Spinnkapazität für textilrecyceltes PET zu erreichen.
- November 2025: Thailand, Teijin Frontier. Teijin Frontier begann mit der Kapazitätserweiterung bei Teijin Polyester Thailand und fügte 620 Tonnen pro Jahr hochfestes recyceltes Polyesterfilamentgarn für Reifencords, Sicherheitsgurte und Automobilarmierungsanwendungen hinzu.


Berichtsumfang des Markts für ASEAN-Textilherstellung
Der Markt für ASEAN-Textilherstellung ist segmentiert nach Rohmaterial (Naturfasern, Standard-Synthesefasern und weitere), nach Herstellungsverfahren und Produkttyp (Gewebeherstellung und weitere), nach Endverbrauchsbranche (Bekleidung und Mode und weitere), nach Unternehmensgröße (Große organisierte Hersteller und weitere) sowie nach Geografie (Vietnam und weitere). Der Bericht bietet Prognosen zu Marktgröße und -wert (USD) für alle oben genannten Segmente.
| Naturfasern | Pflanzliche Fasern | Baumwolle |
| Sonstige (Jute, Flachs, Hanf, Ramie, Kokosfaser) | ||
| Tierische Fasern (Wolle, Seide und andere tierische Fasern) | ||
| Künstliche Zellulosefasern (Viskose/Rayon, Lyocell, Modal und Acetat) | ||
| Standard-Synthesefasern (Polyester, Nylon/Polyamid, Polypropylen, Acryl und Elastan) | ||
| Spezial- und Hochleistungsfasern (Aramid, UHMWPE usw.) |
| Garn- und Fadenherstellung | |
| Gewebeherstellung | Weben |
| Stricken und Häkeln | |
| Vliesstoff- und Filzherstellung | |
| Sonstige Gewebebildungsverfahren | |
| Textilveredlung und Oberflächenbehandlung (Vorbehandlung, Bleichen, Färben, Drucken usw.) |
| Bekleidung und Mode | |
| Heim- und Haushaltswaren | |
| Technische und industrielle Textilien | Transport und Mobilität |
| Medizin und Hygiene | |
| Industrielle Verarbeitung und Filtration | |
| Bau und Geotextilien | |
| Schutz und Sicherheit | |
| Verpackung | |
| Sonstige technische Anwendungen – Landwirtschaft usw. |
| Große organisierte Hersteller |
| Mikro-, Klein- und Mittelunternehmen (KMU) und der informelle Sektor |
| Vietnam |
| Indonesien |
| Thailand |
| Malaysia |
| Kambodscha |
| Myanmar |
| Philippinen |
| Übrige ASEAN-Länder – Singapur, Laos und Brunei |
| Nach Rohmaterial | Naturfasern | Pflanzliche Fasern | Baumwolle |
| Sonstige (Jute, Flachs, Hanf, Ramie, Kokosfaser) | |||
| Tierische Fasern (Wolle, Seide und andere tierische Fasern) | |||
| Künstliche Zellulosefasern (Viskose/Rayon, Lyocell, Modal und Acetat) | |||
| Standard-Synthesefasern (Polyester, Nylon/Polyamid, Polypropylen, Acryl und Elastan) | |||
| Spezial- und Hochleistungsfasern (Aramid, UHMWPE usw.) | |||
| Nach Herstellungsverfahren und Produkttyp | Garn- und Fadenherstellung | ||
| Gewebeherstellung | Weben | ||
| Stricken und Häkeln | |||
| Vliesstoff- und Filzherstellung | |||
| Sonstige Gewebebildungsverfahren | |||
| Textilveredlung und Oberflächenbehandlung (Vorbehandlung, Bleichen, Färben, Drucken usw.) | |||
| Nach Endverbrauchsbranche | Bekleidung und Mode | ||
| Heim- und Haushaltswaren | |||
| Technische und industrielle Textilien | Transport und Mobilität | ||
| Medizin und Hygiene | |||
| Industrielle Verarbeitung und Filtration | |||
| Bau und Geotextilien | |||
| Schutz und Sicherheit | |||
| Verpackung | |||
| Sonstige technische Anwendungen – Landwirtschaft usw. | |||
| Nach Unternehmensgröße | Große organisierte Hersteller | ||
| Mikro-, Klein- und Mittelunternehmen (KMU) und der informelle Sektor | |||
| Nach Geografie | Vietnam | ||
| Indonesien | |||
| Thailand | |||
| Malaysia | |||
| Kambodscha | |||
| Myanmar | |||
| Philippinen | |||
| Übrige ASEAN-Länder – Singapur, Laos und Brunei | |||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für ASEAN-Textilherstellung bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 22,9 Milliarden USD erreichen und von 17,7 Milliarden USD im Jahr 2026 mit einer CAGR von 5,4 % wachsen.
Welches ASEAN-Land führt die Textilherstellung an?
Vietnam hielt 2025 einen Anteil von 29,5 % am regionalen Umsatz und wird bis 2031 voraussichtlich mit einer CAGR von 6,8 % wachsen.
Welche Rohstoffe wachsen in der ASEAN-Textilherstellung am schnellsten?
Spezial- und Hochleistungsfasern werden bis 2031 voraussichtlich mit einer CAGR von 8,2 % wachsen, unterstützt durch technische Anwendungen.
Warum gewinnen Textilveredlungsbetriebe an Bedeutung?
Die Veredlung wird voraussichtlich mit einer CAGR von 7,7 % wachsen, da Einkäufer zunehmend zertifizierte Kontrollen für Chemikalien, Wasserverbrauch und Kohlenstoffleistung fordern.
Was ist die größte Endverbrauchskategorie für ASEAN-Textilprodukte?
Bekleidung und Mode machten 2025 50,5 % der Produktion nach Wert aus, während technische und industrielle Textilien die am schnellsten wachsende Endverbrauchskategorie sind.
Welche Einschränkungen betreffen kleinere Textilproduzenten in ASEAN?
KMU stehen vor hohen Kosten für Abwasserbehandlung, Energieaufrüstungen, Automatisierung, Zertifizierung und Betriebskapital.
Seite zuletzt aktualisiert am:



