
Tamaño y Participación del Mercado de Fabricación Textil de la ASEAN
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
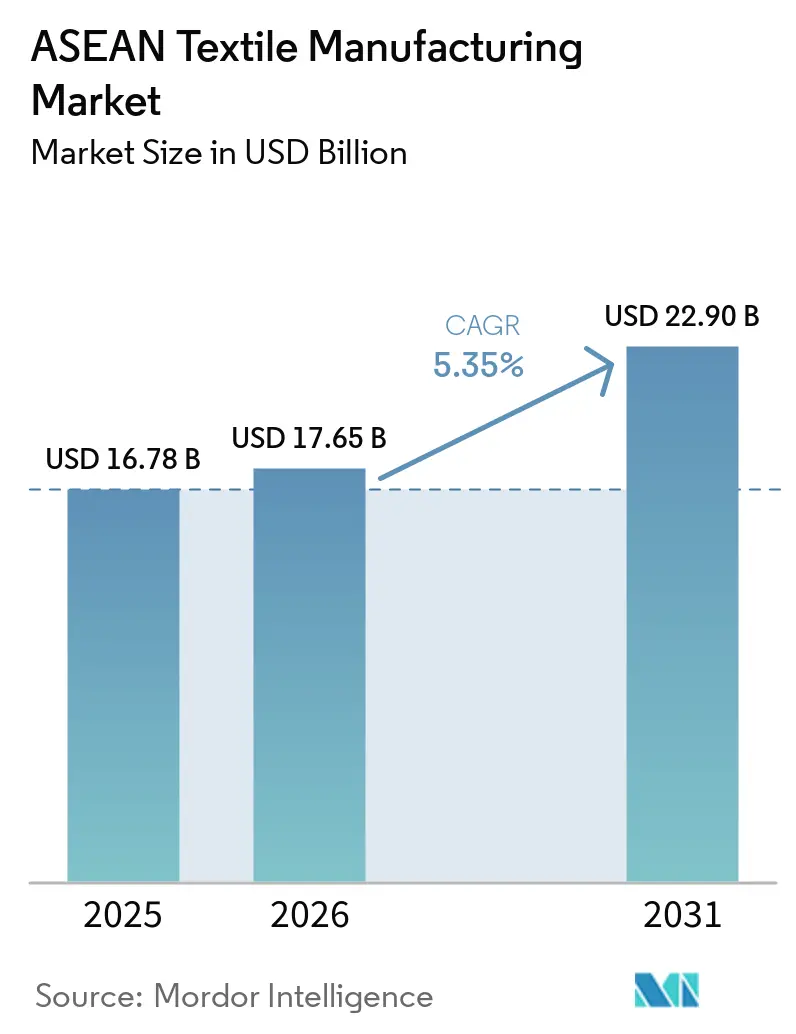
| Tamaño del mercado en el año base (2025) | 16.78 Mil millones de dólares |
| Tamaño del Mercado (2026) | 17.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 22.90 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.35 % |
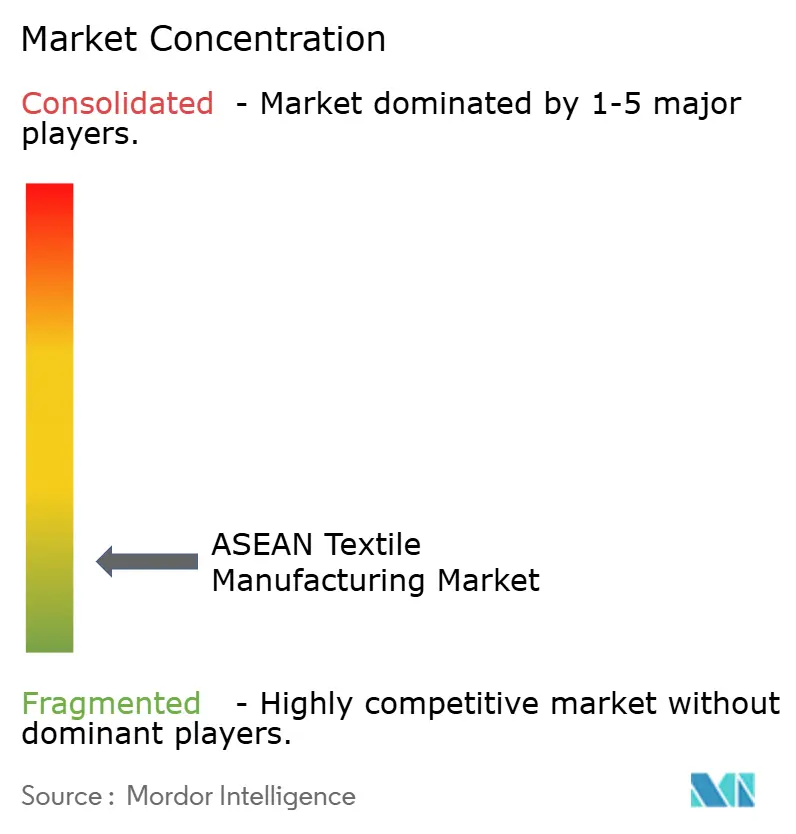
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fabricación Textil de la ASEAN por Mordor Intelligence
El tamaño del Mercado de Fabricación Textil de la ASEAN fue valorado en 16,78 mil millones de USD en 2025 y se estima que crecerá desde 17,65 mil millones de USD en 2026 hasta alcanzar 22,90 mil millones de USD en 2031, a una CAGR del 5,35% durante el período de pronóstico (2026-2031).
La región se beneficia a medida que los compradores globales reducen su dependencia de un único país de abastecimiento y distribuyen más producción en todo el Sudeste Asiático. El desempeño exportador de indumentaria de Vietnam y su mayor participación en las importaciones de Estados Unidos respaldan este cambio, mientras que Camboya también ha registrado exportaciones más sólidas. Las normas de origen del comercio regional hacen que las cadenas de suministro locales de hilado, tejido y prendas sean más valiosas porque pueden respaldar el tratamiento arancelario preferencial. El mercado de fabricación textil de la ASEAN también avanza hacia materiales técnicos y terminados, donde la certificación, el procesamiento confiable y los insumos trazables pueden importar más que el costo laboral por sí solo. Los productores más grandes están mejor posicionados para financiar la automatización, el tratamiento de aguas residuales y los sistemas de materiales reciclados, lo que puede ampliar la brecha con los molinos más pequeños.
Conclusiones Clave del Informe
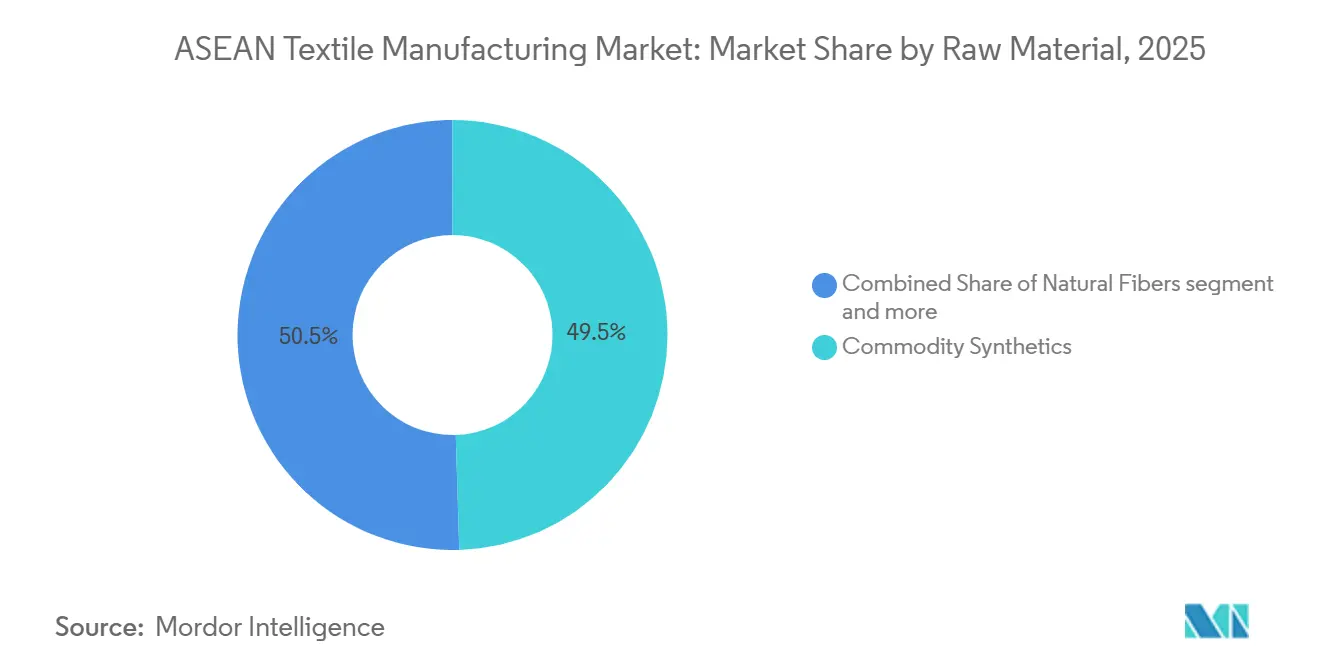
- Por materia prima, los sintéticos de uso general representaron el 49,5% de la participación del mercado de fabricación textil de la ASEAN en 2025, mientras que se prevé que las fibras especiales y de alto rendimiento crezcan a una CAGR del 8,2% hasta 2031.
- Por proceso de fabricación, la fabricación de tejidos representó el 43,5% del tamaño del mercado de fabricación textil de la ASEAN en 2025, mientras que se prevé que el acabado textil y el tratamiento de superficies crezcan a una CAGR del 7,7% hasta 2031.
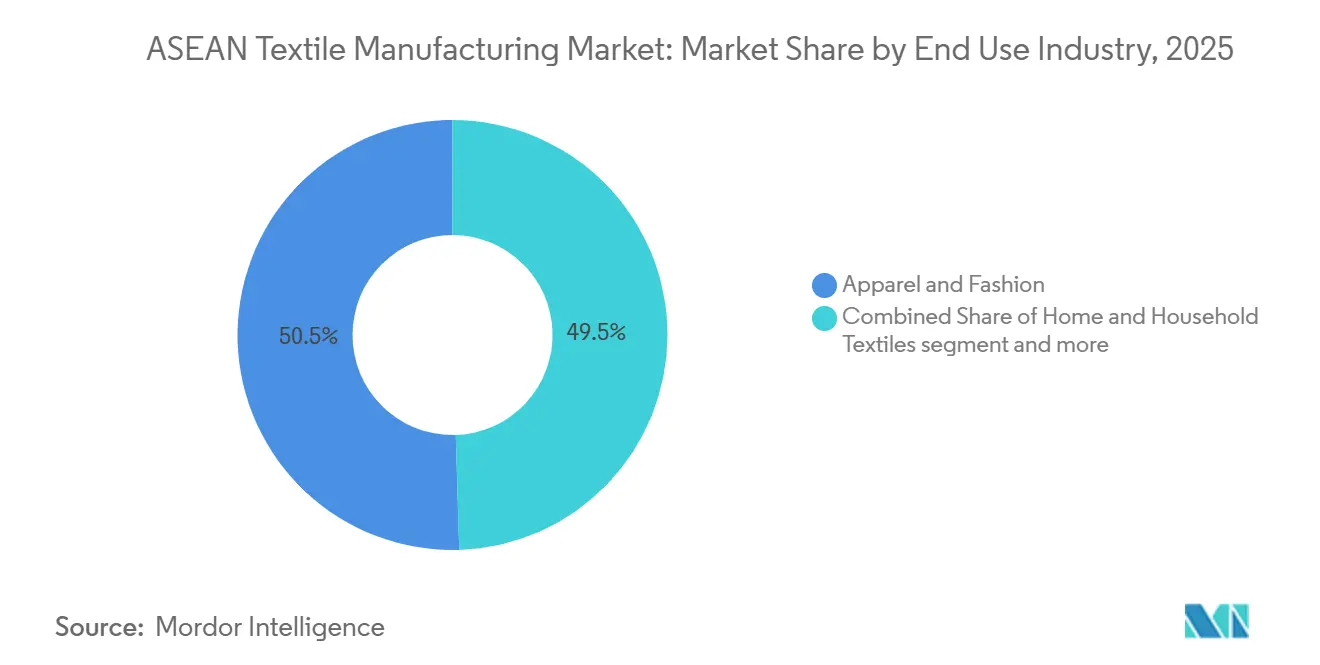
- Por uso final, la indumentaria y la moda representaron el 50,5% de la participación del mercado de fabricación textil de la ASEAN en 2025, mientras que se prevé que los textiles técnicos e industriales crezcan a una CAGR del 6,7% hasta 2031.
- Por escala empresarial, las MiPymes y el sector no organizado representaron el 57% de los ingresos en 2025, mientras que se prevé que los grandes fabricantes organizados crezcan a una CAGR del 6,6% hasta 2031.
- Por geografía, Vietnam representó el 29,5% de los ingresos en 2025 y se prevé que crezca a una CAGR del 6,8% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Fabricación Textil de la ASEAN
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Diversificación del Abastecimiento Exportador y Acercamiento de la Producción | +1.5% | Enfoque de los compradores globales anclado en Vietnam, Camboya, Myanmar y Tailandia | Mediano plazo (2-4 años) |
| Normas de Origen de los TLC y Localización Regional de la Cadena de Suministro | +1.2% | En toda la ASEAN, con mayor relevancia en Vietnam, Malasia y Tailandia | Mediano plazo (2-4 años) |
| Demanda de Textiles Técnicos para Usos Médicos, de Movilidad e Industriales | +1.0% | En toda la ASEAN, con mayor relevancia en Tailandia, Indonesia y Malasia | Largo plazo (≥ 4 años) |
| Demanda de las Marcas de Materiales Trazables y de Menor Impacto | +0.7% | Abastecimiento global hacia Vietnam, Indonesia y Tailandia, con cadenas de suministro vinculadas a la UE | Mediano plazo (2-4 años) |
| Producción Digital y Personalización en Pequeños Lotes | +0.5% | Vietnam, Tailandia, Indonesia y clústeres de fabricación urbanos | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad de Fibras Regeneradas y Recicladas | +0.4% | Vietnam, Tailandia e Indonesia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Diversificación del Abastecimiento Exportador y Acercamiento de la Producción
Los compradores globales de indumentaria y textiles han modificado sus planes de abastecimiento desde 2024, y el mercado de fabricación textil de la ASEAN se ha convertido en un destino principal para la producción resultante. La participación de Vietnam en las importaciones de indumentaria de Estados Unidos aumentó al 21,1% en 2025 desde el 18,9% en 2024.[1]Servicio Agrícola Exterior del Departamento de Agricultura de Estados Unidos, "Algodón y Productos Anuales, Vietnam," Servicio Agrícola Exterior del USDA, apps.fas.usda.gov Las exportaciones de textiles, prendas de vestir, calzado y artículos de viaje de Camboya aumentaron un 16,6% interanual en los primeros 9 meses de 2025. Los fabricantes de Vietnam, Tailandia y Camboya están añadiendo capacidad de hilado, tejido y teñido para retener más producción que anteriormente permanecía en China. La ventaja duradera probablemente favorecerá a los productores que puedan suministrar fibra, hilado y tejido dentro de una ubicación certificada y conforme a las normas de origen. Myanmar mantiene bajos costos laborales, pero la inestabilidad política limita la expansión formal de capacidad que buscan los compradores orientados a la certificación. El índice de producción industrial de Vietnam aumentó un 9,2% en 2025, lo que demuestra que el crecimiento de los pedidos ha respaldado la producción manufacturera además de las reservas.[2]Fuente: Oficina Nacional de Estadísticas de Vietnam, "Índice de Producción Industrial en marzo de 2025," Oficina General de Estadísticas de Vietnam, gso.gov.vn
Normas de Origen de los TLC, Localización Regional y Producción Digital
Las normas de origen en el marco del ATIGA, el RCEP y los acuerdos bilaterales afectan las decisiones de inversión y la documentación comercial en el mercado de fabricación textil de la ASEAN. Las normas textiles del ATIGA exigen un estándar de hilado en adelante o un contenido de valor regional del 40% para la elegibilidad arancelaria preferencial.[3]Secretaría de la ASEAN, "Acuerdo de Comercio de Bienes de la ASEAN," Secretaría de la ASEAN, asean.org La revisión del ATIGA de 2025 amplió el acceso preferencial a 458 líneas arancelarias e introdujo la certificación electrónica de origen mediante el Formulario D. El RCEP permite a los fabricantes acumular insumos calificados en 15 economías participantes, lo que amplía la base de abastecimiento disponible para un productor elegible. Este marco fomenta nuevos proyectos de hilado y tejido en Vietnam y Malasia porque la capacidad certificada en la cadena ascendente puede respaldar el acceso arancelario que un modelo de transbordo no puede ofrecer. La impresión digital y los sistemas de pequeños lotes añaden flexibilidad, aunque sus beneficios dependen de los operadores, la financiación y la demanda de los clientes. El mercado de fabricación textil de la ASEAN recompensa, por tanto, a las plantas que combinan el abastecimiento local de insumos, los sistemas electrónicos de cumplimiento y la programación de producción ágil.
Demanda de Textiles Técnicos para Usos Médicos, de Movilidad e Industriales
Los textiles técnicos se están expandiendo más rápido que las categorías textiles convencionales en el mercado de fabricación textil de la ASEAN porque se utilizan en atención médica, movilidad, construcción, filtración y equipos de protección. El desarrollo hospitalario en Indonesia, Filipinas y Vietnam respalda la demanda de materiales de higiene, médicos y no tejidos. Las cadenas de suministro automotriz en Tailandia e Indonesia también generan demanda de cinturones de seguridad, telas para airbags, refuerzo de neumáticos y materiales de interior. Teijin Frontier comenzó a expandir su instalación de Pathumthani en 2025, añadiendo 620 toneladas por año de capacidad de hilado de filamento de poliéster reciclado de alta tenacidad para aplicaciones automotrices. El Ministerio de Industria y Comercio de Vietnam ha identificado la capacidad en textiles técnicos como una prioridad estratégica, ya que los productos de uso general enfrentan una mayor competencia de importaciones. Los productores regionales aún no han igualado plenamente las especificaciones funcionales requeridas por los compradores industriales avanzados, lo que deja una brecha de capacidad junto a la oportunidad de crecimiento. Esta demanda fomenta la inversión en pruebas, fibras especializadas, no tejidos y acabado, en lugar de únicamente en insumos convencionales para indumentaria.
Demanda de las Marcas de Materiales Trazables y de Menor Impacto
Los requisitos de las marcas en materia de trazabilidad, contenido reciclado, rendimiento energético y control de aguas residuales están cambiando las prioridades de inversión en el mercado de fabricación textil de la ASEAN. El Reglamento de Ecodiseño para Productos Sostenibles de la UE y el uso por parte de los compradores de datos ambientales de las instalaciones están convirtiendo el desempeño en sostenibilidad en una condición de abastecimiento. Vietnam tiene importantes residuos textiles de pre-consumo, pero los sistemas de recuperación han sido históricamente limitados. Indorama Ventures y Jiaren Chemical Recycling formaron una empresa conjunta en 2025 con el objetivo de alcanzar hasta 100.000 toneladas por año de capacidad de hilado de PET reciclado de textiles. PVChem y VNPOLY también firmaron un acuerdo en 2025 para producir fibra de poliéster a partir de PET reciclado. Los productores que pueden documentar insumos reciclados y condiciones de fabricación controladas pueden competir por pedidos donde se requiere evidencia de cumplimiento. Las instalaciones más pequeñas pueden encontrar más difícil absorber el costo de la certificación, la recopilación de datos y el equipamiento.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Dependencia de las Importaciones de Algodón y Volatilidad del Precio de las Fibras | -1.1% | Vietnam, Indonesia, Myanmar y Camboya | Corto plazo (≤ 2 años) |
| Inflación de los Costos de Energía, Agua y Cumplimiento Normativo | -0.8% | En toda la ASEAN, con mayor exposición en Indonesia, Tailandia y Vietnam | Mediano plazo (2-4 años) |
| Desigualdad en las Habilidades de Automatización y Restricciones de Financiamiento para las Pymes | -0.6% | En toda la ASEAN, con mayor exposición en Filipinas, Camboya, Myanmar y las MiPymes indonesias | Mediano plazo (2-4 años) |
| Débil Recolección de Residuos Textiles y Fiabilidad de los Insumos Circulares | -0.4% | Vietnam, Indonesia y Tailandia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de las Importaciones de Algodón y Volatilidad del Precio de las Fibras
El mercado de fabricación textil de la ASEAN sigue expuesto a los movimientos globales de precios del algodón y las fibras porque la producción doméstica de algodón es limitada. Vietnam importó 7,6 millones de balas de algodón de 480 libras en el año comercial 2025/26, y Estados Unidos, Brasil y Australia suministraron el 86% del volumen entre agosto de 2025 y febrero de 2026. Los precios más bajos del algodón pueden reducir los costos de insumos, pero los márgenes estrechos del hilado también pueden comprimir los márgenes de los hiladores. Vinatex ha identificado la dependencia del 100% en importaciones de algodón y del 90% al 95% en importaciones de fibras como vulnerabilidades clave. Se prevé que el consumo de algodón de Indonesia disminuya un 5% a 1,85 millones de balas en el año comercial 2025/26, ya que el debilitamiento del poder adquisitivo restringe las importaciones. La débil recolección de residuos textiles también limita los insumos circulares confiables, a pesar de los nuevos proyectos de fibras recicladas. Las salvaguardias de Indonesia sobre el hilado de algodón importado pueden proteger a los hiladores mientras elevan los costos para los tejedores y fabricantes de punto en la cadena descendente.
Inflación de los Costos de Energía, Agua y Cumplimiento Normativo
El procesamiento en húmedo tiene altos requerimientos de energía y agua, lo que lo convierte en una etapa sensible a los costos del mercado de fabricación textil de la ASEAN. Indonesia introdujo el PERMEN LH 12/2025 en septiembre de 2025, estableciendo límites de descarga más estrictos para las instalaciones textiles que liberan más de 100 metros cúbicos de aguas residuales por día. Los fabricantes más pequeños pueden tener dificultades para financiar sistemas de tratamiento, controles de procesos avanzados, automatización y mejoras energéticas. El cambio de Vietnam del calentamiento con carbón y biomasa hacia procesos electrificados también requiere capital y puede elevar los costos operativos a corto plazo. La respuesta a la demanda y la adquisición de energías renovables podrían reducir los costos de calefacción entre un 16% y un 28% en Tailandia y Vietnam, pero muchas pymes carecen del capital y la capacidad técnica para obtener estos beneficios. Las presiones sobre el flujo de caja son particularmente difíciles para los proveedores vinculados a la indumentaria que pagan los materiales antes de recibir el pago de los clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima: Los Sintéticos Mantienen Escala Mientras las Fibras Especiales Crecen Más Rápido
Los sintéticos de uso general representaron el 49,5% de los ingresos del mercado de fabricación textil de la ASEAN en 2025. El poliéster, el nailon, el polipropileno, el acrílico y la elastano respaldan la producción de gran volumen porque se adaptan a las operaciones regionales establecidas de polímeros, hilado y texturizado. Las fibras sintéticas representaron el 67,4% de la producción mundial de fibras, y el poliéster representó el 57,2% de la producción global. Las fibras naturales siguen siendo importantes, pero el algodón se importa, y las fibras animales como la seda y la lana sirven a actividades más especializadas en Tailandia y Vietnam. Las fibras celulósicas artificiales como la viscosa, el lyocell, el modal y el acetato ofrecen a las marcas una alternativa al poliéster virgen y al algodón cultivado convencionalmente.
Se prevé que las fibras especiales y de alto rendimiento crezcan a una CAGR del 8,2% de 2026 a 2031 dentro del mercado de fabricación textil de la ASEAN. Las fibras de aramida, UHMWPE, filamentos técnicos y materiales reforzados con fibra de carbono se utilizan en transporte, defensa, protección y aplicaciones industriales. El segmento depende de especificaciones técnicas, rendimiento consistente y estrecha colaboración con compradores industriales. La empresa conjunta de PET reciclado de Indorama Ventures en 2025 muestra cómo un productor regional de fibras persigue valor a partir de textiles recuperados. Los requisitos esperados de contenido reciclado para productos de poliéster suministrados a Europa pueden favorecer el procesamiento reciclado certificado sobre la producción exclusiva con resina virgen. Este cambio puede desplazar las decisiones de compra hacia proveedores que puedan verificar el origen del material y la calidad del proceso.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Proceso de Fabricación y Tipo de Producto: El Acabado Gana Importancia en las Cadenas de Suministro Certificadas
La fabricación de tejidos representó el 43,5% del tamaño del mercado de fabricación textil de la ASEAN en 2025. La producción de tejidos planos, tejidos de punto y no tejidos está establecida en Vietnam, Indonesia, Tailandia y Malasia. Vietnam contaba con un estimado de 10,4 millones de equivalentes de husos en 121 hilanderías en 2025, incluidas 46 hilanderías con inversión extranjera y 75 hilanderías nacionales. El tejido plano se concentra en el norte de Vietnam y el cinturón de Java Central y Occidental, mientras que Malasia y Tailandia tienen capacidades en tejidos de punto de alto rendimiento. Los no tejidos respaldan los textiles médicos, los geotextiles, la filtración y los equipos de protección personal, pero requieren una inversión de capital sustancial.
Se prevé que el acabado textil y el tratamiento de superficies crezcan a una CAGR del 7,7% hasta 2031 en el mercado de fabricación textil de la ASEAN. El pretratamiento, el blanqueo, el teñido, la impresión, el recubrimiento y otros pasos de acabado determinan cada vez más si el tejido cumple con los requisitos químicos, hídricos y de carbono del cliente. La impresión digital puede usar un 90% menos de agua que la serigrafía convencional, según el material suministrado por Epson e IDC. Este proceso también admite pedidos más pequeños y cambios de diseño más rápidos cuando la demanda es irregular. Las normas actualizadas de aguas residuales de Indonesia requerirán que las principales instalaciones de procesamiento en húmedo inviertan en cumplimiento normativo para finales de 2027. El crecimiento del segmento refleja una mayor demanda de insumos terminados certificados, aunque los controles ambientales adicionales elevarán las necesidades de capital.
Por Industria de Uso Final: La Indumentaria Proporciona Volumen Mientras los Textiles Técnicos se Expanden
La indumentaria y la moda representaron el 50,5% de la producción del mercado de fabricación textil de la ASEAN por valor en 2025. Esta actividad ancla la demanda textil en Vietnam, Camboya, Myanmar e Indonesia a través de cadenas de suministro de prendas orientadas a la exportación. Los textiles para el hogar y el uso doméstico proporcionan una salida secundaria para ropa de cama, toallas y telas de tapicería. Los proveedores malayos y tailandeses tienen posiciones más sólidas en categorías de textiles para el hogar sensibles a la calidad que en productos básicos de uso general. El segmento se beneficia cuando el abastecimiento de las marcas se desplaza hacia el Sudeste Asiático, pero también sigue expuesto al gasto del consumidor y a los ciclos de inventario de los compradores.
Se prevé que los textiles técnicos e industriales crezcan a una CAGR del 6,7% de 2026 a 2031 en el mercado de fabricación textil de la ASEAN. Los materiales médicos y de higiene se benefician de la expansión hospitalaria en Indonesia, Filipinas y Vietnam. Los textiles para transporte incluyen telas para asientos, hilado para airbags, cuerdas para neumáticos y cintas para cinturones de seguridad, con la demanda más fuerte donde las cadenas de suministro automotriz son más profundas. La expansión de Teijin Frontier en Tailandia añade hilado de poliéster reciclado de alta tenacidad para cuerdas de neumáticos, cinturones de seguridad y refuerzo automotriz. Los proyectos de construcción en Vietnam e Indonesia también respaldan la demanda de geotextiles. Los materiales de embalaje, agrícolas y de filtración siguen siendo usos menores pero añaden una demanda constante a medida que la actividad industrial se amplía.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Escala Empresarial: Los Grandes Productores Organizados se Benefician de la Capacidad de Inversión
Las MiPymes y el sector no organizado representaron el 57% de los ingresos de fabricación textil de la ASEAN en 2025. Los molinos familiares, los tejedores artesanales, las tintorerías por contrato y los hiladores informales proporcionan capacidad flexible en Indonesia, Vietnam, Tailandia y Filipinas. Estas empresas pueden responder rápidamente a tiradas de producción cortas y sostener actividades intensivas en mano de obra. Su modelo operativo también las deja más expuestas a las compras de materias primas, los pagos retrasados de los clientes y el aumento de los costos de cumplimiento normativo. El acceso a la financiación sigue siendo una restricción práctica para la automatización, el tratamiento del agua y las mejoras en sostenibilidad.
Los grandes fabricantes organizados representaron el 43% de los ingresos en 2025 y se prevé que crezcan a una CAGR del 6,6% hasta 2031. Pueden financiar la producción automatizada, los programas formales de cumplimiento de proveedores, la documentación de los TLC y las asociaciones de inversión extranjera. Vinatex reportó ingresos consolidados en 2025 superiores a 18,9 billones de VND (720 millones de USD), y una ganancia antes de impuestos de 1,355 billones de VND (50 millones de USD), un 62% más alta que en 2024. Südwolle comprometió 25 millones de USD adicionales para expandir su planta de hilado y teñido en Vietnam de 1.450 toneladas por año a 4.000 toneladas por año. YKK aprobó la Fase 3 de su fábrica automatizada de Nhon Trach en Vietnam en junio de 2025. Estas inversiones otorgan a los productores formales una mayor capacidad para cumplir con las condiciones de documentación y rendimiento establecidas por los compradores internacionales.
Análisis Geográfico
Vietnam representó el 29,5% del mercado de fabricación textil de la ASEAN en 2025 y se prevé que crezca a una CAGR del 6,8% hasta 2031. Su índice de producción industrial aumentó un 9,2% en 2025, mientras que la fabricación textil creció un 7,6% y la fabricación de prendas de vestir creció un 13,2%. Las exportaciones de textiles y prendas de vestir alcanzaron 44,2 mil millones de USD en 2025, con Estados Unidos como el mayor comprador. La base de hilado de Vietnam y las nuevas inversiones en tejido y teñido reducen la dependencia de los tejidos chinos importados. SYRE recibió un certificado de inversión en 2025 para un complejo de reciclaje de poliéster de 1.000 millones de USD en Binh Dinh. Las exportaciones de textiles, prendas de vestir, calzado y artículos de viaje de Camboya totalizaron 12.000 millones de USD en los primeros 9 meses de 2025, pero los tejidos importados aún limitan la adición de valor local.
Las exportaciones textiles de Indonesia disminuyeron un 9,5% a 3,28 mil millones de USD en 2025, creando un contexto difícil para el mercado de fabricación textil de la ASEAN. Sritex detuvo la producción en marzo de 2025 tras un proceso de quiebra, y el cierre afectó a 10.965 trabajadores. Xinfung inició un proyecto de fibra e hilado de 30 millones de USD en Subang en 2025. Se espera que la producción de textiles y prendas de vestir de Tailandia crezca modestamente en 2026 con el apoyo del estímulo gubernamental y la recuperación de los pedidos. Las cadenas de suministro automotriz y las adiciones de capacidad en hilado reciclado de alta tenacidad respaldan su enfoque en materiales técnicos.
Malasia, Filipinas, Myanmar y otras economías de la ASEAN desempeñan roles más limitados en el mercado de fabricación textil de la ASEAN. Malasia está posicionada en textiles técnicos y tejidos de punto de alto rendimiento, aunque su base de hilado y tejido plano en la cadena ascendente es limitada. Filipinas se centra principalmente en el ensamblaje de prendas en la cadena descendente y el procesamiento de textiles médicos. La actividad manufacturera formal de Myanmar sigue restringida por la inestabilidad política y el acceso limitado al financiamiento comercial. Las normas de producto revisadas de la ASEAN, las medidas de facilitación del comercio de Brunéi y la vía de producción carbono neutral de Camboya pueden influir en dónde los compradores extienden sus cadenas de suministro.
Panorama Competitivo
El mercado de fabricación textil de la ASEAN exhibe un bajo nivel de concentración de mercado. Vietnam combina grupos respaldados por el Estado, productores integrados con inversión extranjera y una gran base de MiPymes. El cierre de Sritex en Indonesia en 2025 eliminó a un importante productor integrado y creó una oportunidad para el arrendamiento de activos o nuevas inversiones. Tailandia y Malasia albergan clústeres de productores afiliados a empresas extranjeras que se centran en materiales especiales y funcionales.
Los productores con inversión extranjera, incluidos Toray Industries Malaysia, Teijin Polyester Thailand, Indorama Ventures e YKK Vietnam, pueden aprovechar tecnología propia, sistemas de sostenibilidad establecidos y financiamiento a nivel de grupo. La adición de capacidad de Teijin Frontier en 2025 en Tailandia es un ejemplo de un movimiento hacia insumos textiles automotrices reciclados. La empresa conjunta de Indorama Ventures con Jiaren Chemical Recycling es otro ejemplo, con el objetivo de alcanzar hasta 100.000 toneladas por año de capacidad de hilado de PET reciclado de textiles. El proyecto de Fase 3 de YKK en Vietnam añade capacidad de fabricación automatizada y capacidad de desarrollo de productos. Estos proyectos reflejan un impulso hacia insumos de mayor valor y sistemas de producción mejor documentados. También elevan el umbral para los competidores nacionales que dependen de operaciones más pequeñas y menos formales.
La inversión china y taiwanesa también está utilizando ubicaciones de producción en la ASEAN para atender a compradores de Estados Unidos y Europa a través de acuerdos comerciales regionales. Junbang activó un plan de fábrica propia de teñido y acabado en Vietnam en 2025, con un objetivo de inicio de obras en el primer semestre de 2026. La instalación de Xinhai en Indonesia entró en preoperaciones en 2026 y está destinada a abastecer a H&M. La descripción identifica el teñido y acabado en Camboya y Myanmar, además de las fibras celulósicas artificiales en toda la ASEAN, como áreas que requieren una evaluación adicional de la demanda, la infraestructura y las condiciones regulatorias. Las certificaciones ambientales y de productos son cada vez más importantes para los proveedores que atienden a Europa. Las empresas sin sistemas formales enfrentan un camino más estrecho hacia la aprobación de los compradores a medida que los requisitos se fortalecen.
Líderes de la Industria de Fabricación Textil de la ASEAN
Vietnam National Textile and Garment Group
Thành Công Textile Garment Investment Trading Joint Stock Company
Phong Phu Corporation JSC
Hoa Tho Textile - Garment Joint Stock Corporation
Century Synthetic Fiber Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Enero de 2026: Vietnam, VITAS. La Asociación de Textiles y Confección de Vietnam estableció un objetivo de exportación total de textiles y prendas de vestir de 50.000 millones de USD para 2026, sobre la base de los ingresos de 44,2 mil millones de USD del año calendario 2025.
- Noviembre de 2025: Tailandia, Indorama Ventures y Jiaren Chemical Recycling. El negocio de Fibras de Indorama Ventures y Jiaren Chemical Recycling formaron una empresa conjunta con el objetivo de alcanzar hasta 100.000 toneladas por año de capacidad de hilado de PET reciclado de textiles.
- Noviembre de 2025: Tailandia, Teijin Frontier. Teijin Frontier inició la expansión de capacidad en Teijin Polyester Thailand, añadiendo 620 toneladas por año de hilado de filamento de poliéster reciclado de alta tenacidad para cuerdas de neumáticos, cinturones de seguridad y aplicaciones de refuerzo automotriz.


Alcance del Informe del Mercado de Fabricación Textil de la ASEAN
El Mercado de Fabricación Textil de la ASEAN está segmentado por materia prima (fibras naturales, sintéticos de uso general y más), por proceso de fabricación y tipo de producto (fabricación de tejidos y más), por industria de uso final (indumentaria y moda y más), por escala empresarial (grandes fabricantes organizados y más) y por geografía (Vietnam y más). El informe ofrece pronósticos de tamaño de mercado y valor (USD) para todos los segmentos anteriores.
| Fibras Naturales | Fibras de Origen Vegetal | Algodón |
| Otros (Yute, Lino, Cáñamo, Ramio, Coco) | ||
| Fibras de Origen Animal (Lana, Seda y Otras Fibras Animales) | ||
| Fibras Celulósicas Artificiales (Viscosa/Rayón, Lyocell, Modal y Acetato) | ||
| Sintéticos de Uso General (Poliéster, Nailon/Poliamida, Polipropileno, Acrílico y Elastano) | ||
| Fibras Especiales y de Alto Rendimiento (Aramida, UHMWPE, etc.) |
| Fabricación de Hilado e Hilo | |
| Fabricación de Tejidos | Tejido Plano |
| Tejido de Punto y Ganchillo | |
| Fabricación de No Tejidos y Fieltro | |
| Otros Procesos de Formación de Tejidos | |
| Acabado Textil y Tratamiento de Superficies (Pretratamiento, Blanqueo, Teñido, Impresión, etc.) |
| Indumentaria y Moda | |
| Textiles para el Hogar y Uso Doméstico | |
| Textiles Técnicos e Industriales | Transporte y Movilidad |
| Médico e Higiene | |
| Procesamiento Industrial y Filtración | |
| Construcción y Geotextiles | |
| Protección y Seguridad | |
| Embalaje | |
| Otras Aplicaciones Técnicas - Agricultura, etc. |
| Grandes Fabricantes Organizados |
| Micro, Pequeñas y Medianas Empresas (MiPymes) y el Sector No Organizado |
| Vietnam |
| Indonesia |
| Tailandia |
| Malasia |
| Camboya |
| Myanmar |
| Filipinas |
| Resto de Países de la ASEAN - Singapur, República Democrática Popular Lao y Brunéi |
| Por Materia Prima | Fibras Naturales | Fibras de Origen Vegetal | Algodón |
| Otros (Yute, Lino, Cáñamo, Ramio, Coco) | |||
| Fibras de Origen Animal (Lana, Seda y Otras Fibras Animales) | |||
| Fibras Celulósicas Artificiales (Viscosa/Rayón, Lyocell, Modal y Acetato) | |||
| Sintéticos de Uso General (Poliéster, Nailon/Poliamida, Polipropileno, Acrílico y Elastano) | |||
| Fibras Especiales y de Alto Rendimiento (Aramida, UHMWPE, etc.) | |||
| Por Proceso de Fabricación y Tipo de Producto | Fabricación de Hilado e Hilo | ||
| Fabricación de Tejidos | Tejido Plano | ||
| Tejido de Punto y Ganchillo | |||
| Fabricación de No Tejidos y Fieltro | |||
| Otros Procesos de Formación de Tejidos | |||
| Acabado Textil y Tratamiento de Superficies (Pretratamiento, Blanqueo, Teñido, Impresión, etc.) | |||
| Por Industria de Uso Final | Indumentaria y Moda | ||
| Textiles para el Hogar y Uso Doméstico | |||
| Textiles Técnicos e Industriales | Transporte y Movilidad | ||
| Médico e Higiene | |||
| Procesamiento Industrial y Filtración | |||
| Construcción y Geotextiles | |||
| Protección y Seguridad | |||
| Embalaje | |||
| Otras Aplicaciones Técnicas - Agricultura, etc. | |||
| Por Escala Empresarial | Grandes Fabricantes Organizados | ||
| Micro, Pequeñas y Medianas Empresas (MiPymes) y el Sector No Organizado | |||
| Por Geografía | Vietnam | ||
| Indonesia | |||
| Tailandia | |||
| Malasia | |||
| Camboya | |||
| Myanmar | |||
| Filipinas | |||
| Resto de Países de la ASEAN - Singapur, República Democrática Popular Lao y Brunéi | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de fabricación textil de la ASEAN para 2031?
Se prevé que el mercado alcance 22,9 mil millones de USD en 2031, creciendo desde 17,7 mil millones de USD en 2026 a una CAGR del 5,4%.
¿Qué país de la ASEAN lidera la fabricación textil?
Vietnam representó el 29,5% de los ingresos regionales en 2025 y se prevé que crezca a una CAGR del 6,8% hasta 2031.
¿Qué materias primas crecen más rápido en la fabricación textil de la ASEAN?
Se prevé que las fibras especiales y de alto rendimiento crezcan a una CAGR del 8,2% hasta 2031, respaldadas por aplicaciones técnicas.
¿Por qué las operaciones de acabado textil son cada vez más importantes?
Se prevé que el acabado crezca a una CAGR del 7,7% porque los compradores exigen cada vez más controles certificados para productos químicos, uso del agua y rendimiento en carbono.
¿Cuál es la categoría de uso final más grande para los productos textiles de la ASEAN?
La indumentaria y la moda representaron el 50,5% de la producción por valor en 2025, mientras que los textiles técnicos e industriales son el uso final de más rápido crecimiento.
¿Qué restricciones afectan a los productores textiles más pequeños de la ASEAN?
Las pymes enfrentan altos costos de tratamiento de aguas residuales, mejoras energéticas, automatización, certificación y capital de trabajo.
Última actualización de la página el:



