
ASEANテキスタイル製造市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
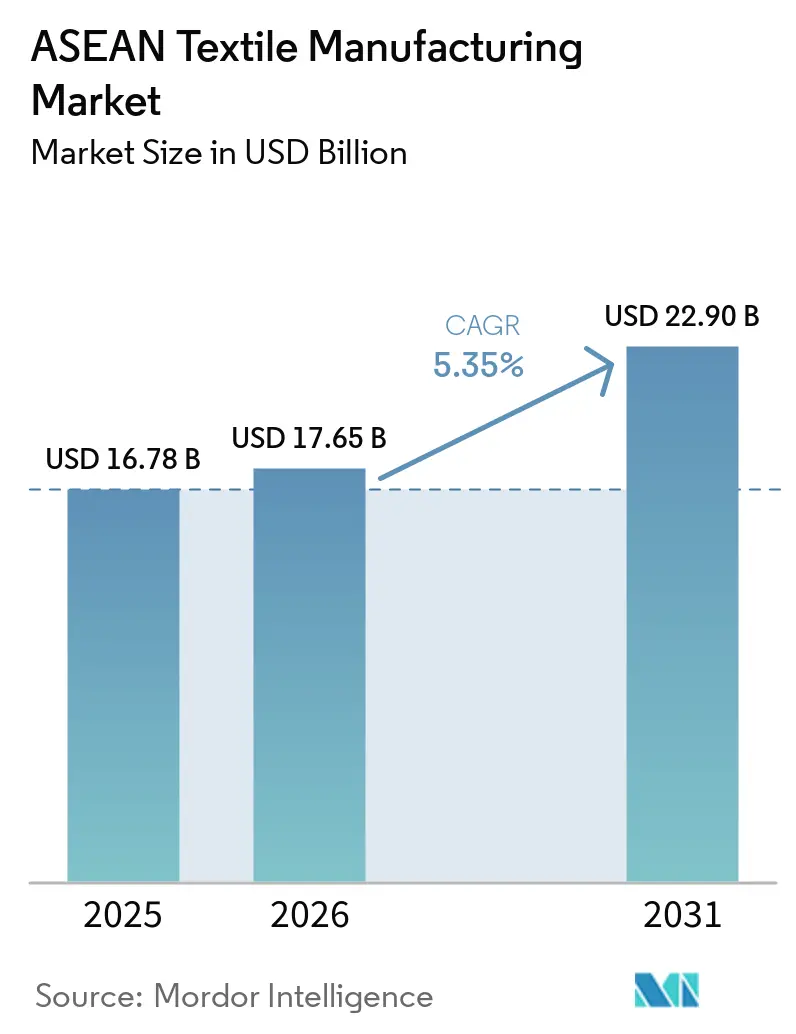
| 基準年の市場規模 (2025) | 16.78 十億米ドル |
| 市場規模 (2026) | 17.65 十億米ドル |
| 市場規模 (2031) | 22.90 十億米ドル |
| Growth Rate (2026 - 2031) | 5.35 % |
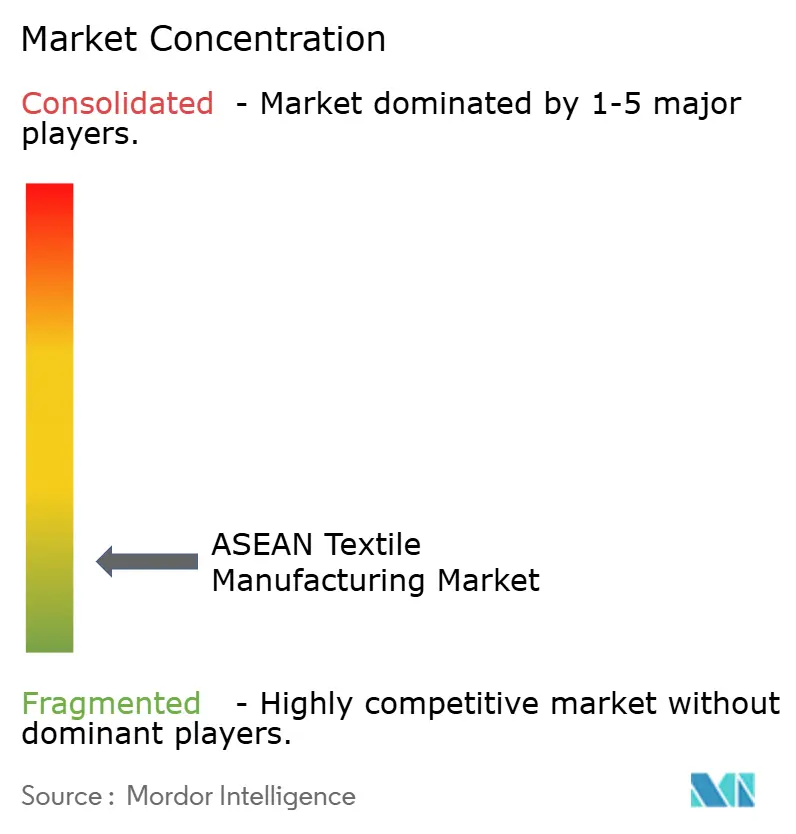
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるASEANテキスタイル製造市場分析
ASEANテキスタイル製造市場規模は2025年に167.8 ビリオン 米ドルと評価され、2026年の176.5 ビリオン 米ドルから2031年には229.0 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 5.35%で成長する見込みです。
世界のバイヤーが単一の調達国への依存を低減し、東南アジア全域に生産を分散させるにつれ、同地域は恩恵を受けています。ベトナムのアパレル輸出実績および米国輸入に占めるシェアの拡大がこのシフトを後押しし、カンボジアも輸出の増加を記録しています。地域の貿易規則により、域内の糸・生地・縫製品のサプライチェーンの価値が高まっています。これらは特恵関税の適用を支援できるためです。ASEANテキスタイル製造市場は、認証、信頼性の高い加工、トレーサブルな原材料が労働コストのみよりも重要となり得る、完成品および技術的素材へのシフトも進んでいます。大規模生産者は自動化、排水処理、リサイクル素材システムへの資金調達においてより有利な立場にあり、これが中小規模の工場との格差を拡大させる可能性があります。
主要レポートのポイント
- 原材料別では、汎用合成繊維が2025年のASEANテキスタイル製造市場シェアの49.5%を占め、特殊・高性能繊維は2031年にかけてCAGR 8.2%で成長すると予測されています。
- 製造プロセス別では、生地製造が2025年のASEANテキスタイル製造市場規模の43.5%を占め、テキスタイル仕上げおよび表面処理は2031年にかけてCAGR 7.7%で成長すると予測されています。
- 最終用途別では、アパレルおよびファッションが2025年のASEANテキスタイル製造市場シェアの50.5%を占め、技術・産業用テキスタイルは2031年にかけてCAGR 6.7%で成長すると予測されています。
- 企業規模別では、中小零細企業および非組織化セクターが2025年の収益の57%を占め、大規模組織化メーカーは2031年にかけてCAGR 6.6%で成長すると予測されています。
- 地域別では、ベトナムが2025年の収益の29.5%を占め、2031年にかけてCAGR 6.8%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ASEANテキスタイル製造市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 輸出調達の 多様化とニアショアリング | +1.5% | ベトナム、カンボジア、ミャンマー、タイに集中した 世界のバイヤーの動向 | 中期 (2~4年) |
| FTA 原産地規則および地域サプライチェーンのローカライゼーション | +1.2% | ASEAN全域、 特にベトナム、マレーシア、タイとの関連性が高い | 中期 (2~4年) |
| 医療、モビリティ、産業用途からの 技術テキスタイル需要 | +1.0% | ASEAN全域、 特にタイ、インドネシア、マレーシアとの関連性が高い | 長期 (4年以上) |
| トレーサブルで環境負荷の低い素材への ブランド需要 | +0.7% | ベトナム、インドネシア、タイへのグローバル調達、 EUリンクのサプライチェーン | 中期 (2~4年) |
| デジタル生産と 小ロットカスタマイゼーション | +0.5% | ベトナム、 タイ、インドネシア、および都市型製造クラスター | 短期 (2年以内) |
| 再生・リサイクル繊維の 生産能力拡大 | +0.4% | ベトナム、 タイ、インドネシア | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
輸出調達の多様化とニアショアリング
世界のアパレルおよびテキスタイルバイヤーは2024年以降に調達計画を変更しており、ASEANテキスタイル製造市場はその結果生じた生産の主要な受け皿となっています。米国のアパレル輸入に占めるベトナムのシェアは、2024年の18.9%から2025年には21.1%に上昇しました。[1]米国農務省海外農業局、「綿花および製品年次報告書、ベトナム」、米国農務省海外農業局、apps.fas.usda.gov カンボジアのテキスタイル、縫製品、履物、旅行用品の輸出は2025年最初の9ヶ月間で前年比16.6%増加しました。ベトナム、タイ、カンボジアのメーカーは、これまで中国に留まっていた生産をより多く取り込むため、紡績、製織、染色の能力を増強しています。持続的な優位性は、認証済みで原産地規則に準拠した場所において繊維、糸、生地を供給できる生産者に有利に働く可能性が高いです。ミャンマーは低い労働コストを維持していますが、政治的不安定さが認証重視のバイヤーが求める正式な能力拡大を制限しています。ベトナムの鉱工業生産指数は2025年に9.2%上昇し、受注の増加が製造生産高および受注残の両方を支えていることを示しています。[2]出典:ベトナム国家統計局、「2025年3月の鉱工業生産指数」、ベトナム統計総局、gso.gov.vn
FTA原産地規則、地域ローカライゼーション、およびデジタル生産
ATIGA、RCEP、および二国間協定に基づく原産地規則は、ASEANテキスタイル製造市場における投資判断および貿易書類に影響を与えています。ATIGAのテキスタイル規則は、特恵関税の適格性を得るために糸前進基準または40%の域内付加価値基準のいずれかを要求しています。[3]ASEAN事務局、「ASEAN物品貿易協定」、ASEAN事務局、asean.org 2025年のATIGA改定では458の関税品目にわたる特恵アクセスが拡大され、電子フォームDによる原産地証明が導入されました。RCEPにより、メーカーは15の参加経済圏にわたって適格な原材料を累積することができ、適格生産者が利用できる調達基盤が広がります。この枠組みは、認証された上流能力が中継輸送モデルでは提供できない関税アクセスを支援できるため、ベトナムおよびマレーシアにおける新たな紡績・製織プロジェクトを促進します。デジタル印刷および小ロットシステムは柔軟性を加えますが、その恩恵はオペレーター、資金調達、および顧客需要に依存します。したがって、ASEANテキスタイル製造市場は、域内原材料調達、電子コンプライアンスシステム、および迅速な生産スケジューリングを組み合わせた工場に報いる構造となっています。
医療、モビリティ、産業用途からの技術テキスタイル需要
技術テキスタイルは、医療、モビリティ、建設、ろ過、保護具に使用されているため、ASEANテキスタイル製造市場において従来のテキスタイルカテゴリーよりも速く拡大しています。インドネシア、フィリピン、ベトナムにおける病院の整備が衛生、医療、不織布素材への需要を支えています。タイおよびインドネシアの自動車サプライチェーンもシートベルト、エアバッグ生地、タイヤ補強材、内装材への需要を生み出しています。帝人フロンティアは2025年にパトゥムターニー施設の拡張を開始し、自動車用途向けに年間620トンの高強力リサイクルポリエステルフィラメント糸の生産能力を追加しました。ベトナム工業貿易省は、汎用品が輸入競争の激化に直面する中、技術テキスタイル能力を戦略的優先事項として特定しています。域内生産者は先進的な産業バイヤーが求める機能仕様にまだ完全には対応できておらず、成長機会と並んで能力ギャップが存在しています。この需要は、従来のアパレル原材料だけでなく、試験、特殊繊維、不織布、仕上げへの投資を促進しています。
トレーサブルで環境負荷の低い素材へのブランド需要
トレーサビリティ、リサイクルコンテンツ、エネルギー性能、排水管理に関するブランド要件が、ASEANテキスタイル製造市場における投資優先事項を変えています。EUの持続可能な製品のためのエコデザイン規則および施設環境データのバイヤー利用により、サステナビリティ性能が調達条件となりつつあります。ベトナムには相当量の消費前テキスタイル廃棄物がありますが、回収システムは歴史的に限られていました。インドラマ・ベンチャーズとジャレン・ケミカル・リサイクリングは2025年に、年間最大100,000トンのテキスタイルリサイクルPET紡績能力を目標とする合弁事業を設立しました。PVChemとVNPOLYも2025年にリサイクルPETからポリエステル繊維を製造する協定に署名しました。リサイクル原材料と管理された製造条件を文書化できる生産者は、コンプライアンスの証拠が求められる受注において競争力を持つことができます。小規模施設は認証、データ収集、設備のコストを吸収することがより困難な場合があります。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 綿花輸入依存と 繊維価格の変動性 | -1.1% | ベトナム、 インドネシア、ミャンマー、カンボジア | 短期 (2年以内) |
| エネルギー、水、 コンプライアンスコストのインフレ | -0.8% | ASEAN全域、 特にインドネシア、タイ、ベトナムでのエクスポージャーが大きい | 中期 (2~4年) |
| 自動化スキルの不均一さと 中小企業の資金調達制約 | -0.6% | ASEAN全域、 特にフィリピン、カンボジア、ミャンマー、インドネシアの中小零細企業でのエクスポージャーが大きい | 中期 (2~4年) |
| テキスタイル廃棄物回収の脆弱さと 循環型原料の信頼性の低さ | -0.4% | ベトナム、 インドネシア、タイ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
綿花輸入依存と繊維価格の変動性
ASEANテキスタイル製造市場は、国内綿花生産が限られているため、世界の綿花および繊維価格の動向に引き続きさらされています。ベトナムは2025/26年度に760万480ポンドベールの綿花を輸入し、米国、ブラジル、オーストラリアが2025年8月から2026年2月の間に輸入量の86%を供給しました。綿花価格の低下は原材料コストを削減できますが、糸スプレッドの縮小は紡績業者のマージンを圧迫する可能性もあります。ビナテックスは、綿花100%輸入依存および繊維輸入依存度90%~95%を主要な脆弱性として特定しています。インドネシアの綿花消費量は、購買力の低下が輸入を制約する中、2025/26年度に5%減少して185万ベールになると予測されています。テキスタイル廃棄物の回収の脆弱さも、新たなリサイクル繊維プロジェクトにもかかわらず、信頼性の高い循環型原料を制限しています。インドネシアの輸入綿糸に対するセーフガードは紡績業者を保護できる一方、下流の製織業者および編み業者のコストを引き上げる可能性があります。
エネルギー、水、コンプライアンスコストのインフレ
湿式加工はエネルギーおよび水の要件が高く、ASEANテキスタイル製造市場においてコストに敏感な工程となっています。インドネシアは2025年9月にPERMEN LH 12/2025を導入し、1日100立方メートルを超える排水を排出するテキスタイル施設に対してより厳しい排出基準を設定しました。小規模メーカーは処理システム、高度なプロセス制御、自動化、エネルギーアップグレードへの資金調達に苦労する場合があります。ベトナムの石炭およびバイオマス加熱から電化プロセスへのシフトも資本を必要とし、近期の操業コストを引き上げる可能性があります。需要応答型および再生可能エネルギー調達はタイおよびベトナムで加熱コストを16%~28%削減できる可能性がありますが、多くの中小企業はこれらの恩恵を確保するための資本および技術的能力を欠いています。キャッシュフローの圧迫は、顧客からの支払いを受け取る前に原材料の代金を支払う縫製品関連サプライヤーにとって特に困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:合成繊維が規模を維持しながら特殊繊維がより速く成長
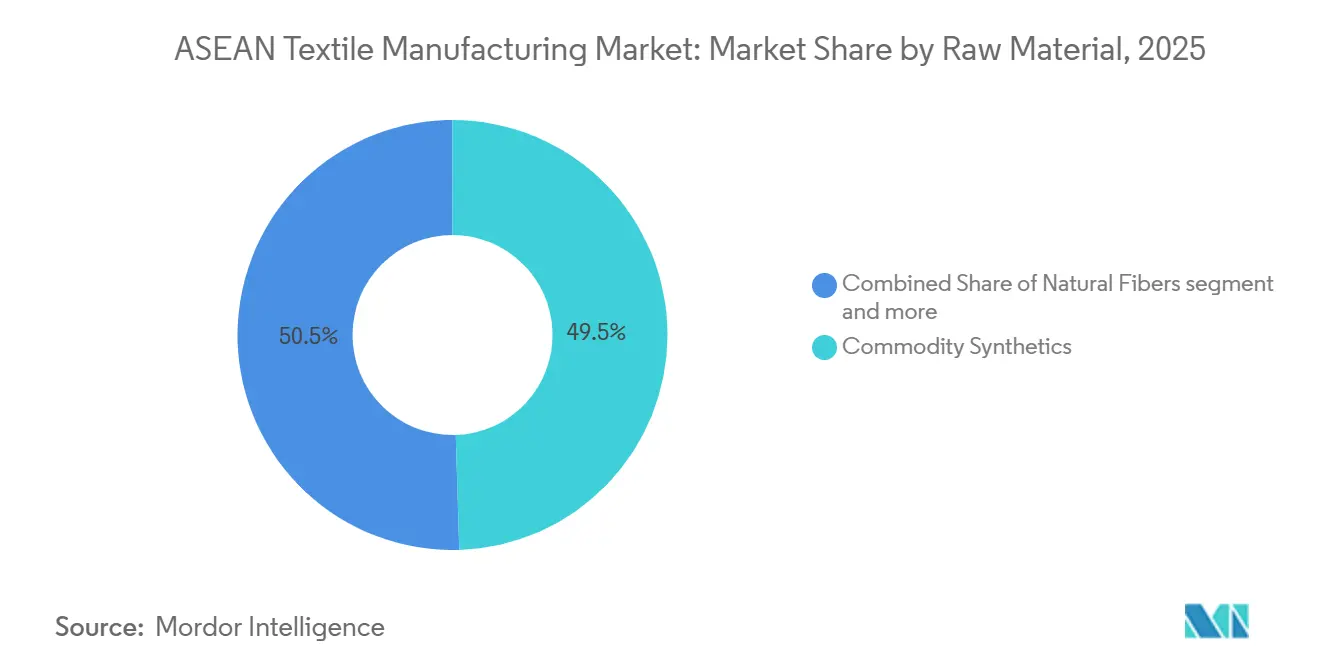
汎用合成繊維は2025年のASEANテキスタイル製造市場収益の49.5%を占めました。ポリエステル、ナイロン、ポリプロピレン、アクリル、エラスタンは、確立された域内ポリマー、紡績、テクスチャリング操業に適合するため、大量生産を支えています。合成繊維は世界の繊維生産の67.4%を占め、ポリエステルは世界生産の57.2%を占めました。天然繊維は依然として重要ですが、綿花は輸入品であり、絹や羊毛などの動物繊維はタイおよびベトナムでより特化した活動に使用されています。ビスコース、リヨセル、モーダル、アセテートなどの人工セルロース系繊維は、バージポリエステルおよび従来栽培の綿花に代わる選択肢をブランドに提供しています。
特殊・高性能繊維は、ASEANテキスタイル製造市場において2026年から2031年にかけてCAGR 8.2%で成長すると予測されています。アラミド、超高分子量ポリエチレン(UHMWPE)、技術フィラメント、炭素繊維強化材料は輸送、防衛、保護、産業用途に使用されています。このセグメントは技術仕様、一貫した性能、産業バイヤーとの緊密な関与に依存しています。インドラマ・ベンチャーズの2025年リサイクルPET合弁事業は、域内繊維生産者が回収テキスタイルから価値を追求している一例です。欧州に供給されるポリエステル製品に対するリサイクルコンテンツ要件の見込みは、バージン樹脂のみの生産よりも認証済みリサイクル加工を有利にする可能性があります。この変化は、素材の原産地とプロセス品質を検証できるサプライヤーへの購買決定のシフトをもたらす可能性があります。


製造プロセスおよび製品タイプ別:認証サプライチェーンにおける仕上げの重要性の高まり
生地製造は2025年のASEANテキスタイル製造市場規模の43.5%を占めました。製織、ニット、不織布生産はベトナム、インドネシア、タイ、マレーシア全域で確立されています。ベトナムは2025年に121の紡績工場(外資系46工場、国内75工場を含む)にわたって推定1,040万スピンドル相当を有していました。製織はベトナム北部および中部・西部ジャワ地帯に集中しており、マレーシアとタイはニットパフォーマンス生地の能力を有しています。不織布は医療テキスタイル、ジオテキスタイル、ろ過、個人用保護具を支えていますが、相当な資本投資を必要とします。
テキスタイル仕上げおよび表面処理は、ASEANテキスタイル製造市場において2031年にかけてCAGR 7.7%で成長すると予測されています。前処理、漂白、染色、印刷、コーティング、その他の仕上げ工程は、生地が顧客の化学物質、水使用、炭素要件を満たすかどうかをますます決定するようになっています。デジタル印刷は、提供されたエプソンおよびIDCの資料によると、従来のスクリーン印刷と比較して90%少ない水を使用できます。このプロセスは需要が不均一な場合に小ロット注文および迅速なデザイン変更も支援します。インドネシアの更新された排水基準により、主要な湿式加工施設は2027年末までにコンプライアンスへの投資が必要となります。このセグメントの成長は認証済み仕上げ原材料への需要の高まりを反映していますが、追加された環境管理は資本ニーズを引き上げます。
最終用途産業別:アパレルが量を提供しながら技術テキスタイルが拡大
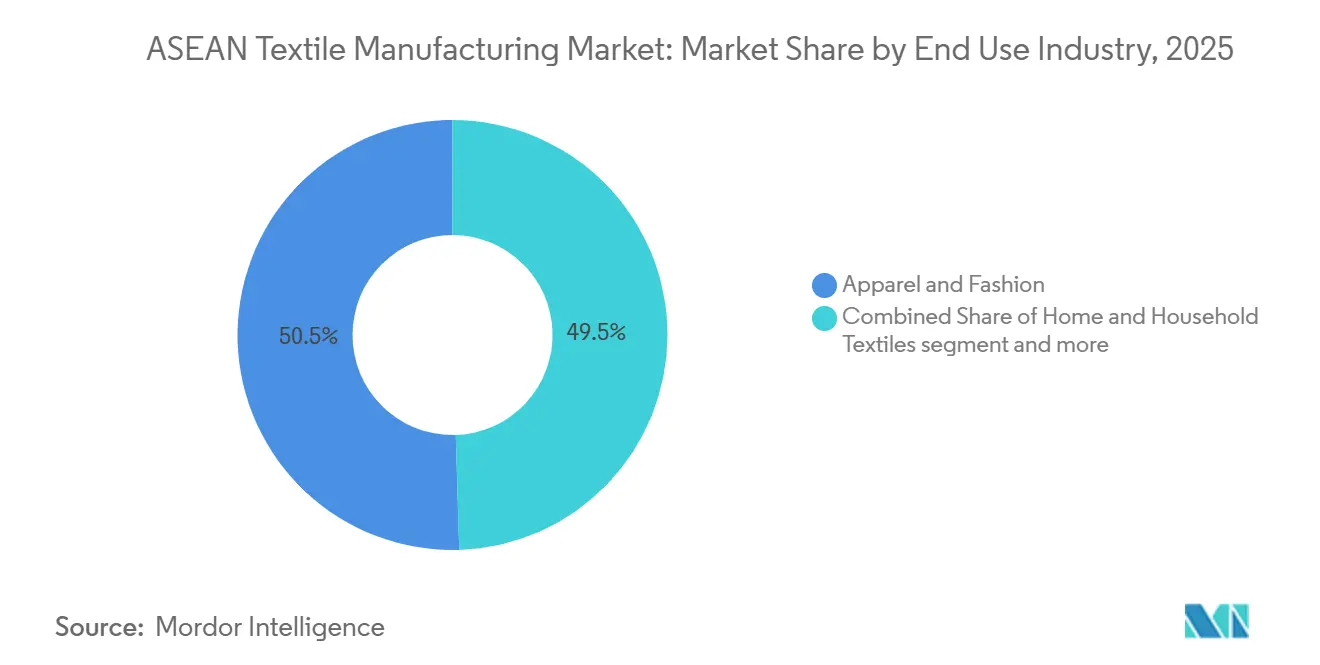
アパレルおよびファッションは2025年のASEANテキスタイル製造生産高の価値ベースで50.5%を占めました。この活動は輸出志向の縫製品サプライチェーンを通じてベトナム、カンボジア、ミャンマー、インドネシアのテキスタイル需要を支えています。家庭用テキスタイルはベッドリネン、タオル、張り地生の二次的な販路を提供しています。マレーシアおよびタイのサプライヤーは、基本的な汎用品よりも品質重視の家庭用テキスタイルカテゴリーにおいてより強い地位を持っています。このセグメントはブランドの調達が東南アジアにシフトする際に恩恵を受けますが、消費者支出およびバイヤーの在庫サイクルにもさらされています。
技術・産業用テキスタイルは、ASEANテキスタイル製造市場において2026年から2031年にかけてCAGR 6.7%で成長すると予測されています。医療・衛生素材はインドネシア、フィリピン、ベトナムにおける病院の拡張から恩恵を受けています。輸送用テキスタイルにはシート生地、エアバッグ糸、タイヤコード、シートベルトウェビングが含まれ、自動車サプライチェーンが深い地域で需要が最も強くなっています。帝人フロンティアのタイ拡張は、タイヤコード、シートベルト、自動車補強材向けのリサイクル高強力ポリエステル糸を追加します。ベトナムおよびインドネシアの建設プロジェクトもジオテキスタイルへの需要を支えています。包装、農業、ろ過素材は引き続き小規模な用途ですが、産業活動の拡大に伴い安定した需要を加えています。
企業規模別:大規模組織化生産者が投資能力から恩恵を受ける
中小零細企業および非組織化セクターは2025年のASEANテキスタイル製造収益の57%を占めました。家族経営の工場、職人的製織業者、契約染色工場、非公式紡績業者は、インドネシア、ベトナム、タイ、フィリピン全域で柔軟な生産能力を提供しています。これらの企業は短い生産ランに迅速に対応し、労働集約的な活動を維持することができます。その事業モデルは同時に、原材料購入、顧客支払いの遅延、コンプライアンスコストの上昇にもさらされています。資金調達へのアクセスは、自動化、排水処理、サステナビリティアップグレードに対する実際的な制約として残っています。
大規模組織化メーカーは2025年の収益の43%を占め、2031年にかけてCAGR 6.6%で成長すると予測されています。これらの企業は自動化生産、正式なサプライヤーコンプライアンスプログラム、FTA書類、外国投資パートナーシップへの資金調達が可能です。ビナテックスは2025年の連結収益が189,000 ビリオン ベトナムドン(7.20 ビリオン 米ドル)を超え、税引前利益が1,355 ビリオン ベトナムドン(500 ミリオン 米ドル)と2024年比62%増加したと報告しました。ズードウォレはベトナムの紡績・染色工場を年間1,450トンから4,000トンに拡張するために追加で2,500 ミリオン 米ドルを投入しました。YKKは2025年6月にベトナムのニョントラック工場の自動化フェーズ3を承認しました。これらの投資により、正式な生産者は国際バイヤーが設定する書類および性能条件を満たす能力が強化されます。
地域分析
ベトナムは2025年のASEANテキスタイル製造市場の29.5%を占め、2031年にかけてCAGR 6.8%で成長すると予測されています。鉱工業生産指数は2025年に9.2%増加し、テキスタイル製造は7.6%、縫製品製造は13.2%増加しました。テキスタイルおよび縫製品輸出は2025年に442.0 ビリオン 米ドルに達し、米国が最大のバイヤーであり続けています。ベトナムの紡績基盤と新たな製織・染色投資により、輸入中国生地への依存が低減されています。SYREは2025年にビンディンにおける10.0 ビリオン 米ドルのポリエステルリサイクル複合施設の投資証明書を受領しました。カンボジアのテキスタイル、縫製品、履物、旅行用品の輸出は2025年最初の9ヶ月間で120.0 ビリオン 米ドルに達しましたが、輸入生地が依然として域内付加価値を制限しています。
インドネシアのテキスタイル輸出は2025年に9.5%減少して32.8 ビリオン 米ドルとなり、ASEANテキスタイル製造市場にとって困難な背景を生み出しています。スリテックスは破産手続き後に2025年3月に生産を停止し、その閉鎖は10,965人の労働者に影響を与えました。シンフンは2025年にスバンで3,000 ミリオン 米ドルの繊維・糸プロジェクトを開始しました。タイのテキスタイルおよび衣料品生産は、政府の景気刺激策と回復する受注に支えられ、2026年に緩やかな成長が見込まれています。リサイクル高強力糸における自動車サプライチェーンと能力増強が技術素材への注力を支えています。
マレーシア、フィリピン、ミャンマー、その他のASEAN経済圏はASEANテキスタイル製造市場においてより限定的な役割を担っています。マレーシアは上流の紡績・製織基盤が限られているものの、技術テキスタイルおよびパフォーマンス生地ニットに位置付けられています。フィリピンは主に下流の縫製品組立および医療テキスタイル加工に注力しています。ミャンマーの正式な製造活動は政治的不安定さと限られた貿易金融アクセスにより引き続き制限されています。改定されたASEAN製品規則ブルネイの貿易円滑化措置、カンボジアのカーボンニュートラル生産経路は、バイヤーがサプライチェーンを拡張する場所に影響を与える可能性があります。
競争環境
ASEANテキスタイル製造市場は低い市場集中度を示しています。ベトナムは国家支援グループ、外資系統合生産者、大規模な中小零細企業基盤を組み合わせています。インドネシアの2025年スリテックス閉鎖は主要な統合生産者を除去し、資産リースまたは新規投資の機会を生み出しました。タイおよびマレーシアは特殊・機能性素材に注力する外資系関連生産者のクラスターを有しています。
Toray Industries Malaysia、帝人ポリエステルタイランド、インドラマ・ベンチャーズ、YKKベトナムを含む外資系生産者は、独自技術、確立されたサステナビリティシステム、グループレベルの資金調達を活用できます。帝人フロンティアの2025年タイにおける能力増強は、リサイクル自動車テキスタイル原材料への移行の一例です。インドラマ・ベンチャーズとジャレン・ケミカル・リサイクリングの合弁事業は別の例であり、年間最大100,000トンのテキスタイルリサイクルPET紡績能力を目標としています。YKKのベトナムにおけるフェーズ3プロジェクトは自動化製造能力と製品開発能力を追加します。これらのプロジェクトは高付加価値原材料とより適切に文書化された生産システムへの推進を反映しています。また、より小規模で非公式な操業に依存する国内競合他社の参入障壁を引き上げています。
中国および台湾の投資も、地域貿易協定を通じて米国および欧州のバイヤーにサービスを提供するためにASEAN生産拠点を活用しています。ジュンバンは2025年にベトナムの自社所有染色・仕上げ工場計画を始動させ、2026年上半期に起工式を目標としています。シンハイのインドネシア施設は2026年に操業前段階に入り、H&Mへの供給を目的としています。説明では、カンボジアおよびミャンマーの染色・仕上げ、ならびにASEAN全域の人工セルロース系繊維が、需要、インフラ、規制条件のさらなる評価を必要とする分野として特定されています。環境および製品認証は欧州向けサプライヤーにとってますます重要になっています。正式なシステムを持たない企業は、要件が強化されるにつれてバイヤー承認への道が狭まります。
ASEANテキスタイル製造産業リーダー
Vietnam National Textile and Garment Group
Thành Công Textile Garment Investment Trading Joint Stock Company
Phong Phu Corporation JSC
Hoa Tho Textile - Garment Joint Stock Corporation
Century Synthetic Fiber Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年1月:ベトナム、VITAS。ベトナムテキスタイル・アパレル協会は、2025年暦年の442.0 ビリオン 米ドルの収益を基盤として、2026年のテキスタイルおよび縫製品輸出総額500.0 ビリオン 米ドルの目標を設しました。
- 2025年11月:タイ、インドラマ・ベンチャーズ、ジャレン・ケミカル・リサイクリング。インドラマ・ベンチャーズのファイバーズ事業とジャレン・ケミカル・リサイクリングは、年間最大100,000トンのテキスタイルリサイクルPET紡績能力を目標とする合弁事業を設立しました。
- 2025年11月:タイ、帝人フロンティア。帝人フロンティアは帝人ポリエステルタイランドにおける能力拡張を開始し、タイヤコード、シートベルト、自動車補強材用途向けに年間620トンの高強力リサイクルポリエステルフィラメント糸を追加しました。


ASEANテキスタイル製造市場レポートの範囲
ASEANテキスタイル製造市場は、原材料別(天然繊維、汎用合成繊維、その他)、製造プロセスおよび製品タイプ別(生地製造、その他)、最終用途産業別(アパレルおよびファッション、その他)、企業規模別(大規模組織化メーカー、その他)、地域別(ベトナム、その他)に区分されています。本レポートは、上記すべてのセグメントの市場規模および金額(米ドル)予測を提供します。
| 天然繊維 | 植物性繊維 | 綿花 |
| その他(ジュート、亜麻、麻、ラミー、ヤシ繊維) | ||
| 動物性繊維(羊毛、絹、その他の動物性繊維) | ||
| 人工セルロース系繊維(ビスコース/レーヨン、リヨセル、モーダル、アセテート) | ||
| 汎用合成繊維(ポリエステル、ナイロン/ポリアミド、ポリプロピレン、アクリル、エラスタン) | ||
| 特殊・高性能繊維(アラミド、超高分子量ポリエチレン(UHMWPE)等) |
| 糸および縫い糸製造 | |
| 生地製造 | 製織 |
| ニットおよびかぎ針編み | |
| 不織布およびフェルト製造 | |
| その他の生地形成プロセス | |
| テキスタイル仕上げおよび表面処理(前処理、漂白、染色、印刷等) |
| アパレルおよびファッション | |
| 家庭用テキスタイル | |
| 技術・産業用テキスタイル | 輸送およびモビリティ |
| 医療および衛生 | |
| 産業加工およびろ過 | |
| 建設およびジオテキスタイル | |
| 保護・安全 | |
| 包装 | |
| その他の技術的用途 - 農業等 |
| 大規模組織化メーカー |
| 中小零細企業(MSME)および非組織化セクター |
| ベトナム |
| インドネシア |
| タイ |
| マレーシア |
| カンボジア |
| ミャンマー |
| フィリピン |
| その他のASEAN諸国 - シンガポール、ラオス人民民主共和国、ブルネイ |
| 原材料別 | 天然繊維 | 植物性繊維 | 綿花 |
| その他(ジュート、亜麻、麻、ラミー、ヤシ繊維) | |||
| 動物性繊維(羊毛、絹、その他の動物性繊維) | |||
| 人工セルロース系繊維(ビスコース/レーヨン、リヨセル、モーダル、アセテート) | |||
| 汎用合成繊維(ポリエステル、ナイロン/ポリアミド、ポリプロピレン、アクリル、エラスタン) | |||
| 特殊・高性能繊維(アラミド、超高分子量ポリエチレン(UHMWPE)等) | |||
| 製造プロセスおよび製品タイプ別 | 糸および縫い糸製造 | ||
| 生地製造 | 製織 | ||
| ニットおよびかぎ針編み | |||
| 不織布およびフェルト製造 | |||
| その他の生地形成プロセス | |||
| テキスタイル仕上げおよび表面処理(前処理、漂白、染色、印刷等) | |||
| 最終用途産業別 | アパレルおよびファッション | ||
| 家庭用テキスタイル | |||
| 技術・産業用テキスタイル | 輸送およびモビリティ | ||
| 医療および衛生 | |||
| 産業加工およびろ過 | |||
| 建設およびジオテキスタイル | |||
| 保護・安全 | |||
| 包装 | |||
| その他の技術的用途 - 農業等 | |||
| 企業規模別 | 大規模組織化メーカー | ||
| 中小零細企業(MSME)および非組織化セクター | |||
| 地域別 | ベトナム | ||
| インドネシア | |||
| タイ | |||
| マレーシア | |||
| カンボジア | |||
| ミャンマー | |||
| フィリピン | |||
| その他のASEAN諸国 - シンガポール、ラオス人民民主共和国、ブルネイ | |||


レポートで回答される主要な質問
2031年までのASEANテキスタイル製造市場の予測値は?
市場は2026年の177.0 ビリオン 米ドルから5.4%のCAGRで成長し、2031年までに229.0 ビリオン 米ドルに達すると予測されています。
テキスタイル製造をリードするASEAN諸国はどこですか?
ベトナムは2025年に域内収益の29.5%を占め、2031年にかけてCAGR 6.8%で成長すると予測されています。
ASEANテキスタイル製造において最も速く成長している原材料は何ですか?
特殊・高性能繊維は技術的用途に支えられ、2031年にかけてCAGR 8.2%で成長すると予測されています。
テキスタイル仕上げ工程がより重要になっている理由は何ですか?
仕上げは、バイヤーが化学物質、水使用、炭素性能に関する認証済み管理をますます要求するため、CAGR 7.7%で成長すると予測されています。
ASEANテキスタイル製品の最大の最終用途カテゴリーは何ですか?
アパレルおよびファッションは2025年の生産高の価値ベースで50.5%を占め、技術・産業用テキスタイルがより速く成長している最終用途です。
ASEANの小規模テキスタイル生産者に影響を与える制約は何ですか?
中小企業は排水処理、エネルギーアップグレード、自動化、認証、運転資金に関する高いコストに直面しています。
最終更新日:



