
Taille et Part du Marché de la Fabrication Textile ASEAN
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 16.78 Milliards de dollars |
| Taille du Marché (2026) | 17.65 Milliards de dollars |
| Taille du Marché (2031) | 22.90 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.35 % |
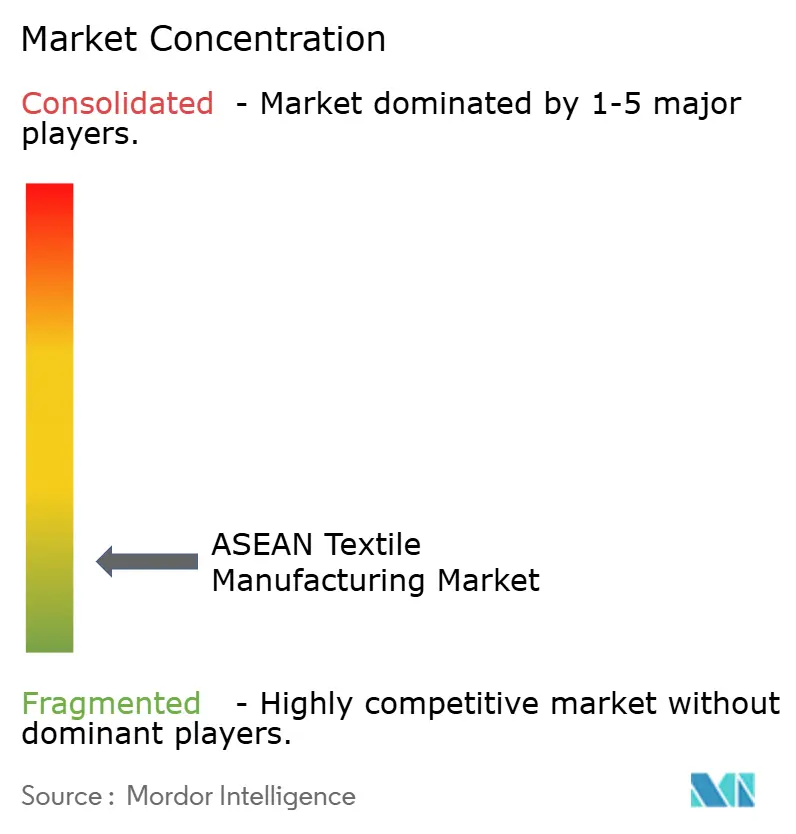
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Fabrication Textile ASEAN par Mordor Intelligence
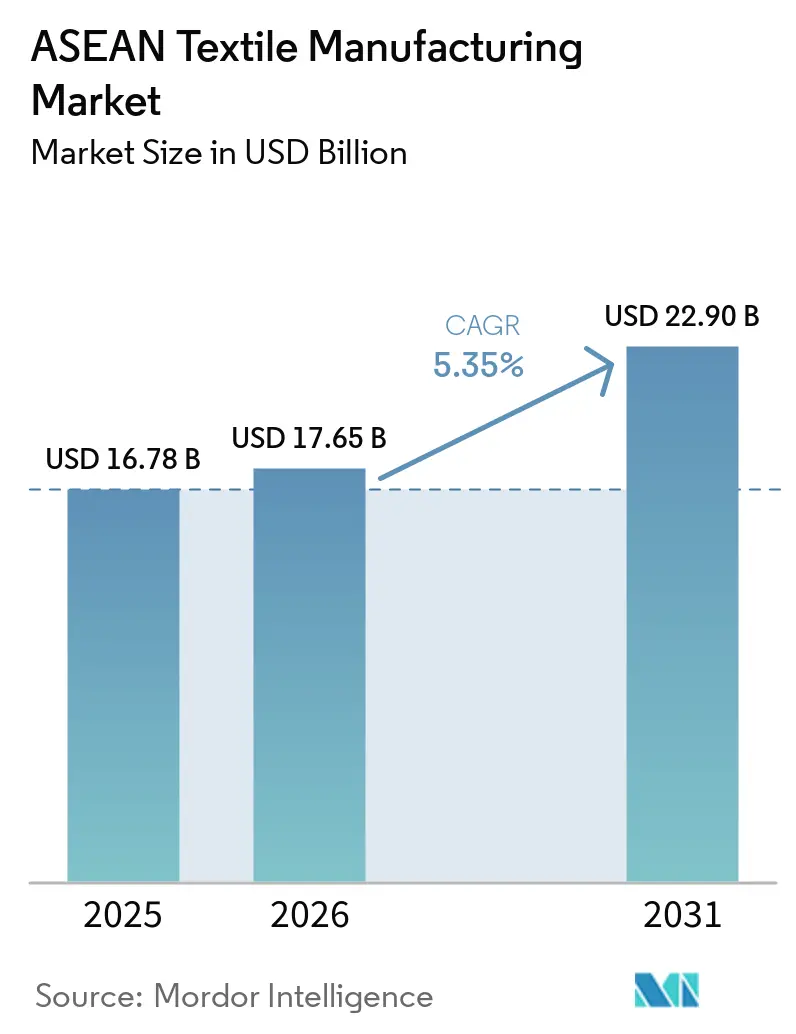
La taille du Marché de la Fabrication Textile ASEAN était évaluée à 16,78 milliards USD en 2025 et devrait croître de 17,65 milliards USD en 2026 pour atteindre 22,90 milliards USD d'ici 2031, à un CAGR de 5,35 % durant la période de prévision (2026-2031).
La région bénéficie de la réduction par les acheteurs mondiaux de leur dépendance à un seul pays d'approvisionnement et de la répartition de la production à travers l'Asie du Sud-Est. Les performances à l'exportation de l'habillement du Vietnam et sa part plus importante des importations des États-Unis soutiennent ce changement, tandis que le Cambodge a également enregistré des exportations plus solides. Les règles commerciales régionales rendent les chaînes d'approvisionnement locales en fil, tissu et vêtements plus précieuses car elles peuvent soutenir le traitement tarifaire préférentiel. Le marché de la fabrication textile ASEAN évolue également vers des matériaux finis et techniques, où la certification, le traitement fiable et les intrants traçables peuvent compter davantage que le seul coût de la main-d'œuvre. Les grands producteurs sont mieux placés pour financer l'automatisation, le traitement des eaux usées et les systèmes de matériaux recyclés, ce qui pourrait creuser l'écart avec les petites filatures.
Principaux Enseignements du Rapport
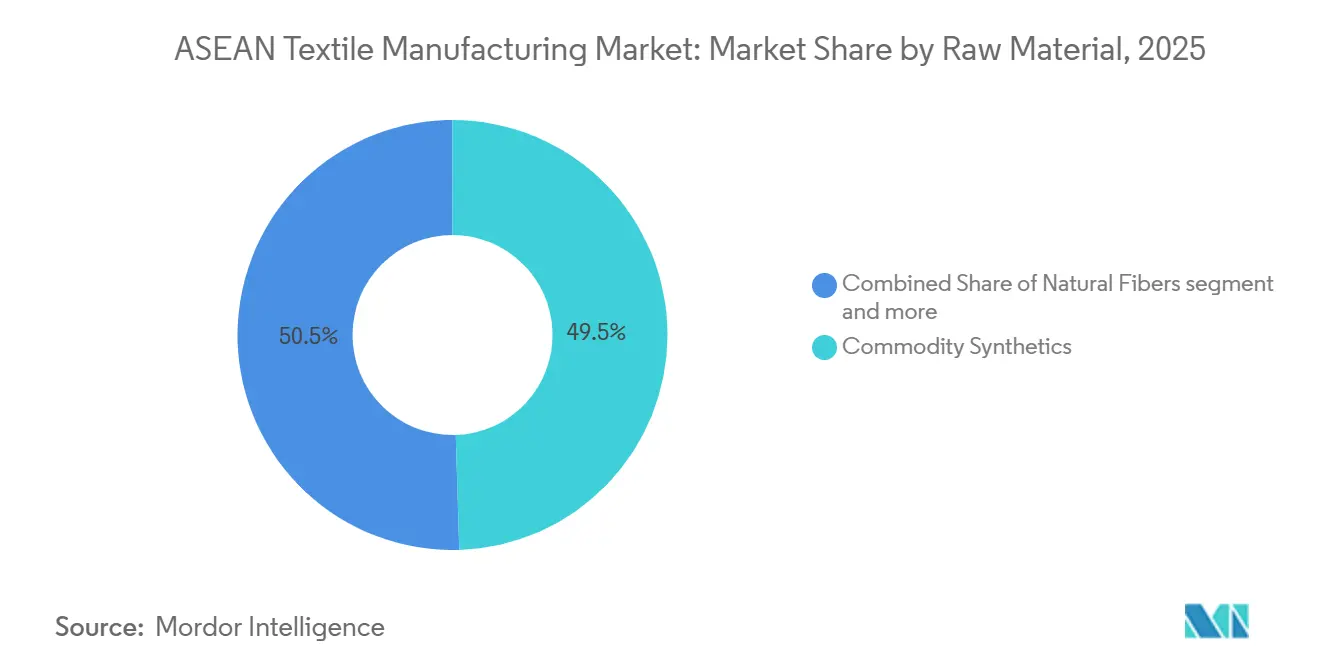
- Par matière première, les synthétiques de base détenaient 49,5 % de la part du marché de la fabrication textile ASEAN en 2025, tandis que les fibres spécialisées et haute performance devraient croître à un CAGR de 8,2 % jusqu'en 2031.
- Par procédé de fabrication, la fabrication de tissu représentait 43,5 % de la taille du marché de la fabrication textile ASEAN en 2025, tandis que le finissage textile et le traitement de surface devraient croître à un CAGR de 7,7 % jusqu'en 2031.
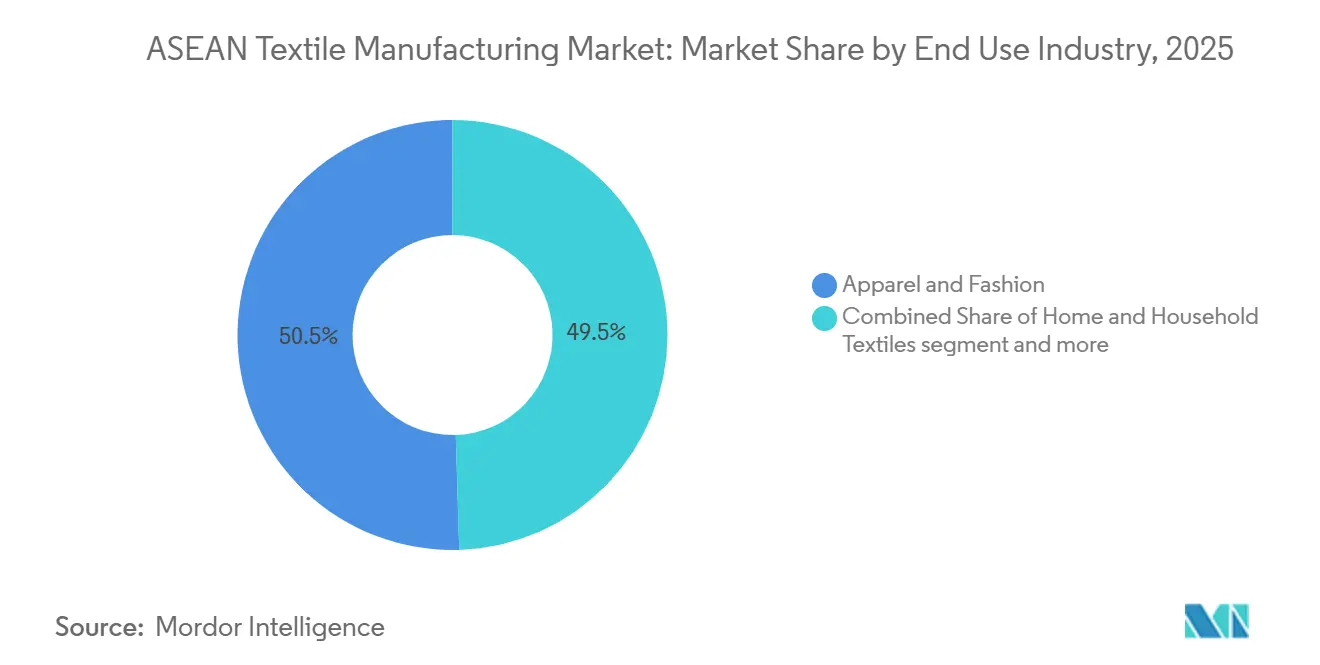
- Par utilisation finale, l'habillement et la mode détenaient 50,5 % de la part du marché de la fabrication textile ASEAN en 2025, tandis que les textiles techniques et industriels devraient croître à un CAGR de 6,7 % jusqu'en 2031.
- Par échelle d'entreprise, les PME et le secteur non organisé détenaient 57 % des revenus en 2025, tandis que les grands fabricants organisés devraient croître à un CAGR de 6,6 % jusqu'en 2031.
- Par géographie, le Vietnam détenait 29,5 % des revenus en 2025 et devrait croître à un CAGR de 6,8 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché de la Fabrication Textile ASEAN
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Diversification des Sources d'Approvisionnement à l'Export et Relocalisation | +1.5% | Concentration des acheteurs mondiaux au Vietnam, au Cambodge, au Myanmar et en Thaïlande | Moyen terme (2-4 ans) |
| Règles d'Origine des ALE et Localisation Régionale de la Chaîne d'Approvisionnement | +1.2% | À l'échelle de l'ASEAN, avec la plus forte pertinence au Vietnam, en Malaisie et en Thaïlande | Moyen terme (2-4 ans) |
| Demande de Textiles Techniques pour les Usages Médicaux, de Mobilité et Industriels | +1.0% | À l'échelle de l'ASEAN, avec la plus forte pertinence en Thaïlande, en Indonésie et en Malaisie | Long terme (≥ 4 ans) |
| Demande des Marques pour des Matériaux Traçables et à Moindre Impact | +0.7% | Approvisionnement mondial vers le Vietnam, l'Indonésie et la Thaïlande, avec des chaînes d'approvisionnement liées à l'UE | Moyen terme (2-4 ans) |
| Production Numérique et Personnalisation en Petites Séries | +0.5% | Vietnam, Thaïlande, Indonésie et pôles de fabrication urbains | Court terme (≤ 2 ans) |
| Expansion des Capacités en Fibres Régénérées et Recyclées | +0.4% | Vietnam, Thaïlande et Indonésie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Diversification des Sources d'Approvisionnement à l'Export et Relocalisation
Les acheteurs mondiaux d'habillement et de textiles ont modifié leurs plans d'approvisionnement depuis 2024, et le marché de la fabrication textile ASEAN est devenu une destination majeure pour la production qui en résulte. La part du Vietnam dans les importations d'habillement des États-Unis est passée à 21,1 % en 2025 contre 18,9 % en 2024.[1]Service agricole étranger du Département de l'Agriculture des États-Unis, "Cotton and Products Annual, Vietnam," Service agricole étranger de l'USDA, apps.fas.usda.gov Les exportations de textiles, vêtements, chaussures et articles de voyage du Cambodge ont augmenté de 16,6 % d'une année sur l'autre au cours des 9 premiers mois de 2025. Les fabricants au Vietnam, en Thaïlande et au Cambodge ajoutent des capacités de filature, de tissage et de teinture pour conserver davantage de production qui était auparavant restée en Chine. L'avantage durable favorisera probablement les producteurs capables de fournir de la fibre, du fil et du tissu dans un lieu certifié conforme aux règles d'origine. Le Myanmar conserve de faibles coûts de main-d'œuvre, mais l'instabilité politique limite l'expansion formelle des capacités que recherchent les acheteurs axés sur la certification. L'indice de production industrielle du Vietnam a augmenté de 9,2 % en 2025, montrant que la croissance des commandes a soutenu la production manufacturière ainsi que les réservations.[2]Source : Office national des statistiques du Vietnam, "Index of Industrial Production in March of 2025," Office général des statistiques du Vietnam, gso.gov.vn
Règles d'Origine des ALE, Localisation Régionale et Production Numérique
Les règles d'origine dans le cadre de l'ATIGA, du RCEP et des accords bilatéraux influencent les décisions d'investissement et la documentation commerciale sur le marché de la fabrication textile ASEAN. Les règles textiles de l'ATIGA exigent soit une norme de filature en aval, soit 40 % de contenu en valeur régionale pour l'éligibilité au tarif préférentiel.[3]Secrétariat de l'ASEAN, "ASEAN Trade in Goods Agreement," Secrétariat de l'ASEAN, asean.org La révision 2025 de l'ATIGA a élargi l'accès préférentiel à 458 lignes tarifaires et introduit la certification électronique d'origine Formulaire D. Le RCEP permet aux fabricants de cumuler des intrants éligibles dans 15 économies participantes, ce qui élargit la base d'approvisionnement disponible pour un producteur éligible. Ce cadre encourage de nouveaux projets de filature et de tissage au Vietnam et en Malaisie, car la capacité en amont certifiée peut soutenir l'accès tarifaire qu'un modèle de transbordement ne peut pas offrir. L'impression numérique et les systèmes en petites séries ajoutent de la flexibilité, bien que leurs avantages dépendent des opérateurs, du financement et de la demande des clients. Le marché de la fabrication textile ASEAN récompense donc les usines qui combinent l'approvisionnement local en intrants, les systèmes de conformité électroniques et une planification de production réactive.
Demande de Textiles Techniques pour les Usages Médicaux, de Mobilité et Industriels
Les textiles techniques se développent plus rapidement que les catégories textiles conventionnelles sur le marché de la fabrication textile ASEAN car ils sont utilisés dans les soins de santé, la mobilité, la construction, la filtration et les équipements de protection. Le développement hospitalier en Indonésie, aux Philippines et au Vietnam soutient la demande de matériaux d'hygiène, médicaux et non tissés. Les chaînes d'approvisionnement automobiles en Thaïlande et en Indonésie créent également une demande pour les ceintures de sécurité, les tissus d'airbags, le renforcement des pneus et les matériaux intérieurs. Teijin Frontier a commencé à étendre son installation de Pathumthani en 2025, ajoutant 620 tonnes par an de capacité de fil filament polyester recyclé haute ténacité pour les applications automobiles. Le ministère de l'Industrie et du Commerce du Vietnam a identifié la capacité en textiles techniques comme une priorité stratégique, alors que les produits de base font face à une concurrence accrue des importations. Les producteurs régionaux n'ont pas encore pleinement atteint les spécifications fonctionnelles requises par les acheteurs industriels avancés, laissant un écart de capacité aux côtés de l'opportunité de croissance. Cette demande encourage l'investissement dans les tests, les fibres spécialisées, les non-tissés et le finissage plutôt que seulement dans les intrants conventionnels pour l'habillement.
Demande des Marques pour des Matériaux Traçables et à Moindre Impact
Les exigences des marques en matière de traçabilité, de contenu recyclé, de performance énergétique et de contrôle des eaux usées modifient les priorités d'investissement sur le marché de la fabrication textile ASEAN. Le Règlement de l'UE sur l'Écoconception pour des Produits Durables et l'utilisation par les acheteurs des données environnementales des installations font de la performance en matière de durabilité une condition d'approvisionnement. Le Vietnam dispose d'importants déchets textiles pré-consommation, mais les systèmes de récupération ont historiquement été limités. Indorama Ventures et Jiaren Chemical Recycling ont formé une coentreprise en 2025 ciblant jusqu'à 100 000 tonnes par an de capacité de filature de PET recyclé à partir de textiles. PVChem et VNPOLY ont également signé un accord en 2025 pour produire de la fibre polyester à partir de PET recyclé. Les producteurs capables de documenter les intrants recyclés et les conditions de fabrication contrôlées peuvent concourir pour des commandes où des preuves de conformité sont requises. Les petites installations peuvent trouver le coût de la certification, de la collecte de données et des équipements plus difficile à absorber.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Dépendance aux Importations de Coton et Volatilité des Prix des Fibres | -1.1% | Vietnam, Indonésie, Myanmar et Cambodge | Court terme (≤ 2 ans) |
| Inflation des Coûts Énergétiques, Hydriques et de Conformité | -0.8% | À l'échelle de l'ASEAN, avec une exposition plus forte en Indonésie, en Thaïlande et au Vietnam | Moyen terme (2-4 ans) |
| Inégalités des Compétences en Automatisation et Contraintes de Financement des PME | -0.6% | À l'échelle de l'ASEAN, avec une exposition plus forte aux Philippines, au Cambodge, au Myanmar et dans les PME indonésiennes | Moyen terme (2-4 ans) |
| Faiblesse de la Collecte des Déchets Textiles et Fiabilité des Matières Premières Circulaires | -0.4% | Vietnam, Indonésie et Thaïlande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépendance aux Importations de Coton et Volatilité des Prix des Fibres
Le marché de la fabrication textile ASEAN reste exposé aux mouvements mondiaux des prix du coton et des fibres car la production nationale de coton est limitée. Le Vietnam a importé 7,6 millions de balles de coton de 480 livres au cours de l'année commerciale 2025/26, et les États-Unis, le Brésil et l'Australie ont fourni 86 % du volume entre août 2025 et février 2026. Des prix du coton plus bas peuvent réduire les coûts des intrants, mais des marges étroites sur le fil peuvent également comprimer les marges des filateurs. Vinatex a identifié une dépendance à 100 % aux importations de coton et une dépendance aux importations de fibres de 90 % à 95 % comme des vulnérabilités clés. La consommation de coton de l'Indonésie devrait diminuer de 5 % à 1,85 million de balles au cours de l'année commerciale 2025/26, car la faiblesse du pouvoir d'achat contraint les importations. La faiblesse de la collecte des déchets textiles limite également les matières premières circulaires fiables, malgré de nouveaux projets de fibres recyclées. Les mesures de sauvegarde de l'Indonésie sur le fil de coton importé peuvent protéger les filateurs tout en augmentant les coûts pour les tisserands et les tricoteurs en aval.
Inflation des Coûts Énergétiques, Hydriques et de Conformité
Le traitement par voie humide a des exigences élevées en énergie et en eau, ce qui en fait une étape sensible aux coûts sur le marché de la fabrication textile ASEAN. L'Indonésie a introduit le PERMEN LH 12/2025 en septembre 2025, fixant des limites de rejet plus strictes pour les installations textiles qui rejettent plus de 100 mètres cubes d'eaux usées par jour. Les petits fabricants peuvent avoir du mal à financer les systèmes de traitement, les contrôles de processus avancés, l'automatisation et les mises à niveau énergétiques. Le passage du Vietnam du chauffage au charbon et à la biomasse vers des processus électrifiés nécessite également des capitaux et peut augmenter les coûts d'exploitation à court terme. La réponse à la demande et l'approvisionnement en énergies renouvelables pourraient réduire les coûts de chauffage de 16 % à 28 % en Thaïlande et au Vietnam, mais de nombreuses PME manquent du capital et des capacités techniques pour bénéficier de ces avantages. Les pressions sur la trésorerie sont particulièrement difficiles pour les fournisseurs liés à l'habillement qui paient les matériaux avant de recevoir le paiement des clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Matière Première : Les Synthétiques Conservent leur Échelle tandis que les Fibres Spécialisées Croissent Plus Vite
Les synthétiques de base représentaient 49,5 % des revenus du marché de la fabrication textile ASEAN en 2025. Le polyester, le nylon, le polypropylène, l'acrylique et l'élasthanne soutiennent la production à grand volume car ils s'intègrent aux opérations régionales établies de polymères, de filature et de texturation. Les fibres synthétiques représentaient 67,4 % de la production mondiale de fibres, et le polyester représentait 57,2 % de la production mondiale. Les fibres naturelles restent importantes, mais le coton est importé, et les fibres animales telles que la soie et la laine servent des activités plus spécialisées en Thaïlande et au Vietnam. Les fibres cellulosiques artificielles telles que la viscose, le lyocell, le modal et l'acétate offrent aux marques une alternative au polyester vierge et au coton cultivé de manière conventionnelle.
Les fibres spécialisées et haute performance devraient croître à un CAGR de 8,2 % de 2026 à 2031 sur le marché de la fabrication textile ASEAN. L'aramide, l'UHMWPE, les filaments techniques et les matériaux renforcés de fibres de carbone sont utilisés dans les transports, la défense, la protection et les applications industrielles. Le segment repose sur des spécifications techniques, des performances constantes et un engagement étroit avec les acheteurs industriels. La coentreprise de PET recyclé d'Indorama Ventures en 2025 montre comment un producteur de fibres régional poursuit la valorisation des textiles récupérés. Les exigences attendues en matière de contenu recyclé pour les produits polyester fournis à l'Europe pourraient favoriser le traitement recyclé certifié par rapport à la production uniquement à base de résine vierge. Ce changement peut orienter les décisions d'achat vers des fournisseurs capables de vérifier l'origine des matériaux et la qualité des processus.


Par Procédé de Fabrication et Type de Produit : Le Finissage Gagne en Importance dans les Chaînes d'Approvisionnement Certifiées
La fabrication de tissu représentait 43,5 % de la taille du marché de la fabrication textile ASEAN en 2025. Le tissage, le tricotage et la production de non-tissés sont établis au Vietnam, en Indonésie, en Thaïlande et en Malaisie. Le Vietnam disposait d'un estimé de 10,4 millions d'équivalents broches dans 121 filatures en 2025, dont 46 filatures à investissement étranger et 75 filatures nationales. Le tissage est concentré dans le nord du Vietnam et la ceinture du Centre et de l'Ouest de Java, tandis que la Malaisie et la Thaïlande ont des capacités dans les tissus de performance en tricot. Les non-tissés soutiennent les textiles médicaux, les géotextiles, la filtration et les équipements de protection individuelle, mais ils nécessitent des investissements en capital substantiels.
Le finissage textile et le traitement de surface devraient croître à un CAGR de 7,7 % jusqu'en 2031 sur le marché de la fabrication textile ASEAN. Le prétraitement, le blanchiment, la teinture, l'impression, l'enduction et les autres étapes de finissage déterminent de plus en plus si le tissu répond aux exigences chimiques, hydriques et carbone des clients. L'impression numérique peut utiliser 90 % moins d'eau que la sérigraphie conventionnelle, selon les documents fournis par Epson et IDC. Ce procédé soutient également les commandes plus petites et les changements de design plus rapides lorsque la demande est irrégulière. Les normes mises à jour de l'Indonésie sur les eaux usées exigeront que les principales installations de traitement par voie humide investissent dans la conformité d'ici fin 2027. La croissance du segment reflète une demande plus élevée d'intrants finis certifiés, bien que les contrôles environnementaux supplémentaires augmenteront les besoins en capital.
Par Secteur d'Utilisation Finale : L'Habillement Fournit le Volume tandis que les Textiles Techniques se Développent
L'habillement et la mode représentaient 50,5 % de la production du marché de la fabrication textile ASEAN en valeur en 2025. Cette activité ancre la demande textile au Vietnam, au Cambodge, au Myanmar et en Indonésie à travers des chaînes d'approvisionnement de vêtements orientées vers l'exportation. Les textiles pour la maison et le ménage constituent un débouché secondaire pour le linge de lit, les serviettes et les tissus d'ameublement. Les fournisseurs malaisiens et thaïlandais ont des positions plus solides dans les catégories de textiles de maison sensibles à la qualité que dans les produits de base. Le segment bénéficie lorsque l'approvisionnement des marques se déplace vers l'Asie du Sud-Est, mais il reste également exposé aux dépenses de consommation et aux cycles d'inventaire des acheteurs.
Les textiles techniques et industriels devraient croître à un CAGR de 6,7 % de 2026 à 2031 sur le marché de la fabrication textile ASEAN. Les matériaux médicaux et d'hygiène bénéficient de l'expansion hospitalière en Indonésie, aux Philippines et au Vietnam. Les textiles de transport comprennent les tissus de siège, le fil d'airbag, les câbles de pneus et la sangle de ceinture de sécurité, avec une demande la plus forte là où les chaînes d'approvisionnement automobiles sont plus développées. L'expansion de Teijin Frontier en Thaïlande ajoute du fil polyester haute ténacité recyclé pour les câbles de pneus, les ceintures de sécurité et le renforcement automobile. Les projets de construction au Vietnam et en Indonésie soutiennent également la demande de géotextiles. Les matériaux d'emballage, agricoles et de filtration restent des utilisations plus modestes mais ajoutent une demande régulière à mesure que l'activité industrielle s'élargit.
Par Échelle d'Entreprise : Les Grands Producteurs Organisés Bénéficient de leur Capacité d'Investissement
Les PME et le secteur non organisé représentaient 57 % des revenus de la fabrication textile ASEAN en 2025. Les filatures familiales, les tisserands artisans, les teintureries sous contrat et les filateurs informels fournissent une capacité flexible en Indonésie, au Vietnam, en Thaïlande et aux Philippines. Ces entreprises peuvent répondre rapidement aux courtes séries de production et maintenir des activités à forte intensité de main-d'œuvre. Leur modèle opérationnel les expose également davantage aux achats de matières premières, aux retards de paiement des clients et à la hausse des coûts de conformité. L'accès au financement reste une contrainte pratique pour l'automatisation, le traitement des eaux et les mises à niveau en matière de durabilité.
Les grands fabricants organisés détenaient 43 % des revenus en 2025 et devraient croître à un CAGR de 6,6 % jusqu'en 2031. Ils peuvent financer la production automatisée, les programmes formels de conformité des fournisseurs, la documentation des ALE et les partenariats d'investissement étrangers. Vinatex a déclaré un chiffre d'affaires consolidé 2025 supérieur à 18,9 trillions VND (720 millions USD), et un bénéfice avant impôts de 1,355 trillion VND (50 millions USD), soit 62 % de plus qu'en 2024. Südwolle a engagé 25 millions USD supplémentaires pour étendre son usine de filature et de teinture au Vietnam de 1 450 tonnes par an à 4 000 tonnes par an. YKK a approuvé la Phase 3 de son usine automatisée de Nhon Trach au Vietnam en juin 2025. Ces investissements donnent aux producteurs formels une capacité plus forte à satisfaire les conditions de documentation et de performance fixées par les acheteurs internationaux.
Analyse Géographique
Le Vietnam détenait 29,5 % du marché de la fabrication textile ASEAN en 2025 et devrait croître à un CAGR de 6,8 % jusqu'en 2031. Son indice de production industrielle a augmenté de 9,2 % en 2025, tandis que la fabrication textile a augmenté de 7,6 % et la fabrication de vêtements de 13,2 %. Les exportations de textiles et de vêtements ont atteint 44,2 milliards USD en 2025, les États-Unis restant le plus grand acheteur. La base de filature du Vietnam et les nouveaux investissements dans le tissage et la teinture réduisent la dépendance aux tissus chinois importés. SYRE a reçu un certificat d'investissement en 2025 pour un complexe de recyclage de polyester de 1 milliard USD à Binh Dinh. Les exportations de textiles, vêtements, chaussures et articles de voyage du Cambodge ont totalisé 12 milliards USD au cours des 9 premiers mois de 2025, mais les tissus importés limitent encore la valeur ajoutée locale.
Les exportations textiles de l'Indonésie ont diminué de 9,5 % à 3,28 milliards USD en 2025, créant un contexte difficile pour le marché de la fabrication textile ASEAN. Sritex a arrêté sa production en mars 2025 après une procédure de faillite, et la fermeture a affecté 10 965 travailleurs. Xinfung a lancé un projet de fibres et de fils de 30 millions USD à Subang en 2025. La production de textiles et de vêtements de la Thaïlande devrait croître modestement en 2026 avec le soutien des mesures de relance gouvernementales et la reprise des commandes. Les chaînes d'approvisionnement automobiles et les ajouts de capacité en fil haute ténacité recyclé soutiennent son orientation vers les matériaux techniques.
La Malaisie, les Philippines, le Myanmar et les autres économies de l'ASEAN jouent des rôles plus restreints sur le marché de la fabrication textile ASEAN. La Malaisie est positionnée dans les textiles techniques et le tricotage de tissus de performance, même si sa base de filature et de tissage en amont est limitée. Les Philippines se concentrent principalement sur l'assemblage de vêtements en aval et le traitement des textiles médicaux. L'activité manufacturière formelle du Myanmar reste limitée par l'instabilité politique et l'accès limité au financement du commerce. Les règles révisées sur les produits de l'ASEAN, les mesures de facilitation du commerce de Brunei et la voie de production neutre en carbone du Cambodge peuvent influencer l'endroit où les acheteurs étendent leurs chaînes d'approvisionnement.
Paysage Concurrentiel
Le marché de la fabrication textile ASEAN présente un faible niveau de concentration du marché. Le Vietnam combine des groupes soutenus par l'État, des producteurs intégrés à investissement étranger et une large base de PME. La fermeture de Sritex en Indonésie en 2025 a supprimé un grand producteur intégré et créé une opportunité pour la location d'actifs ou de nouveaux investissements. La Thaïlande et la Malaisie accueillent des clusters de producteurs affiliés à des entreprises étrangères qui se concentrent sur les matériaux spécialisés et fonctionnels.
Les producteurs à investissement étranger, notamment Toray Industries Malaysia, Teijin Polyester Thailand, Indorama Ventures et YKK Vietnam, peuvent s'appuyer sur une technologie propriétaire, des systèmes de durabilité établis et un financement au niveau du groupe. L'ajout de capacité de Teijin Frontier en 2025 en Thaïlande est un exemple d'une évolution vers des intrants textiles automobiles recyclés. La coentreprise d'Indorama Ventures avec Jiaren Chemical Recycling en est un autre exemple, ciblant jusqu'à 100 000 tonnes par an de capacité de filature de PET recyclé à partir de textiles. Le projet Phase 3 de YKK au Vietnam ajoute une capacité de fabrication automatisée et une capacité de développement de produits. Ces projets reflètent une poussée vers des intrants à plus haute valeur ajoutée et des systèmes de production mieux documentés. Ils élèvent également le seuil pour les concurrents nationaux qui s'appuient sur des opérations plus petites et moins formelles.
Les investissements chinois et taïwanais utilisent également les sites de production de l'ASEAN pour servir les acheteurs américains et européens via les accords commerciaux régionaux. Junbang a activé un plan d'usine de teinture et de finissage au Vietnam en propriété propre en 2025, avec un objectif de première pelletée au premier semestre 2026. L'installation d'Indonésie de Xinhai est entrée en pré-exploitation en 2026 et est destinée à approvisionner H&M. La description identifie la teinture et le finissage au Cambodge et au Myanmar, ainsi que les fibres cellulosiques artificielles à travers l'ASEAN, comme des domaines nécessitant une évaluation plus approfondie de la demande, des infrastructures et des conditions réglementaires. Les certifications environnementales et de produits deviennent de plus en plus importantes pour les fournisseurs qui servent l'Europe. Les entreprises sans systèmes formels font face à un chemin plus étroit vers l'approbation des acheteurs à mesure que les exigences se renforcent.
Leaders du Secteur de la Fabrication Textile ASEAN
Vietnam National Textile and Garment Group
Thành Công Textile Garment Investment Trading Joint Stock Company
Phong Phu Corporation JSC
Hoa Tho Textile - Garment Joint Stock Corporation
Century Synthetic Fiber Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Janvier 2026 : Vietnam, VITAS. L'Association vietnamienne du textile et de l'habillement a fixé un objectif total d'exportation de textiles et de vêtements de 50 milliards USD pour 2026, s'appuyant sur 44,2 milliards USD de revenus en 2025.
- Novembre 2025 : Thaïlande, Indorama Ventures et Jiaren Chemical Recycling. La division Fibres d'Indorama Ventures et Jiaren Chemical Recycling ont formé une coentreprise ciblant jusqu'à 100 000 tonnes par an de capacité de filature de PET recyclé à partir de textiles.
- Novembre 2025 : Thaïlande, Teijin Frontier. Teijin Frontier a commencé l'expansion de capacité chez Teijin Polyester Thailand, ajoutant 620 tonnes par an de fil filament polyester recyclé haute ténacité pour les câbles de pneus, les ceintures de sécurité et les applications de renforcement automobile.


Périmètre du Rapport sur le Marché de la Fabrication Textile ASEAN
Le Marché de la Fabrication Textile ASEAN est Segmenté par Matière Première (Fibres Naturelles, Synthétiques de Base, et Plus), par Procédé de Fabrication et Type de Produit (Fabrication de Tissu, et Plus), par Secteur d'Utilisation Finale (Habillement et Mode, et Plus), par Échelle d'Entreprise (Grands Fabricants Organisés, et Plus), et par Géographie (Vietnam, et Plus). Le Rapport Propose des Prévisions de Taille de Marché et de Valeur (USD) pour tous les Segments ci-dessus.
| Fibres Naturelles | Fibres d'Origine Végétale | Coton |
| Autres (Jute, Lin, Chanvre, Ramie, Coco) | ||
| Fibres d'Origine Animale (Laine, Soie et Autres Fibres Animales) | ||
| Fibres Cellulosiques Artificielles (Viscose/Rayonne, Lyocell, Modal et Acétate) | ||
| Synthétiques de Base (Polyester, Nylon/Polyamide, Polypropylène, Acrylique et Élasthanne) | ||
| Fibres Spécialisées et Haute Performance (Aramide, UHMWPE, etc.) |
| Fabrication de Fil et de Fil à Coudre | |
| Fabrication de Tissu | Tissage |
| Tricotage et Crochetage | |
| Fabrication de Non-Tissés et de Feutre | |
| Autres Procédés de Formation de Tissu | |
| Finissage Textile et Traitement de Surface (Prétraitement, Blanchiment, Teinture, Impression, etc.) |
| Habillement et Mode | |
| Textiles pour la Maison et le Ménage | |
| Textiles Techniques et Industriels | Transport et Mobilité |
| Médical et Hygiène | |
| Traitement Industriel et Filtration | |
| Construction et Géotextiles | |
| Protection et Sécurité | |
| Emballage | |
| Autres Applications Techniques - Agriculture, etc. |
| Grands Fabricants Organisés |
| Micro, Petites et Moyennes Entreprises (PME) et le secteur non organisé |
| Vietnam |
| Indonésie |
| Thaïlande |
| Malaisie |
| Cambodge |
| Myanmar |
| Philippines |
| Reste des Pays de l'ASEAN - Singapour, RDP Lao et Brunei |
| Par Matière Première | Fibres Naturelles | Fibres d'Origine Végétale | Coton |
| Autres (Jute, Lin, Chanvre, Ramie, Coco) | |||
| Fibres d'Origine Animale (Laine, Soie et Autres Fibres Animales) | |||
| Fibres Cellulosiques Artificielles (Viscose/Rayonne, Lyocell, Modal et Acétate) | |||
| Synthétiques de Base (Polyester, Nylon/Polyamide, Polypropylène, Acrylique et Élasthanne) | |||
| Fibres Spécialisées et Haute Performance (Aramide, UHMWPE, etc.) | |||
| Par Procédé de Fabrication et Type de Produit | Fabrication de Fil et de Fil à Coudre | ||
| Fabrication de Tissu | Tissage | ||
| Tricotage et Crochetage | |||
| Fabrication de Non-Tissés et de Feutre | |||
| Autres Procédés de Formation de Tissu | |||
| Finissage Textile et Traitement de Surface (Prétraitement, Blanchiment, Teinture, Impression, etc.) | |||
| Par Secteur d'Utilisation Finale | Habillement et Mode | ||
| Textiles pour la Maison et le Ménage | |||
| Textiles Techniques et Industriels | Transport et Mobilité | ||
| Médical et Hygiène | |||
| Traitement Industriel et Filtration | |||
| Construction et Géotextiles | |||
| Protection et Sécurité | |||
| Emballage | |||
| Autres Applications Techniques - Agriculture, etc. | |||
| Par Échelle d'Entreprise | Grands Fabricants Organisés | ||
| Micro, Petites et Moyennes Entreprises (PME) et le secteur non organisé | |||
| Par Géographie | Vietnam | ||
| Indonésie | |||
| Thaïlande | |||
| Malaisie | |||
| Cambodge | |||
| Myanmar | |||
| Philippines | |||
| Reste des Pays de l'ASEAN - Singapour, RDP Lao et Brunei | |||


Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché de la fabrication textile ASEAN d'ici 2031 ?
Le marché devrait atteindre 22,9 milliards USD d'ici 2031, en croissance à partir de 17,7 milliards USD en 2026 à un CAGR de 5,4 %.
Quel pays de l'ASEAN est en tête de la fabrication textile ?
Le Vietnam détenait 29,5 % des revenus régionaux en 2025 et devrait croître à un CAGR de 6,8 % jusqu'en 2031.
Quelles matières premières connaissent la croissance la plus rapide dans la fabrication textile ASEAN ?
Les fibres spécialisées et haute performance devraient croître à un CAGR de 8,2 % jusqu'en 2031, soutenues par les applications techniques.
Pourquoi les opérations de finissage textile deviennent-elles plus importantes ?
Le finissage devrait croître à un CAGR de 7,7 % car les acheteurs exigent de plus en plus des contrôles certifiés pour les produits chimiques, l'utilisation de l'eau et la performance carbone.
Quelle est la plus grande catégorie d'utilisation finale pour les produits textiles ASEAN ?
L'habillement et la mode représentaient 50,5 % de la production en valeur en 2025, tandis que les textiles techniques et industriels constituent l'utilisation finale à la croissance la plus rapide.
Quelles contraintes affectent les petits producteurs textiles de l'ASEAN ?
Les PME font face à des coûts élevés pour le traitement des eaux usées, les mises à niveau énergétiques, l'automatisation, la certification et le fonds de roulement.
Dernière mise à jour de la page le:



