
Tamanho e Participação do Mercado de Manufatura Têxtil da ASEAN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
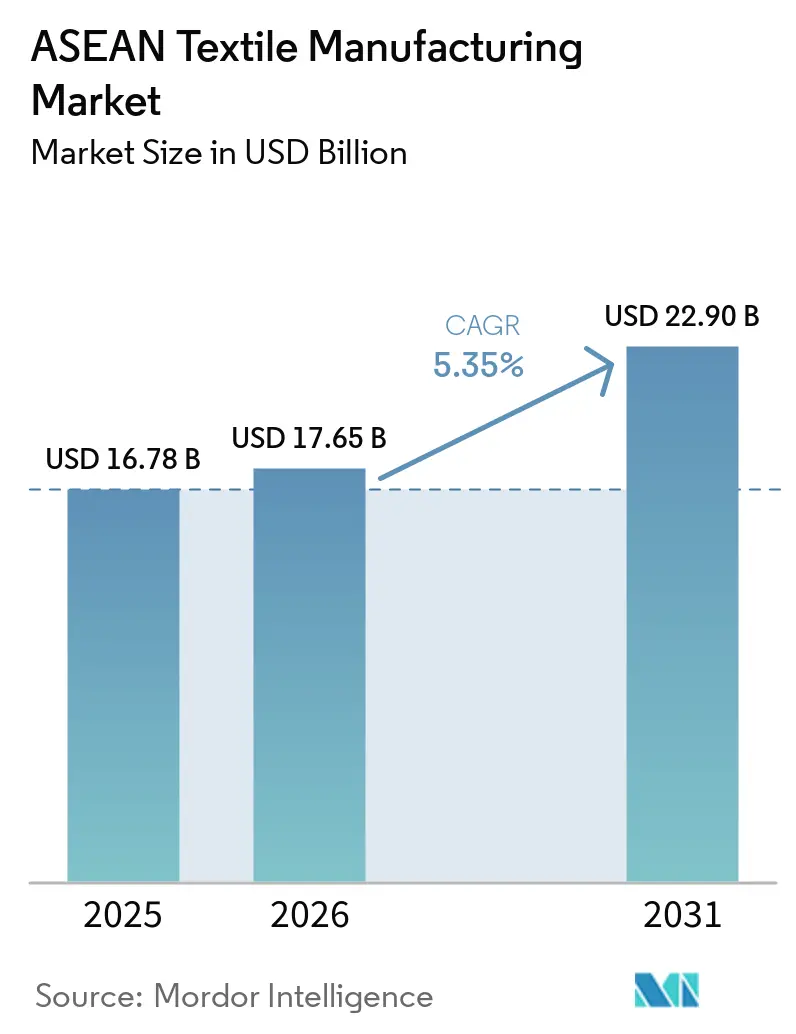
| Tamanho do mercado no ano base (2025) | 16.78 Bilhões de dólares |
| Tamanho do Mercado (2026) | 17.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.90 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.35 % |
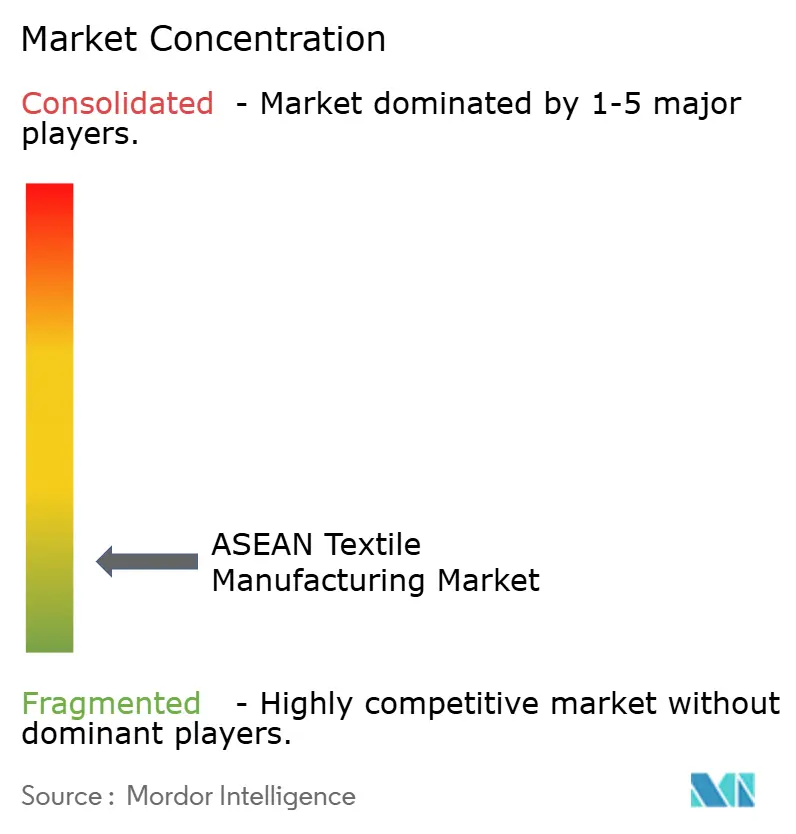
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Manufatura Têxtil da ASEAN por Mordor Intelligence
O tamanho do Mercado de Manufatura Têxtil da ASEAN foi avaliado em 16,78 bilhões de USD em 2025 e estima-se que cresça de 17,65 bilhões de USD em 2026 para atingir 22,90 bilhões de USD até 2031, a um CAGR de 5,35% durante o período de previsão (2026-2031).
A região se beneficia à medida que compradores globais reduzem a dependência de um único país de fornecimento e distribuem mais produção pela Sudeste Asiático. O desempenho das exportações de vestuário do Vietnã e sua maior participação nas importações dos Estados Unidos sustentam essa mudança, enquanto o Camboja também registrou exportações mais robustas. As regras de comércio regional tornam as cadeias de suprimentos locais de fio, tecido e vestuário mais valiosas porque podem apoiar o tratamento tarifário preferencial. O mercado de manufatura têxtil da ASEAN também está se movendo em direção a materiais acabados e técnicos, onde certificação, processamento confiável e insumos rastreáveis podem importar mais do que o custo de mão de obra isoladamente. Produtores maiores estão em melhor posição para financiar automação, tratamento de efluentes e sistemas de materiais reciclados, o que pode ampliar a diferença em relação a fábricas menores.
Principais Conclusões do Relatório
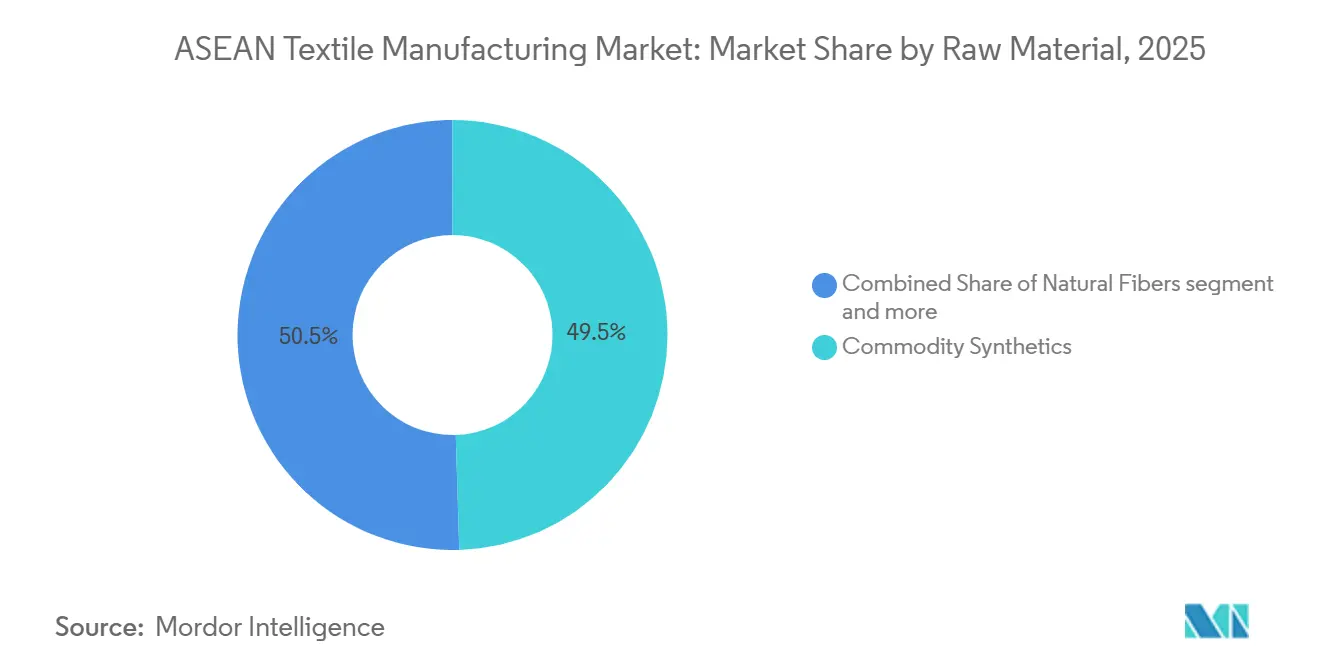
- Por matéria-prima, os sintéticos commodities detinham 49,5% da participação do mercado de manufatura têxtil da ASEAN em 2025, enquanto as fibras especiais e de alto desempenho têm previsão de crescer a um CAGR de 8,2% até 2031.
- Por processo de fabricação, a fabricação de tecidos representou 43,5% do tamanho do mercado de manufatura têxtil da ASEAN em 2025, enquanto o acabamento têxtil e o tratamento de superfície têm previsão de crescer a um CAGR de 7,7% até 2031.
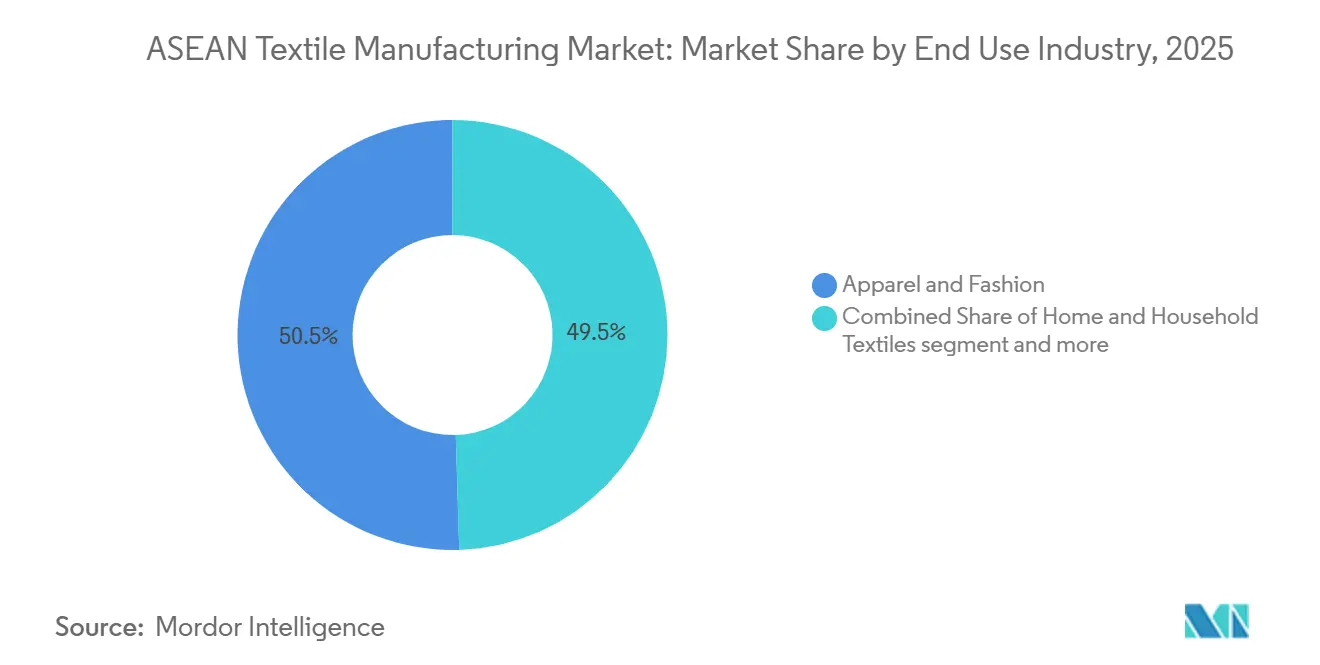
- Por uso final, vestuário e moda detinham 50,5% da participação do mercado de manufatura têxtil da ASEAN em 2025, enquanto os têxteis técnicos e industriais têm previsão de crescer a um CAGR de 6,7% até 2031.
- Por escala empresarial, as micro, pequenas e médias empresas (MPMEs) e o setor não organizado detinham 57% da receita em 2025, enquanto os grandes fabricantes organizados têm previsão de crescer a um CAGR de 6,6% até 2031.
- Por geografia, o Vietnã detinha 29,5% da receita em 2025 e tem previsão de crescer a um CAGR de 6,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Manufatura Têxtil da ASEAN
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Diversificação de Fornecimento para Exportação e Nearshoring | +1.5% | Foco de compradores globais ancorado no Vietnã, Camboja, Mianmar e Tailândia | Médio prazo (2-4 anos) |
| Regras de Origem de ALC e Localização Regional da Cadeia de Suprimentos | +1.2% | Em toda a ASEAN, com maior relevância no Vietnã, Malásia e Tailândia | Médio prazo (2-4 anos) |
| Demanda por Têxteis Técnicos para Usos Médicos, de Mobilidade e Industriais | +1.0% | Em toda a ASEAN, com maior relevância na Tailândia, Indonésia e Malásia | Longo prazo (≥ 4 anos) |
| Demanda de Marcas por Materiais Rastreáveis e de Menor Impacto | +0.7% | Fornecimento global para Vietnã, Indonésia e Tailândia, com cadeias de suprimentos vinculadas à UE | Médio prazo (2-4 anos) |
| Produção Digital e Personalização em Pequenos Lotes | +0.5% | Vietnã, Tailândia, Indonésia e clusters de manufatura urbana | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade de Fibras Regeneradas e Recicladas | +0.4% | Vietnã, Tailândia e Indonésia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Diversificação de Fornecimento para Exportação e Nearshoring
Os compradores globais de vestuário e têxteis alteraram seus planos de fornecimento desde 2024, e o mercado de manufatura têxtil da ASEAN tornou-se um destino importante para a produção resultante. A participação do Vietnã nas importações de vestuário dos Estados Unidos subiu para 21,1% em 2025, ante 18,9% em 2024.[1]Serviço Agrícola Estrangeiro do Departamento de Agricultura dos Estados Unidos, "Cotton and Products Annual, Vietnam," Serviço Agrícola Estrangeiro do USDA, apps.fas.usda.gov As exportações de têxteis, vestuário, calçados e artigos de viagem do Camboja cresceram 16,6% em relação ao ano anterior nos primeiros 9 meses de 2025. Fabricantes no Vietnã, Tailândia e Camboja estão adicionando capacidade de fiação, tecelagem e tingimento para reter mais produção que anteriormente permanecia na China. A vantagem duradoura provavelmente favorecerá produtores que possam fornecer fibra, fio e tecido dentro de um local certificado e em conformidade com as regras de origem. Mianmar mantém baixos custos de mão de obra, mas a instabilidade política limita a expansão formal de capacidade que compradores focados em certificação buscam. O índice de produção industrial do Vietnã cresceu 9,2% em 2025, mostrando que o crescimento de pedidos apoiou a produção manufatureira, bem como as reservas.[2]Fonte: Escritório Nacional de Estatísticas do Vietnã, "Index of Industrial Production in March of 2025," Escritório Geral de Estatísticas do Vietnã, gso.gov.vn
Regras de Origem de ALC, Localização Regional e Produção Digital
As regras de origem no âmbito do ATIGA, RCEP e acordos bilaterais afetam as decisões de investimento e a documentação comercial no mercado de manufatura têxtil da ASEAN. As regras têxteis do ATIGA exigem um padrão de fio em diante ou 40% de conteúdo de valor regional para elegibilidade tarifária preferencial.[3]Secretariado da ASEAN, "ASEAN Trade in Goods Agreement," Secretariado da ASEAN, asean.org A revisão do ATIGA de 2025 ampliou o acesso preferencial a 458 linhas tarifárias e introduziu a certificação eletrônica de origem pelo Formulário D. O RCEP permite que os fabricantes acumulem insumos qualificados em 15 economias participantes, o que amplia a base de fornecimento disponível para um produtor elegível. Esse arcabouço incentiva novos projetos de fiação e tecelagem no Vietnã e na Malásia, pois a capacidade upstream certificada pode apoiar o acesso tarifário que um modelo de transbordo não pode oferecer. A impressão digital e os sistemas de pequenos lotes adicionam flexibilidade, embora seus benefícios dependam de operadores, financiamento e demanda dos clientes. O mercado de manufatura têxtil da ASEAN, portanto, recompensa plantas que combinam fornecimento local de insumos, sistemas eletrônicos de conformidade e programação de produção responsiva.
Demanda por Têxteis Técnicos para Usos Médicos, de Mobilidade e Industriais
Os têxteis técnicos estão se expandindo mais rapidamente do que as categorias têxteis convencionais no mercado de manufatura têxtil da ASEAN porque são utilizados em saúde, mobilidade, construção, filtração e equipamentos de proteção. O desenvolvimento hospitalar na Indonésia, nas Filipinas e no Vietnã sustenta a demanda por materiais de higiene, médicos e não tecidos. As cadeias de suprimentos automotivas na Tailândia e na Indonésia também criam demanda por cintos de segurança, tecidos para airbags, reforço de pneus e materiais de interior. A Teijin Frontier iniciou a expansão de sua instalação em Pathumthani em 2025, adicionando 620 toneladas por ano de capacidade de fio de filamento de poliéster reciclado de alta tenacidade para aplicações automotivas. O Ministério da Indústria e Comércio do Vietnã identificou a capacidade em têxteis técnicos como uma prioridade estratégica, à medida que os produtos commodities enfrentam maior concorrência de importações. Os produtores regionais ainda não corresponderam plenamente às especificações funcionais exigidas por compradores industriais avançados, deixando uma lacuna de capacidade ao lado da oportunidade de crescimento. Essa demanda incentiva investimentos em testes, fibras especializadas, não tecidos e acabamento, em vez de apenas em insumos convencionais para vestuário.
Demanda de Marcas por Materiais Rastreáveis e de Menor Impacto
Os requisitos das marcas em relação à rastreabilidade, conteúdo reciclado, desempenho energético e controle de efluentes estão mudando as prioridades de investimento no mercado de manufatura têxtil da ASEAN. O Regulamento de Ecodesign para Produtos Sustentáveis da UE e o uso de dados ambientais de instalações pelos compradores estão tornando o desempenho em sustentabilidade uma condição de fornecimento. O Vietnã possui resíduos têxteis pré-consumo significativos, mas os sistemas de recuperação historicamente foram limitados. A Indorama Ventures e a Jiaren Chemical Recycling formaram uma joint venture em 2025 com meta de até 100.000 toneladas por ano de capacidade de fiação de PET reciclado de têxteis. A PVChem e a VNPOLY também assinaram um acordo em 2025 para produzir fibra de poliéster a partir de PET reciclado. Produtores que podem documentar insumos reciclados e condições de fabricação controladas podem competir por pedidos onde evidências de conformidade são exigidas. Instalações menores podem achar o custo de certificação, coleta de dados e equipamentos mais difícil de absorver.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geogrfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de Importação de Algodão e Volatilidade do Preço de Fibras | -1.1% | Vietnã, Indonésia, Mianmar e Camboja | Curto prazo (≤ 2 anos) |
| Inflação de Custos de Energia, Água e Conformidade | -0.8% | Em toda a ASEAN, com maior exposição na Indonésia, Tailândia e Vietnã | Médio prazo (2-4 anos) |
| Desigualdade em Habilidades de Automação e Restrições de Financiamento para PMEs | -0.6% | Em toda a ASEAN, com maior exposição nas Filipinas, Camboja, Mianmar e MPMEs indonésias | Médio prazo (2-4 anos) |
| Coleta Deficiente de Resíduos Têxteis e Confiabilidade de Matéria-Prima Circular | -0.4% | Vietnã, Indonésia e Tailândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Importação de Algodão e Volatilidade do Preço de Fibras
O mercado de manufatura têxtil da ASEAN permanece exposto às movimentações globais de preços de algodão e fibras porque a produção doméstica de algodão é limitada. O Vietnã importou 7,6 milhões de fardos de 480 libras de algodão no ano de comercialização 2025/26, e os Estados Unidos, o Brasil e a Austrália forneceram 86% do volume entre agosto de 2025 e fevereiro de 2026. Preços mais baixos do algodão podem reduzir os custos de insumos, mas margens estreitas de fio também podem comprimir as margens dos fiandeiros. A Vinatex identificou a dependência de 100% de importação de algodão e de 90% a 95% de importação de fibras como vulnerabilidades-chave. O consumo de algodão da Indonésia tem previsão de declinar 5% para 1,85 milhão de fardos no ano de comercialização 2025/26, à medida que o poder de compra mais fraco restringe as importações. A coleta deficiente de resíduos têxteis também restringe a matéria-prima circular confiável, apesar dos novos projetos de fibras recicladas. As salvaguardas da Indonésia sobre fio de algodão importado podem proteger os fiandeiros enquanto elevam os custos para tecelões e malheiros a jusante.
Inflação de Custos de Energia, Água e Conformidade
O processamento úmido tem altos requisitos de energia e água, tornando-o um estágio sensível a custos no mercado de manufatura têxtil da ASEAN. A Indonésia introduziu a PERMEN LH 12/2025 em setembro de 2025, estabelecendo limites de descarte mais rígidos para instalações têxteis que liberam mais de 100 metros cúbicos de efluentes por dia. Fabricantes menores podem ter dificuldade em financiar sistemas de tratamento, controles avançados de processo, automação e melhorias energéticas. A transição do Vietnã do aquecimento a carvão e biomassa para processos eletrificados também requer capital e pode elevar os custos operacionais no curto prazo. A resposta à demanda e a aquisição de energia renovável poderiam reduzir os custos de aquecimento em 16% a 28% na Tailândia e no Vietnã, mas muitas PMEs carecem do capital e da capacidade técnica para obter esses benefícios. As pressões de fluxo de caixa são particularmente difíceis para fornecedores vinculados ao vestuário que pagam pelos materiais antes de receber o pagamento dos clientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima: Sintéticos Mantêm Escala Enquanto Fibras Especiais Crescem Mais Rapidamente
Os sintéticos commodities representaram 49,5% da receita do mercado de manufatura têxtil da ASEAN em 2025. Poliéster, nylon, polipropileno, acrílico e elastano sustentam a produção em grande volume porque se encaixam nas operações regionais estabelecidas de polímeros, fiação e texturização. As fibras sintéticas representaram 67,4% da produção global de fibras, e o poliéster representou 57,2% da produção global. As fibras naturais permanecem importantes, mas o algodão é importado, e as fibras animais como seda e lã atendem a atividades mais especializadas na Tailândia e no Vietnã. As fibras celulósicas artificiais, como viscose, lyocell, modal e acetato, oferecem às marcas uma alternativa ao poliéster virgem e ao algodão cultivado convencionalmente.
As fibras especiais e de alto desempenho têm previsão de crescer a um CAGR de 8,2% de 2026 a 2031 no mercado de manufatura têxtil da ASEAN. Aramida, UHMWPE, filamentos técnicos e materiais reforçados com fibra de carbono são utilizados em transporte, defesa, proteção e aplicações industriais. O segmento depende de especificações técnicas, desempenho consistente e estreito envolvimento com compradores industriais. A joint venture de PET reciclado da Indorama Ventures em 2025 mostra como um produtor regional de fibras está buscando valor a partir de têxteis recuperados. Os requisitos esperados de conteúdo reciclado para produtos de poliéster fornecidos à Europa podem favorecer o processamento reciclado certificado em detrimento da produção exclusiva com resina virgem. Essa mudança pode direcionar as decisões de compra para fornecedores que possam verificar a origem do material e a qualidade do processo.


Por Processo de Fabricação e Tipo de Produto: O Acabamento Ganha Importância em Cadeias de Suprimentos Certificadas
A fabricação de tecidos representou 43,5% do tamanho do mercado de manufatura têxtil da ASEAN em 2025. A tecelagem, a malharia e a produção de não tecidos estão estabelecidas no Vietnã, Indonésia, Tailândia e Malásia. O Vietnã tinha um estimado de 10,4 milhões de fusos equivalentes em 121 fábricas de fiação em 2025, incluindo 46 fábricas com investimento estrangeiro e 75 fábricas domésticas. A tecelagem está concentrada no norte do Vietnã e no cinturão do Centro e Oeste de Java, enquanto a Malásia e a Tailândia têm capacidades em tecidos de malha de desempenho. Os não tecidos apoiam têxteis médicos, geotêxteis, filtração e equipamentos de proteção individual, mas exigem investimento de capital substancial.
O acabamento têxtil e o tratamento de superfície têm previsão de crescer a um CAGR de 7,7% até 2031 no mercado de manufatura têxtil da ASEAN. O pré-tratamento, o alvejamento, o tingimento, a impressão, o revestimento e outras etapas de acabamento determinam cada vez mais se o tecido atende aos requisitos químicos, hídricos e de carbono dos clientes. A impressão digital pode usar 90% menos água do que a impressão serigráfica convencional, de acordo com o material fornecido pela Epson e IDC. Esse processo também suporta pedidos menores e mudanças de design mais rápidas quando a demanda é irregular. Os padrões atualizados de efluentes da Indonésia exigirão que as principais instalações de processamento úmido invistam em conformidade até o final de 2027. O crescimento do segmento reflete maior demanda por insumos acabados certificados, embora os controles ambientais adicionais elevem as necessidades de capital.
Por Setor de Uso Final: O Vestuário Fornece Volume Enquanto os Têxteis Técnicos se Expandem
O vestuário e a moda representaram 50,5% da produção do mercado de manufatura têxtil da ASEAN por valor em 2025. Essa atividade ancora a demanda têxtil no Vietnã, Camboja, Mianmar e Indonésia por meio de cadeias de suprimentos de vestuário orientadas à exportação. Os têxteis para o lar e domésticos fornecem um canal secundário para roupas de cama, toalhas e tecidos para estofamento. Os fornecedores malaios e tailandeses têm posições mais fortes em categorias de têxteis domésticos sensíveis à qualidade do que em produtos commodities básicos. O segmento se beneficia quando o fornecimento das marcas se desloca para o Sudeste Asiático, mas também permanece exposto aos ciclos de gastos dos consumidores e de estoque dos compradores.
Os têxteis técnicos e industriais têm previsão de crescer a um CAGR de 6,7% de 2026 a 2031 no mercado de manufatura têxtil da ASEAN. Os materiais médicos e de higiene se beneficiam da expansão hospitalar na Indonésia, nas Filipinas e no Vietnã. Os têxteis para transporte incluem tecidos para assentos, fio para airbags, cordas para pneus e tiras para cintos de segurança, com demanda mais forte onde as cadeias de suprimentos automotivas são mais profundas. A expansão da Teijin Frontier na Tailândia adiciona fio de poliéster reciclado de alta tenacidade para cordas de pneus, cintos de segurança e reforço automotivo. Os projetos de construção no Vietnã e na Indonésia também sustentam a demanda por geotêxteis. Os materiais de embalagem, agrícolas e de filtração permanecem usos menores, mas adicionam demanda constante à medida que a atividade industrial se amplia.
Por Escala Empresarial: Grandes Produtores Organizados se Beneficiam da Capacidade de Investimento
As MPMEs e o setor não organizado representaram 57% da receita de manufatura têxtil da ASEAN em 2025. Fábricas familiares, tecelões artesanais, tinturarias por contrato e fiandeiros informais fornecem capacidade flexível na Indonésia, Vietnã, Tailândia e Filipinas. Essas empresas podem responder rapidamente a pequenas séries de produção e sustentar atividades intensivas em mão de obra. Seu modelo operacional também as deixa mais expostas a compras de matérias-primas, pagamentos atrasados de clientes e custos crescentes de conformidade. O acesso ao financiamento permanece uma restrição prática para automação, tratamento de água e melhorias de sustentabilidade.
Os grandes fabricantes organizados detinham 43% da receita em 2025 e têm previsão de crescer a um CAGR de 6,6% até 2031. Eles podem financiar produção automatizada, programas formais de conformidade de fornecedores, documentação de ALC e parcerias de investimento estrangeiro. A Vinatex reportou receita consolidada de 2025 acima de VND 18,9 trilhões (USD 720 milhões), e lucro antes de impostos de VND 1,355 trilhão (USD 50 milhões), 62% maior do que em 2024. A Südwolle comprometeu USD 25 milhões adicionais para expandir sua planta de fiação e tingimento no Vietnã de 1.450 toneladas por ano para 4.000 toneladas por ano. A YKK aprovou a Fase 3 de sua fábrica automatizada de Nhon Trach no Vietnã em junho de 2025. Esses investimentos conferem aos produtores formais uma capacidade mais forte de atender às condições de documentação e desempenho estabelecidas pelos compradores internacionais.
Análise Geográfica
O Vietnã detinha 29,5% do mercado de manufatura têxtil da ASEAN em 2025 e tem previsão de crescer a um CAGR de 6,8% até 2031. Seu índice de produção industrial aumentou 9,2% em 2025, enquanto a manufatura têxtil cresceu 7,6% e a manufatura de vestuário cresceu 13,2%. As exportações de têxteis e vestuário atingiram 44,2 bilhões de USD em 2025, com os Estados Unidos permanecendo o maior comprador. A base de fiação do Vietnã e os novos investimentos em tecelagem e tingimento reduzem a dependência de tecido chinês importado. A SYRE recebeu um certificado de investimento em 2025 para um complexo de reciclagem de poliéster de 1 bilhão de USD em Binh Dinh. As exportações de têxteis, vestuário, calçados e artigos de viagem do Camboja totalizaram 12 bilhões de USD nos primeiros 9 meses de 2025, mas o tecido importado ainda limita a agregação de valor local.
As exportações têxteis da Indonésia caíram 9,5% para 3,28 bilhões de USD em 2025, criando um cenário difícil para o mercado de manufatura têxtil da ASEAN. A Sritex interrompeu a produção em março de 2025 após processo de falência, e o fechamento afetou 10.965 trabalhadores. A Xinfung iniciou um projeto de fibra e fio de 30 milhões de USD em Subang em 2025. Espera-se que a produção de têxteis e vestuário da Tailândia cresça modestamente em 2026 com apoio do estímulo governamental e da recuperação de pedidos. As cadeias de suprimentos automotivas e as adições de capacidade em fio reciclado de alta tenacidade sustentam seu foco em materiais técnicos.
A Malásia, as Filipinas, Mianmar e outras economias da ASEAN desempenham papéis mais restritos no mercado de manufatura têxtil da ASEAN. A Malásia está posicionada em têxteis técnicos e malharia de tecidos de desempenho, embora sua base upstream de fiação e tecelagem seja limitada. As Filipinas concentram-se principalmente na montagem de vestuário a jusante e no processamento de têxteis médicos. A atividade manufatureira formal de Mianmar permanece restrita pela instabilidade política e pelo acesso limitado ao financiamento comercial. As regras revisadas de produtos da ASEAN, as medidas de facilitação do comércio de Brunei e o caminho de produção neutra em carbono do Camboja podem influenciar onde os compradores estendem suas cadeias de suprimentos.
Cenário Competitivo
O mercado de manufatura têxtil da ASEAN exibe um baixo nível de concentração de mercado. O Vietnã combina grupos apoiados pelo Estado, produtores integrados com investimento estrangeiro e uma grande base de MPMEs. O fechamento da Sritex na Indonésia em 2025 removeu um grande produtor integrado e criou uma oportunidade para arrendamento de ativos ou novos investimentos. A Tailândia e a Malásia abrigam clusters de produtores afiliados a empresas estrangeiras que se concentram em materiais especiais e funcionais.
Produtores com investimento estrangeiro, incluindo Toray Industries Malaysia, Teijin Polyester Thailand, Indorama Ventures e YKK Vietnam, podem contar com tecnologia proprietária, sistemas de sustentabilidade estabelecidos e financiamento em nível de grupo. A adição de capacidade da Teijin Frontier em 2025 na Tailândia é um exemplo de movimento em direção a insumos têxteis automotivos reciclados. A joint venture da Indorama Ventures com a Jiaren Chemical Recycling é outro exemplo, com meta de até 100.000 toneladas por ano de capacidade de fiação de PET reciclado de têxteis. O projeto Fase 3 da YKK no Vietnã adiciona capacidade de manufatura automatizada e capacidade de desenvolvimento de produtos. Esses projetos refletem um impulso em direção a insumos de maior valor e sistemas de produção melhor documentados. Eles também elevam o limiar para concorrentes domésticos que dependem de operações menores e menos formais.
O investimento chinês e taiwanês também está usando locais de produção da ASEAN para atender compradores dos Estados Unidos e da Europa por meio de acordos comerciais regionais. A Junbang ativou um plano de fábrica própria de tingimento e acabamento no Vietnã em 2025, com meta de lançamento no primeiro semestre de 2026. A instalação da Xinhai na Indonésia entrou em pré-operação em 2026 e destina-se a abastecer a H&M. A descrição identifica o tingimento e acabamento no Camboja e em Mianmar, além de fibras celulósicas artificiais em toda a ASEAN, como áreas que requerem avaliação adicional de demanda, infraestrutura e condições regulatórias. As certificações ambientais e de produto estão se tornando mais importantes para fornecedores que atendem à Europa. Empresas sem sistemas formais enfrentam um caminho mais estreito para aprovação dos compradores à medida que os requisitos se fortalecem.
Líderes do Setor de Manufatura Têxtil da ASEAN
Vietnam National Textile and Garment Group
Thành Công Textile Garment Investment Trading Joint Stock Company
Phong Phu Corporation JSC
Hoa Tho Textile - Garment Joint Stock Corporation
Century Synthetic Fiber Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: Vietnã, VITAS. A Associação de Têxteis e Vestuário do Vietnã estabeleceu uma meta total de exportação de têxteis e vestuário de 50 bilhões de USD para 2026, com base em receitas de 44,2 bilhões de USD no calendário de 2025.
- Novembro de 2025: Tailândia, Indorama Ventures e Jiaren Chemical Recycling. O negócio de Fibras da Indorama Ventures e a Jiaren Chemical Recycling formaram uma joint venture com meta de até 100.000 toneladas por ano de capacidade de fiação de PET reciclado de têxteis.
- Novembro de 2025: Tailândia, Teijin Frontier. A Teijin Frontier iniciou a expansão de capacidade na Teijin Polyester Thailand, adicionando 620 toneladas por ano de fio de filamento de poliéster reciclado de alta tenacidade para cordas de pneus, cintos de segurança e aplicações de reforço automotivo.


Escopo do Relatório do Mercado de Manufatura Têxtil da ASEAN
O Mercado de Manufatura Têxtil da ASEAN é Segmentado por Matéria-Prima (Fibras Naturais, Sintéticos Commodities e Mais), por Processo de Fabricação e Tipo de Produto (Fabricação de Tecidos e Mais), por Setor de Uso Final (Vestuário e Moda e Mais), por Escala Empresarial (Grandes Fabricantes Organizados e Mais) e por Geografia (Vietnã e Mais). O Relatório Oferece Previsões de Tamanho de Mercado e Valor (USD) para Todos os Segmentos Acima.
| Fibras Naturais | Fibras de Origem Vegetal | Algodão |
| Outros (Juta, Linho, Cânhamo, Rami, Coco) | ||
| Fibras de Origem Animal (Lã, Seda e Outras Fibras Animais) | ||
| Fibras Celulósicas Artificiais (Viscose/Raiom, Lyocell, Modal e Acetato) | ||
| Sintéticos Commodities (Poliéster, Nylon/Poliamida, Polipropileno, Acrílico e Elastano) | ||
| Fibras Especiais e de Alto Desempenho (Aramida, UHMWPE, etc.) |
| Fabricação de Fio e Linha | |
| Fabricação de Tecidos | Tecelagem |
| Malharia e Crochê | |
| Fabricação de Não Tecidos e Feltro | |
| Outros Processos de Formação de Tecidos | |
| Acabamento Têxtil e Tratamento de Superfície (Pré-tratamento, Alvejamento, Tingimento, Impressão, etc.) |
| Vestuário e Moda | |
| Têxteis para o Lar e Domésticos | |
| Têxteis Técnicos e Industriais | Transporte e Mobilidade |
| Médico e Higiene | |
| Processamento Industrial e Filtração | |
| Construção e Geotêxteis | |
| Proteção e Segurança | |
| Embalagem | |
| Outras Aplicações Técnicas - Agricultura, etc. |
| Grandes Fabricantes Organizados |
| Micro, Pequenas e Médias Empresas (MPMEs) e o Setor Não Organizado |
| Vietnã |
| Indonésia |
| Tailândia |
| Malásia |
| Camboja |
| Mianmar |
| Filipinas |
| Demais Países da ASEAN - Singapura, República Democrática Popular do Laos e Brunei |
| Por Matéria-Prima | Fibras Naturais | Fibras de Origem Vegetal | Algodão |
| Outros (Juta, Linho, Cânhamo, Rami, Coco) | |||
| Fibras de Origem Animal (Lã, Seda e Outras Fibras Animais) | |||
| Fibras Celulósicas Artificiais (Viscose/Raiom, Lyocell, Modal e Acetato) | |||
| Sintéticos Commodities (Poliéster, Nylon/Poliamida, Polipropileno, Acrílico e Elastano) | |||
| Fibras Especiais e de Alto Desempenho (Aramida, UHMWPE, etc.) | |||
| Por Processo de Fabricação e Tipo de Produto | Fabricação de Fio e Linha | ||
| Fabricação de Tecidos | Tecelagem | ||
| Malharia e Crochê | |||
| Fabricação de Não Tecidos e Feltro | |||
| Outros Processos de Formação de Tecidos | |||
| Acabamento Têxtil e Tratamento de Superfície (Pré-tratamento, Alvejamento, Tingimento, Impressão, etc.) | |||
| Por Setor de Uso Final | Vestuário e Moda | ||
| Têxteis para o Lar e Domésticos | |||
| Têxteis Técnicos e Industriais | Transporte e Mobilidade | ||
| Médico e Higiene | |||
| Processamento Industrial e Filtração | |||
| Construção e Geotêxteis | |||
| Proteção e Segurança | |||
| Embalagem | |||
| Outras Aplicações Técnicas - Agricultura, etc. | |||
| Por Escala Empresarial | Grandes Fabricantes Organizados | ||
| Micro, Pequenas e Médias Empresas (MPMEs) e o Setor Não Organizado | |||
| Por Geografia | Vietnã | ||
| Indonésia | |||
| Tailândia | |||
| Malásia | |||
| Camboja | |||
| Mianmar | |||
| Filipinas | |||
| Demais Países da ASEAN - Singapura, República Democrática Popular do Laos e Brunei | |||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de manufatura têxtil da ASEAN até 2031?
O mercado tem previsão de atingir 22,9 bilhões de USD até 2031, crescendo de 17,7 bilhões de USD em 2026 a um CAGR de 5,4%.
Qual país da ASEAN lidera a manufatura têxtil?
O Vietnã detinha 29,5% da receita regional em 2025 e tem previsão de crescer a um CAGR de 6,8% até 2031.
Quais matérias-primas estão crescendo mais rapidamente na manufatura têxtil da ASEAN?
As fibras especiais e de alto desempenho têm previsão de crescer a um CAGR de 8,2% até 2031, sustentadas por aplicações técnicas.
Por que as operações de acabamento têxtil estão se tornando mais importantes?
O acabamento tem previsão de crescer a um CAGR de 7,7% porque os compradores exigem cada vez mais controles certificados para produtos químicos, uso de água e desempenho de carbono.
Qual é a maior categoria de uso final para produtos têxteis da ASEAN?
O vestuário e a moda representaram 50,5% da produção por valor em 2025, enquanto os têxteis técnicos e industriais são o uso final de crescimento mais rápido.
Quais restrições afetam os menores produtores têxteis da ASEAN?
As PMEs enfrentam altos custos para tratamento de efluentes, melhorias energéticas, automaão, certificação e capital de giro.
Página atualizada pela última vez em:



