
KI-Code-Tools-Markt Grße und Marktanteil
KI-Code-Tools-Marktanalyse von Mordor Intelligence
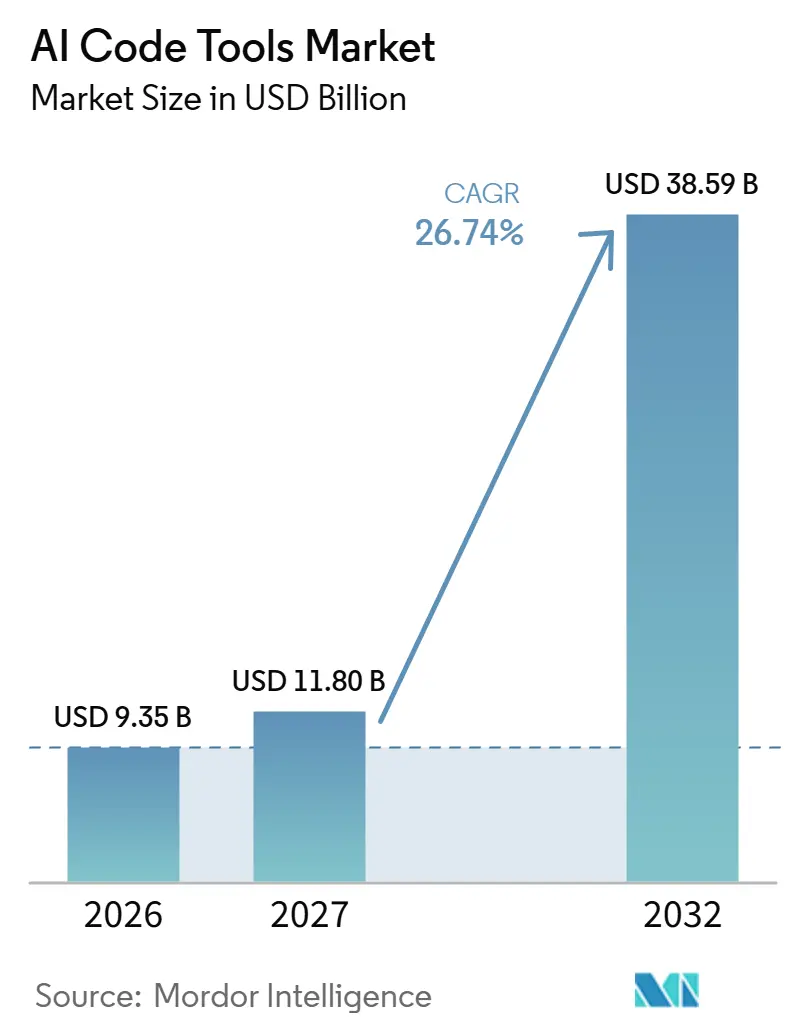
Die Größe des KI-Code-Tools-Markts soll von 9,35 Milliarden USD im Jahr 2026 auf 11,8 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 26,74 % über 2027–2032 38,59 Milliarden USD erreichen.
Bessere Leistung bei klar abgegrenzten Aufgaben und IDE-Plug-ins reduzieren den Aufwand für die Delegation von Entwicklungsarbeiten. In Japan eröffnet der Einsatz in der Unternehmenstechnik Anbietern einen Weg von individuellem Zugang zu wiederkehrender organisatorischer Nachfrage. Anbieter reagieren mit umfassenderen Aufgaben-Workflows und administrativen Kontrollen, die festlegen, wie Unterstützung in den Entwicklungsprozess einfließt. Urheberrechtsrisiken und Sicherheitsmängel im Code verursachen zusätzlichen Genehmigungs- und Verifizierungsaufwand, der den Nutzen schnellerer Code-Produktion einschränkt. Ein hybrider Ansatz, der Cloud-Prototyping von geschützter Code-Ausführung trennt, bietet Anbietern einen Expansionsweg durch sensible Arbeitslasten neben allgemein zugänglicher Unterstützung.
Wichtigste Erkenntnisse des Berichts
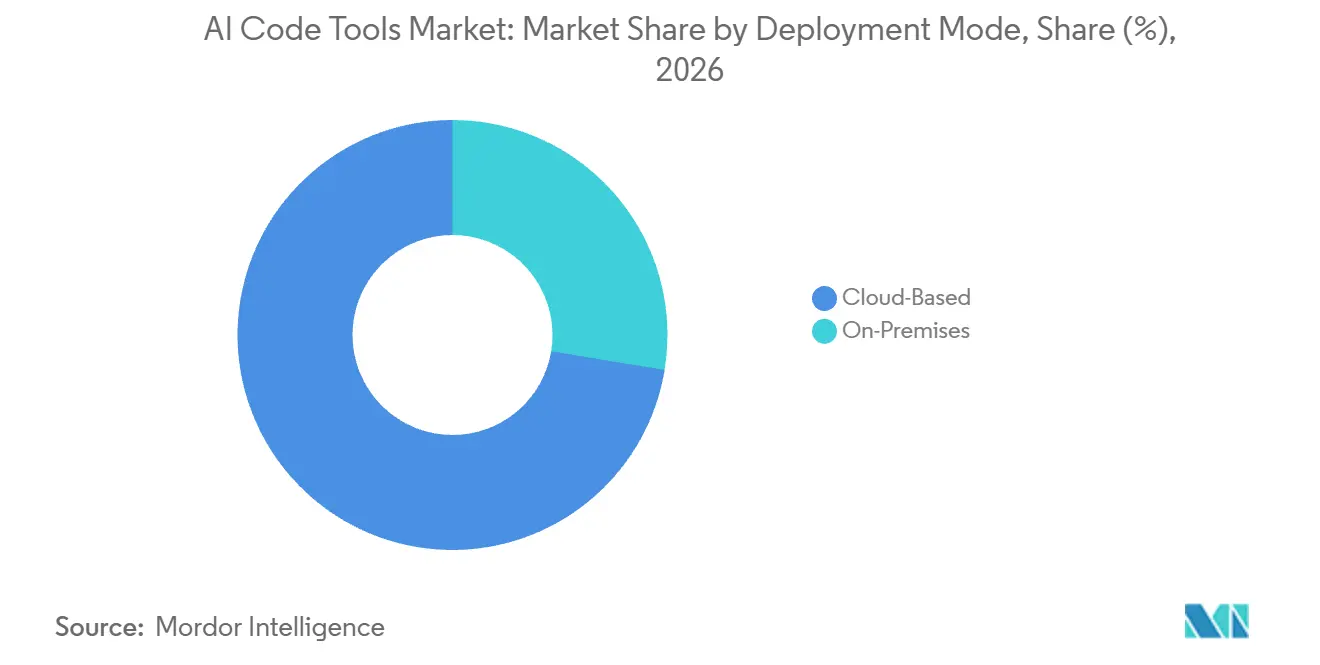
- Nach Bereitstellungsmodus führten Cloud-basierte Tools mit einem Marktanteil von 72,4 % im KI-Code-Tools-Markt im Jahr 2026, während On-Premises-Tools mit einer CAGR von 27,05 % über 2027–2032 am schnellsten wachsen sollen.
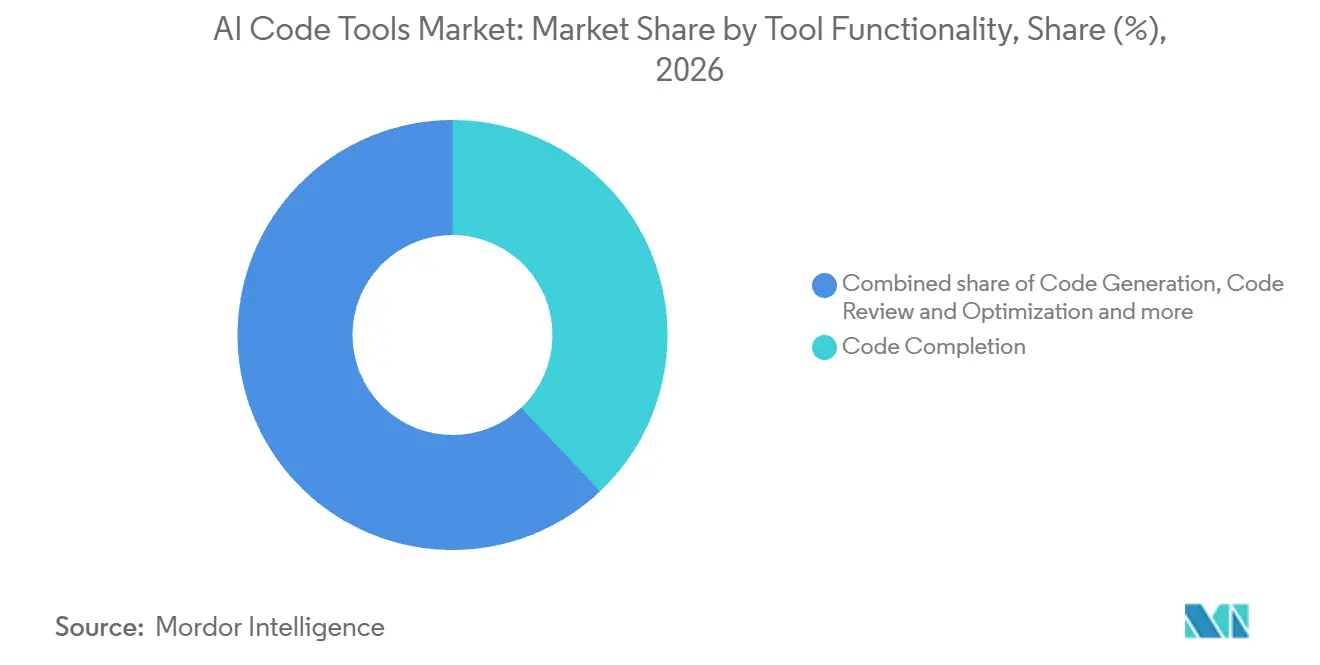
- Bei der Tool-Funktionalität hielt Code-Vervollständigung im Jahr 2026 einen Anteil von 37,96 % an der Größe des KI-Code-Tools-Markts, und Code-Generierung soll mit einer CAGR von 27,5 % über 2027–2032 am schnellsten wachsen.
- Unter den Endnutzerbranchen entfielen auf IT und Telekommunikation im Jahr 2026 31,81 % des Gesamtumsatzes, während das Segment Gesundheitswesen und Biowissenschaften mit einer CAGR von 27,45 % über 2027–2032 am schnellsten wachsen soll.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 59,36 % des Gesamtumsatzes, wobei kleine und mittlere Unternehmen mit einer CAGR von 27,1 % über 2027–2032 am schnellsten wachsen sollen.
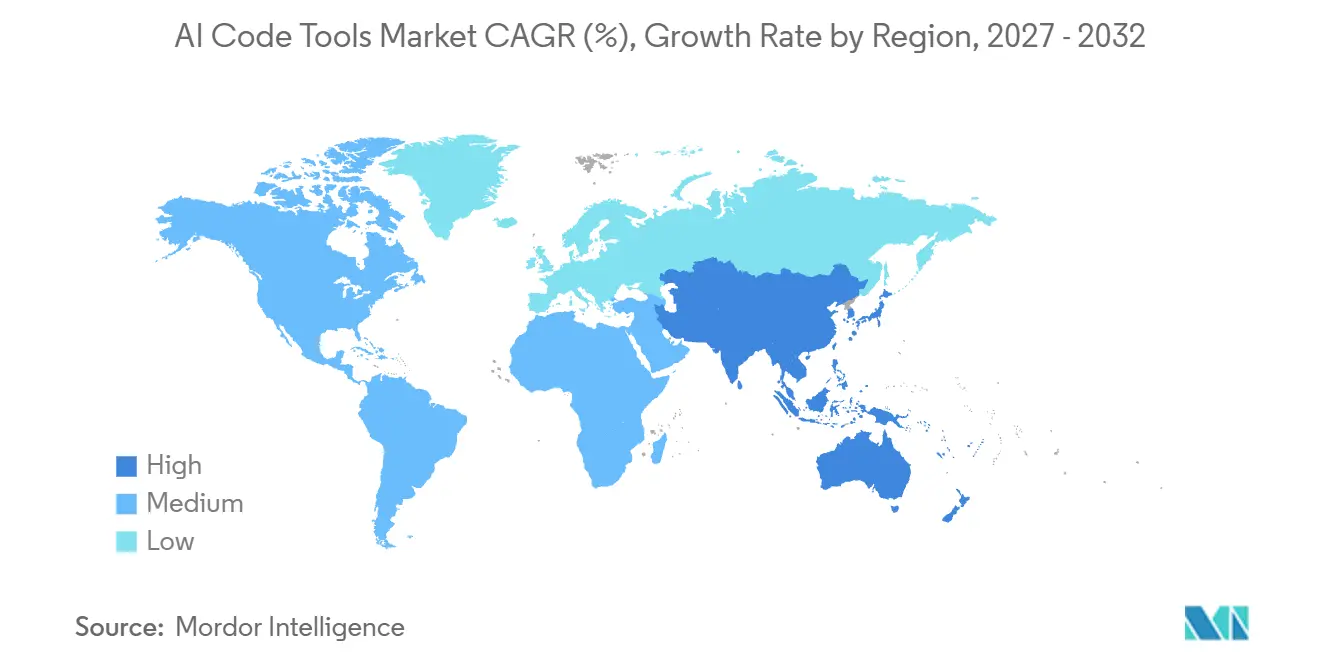
- Geografisch führte Nordamerika mit 41,83 % des Gesamtumsatzes im Jahr 2026, während Asien-Pazifik mit einer CAGR von 27,2 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explodierende Genauigkeit großer Sprachmodelle (>90 % bei HumanEval) | +9.8% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rasant steigende Akzeptanz von IDE-Plug-ins (VS Code, JetBrains) | +8.4% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Vom Anbieter gebündelte Cloud-Guthaben und kostenlose Kontingente | +6.6% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| 75 % der Software-Ingenieure in Unternehmen werden bis 2028 KI-Code-Assistenten nutzen | +5.5% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wechsel zu privaten oder lokalen Modellen zur Kontrolle geistigen Eigentums | +2.7% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Edge-optimierte LLMs zur Reduzierung der Latenz beim AR- und VR-Coding | +0.8% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasant steigende LLM-Genauigkeit (>90 % HumanEval)
Zuverlässigere Ausgaben können eng definierte Coding-Aufgaben für die Delegation an einen Assistenten geeignet machen. Qwen3-Coder-480B-A35B-Instruct erzielte in vLLMs Evaluierungsprotokoll 93,9 % pass@1 bei HumanEval-Basistests, und vLLM datiert die Aufnahme des Modells auf den 23. Juli 2025. Der stärkste kommerzielle Anwendungsfall besteht für einen Entwickler, der das beabsichtigte Ergebnis präzise formulieren und beurteilen kann, ob eine vorgeschlagene Implementierung dieses erreicht. In diesem Umfeld reduziert verbesserte Genauigkeit den Korrekturaufwand, bevor vorgeschlagener Code nutzbar ist, und steigert so den Wert der Unterstützung für die Aufgabe. Anbieter müssen delegierte Arbeit mit der Leistung ihres Dienstes in Einklang bringen, damit der Entwickler eine praktische Grundlage für die Akzeptanz der Ausgabe behält. Ein Benchmark-Ergebnis beim ersten Versuch auf diesem Niveau stärkt die Argumentation für testbare Coding-Aufgaben, bei denen die Korrekturzeit den kommerziellen Wert der Unterstützung bestimmt.
Rasant steigende Akzeptanz von IDE-Plug-ins (VS Code, JetBrains)
Die IDE-Integration bietet Coding-Assistenten einen Vertriebsweg, der substanziellere Arbeit ermöglichen kann als isolierte Vorschläge. Die VS-Code-Erweiterungsliste von GitHub Copilot zeigte am 20. Oktober 2026 74,78 Millionen Installationen. Im Mai 2025 kündigte Microsoft den Agentenmodus für alle VS-Code-Entwickler und als öffentliche Vorschau für JetBrains-IDEs an, mit Funktionen zur Planung und Umsetzung übergeordneter Coding-Aufgaben. Diese Kombination verknüpft eine große Erweiterungs-Vertriebsbasis mit einer umfassenderen Arbeitseinheit innerhalb des Editors. Für Anbieter kann die Unterstützung der Aufgabendelegation über verschiedene Editor-Einstellungen hinweg den über ein installiertes Plug-in angebotenen Dienst erweitern und einen Anreiz schaffen, sowohl bei der Workflow-Abdeckung als auch bei der Vertriebsreichweite zu konkurrieren.
Vom Anbieter gebündelte Cloud-Guthaben und kostenlose Kontingente
Kostenloser Zugang senkt die Abonnementkosten für das Ausprobieren von Coding-Unterstützung, während Nutzungslimits definieren, wo kostenpflichtige Dienste kommerziell relevant werden können. GitHub bietet einzelnen Entwicklern Copilot Free mit monatlichen Kontingenten von 2.000 Vervollständigungen und 50 Chat-Anfragen, einschließlich Copilot Edits, ausgenommen Nutzer, denen Business- oder Enterprise-Plätze zugewiesen sind. Amazon Web Services bietet den Amazon Q Developer Free Tier mit 50 monatlichen Chat-Interaktionen für Fragen und Antworten sowie agentisches Coding an, ein Limit, das ab dem 1. August 2025 gilt. Diese Kontingente ermöglichen eine begrenzte Nutzung ohne Bindung an ein wiederkehrendes Abonnement und erweitern den Zugang für Entwickler, deren anfängliche Arbeitslast in die Limits passt. Für einen Entwickler, der mehr als 50 monatliche Chat-Anfragen oder -Interaktionen benötigt, wird kostenpflichtiger Zugang für die Fortsetzung dieser Arbeitslast relevant.
75 % der Software-Ingenieure in Unternehmen werden bis 2028 KI-Code-Assistenten nutzen
Die Unternehmensadoption erweitert die potenzielle kostenpflichtige Nutzerbasis über Engineering-Teams hinweg. GitLabs Umfrage 2026 unter 1.528 Entwicklern und Technologiekäufern in 6 Ländern ergab, dass 91 % der befragten Organisationen 2 oder mehr KI-Coding-Tools aktiv im Einsatz hatten.[1] GitHub stellt Organisationen für zugewiesene Copilot-Plätze und Nutzung über enthaltene KI-Guthaben-Pools hinaus in Rechnung, während Code-Vervollständigungen und Vorschläge für die nächste Bearbeitung bei kostenpflichtigen Plänen unbegrenzt bleiben. Die Ausweitung des kostenpflichtigen Zugangs erhöht die abrechenbaren Plätze, wobei über den enthaltenen Pool hinaus Verbrauchserlöse möglich sind. In derselben Umfrage gaben 43 % der Befragten an, dass ihre Organisation KI-generierten Code in ihrer Codebasis nicht zuverlässig von menschlich geschriebenem Code unterscheiden könne. Diese Lücke macht die Rückverfolgbarkeit zu einem Teil des kostenpflichtigen Bereitstellungsangebots und verbindet einen breiteren Assistentenzugang mit organisatorischer Kontrolle.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Haftungsrisiken bei geistigem Eigentum und Urheberrecht | -2.2% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Risiko von Modell-Halluzinationen und Sicherheitslücken im Code | -2.7% | Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Zunehmende GPU- oder ASIC-Engpässe für On-Premises-Cluster | -1.4% | Japan, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Erosion von Entwicklerfähigkeiten (Prompt-Engineer-Paradoxon) | -0.8% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Haftungsrisiken bei geistigem Eigentum und Urheberrecht
Urheberrechtsrisiken machen die Genehmigung zur Nutzung von generiertem Code zu einer eigenständigen Entscheidung, unabhängig davon, ob der Code funktioniert. JetBrains' Entwicklerumfrage 2025 unter Entwicklern, die in der Sprache C arbeiten, ergab, dass diese Sicherheits- und Bedenken hinsichtlich geistigen Eigentums als führende unternehmensweite Adoptionshindernisse für KI-Coding-Agenten nannten. Für Unternehmen, deren Ingenieure C schreiben, kann ungeklärte Haftung für Ansprüche der technischen Arbeit, die vor der Adoption erforderlich ist, eine rechtliche Prüfung hinzufügen. GitHubs Nutzungsbedingungen für generative KI-Dienste vom März 2026 erstrecken die Verteidigung gegen Drittansprüche auf Dienste und Ausgaben nur dann, wenn die Vereinbarung des Kunden diese Verteidigung vorsieht. Da dieser Schutz vertragsabhängig ist, kann die Prüfung der Verteidigungsklausel der Vereinbarung einen Prüfschritt hinzufügen, bevor diese Käufer eine breitere Nutzung genehmigen.
Risiko von Modell-Halluzinationen und Sicherheitslücken im Code
Sicherheitsmängel begrenzen die Menge an generiertem Code, die ein Entwicklungsteam verantwortungsvoll ohne zusätzliche Verifizierung akzeptieren kann. Veracodes Studie 2026 ergab, dass etwa 44 % der getesteten KI-Code-Generierungsaufgaben eine bekannte Schwachstelle einführten.[2] Dieses Ergebnis macht den Validierungsaufwand zum zentralen Element des kommerziellen Werts der Unterstützung, da schnellere Generierung allein nicht belegen kann, ob eine Implementierung sicher ist. Am 14. Juli 2026 kündigte GitHub einen Copilot-App-Befehl in der öffentlichen Vorschau an, der laufende Änderungen auf häufige Schwachstellen scannte und Korrekturen vorschlug. Für Teams, die eine breitere Bereitstellung in Betracht ziehen, besteht die verbleibende Aufgabe darin, vorgeschlagene Änderungen und Korrekturen zu verifizieren, was die verfügbaren Arbeitseinsparungen zur Rechtfertigung zusätzlicher Tool-Ausgaben verringern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodus:
Cloud-Skalierung und kontrollierte AusführungCloud-basierte Tools hatten im Jahr 2026 einen Anteil von 72,4 % an der Größe des KI-Code-Tools-Markts. Microsoft meldete im Juli 2026 50 Millionen GitHub-Copilot-Nutzer über die Oberflächen des Cloud-basierten Dienstes. Für das größte Segment gibt eine Nutzerbasis dieser Größenordnung dem Anbieter eine breite Betriebsbeziehung mit Entwicklern über einen gemeinsamen Dienst. Für Käufer konzentriert sich die wirtschaftliche Entscheidung darauf, Coding-Unterstützung über diesen Dienst zu beziehen, anstatt die Verantwortung für dessen Ausführungsumgebung zu übernehmen. Ein konkurrierender Cloud-Dienst muss Entwickler von einer Plattform mit dieser etablierten Nutzerbasis abwerben.
On-Premises-Tools sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 27,05 % über 2027–2032. Mistral AI berichtete im Juni 2025, dass Abanca Mistral Code im großen Maßstab für Entwicklungsteams eingesetzt hatte, wobei der Kernbankcode in einer hybriden Konfiguration lokal gehalten wurde. Die Vereinbarung ermöglicht es Entwicklern, in der Cloud zu prototypisieren, während der Kernbankcode innerhalb der eigenen Infrastruktur der Bank verbleibt, und verknüpft die lokale Bereitstellung mit der Sensibilität dieses Codes. Dies macht die Bereitstellungsverantwortung zu einem Teil der Kaufentscheidung, da der Käufer lokale Kontrolle gegen den Aufwand des Betriebs dieser Umgebung abwägen muss. Die hybride Aufteilung bietet Anbietern einen Weg, geschützte Bankarbeitslasten zu bedienen, ohne dass die Bank das Cloud-Prototyping lokal verlagern muss.

Nach Tool-Funktionalität:
Tägliche Vervollständigung und expandierende Code-GenerierungCode-Vervollständigung repräsentierte im Jahr 2026 einen Marktanteil von 37,96 % im KI-Code-Tools-Markt. Am 23. Oktober 2025 beschrieb GitHub die Vervollständigung als die am häufigsten genutzte Funktion von Copilot, die täglich Millionen von Entwicklern hilft. Die tägliche Nutzung des größten Segments gibt der Vervollständigung eine kommerzielle Grundlage in wiederkehrender Unterstützung innerhalb einer etablierten Entwicklungsroutine. Für einen Anbieter ist die wichtige Konsequenz, dass die Funktion durch wiederholte Coding-Aktivität relevant bleiben kann, ohne dass ein Entwickler eine gesamte Aufgabe delegieren muss. Tägliche Editor-Vorschläge setzen den Vergleichsmaßstab, den ein konkurrierendes Vervollständigungs-Tool übertreffen muss.
Code-Generierung soll das am schnellsten wachsende Segment sein, mit einer CAGR von 27,5 % über 2027–2032. JetBrains berichtete, dass die Nutzung von Codex am Arbeitsplatz unter befragten professionellen Entwicklern weltweit von 3 % im Januar 2026 auf 16 % im Zeitraum Mai bis Juli 2026 stieg. Codex ist ein Coding-Agent, der Fachleuten beim Schreiben von Code hilft, sodass sein Aufstieg zeigt, wie schnell ein Code-Schreib-Produkt in professionelle Arbeitsumgebungen eingedrungen ist. Dies gibt Anbietern von Generierungslösungen einen Weg in die professionelle Entwicklung durch einen Agenten, der Code-Schreibarbeit übernimmt. Die etwa fünffache Veränderung innerhalb dieser Monate macht das Tempo der Arbeitsplatzakzeptanz zu einem Wettbewerbsfaktor, der über das bloße Anbieten einer Code-Schreib-Funktion hinausgeht.
Nach Endnutzerbranche:
Betriebliche Skalierung in der Telekommunikation und Standardisierung im GesundheitswesenIT und Telekommunikation war das größte Segment und entfiel im Jahr 2026 auf 31,81 % des Gesamtumsatzes. NTT DOCOMO meldete zum 17. November 2025 3.674 GitHub-Copilot-Business-Nutzer, von denen täglich etwa 1.000 aktiv waren. Das Unternehmen berichtete außerdem, dass es im Monat vor dem 26. November 2025 etwa 25 % von rund 30.000 täglichen Code-Vorschlägen übernahm. Ein hohes Vorschlagsvolumen gepaart mit selektiver Akzeptanz macht die Entscheidung des Entwicklers, einen Vorschlag zu verwenden, zum zentralen Element des Tool-Werts. Für einen Anbieter, der in die Telekommunikationstechnik verkauft, liefern akzeptierte Vorschläge ein nützlicheres Maß für die Entwicklerakzeptanz als das Vorschlagsvolumen allein.
Gesundheitswesen und Biowissenschaften soll das am schnellsten wachsende Segment sein, mit einer CAGR von 27,45 % über 2027–2032. Pearl Health liefert Tools, Informationen und Unterstützung für Primärversorger und Gesundheitsorganisationen, die sich mit wertbasierter Versorgung befassen. Im Juni 2025 entschied das Unternehmen, seine Ingenieure auf Claude Code zu standardisieren, während Cursor Pro für diejenigen erlaubt bleibt, die eine IDE-gesteuerte Erfahrung bevorzugen. Pearl erklärte, dass die Proliferation von Tools gemeinsame Praktiken behindert und neue Mitarbeiter verwirrt hatte, welche Tools sie wählen sollten. Pearls definierter Standard konzentriert den Wettbewerb darauf, das Standard-Tool des Unternehmens zu werden, während die Cursor-Option einen separaten Weg für IDE-basierte Unterstützung erhält.
Nach Unternehmensgröße:
Abdeckung von Großunternehmen und Produktivität kleinerer TeamsGroßunternehmen waren das größte Segment mit 59,36 % des Gesamtumsatzes im Jahr 2026. JetBrains' Umfrage vom Januar 2026 ergab, dass 40 % der Entwickler in Unternehmen mit mehr als 5.000 Mitarbeitern GitHub Copilot bei der Arbeit nutzten. Dies belegt eine erhebliche Entwicklerpopulation innerhalb sehr großer Arbeitgeber und macht die organisatorische Abdeckung zu einem bedeutsamen kommerziellen Angebot. Für einen Anbieter erfordert die Betreuung dieser Population eine Produktbeziehung, die über den ersten einzelnen Nutzer hinaus ausgedehnt werden kann, ohne eine klare Grundlage für die Bereitstellung zu verlieren. Eine Expansion innerhalb dieser befragten Arbeitgeber würde davon abhängen, Entwickler außerhalb von Copilots gemeldeter Arbeitsplatz-Nutzerbasis zu erreichen.
Kleine und mittlere Unternehmen sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 27,1 % über 2027–2032. In Sonars Umfrage vom Oktober 2025 berichteten 73 % der Befragten in Unternehmen mit weniger als 200 Mitarbeitern von der Nutzung von Copilot durch sich selbst, ihr Team oder ihr Unternehmen für Softwareentwicklungsaufgaben im vorangegangenen Jahr. Entwickler in dieser Unternehmensgrößengruppe schätzten eine durchschnittliche Steigerung der persönlichen Produktivität um 39 % durch KI-Coding-Tools im gleichen Erhebungszeitraum. Die Kombination gibt kleineren Arbeitgebern sowohl eine gemeldete Nutzungsbasis als auch einen wahrgenommenen Nutzen, auf dem sie aufbauen können, wenn sie Unterstützung innerhalb eines Entwicklungsteams ausweiten. Die kommerzielle Chance bei kleinen Arbeitgebern besteht darin, diese gemeldete Nutzungsbasis in dauerhaften kostenpflichtigen Zugang umzuwandeln.
Geografische Analyse
KI-Code-Tools-Markt Nordamerika
Nordamerika entfiel im Jahr 2026 auf 41,83 % der Größe des KI-Code-Tools-Markts und war die größte Region. JetBrains berichtete, dass 47 % der befragten professionellen Entwickler in den Vereinigten Staaten Claude Code im Zeitraum Mai bis Juli 2026 bei der Arbeit nutzten. Dieses Arbeitsplatzpublikum gibt Anbietern eine kommerzielle Grundlage in professioneller Entwicklungsaktivität durch eine etablierte Form der Unterstützung. Für ein konkurrierendes Produkt geht der relevante Vergleich über den Zugang zu einem Agenten hinaus bis hin zu der Rolle, die er im Workflow eines Entwicklers einnimmt. Ein konkurrierender Dienst muss neben einem bereits am Arbeitsplatz genutzten Tool bestehen oder dieses verdrängen.
KI-Code-Tools-Markt Asien-Pazifik
Asien-Pazifik soll die am schnellsten wachsende Region sein, mit einer CAGR von 27,2 % über 2027–2032. Am 26. Februar 2026 gab Japans TKC bekannt, ein unternehmensweites GitHub-Copilot-Adoptionsprojekt gestartet zu haben, das darauf abzielt, den KI-Einsatz für alle Ingenieure zum Standard zu machen. Der unternehmensweite Umfang stellt die Adoptionsentscheidung auf die Ebene der Engineering-Organisation, mit potenzieller Nachfrage, die sich über die im Projekt genannte Belegschaft erstreckt. Die Herausforderung für den Anbieter besteht darin, dieses Mandat in die tägliche Nutzung durch jeden Ingenieur umzusetzen, über die Sicherung des Projektstarts hinaus.
Europa umfasst von Betreibern geführte Nutzung von Coding-Assistenten, veranschaulicht durch Portugals NOS, das im Juni 2025 berichtete, GitHub Copilot für die Code-Generierung implementiert zu haben. In Südamerika nutzten mehr als 450 einzigartige Localiza&Co-Nutzer pro Woche GitHub Copilot im März 2026 im Entwicklungs-Workflow des Unternehmens über seine südamerikanischen Aktivitäten hinweg. Im Nahen Osten und Afrika berichtete e& UAE im März 2025, Hunderten von Entwicklern die Nutzung von GitHub Copilot für Coding, Tests und Dokumentation ermöglicht zu haben. Alle 3 Käufer sind Telekommunikations- oder Mobilitätsbetreiber, sodass diese gemeldeten Bereitstellungen zeigen, wie Coding-Assistenten in Engineering-Teams innerhalb operativer Unternehmen einziehen. Alle 3 Bereitstellungen nutzten GitHub Copilot, sodass GitHub der gemeinsame Anbieter in diesen Beispielen über die 3 Regionen hinweg ist.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive von Anbietern verglichen, die KI-Code-Tools für Unternehmensentwickler bereitstellen. Anwendbare Pflichten hängen davon ab, ob ein Dienst die Öffentlichkeit erreicht, die System- und Betreiberkategorie oder die Verarbeitung personenbezogener Daten. Die Bereitstellungskonfiguration ist kommerziell wichtig, da ein Anbieter feststellen muss, welcher Rahmen seinen Dienst erfasst, bevor er die damit verbundene Compliance-Arbeit organisiert.
Regulatorische Tabelle
| Entscheidungsfaktor | Kanada | Deutschland | China | Brasilien |
|---|---|---|---|---|
| Zuständige Behörde | Datenschutzbeauftragter Kanadas und beteiligte Provinzbehörden | Bundesnetzagentur in Koordination mit anderen zuständigen Behörden | CAC und andere zuständige Abteilungen | ANPD |
| Wesentliche Instrumente oder Ausrichtung | Datenschutzgesetze für den Privatsektor und empfohlene Bundesänderungen | EU-KI-Gesetz und nationales Umsetzungsgesetz, KI-MIG | Maßnahmen für öffentlich zugängliche generative KI und Konsultationsentwurf für Internetdienste vom Juli 2026 | LGPD-Anwendung auf KI und laufende Auslegungsarbeit der ANPD |
| Kommerzielle Auswirkung | Bewertung der Nutzung personenbezogener Daten und Minderungsmaßnahmen anhand anwendbarer gesetzlicher Tests | Zuordnung der Systemkategorie und Betreiberrolle zu gestaffelten Pflichten | Unterscheidung zwischen öffentlichen Diensten und ausgenommenen nichtöffentlichen Unternehmensanwendungen | Bewertung von Datenschutzrechten und Governance bei KI-Training und -Nutzung |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Keine Änderung | Keine Änderung | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||||
Kanadas Bewertung „Mittel” spiegelt die Ergebnisse vom Mai 2026 wider, die gesetzliche Tests und Minderungsbedingungen auf OpenAIs Nutzung von ChatGPT-Nutzerdaten sowie andere Datenschutzfragen anwenden, während „Keine Änderung” die Änderungsempfehlungen vom Februar 2026 widerspiegelt, die Pflichten vorschlagen, aber nicht in Kraft setzen. Deutschlands Bewertung „Mittel” spiegelt die koordinierende Durchsetzungsrolle der Bundesnetzagentur im Rahmen des KI-MIG, in Kraft seit dem 29. Juli 2026, wider, während „Keine Änderung” widerspiegelt, dass Transparenzpflichten ab dem 2. August 2026 und spezifizierte Hochrisiko-Bestimmungen in 2027 und 2028 von der Systemkategorie und der Betreiberrolle abhängen und eine klassifizierungsbasierte Bewertung beibehalten, anstatt einheitliche neue Bedingungen für Coding-Tool-Anbieter aufzuerlegen. Chinas Bewertung „Mittel” spiegelt die Grenze zwischen öffentlich zugänglichen Diensten innerhalb Chinas und ausgenommener nichtöffentlicher Unternehmensnutzung wider, während „Keine Änderung” widerspiegelt, dass die Internetdienst-Konsultation vom Juli 2026 Überarbeitungen vorschlug, anstatt diese Grenze der GenAI-Maßnahmen zu ändern. Brasiliens Bewertung „Mittel” und der Ausblick „Keine Änderung” spiegeln die Arbeit der ANPD vom September 2026 zur Auslegung bestehender LGPD-Rechte und Governance für KI-Training und -Nutzung wider, ohne endgültige neue Pflichten zu schaffen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Modellversorgung, Kommerzialisierung von Coding-Tools und Bereitstellung in Entwickler-Workflows. Anthropic erzielt vorgelagerte API-Einnahmen durch Gebühren für Eingabe- und Ausgabe-Token sowie zusätzliche Nutzungsgebühren für einige serverseitige Tools. Dies schafft eine wirtschaftliche Unterscheidung zwischen der Bereitstellung von Modellberechnungen und dem Verkauf der Anwendung, die ein Entwickler nutzt. Die kommerzielle Aufgabe eines Tool-Anbieters besteht darin, diesen variablen Verbrauch in einen Dienst zu verpacken, dessen Abrechnungsgrundlage zur wiederkehrenden Entwicklungsaktivität passt.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Modell-Inferenz bereitstellen | Modell-API-Anbieter wie Anthropic | Gebühren für Eingabe- und Ausgabe-Token sowie einige serverseitige Tool-Gebühren | Kontrolle des gemessenen Verbrauchs pro Aufgabe | Aufgabenspezifische Verbrauchslimits festlegen und begrenzte Anfragen weiterleiten |
| Coding-Unterstützung verpacken | Coding-Tool-Anbieter wie GitHub und Amazon Web Services | GitHub-Abonnements für zugewiesene Plätze und Amazon-Q-Developer-Pro-Nutzerabonnements | Wiederkehrende Lizenzverpflichtungen an die tatsächliche Nutzung anpassen | Zugang bei Änderungen der Teamaktivität neu zuweisen |
| Unterstützung in Entwickler-Workflows bereitstellen | IDE- und Agentenzugangsanbieter wie JetBrains | Optionale JetBrains-KI-Guthaben, die zu öffentlichen API-Tarifen abgerechnet werden | Koordination alternativer Anbieteranmeldedaten und Finanzierungswege | Autorisierte Finanzierungsoptionen unter einer gemeinsamen Zugangspolitik aufrechterhalten |
| Quelle: Mordor Intelligence | ||||
Wertschöpfung kann auf mehreren Ebenen desselben Entwicklungs-Workflows stattfinden, was die Abrechnungseinheit ebenso bedeutsam macht wie die Schnittstelle. GitHub berechnet Gebühren für zugewiesene Plätze, während JetBrains bestehende Anbieterabonnements oder API-Schlüssel als Alternativen zu eigenen Guthaben zulässt. Diese Flexibilität kann den Workflow-Anbieter für den Zugang verantwortlich lassen, während ein anderer Anbieter die Modellzahlung erhält. Die zukünftige Verhandlungsmacht wird daher teilweise davon abhängen, wer die wiederkehrende Entwicklernutzung kontrolliert, und teilweise davon, wer die damit verbundenen Verbrauchskosten trägt.
Wettbewerbslandschaft
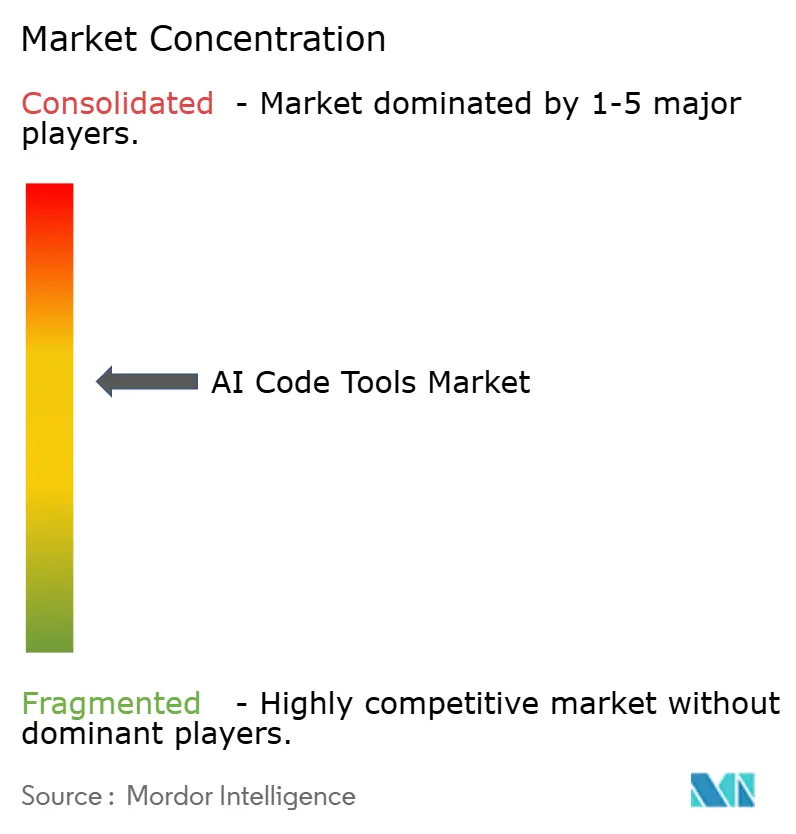
Der Wettbewerb wird von großen Plattformanbietern verankert, mit Raum für Spezialisten, die sich durch die Art und Weise differenzieren können, wie Entwickler Arbeit delegieren und überprüfen. Microsoft Corporation ist die Muttergesellschaft von GitHub, Inc., das Copilot und seinen Coding-Agenten bereitstellt. Amazon.com, Inc. (Amazon Web Services, Inc.) liefert Amazon Q Developer, Google LLC stellt Gemini Code Assist bereit und OpenAI OpCo, LLC liefert Codex. Im vierten Quartal des Geschäftsjahres 2026 von Microsoft beschleunigte sich der GitHub-Copilot-Umsatz um mehr als 60 % im Quartalsvergleich. Die Beschleunigung ging einher mit nutzungsbasierter Abrechnung, Wachstum bei Business- und Enterprise-Plätzen sowie erheblichen Verbrauchserlösen, sodass Wettbewerber einem Anbieter gegenüberstehen, der sowohl aus Plätzen als auch aus gemessenem Verbrauch Einnahmen erzielt.
Regionale Verarbeitungskontrollen geben Anbietern eine Möglichkeit, Unternehmensunterstützung durch eine spezifische, administrativ durchsetzbare Bereitstellungsentscheidung zu differenzieren. Am 13. April 2026 kündigte GitHub die Copilot-Datenresidenz in den USA und der EU an, die Inferenzverarbeitung und zugehörige Daten innerhalb einer bestimmten Geografie abdeckt.[3] Unternehmens- und Organisationsadministratoren müssen die Richtlinie explizit aktivieren, die standardmäßig deaktiviert ist und die Organisation auf geeignete Modelle beschränkt. Für regulierte Engineering-Käufer verknüpfen vom Administrator aktivierte Einschränkungen die Coding-Unterstützung mit einer kontrollierbaren Verarbeitungsgrenze und geben Anbietern eine konkrete Grundlage für Differenzierung bei der Betreuung von Unternehmen, die die Art der Bereitstellung von Unterstützung steuern müssen.
Produktkontinuität ist eine weitere Wettbewerbsvariable, wenn ein Unternehmen Unterstützung in seinen Engineering-Prozess integriert hat. Am 30. April 2026 kündigte AWS an, dass Amazon-Q-Developer-IDE-Plug-ins und kostenpflichtige Abonnements den Support am 30. April 2027 einstellen würden, mit einem Übergang zu Kiro. Der Auslauf schließt Q Developer in der AWS Management Console, Marketing- und Dokumentationswebsites, der Console Mobile App sowie Slack- und Microsoft-Teams-Chat-Apps aus. Für regulierte Käufer bieten die oben beschriebenen vom Administrator aktivierten US- und EU-Verarbeitungsgrenzen auch eine konkrete Grundlage für die Bewertung eines Ersatzes. Der 12-monatige Übergang zu Kiro gibt betroffenen IDE-Plug-in- und kostenpflichtigen Abonnementkunden ein definiertes Entscheidungsfenster, in dem konkurrierende Anbieter um ihre Coding-Arbeitslasten konkurrieren können.
Marktführer im Bereich KI-Code-Tools
-
Microsoft Corporation
-
GitHub, Inc.
-
Amazon.com, Inc. (Amazon Web Services, Inc.)
-
Google LLC
-
OpenAI OpCo, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI-Code-Tools-Markt Unternehmen in diesem Bericht
- GitHub, Inc.
- Amazon.com, Inc. (Amazon Web Services, Inc.)
- Google LLC
- Microsoft Corporation
- International Business Machines Corporation
- JetBrains s.r.o.
- Tabnine Ltd.
- Sourcegraph, Inc.
- OpenAI OpCo, LLC
- Anthropic, PBC
- Meta Platforms, Inc.
- Hangzhou DeepSeek Artificial Intelligence Co., Ltd.
- Alibaba Cloud Computing Co., Ltd.
- Tencent Cloud Computing (Beijing) Co., Ltd.
- Replit, Inc.
- Anysphere, Inc.
- Magic AI, Inc.
- Qodo, Inc.
- Phind, Inc.
- Salesforce, Inc.
- Harness Inc.
- CodeRabbit, Inc.
- Cohere Inc.
- BigCode Project (ServiceNow and Hugging Face)
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Wege, häufige Agentennutzung in Dienste umzuwandeln, die eine Engineering-Organisation dauerhaft unterstützen kann. JetBrains' Umfrage unter mehr als 15.000 professionellen Entwicklern ergab, dass 90 % im Zeitraum Mai bis Juli 2026 Coding-Agenten bei der Arbeit mindestens wöchentlich nutzten, einschließlich lokaler oder entfernter Cloud-Agenten. Diese wiederkehrende Aktivität unterstützt Chancen bei der Verwaltung und Bereitstellung von Unterstützung innerhalb einer Engineering-Organisation. Die Unterstützung eines gemeinsamen Team-Workflows über lokale und Cloud-Ausführung hinweg schafft ein potenzielles Dienstleistungsangebot neben dem Agenten selbst.
Tabelle zu Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthindernisse | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Team-Administration für Coding-Agenten | Etablierte wöchentliche Arbeitsplatznutzung in der Umfrage unter professionellen Entwicklern 2026 | Engineering-Teams in Großunternehmen | Zugangsadministration mit Team-Bereitstellung bündeln | Aufsicht bei wachsender Nutzung zuweisen | Coding-Tool-Anbieter und Unternehmensintegrationsanbieter |
| Verbundene lokale und entfernte Coding-Workflows | Die befragte Nutzungsbasis umfasst sowohl lokale als auch entfernte Cloud-Agenten | Professionelle Entwicklungsteams | Eine konsistente Übergabe zwischen lokaler Arbeit und delegierten Aufgaben unterstützen | Verantwortung über Ausführungsumgebungen hinweg koordinieren | IDE- und Agenten-Workflow-Anbieter |
| Regulierte Coding-Unterstützung für Finanzdienstleistungen | Barclays kündigte Entwickleradoptionsziele bis 2027 an | Software-Engineering-Teams von Banken | Gestaffelte Adoption mit definierter Bereitstellungsbefugnis anbieten | Unternehmens-KI-Governance in einer regulierten Organisation | Anthropic und Unternehmensbereitstellungsanbieter |
| Quelle: Mordor Intelligence | |||||
JetBrains' Umfrage 2026 ergab, dass die Nutzung von Claude Code am Arbeitsplatz unter professionellen Entwicklern weltweit von 18 % im Januar auf etwa 39 % im Zeitraum Mai bis Juli 2026 stieg. Am 1. Oktober 2026 erklärte Barclays, dass es erwartet, dass die Claude-Code-Adoption bis Ende 2026 50 % seiner Entwicklerpopulation und bis 2027 eine Mehrheit seiner Software-Ingenieure erreichen werde. Anthropic beschrieb disziplinierte Governance als Voraussetzung für die Integration von KI in eine große, stark regulierte Organisation. Zusammen weisen die wachsende Entwicklernutzung und die erklärten Rollout-Ambitionen der Bank auf eine Öffnung für Anbieter hin, die Agentenzugang mit definierter organisatorischer Autorität über die Bereitstellung verbinden.
Neueste Industrielle Entwicklungen in KI-Code-Tools-Markt
- Juli 2026: Microsoft berichtete, dass GitHub Copilot 50 Millionen Nutzer hatte und dass der GitHub-Copilot-Umsatz im vierten Quartal des Geschäftsjahres 2026 um mehr als 60 % im Quartalsvergleich beschleunigte.
- Juli 2026: GitHub kündigte einen Copilot-App-Sicherheitsprüfungsbefehl in der öffentlichen Vorschau an, der laufende Code-Änderungen auf häufige Schwachstellen scannte und Korrekturen vorschlug.
- April 2026: AWS kündigte an, dass Amazon-Q-Developer-IDE-Plug-ins und kostenpflichtige Abonnements den Support am 30. April 2027 einstellen würden, mit einem Übergang zu Kiro. Q Developer in der AWS Management Console, Marketing- und Dokumentationswebsites, der Console Mobile App sowie Slack- und Microsoft-Teams-Chat-Apps war vom geplanten Auslauf ausgenommen.
KI-Code-Tools-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und -abdeckung
Der KI-Code-Tools-Markt umfasst Softwareprodukte, die künstliche Intelligenz einsetzen, um die Softwareentwicklung durch Code-Vervollständigung, Code-Generierung, Code-Überprüfung und -Optimierung, automatisiertes Testen, Sicherheits- und Compliance-Unterstützung sowie Dokumentation und Kommentierung zu unterstützen. Global gesehen entspricht sein Wert den jährlichen Ausgaben für kostenpflichtige KI-Code-Tools, die über Cloud-basierte oder On-Premises-Bereitstellung geliefert werden.
Ausschlüsse aus dem Umfang: Allgemeine Foundation-Modelle und Modell-APIs, die separat von einem KI-Code-Tool verkauft werden, Cloud-Computing, GPU und andere separat verkaufte Infrastruktur, Entwicklerarbeit, Beratungs- und kundenspezifische Softwareentwicklungsdienstleistungen, herkömmliche IDEs und Entwicklungssoftware ohne KI-Code-Tool-Produkt sowie fertige Softwareanwendungen, die mit KI-Code-Tools erstellt wurden, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Bereitstellungsmodus
- Cloud-basiert
- On-Premises
- Nach Tool-Funktionalität
- Code-Vervollständigung
- Code-Generierung
- Code-Überprüfung und -Optimierung
- Automatisiertes Testen
- Sicherheits- und Compliance-Assistenten
- Dokumentation und Kommentierung
- Nach Endnutzerbranche
- IT und Telekommunikation
- BFSI
- Gesundheitswesen und Biowissenschaften
- Einzelhandel und E-Commerce
- Medien und Unterhaltung
- Regierung und öffentlicher Sektor
- Weitere Endnutzerbranchen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Belege wie die Stack-Overflow-Entwicklerumfrage, GitHubs Octoverse, die OECD-Synthese kontrollierter und Feldstudien sowie GitLabs Harris-Poll-Forschung können Annahmen zu Adoption, Entwickleraktivität, Workflow-Nutzung und Produktivität informieren. Diese Quellen beschreiben unterschiedliche Populationen und Maßzahlen, sodass der Analyst sie nutzt, um Markttreiber zu rahmen und Annahmen zu überprüfen, anstatt eine einzelne Adoptions- oder Produktivitätsmaßzahl als Marktumsatz zu behandeln.
Unternehmenseinreichungen, Jahresberichte, Investorenmaterialien, öffentliche Produkt- und Preisdokumentation sowie seriöse Technologie- und Finanzpresse können öffentliche Adoptionsnachweise durch Produktumfang, Preisgestaltung, Kundenoffenlegungen und Änderungen in kommerziellen Modellen ergänzen. Diese Quellen sind illustrativ und nicht erschöpfend; weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und eine kurze Umfrage würden sich an Führungskräfte von Software-Tool-Unternehmen, Produkt- und Vertriebsleiter, Kanalpartner sowie Software-Beschaffungs- oder Engineering-Leiter in globalen Regionen richten. Befragte würden helfen, Sekundärnachweise zu kostenpflichtiger Adoption, Bereitstellungsentscheidungen, Preisgestaltung und Tool-Funktionen zu testen und dabei Lücken wie gebündelte Einnahmen und die Unterscheidung zwischen Software-Abonnements und Modell- oder Hosting-Gebühren zu klären. Widersprüchliche Nachweise würden gegen öffentliche Offenlegungen und stichprobenartige kostenpflichtige Platz- und Preisbeobachtungen trianguliert, wobei ungelöste Lücken als Bandbreiten oder Szenarioannahmen fortgeführt würden.
Verteilung der Befragten in der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | Asien-Pazifik: 36 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | EMEA: 29 % |
| Kleinere Akteure: 25 % | Manager: 45 % | Amerika: 35 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt von oben nach unten mit dem globalen kostenpflichtigen Umsatz für Software-Tools, die die definierten Entwicklungsfunktionen ausführen, wobei nur identifizierbarer Tool-Umsatz aus Bündeln zugewiesen und jeder Verkauf einmal gezählt wird. Selektive Bottom-up-Prüfungen multiplizieren stichprobenartige kostenpflichtige Plätze oder Nutzerkonten mit öffentlichen oder gemeldeten Jahrespreisen und gleichen diese Beträge mit Anbieteroffenlegungen ab. Das Modell verfolgt Entwickler- und Organisationsadoption, Konversion zu kostenpflichtigen Plätzen, durchschnittlichen kostenpflichtigen Preis und Nutzungsmix, Tool-Funktionsadoption sowie Cloud- versus On-Premises-Bereitstellung, wobei Offenlegungen und Umfragesignale genutzt werden, um jeden Input zu informieren und Segmentanteile aus zurechenbaren kostenpflichtigen Tool-Einnahmen oder Bereitstellungsnachweisen aufzubauen. Die Szenarioanalyse führt diese Treiber unter verschiedenen Adoptions-, Monetarisierungs- und Bereitstellungspfaden fort, mit separaten Annahmen für Endnutzerbranchen, Unternehmensgrößen und globale Regionen. Experteninterviews können Variablenauswahlen und Prognoseplausiblität testen, während spärliche oder widersprüchliche Beobachtungen als Bandbreiten behandelt und gegen die selektiven Bottom-up-Schätzungen geprüft werden.
Datenvalidierung und Aktualisierungszyklus
Wenn unabhängige Marktsignale divergieren, gleichen Analysten ihre Zeiträume und Abdeckung ab, bevor sie die Abweichung auflösen. Analysten triangulieren Anbieterumsatzoffenlegungen, Preis- und Platzindikatoren, Entwickleradoptionsnachweise und stichprobenartige Platz-mal-Preis-Prüfungen, untersuchen dann Ausreißer, Währungs- oder Periodenabweichungen, Doppelzählungen und wesentliche Abweichungen zwischen unabhängigen Signalen vor der Freigabe. Eine zweite Überprüfung prüft Marktgrenzen, Segmentanteile und Berechnungen, wobei eine erneute Kontaktaufnahme durch ungelöste Bündelzuordnung, widersprüchliche Preis- oder Platznachweise oder eine wesentliche Produkt- oder Richtlinienänderung ausgelöst wird. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überprüft und vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Marktgrößenbestimmung für KI-Code-Tools von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der KI-Code-Tools-Markt umfasst Softwareprodukte, die künstliche Intelligenz einsetzen, um die Softwareentwicklung durch Code-Vervollständigung, Code-Generierung, Code-Überprüfung und -Optimierung, automatisiertes Testen, Sicherheits- und Compliance-Unterstützung sowie Dokumentation und Kommentierung zu unterstützen.
Wesentliche Treiber von Unterschieden umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Das Modell verfolgt Entwickler- und Organisationsadoption, Konversion zu kostenpflichtigen Plätzen, durchschnittlichen kostenpflichtigen Preis und Nutzungsmix, Tool-Funktionsadoption sowie Cloud- versus On-Premises-Bereitstellung, wobei Offenlegungen und Umfragesignale genutzt werden, um jeden Input zu informieren und Segmentanteile aus zurechenbaren kostenpflichtigen Tool-Einnahmen oder Bereitstellungsnachweisen aufzubauen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 11,8 Milliarden USD (2027) | |
| Globaler Forschungsanbieter A | 9,8 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 16,9 % unter dem Wert dieses Berichts für 2027 von 11,8 Milliarden USD, 1 Jahr später. Die Schätzung für 2026 liegt vor dem Messjahr 2027 des Berichts in einem Markt, der voraussichtlich expandieren wird, und ihr Umfang zählt auch Dienstleistungsangebote neben Tools. |
| Globaler Forschungsanbieter B | 9,8 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 16,9 % unter dem Wert dieses Berichts für 2027 von 11,8 Milliarden USD, 1 Jahr später. Die Schätzung für 2026 liegt vor dem Messjahr 2027 des Berichts, und ihr angegebener Umfang umfasst auch KI-App-Builder und Nicht-Entwickler-Nutzer. |
Die Analysten von Mordor Intelligence triangulieren Anbieterumsatzoffenlegungen, Preis- und Platzindikatoren, Entwickleradoptionsnachweise und stichprobenartige Platz-mal-Preis-Prüfungen, untersuchen dann Ausreißer, Währungs- oder Periodenabweichungen, Doppelzählungen und wesentliche Abweichungen zwischen unabhängigen Signalen vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie ist der Größenausblick für den KI-Code-Tools-Markt?
Die Größe soll von 9,35 Milliarden USD im Jahr 2026 auf 11,8 Milliarden USD im Jahr 2027 wachsen und bis 2032 38,59 Milliarden USD erreichen, mit einer CAGR von 26,74 % über 2027–2032.
Was fördert die Adoption von KI-Coding-Assistenten?
Kostenloser Zugang senkt die Kosten für das Ausprobieren von Unterstützung. Copilot Free bietet einzelnen Entwicklern monatliche Kontingente von 2.000 Vervollständigungen und 50 Chat-Anfragen, einschließlich Copilot Edits, ausgenommen Nutzer, denen Business- oder Enterprise-Plätze zugewiesen sind.
Welche Coding-Tool-Funktionalität ist das größte Segment?
Code-Vervollständigung hielt im Jahr 2026 37,96 % des Gesamtumsatzes.
Welche Anbieter sind im Bereich KI-Coding-Tools prominent?
Microsoft Corporation, seine Tochtergesellschaft GitHub, Inc., Amazon.com, Inc. (Amazon Web Services, Inc.), Google LLC und OpenAI OpCo, LLC sind wichtige Akteure.
Was begrenzt den Wert der automatisierten Code-Generierung?
Verifizierung fügt Arbeit hinzu, bevor generierter Code akzeptiert werden kann. Veracodes Studie 2026 ergab, dass etwa 44 % der getesteten KI-Code-Generierungsaufgaben eine bekannte Schwachstelle einführten.
Welche Region führt bei KI-Coding-Tools nach Umsatz?
Nordamerika hielt im Jahr 2026 41,83 % des Gesamtumsatzes. Asien-Pazifik soll mit einer CAGR von 27,2 % über 2027–2032 am schnellsten wachsen.