
Articaine Hydrochlorid Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.7 Milliarden US-Dollar |
| Marktgröße (2032) | 2.30 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.20 % |
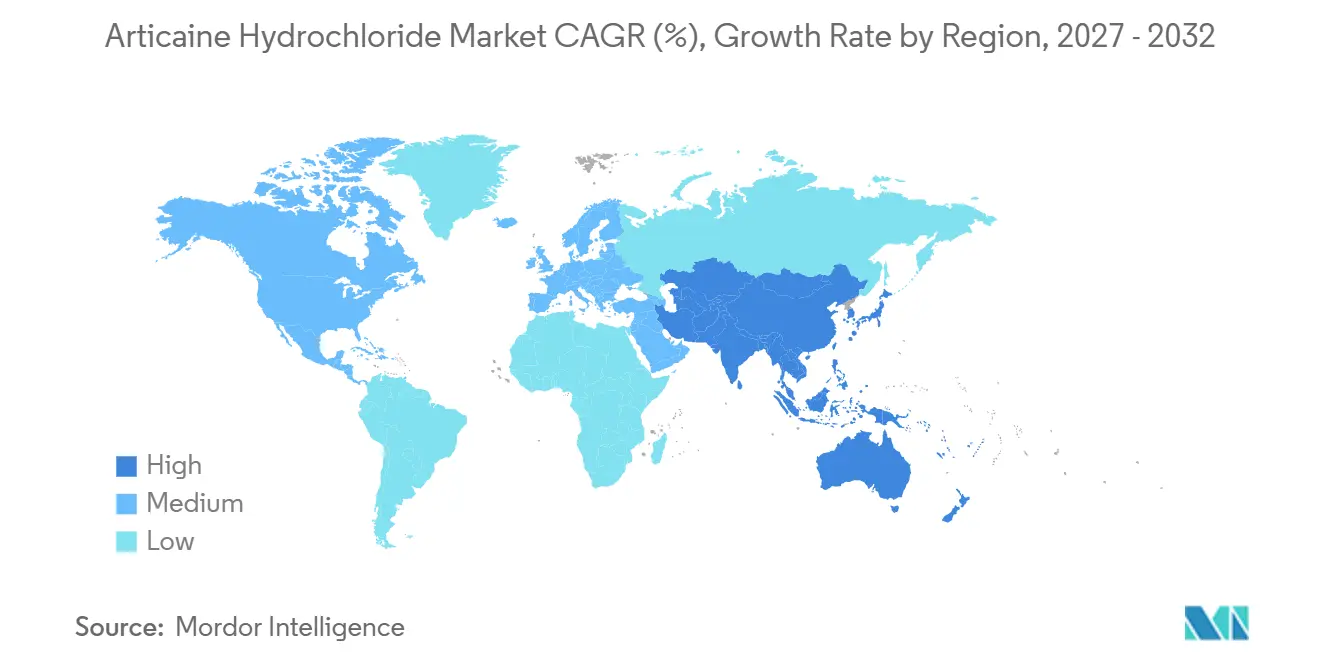
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
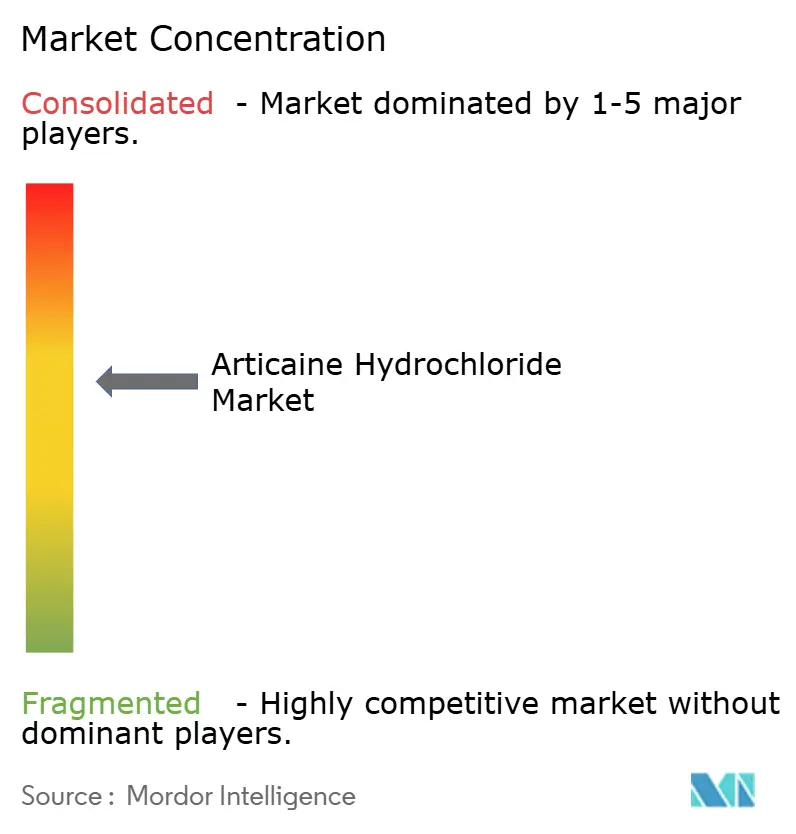
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Articaine Hydrochlorid Marktanalyse von Mordor Intelligence
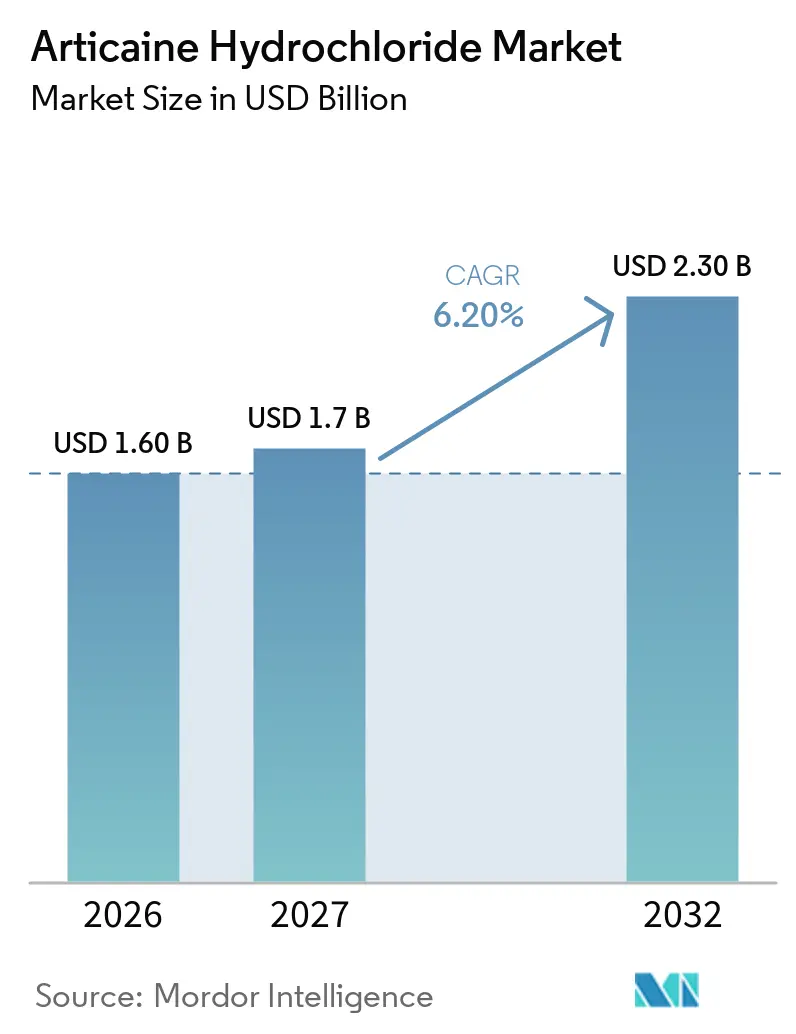
Die Articainchydrochlorid-Marktgröße wurde im Jahr 2026 auf 1,60 Milliarden USD geschätzt und soll von 1,7 Milliarden USD im Jahr 2027 auf 2,30 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,20 % während des Prognosezeitraums (2027–2032).
Diese Expansion spiegelt eine entschiedene Abkehr von Lidocain wider, da Kliniker zunehmend Articains schnelleren Wirkungseintritt, tiefere Diffusion und geringere Nachinjektionsraten bevorzugen. Breitere regulatorische Zulassungen, das Wachstum komplexer zahnmedizinischer Eingriffe sowie Investitionen der Hersteller in gepufferte und pädiatrische Formulierungen stützen die stabile Nachfrage. Angebotsseitige Disziplin hat die Produktintegrität durch strengere Sterilitätsprotokolle verbessert, erhöht jedoch auch die Produktionskosten, was etablierten Anbietern mit Skaleneffekten zugutekommt. Gleichzeitig unterstreichen intermittierende Engpässe bei pharmazeutisch reinem Epinephrin die Notwendigkeit einer diversifizierten Beschaffung und alternativer Vasokonstriktor-Optionen, wodurch das Risikomanagement auf den Vorstandsagenden weit oben bleibt. Der Wettbewerb dreht sich nun um inkrementelle Formulierungsfortschritte, die Handhabbarkeit von Karpulen und digitale Applikationshilfen statt um eine grundlegende Moleküldifferenzierung – ein Signal für eine wertschöpfende Phase des Articainchydrochlorid-Marktes.
Wichtigste Erkenntnisse des Berichts
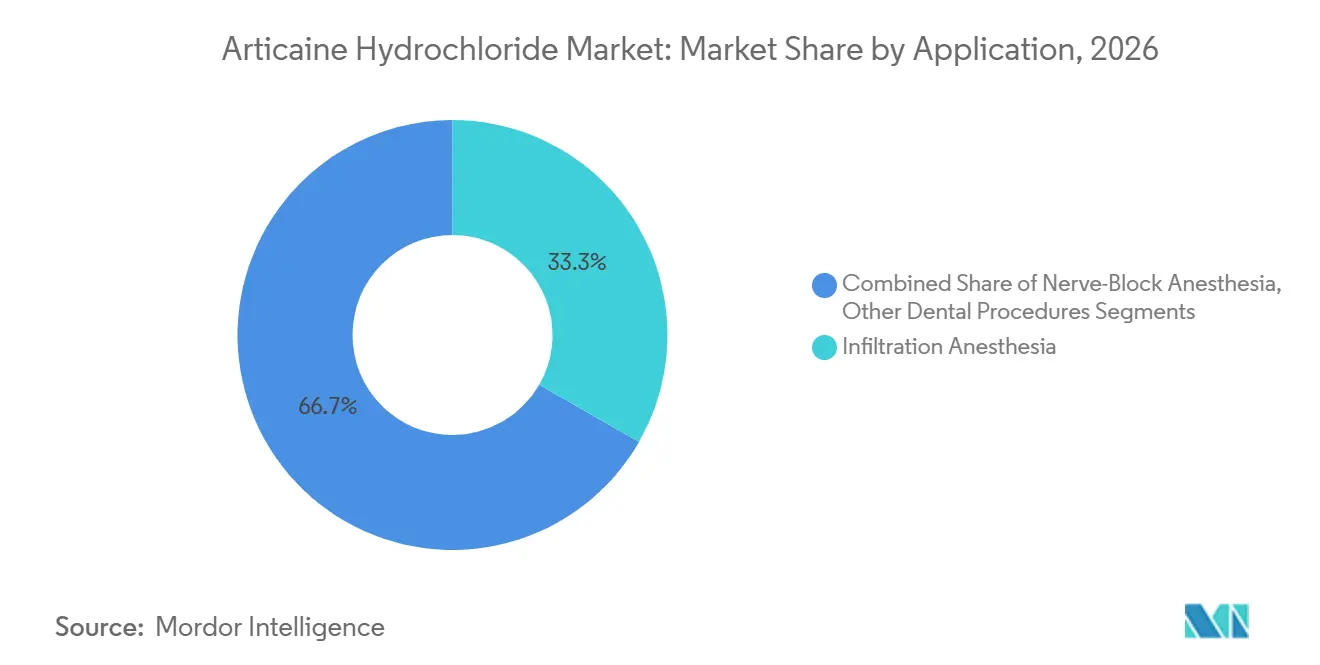
- Nach Anwendung entfiel im Jahr 2026 ein Marktanteil von 33,3 % auf die Infiltrationsanästhesie im Articainchydrochlorid-Markt, während Nervenblockadeverfahren bis 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen werden.
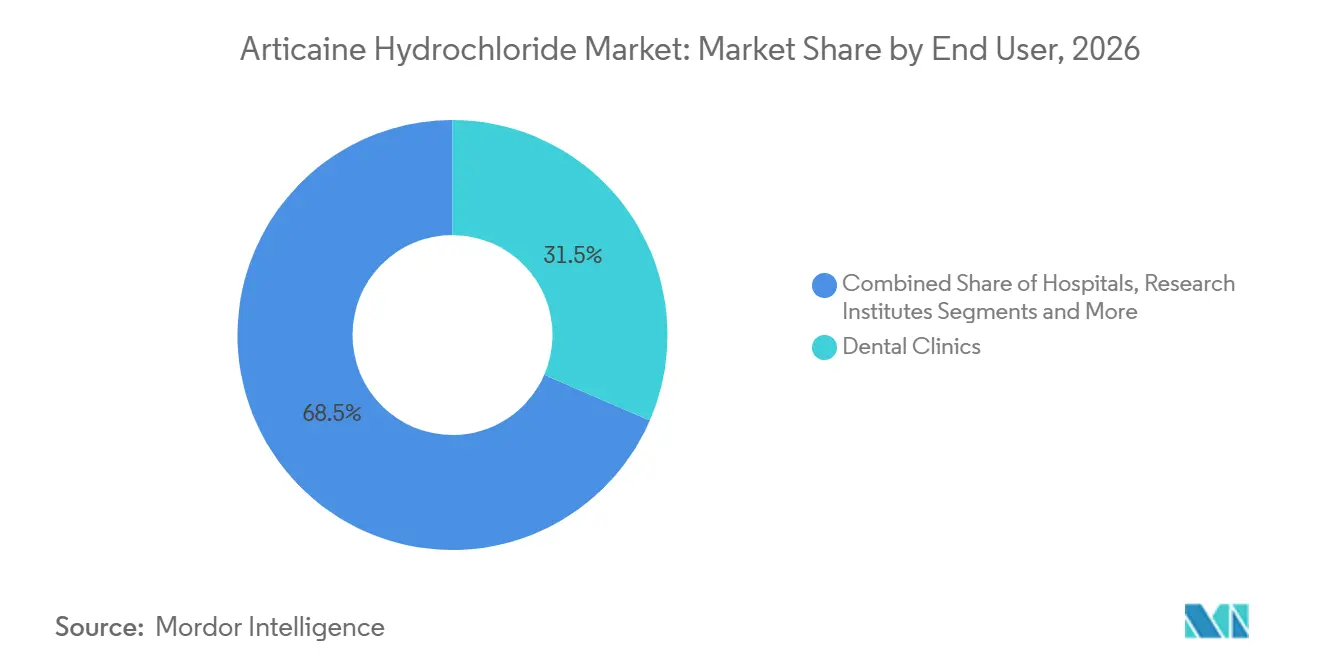
- Nach Endnutzer hielten Zahnarztpraxen im Jahr 2026 einen Anteil von 31,5 % an der Articainchydrochlorid-Marktgröße, während ambulante chirurgische Zentren voraussichtlich die schnellste CAGR von 9,7 % bis 2032 verzeichnen werden.
- Nach Geografie führte Europa im Jahr 2026 mit einem Anteil von 38,9 % an der Articainchydrochlorid-Marktgröße, und Asien-Pazifik soll im Prognosezeitraum die schnellste CAGR von 8,8 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Volumen komplexer zahnmedizinischer Eingriffe weltweit | +1.20% | Global, mit Schwerpunkt in Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Bevorzugung von Articaine gegenüber Lidocain bei der Infiltration aufgrund höherer Diffusionseffizienz | +0.80% | Global, insbesondere Europa & Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Günstiges Sicherheitsprofil treibt regulatorische Zulassungen pädiatrischer Formulierungen voran | +0.60% | Nordamerika & EU, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Schrittweise Verlagerung hin zu Einzelkartuschen-Verabreichungssystemen in Schwellenmärkten | +0.40% | Asien-Pazifik als Kern, Ausweitung auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Investitionen in gepufferte Anästhesieinnovationen für schnelleren Wirkungseinsatz | +0.50% | Global, angeführt von Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachstum der Telemedizin in der Zahnheilkunde treibt Nachfrage nach Vor-Ort-Anästhesie-Kits für mobile Kliniken | +0.30% | Global, mit früher Einführung in Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Volumen komplexer zahnmedizinischer Eingriffe weltweit
Der stetige Anstieg mehrstufiger Implantattherapien, endodontischer Nachbehandlungen und Vollbogenrehabilitation erhöht den grundlegenden Anästhesieverbrauch. Articaines Erfolgsrate von 95,9 % bei anspruchsvoller Pulpaanästhesie gegenüber 77,6 % für Lidocain bietet Klinikern messbare Einsparungen bei der Behandlungszeit und weniger Nachinjektionen, was direkt mit Produktivitätszielen übereinstimmt.[1] Alternde Bevölkerungen in Europa und Nordamerika erhöhen die Eingriffskomplexität, verlängern die durchschnittliche Behandlungsdauer und verstärken den Bedarf an länger wirkenden Mitteln. Diese Dynamiken führen zu einem konsistenten Mengenwachstum bei 4%igen Articaine-Epinephrin-Formulierungen und positionieren den Articaine Hydrochlorid Markt als strukturellen Nutznießer der globalen Mundgesundheitsnachfrage. Hersteller, die Wirkungsdauerdaten mit digitaler Dosierungsanleitung bündeln, erhöhen die Wechselkosten für konkurrierende Moleküle weiter und vertiefen die Verankerung von Articaine.
Zunehmende Bevorzugung von Articaine gegenüber Lidocain bei der Infiltration
Deutschlands nahezu universelle Durchdringung von 98 % veranschaulicht, wie schnell sich Präferenzen umkehren können, sobald Articaine-Protokolle im Grundstudium zur Norm werden.[2] Vergleichsstudien zeigen eine Erfolgsrate der Pulpaanästhesie von 76 % für Articaine gegenüber 58 % für Lidocain bei irreversibler Pulpitis, ein Ergebnis, das Formulierungsausschüsse dazu veranlasst, Beschaffungsrichtlinien neu zu bewerten.[3] Da Zahnmedizinschulen ihre Lehrpläne überarbeiten, treten neue Absolventen bereits mit fundierten Kenntnissen der Articaine-Diffusionsmechanik in die Praxis ein, was die Einführung in Asien-Pazifik und Lateinamerika beschleunigt. Der Trend trägt auch Preissetzungsmacht; Krankenhäuser berichten von der Bereitschaft, einen Aufpreis von 15–20 % für vorhersehbaren Wirkungseinsatz und kürzere Behandlungszeit zu zahlen. Diese Migration bleibt der größte Einzelgewinner für den Articaine Hydrochlorid Markt bis zur Mitte des Jahrzehnts.
Günstiges Sicherheitsprofil treibt regulatorische Zulassungen pädiatrischer Formulierungen voran
Regulierungsbehörden genehmigen Kartuschen mit niedrigerer Konzentration und kleinerem Volumen, nachdem Belege eine 35%ige Reduktion postoperativer Komplikationen im Vergleich zu Erwachsenenformulierungen bestätigten. US-amerikanische Leitlinien erkennen Articaine nun als geeignet für Kinder ab vier Jahren an, wenn es entsprechend dosiert wird, was einen beträchtlichen pädiatrischen Umsatzpool erschließt. Die Europäische Arzneimittel-Agentur hat parallele Positionen eingenommen und gibt Mehrmarktakteuren sofortigen Hebel. Unternehmen mit pädiatrischer Pharmakovigilanz-Infrastruktur genießen einen Erstmover-Vorteil, da das für die Zulassung erforderliche klinische Dossier umfangreich und kostspielig ist. Langfristig wird erwartet, dass spezialisierte pädiatrische Lagereinheiten die durchschnittlichen Verkaufspreise anheben und die Markendifferenzierung innerhalb der Articaine Hydrochlorid Branche vertiefen.
Schrittweise Verlagerung hin zu Einzelkartuschen-Verabreichungssystemen in Schwellenmärkten
Kliniken in Südostasien, dem Nahen Osten und Teilen Lateinamerikas ersetzen Mehrdosisbehälter durch vorgefüllte Einzelkartuschen, um Verschwendung zu reduzieren und Kreuzkontaminationen zu minimieren. Staatliche Beschaffungsrahmen schreiben zunehmend Einwegformate vor, um internationale Infektionskontrollstandards zu erfüllen, was Articaine-Hersteller, die preisgünstige Kartuschen für Mengenverträge anbieten, in eine vorteilhafte Position bringt. Die Veränderung passt gut zu schnell wachsenden mobilen Zahnmedizinprogrammen, bei denen leichte, sterile Verpackungen die Versorgungslogistik vereinfachen. Während die Marge pro Einheit gering bleibt, steigern Skalenvolumina den absoluten Gewinn und stützen einen inkrementellen Anstieg von 0,4 % bei der CAGR des Articaine Hydrochlorid Marktes.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge chargenweise Sterilitäts- und Pyrogenprüfungsanforderungen | -0.70% | Global, besonders streng in Nordamerika & EU | Kurzfristig (≤ 2 Jahre) |
| Intermittierende Engpässe bei pharmazeutisch reinem Epinephrin | -0.90% | Global, akut in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch nadelfreie Anästhesietechniken | -0.50% | Nordamerika & EU, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Zunehmende öffentliche Kritik an übermäßigem Anästhesieeinsatz in der pädiatrischen Zahnheilkunde | -0.40% | Global, angeführt von entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge chargenweise Sterilitäts- und Pyrogenprüfungsanforderungen
Überarbeitungen des US-amerikanischen Code of Federal Regulations 21 CFR 610.12 verpflichten nun jede Articaine-Charge zu einer vollständigen Sterilitäts- und Endotoxinvalidierung, was die Freigabezyklen um bis zu drei Wochen verlängert und die Stückkosten um rund 12 % erhöht. Kleinere regionale Hersteller haben Schwierigkeiten, diese Kosten zu absorbieren, was eine Konsolidierung begünstigt, die den Preiswettbewerb einschränken könnte. Europäische Behörden gleichen sich mit ähnlichen GMP-Änderungen an, sodass der Druck global ist. Während erhöhte Qualität das Vertrauen der Kliniker stärkt, ist der kurzfristige Effekt eine langsamere Kapazitätserweiterung und längere Rückstände, was die CAGR des Articaine Hydrochlorid Marktes um 0,7 % reduziert, bis Automatisierung Engpässe beseitigt.
Intermittierende Engpässe bei pharmazeutisch reinem Epinephrin
Die ASHP hat periodische Rückstände bei Epinephrin-Ampullen 1:100.000 gemeldet, einem kritischen Bestandteil in den meisten Articaine-Kartuschen. Der Engpass zwingt Zahnärzte, auf reines Articaine zurückzugreifen oder vorübergehend auf Mepivacain umzusteigen, beides Szenarien, die den Umsatz mit Articaine-Epinephrin schmälern. Obwohl globale Lieferanten redundante Fertigungslinien hinzufügen, bedeuten geopolitische Störungen und begrenzte rohstoffbasierte Produktionskapazitäten, dass Unterbrechungen in den nächsten zwei Jahren anhalten werden. Der entgangene Umsatz entspricht einem CAGR-Rückgang von 0,9 % für den Articaine Hydrochlorid Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
Infiltrationsführerschaft nutzt DiffusionsvorteileInfiltrationstechniken machten im Jahr 2026 einen Marktanteil von 33,3 % am Articainchydrochlorid-Markt aus, da Kliniker die überlegene kortikale Knochenpenetration des Moleküls nutzten, um eine schnelle und tiefe Anästhesie zu erzielen. Die durchschnittliche Behandlungsdauer verkürzte sich um 12 Minuten, wenn 4%iges Articain Lidocain ersetzte – eine Zeitersparnis, die sich direkt auf den Praxisdurchsatz auswirkt. Im Prognosezeitraum wird erwartet, dass das Infiltrationssegment ein stabiles Wachstum beibehält, da gepufferte Produkte den Injektionsschmerz verringern und die Akzeptanz bei nadelscheuen Patienten erhöhen. Nervenblockadeverfahren hingegen sollen mit einer CAGR von 9,3 % wachsen, was die breitere Anwendung bei Extraktionen mandibularer Weisheitszähne widerspiegelt, bei denen die Diffusionstiefe entscheidend ist.
Der Marktimpuls resultiert auch aus Innovationen bei Applikationssystemen. Computergestützte Injektionssysteme, die speziell für Articain-Dosierungen kalibriert sind, mindern das Risiko einer intravaskulären Platzierung und verbessern die Vorhersagbarkeit des Wirkungseintritts, insbesondere bei Nervus-alveolaris-inferior- und Gow-Gates-Blockaden. Hersteller, die jeder Karpule QR-Codes mit Anleitungen beifügen, stärken die klinische Kompetenz und fördern die Markentreue. Insgesamt sichern diese Entwicklungen die Führungsposition der Infiltration, während sie überdurchschnittliche Zuwächse bei fortgeschrittenen Nervenblockade-Indikationen unterstützen und den Articainchydrochlorid-Markt klar auf hochkomplexe zahnmedizinische Eingriffe ausrichten.


Nach Endnutzer:
Kliniken halten das Volumen aufrecht, während ambulante Operationszentren beschleunigenZahnarztpraxen erwirtschafteten im Jahr 2026 einen Anteil von 31,5 % des Umsatzes im Articainchydrochlorid-Markt, gestützt durch wiederkehrende restaurative Eingriffe und hygienebezogene Anästhesie bei parodontaler Erhaltungstherapie. Ihr Nachfrageprofil ist stabil, jedoch empfindlich gegenüber Konjunkturzyklen des verfügbaren Einkommens. Ambulante chirurgische Zentren verzeichneten hingegen die schnellste CAGR von 9,7 %, da Versicherer ambulante Extraktions- und Implantatpakete förderten, um stationäre Kosten zu senken. Protokolle ambulanter chirurgischer Zentren bevorzugen länger wirkende Mittel; daher werden Articain-Karpulen mit 1:100.000 Epinephrin im Vergleich zu Standardpraxisumgebungen in höheren Mengen pro Fall eingesetzt.
Krankenhäuser bleiben für Traumaversorgung und Mehrquadranten-Rekonstruktionen unverzichtbar, doch ihr Anteil dürfte stagnieren, da Kostenträger geeignete Fälle aus dem stationären Bereich herauslenken. Akademische und Forschungseinrichtungen üben trotz ihres geringen absoluten Volumens einen überproportionalen Einfluss aus, indem sie vergleichende Wirksamkeitsstudien veröffentlichen, die klinische Leitlinien prägen. Da jedes Versorgungssetting die Articain-Nutzung intensiviert, passen Hersteller Packungsgrößen und Schulungsmaterialien an – Mehrfachpackungen für Praxen mit hohem Volumen, hochwertige gepufferte Varianten für ambulante chirurgische Zentren – und erweitern so das gesamte adressierbare Marktpotenzial in der Articainchydrochlorid-Branche.
Geografische Analyse
Europäischer Articainchydrochlorid-Markt
Europa behauptete im Jahr 2026 mit einem Anteil von 38,9 % an der Articainchydrochlorid-Marktgröße seine Führungsposition – eine Stellung, die auf jahrzehntelanger Erfahrung der Praktiker und einem Bildungsökosystem beruht, das Articain-Curricula standardisiert hat. Deutschlands Durchdringungsrate von 98 % unterstreicht die tief verwurzelte Präferenz, während Frankreich und Italien eng folgen. Die Harmonisierung durch die EU-Pharmarichtlinie vereinfacht zudem Markteinführungen in mehreren Ländern und bietet globalen Anbietern planbare Zulassungszeiträume. Der Parallelhandel innerhalb des Blocks hilft, lokale Engpässe auszugleichen und die Endverbraucherpreise trotz strengerer GMP-Vorschriften relativ stabil zu halten. Das inkrementelle Wachstum der Region wird durch eine ältere Bevölkerung angetrieben, die implantatgetragene Prothesen nachfragt – eine Interventionsklasse, die ideal zum langwirksamen Profil von Articain passt.
Articainchydrochlorid-Markt im asiatisch-pazifischen Raum
Asien-Pazifik ist als Wachstumsmotor positioniert und soll bis 2032 eine CAGR von 8,8 % erzielen. Die Dichte der Zahnarztpraxen in China stieg zwischen 2024 und 2025 um 14 %, was den Zugang zu hochwertiger Anästhesie trotz Preissensitivität verbessert. Staatliche Versicherungspilotprojekte in Städten der zweiten Kategorie erstatten Articain nun für komplexe endodontische Eingriffe und erweitern so den Adoptionskanal. Indien zeigt eine ähnliche Dynamik, da Unternehmensketten Franchise-Modelle einführen, die mit digitaler Bildgebung und computergestützten Injektionssystemen ausgestattet sind, die sich natürlich mit Articain-Karpulen kombinieren lassen. Gesundheitsministerien in Südostasien beschaffen unterdessen Einzelkarpulen-Packungen für mobile Einheiten im öffentlichen Gesundheitswesen und machen das Molekül in ländlichen Aufklärungskampagnen sichtbar. Da diese Dynamiken konvergieren, soll die regionale Durchdringung bis Ende des Jahrzehnts das nordamerikanische Niveau übertreffen und den globalen Articainchydrochlorid-Markt wesentlich vergrößern.
Nordamerikanischer Articainchydrochlorid-Markt
Nordamerika bietet ein reifes, aber dynamisches Umfeld, in dem die regulatorische Intensität das Produktmix stärker prägt als das Volumen. Der Vorstoß der US-amerikanischen Food and Drug Administration für pädiatrisch spezifische Kennzeichnungen hat Formulierer dazu veranlasst, Niedrigvolumen- und Niedrigkonzentrations-SKUs einzureichen, die mittlerweile 12 % des inländischen Karpulenabsatzes ausmachen. Gleichzeitig verlangen einige Bundesstaaten vierteljährliche Notfallübungen und eine Zertifizierung in pädiatrischer Lebenserhaltung für Tiefsedierungsgenehmigungen, bei denen Articain eingesetzt wird, was die Betriebskosten erhöht, aber die Sicherheit unterstreicht. Obwohl Lidocain in bestimmten allgemeinmedizinischen Kreisen noch präsent ist, tendieren Fortbildungstrends und Versicherungskriterien nun bei hochwertigen restaurativen Eingriffen zu Articain. Kanada spiegelt diese Entwicklungen wider, wobei die zweisprachige Kennzeichnung eine Compliance-Ebene hinzufügt, die die Markteinführungszeiten geringfügig verlängert. Zusammengenommen sichern diese Faktoren ein stetiges Wertwachstum für den Articainchydrochlorid-Markt, selbst in ansonsten gesättigten nordamerikanischen Märkten.

Wettbewerbslandschaft
Das globale Angebot ist mäßig konzentriert, wobei die fünf größten Hersteller schätzungsweise 62 % des Kartuschenvolumens auf sich vereinen, was den Markt in ein klassisches oligopolistisches Band einordnet. Septodont führt durch vertikal integrierte Produktion in Frankreich, Kanada und Brasilien, was Preispufferung und schnelle Kapazitätsverlagerung bei regionalen Epinephrin-Engpässen ermöglicht. Die Investition des Unternehmens von über 10 Millionen USD in Balanced Pharma zur gemeinsamen Entwicklung mehrtägiger Articaine-Formulierungen veranschaulicht eine Strategie, die über Standardanästhesie hinaus zu differenzierten Schmerzmanagementplattformen führt. 3M-ESPE und Dentsply Sirona festigen ihren Anteil durch gebündelte Behandlungsraumausrüstung, die auf proprietären Kartuschendesigns basiert und so nachgelagerte Verbrauchsmaterialien effektiv bindet.
Innovationspipelines priorisieren nun Verbesserungen bei Verabreichungssystemen. Computergesteuerte Durchflussratenstifte, die auf Articaine-Parameter kalibriert sind, reduzieren das intravaskuläre Risiko und werden in Lehrkrankenhäusern erprobt. Dünnwandige Edelstahlnadeln mit proprietären Facettenschliffen beanspruchen eine geringere Einführungskraft und verbessern den Patientenkomfort, ohne die Dosierung zu verändern. Kleinere Unternehmen in Asien konzentrieren sich unterdessen auf wettbewerbsfähige Einzelkartuschenpreise, um in öffentliche Ausschreibungen einzudringen, eine Taktik, die das Volumen steigert, aber begrenzte Margenspielräume bietet. Fusionen und Übernahmen sind wahrscheinlich, da die Sterilitäts-Compliance-Kosten steigen und Volumenskalierung für die langfristige Lebensfähigkeit im Articaine Hydrochlorid Markt unerlässlich wird.
Bedrohungen gehen von aufkommenden nadelfreien Plattformen und Nicht-Amid-Molekülklassen aus. Ein photothermisches Gerät, das eine regulatorische Zulassung für intraorales Weichgewebsanalgesie erhalten hat, könnte in Articaines Niedrigschmerzpositionierung eindringen, wenn zukünftige Iterationen pulpale Tiefe erreichen. Etablierte Unternehmen sichern sich jedoch durch den Erwerb von Minderheitsbeteiligungen an Start-ups, die solche Modalitäten entwickeln, und sichern so eine Aufwärtsbeteiligung. Die Markteintrittsbarrieren bleiben hoch angesichts der umfangreichen klinischen Daten, der Pharmakovigilanz-Infrastruktur und der Kühlkettenbetreuung, die von Regulierungsbehörden gefordert werden. Folglich wird erwartet, dass das Wettbewerbsverhalten sich um Linienerweiterungen, Mehrwert-Kits und Co-Marketing mit digitalen Zahnmedizinplattformen dreht, anstatt um Preiskriege, was gesunde Margen für führende Teilnehmer im Articaine Hydrochlorid Markt aufrechterhält.
Führende Unternehmen der Articaine Hydrochlorid Branche
-
Septodont
-
Dentsply Sirona
-
3M
-
Pierrel S.p.A.
-
Novocol Pharma
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Articainchydrochlorid-Markt
- Septodont
- 3M (3M ESPE)
- Dentsply Sirona
- Pierrel S.p.A.
- Novocol Pharma
- Zeyco
- Merz Pharma (Germany)
- Huons Global
- Anhui BBCA Pharmaceutical
- Laboratorios Inibsa
- Sanofi
- Aspen Pharmacare
- Henry Schein
- Septa Ject
- Primex Pharmaceuticals
- Tokuyama Dental
- Septodont Research & Manufacturing France
- Riemser Pharma
- Kulzer
- Cook-Wohlert

Recent Industry Developments in Articainchydrochlorid-Markt
- Januar 2025: Septodont investierte in Balanced Pharma und ernannte einen leitenden Mitarbeiter in den Vorstand des Partners, um die Arbeit an Articaine-Formulierungen mit verlängerter Wirkungsdauer für die postoperative Schmerzkontrolle zu beschleunigen.
- Oktober 2024: Septodont und Premier Dental schlossen einen exklusiven Vertriebsvertrag für BufferPro, ein Pufferungssystem für den Behandlungsraum, das den Injektionsschmerz bei Verwendung mit 4%igem Articaine reduziert.
- Juli 2024: Forscher der Sichuan-Universität synthetisierten mithilfe des generativen DeepSA-Rahmens mehr als 400 Articaine-Analoga mit verbesserten entzündungshemmenden Eigenschaften.
- März 2024: Das Zahnärztliche Prüfungsamt Ohio setzte aktualisierte Anästhesieregeln durch, die eine Zertifizierung in erweiterter Lebenserhaltung für die Tiefsedierung von Patienten unter acht Jahren bei der Verabreichung von Articaine vorschreiben.


Umfang des globalen Articaine Hydrochlorid Marktberichts
Segmentierungsübersicht
| Infiltrationsanästhesie |
| Nervenblockadeanästhesie |
| Andere Zahnmedizinische Eingriffe |
| Zahnarztpraxen |
| Krankenhäuser |
| Akademische & Forschungsinstitute |
| Ambulante Operationszentren |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Anwendung | Infiltrationsanästhesie | |
| Nervenblockadeanästhesie | ||
| Andere Zahnmedizinische Eingriffe | ||
| Nach Endnutzer | Zahnarztpraxen | |
| Krankenhäuser | ||
| Akademische & Forschungsinstitute | ||
| Ambulante Operationszentren | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Articaine Hydrochlorid Marktes?
Die Articainchydrochlorid-Marktgröße betrug im Jahr 2027 1,70 Milliarden USD und soll bis 2032 einen Wert von 2,30 Milliarden USD erreichen.
Welche Region verzeichnet die schnellste Adoption von Articainchydrochlorid?
Asien-Pazifik soll bis 2032 eine CAGR von 8,8 % erzielen und übertrifft damit andere Regionen in der Wachstumsdynamik.
Warum sind ambulante chirurgische Zentren für Anbieter wichtig?
Ambulante chirurgische Zentren verbrauchen höhere Mengen pro Fall und sollen mit einer CAGR von 9,7 % wachsen, was hochwertigen langwirksamen Articain-Karpulen zugutekommt.
Wie wirken sich Sterilitätsvorschriften auf die Hersteller aus?
Neue chargenweise Sterilitäts- und Pyrogenprüfungen erhöhen die Stückkosten um etwa 12 % und drängen kleinere Anbieter zur Konsolidierung.
Welche Innovationen könnten herkömmliche Injektionen herausfordern?
Nadelfreie phothermische Geräte und durch reaktive Sauerstoffspezies aktivierte Prodrugs befinden sich in klinischen Studien und könnten die Nachfragedynamik bis 2032 verändern.
Welche Innovationen könnten traditionelle Injektionen herausfordern?
Nadelfreie photothermische Geräte und durch reaktive Sauerstoffspezies aktivierte Prodrugs befinden sich in klinischen Studien und könnten die Nachfragedynamik bis 2030 verschieben.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
