
Größe und Marktanteil des Asien-Pazifik-Markts für herzhafte Zutaten
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Marktgröße (2026) | 4.66 Milliarden US-Dollar |
| Marktgröße (2031) | 7.12 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.85 % |
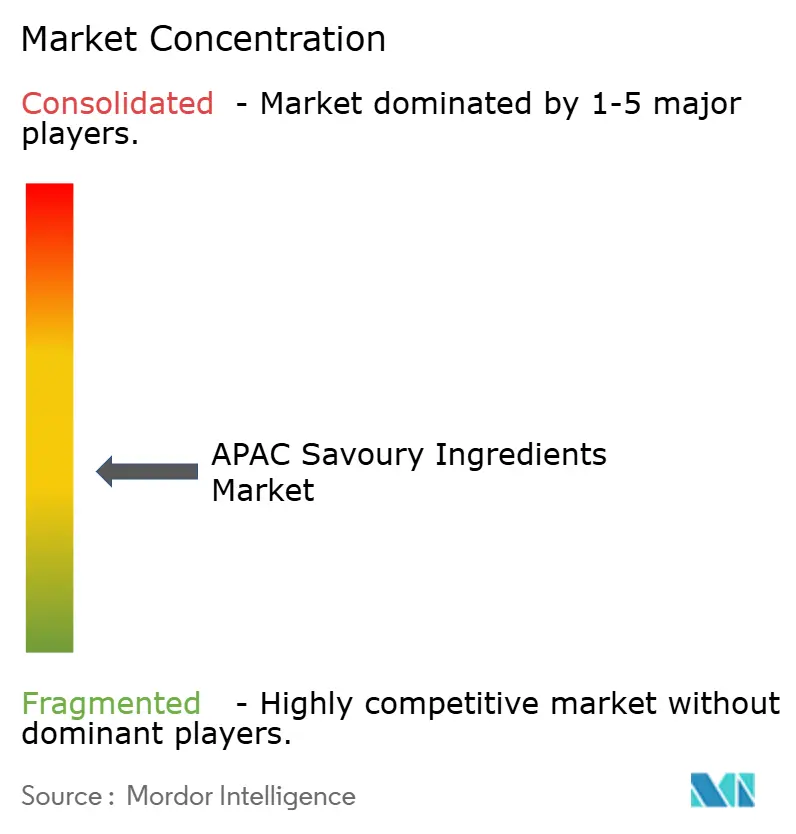
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Asien-Pazifik-Markts für herzhafte Zutaten von Mordor Intelligence
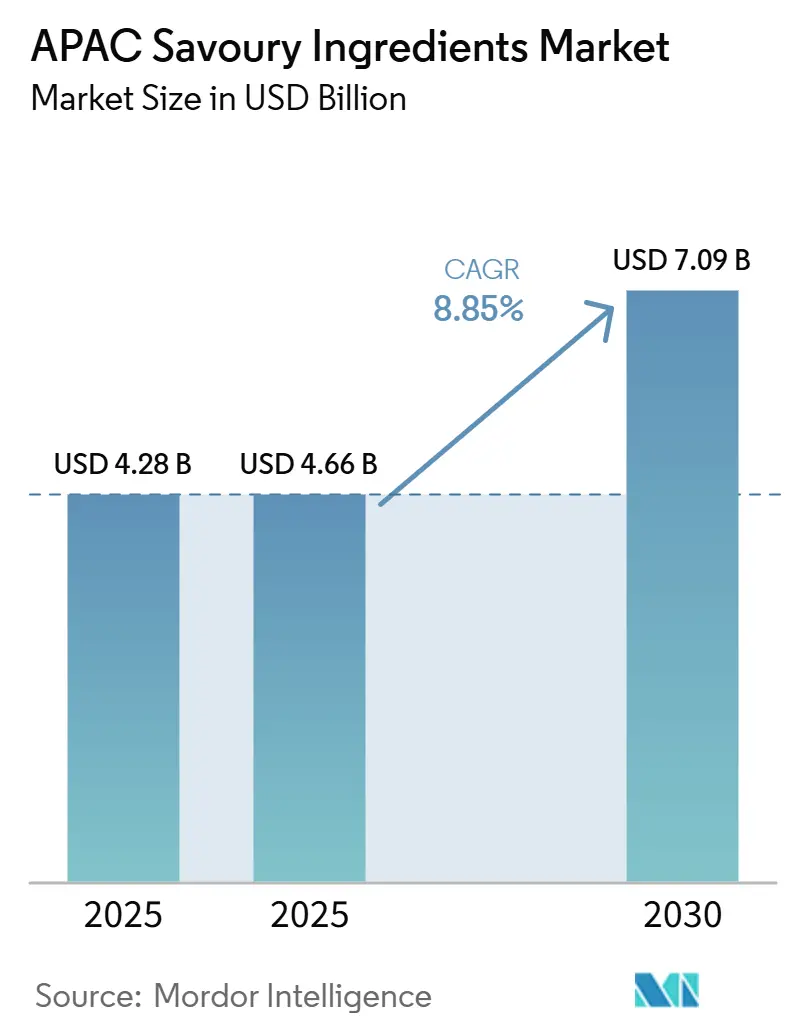
Die Größe des asiatisch-pazifischen Markts für herzhafte Zutaten wird voraussichtlich von 4,28 Milliarden USD im Jahr 2025 auf 4,66 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 8,85 % über den Zeitraum 2026–2031 einen Wert von 7,12 Milliarden USD erreichen. Der asiatisch-pazifische Markt für herzhafte Zutaten entwickelt sich positiv, da die Urbanisierung in Südasien und Südostasien die Nachfrage nach verarbeiteten Lebensmitteln und Convenience-Produkten steigert. Die Region profitiert zudem von einer langjährigen Vorliebe für vielschichtige Umami-Geschmacksprofile, was die Nachfrage über Würzmittel, Snacks, Suppen, Saucen und Fertiggerichte hinweg breit hält. China bleibt zentral für die regionale Versorgung, da seine Fermentationsinfrastruktur in Provinzen wie Shandong und Jiangsu sowohl die Inlandsnachfrage als auch grenzüberschreitende Zutatenströme in andere asiatische Lebensmittelproduktionsstandorte unterstützt. Kostensenkungen bei der Fermentation und Membrantrennung haben die Lücke zwischen MSG und fermentationsbasierten Systemen verringert, was dazu führt, dass mehr Formulierungen im mittleren Preissegment auf Hefeextrakt- und Nukleotidmischungen umgestellt werden. Unternehmen mit breiten Fermentationsportfolios und direkten Beschaffungsverbindungen für Gewürzrohstoffe sind besser positioniert, um Inputvolatilität zu bewältigen und Lebensmittelhersteller zu bedienen, die Kosten, Geschmack und Natriumreformulierungsbedarf in Einklang bringen.
Wichtigste Erkenntnisse des Berichts
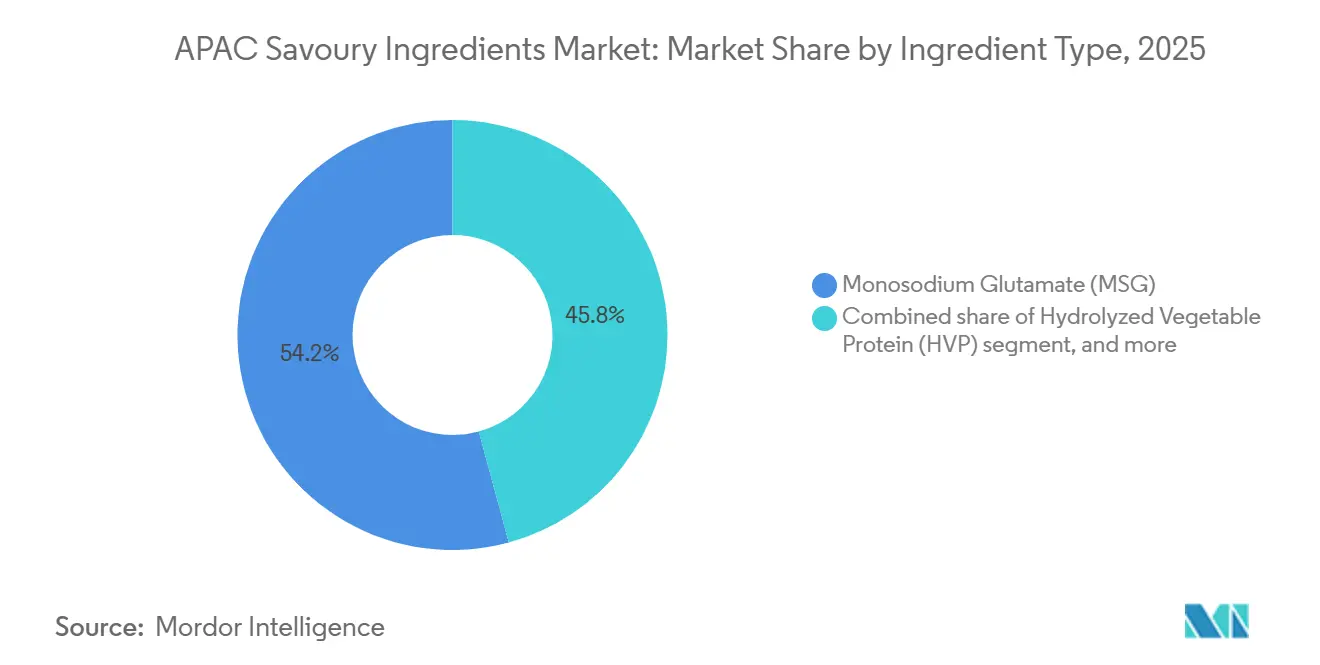
- Nach Zutatentyp hielt Mononatriumglutamat (MSG) im Jahr 2025 einen Anteil von 54,21 % am Segment, während hydrolysiertes Pflanzenprotein (HVP) bis 2031 die schnellste CAGR von 10,45 % verzeichnen soll.
- Nach Herkunft entfielen im Jahr 2025 64,34 % des Segments auf Zutaten natürlichen Ursprungs, während synthetische Zutaten bis 2031 mit einer CAGR von 9,45 % am schnellsten wachsen sollen.
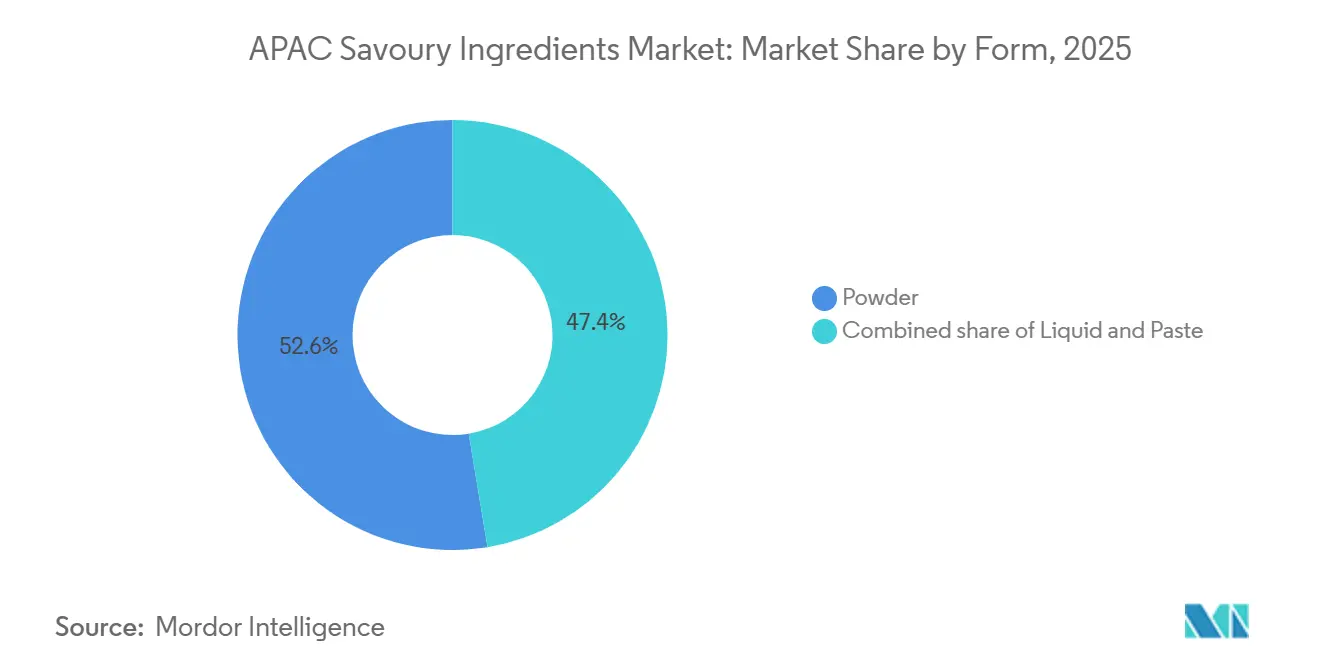
- Nach Form entfiel im Jahr 2025 ein Anteil von 52,60 % des Segments auf Pulver, während Paste bis 2031 mit der höchsten CAGR von 9,12 % zulegen soll.
- Nach Anwendung entfielen im Jahr 2025 39,12 % des Segments auf Suppen, Saucen und Würzmittel, während Fertiggerichte bis 2031 mit einer CAGR von 11,45 % am schnellsten wachsen sollen.
- Nach Geografie hielt China im Jahr 2025 einen Anteil von 36,14 % am regionalen Umsatz, während Indien bis 2031 die schnellste CAGR von 10,05 % verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach verarbeiteten Lebensmitteln und Convenience-Produkten | +1.9% | China, Indien, Indonesien, Thailand | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für Clean-Label- und natürliche Zutaten | +1.4% | Japan, Australien, Südkorea, Singapur | Langfristig (≥ 4 Jahre) |
| Expansion der Produktion von Instant-Nudeln und verzehrfertigen Mahlzeiten | +1.2% | China, Indonesien, Thailand, Indien | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verwendung fermentationsbasierter Umami-Zutaten | +1.0% | Gesamter asiatisch-pazifischer Raum, mit Schwerpunkt in Japan und China | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Präzisionsfermentation und Aromastofftechnologien | +0.8% | Singapur, Japan, Australien, Südkorea | Langfristig (≥ 4 Jahre) |
| Erweiterte Anwendungen von hydrolysiertem Pflanzenprotein | +0.6% | China, Indien, Thailand, Indonesien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach verarbeiteten Lebensmitteln und Convenience-Produkten
Der asiatisch-pazifische Markt für herzhafte Zutaten verzeichnet ein anhaltendes Wachstum, das durch den steigenden Konsum von verarbeiteten Lebensmitteln und Convenience-Produkten in schnell urbanisierenden Volkswirtschaften angetrieben wird. Da Verbraucher mehr Komfort und weniger Zubereitungszeit suchen, erweitern Lebensmittelhersteller ihre Portfolios an verzehrfertigen Mahlzeiten, Instant-Lebensmitteln und verpackten Würzmitteln. Indien entwickelt sich zu einem wichtigen Wachstumsmarkt, unterstützt durch die Expansion seiner organisierten Lebensmittelverarbeitungsindustrie, den steigenden Inlandskonsum und eine wachstumsorientierte Exportproduktion. Der Anstieg von Doppelverdiener-Haushalten und längeren Arbeitszeiten hat diesen Wandel beschleunigt, insbesondere bei jungen Stadtbewohnern im Berufsleben. Indonesien konsumierte im Jahr 2024 jährlich 12–13 Milliarden Portionen Instant-Nudeln, was es zum zweitgrößten Markt weltweit macht und die Nachfrage nach MSG, Hefeextrakten und Gewürzoleoresinen in der Produktion steigertDer indonesische Nudelmarkt, aegic.org">[1]. Dieser demografische Wandel schafft ein konsistentes Mengenwachstum fr Anbieter herzhafter Zutaten, insbesondere für jene, die kosteneffiziente Lösungen anbieten, die authentische Geschmacksprofile über verschiedene regionale Präferenzen hinweg erhalten.
Zunehmende Verbreitung fermentationsbasierter Umami-Zutaten
Fermentationsbasierte Umami-Zutaten gewinnen im asiatisch-pazifischen Markt für herzhafte Zutaten zunehmend an Verbreitung, unterstützt durch Verbesserungen der Produktionseffizienz und Kostenwettbewerbsfähigkeit. Laut den Nachhaltigkeitsberichten von Angel Yeast aus dem Jahr 2025 reduzierte der Einsatz automatisierter Bioreaktor-Systeme den Energieverbrauch pro Kilogramm Hefeextrakt um 18 %, was dazu beitrug, den Kostenunterschied zwischen Hefeextrakt und konventionellen MSG-basierten Aromasystemen zu verringern. Diese Effizienzverbesserungen machen fermentationsbasierte Zutaten zunehmend auch außerhalb von Premium-Lebensmitteln rentabel und unterstützen deren Einbindung in mittelpreisige und preisorientierte Produktformulierungen in Märkten wie Indonesien, Vietnam und Indien. Darüber hinaus berichtete Kerry in seinem Q1-2026-Update, dass biofermentierte Zutaten und enzymatische Aromasysteme in den Bereichen Snacks, Fleisch und Milchprodukte eine überdurchschnittliche Marktleistung erzielten, wobei herzhafte Geschmackstechnologien besonders starke Dynamik zeigten. Da fermentationsbasierte Zutaten kostenwettbewerbsfähiger werden, wird erwartet, dass Lebensmittelhersteller diese Lösungen zunehmend in Mainstream-Produktformulierungen integrieren und dabei möglicherweise ihre Abhängigkeit von konventionellen MSG-basierten Geschmacksverstärkern reduzieren.
Fortschritte in der Präzisionsfermentation und Aromastofftechnologien
Der Markt für herzhafte Zutaten im asiatisch-pazifischen Raum profitiert zunehmend von Fortschritten in der Präzisionsfermentation und Aromastofftechnologien der nächsten Generation. Diese Innovationen sind besonders bedeutsam für die Herstellung hochwertiger Zutaten wie Nukleotide, enzymmodifizierte Hefeextrakte und Reaktionsaromen, bei denen verbesserte Funktionalität und Produktdifferenzierung größere technologische Investitionen rechtfertigen. Im Jahr 2025 führte DSM-Firmenich Vertis™ TVPs mit ModulaSENSE® ein und integrierte dabei die Geschmacksoptimierung mit pflanzenbasierten Proteinsystemen, um den Bedarf an zusätzlichen Geschmacksmaskierungsprozessen zu reduzieren. Im selben Jahr kündigte Symrise AG eine strategische Investition in Cellibre an, um die Kommerzialisierung von präzisionsfermentieren natürlichen Aromastoffzutaten zu beschleunigen und seine Innovationspipeline für Spezialgeschmackslösungen zu stärken. Obwohl die fortschrittliche Produktionskapazität derzeit in Ländern wie Japan, Singapur und Australien konzentriert ist, werden laufende technologische Verbesserungen und sinkende Produktionskosten voraussichtlich eine breitere Einführung der Präzisionsfermentation in der asiatisch-pazifischen Industrie für herzhafte Zutaten unterstützen.
Wachsende Präferenz für Clean-Label- und natürliche Zutaten
Der asiatisch-pazifische Markt für herzhafte Zutaten wird zunehmend durch die wachsende Verbraucherpräferenz für natürliche, erkennbare und Clean-Label-Zutaten beeinflusst. Dieser Wandel veranlasst Lebensmittelhersteller, insbesondere in Premium- und exportorientierten Segmenten, traditionelle Würzsysteme mithilfe verbraucherfreundlicherer Zutatenlösungen zu reformulieren. Als Reaktion darauf erweitern Zutatenhersteller ihre Portfolios mit fortschrittlichen fermentationsbasierten Alternativen. So führte Angel Yeast Co., Ltd. im Jahr 2025 feuchtigkeitsbeständige Hefeextraktlösungen ein, die es Herstellern ermöglichen, eine Natriumreduktion von bis zu 20 % zu erzielen und dabei die Aromaleistung beizubehalten[2]. Infolgedessen gewinnen Spezialfermentationszutaten wie Hefeextrakte in Premium-Anwendungen an Akzeptanz und Preissetzungsmacht, während konventionelle Rohstoffzutaten wie MSG zunehmend in kostenempfindlichen, mengensensitiven Lebensmittelkategorien konzentriert sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Bedenken hinsichtlich MSG und Natriumgehalt | -0.8% | Gesamter asiatisch-pazifischer Raum, insbesondere Australien, Japan, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch traditionelle Würzmittel und Kondimente | -0.6% | China, Indien, Thailand, Indonesien | Mittelfristig (2–4 Jahre) |
| Lieferkettenvolatilität bei Gewürzextrakten und Oleoresinen | -0.5% | Indien, China, Indonesien, Thailand | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für natürliche herzhafte Zutaten | -0.5% | Japan, Australien, Südkorea, Singapur | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge regulatorische Kontrolle von MSG und Natriumgehalt
Die regulatorische und reputationsbezogene Überprüfung von Natrium und Mononatriumglutamat (MSG) verändert die Produktentwicklungsprioritäten im asiatisch-pazifischen Markt für herzhafte Zutaten. Lebensmittelhersteller reformulieren zunehmend Produkte, um sich wandelnden Gesundheitserwartungen gerecht zu werden, die Clean-Label-Positionierung zu stärken und strengeren regulatorischen Standards zu entsprechen. Im August 2024 veröffentlichte die US-amerikanische Lebensmittel- und Arzneimittelbehörde (FDA) Entwürfe freiwilliger Natriumreduktionsziele für 163 Kategorien verarbeiteter Lebensmittel, was Zutatenzulieferer beeinflusst, die multinationale Lebensmittelhersteller und exportorientierte Märkte bedienen. Eine 2025 im Journal of Nutritional Science veröffentlichte Studie berichtete, dass mehr als 50 % der in Malaysia bewerteten verarbeiteten Lebensmittelprodukte MSG enthielten, mit einem durchschnittlichen Natriumgehalt von 2.812 mg pro 100 g, was wachsende Bedenken hinsichtlich der Natriumaufnahme und der Zutatentransparenz unterstreicht. Handelspolitische Maßnahmen erhöhen ebenfalls die Komplexität des Marktes. Im Januar 2025 veröffentlichte das US Federal Register Antidumping-Entscheidungen zu MSG, das in Malaysia unter Verwendung von Glutaminsäure chinesischen Ursprungs hergestellt wird, was die Compliance-Anforderungen für Hersteller in internationalen Lieferketten erhöht [3]. Obwohl MSG in den meisten globalen Märkten weiterhin zur Verwendung zugelassen ist, beschleunigt die kombinierte Wirkung regulatorischer Entwicklungen, des Gesundheitsbewusstseins der Verbraucher und handelsbezogener Compliance den Wandel der Branche hin zu alternativen geschmacksverstärkenden Lösungen wie Hefeextrakten, hydrolysierten Pflanzenproteinen (HVPs) und anderen natürlichen Umami-Zutaten, die es Herstellern ermöglichen, den Natriumgehalt zu reduzieren und gleichzeitig Geschmacksleistung und Clean-Label-Positionierung aufrechtzuerhalten.
Lieferkettenvolatilität bei Gewürzextrakten und Oleoresinen
Die Rohstoffbeschaffung für Gewürzextrakte und Oleoresine hat sich zu einer erheblichen operativen Herausforderung im asiatisch-pazifischen Markt für herzhafte Zutaten entwickelt. Hersteller sehen sich mit anhaltender Kosteninflation, Versorgungsunterbrechungen und Rohstoffvolatilität konfrontiert, was widerstandsfähigere Beschaffungs- und Einkaufsstrategien erfordert. Im März 2026 berichtete Plant Lipids, dass geopolitische Störungen die Kosten für Extraktionslösungsmittel und Polymereinsatzstoffe um 50–60 % erhöhten, während eine eingeschränkte LPG-Verfügbarkeit und verlängerte Logistikvorlaufzeiten den Produktionsdruck weiter verstärkten. Ebenso hob Mane Kancor hervor, dass indische Chili-Oleoresin-Verarbeiter Produktionskapazitäten auf Kurkuma und Curcumin umschichteten, da sich die Rohchilipreise im Jahresvergleich verdoppelten, während der zunehmende Wettbewerb durch kostengünstigere chinesische Anbieter die Margen weiter komprimierte. Erschwerend kommt hinzu, dass Citrus and Allied Essences berichtete, dass reduzierte Anbauflächen, ungünstige Wetterbedingungen und erhöhte Logistikkosten sich zu langfristigen strukturellen Problemen entwickelt haben und keine vorübergehenden Störungen mehr darstellen. Infolgedessen diversifizieren Hersteller, die auf Chili-Oleoresine für Schärfe- und Geschmacksprofile angewiesen sind, zunehmend ihre Beschaffungsstandorte, qualifizieren alternative Lieferanten und evaluieren synthetische oder naturidentische Substitute, um die Versorgungsresilienz zu stärken, die Inputkostenvolatilität zu managen und die Geschäftskontinuität zu gewährleisten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zutatentyp:
MSG sichert den Umsatz, während HVP das schnellste Wachstum antreibtMSG hielt im Jahr 2025 einen Marktanteil von 54,21 % am asiatisch-pazifischen Markt für herzhafte Zutaten, was seine Kosteneffizienz, hohe Löslichkeit und den weit verbreiteten Einsatz in mengenmäßig hohen verarbeiteten Lebensmittelkategorien widerspiegelt. Seine Akzeptanz ist besonders stark in China, Indonesien und Vietnam, wo große Lebensmittelverarbeitungsindustrien weiterhin auf erschwingliche und konsistente Geschmacksverstärkungslösungen angewiesen sind. Hefeextrakt war das zweitgrößte Zutatensegment und gewinnt weiter an Dynamik, da Lebensmittelhersteller in Japan, Südkorea und Singapur zunehmend Produkte reformulieren, um Clean-Label- und natriumreduzierte Verbraucherpräferenzen zu erfüllen. Nukleotide entwickeln sich ebenfalls zu einer hochwertigen Zutatenkategorie aufgrund ihrer synergistischen geschmacksverstärkenden Eigenschaften. Indem sie Herstellern ermöglichen, den MSG-Einsatz um 20–30 % zu reduzieren, ohne den Geschmack zu beeinträchtigen, helfen Nukleotide dabei, Natriumreduktionsziele zu erreichen und gleichzeitig den Produktgeschmack zu erhalten. Als Ausdruck ihrer wachsenden strategischen Bedeutung gründete CJ CheilJedang Corporation im Jahr 2026 eine eigene Abteilung für Technologiematerialien für Nukleinsäurewürzmittel, was die zunehmende kommerzielle Bedeutung dieser Spezialzutaten unterstreicht.
Unter allen Zutatenkategorien soll hydrolysiertes Pflanzenprotein (HVP) bis 2031 die schnellste CAGR von 10,45 % verzeichnen, unterstützt durch die steigende Nachfrage aus pflanzenbasierten Fleischalternativen, Fertiggerichten, verarbeitetem Meeresfrüchten und funktionellen Würzanwendungen. Kontinuierliche Innovationen in der Fermentations- und Hydrolysetechnologie haben auch das Geschmacksprofil und die Umami-Intensität von HVP verbessert und sein Anwendungspotenzial in Premium-Lebensmittelformulierungen weiter ausgebaut. Während Gewürz- und Kräuteroleoresine weiterhin den höchsten Wert im Portfolio herzhafter Zutaten erzielen, bleibt ihr kurzfristiges Wachstum durch Rohstoffpreisvolatilität, Lieferkettenunterbrechungen und Beschaffungsherausforderungen eingeschränkt.


Nach Herkunft:
Natürlich geführte Nachfrage koexistiert mit starkem synthetischem WachstumZutaten natürlichen Ursprungs machten im Jahr 2025 64,34 % des asiatisch-pazifischen Marktes für herzhafte Zutaten aus, angetrieben durch den weit verbreiteten Einsatz von fermentationsgewonnenem MSG, Hefeextrakten und pflanzenbasierten hydrolysierten Pflanzenproteinen (HVPs) in der Lebensmittelverarbeitungsindustrie der Region. Ihre starke Marktposition spiegelt die wachsende Verbraucherpräferenz für erkennbare, natürlich gewonnene Zutaten wider, insbesondere in Japan, Australien, Südkorea und Singapur, wo Clean-Label-Kaufverhalten weiterhin die Produktentwicklung beeinflusst. Laut Cargills APAC IngredienTracker 2025 erhielten als natürlich wahrgenommene Zutaten die höchsten Verbraucherbewertungen für Gesundheitlichkeit und Kaufabsicht in wichtigen asiatischen Märkten, was ihre Bedeutung in Premium-, exportorientierten und markensensiblen Lebensmittelkategorien unterstreicht. Infolgedessen bleiben fermentations- und pflanzenbasierte herzhafte Zutaten zentral für die Reformulierungsstrategien der Hersteller, die auf Clean Labels, Natriumreduktion und Produktdifferenzierung ausgerichtet sind.
Trotz dieses Trends sollen synthetische Zutaten bis 2031 eine CAGR von 9,45 % verzeichnen und damit das Wachstum des natürlichen Segments übertreffen. Die Nachfrage wird weiterhin von großen, kostenempfindlichen Lebensmittelherstellern gestützt, insbesondere in aufstrebenden asiatisch-pazifischen Märkten, wo synthetische Geschmacksverstärker eine vergleichbare funktionale Leistung zu 30–40 % niedrigeren Kosten als viele natürliche Alternativen bieten. Zutaten natürlichen Ursprungs treiben weiterhin Innovationen in Premium- und gesundheitsorientierten Produkten voran, während synthetische Systeme für wertorientierte, mengenmäßig hohe Lebensmittelanwendungen unverzichtbar bleiben. Infolgedessen sind Lieferanten, die ein ausgewogenes Portfolio aus natürlichen und synthetischen herzhaften Zutaten anbieten, besser positioniert, um die vielfältigen Preis-, Funktionalitäts- und Formulierungsanforderungen der asiatisch-pazifischen Lebensmittelverarbeitungsindustrie zu erfüllen.
Nach Form:
Pulver führt das aktuelle Volumen an, während Paste in Premium-Anwendungen Marktanteile gewinntPulver blieb die führende Form im asiatisch-pazifischen Markt für herzhafte Zutaten und machte im Jahr 2025 52,60 % des Marktanteils aus, was auf seine einfache Handhabung, lange Haltbarkeit, Kosteneffizienz und Kompatibilität mit großtechnischen industriellen Fertigungsprozessen zurückzuführen ist. Diese Vorteile sind besonders bedeutsam in Südostasien, wo Vertriebsnetze bei Umgebungstemperatur und dezentralisierte Lebensmittelproduktion weiterhin stabile Trockenzutaten bevorzugen. Märkte wie Indonesien, Vietnam und Thailand bleiben starke Abnehmer von pulverförmigen herzhaften Zutaten aufgrund etablierter Verarbeitungspraktiken und begrenzter Abhängigkeit von temperaturkontrollierten Lieferketten. Flüssige herzhafte Zutaten behalten eine bedeutende Position, angetrieben durch ihre schnelle Löslichkeit und einfache Einarbeitung in wässrige Lebensmittelsysteme wie Suppen, Saucen, Marinaden, Bratensaucen und Fleischverarbeitungsanwendungen.
Unter allen Produktformen soll Paste bis 2031 die schnellste CAGR von 9,12 % verzeichnen, unterstützt durch die steigende Nachfrage nach verbesserter Viskositätskontrolle, gleichmäßiger Geschmacksverteilung und konsistenter Produktleistung in Premium-Gastronomie- und Fertiggerichtanwendungen. Japan, Südkorea und Australien stehen an der Spitze dieses Wandels, wo Gastronomiebetreiber und Premium-Lebensmittelhersteller zunehmend konzentrierte Pastenformulierungen einsetzen, um Portionskontrolle, Betriebseffizienz und Geschmackskonsistenz zu verbessern. Diese sich entwickelnde Nachfrage zeigt, dass die Formatdiversifizierung Marktchancen erweitert, anstatt bestehende Produktformen zu ersetzen.
Nach Anwendung:
Fertiggerichte beschleunigen sich, während traditionelle Kategorien ihr Volumen haltenSuppen, Saucen und Würzmittel machten im Jahr 2025 39,12 % des asiatisch-pazifischen Marktes für herzhafte Zutaten aus und waren damit das größte Anwendungssegment. Ihre Dominanz wird durch die umfangreiche Produktion und den Konsum von Brühen, Kochsaucen, Würzpasten und Kondimenten in der Region angetrieben, die sowohl den Haushalts- als auch den Gastronomiebedarf über verschiedene kulinarische Traditionen hinweg bedienen. Darüber hinaus erzeugen herzhafte Snacks sowie die Verarbeitung von Fleisch, Geflügel und Meeresfrüchten eine stabile Nachfrage, unterstützt durch die Premiumisierung von Snacks und den wachsenden Einsatz von hydrolysiertem Pflanzenprotein (HVP) und anderen Geschmacksverstärkern zur Verbesserung von Geschmack, Textur und Nährwert. Im Vergleich dazu stellt die Milchwirtschaft ein relativ kleineres Segment dar, in dem herzhafte Zutaten hauptsächlich in verarbeiteten Käseprodukten, käsearomatisierten Beschichtungen und Milchalternativen eingesetzt werden.
Unter allen Anwendungsbereichen sollen Fertiggerichte bis 2031 die schnellste CAGR von 11,45 % verzeichnen, angetrieben durch rasche Urbanisierung, veränderte Lebensstile und steigende Nachfrage nach praktischen, verzehrfertigen Lebensmittellösungen. Die anhaltende Expansion von E-Commerce-Lebensmittelplattformen und modernen Einzelhandelskanälen beschleunigt das Kategoriewachstum weiter. Diesem Trend folgend führte Ajinomoto Co., Inc. Thailand im Jahr 2026 seine UMAI-Tiefkühlfertiggerichtreihe ein und nutzte dabei japanische kulinarische Expertise, um der wachsenden Verbrauchernachfrage nach Premium-Convenience-Lebensmitteln gerecht zu werden.
Diese Entwicklungen verdeutlichen einen umfassenderen Wandel im asiatisch-pazifischen Markt für herzhafte Zutaten hin zu wertschöpfenden Anwendungen, die integrierte Geschmackssysteme anstelle von Einzelfunktions-Geschmacksverstärkern erfordern. Da Hersteller zunehmend auf authentischen Geschmack, Natriumreduktion und Clean-Label-Formulierungen setzen, wird die Nachfrage nach fortschrittlichen Umami-Lösungen erwartet, die mehrere funktionale Zutaten kombinieren, um Geschmack, Textur und die Gesamtproduktleistung zu verbessern.
Geografische Analyse
China-Markt für herzhafte Zutaten
China hatte im Jahr 2025 einen Anteil von 36,14 % am asiatisch-pazifischen Markt für herzhafte Zutaten und behauptete seine Führungsposition durch seine umfangreichen Fermentationskapazitäten, eine großangelegte Lebensmittelproduktionsbasis und kontinuierliche Investitionen in die Biotechnologie. Die Dominanz des Landes wird durch bedeutende inländische Produzenten wie Fufeng Group gestärkt, deren Leistung im Jahr 2025 MSG und Lebensmittelzusatzstoffe als Kernumsatzträger hervorhob, sowie durch laufende Kapazitätserweiterungsprojekte, darunter Meihua Holdings' Fermentationsanlage mit einer Kapazität von 300.000 Tonnen pro Jahr in der Inneren Mongolei. Obwohl das Wachstum Chinas voraussichtlich nachlassen wird, da der Markt reift, wird es weiterhin das primäre Produktionszentrum der Region bleiben und sowohl die Inlandsnachfrage als auch benachbarte Exportmärkte durch sein gut etabliertes Fertigungsökosystem bedienen.
Indien-Markt für herzhafte Zutaten
Indien wird voraussichtlich bis 2031 den höchsten CAGR von 10,05 % verzeichnen, angetrieben durch rasche Urbanisierung, expandierenden organisierten Einzelhandel, zunehmende Durchdringung von Schnellrestaurants sowie unterstützende staatliche Initiativen zur Förderung der Lebensmittelverarbeitung. Kontinuierliche Investitionen globaler Zutatenhersteller, darunter die Erweiterung der Würzanlage von DSM-Firmenich in Kerala und die Entwicklung einer neuen Geschmacksherstellungsanlage in Vadodara, spiegeln das starke Vertrauen in Indiens langfristiges Nachfragepotenzial und seine wachsende Bedeutung innerhalb der regionalen Lieferkette wider.
Asien-Pazifik-Markt für herzhafte Zutaten
Während Japan und Südkorea relativ reife Märkte darstellen, spielen sie weiterhin eine zentrale Rolle bei der Förderung von Innovationen durch fortschrittliche Geschmackstechnologien, die Entwicklung von Clean-Label-Zutaten und Premium-Aromalösungen. Investitionen in Spezialplattformen, wie CJ CheilJedang's dediziertes Nukleotidgeschäft, stärken die Führungsposition der Region bei hochwertigen Innovationen im Bereich herzhafte Zutaten zusätzlich. Über die großen Märkte hinaus spielen Indonesien, Thailand, Singapur und Australien strategische Rollen im asiatisch-pazifischen Markt für herzhafte Zutaten. Indonesien entwickelt sich zu einem stark wachsenden Markt, angetrieben durch seine große Verbraucherbasis und die expandierende Industrie für verpackte Lebensmittel. Thailand fungiert als wichtiger regionaler Produktions- und Exportknotenpunkt für verarbeitete Lebensmittel und unterstützt eine stetige Nachfrage nach herzhaften Zutaten. Singapur führt im Bereich Biotechnologie und Präzisionsfermentation, während Australien durch seinen Fokus auf Clean-Label-Formulierungen und hohe Lebensmittelqualitätsstandards Premium-Produktinnovationen vorantreibt. Gemeinsam stärken diese Märkte die Wachstums-, Innovations- und Lieferkettenkapazitäten der Region.
Wettbewerbslandschaft
Der Asien-Pazifik-Markt für herzhafte Zutaten ist nach wie vor mäßig fragmentiert, wobei der Wettbewerb globale Aromahäuser, regionale Unternehmen und zahlreiche lokale Hersteller umfasst. Globale Akteure konkurrieren in erster Linie durch proprietäre Technologien, Formulierungsexpertise und Anwendungsunterstützung, während regionale Produzenten ihre großen Fermentationskapazitäten, Kosteneffizienz und zuverlässige Versorgung nutzen, um Lebensmittelhersteller mit hohem Volumen zu bedienen.
Technologie und Innovation werden zu wichtigen Differenzierungsmerkmalen in Premium-Anwendungen. Investitionen in fortschrittliche Fermentation, Geschmacksmodulation und biobasierte Zutatentechnologien ermöglichen es den Herstellern, verbesserte Aromen, Natriumreduzierung und Clean-Label-Lösungen zu liefern und gleichzeitig die Produktionseffizienz zu steigern. Unternehmen mit integrierten Fähigkeiten in der Aromaoptimierung und der Entwicklung funktioneller Zutaten stärken zunehmend ihre Position in Premium-Lebensmittel- und Getränkeanwendungen.
Jüngste strategische Entwicklungen verdeutlichen auch die sich wandelnde Wettbewerbslandschaft. Portfolio-Umstrukturierungen, Investitionen in Präzisionsfermentation und die Erweiterung regionaler Produktionsstätten zeigen den Fokus der Branche auf Innovation, Lokalisierung und Resilienz der Lieferkette. Obwohl der Markt voraussichtlich fragmentiert bleiben wird, dürfte der Wettbewerb in hochwertigen Segmenten wie speziellen fermentierten Zutaten, Reaktionsaromen und fortschrittlichen Geschmacksmodulationssystemen zunehmen.
Marktführer der Branche für herzhafte Zutaten im Asien-Pazifik-Raum
-
Associated British Foods plc
-
Ajinomoto Co., Inc.
-
Angel Yeast Co., Ltd.
-
Lesaffre et Compagnie
-
Meihua Holdings
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für herzhafte Zutaten
- Ajinomoto Co., Inc.
- Angel Yeast Co., Ltd.
- Fufeng Group Limited
- DSM-Firmenich AG
- Kerry Group plc
- Givaudan SA
- Lesaffre et Compagnie
- Meihua Holdings Group Co., Ltd.
- Symrise AG
- International Flavors & Fragrances Inc.
- Sensient Technologies Corporation
- Vedan International (Holdings) Limited
- CJ CheilJedang Corporation
- Kikkoman Corporation
- Dohler Group SE
- Takasago International Corporation
- Lee Kum Kee Company Limited
- Archer Daniels Midland Company (ADM)
- Hugli Holding AG

Recent Industry Developments in Asien-Pazifik-Markt für herzhafte Zutaten
- Juli 2026: Givaudan SA eröffnete eine Produktionsanlage im Wert von 50 Millionen CHF (ca. 60 Millionen USD) in Cikarang, West-Java, Indonesien, mit einer Fläche von 24.000 m², die der Herstellung von herzhaften, süßen und Snack-Aromastoffpulvern für den indonesischen Inlandsmarkt und südostasiatische Exportmärkte gewidmet ist. Die Anlage schafft ca. 60 Arbeitsplätze mit einer für zukünftige Erweiterungen ausgelegten Kapazität und stellt Givaudan SAs bedeutendste Einzelinvestition in der Produktion im asiatisch-pazifischen Raum dar.
- Oktober 2025: Symrise AG kündigte eine strategische Eigenkapitalbeteiligung am US-amerikanischen Biotechnologieunternehmen Cellibre an und integrierte dabei Cellibres Plattform für Mikroorganismenentwicklung mit Symrise AGs globaler Expertise in Aromen und Duftstoffen, um die Kommerzialisierung von präzisionsfermentieren natürlichen Aromastoffzutaten für seine Würz- und Geschmacksportfolios zu beschleunigen.
- Juli 2024: Lesaffre et Compagnie führte im Juli 2025 eine Hefeextraktproduktlinie im asiatisch-pazifischen Raum ein. Die Produktpalette konzentriert sich auf die Verbesserung von Geschmack und Nährwertgehalt in herzhaften Lebensmitteln und richtet sich an Lebensmittelhersteller und kulinarische Anwendungen mit einem Schwerpunkt auf natürlichen Zutaten und Clean-Label-Lösungen.


Berichtsumfang des Asien-Pazifik-Markts für herzhafte Zutaten
Der Asien-Pazifik-Markt für herzhafte Zutaten umfasst Zutaten, die zur Verbesserung des Geschmacks, des Aromas und des Umami-Profils von verarbeiteten Lebensmitteln, Foodservice-Produkten und kulinarischen Anwendungen eingesetzt werden. Der Markt ist nach Zutatenkategorie in Mononatriumglutamat (MSG), Hefeextrakt, hydrolysiertes Pflanzenprotein (HVP), Nukleotide, Gewürz- und Kräuteroleoresine sowie Sonstiges segmentiert. Nach Herkunft wird der Markt in natürliche und synthetische Zutaten unterteilt. Nach Form wird der Markt in Pulver, Flüssigkeit und Paste kategorisiert, während er nach Anwendung in herzhafte Snacks, Suppen, Saucen, Würzmittel & Dressings, Fleisch-, Geflügel- & Meeresfrüchteprodukte, Fertiggerichte, Milchprodukte und Sonstiges segmentiert ist. Geografisch umfasst die Studie China, Indien, Japan, Südkorea, Indonesien, Thailand, Vietnam, Australien, Singapur, Malaysia und den Rest des Asien-Pazifik-Raums. Die Marktgröße und Prognosen werden für alle Segmente im gesamten Studienzeitraum in Wert (Millionen USD) und Volumen (in Tonnen) angegeben.
Segmentierungsübersicht
| Mononatriumglutamat (MSG) |
| Hefeextrakt |
| Hydrolysiertes Pflanzenprotein (HVP) |
| Nukleotide |
| Oleoresine aus Gewürzen und Kräutern |
| Sonstige (fermentierte Milchkonzentrate, Pilzkonzentrate, Kokumi-Extrakte) |
| Natürlich |
| Synthetisch |
| Herzhafte Snacks |
| Suppen, Saucen, Würzmittel und Dressings |
| Fleisch und Geflügel |
| Milchprodukte und Käseanaloga |
| Instant-Nudeln und Fertiggerichte |
| Sonstige Anwendungen |
| China |
| Indien |
| Japan |
| Australien |
| Südkorea |
| Indonesien |
| Thailand |
| Singapur |
| Übriger asiatisch-pazifischer Raum |
| Zutatentyp | Mononatriumglutamat (MSG) |
| Hefeextrakt | |
| Hydrolysiertes Pflanzenprotein (HVP) | |
| Nukleotide | |
| Oleoresine aus Gewürzen und Kräutern | |
| Sonstige (fermentierte Milchkonzentrate, Pilzkonzentrate, Kokumi-Extrakte) | |
| Nach Herkunft | Natürlich |
| Synthetisch | |
| Anwendung | Herzhafte Snacks |
| Suppen, Saucen, Würzmittel und Dressings | |
| Fleisch und Geflügel | |
| Milchprodukte und Käseanaloga | |
| Instant-Nudeln und Fertiggerichte | |
| Sonstige Anwendungen | |
| Geografie | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der asiatisch-pazifische Markt für herzhafte Zutaten derzeit?
Der asiatisch-pazifische Markt für herzhafte Zutaten hat im Jahr 2026 einen Wert von 4,66 Milliarden USD und wird bis 2031 bei einer CAGR von 8,85 % voraussichtlich 7,12 Milliarden USD erreichen.
Welcher Zutatentyp führt den regionalen Umsatz an?
MSG führte den Umsatz nach Zutatentyp mit einem Anteil von 54,21 % im Jahr 2025 an, aufgrund seiner Kosteneffizienz, Löslichkeit und des weit verbreiteten Einsatzes in verarbeiteten Lebensmitteln in China, Indonesien und Vietnam.
Warum ist China in diesem Bereich so wichtig?
China hielt im Jahr 2025 36,14 % des regionalen Umsatzes und bleibt die wichtigste Fermentationsbasis für die Region, unterstützt durch Skalierung, Zugang zu Rohstoffen und kontinuierliche Kapazitätsinvestitionen.
Was treibt die schnellere Einführung von Hefeextrakt und anderen fermentationsbasierten Systemen voran?
Kostensenkungen bei der Fermentation, die Nachfrage nach Clean Labels und der Bedarf an Natriumreformulierung machen Hefeextrakt und verwandte Systeme in Premium- und mittleren Lebensmittelprodukten attraktiver.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
