
APAC-Membran-Wasser- und Abwasserbehandlungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
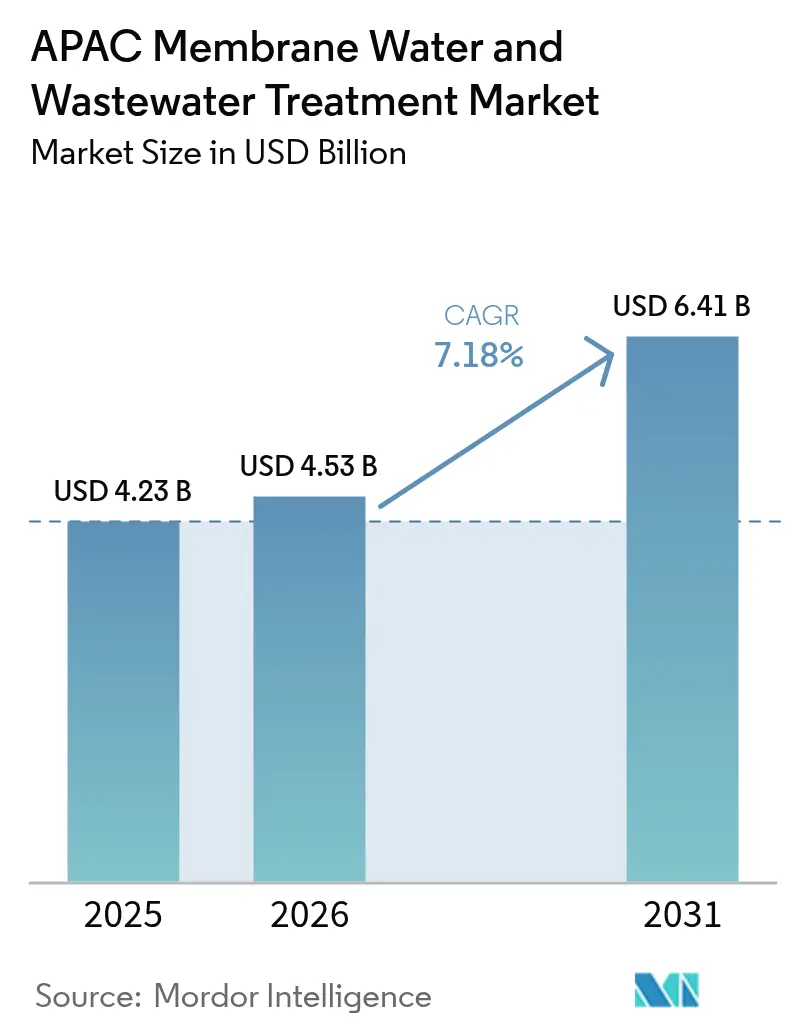
| Marktgröße im Basisjahr (2025) | 4.23 Milliarden US-Dollar |
| Marktgröße (2026) | 4.53 Milliarden US-Dollar |
| Marktgröße (2031) | 6.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.18 % |
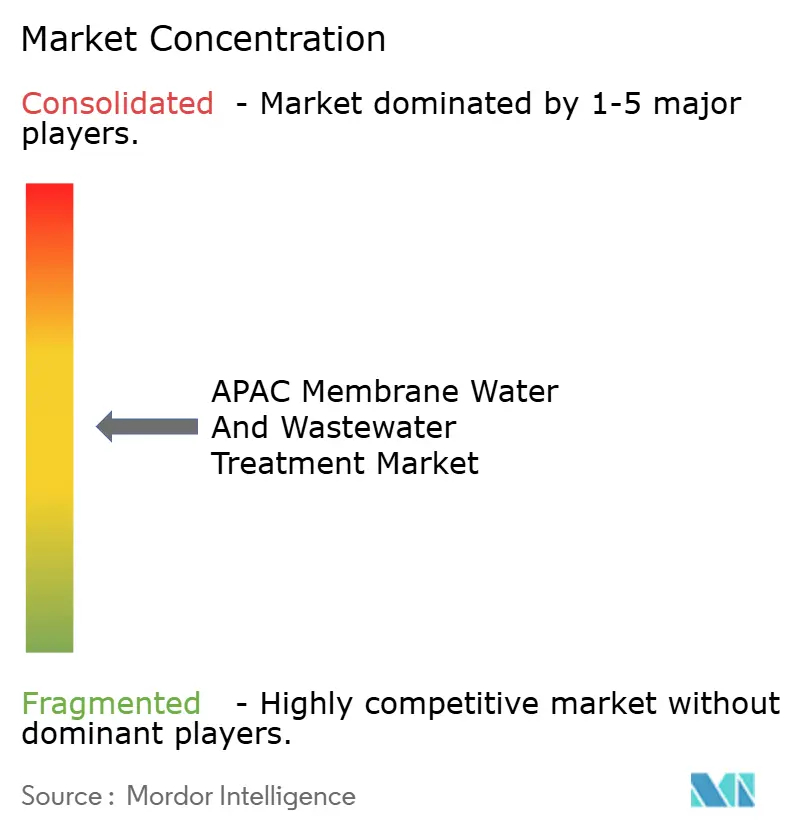
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
APAC-Membran-Wasser- und Abwasserbehandlungsmarkt Analyse von Mordor Intelligence
Die Größe des APAC-Membran-Wasser- und Abwasserbehandlungsmarkts wird im Jahr 2026 auf USD 4,53 Milliarden geschätzt, ausgehend vom Wert 2025 von USD 4,23 Milliarden, mit Prognosen für 2031 von USD 6,41 Milliarden, was einem Wachstum von 7,18 % CAGR über den Zeitraum 2026-2031 entspricht. Die Nachfrage weitet sich aus, da Industriezentren in China, Indien und den ASEAN-Ländern mit strengeren Wiederverwendungsvorschriften, steigenden Rohwassertarifen und eingeschränkten Süßwasserzuweisungen konfrontiert sind. Die Umkehrosmose bleibt für die Meerwasserentsalzung und Null-Flüssig-Ablass-Prozesse (ZLD) unverzichtbar; Nanofiltration und Membranbioreaktoren gewinnen jedoch an Bedeutung, wo Energieeffizienz, Platzbedarf und selektive Ionenentfernung wichtige Überlegungen darstellen. Subventionen des öffentlichen Sektors und multilaterale Darlehen verkürzen die Amortisationszeiten, während Software für die vorausschauende Wartung die Häufigkeit der chemischen Reinigung reduziert und die Membranlebensdauer verlängert. Gleichzeitig veranlassen Polympreisanstiege und anhaltende Fouling-Herausforderungen Endnutzer dazu, Keramik- und intelligente Membranen einzusetzen, die aggressiven Reinigungen standhalten und höhere Durchflussraten erzielen können.
Wichtigste Erkenntnisse des Berichts
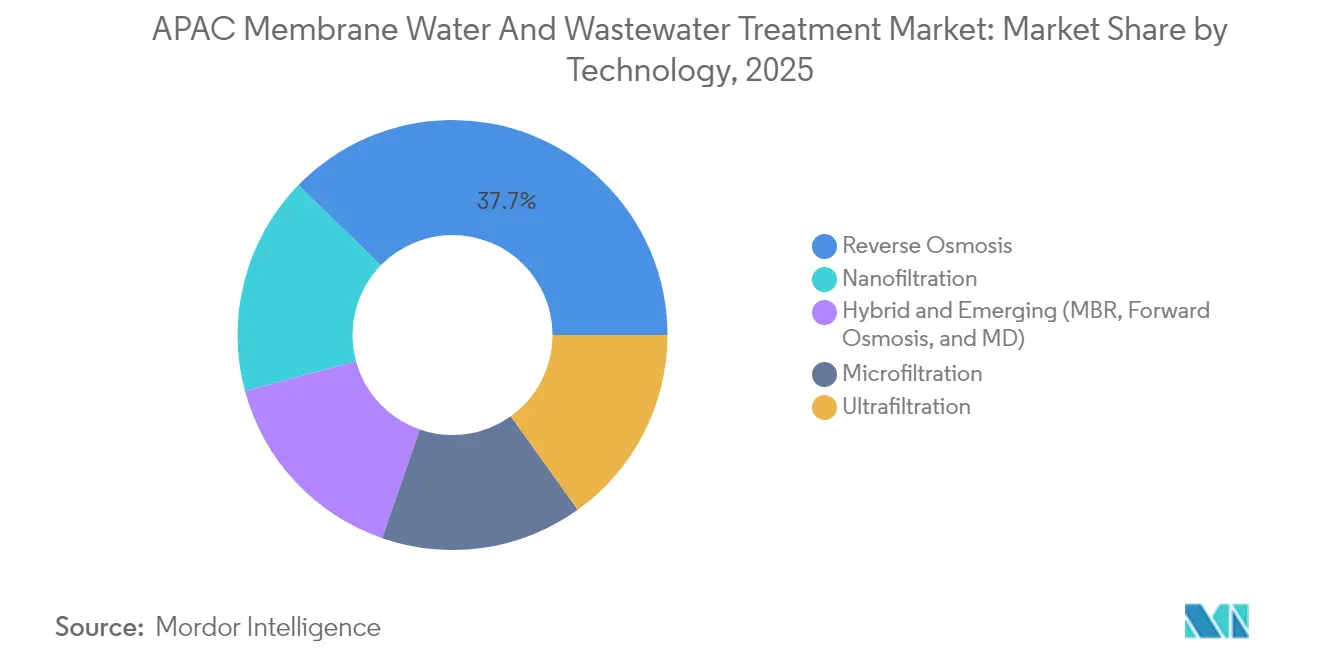
- Nach Technologie führte die Umkehrosmose den Membran-Wasser- und Abwasserbehandlungsmarkt mit einem Marktanteil von 37,72 % im Jahr 2025 an. Für die Nanofiltration wird bis 2031 eine CAGR von 8,05 % prognostiziert, die schnellste unter den wichtigsten Technologien.
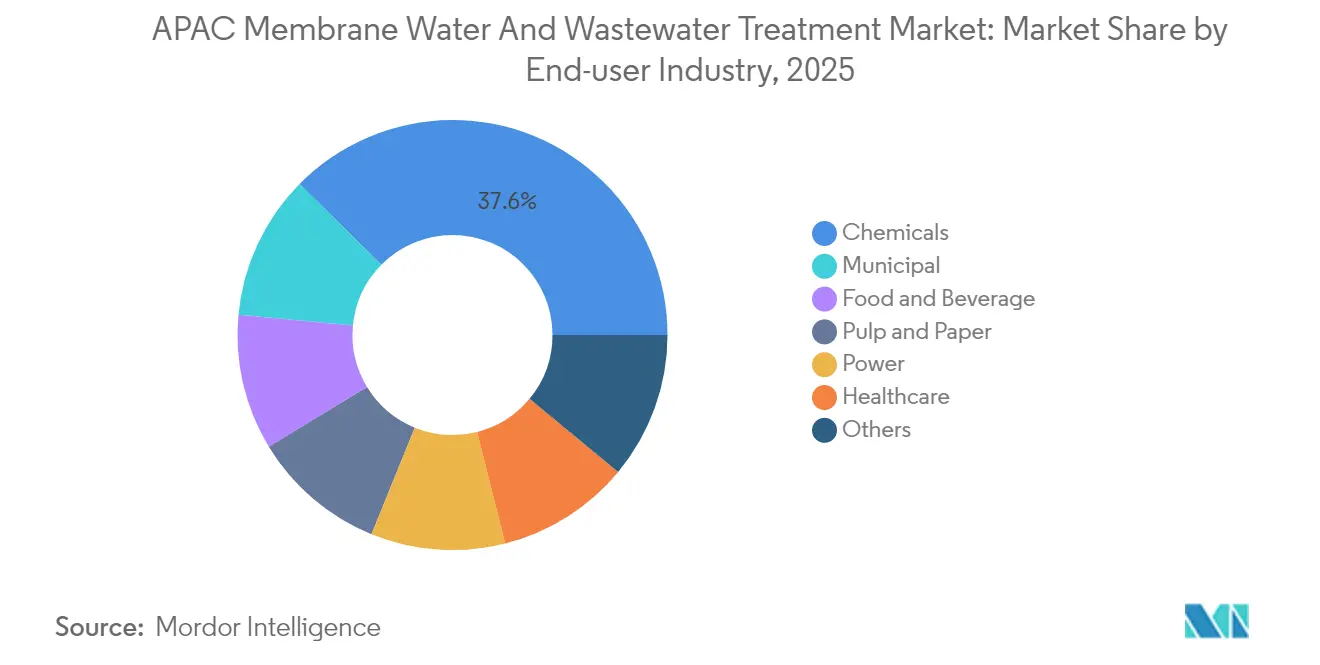
- Nach Endverbrauchsbranche entfiel auf Chemikalien ein Anteil von 37,60 % der Marktgröße für Membran-Wasser- und Abwasserbehandlung im Jahr 2025. Die kommunale Abwasserbehandlung soll zwischen 2026 und 2031 mit einer CAGR von 8,12 % expandieren, dem höchsten Wert unter den Endverbrauchern.
- Nach Geografie hielt China im Jahr 2025 einen Umsatzanteil von 42,70 %; Indien ist auf dem Weg zu einer CAGR von 8,92 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des APAC-Markts für Membranwasser- und Abwasserbehandlung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Schnelles städtisch-industrielles Wachstum, das Abwassermengen antreibt | +1.8% | China, Indien, ASEAN-Kernländer (Vietnam, Indonesien, Thailand) | Mittelfristig (2-4 Jahre) |
| Strenge Vorschriften für Abwassereinleitungen | +2.1% | Global, mit Durchsetzungsschwerpunkt in China, Südkorea, Singapur | Kurzfristig (≤ 2 Jahre) |
| Staatliche Förderung für Null-Flüssig-Ablass | +1.5% | Indien, Chinas Küstenprovinzen, südkoreanische Industriezonen | Mittelfristig (2-4 Jahre) |
| Zunehmende Einführung von Membranbioreaktoren | +0.9% | ASEAN, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Stark steigende Nachfrage nach Keramik- und intelligenten Membranen mit KI-gestütztem Betrieb und Wartung | +0.7% | Südkorea, Japan, Singapur, Übertragungseffekte auf chinesische Städte der ersten Klasse | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles städtisch-industrielles Wachstum, das Abwassermengen antreibt
Die industrielle Abwassererzeugung im Asien-Pazifik-Raum wird voraussichtlich bis 2028 jährlich 45 Milliarden m³ überschreiten, wobei die Chemikalien-, Textil- und Zellstoff- und Papierindustrie nahezu zwei Drittel der biochemischen Sauerstoffbedarfsmengen verursacht[1]Ministerium für Ökologie und Umwelt, "China Environmental Statistics Bulletin 2024", mee.gov.cn. Indiens Jal-Jeevan-Mission im Wert von USD 50 Milliarden hat den Haushaltsverbrauch erhöht, aber gleichzeitig städtische Randgebiets-Abwassernetze belastet, die der Nachfrage bereits um 35-40 % hinterherhinken. Die 2025 in Betrieb genommene Ho-Chi-Minh-Stadt-Anlage mit 480.000 m³/d in Vietnam zeigt, wie Megastädte auf Membranbioreaktoren umsteigen, um strenge Flusseinleitungsnormen zu erfüllen. Durchsetzungsmaßnahmen in 18 chinesischen Provinzen, die die Einleitungsquoten 2024 überschritten haben, verdeutlichen, wie latente Nachfrage schnell in unterzeichnete Verträge für Ultrafiltrations- und Nanofiltrations-Ausrüstung umgewandelt wird.
Strenge Vorschriften für Abwassereinleitungen
Chinas überarbeitete GB/T 19923-2024 verpflichtet wassergestresste Provinzen bis 2030-31 zur 50-prozentigen industriellen Abwasserwiederverwendung, was die Membranpolierung für Anlagen, die mehr als 500 m³/d einleiten, zur Pflicht macht. Indiens Liquid-Waste-Management-Regeln 2024 spiegeln das 50-%-Wiederverwendungsziel wider und erhöhen die Strafen bis hin zur Betriebsstilllegung bei Wiederholungsverstößen. Südkoreas Rahmenwerk 2024 lenkt öffentlich-privates Kapital in Richtung Hochrückgewinnungs-Umkehrosmose, während Singapur den zulässigen Gesamtgehalt gelöster Feststoffe im Handelsabwasser auf 3.000 mg/L gesenkt hat, was Halbleiterfabriken zur Einführung von Nanofiltrations-Vorbehandlung zwingt. Die zunehmende Einführung der ISO-20468-Zertifizierung durch 14 Versorgungsunternehmen zwischen 2024 und 2025 senkt das Risiko großer Beschaffungsvorhaben weiter.
Staatliche Förderung für Null-Flüssig-Ablass
Indien hat im Jahr 2024 USD 1,8 Milliarden an konzessionellen ZLD-Darlehen für 17 ausgewiesene Industriecluster freigegeben. Die Provinzen Jiangsu und Guangdong in China boten Kapitalsubventionen von 30-40 % und genehmigten im ersten Halbjahr 2024 47 Projekte im Wert von RMB 3,2 Milliarden. K-water hat im März 2024 einen Ko-Investitionsfonds in Höhe von USD 200 Millionen für Pilotprojekte mit einer Rückgewinnungsrate von 95 %+ aufgelegt. Die Asiatische Entwicklungsbank hat USD 419,6 Millionen für membranbasierte Wiederverwendung in Indonesiens Fertigungskorridoren bereitgestellt und damit ZLD-Amortisationszeiten verkürzt, die andernfalls 7-10 Jahre betragen würden.
Zunehmende Einführung von Membranbioreaktoren
Singapur betreibt vier großtechnische MBR-Anlagen mit einer kombinierten Kapazität von mehr als 300.000 m³/d und produziert Permeat, das rein genug für den NEWater-Umkehrosmose-Zulauf ist, ohne den Einsatz von Sekundärkläranlagen. Japan erhöhte den Anteil neuer kommunaler Bauten mit MBR von 24 % im Jahr 2020 auf 38 % im Jahr 2024, da alternde Küstenanlagen kompakte Nährstoffentfernungs-Upgrades benötigten. Südkoreas Yeoncho-Keramik-MBR liefert einen Durchfluss von 2,5 m³/m²/d, was den Flächenbedarf im Vergleich zu polymeren Systemen halbiert, während es chemischer Reinigung auf Chlorbasis standhält. Containerisierte MBR-Einheiten mit einer Gesamtleistung von 8.000 m³/d wurden auf Phuket und Krabi installiert, um Korallenriffe zu schützen, was den tourismusgetriebenen Umweltbedarf unterstreicht.
Hemmfaktorauswirkungsanalyse des APAC-Markts für Membranwasser- und Abwasserbehandlung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Investitionskosten und Austauschkosten | -1.2% | ASEAN, indische Städte der zweiten Klasse, chinesische Binnenprovinzen | Kurzfristig (≤ 2 Jahre) |
| Membranverstopfung und Konzentratentsorgungsprobleme | -0.9% | Global, akut bei industriellen Hochmineralisierungsanwendungen (Chemikalien, Textilien, Energie) | Mittelfristig (2-4 Jahre) |
| Volatile Polymerpreise, die lokale Lieferketten stören | -0.6% | China, Indien, ASEAN (importabhängige Märkte) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Austauschkosten
Eine industrielle RO-Wiederverwendungsanlage mit 10.000 m³/d erfordert weiterhin eine Anfangsinvestition von USD 8-12 Millionen, und Membranwechsel alle 3-5 Jahre kommen mit weiteren USD 1,5-2 Millionen hinzu[2]Weltbank, "Costing Membrane Reuse Systems in Emerging Markets", worldbank.org. Indische Kommunen der zweiten Klasse stehen vor einer Finanzierungslücke von USD 6,2 Milliarden im Abwasserbereich bis 2030, und nur 18 % der förderfähigen ZLD-Projekte nutzten 2024 Darlehen aus dem Nationalen Fonds für saubere Energie, da Sicherheitsregeln kleine Unternehmen ausschlossen. Chinesische Binnenprovinzen verzeichnen im Vergleich zu ihren Küstenregionen 25-30 % niedrigere Adoptionsraten, selbst bei identischen Standards, was auf fiskalische Einschränkungen hinweist. Bau-Betriebs-Übertragungs-Modelle verlagern die Last durch Tariferhöhungen auf die Endnutzer und lösen öffentlichen Widerstand in sekundären ASEAN-Städten aus.
Membranverstopfung und Konzentratentsorgungsprobleme
Fouling verkürzt die Lebensdauer polymerer Membranen in petrochemischen Anwendungen um 20-30 %, während die Konzentratentsorgung USD 50/m³ übersteigen kann, wenn die Tiefbrunneninjektion verboten ist. Ein Drittel der indischen ZLD-Systeme, die 2020-2023 in Betrieb genommen wurden, arbeitete 2024 unter 70 % Kapazität, da Salzwasser-Kristallisatoren und Verdampfer schneller als erwartet Ablagerungen bildeten. SK EcoPlants CSRO erhöht die Rückgewinnung auf 97 %, erfordert aber einen Zulauf-TSS unter 500 mg/L, was USD 2-3 Millionen an Vorbehandlungs-Hardware hinzufügt. Keramikmembranen lösen viele Fouling-Herausforderungen, kosten aber drei- bis viermal mehr als polymere Module, was ihre Einführung auf gefährliche Abfälle oder hochmineralisierte Abwässer beschränkt, bei denen Chemikalienersparnisse den Aufpreis rechtfertigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des APAC-Markts für Membranwasser- und Abwasserbehandlung
Nach Technologie:
Hochrückgewinnungssysteme gestalten die Wirtschaftlichkeit neuDie Umkehrosmose hielt 2025 einen Anteil von 37,72 % am APAC-Membran-Wasser- und Abwasserbehandlungsmarkt, gestützt durch Entsalzungs-Megaprojekte und ZLD-Mandate. Die Daesan-Anlage, die seit dem ersten Halbjahr 2025 in Betrieb ist, verarbeitet 100.000 t/d unter Verwendung von Toray-Hochrückweisungselementen, die eine Salzentfernung von über 98 % erreichen. Nanofiltration soll mit einer CAGR von 8,05 % wachsen, wobei LG-Chem-Versuche eine 95-prozentige Divalent-Ionen-Ablehnung bei 30 % geringerem Druck im Vergleich zu RO demonstrieren - ein wichtiger Parameter für Molkerei- und Getränkeanlagen. Nahezu 68 % der neuen RO-Bauten spezifizieren Ultrafiltrationsvorbehandlung zur Fouling-Kontrolle, und keramische Mikrofiltrationsvarietäten finden Eingang in japanische kommunale Anlagen, wo Chlortoleranz geschätzt wird. Hybride MBR-RO-Linien machen bereits 42 % der chinesischen Industrieausschreibungen 2025 aus, was Landknappheit und immer strengere Einleitungsvorschriften widerspiegelt.
Die zukunftsgerichtete Pipeline betont energiesparende Konfigurationen, wie Closed-Circuit-RO und zweistufige NF-RO-Hybride. Im Gegensatz dazu bleiben Vorwärtsosmose und Membrandestillation aufgrund von Lösungsmittel- und Wärmeenergiebarrieren auf weniger als 10 gewerbliche Standorte beschränkt. Keramische Membranbioreaktoren, wie K-waters Yeoncho-Projekt, zeigen, dass höhere Investitionsausgaben sich auszahlen können, wenn sich der Durchfluss verdoppelt und die Lebensdauer über 10 Jahre verlängert wird. Da Subventionen die Anfangskosten ausgleichen, werden Mehrbarrieren-Linien, die UF-RO oder MBR-RO integrieren, wahrscheinlich bis 2031 neue Installationen dominieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbrauchsbranche:
Compliance treibt Chemikalien, Knappheit befördert KommunalChemieunternehmen machten 2025 37,60 % des Umsatzes im APAC-Membran-Wasser- und Abwasserbehandlungsmarkt aus, da Einleitungsgenehmigungen in petrochemischen Parks häufig begrenzt oder nicht verfügbar sind, was die Einführung von mehrstufigen Membran-ZLD-Lösungen notwendig macht. Veolias USD-500-Millionen-Vertrag in Jubail unterstreicht diese compliance-getriebene Nachfrage. Kommunale Versorgungsunternehmen sind jedoch für das schnellste Wachstum mit einer CAGR von 8,12 % positioniert, da Städte der zweiten Klasse in Indien und ASEAN mit einer Pro-Kopf-Kapazität unter 50 l/Tag auf Membranbioreaktoren und NF-RO-Polierung hochrüsten. Die Zellstoff-und-Papier-, Lebensmittel-und-Getränke- und Energiesektoren tragen stetige inkrementelle Volumina bei, da jeder auf Membranen für die chemische Rückgewinnung, Prozesswasserpolierung oder Kesselwasseraufbereitung zurückgreift.
Zu den diversifizierenden Einflüssen gehören Gesundheitseinrichtungen in Japan und Südkorea, die Antibiotikarückstände bekämpfen, sowie gemeinsame Abwasserparks in China, wo Mieter das Kapital über eine gemeinsame Behandlungslinie amortisieren und die Stückkosten um 20-25 % senken. Die Marktgröße des Membran-Wasser- und Abwasserbehandlungsmarkts für kommunale Wiederverwendung soll sich ausweiten, da sich die öffentlichen Gesundheitsstandards verschärfen und klimabedingter Stress den Wert von aufbereitetem Wasser erhöht. Inzwischen sorgt der \"Sonstige\"Bereich - der Textilien, Elektronik und Bergbau umfasst - für Widerstandsfähigkeit, wobei indische Färbereicluster NF-RO-Schritte nachrüsten, um strenge Farblimitierungen zu erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Chinesischer Markt für Membranwasser- und Abwasserbehandlung
China entfiel 2025 auf 42,70 % der Ausgaben im APAC-Markt für Membranwasser- und Abwasserbehandlung, angetrieben durch 1.200 obligatorische Nachrüstungen, die bis Dezember 2026 im Rahmen des Wiederverwendungsmandats GB/T 19923-2024 abgeschlossen werden sollen. Veolias Erweiterung der Ionenaustauscherharze im Wert von 10 Millionen EUR und die drei Verträge von SUEZ aus dem Jahr 2024 belegen das Engagement ausländischer OEMs, während lokale Marken wie Origin Water durch Kostenführerschaft Importe um bis zu 20 % unterbieten. Die Marktgröße für Membranwasser- und Abwasserbehandlung ist inzwischen groß genug, damit Premium- und Preissegment nebeneinander bestehen können.
APAC-Markt für Membranwasser- und Abwasserbehandlung
Indiens CAGR von 8,92 % spiegelt Ausgaben von 50 Milliarden USD im Rahmen der Jal-Jeevan-Mission sowie neue ZLD-Zonen in 17 Industrieclustern wider. Finanzierungslücken bestehen weiterhin für Städte der zweiten Reihe, doch Konzessionsmittel und Blended-Finance-Modelle machen Fortschritte. Japan und Südkorea zeigen hochspezifizierte Einsätze; 38 % der japanischen kommunalen Neubauten im Jahr 2025 integrierten MBR, während koreanische Konzerne Hochrückgewinnungs-RO- und Keramikoptionen vorantreiben.
ASEAN- und Ozeanien-Markt für Membranwasser- und Abwasserbehandlung
ASEAN-Staaten haben multilaterale Darlehen in Höhe von 1,2 Milliarden USD gebündelt; Indonesiens Anlage Buaran III mit 260.000 m³/d und Vietnams Anlage in Ho-Chi-Minh-Stadt mit 480.000 m³/d verdeutlichen den Wandel hin zur Membrantechnologie, um nicht-ertragsbringendes Wasser zu reduzieren und Wasserstraßen zu schützen. Australien und andere pazifische Akteure tragen eine kleinere, aber stetige Nische in den Bereichen Entsalzung und Trinkwasserwiederverwendung bei, finanziert über das nationale Wasserraster im Wert von 3,5 Milliarden AUD.
Regulatorisches Umfeld
In der gesamten APAC-Region werden die Abwasservorschriften in Bezug auf Wiederverwendungsschwellen, sektorspezifische Einleitungsgrenzwerte und die zentrale Compliance von Industrieparks verschärft, was die Einführung von UF/NF/RO-Feinreinigung und MBR-Systemen beschleunigt. China ist ein zentraler Ankermarkt, wobei GB/T 19923-2024 die industriellen Wiederverwendungsvorgaben vorantreibt und durch das Ministerium für Ökologie und Umwelt (MEE) ergänzt wird, das die Überwachung durch die Maßnahmen zur Überwachung und Verwaltung von Flusseinleitungsstellen (Verordnung Nr. 35, umgesetzt 2025) sowie durch technische Leitlinien zur Festlegung von Einleitungsstandards für Industrieparks (HJ 945.4-2026, wirksam ab 1. September 2026) verstärkt. Das MEE genehmigte zudem eine überarbeitete nationale Norm für Wasserschadstoffe in der Textilindustrie (Überarbeitung von GB 4287-2012), wirksam ab 1. September 2026, wodurch die Compliance-Anforderungen für stark belastende Sektoren steigen, die häufig eine membranbasierte Nachbehandlung benötigen.
Auch Südostasien formalisiert strengere Basiswerte. Indonesien verabschiedete Permen LH 11/2025, das die Qualitäts- und Technologiestandards für häusliches Abwasser aktualisiert und bestehenden Unternehmen ein zweijähriges Übergangsfenster einräumt (Compliance-Frist 9. September 2027), während Vietnam das Rundschreiben 06/2025/TT-BTNMT (QCVN 40:2025/BTNMT für Industrieabwasser) und das Rundschreiben 05/2025/TT-BTNMT (QCVN 14:2025/BTNMT für häusliches und kommunales Abwasser) umsetzte. Politische und finanzielle Signale verstärken die Verschiebung hin zu Wasseraufbereitung und fortschrittlicher Behandlung: Singapurs PUB vergab im Juni 2026 im Rahmen von RIE2030 nahezu 100 Millionen SGD für Wassertechnologie-F&E, und Malaysia kündigte im Juni 2026 die Ausarbeitung einer nationalen Wasseraufbereitungspolitik an, um die industrielle Nachfrage, etwa von Rechenzentren und der Fertigungsindustrie, zu unterstützen.
Wertschöpfungskettenanalyse
Die APAC-Wertschöpfungskette für Membranwasser- und Abwasserbehandlung umfasst Polymer- und anorganische Rohstoffe, die Herstellung von Membranblättern und -modulen (einschließlich RO-, NF-, UF-, MF- und Keramikformaten), die Integration von Skid- und Systemlösungen (MBR-RO-, UF-RO-, ZLD-Anlagen), EPC-Lieferung sowie langfristigen Betrieb und Wartung (O&M) mit Verbrauchsmaterialien (Chemikalien, Kartuschen und Membranersatz). Große OEMs und Materialwissenschaftsunternehmen wie Toray in Japan und LG Chem in Südkorea unterstützen zusammen mit zahlreichen chinesischen Zulieferern die regionale Skalierung, doch die Differenzierung ist zunehmend an Systemintegratoren und Betreiber gebunden, die Leistungsgarantien hinsichtlich Rückgewinnung, Energieeinsatz und Einleitungscompliance für Industrieparks, kommunale Versorgungsunternehmen und Entsalzungsanlagen bieten können.
Die nachgelagerte Nachfrage wird durch politikgetriebene Wiederverwendungsprogramme und Standards verstärkt, die die Technologieauswahl und den Beschaffungszeitpunkt beeinflussen. In Indien erweitern 2026 bekannt gegebene, auf Landesebene geltende Richtlinien zur Wiederverwendung aufbereiteten Wassers (u. a. in Uttar Pradesh, Odisha und Andhra Pradesh, die 123 städtische Gebietskörperschaften umfassen) die kommunalen und industriellen Absatzwege für aufbereitetes Wasser und unterstützen damit die Nachfrage nach MBR- und Feinreinigungsmembranen sowie nach Verteil- und Speicherinfrastruktur. In Indonesien enthält Permen LH 11/2025 technologiegebundene Anforderungen für kleinere Erzeuger von häuslichem Abwasser, und das Übergangsfenster 2025-2027 führt zu einer früheren Einbindung von Beratern, lokalen Herstellern und Servicepartnern, um konforme Kompaktsysteme und Ersatzteile zu sichern. Entlang der gesamten Kette bleiben aufgrund der Volatilität bei Polymer-Rohstoffen und der durch Fouling bedingten Austauschzyklen Lifecycle-Services, lokale Lagerhaltung und technischer Support zentrale Faktoren bei der Anbieterauswahl.
Wettbewerbslandschaft
Der APAC-Membran-Wasser- und Abwasserbehandlungsmarkt ist mäßig konzentriert. Toray, Nitto Denko und Asahi Kasei verteidigen ihre Marktanteile durch ihre Expertise in der Polymerchemie und Serviceverträge, stehen jedoch unter Preisdruck durch koreanische und chinesische Wettbewerber. LG Chems Investition von KRW 124,6 Milliarden zur Verdoppelung der Kapazität auf 800.000 RO-Einheiten bis 2025 nutzt gebundene Polymerströme, um Kosten zu senken und Innovationen für salztolerante Produkte zu beschleunigen. SK EcoPlants CSRO-Einführung zeigt Prozessdifferenzierung; seine 97-%-Rückgewinnungs-Sole-Kreisläufe positionieren die ZLD-Wirtschaftlichkeit neu. Die westlichen EPC-Großunternehmen Veolia und SUEZ florieren dort, wo schlüsselfertige Lieferung, Betrieb und Wartung sowie Projektfinanzierung die Kosten der Membraneinheiten überwiegen.
Marktführer im APAC-Membran-Wasser- und Abwasserbehandlungsmarkt
Veolia
Kurita Water Industries Ltd.
TORAY INDUSTRIES, INC.
Asahi Kasei Corporation
Koch Technology Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
In diesem Bericht erfasste Unternehmen des APAC-Markts für Membranwasser- und Abwasserbehandlung
- Alfa Laval
- Aquatech International LLC
- Asahi Kasei Corporation
- DuPont
- Evoqua Water Technologies LLC
- Hitachi Ltd
- Hydranautics - A Nitto Group Compan
- Kemira
- Koch Membrane Systems, Inc.
- Kurita Water Industries Ltd.
- Litree Purifying Technology
- Origin Water
- Pentair
- TORAY INDUSTRIES, INC.
- Veolia Water Technologies
- Xylem
Lesen Sie die Analyse der apac-markt für membranwasser- und abwasserbehandlung-Unternehmen

Marktchancen und Zukunftsaussichten
Industrielle Kreislaufwasserprogramme schaffen Freiräume für Membrananlagen mit höheren Spezifikationen, die über die reine Compliance hinausgehen und auf Rückgewinnung setzen, insbesondere in den Bereichen Halbleiter, Chemie und Industrieparks. In Südkorea kündigte das Ministerium für Klima, Energie und Umwelt (MCEE) im Mai 2026 ein F&E-Projekt der zweiten Phase an, das darauf abzielt, bis 2030 90 % der Produktionsanlagen für Reinstwasser für die Halbleiterindustrie zu lokalisieren, wodurch sich Qualifizierungs- und Beschaffungsfenster für Membranen, Feinreinigungsschritte und integrierte UPW- und Rückgewinnungssysteme entlang der regionalen Elektronik-Lieferkette ergeben. In China bieten groß angelegte Industrie-Entsalzungs- und Wiederverwendungsprojekte Referenzanlagen für membranbasierte Infrastruktur im Maßstab von Industrieparks, darunter die von SUEZ im April 2025 in Betrieb genommene industrielle Meerwasserentsalzungsanlage mit einer Kapazität von 300.000 m3/Tag für Wanhua Chemicals Penglai-Industriepark (Shandong).
Auch kommunale Versorgungsunternehmen verbessern die Widerstandsfähigkeit ihrer Aufbereitungsanlagen, wodurch sich Chancen für langlebige Formate mit höherer Fouling-Toleranz und für ein durch Nachrüstungen getriebenes Wachstum ergeben. Auf den Philippinen erhielt Acuriant Technologies im Juni 2026 die erste Phase einer Nachrüstung mit keramischer Ultrafiltration im Umfang von 100 MLD im Maynilad-Wasseraufbereitungswerk Putatan 1, was Keramikmembranen als Möglichkeit ausweist, schwankende Rohwasserqualität zu bewältigen und dabei längere Reinigungsintervalle und einen stabileren Fluss anzustreben. Im Bereich der Entsalzung baut Indien mit internationaler Finanzierung neue Kapazitäten auf, darunter das von der JICA finanzierte Perur-Entsalzungsprojekt des Chennai Metropolitan Water Supply and Sewerage Board mit einer Kapazität von 400 MLD, dessen Inbetriebnahme für Ende 2026 vorgesehen ist. Dies erweitert die installierte Basis für RO-Elemente und Vorbehandlungsmembranen und unterstützt einen Ersatzmarkt für Austauschteile und Werkzeuge zur O&M-Optimierung.
Jüngste Branchenentwicklungen im APAC-Markt für Membranwasser- und Abwasserbehandlung
- Juli 2026: Kurita Water Industries Ltd. und Membrane Group India gründeten Kurita Membrane India Pvt. Ltd., um Lösungen für Wasser- und Abwasserbehandlung, Reinstwasser und Ressourcenrückgewinnung für Kunden aus der Halbleiter- und Elektronikbranche in Indien anzubieten. Die Initiative verbessert die Abstimmung der Kompetenzen auf Anforderungen an hohe Reinheit und Wiederverwendung und erweitert die lokalisierte Liefer- und Servicekapazität für membranintensive Projekte.
- April 2026: Veolia startete Mizu Partner Joyo, ein Joint Venture in der Stadt Joyo in Japan, um Trinkwasser- und Abwasserdienstleistungen im Rahmen eines Zehnjahresvertrags zu betreiben. Die Vereinbarung erweitert die private Beteiligung an integrierten Betriebsabläufen und der Planung der Anlagenerneuerung und unterstützt den langfristigeren Einsatz fortschrittlicher Aufbereitungs-Upgrades und Lifecycle-Membrandienstleistungen in kommunalen Netzen.
- Oktober 2025: Toray Industries, Inc. brachte die Umkehrosmosemembran TLF-400ULD auf den Markt, die zusammen mit Toray Membrane (Foshan) Co., Ltd. und Toray Advanced Materials Research Laboratories (China) Co., Ltd. für die industrielle Abwasserwiederverwendung und Abwasserbehandlung entwickelt wurde. Diese Produkteinführung zielt auf niedrigeren Energieverbrauch und höhere Haltbarkeit ab – Anforderungen, die bei wiederverwendungsgetriebenen Ausschreibungen in China und anderen APAC-Industriezentren zunehmend im Mittelpunkt stehen.


APAC-Markt für Membranwasser- und Abwasserbehandlung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Markt bewerten wir den Wert membranbasierter Systeme, die zur Behandlung von Wasser und Abwasser in der gesamten Asien-Pazifik-Region eingesetzt werden, wobei die Ausgaben erfasst werden, wenn Membranprozesse zur Trennung, Reinigung oder Konzentration von Wasserströmen eingesetzt werden.
Ausschlüsse des Geltungsbereichs: Wir schließen membranfreie Behandlungsprozesse sowie Umsätze außerhalb der Asien-Pazifik-Region aus.
Übersicht der Segmentierung
- Nach Technologie
- Mikrofiltration
- Ultrafiltration
- Nanofiltration
- Umkehrosmose
- Hybrid- und Schwellenverfahren (Membranbioreaktoren, Vorwärtsosmose und Membrandestillation)
- Nach Endverbrauchsbranche
- Kommunal
- Zellstoff und Papier
- Chemikalien
- Lebensmittel und Getränke
- Gesundheitswesen
- Energie
- Sonstige
- Nach Geografie
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde eingesetzt, um das Nachfrageumfeld zu kartieren und makroökonomische Annahmen zu verankern, die anschließend in Interviews überprüft werden. Wir stützten uns hauptsächlich auf öffentliche, nicht kostenpflichtige Quellen wie nationale Wasser- und Umweltministerien, Veröffentlichungen von Wasserversorgungsregulierungsbehörden, Wasserindikatoren der WHO und des UNEP sowie, soweit verfügbar, OECD-Wasserstatistiken für die relevanten Volkswirtschaften.
Um das Modell praxisnah zu halten, haben wir zudem Quellen wie Zoll- und Handelsstatistiken zu membranbezogenen Ausrüstungsströmen, Patentdatenbanken zur Verfolgung der Technologieintensität und Fachzeitschriften herangezogen, die Membranleistung und -einführung in kommunalen und industriellen Anwendungen behandeln. Parallel dazu haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Websites von Verbänden und seriöse Presseberichte ausgewertet, um Kapazitätserweiterungen und Ausschreibungsaktivitäten zu verstehen. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten half dabei, das Engagement und den Zeitpunkt der Lieferanten gegenzuprüfen. Diese Schreibtischquellen sind nur beispielhaft, und viele weitere Referenzen wurden zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was tatsächlich gekauft und eingesetzt wird, und wie sich Preisgestaltung und Austauschzyklen in der Praxis entwickeln. Wir sprachen mit Interessengruppen aus kommunalen Versorgungsunternehmen, industriellen Nutzern, EPC- und O&M-Beteiligten sowie Spezialisten aus dem Membran-Ökosystem in wichtigen APAC-Zentren, sodass Annahmen aus der Schreibtischrecherche bei Bedarf korrigiert werden konnten.
Um Verzerrungen zu reduzieren, wurden die Antworten über verschiedene Unternehmensgrößen und Positionen hinweg ausgewogen erfasst, und bei Lücken hinsichtlich des Tempos der Einführung, der Entwicklung der durchschnittlichen Verkaufspreise und der Signale zum Projektzeitpunkt wurden Folgefragen gestellt.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 17% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 40% |
| Kleinere Akteure: 18% | Manager: 43% |
Marktdimensionierung und Prognose
Die Marktdimensionierung beginnt mit einer Top-down-Rekonstruktion des Nachfragepools, der den Bedarf an Wasser- und Abwasserbehandlung in der APAC-Region mit der Einführung von Membranprozessen verknüpft, und übersetzt dies anschließend anhand beobachteter Preisbänder in Werte. Sobald diese Struktur aufgebaut ist, bestätigen wir sie durch selektive Bottom-up-Prüfungen, etwa durch stichprobenartige Erfassung des Umsatzengagements von Zulieferern in der APAC-Region, Kanalgespräche zur Preisgestaltung von Modulen und Systemen sowie einige Plausibilitätsprüfungen anhand von Menge-mal-ASP, um realistische Gesamtwerte zu gewährleisten.
Wichtige Eingabegrößen des Modells umfassen Abwassereinleitungs- und Wiederverwendungsziele, Erweiterungen bei Entsalzung und fortschrittlicher Behandlung, kommunale Investitionszyklen, industrielle Wasserintensität in Sektoren, die häufig Membranen einsetzen, sowie die Verschiebung des Mixes zwischen Mikrofiltration, Ultrafiltration, Nanofiltration, Umkehrosmose und Hybridkonfigurationen wie MBR. Da die Preisgestaltung mit Harz- und Energiekosten sowie mit Spezifikationsänderungen schwanken kann, wurden ASP-Entwicklungen mit Stufenänderungen angewendet, wenn erwartet wurde, dass sich der Projektmix oder das Beschaffungsverhalten ändern würde.
Die Prognose erfolgt anhand einer Szenarioanalyse, bei der Basis-, konservative und beschleunigte Fälle rund um die Stärke der Politikdurchsetzung, das Tempo der Projektausführung und die in Interviews besprochenen Kostenkurven erstellt werden. Bestehen Lücken auf Länderebene, werden zunächst Proxys wie die versorgte Bevölkerung, industrielle Produktionsindikatoren und beobachtete Installationsaktivitäten verwendet und anschließend angepasst, sobald primäres Feedback Richtung und Ausmaß bestätigt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie gemeldeter Ausschreibungsströme, angekündigter Kapazitätserweiterungen und Importmuster überprüft, und Abweichungen werden vor der endgültigen Freigabe untersucht. Wenn ein Datenpunkt einen ungewöhnlichen Sprung verursacht, überprüfen wir die Annahmenkette erneut, bestätigen Währungsumrechnungen und Zeitpunkte und kontaktieren bei Bedarf erneut eine Teilmenge der Befragten, um zu bestätigen, ob die Bewegung real ist oder ein Artefakt darstellt.
Es folgt eine mehrstufige interne Überprüfung, damit die endgültigen Zahlen im gesamten Bericht und Modell konsistent sind. Die Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, die die Nachfrage, die Preisgestaltung oder den Technologiemix verändern können. Vor der Auslieferung führt ein Analyst einen letzten Durchgang durch, um das Modell an die aktuellsten verfügbaren Informationen anzupassen.
Vergleich der Marktdimensionierung von Mordor Intelligence für den APAC-Markt für Membranwasser- und Abwasserbehandlung mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Membranwasser- und Abwasserbehandlung in der APAC-Region weichen häufig voneinander ab, da die Abgrenzungen nicht immer identisch sind und Preis- und Zeitannahmen unterschiedlich gehandhabt werden. In der Praxis zeigen sich die größten Unterschiede darin, was als Membran-WWT im Gegensatz zur breiteren Membranfiltration erfasst wird, welches Jahr für die Währungsumrechnung als Anker dient und wie schnell ASPs steigen oder sich normalisieren dürfen.
Ein wesentlicher Treiber der Streuung ist der Aktualisierungsrhythmus und der Stichtag, da sich Projektvergabezyklen und Inputkosten innerhalb eines Jahres verändern können und dadurch den angegebenen Marktwert verändern, ohne dass sich die zugrunde liegende Nachfrage tatsächlich verändert. Durch die Anwendung einer konsistenten Regel für den Zeitpunkt der Währungsumrechnung, die Aktualisierung der ASP-Brücken bei Veränderungen der Beschaffungsmuster und die erneute Validierung von Ausreißersprüngen durch Rückfragen hält Mordor Intelligence die Schätzung im Einklang mit dem, was APAC-Käufer im Basisjahr tatsächlich für membranbasierte Wasser- und Abwasserbehandlung zahlen.
Vergleich mit Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,23 Mrd. USD (2025) | |
| Branchenforschungsgruppe A | 10,86 Mrd. USD (2024) | Diese Zahl scheint einen breiteren Erfassungsrahmen und ein anderes Basisjahr zu verwenden, wodurch angrenzende Ausgaben für Membranfiltration und Anwendungen über die eigentliche Membran-WWT hinaus einbezogen werden können, und sie ist zudem empfindlich gegenüber dem für die Umrechnung verwendeten Wechselkurszeitpunkt. |
| Globaler Analyseverlag B | 7,07 Mrd. USD (2025) | Diese Schätzung bezieht sich auf den breiteren Membranfiltrationsmarkt über alle Anwendungen hinweg und ist nach Materialschwerpunkt segmentiert, anstatt auf den Einsatz in der Wasser- und Abwasserbehandlung beschränkt zu sein, was die Gesamtwerte im Vergleich zu einem reinen WWT-Geltungsbereich typischerweise erhöht. |
Die Streuung der Benchmarks lässt sich vor allem durch Abgrenzungen des Geltungsbereichs und anschließend durch zeitliche Entscheidungen erklären, die sich auf Wechselkurs- und ASP-Schritte auswirken. Wenn der Geltungsbereich auf membranbasierte Wasser- und Abwasserbehandlung in der APAC-Region beschränkt und die Annahmen anhand von Projekt- und Preissignalen erneut überprüft werden, bleibt die resultierende Marktgröße leichter nachvollziehbar und jahresübergreifend reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des APAC-Membran-Wasser- und Abwasserbehandlungsmarkts im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf USD 4,53 Milliarden.
Wie schnell wird die Nachfrage voraussichtlich bis 2031 wachsen?
Der Umsatz soll mit einer CAGR von 7,18 % wachsen und bis 2031 USD 6,41 Milliarden erreichen (2026-2031).
Welche Technologie dominiert derzeit die regionalen Installationen?
Die Umkehrosmose hat einen Marktanteil von 37,72 % und wird durch Entsalzungs- und ZLD-Anwendungen angetrieben.
Warum ist Indien die am schnellsten wachsende Geografie?
Neue Wiederverwendungsmandate, Finanzierung der Jal-Jeevan-Mission in Höhe von USD 50 Milliarden und konzessionelle ZLD-Darlehen stützen eine CAGR-Prognose von 8,92 % für Indien.
Was sind die größten betrieblichen Herausforderungen heute?
Hohe Investitionskosten für kleinere Versorgungsunternehmen, Membranverstopfung bei hochmineralisierten Abwässern und volatile Polymerpreise, die die Margen der Modulhersteller belasten.
Seite zuletzt aktualisiert am:



