
Marktgröße und Marktanteil für Polypropylenfolien (PP) in Amerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
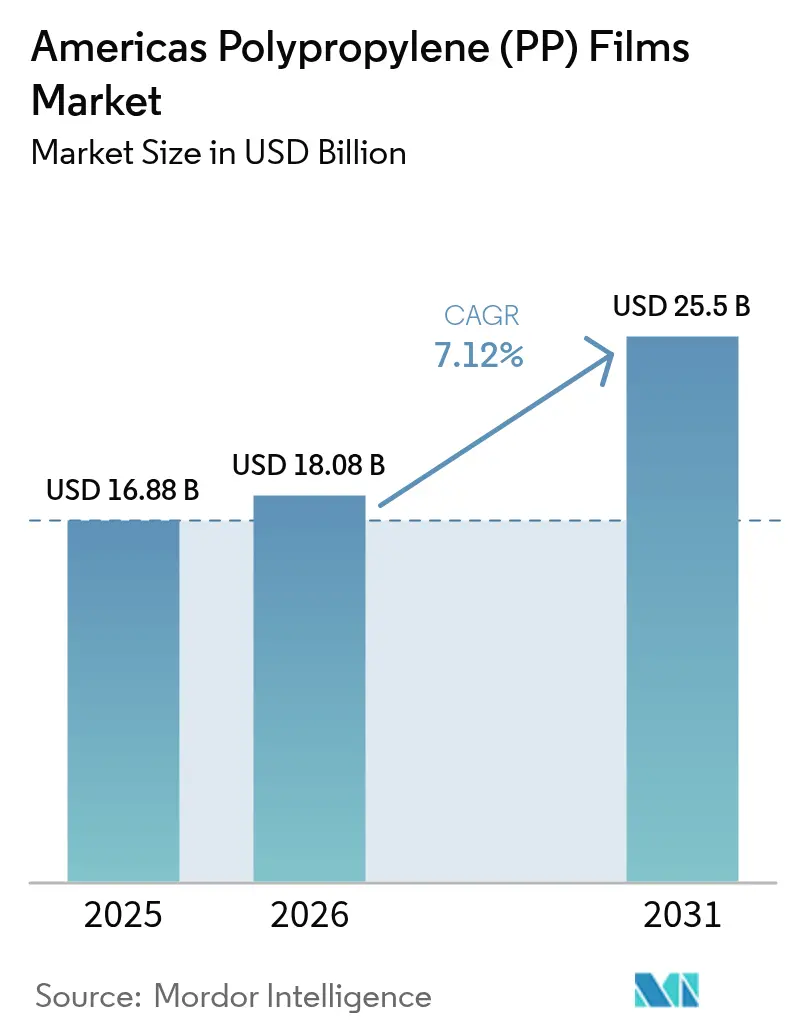
| Marktgröße im Basisjahr (2025) | 16.88 Milliarden US-Dollar |
| Marktgröße (2026) | 18.08 Milliarden US-Dollar |
| Marktgröße (2031) | 25.5 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.12 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Nordamerika |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Polypropylenfolien (PP) in Amerika von Mordor Intelligence
Die Marktgröße für Polypropylenfolien in Amerika wird voraussichtlich von 16,88 Milliarden USD im Jahr 2025 auf 18,08 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,12 % über den Zeitraum 2026–2031 einen Wert von 25,5 Milliarden USD erreichen. Dieses Wachstum resultiert aus einer entscheidenden Verlagerung hin zu monomaterialbasierten flexiblen Verpackungen, die Produkte schützen, die Recyclingkompatibilität wahren und zunehmend strengere staatliche Nachhaltigkeitsanforderungen erfüllen. Die Nachfrage steigt auch, da nordamerikanische Mahlzeitenkit- und Lebensmittel-E-Commerce-Kanäle Hochbarrierebeutel einsetzen, die weniger wiegen als starre Formate und dadurch die Frachtkosten auf der letzten Meile senken. Folienhersteller investieren in Siliziumoxid- und Aluminiumoxid-Barrierebeschichtungen, die die Leistung von Polyethylenterephthalat bei geringeren Harzkosten erreichen, während Pharmakonverter für Blisterverpackungen Polyvinylchlorid ersetzen, um phthalaatfreie Vorschriften zu erfüllen. Der Wettbewerbsdruck ist hoch, da integrierte petrochemische Unternehmen nun rückwärts in die Folienproduktion integrieren, die Margen für traditionelle Konverter verringern und die Notwendigkeit zur Produktdifferenzierung durch Beschichtungen, Dickenreduzierung und Zertifizierungen für Recyclingmaterialien verstärken.
Wichtigste Erkenntnisse des Berichts
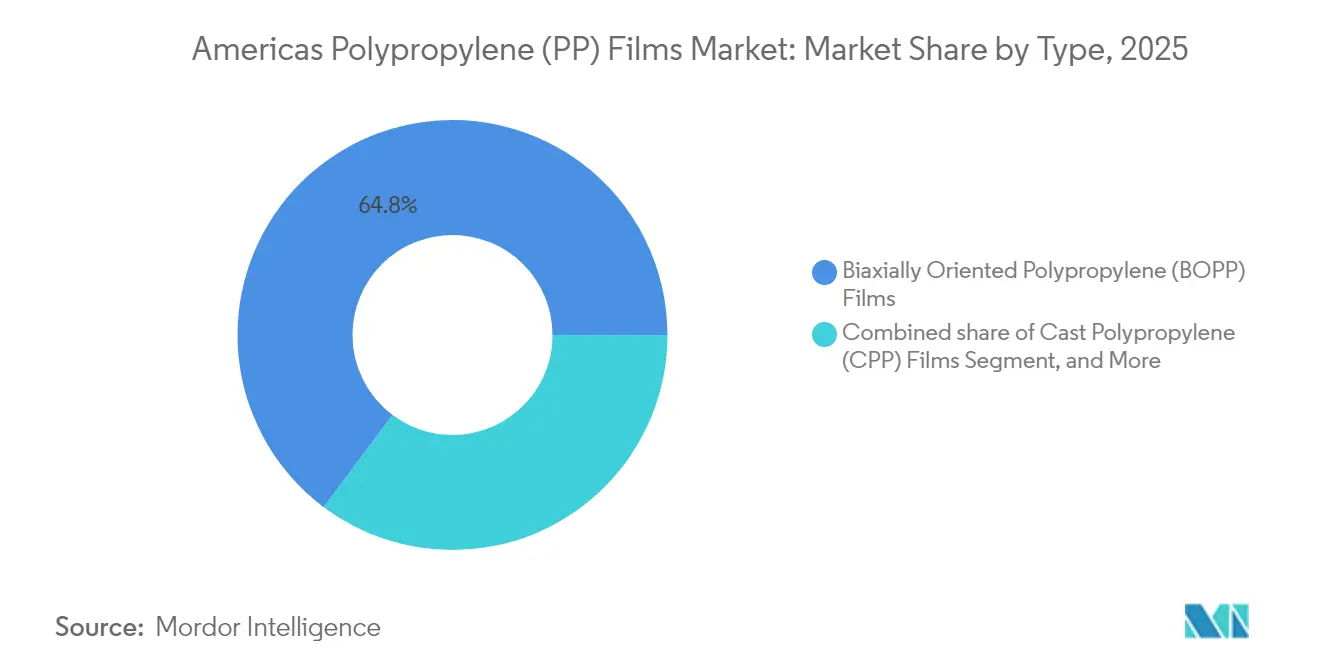
- Nach Typ entfiel 2025 ein Volumenanteil von 64,78 % auf biaxial orientiertes Polypropylen, während gegossenes Polypropylen bis 2031 mit einer CAGR von 8,18 % wächst.
- Nach Dicke hielt der Bereich 20–40 Mikron im Jahr 2025 einen Anteil von 52,05 %; Folien unter 20 Mikron verzeichnen eine CAGR von 9,05 %.
- Nach Anwendung entfiel 2025 ein Anteil von 67,65 % auf Verpackungen, während kaschierte Strukturen voraussichtlich mit einer CAGR von 8,32 % wachsen werden.
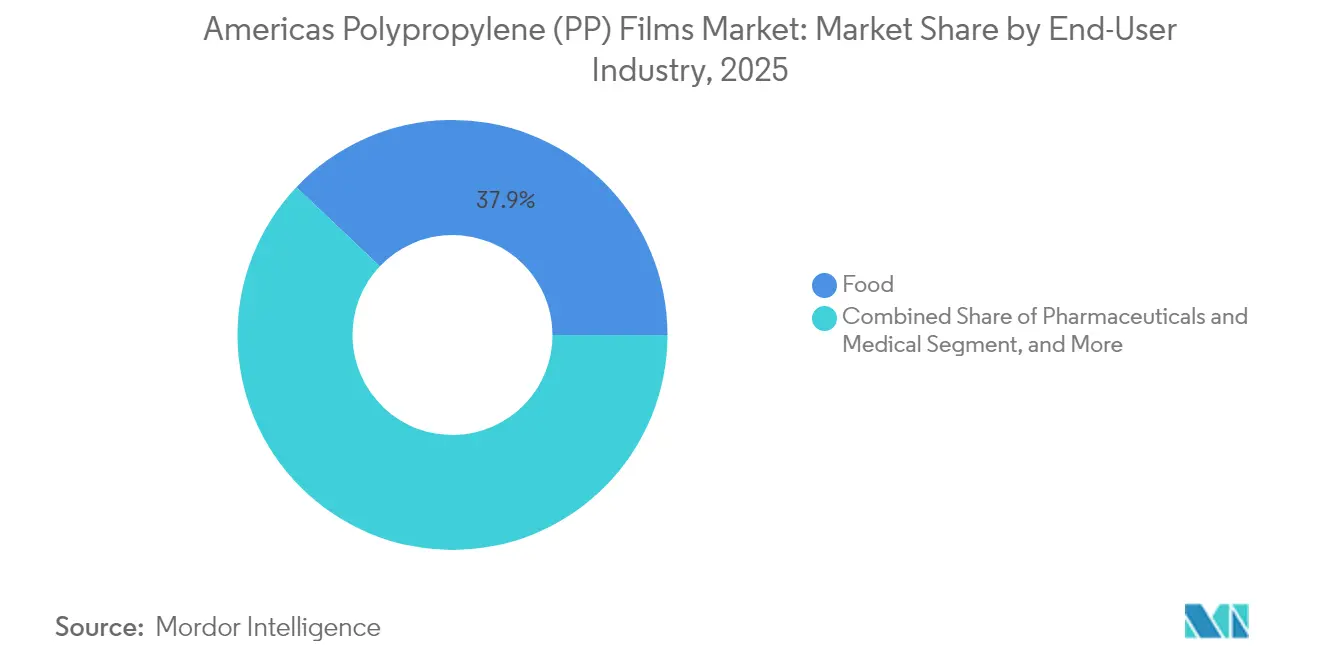
- Nach Endverbraucher repräsentierte der Lebensmittelverbrauch 2025 37,94 % der Nachfrage; pharmazeutische und medizinische Anwendungen steigen mit einer CAGR von 7,95 %.
- Nach Geografie sicherte sich Nordamerika 2025 einen regionalen Anteil von 77,88 %; Südamerika wird bis 2031 voraussichtlich eine CAGR von 8,01 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Verlagerung hin zu monomaterialbasierten flexiblen Verpackungslösungen | +1.8% | Nordamerika, mit früher Einführung in Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Ausbau der E-Commerce-Netzwerke für die Lieferung frischer Lebensmittel | +1.5% | Städtische Korridore in Nordamerika, Ausweitung auf São Paulo und Mexiko-Stadt | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Hochbarrierfolien in nachhaltigen Verpackungen | +1.4% | Global, mit regulatorischer Beschleunigung in Kalifornien und dem Nordosten der USA | Mittelfristig (2–4 Jahre) |
| Ersatz von PVC und PET durch Polypropylenfolien in pharmazeutischen Blisterverpackungen | +1.2% | Pharmazeutische Zentren in Nordamerika und Brasilien | Langfristig (≥ 4 Jahre) |
| Investitionen in fortschrittliche biaxial orientierte Linien durch lateinamerikanische Konverter | +0.9% | Brasilien, Argentinien, Chile, mit Ausstrahlungseffekten auf die Andenregion | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung recycelbarer transparenter Verpackungen durch Schnellrestaurants | +0.7% | Nordamerika, konzentriert auf statistische Ballungsräume in den USA | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Verlagerung hin zu monomaterialbasierten flexiblen Verpackungslösungen
Markeninhaber konsolidieren mehrschichtige Laminate in Einpolymierformate, um Designziele für das Recycling zu erfüllen und Gebühren im Rahmen der erweiterten Herstellerverantwortung zu vermeiden. Coveris und Borealis haben 2024 einen Monomaterial-Polypropylen-Tierfutterbeutel kommerzialisiert, der Polyethylen-Verbindungsschichten eliminiert und dennoch Falltestprotokolle besteht. [1]Coveris, "Einführung von Monomaterial-Tierfutterbeuteln," coveris.com Borouge und Siegwerk haben ein kompatibles Tinten-Klebstoff-System entwickelt, das Schälfestigkeiten von über 2 N pro 15 mm liefert und gleichzeitig die Reinheit des Recyclingstroms bewahrt. Fraunhofer-Forschungen zeigen, dass Laminate nach drei mechanischen Zyklen 85 % ihrer Zugfestigkeit behalten, verglichen mit 60 % bei Polyethylenterephthalat-Mischungen. Kalifornische Vorschriften, die 2024 in Kraft getreten sind, verlangen bis 2032 einen Anteil von 25 % an Post-Consumer-Rezyklaten in Einwegverpackungen, was die Einführung dieser Monomaterialstrukturen beschleunigt. Zusammen machen diese Fortschritte den Markt für Polypropylenfolien in Amerika zu einer bevorzugten Plattform für Kreislaufverpackungsprogramme.
Ausbau der E-Commerce-Netzwerke für die Lieferung frischer Lebensmittel
Mahlzeitenkit- und Online-Lebensmitteldienste skalieren Kühlkettenzentren, die leichte, stichfeste Beutel bevorzugen. Metallisiertes gegossenes Polypropylen liefert Feuchtigkeitsbarrieren unter 1 g m⁻² Tag⁻¹, was für die Kondensationskontrolle in gekühlten Umschlaglagern entscheidend ist.[2]MDPI Coatings Journal, "Fortschritte bei Barrierebeschichtungen auf BOPP-Folien," mdpi.com Flexible Verpackungen reduzieren das Versandgewicht um 40 % und die Raumnutzung um 25 %, was die Kurierkosten in dicht besiedelten Städten senkt. UFlex hat im zweiten Halbjahr des Geschäftsjahres 2025 eine 18.000-Tonnen-pro-Jahr-Linie in Mexiko in Betrieb genommen, um US-amerikanische Fulfillment-Center mit schnell umsetzbaren individuellen Drucken zu beliefern. Wiederverschließbare Reißverschlüsse und Ausgussstutzen, die auf monomaterialbasierte Bahnen kaschiert werden, erhöhen den Verbraucherkomfort, ohne die Recyclingfähigkeit zu beeinträchtigen. Da die Durchdringung von Abonnement-Lebensmittellieferungen zunimmt, treibt diese Funktionalität den inkrementellen Flächenbedarf im Markt für Polypropylenfolien in Amerika voran.
Steigende Nachfrage nach Hochbarrierfolien in nachhaltigen Verpackungen
Siliziumoxid- und Aluminiumoxid-Gasphasenabscheidung auf biaxial orientiertem Polypropylen reduziert die Sauerstoffdurchlässigkeit um das 65-Fache und verlängert die Haltbarkeit von Kaffee und Trockenfrüchten um bis zu neun Monate. Aluminiumoxidbeschichtungen senken die Sauerstoffdurchlässigkeit (OTR) auf unter 0,5 cc m⁻² Tag⁻¹ und erfüllen damit strenge pharmazeutische Blisterverpackungsspezifikationen. Fraunhofers ORMOCER-Hybride fügen Kratzfestigkeit hinzu, ohne die Schmelzaufbereitung zu beeinträchtigen, und adressieren damit Konverterbedenken hinsichtlich Linienabrieb. Kaliforniens Kreislaufwirtschaftsgesetz verhängt eine Strafe von 0,25 USD pro kg für nicht recycelbare Verpackungen, was beschichtetes Polypropylen kostengünstiger macht als Polyethylenterephthalat oder Polyvinylchlorid. Diese Materialfortschritte sichern den Markt für Polypropylenfolien in Amerika, da Markeninhaber Barriere-, Gewichts- und Recyclingziele in Einklang bringen.
Ersatz von PVC und PET durch Polypropylenfolien in pharmazeutischen Blisterverpackungen
Amcors Monomaterial-Polypropylen-Blister aus dem Jahr 2024 erfüllt die US-Pharmakopöe-Klasse VI und übertrifft Polyvinylchlorid bei der Feuchtigkeitsaufnahme – ein Vorteil für hygroskopische Arzneimittel. TekniPlex' Totfaltformulierung erzeugt scharfe Falten für das Durchdrücken ohne Delaminierung. SÜDPACK hat die Aluminiumdeckfolie durch Integration einer abziehbaren Siegelschicht eliminiert, das Verpackungsgewicht um 30 % reduziert und ein sortenreines Recycling ermöglicht. Die 2024 von Health Canada herausgegebene Leitlinie zu Extrahierbaren und Auslaugbaren lenkt die Beschaffung hin zu inerten Polypropylenfolien. Diese Durchbrüche unterstützen eine langfristige CAGR-Steigerung für den Markt für Polypropylenfolien in Amerika, da Pharmahersteller phthalaatfreie Einzeldosen einführen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Propylen-Rohstoffpreise im Zusammenhang mit der Schiefergasdynamik | -1.3% | Nordamerika, mit Ausstrahlungseffekten auf importabhängige lateinamerikanische Märkte | Kurzfristig (≤ 2 Jahre) |
| Strenge Vorschriften für Einwegkunststoffe in wichtigen US-Bundesstaaten | -0.9% | Kalifornien, Colorado, Maine, mit ausstehender Einführung in New York und Washington | Mittelfristig (2–4 Jahre) |
| Lieferkettenunterbrechungen durch regionale Anlagenausfälle | -0.6% | US-Golfküste, mit Kaskadeneffekten in ganz Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch aufkommende biobasierte und biologisch abbaubare Folienalternativen | -0.5% | Nordamerika und Brasilien, konzentriert auf Gastronomie- und Landwirtschaftsanwendungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Propylen-Rohstoffpreise im Zusammenhang mit der Schiefergasdynamik
Die Henry-Hub-Spotpreise fielen 2024 auf 2,27 USD pro MMBtu, stiegen jedoch während ungeplanter Ausfälle an der Golfküste um 15 %, was die Propylenreferenzpreise in die Höhe trieb und Konverter, die an Festpreisverträge für Folien gebunden waren, unter Druck setzte. [3]US-Energieinformationsbehörde, "Dynamik der Erdgas- und Propylenpreise 2024," eia.gov INEOS erklärte Anfang 2024 nach einem Kompressorausfall höhere Gewalt, während Wintersturm Enzo im Januar 2025 vorübergehend Dampfcracker stilllegte. Lateinamerikanische Extruder, die auf US-amerikanische Chemieexporte angewiesen sind, zahlten Importaufschläge, die die Margen verengten. Da Harz 55–65 % der Kosten für fertige Folien ausmacht, schreckt die Volatilität vor kapitalintensiven Barrierebeschichtungsaufrüstungen ab und kann den Markt für Polypropylenfolien in Amerika kurzfristig verlangsamen.
Strenge Vorschriften für Einwegkunststoffe in wichtigen US-Bundesstaaten
Kaliforniens SB-54-Regeln, die 2024 umgesetzt wurden, legen Recyclingquotenschwellen und steigende Anforderungen an Post-Consumer-Rezyklate fest, mit Gebühren von bis zu 0,50 USD kg⁻¹ für nicht recycelbare Verpackungen. Colorado und Maine haben ähnliche Gesetze zur erweiterten Herstellerverantwortung verabschiedet, während New York und Washington vergleichbare Gesetzentwürfe ausarbeiten. Schnellrestaurants müssen Verpackungen neu gestalten oder höhere Verwaltungskosten tragen, was die Folienbestellmengen reduziert, bis konforme Designs validiert sind. Verbote von Per- und Polyfluoralkylsubstanzen erschweren zudem die Beschichtungschemie. Diese sich überschneidenden staatlichen Vorschriften verengen die Margen für kleine Konverter und dämpfen die Wachstumsaussichten des Marktes für Polypropylenfolien in Amerika mittelfristig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
BOPP-Stärke bleibt bestehen, CPP beschleunigt sich in der PharmaindustrieBiaxial orientierte Qualitäten behielten 64,78 % des Volumens von 2025 und verankern den Markt für Polypropylenfolien in Amerika mit hoher Zugfestigkeit und hohem Glanz, die für Snack-, Etiketten- und Klebebandanwendungen geeignet sind. Hersteller strecken die geschmolzene Folie in Maschinen- und Querrichtung, erhöhen den Modul auf über 3 GPa und ermöglichen eine Dickenreduzierung auf 15 Mikron ohne Kompromisse bei der Stichfestigkeit. Konverter überlagern Siliziumoxid, um Sauerstoffziele unter 1 cc m⁻² Tag⁻¹ für gerösteten Kaffee zu erreichen und Polyethylenterephthalat-Strukturen zu ersetzen. Gegossenes Polypropylen wird voraussichtlich mit einer CAGR von 8,18 % wachsen, da pharmazeutische Blisterlinien von Polyvinylchlorid auf die Einhaltung von Extrahierbarkeitsvorschriften umstellen und aseptische Beutel eine stärkere Siegelintegrität erfordern. Brasilianische Konverter bestellten 2024 Breitgusslinien, um Mercosur-Pharmahersteller zu beliefern, was das steigende strategische Gewicht von CPP im Markt für Polypropylenfolien in Amerika unterstreicht.
Schnelle Kapazitätserweiterungen in Mexiko, Argentinien und den Vereinigten Staaten beheben historische CPP-Engpässe, doch BOPP bleibt das Skalenarbeitspferd für Etiketten, Umhüllungen und transparente Snackverpackungen. Vitopels Kapazitätssprung bei metallisiertem BOPP im Jahr 2024 verkürzte die Lieferzeiten für feuchtigkeitsempfindliche Kaffeebeutel, während nordamerikanische Konverter BOPP mit 30 % Recyclinganteil qualifizierten, um Nachhaltigkeitsziele von Marken zu erfüllen. Nischenorientierte Qualitäten wie Kondensatorfolien und holografische Overlays erzielen Premiummargen dank enger Dickentoleranz und dielektrischer Reinheit, machen aber zusammen weniger als 2 % des Marktanteils für Polypropylenfolien in Amerika aus.


Nach Dicke:
Folien unter 20 Mikron führen den Trend zur Dickenreduzierung anFolien unter 20 Mikron verzeichnen eine CAGR von 9,05 %, da hochsteife biaxiale Orientierung es Markeninhabern ermöglicht, die Harzmasse zu reduzieren und gleichzeitig die Stichfestigkeit zu erhalten. Barrierebeschichtete 12-Mikron-Bahnen bieten denselben Sauerstoffschutz wie unbeschichtete 40-Mikron-Folien und ermöglichen Materialeinsparungen von 40 %. Der Bereich 20–40 Mikron hielt 2025 einen Anteil von 52,05 % und wird für pharmazeutisches Blister-Thermoformen, schwere Industrieumhüllungen und Form-Füll-Siegelbeutel bevorzugt, die Stärke für die Siegelintegrität benötigen. Viele Blisterlinien sind auf 25-Mikron-Bahnen kalibriert, und die Umrüstung auf dünnere Stärken erfordert neue Heizplatten und Kühlgestelle, die Konverter oft aufschieben.
Über 40 Mikron konkurriert Polypropylen mit orientiertem Polyethylen für steife Gefrierbeutel und mit Polyethylenterephthalat für transparente Retortdeckel. Das Wachstum ist hier gedämpft, doch die Marktgröße für Polypropylenfolien in Amerika bei dicken Stärken bleibt stabil, da Baufolien und Synthetikpapierlabels Reiß- und Feuchtigkeitsbeständigkeit über Gewicht stellen. Die erwartete Migration von Kaffee- und Snackverpackungen zu 15-Mikron-beschichteten Bahnen wird weiterhin Druck auf die Produktion mittlerer Stärken ausüben und Hersteller dazu veranlassen, in ultraflache Reckrahmen und Hochleistungswickelsysteme zu investieren.
Nach Endverbraucherbranche:
Lebensmittel dominieren, während Pharmazeutika an Dynamik gewinnenLebensmittelhersteller absorbierten 37,94 % der Nachfrage von 2025 und verließen sich auf Glanzoberfläche, Bedruckbarkeit und Feuchtigkeitsbarriere für Snacks, Bäckereiverpackungen und Frischebeutel. Haltbarkeitsverlängerungsmaßnahmen wie Stickstoffspülung passen gut zu biaxial orientierten Folien mit geringer Sauerstoffdurchlässigkeit. Das Wachstum verlangsamt sich jedoch, da papierbasierte Laminate Trockengetreide- und Pulvergetränkeanwendungen anziehen, die wahrgenommene Umweltfreundlichkeit über Sauerstoffleistung stellen. Pharmazeutische und medizinische Verpackungen werden voraussichtlich eine CAGR von 7,95 % verzeichnen, angetrieben durch Monomaterial-Blisterinnovationen, die den Richtlinien von Health Canada und der US-amerikanischen Arzneimittelbehörde (FDA) zu Extrahierbaren entsprechen und gleichzeitig die seniorenfreundliche Durchdrückfestigkeit verbessern. Pharmahersteller setzen auf Einzeldosisformate für Antibiotika und Antihistaminika, was den Flächenbedarf erhöht, selbst wenn die Pillenanzahl konstant bleibt.
Getränkeetikettenkonverter suchen Schrumpfhüllen- und In-Mold-Formate, die sich an die Kurven von Aluminiumdosen und Polyethylenterephthalat-Flaschen anpassen und gleichzeitig die Sortierbarkeit in Wertstoffhöfen gewährleisten. Industrieklebebänder, Stretchfolien und Trennfolien weisen eine stabile, aber zyklische Nachfrage auf, die an Baubeginne und die Produktion von Leichtfahrzeugen gebunden ist. Kosmetik- und Körperpflegesachets sind in US-Küstenstaaten, die Einwegverbote prüfen, regulatorischen Risiken ausgesetzt, doch Mehrweg-Nachfüllbeutel verwenden häufig Hochbarriere-Gusspolypropylen, was eine gewisse Ausgleichsnachfrage in der Branche für Polypropylenfolien in Amerika erhält.
Nach Anwendung:
Verpackung hält die Spitzenposition, Kaschierungen steigen stark anVerpackungen machten 2025 67,65 % des Verbrauchs aus und umfassten Form-Füll-Siegelbahnen für Snacks, Standbeutel und Frischebeutel. Die Dickenreduzierung auf 15-Mikron-beschichtete Folien und der Aufstieg wiederverschließbarer Formate halten das Volumen trotz Harzeinsparungen aufrecht. Kaschierungen werden voraussichtlich mit einer CAGR von 8,32 % steigen, da Konverter Siliziumoxid oder Aluminiumoxid auf Polypropylen aufbringen und Polyethylenterephthalat in Retortbeuteln und aseptischen Getränkekartons ersetzen, während der Monomaterialstatus erhalten bleibt. Etiketten- und Klebebandmärkte nutzen Polypropylens Druckklarheit und dielektrische Eigenschaften für Konsumgüter, Logistikverfolgung und elektrische Isolierung.
Spezialgrafikdrucke, holografische Geschenkverpackungen und Bucheinband-Overlays machen bescheidene, aber hochmargige Nischen aus und erzielen Preise, die drei- bis fünfmal so hoch sind wie die Preise für Standardfolien. Kondensatordielektrika, Synthetikpapier und landwirtschaftliche Mulchfolien verwenden dickere, hochorientierte Folien, die auf elektrische Festigkeit oder UV-Beständigkeit zugeschnitten sind. Die Marktgröße für Polypropylenfolien in Amerika in kaschierten Strukturen ist für ein überdurchschnittliches Wachstum positioniert, da die Einführung von Barrierebeschichtungen zunimmt und Konverter auf Mandate zur erweiterten Herstellerverantwortung reagieren, indem sie von mehrschichtigen Polymerstrukturen abrücken.
Geografische Analyse
Markt für Polypropylen (PP) Folien in Nordamerika
Nordamerika sicherte sich 77,88 % des Umsatzes im Jahr 2025, gestützt durch dichte Lebensmittelverarbeitungscluster, eine robuste Pharmapipeline und weitreichende E-Commerce-Fulfillment-Netzwerke. Die integrierte Rohstoffversorgung von Crackern an der Golfküste zu Film-Extrusionszentren im Mittleren Westen und Südosten stabilisiert die Logistik und ermöglicht schlanke Lagerbestände. Kaliforniens Stewardship-Gebührenrahmen von 2024 beschleunigt Mono-Material-Neugestaltungen und veranlasst Verarbeiter, recycelbare Beschichtungen vor den Inhaltsgrenzwerten von 2030 zu qualifizieren. Kanadas Milch- und Backwarensektoren halten die Nachfrage stabil, während Mexikos Nearshoring-Boom Automobil- und Medizinverpackungsaufträge an Polypropylenfolienwerke lenkt, die nach Good-Manufacturing-Practice-Standards zertifiziert sind.
Markt für Polypropylen (PP) Folien in Südamerika
Südamerika erzielt zwischen 2026 und 2031 eine CAGR von 8,01 % und übertrifft damit die Region, da Brasilien und Argentinien biaxial orientierte und Gießlinien hinzufügen. Die 2024 in Betrieb genommene Metallisierungsanlage von Vitopel steigerte die Produktion um 40 % und gewann Aufträge von Snackfood- und Kaffeeröstereien, die glänzende Sauerstoffbarrieren benötigen. Argentiniens Blisterverpackungsmarkt bewegt sich in Richtung Mono-Polypropylen, um sich an Mercosur-Regeln anzupassen, die phthalatfreie Materialien bevorzugen. Chile, obwohl kleiner, steigert die Nutzung von Seafood-Beuteln und nutzt die Kälterissfestigkeit von Polypropylen für den Export von gefrorenem Lachs.
Markt für Polypropylen (PP) Folien in Amerika
Mexikos Rolle als zollfreie Plattform im Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada verstärkt sich, da multinationale Konsumgüterunternehmen Verpackungsoperationen aus Asien verlagern, um Lieferzeiten und Zollbelastungen zu reduzieren. Märkte im übrigen Südamerika wie Kolumbien und Peru verzeichnen eine moderate Nachfrage, die mit der Expansion des städtischen Einzelhandels zusammenhängt, sind jedoch aufgrund von währungsbedingten Harzschwankungen bei der Einfuhr von US-amerikanischem Propylen Kostenschwankungen ausgesetzt. Insgesamt halten wachsender inneramerikanischer Handel und neue ausländische Direktinvestitionen eine diversifizierte Nachfragebasis für den Markt für Polypropylen (PP) Folien in Amerika aufrecht.
Regulatorisches Umfeld
In den Vereinigten Staaten unterliegt Polypropylen, das in Lebensmittelkontaktverpackungen verwendet wird, dem Rahmenwerk der US FDA für indirekte Lebensmittelzusatzstoffe, wobei Polypropylen gemäß 21 CFR 177.1520 (Olefinpolymere) zugelassen ist. Diese Compliance-Grundlage unterstützt die fortgesetzte Verwendung von BOPP und CPP bei Snacks, Backwaren und anderen verpackten Lebensmitteln, wobei Verarbeiter auch die Auswahl von Additiven und Stabilisatoren im Einklang mit den geltenden FDA-Zulassungen verwalten.
In Kanada implementiert Environment and Climate Change Canada das Federal Plastics Registry im Rahmen von CEPA, das Hersteller dazu verpflichtet, Mengen an Kunststoffverpackungen (einschließlich PP), die auf dem kanadischen Markt in Verkehr gebracht werden, zu melden. Die erste Meldung bezieht sich auf Daten des Jahres 2024 und ist 2025 fällig, danach folgen jährliche Einreichungen. In Mexiko begann am 1. Januar 2026 die dritte Phase der Nährwertkennzeichnungsanforderungen NOM-051-SCFI/SSA1-2010, was zusätzliche Compliance- und Gestaltungsänderungszyklen für Verarbeiter mit sich bringt, die vorverpackte Lebensmittelmarken beliefern. Diese Änderungen können die Nachfragemuster bei Druck-Laminaten verschieben und die Wechselhäufigkeit bei PP-Folienstrukturen erhöhen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Produktion von Propylenmonomer und dessen Polymerisation zu PP-Harz, gefolgt von der Folienherstellung durch biaxiale Orientierung (BOPP, in der Regel mittels Tenter-Frame-Verfahren mit sequenzieller MDO- und TDO-Orientierung) oder Flachdüsenextrusion für CPP. Folienhersteller gehen dann zu Oberflächenbehandlungs- und Aufwertungsschritten wie Metallisierung sowie Barriere- oder Funktionsbeschichtungen über, während nachgelagerte Verarbeiter Druck, Laminierung, Schneiden sowie die Herstellung von Beuteln oder Umhüllungen für Lebensmittel-, Pharma-, Industrie- und andere Endverwender übernehmen.
In ganz Amerika hängen Versorgungssicherheit und Kosten stark von der Logistik der Harzbeschaffung und der Nähe zu nordamerikanischen Rohstoffsystemen ab, wobei der Vertrieb häufig durch Schienentransport und grenzüberschreitenden Lkw-Verkehr in mexikanische Fertigungscluster unterstützt wird. Differenzierung konzentriert sich zunehmend auf die Stufen der Verarbeitung und Spezialfolien, insbesondere beschichtetes BOPP, hochbarrierehaltige Monomaterial-Laminate und Strukturen mit verifiziertem Recyclinganteil. Regionale Fertigungsteilnehmer wie Inteplast Group, Profol Americas, Copol International und ViAM Films veranschaulichen, wie Folienproduktion und in einigen Fällen aufgewertete Angebote mit den Nachhaltigkeitsanforderungen der Markeninhaber übereinstimmen.
Wettbewerbslandschaft
Integrierte Propylenlieferanten wie Braskem und INEOS nutzen ihren Rohstoffhebel, um in Überangebotsphasen aggressiv zu preisen, was eigenständige Folienextruder herausfordert. Taghleef Industries koordiniert globale Anlagenauslastungen, um regionale Ausfälle abzudecken, während Jindal Films Americas Unternehmensforschungsressourcen in dielektrische und holografische Qualitäten mit Premiummargen lenkt. Inteplast Groups ISCC-PLUS-Zertifizierung im Jahr 2024 für drei US-amerikanische Werke ermöglicht die Massenbilanzanrechnung von biobasierten Rohstoffen, erfüllt Nachhaltigkeitszusagen von Marken und differenziert Angebote.
Nischenkonverter konzentrieren sich auf ultraflache Stärken unter 12 Mikron oder komplexe Barrierekaschierlaminierungen, bei denen Fachwissen und Kapitalbarrieren die Margen schützen. Private-Equity-Aktivitäten nehmen zu, da Industrial Opportunity Partners im Mai 2024 den Spezialkonverter Transcendia erwarb und die Expansion in Kondensatorfolien- und Holografiesegmente finanzierte. Lateinamerikanische Akteure fügen breite Reckrahmen und Metallisierungsanlagen hinzu, um Mehrwert bei Snack- und Kaffeeexporten zu erzielen, während nordamerikanische Werke Plasmabehandler-Upgrades integrieren, um die Tintenhaftung auf Substraten mit Recyclinganteil zu verbessern. Angesichts des regulatorischen Drucks zugunsten von Monomaterialdesigns werden Beschichtungs- und Metallisierungsfähigkeiten zu entscheidenden Wettbewerbswaffen in der Branche für Polypropylenfolien in Amerika.
Marktführer in der Branche für Polypropylenfolien (PP) in Amerika
Altopro S.A. de C.V.
Oben Holding Group S.A.
Taghleef Industries LLC
Toray Plastics (America), Inc.
Inteplast Group Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Polypropylen (PP) Folien in Amerika
- Taghleef Industries LLC
- Toray Plastics (America), Inc.
- Jindal Films Americas LLC
- Oben Holding Group S.A.
- Cosmo Films Ltd.
- Inteplast Group Corporation
- Amcor plc
- CCL Industries Inc. (Innovia Films)
- Uflex Limited
- Sigma Plastics Group
- Vitopel Group
- Profol Inc.
- Treofan Americas
- Altopro S.A. de C.V.
- Copol International Ltd.
- Poligal S.A.
- Cheever Specialty Paper and Film
- Polibak Plastic Film Industry Inc.
Lesen Sie die Analyse der Markt für Polypropylen (PP) Folien in Amerika-Unternehmen

Marktchancen und Zukunftsaussichten
Ein Freiraum entsteht rund um skalierbare BOPP-Kapazitätserweiterungen in Südamerika, gepaart mit Barriere- und Nachhaltigkeitsverbesserungen, die die Monomaterial-Recyclingfähigkeit erhalten. Im Juni 2026 unterzeichnete die Oben Group eine Vereinbarung für eine 12-Meter-BOPP-Linie in Brasilien mit einer Jahreskapazität von etwa 94.000 Tonnen, wodurch die lokalen Versorgungsoptionen für Snack-, Kaffee- und exportorientierte Verpackungen erweitert werden, bei denen Metallisierung und Hochbarriereleistung Kaufkriterien sind.
Recyclinganteil- und zirkuläre PP-Wege werden für Hochleistungs-PP-Folien praktikabler und unterstützen Chancen für Folienhersteller und Verarbeiter, die PCR- oder biozirkuläre Rohstoffe qualifizieren können, während sie die Anforderungen für Lebensmittel und Pharma erfüllen. Im Juni 2026 berichteten PureCycle Technologies und Innovia Films über erfolgreiche Produktion und Testbewertung einer weißen, kavitierten BOPP-Folie mit mehr als 40% PCR-Anteil unter Verwendung des PureFive-Choice-Harzes, und im Februar 2026 gingen PureCycle und Toppan eine Partnerschaft ein, um recycelte PP-Lösungen für Flexfolien und Thermoformen zu entwickeln, einschließlich einer Snackriegelverpackung mit über 30% Recyclinganteil. Im Bereich der Verarbeitung schloss PPC Flex im Januar 2026 die Übernahme der US-Aktivitäten von SUDPACK ab und erweiterte damit seine Produktionskapazitäten für Flexfolien und Beutel, während Anbieter wie Braskem America biozirkuläres Polypropylen unter dem WENEW-Portfolio für Verpackungsanwendungen einführten, um die Inputs für Mass-Balance- oder zirkuläre Produktlinien zu erweitern.
Recent Industry Developments in Markt für Polypropylen (PP) Folien in Amerika
- Juni 2026: Die Oben Group unterzeichnete eine Vereinbarung für eine neue 12-Meter-BOPP-Folienproduktionslinie für Brasilien mit einer Jahreskapazität von rund 94.000 Tonnen. Die Investition erweitert die großmaßstäbliche regionale Produktion für Verpackungsfolienanwendungen und verbessert den lokalen Zugang zu leistungsstarken, hochvolumigen biaxialen Orientierungskapazitäten. Sie stärkt zudem die südamerikanischen Versorgungsoptionen für Verarbeiter, die Snack- und Kaffeemarken bedienen, die metallisierte oder aufgewertete BOPP-Strukturen vorgeben.
- Januar 2026: Taghleef Industries schloss die Übernahme von Treofan ab, einem Spezialisten für BOPP-Folien, der zuvor im Besitz des Jindal-Konzerns war. Der Deal fügt Vermögenswerte und Know-how in höherwertigen BOPP-Segmenten hinzu und unterstützt eine breitere Produktabdeckung sowie Versorgungskontinuität für Markeninhaber und Verarbeiter, die Spezial-OPP-Folien kaufen. Die Integration verstärkt zudem den Wettbewerbsdruck auf unabhängige Produzenten, denen es an Skalierung oder differenzierten Oberflächen- und Barrierefähigkeiten fehlt.
- Oktober 2024: Vitopel installierte einen Bobst Expert K5 Metallisierer und erhöhte damit die Kapazität für metallisiertes BOPP um 40% für Snack- und Kaffeekunden in Brasilien und Argentinien. Die Modernisierung verbessert die Lieferzeiten und unterstützt hochbarrierefähige, haltbarkeitsorientierte Verpackungsformate, die auf metallisierten PP-Bahnen basieren. Sie erhöht zudem die lokale Kapazität für exportorientierte Marken, die konsistente Barriereleistung und druckfertige Substrate benötigen.


Markt für Polypropylen (PP) Folien in Amerika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert von Polypropylenfolien, die in ganz Amerika verkauft und verwendet werden, wobei die Nachfrage an den Folienverbrauch in Verpackungen und verwandten Verarbeitungsanwendungen gekoppelt ist. Die Größenbestimmung spiegelt PP-Folienqualitäten wider, die üblicherweise als BOPP, CPP und andere PP-Folienformate angeboten werden.
Umfangsausschlüsse: Wir schließen Nicht-PP-Folien (wie PE, PET und PVC) aus und erfassen nur den Wert von PP-Folien, nicht den Wert verpackter Waren oder nachgelagerter Verarbeitungsdienstleistungen.
Übersicht der Segmentierung
- Nach Typ
- Biaxial orientierte Polypropylenfolien (BOPP)
- Gegossene Polypropylenfolien (CPP)
- Schrumpfpolypropylenfolien (SPP)
- Andere Typen
- Nach Dicke
- Unter 20 Mikron
- 20–40 Mikron
- Über 40 Mikron
- Nach Endverbraucherbranche
- Lebensmittel
- Getränke
- Pharmazeutika und Medizin
- Industrie
- Körperpflege und Kosmetik
- Andere Endverbraucherbranchen
- Nach Anwendung
- Verpackung
- Etikettierung und Klebebänder
- Kaschierungen
- Grafiken und Overlays
- Andere Anwendungen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Desk Research begann mit der Kartierung der PP-Folien-Lieferkette und des Nachfragepools in Amerika, sodass dieselbe Produktabgrenzung von der Harzumwandlung über Folienlieferungen bis zur Endverbrauchsnachfrage verfolgt wird. Wir stützten uns auf öffentliche und offizielle Quellen wie USITC DataWeb, UN Comtrade, das US Census Bureau sowie nationale Statistikveröffentlichungen aus Kanada, Mexiko und wichtigen südamerikanischen Ländern, um Handelsströme und Verpackungsaktivitäten zu überprüfen.
Um zu vermeiden, das Modell auf einen einzigen Datenstrom zu stützen, haben wir auch Quellen wie Verbandsveröffentlichungen zu Flexverpackungen und Kunststoffen, peer-review-geprüfte Polymer- und Verpackungsfachzeitschriften zu Leistungstrends (zum Beispiel Barriere und Downgauging) sowie Unternehmensberichte und Investorenpräsentationen zu Kapazitätserweiterungen und Auslastungskommentaren berücksichtigt. Wo erforderlich, haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Patentdatenbanken und Datenbanken auf Sendungsebene für Import/Export herangezogen, um Lücken bei Anlagenstandorten und Produktpositionierung zu schließen. Die oben genannten Quellen sind beispielhaft, und viele weitere öffentliche und abonnementbasierte Quellen wurden ebenfalls zur Datenerhebung, Validierung von Annahmen und Klärung des Umfangs verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu validieren, was die Nachfrage nach PP-Folien nach Anwendung antreibt und wie sich die Preisgestaltung mit Harzkosten, Foliendickenmix und Barriereanforderungen bewegt. Wir sprachen mit einer Mischung aus Folienherstellern, Verarbeitern, Verpackungskäufern und Vertriebsteilnehmern in ganz Amerika, sodass die Modellannahmen gegen Beschaffungszyklen und Kapazitätsrealitäten überprüft wurden. Wenn Eingaben aus verschiedenen Quellen inkonsistent erschienen, wurden Befragte erneut kontaktiert, um zu bestätigen, ob die Änderungen von Mixverschiebungen, Vertragsrücksetzungen oder vorübergehenden Bestandsschwankungen herrührten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 13% |
| Mid-Tier: 57% | Funktions-/Bereichsleiter: 38% |
| Kleinere Marktteilnehmer: 14% | Manager: 49% |
Marktdimensionierung & Prognose
Die zentrale Logik der Größenbestimmung nutzt einen Top-Down-Ansatz, der die PP-Folien-Nachfrage aus der Verpackungsaktivität und dem Folienumwandlungsbedarf in ganz Amerika rekonstruiert und dann den Wert anhand typischer Preisbänder nach Folientyp und Dicke zuweist. Das Modell wurde anschließend mit ausgewählten Bottom-up-Näherungen abgeglichen, etwa durch das Zusammenführen von Lieferantenumsatzindikatoren, wo Angaben vorliegen, und durch stichprobenartige Preis-mal-Volumen-Prüfungen für wichtige Anwendungen. Die Gesamtwerte wurden nur angepasst, wenn mehrere Signale in dieselbe Richtung deuteten.
Zu den im Marktmodell verwendeten Eingaben zählten Indikatoren wie die Nachfragedynamik bei Flexverpackungen, der Mix aus BOPP versus CPP versus Spezial-PP-Folien, Verschiebungen im Dickenmix (unter 20 Mikron, 20 bis 40 Mikron und über 40 Mikron), die Richtung der Harzpreise und das Timing der Weitergabe sowie Handelsströme für Folien und verwandte Verpackungsmaterialien. Wo ein Datenpunkt für ein Land oder eine Anwendung fehlte, verwendeten wir Proxy-Indikatoren wie Verpackungsproduktionstrends und Importabhängigkeit, um die Lücke zu schließen, gefolgt von Interviews zur Bestätigung, dass der Proxy den lokalen Kaufmustern entsprach.
Für die Prognose wurde eine Szenarioanalyse angewendet, sodass die Aussichten unterschiedliche Verläufe für Harzkosten, Downgauging-Geschwindigkeit und Nachfrage aus Lebensmittel- und Konsumgüterverpackungen widerspiegeln konnten. Der endgültige Wachstumspfad wurde ausgewählt, nachdem geprüft wurde, dass die implizierte Volumen- und Preisentwicklung im Einklang mit den während der Primärgespräche gesammelten Kapazitäts- und Beschaffungsrückmeldungen realistisch blieb.
Datenvalidierung & Aktualisierungszyklus
Die Validierung wurde schichtweise durchgeführt, wobei die Modellergebnisse gegen unabhängige Nachfragesignale wie Verpackungsaktivitätstrends, Handelsrichtung und bekannte Kapazitätsveränderungen geprüft wurden, bevor eine endgültige Zahl freigegeben wurde. Wenn ein länderspezifisches Ergebnis im Vergleich zu seinem historischen Muster zu stark abwich, wurden die Annahmen überarbeitet und die zugrunde liegenden Quellen erneut überprüft, gefolgt bei Bedarf von einer weiteren Runde gezielter Expertennachfragen.
Jede Schätzung durchläuft schrittweise Analystenprüfungen, die sich auf die Einheitenkonsistenz, die Preis- und Mixlogik sowie darauf konzentrieren, ob die regionale Aufteilung mit der bekannten Marktstruktur in Nord- und Südamerika übereinstimmt. Die Berichte werden jährlich aktualisiert, und zwischenzeitliche Aktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie größere Kapazitätserweiterungen, Handelsstörungen oder anhaltende Harzpreisschocks. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit Kunden die aktuellste Sichtweise erhalten, die weiterhin mit dem dokumentierten Umfang und den Annahmen übereinstimmt.
Vergleich der Marktgröße für Polypropylen-PP-Folien in Amerika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für PP-Folien in Amerika können stärker variieren, als Käufer erwarten würden, selbst wenn das Thema gleich klingt. Die Hauptgründe liegen meist darin, wie Folienkategorien gruppiert werden, ob Werte auf Folienverkaufs- oder nachgelagerter Verpackungswertebene erfasst werden und wie Preise über unterschiedliche Basisjahre in USD umgerechnet werden.
Durch die Verfolgung des Dickenmix, der harzgebundenen Preisrücksetzungen und der Plausibilitätsprüfungen der Handelsströme hält Mordor Intelligence den Wert für 2025 an die PP-Folienverkäufe in Amerika gebunden, statt Nicht-PP-Verpackungsfolien oder den Wert von Verarbeitungs- und Verpackungsvorgängen einzubeziehen, was die Gesamtwerte aufblähen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,88 Mrd. USD (2025) | |
| Fachzeitschrift A | 25,50 Mrd. USD (2031) | Diese Zahl wird als prognostizierter Endjahreswert dargestellt und ist daher nicht direkt mit einer Schätzung für das laufende Jahr vergleichbar, sofern nicht dasselbe Jahr abgeglichen und derselbe reine PP-Folienumfang beibehalten wird. |
| Branchenportal B | 135,00 Mrd. USD (2025) | Die Zahl verwendet wahrscheinlich einen deutlich weiter gefassten Umfang (zum Beispiel breitere Verpackungsmaterialien oder Verpackungswert), und es ist unklar, wie die Abgrenzung auf reine PP-Folien, Preisannahmen und das Timing der Währungsumrechnung validiert wurden. |
Die Tabelle zeigt, dass Jahresabweichungen und Umfangserweiterungen die größten Treiber der Streuung sind, nicht geringfügige Modellierungsunterschiede. Wenn die Maßeinheit beim PP-Folienwert bleibt und das Jahr abgeglichen wird, bleibt der Gesamtwert auf reproduzierbare Eingaben wie Dickenmix, Timing der Harzpreisweitergabe und Endverbrauchs-Verpackungsnachfrage zurückführbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die Nachfrage nach Polypropylenfolien in Amerika im Jahr 2026?
Die Marktgröße für Polypropylenfolien in Amerika beträgt 18,08 Milliarden USD im Jahr 2026 und wird voraussichtlich mit einer CAGR von 7,12 % über den Zeitraum 2026–2031 wachsen.
Welcher Folientyp führt den regionalen Verbrauch an?
Biaxial orientiertes Polypropylen macht 64,78 % des Volumens von 2025 aus, da seine hohe Steifigkeit und Klarheit für Snacks, Etiketten und Klebebänder geeignet sind.
Welches Segment verzeichnet bis 2031 das schnellste Wachstum?
Gegossene Polypropylenfolien wachsen bis 2031 mit einer CAGR von 8,18 %, angetrieben durch den Ersatz von PVC und Polyethylenterephthalat in pharmazeutischen Blisterverpackungen.
Warum gewinnen dünnere Folien Marktanteile?
Bahnen unter 20 Mikron reduzieren das Harzgewicht um bis zu 40 %, während Barrierebeschichtungen die Haltbarkeit aufrechterhalten, was Logistikersparnisse für E-Commerce-Frischlebensmittellieferungen ermöglicht.
Wie werden US-staatliche Vorschriften die Nachfrage beeinflussen?
Verwaltungsgebühren in Kalifornien, Colorado und Maine, die ab 2024 gelten, beschleunigen die Einführung recycelbarer Monomaterialverpackungen, erhöhen jedoch die Compliance-Kosten für nicht konforme Folien und dämpfen das kurzfristige Wachstum.
Welche Region in Amerika wächst am schnellsten?
Südamerika wird bis 2031 voraussichtlich eine CAGR von 8,01 % verzeichnen, da Brasilien und Argentinien neue biaxial orientierte und Gusslinien hinzufügen, um Lebensmittel- und Pharmahersteller zu beliefern.
Seite zuletzt aktualisiert am:



