
Aluminiumfluorid-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 2.53 Milliarden US-Dollar |
| Marktgröße (2031) | 3.33 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Aluminiumfluorid-Marktanalyse von Mordor Intelligence
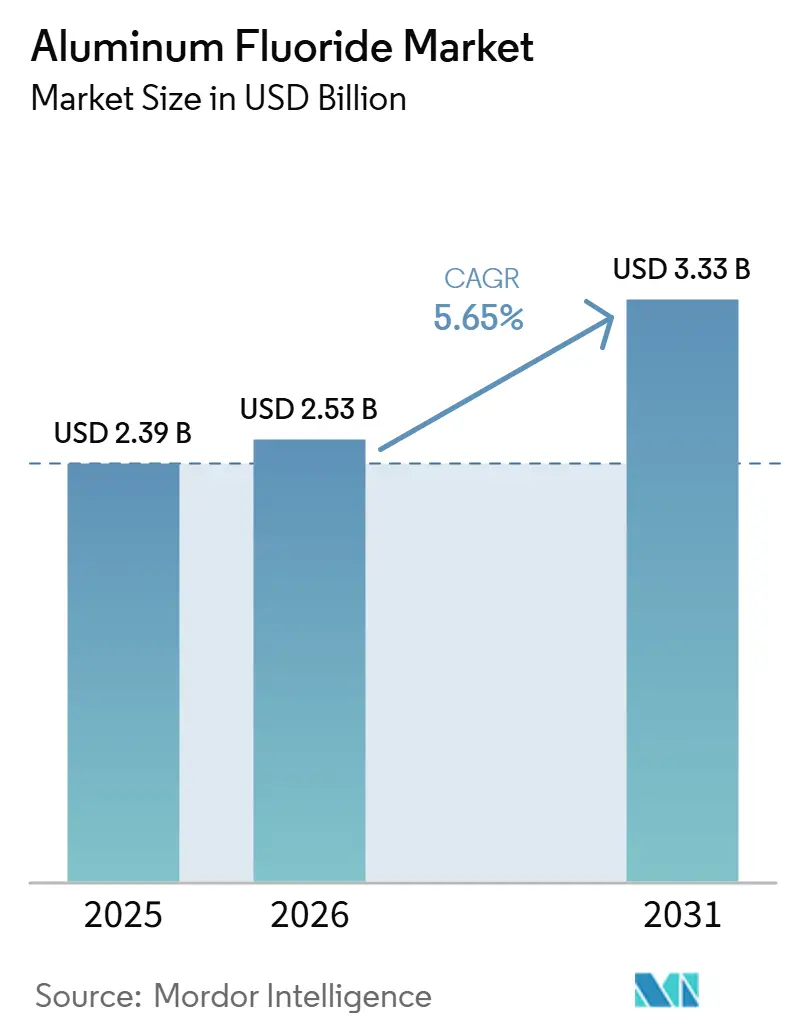
Der Aluminiumfluorid-Markt wurde im Jahr 2025 auf 2,39 Milliarden USD geschätzt und soll von 2,53 Milliarden USD im Jahr 2026 auf 3,33 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,65% während des Prognosezeitraums (2026–2031). Die Primäraluminiumproduktion bleibt die wichtigste Nachfragequelle, da Aluminiumfluorid die Badchemie beim Hall-Héroult-Schmelzverfahren reguliert. Neue Schmelzwerke benötigen nach der Inbetriebnahme eine kontinuierliche Versorgung mit dem Chemikalie, sodass Kapazitätsprojekte einen wiederkehrenden Bedarf erzeugen und keinen einmaligen Kaufzyklus. Reinere Qualitäten gewinnen an Bedeutung, da Betreiber einen stabilen Energieverbrauch, eine bessere Stromeffizienz und geringere Prozessschwankungen anstreben. Die Rohstoffsicherheit prägt ebenfalls Beschaffungsentscheidungen, da die Flussspatversorgung und die Kosten für Fluorwasserstoffsäure schnell schwanken können. Hersteller, die Fluorokieselsäure oder langfristige Rohstoffversorgungen sichern, können die Zuverlässigkeit verbessern, während Spezialbeschichtungen einen kleineren, aber höherwertigen Absatzmarkt für den Aluminiumfluorid-Markt schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Produktionsverfahren hielt das Trockenverfahren im Jahr 2025 einen Marktanteil von 72,81 % am Aluminiumfluorid-Markt, während das Nassverfahren bis 2031 mit einer CAGR von 6,12 % wachsen soll.
- Nach Form entfiel Pulver im Jahr 2025 auf 62,33 % der Aluminiumfluorid-Marktgröße, während Granulat bis 2031 voraussichtlich mit einer CAGR von 5,93 % wachsen wird.
- Nach Anwendung hielten Elektrolytzusätze im Jahr 2025 einen Marktanteil von 73,41 % am Aluminiumfluorid-Markt, während optische Beschichtungen bis 2031 voraussichtlich mit einer CAGR von 6,53 % wachsen werden.
- Nach Endverbrauchsbranche entfiel die Aluminiumschmelze im Jahr 2025 auf 76,52 % der Nachfrage, während Elektronik und Optik bis 2031 voraussichtlich eine CAGR von 6,72 % verzeichnen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 49,82 % an der Nachfrage und wird bis 2031 voraussichtlich mit einer CAGR von 6,18 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach leichtem Aluminium in Elektrofahrzeugen und im Transportwesen | +1.4% | Global, am stärksten in Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hochreines Aluminiumfluorid in der energieeffizienten Schmelze | +1.2% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Investitionen in die Aluminiumproduktionskapazität | +1.0% | Indien, Naher Osten und China | Mittelfristig (2–4 Jahre) |
| Integration der Lieferkette und Verfügbarkeit von Rohstoffen | +0.8% | Global, insbesondere Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Verbesserte Elektrolytleistung beim Schmelzen | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach leichtem Aluminium in Elektrofahrzeugen und Transportanwendungen
Die weltweiten Elektrofahrzeugverkäufe überstiegen im Jahr 2024 17 Millionen Einheiten und stiegen gegenüber dem Vorjahr um 25 %[1]Internationale Energieagentur, "Global EV Outlook 2025," Internationale Energieagentur, iea.org. . Dieses Wachstum unterstützt die Nachfrage nach Leichtbaumaterialien in Fahrzeugstrukturen und Batteriesystemen. Fahrzeughersteller erhöhen den Einsatz von Leichtbaumaterialien in diesen Anwendungen, was den Aluminiumfluorid-Markt unterstützt, da ein höherer Aluminiumausstoß mehr Elektrolytzusätze erfordert. Neuere Schmelzwerksdesigns erfordern auch eine engere Kontrolle der Badzusammensetzung, was die Bedeutung einer gleichbleibenden chemischen Qualität erhöht. Diese Beziehung unterstützt die Mengennachfrage und kann Lieferanten begünstigen, die strenge Prozessspezifikationen erfüllen.
Hochreines Aluminiumfluorid und verbesserte Elektrolytleistung beim Schmelzen
Schmelzwerksbetreiber verwalten die Aluminiumfluoriddosierung zunehmend als Teil des Energiemanagements und nicht als routinemäßige Kaufentscheidung. Berichte der ICSOBA zeigten, dass ein verbessertes Elektrolytzusammensetzungsmanagement in 500-kA-Zellen den Gleichstromenergieverbrauch um 628 kWh pro Tonne Aluminium reduzierte. Eine verbesserte Stromeffizienz kann den Energieverbrauch senken und gleichzeitig stabile Badbedingungen aufrechterhalten. Bessere Abdeckungen und Gasbehandlungsanlagen können mehr Fluorwasserstoff aus Abgasströmen zurückgewinnen, was den Netto-Nachfüllbedarf in einzelnen Anlagen reduzieren kann. Dennoch unterstützen größere und effizientere Elektrolysezellen, die während des Betriebs zuverlässige Zugaben erfordern, weiterhin den Aluminiumfluorid-Markt. Käufer legen daher größeren Wert auf Reinheit, Reproduzierbarkeit und technischen Support.
Investitionen in die Aluminiumproduktionskapazität
Greenfield-Aluminiumprojekte unterstützen die Expansion des Aluminiumfluorid-Marktes, da jede neue Elektrolysezelle eine kontinuierliche Elektrolytversorgung benötigt. Adani Enterprises und International Resources Holding sollen im Juli 2026 eine Vereinbarung mit der Regierung von Odisha über ein integriertes Projekt im Wert von 11,5 Milliarden USD unterzeichnen, das ein Aluminiumschmelzwerk mit einer Kapazität von 2 MMTPA, eine Aluminiumoxidraffinerie mit 4 MMTPA und ein firmeneigenes Kraftwerk mit 4.000 MW umfasst. Basierend auf dem in der bereitgestellten Forschung genannten Verbrauchsbereich könnte das geplante Schmelzwerk jährlich 40.000 bis 50.000 Tonnen Aluminiumfluorid benötigen. Indiens Dekarbonisierungsfahrplan unterstreicht die fortlaufende Entwicklung seines Aluminiumsektors, wobei die Primäraluminiumproduktion im Jahr 2025 4,1 Millionen Tonnen erreichte. Kapazitätserweiterungen in Indien und am Golf sollen außerhalb Chinas neue Nachfragezentren schaffen. Diese Projekte können auch Chancen für nahegelegene Hersteller bieten, die eine zuverlässige Versorgung und geeignete Produktformen bereitstellen können.
Integration der Lieferkette und Verfügbarkeit von Rohstoffen
Integrierte Rohstoffvereinbarungen helfen Herstellern, die Anfälligkeit gegenüber Flussspatengpässen und der Preisvolatilität von Fluorwasserstoffsäure zu reduzieren. PhosAgro erklärte, dass seine Anlage in Tscherepowez die Aluminiumfluoridkapazität von 75.000 Tonnen auf 96.000 Tonnen pro Jahr erhöhen werde, wobei die Erweiterung voraussichtlich ab Mitte 2026 hochgefahren werden soll. Die Liefervereinbarung zwischen RUSAL und PhosAgro bietet beiden Unternehmen eine längerfristige Mengentransparenz. Nassverfahrenshersteller können Fluorokieselsäure aus der Phosphatdüngemittelproduktion verwenden, anstatt sich ausschließlich auf säuregradigen Flussspat zu verlassen. Chinas Flussspatimporte aus der Mongolei stiegen im ersten Halbjahr 2025 um 48%, nachdem inländische Bergwerke aus Sicherheitsgründen vorübergehend geschlossen wurden. Diese Störungen verdeutlichen, warum Marktteilnehmer im Aluminiumfluorid-Markt Verträge, regionale Beschaffung und integrierte Nebenproduktströme anstreben. Stärkere Liefervereinbarungen können Produktionspläne schützen und Kapazitätsinvestitionen unterstützen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umweltvorschriften für Fluorid-Emissionen und Abfallentsorgung | -0.7% | Global, am akutesten in Nordamerika, Europa und Indien | Kurzfristig (≤ 2 Jahre) |
| Angebots- und Preisvolatilität bei Flussspat und Fluorwasserstoff | -0.9% | Global, insbesondere Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Qualitäts- und Reinheitsanforderungen für Spezialanwendungen | -0.5% | Nordamerika, Europa und Asien-Pazifik-Elektronikhubs | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umweltvorschriften für Fluorid-Emissionen und Abfallmanagement
Die Einhaltung von Umweltvorschriften erhöht die Kapital- und Betriebskosten für Aluminiumfluoridhersteller und Schmelzwerke. Die US-amerikanische Vorschrift für die Produktionsunterkategorie Aluminiumfluorid legt einen 30-Tage-Durchschnitt für den Fluorid-Abwassergrenzwert von 0,63 kg/kkg Produkt fest. Die bereitgestellte Forschung zitierte auch Indiens überarbeitete Vorschriften von 2025, die einen Gesamtfluoridgrenzwert von 0,8 kg pro Tonne Aluminium aus elektrolytischen Wannenräumen und einen Aluminiumfluoridverwendungsgrenzwert von 20 kg pro Tonne Aluminium festlegen. Diese Anforderungen können die Nachfrage nach präziser Dosierung und hochwertigen Produkten steigern. Anlagen, die stärkere Gasbehandlungssysteme und Wannenabdeckungen installieren, können mehr Fluorwasserstoff aus Abgasen zurückgewinnen. Diese Rückgewinnung kann den Ersatzbedarf in reifen Anlagen senken, während höhere Compliance-Standards den Markteintritt für kleinere Lieferanten erschweren können.
Volatilität bei Flussspat und Fluorwasserstoff sowie Qualitätsanforderungen für Spezialanwendungen
Flussspat- und Fluorwasserstoffengpässe können die Herstellermargen komprimieren und Investitionsentscheidungen verzögern. Die weltweite Flussspatminenproduktion ging im Jahr 2025 um 1 % auf 10 Millionen Tonnen zurück, während China nach inländischen Sicherheitsinspektionen, die die Produktion beeinträchtigten, zum Nettoimporteur wurde[2]United States Geological Survey, "Mineral Commodity Summaries 2026, Fluorspar," U.S. Geological Survey, usgs.gov. . Die US-amerikanischen Importpreise für säuregradigen Flussspat lagen im Jahr 2025 bei 470 USD pro metrischer Tonne, verglichen mit 322 USD pro metrischer Tonne im Jahr 2021. Spezialitätenkäufer erfordern auch eine weitaus engere Verunreinigungskontrolle als Kunden für Schmelzwerksqualitäten. Spezialanwendungen erfordern Tests auf Spurenelemente und eine zuverlässige Prozesskontrolle. Der Qualifizierungsprozess kann 12 bis 24 Monate dauern, was die Fähigkeit kleinerer Lieferanten einschränken kann, schnell in optische, elektronische und keramische Spezialanwendungen einzusteigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktionsverfahren:
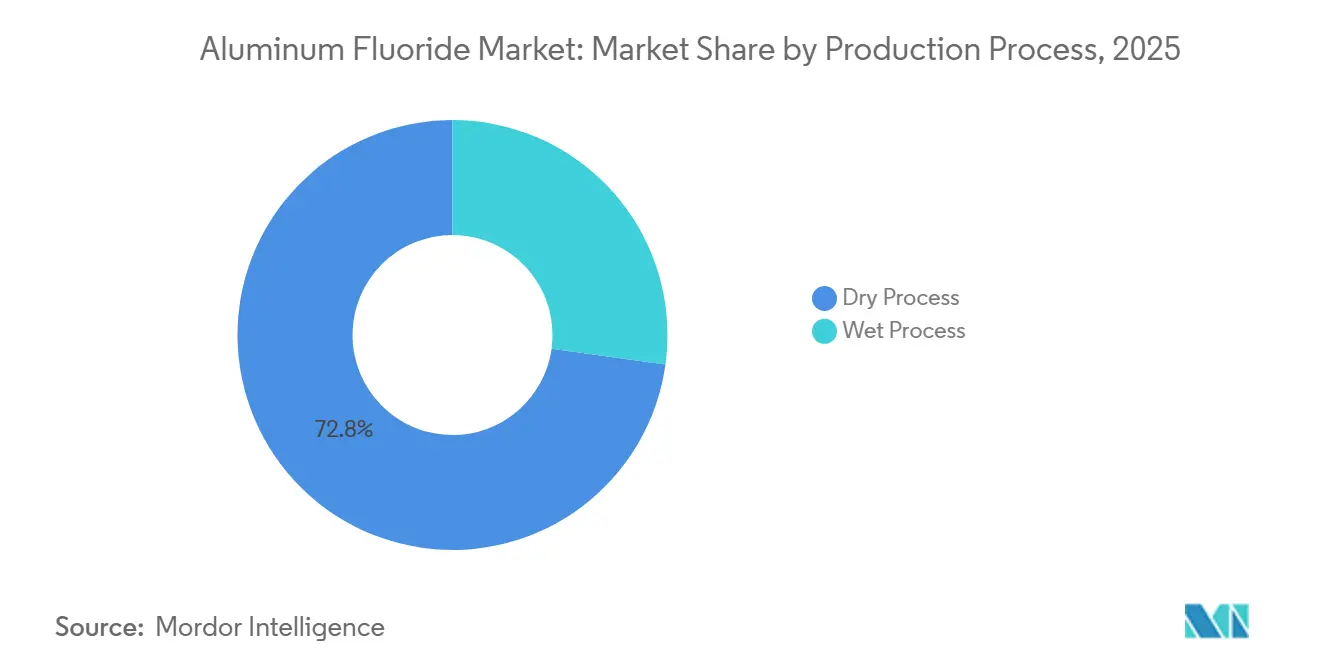
Das Nassverfahren baut einen Rohstoffkostenvorteil aufDas Trockenverfahren hielt im Jahr 2025 einen Marktanteil von 72,81% am Aluminiumfluorid-Markt, da etablierte Anlagen eine bewährte Route auf Basis von wasserfreiem Fluorwasserstoff und Aluminiumhydroxid nutzen. Dieses Verfahren bedient große Schmelzwerkkunden, die zuverlässige Mengen, konsistente Produkteigenschaften und Kompatibilität mit bestehenden Handhabungssystemen priorisieren. Die Trockenproduktion verfügt über eine etablierte Basis in Regionen mit integriertem Zugang zu Fluorwasserstoff und Schwefelsäure. Sie kann auch Qualitäten liefern, die den konventionellen Schmelzwerkspezifikationen entsprechen. Die Wirtschaftlichkeit des Trockenverfahrens bleibt jedoch empfindlich gegenüber der Verfügbarkeit und den Kosten von säuregradigen Flussspat. Dieser Druck veranlasst Hersteller, alternative Rohstoffrouten zu prüfen.
Das Nassverfahren soll bis 2031 mit einer CAGR von 6,12% wachsen. Es reagiert Fluorokieselsäure, die aus der Phosphatdüngemittelproduktion gewonnen wird, mit Aluminiumhydroxid und reduziert so die Abhängigkeit von der Flussspatlieferkette. Eine Studie aus dem Jahr 2025 untersuchte die Nasssynthese aus dem Fluorokieselsäure-Nebenprodukt der Phosphorchemikalienproduktion und berichtete von Verbesserungen bei Reinheit und Reaktionsausbeute. Indische Hersteller haben nahegelegene Phosphorsäureanlagen als Quelle für Fluorokieselsäure genutzt. Das Nassverfahren kann auch weniger Fluorwasserstoff-Abgas erzeugen als das Trockenverfahren.
Produktdichte und Partikeleigenschaften können sich von der Trockenverfahrensproduktion unterscheiden, sodass Schmelzwerke möglicherweise die Dosierseinstellungen anpassen müssen, bevor sie wechseln. Diese betrieblichen Änderungen verursachen Wechselkosten, selbst wenn die Nassverfahrensökonomie günstig ist. Aus diesem Grund wird das Trockenverfahren dort wahrscheinlich wichtig bleiben, wo Schmelzwerke die Materialhandhabung, Lagerung und Badkontrollpraktiken bereits auf eine vertraute Qualität abgestimmt haben. Die Entscheidung beschränkt sich nicht auf den Kaufpreis der Chemikalie. Sie umfasst auch den Aufwand, das Partikelverhalten, die Zuführraten und die Auswirkungen auf die routinemäßige Elektrolysezellenkontrolle zu bestätigen.
Ein Nassverfahrenshersteller kann seine Position stärken, wenn er zuverlässigen Zugang zu Fluorokieselsäure aus nahegelegenen Phosphatanlagen hat. Diese Verbindung kann ein Düngemittelnebenprodukt in einen vorhersehbaren Industrierohstoff umwandeln und die Anfälligkeit gegenüber bergbaubedingten Versorgungseinschränkungen reduzieren. Verfügbare Forschungsergebnisse verknüpfen diese Route auch mit einer geringeren Fluorwasserstoff-Abgasbelastung, was an Standorten mit strengeren Emissionsanforderungen wichtig sein kann. Kunden können jedoch weiterhin die Trockenverfahrensversorgung als qualifizierte Alternative beibehalten, da das kontinuierliche Schmelzen keine längeren Unterbrechungen erlaubt. Diese Dynamik schafft Raum für mehr als eine Prozessroute im Aluminiumfluorid-Markt.
Hersteller konkurrieren daher um Versorgungssicherheit und Produktkonsistenz sowie um die Kosten des zugrunde liegenden Rohstoffs. Die Nassverfahrensexpansion bedeutet nicht, dass alle Anlagen ihre Beschaffung auf einmal ändern werden. Das Nassverfahren wird wahrscheinlich zuerst dort Marktanteile gewinnen, wo neue Anlagen Empfangs- und Dosiersysteme auf die Produkteigenschaften ausrichten können. In bestehenden Anlagen können Qualifizierungs- und Betriebsversuche das Adoptionsniveau bestimmen. Diese Mischung unterstützt eine schrittweise Verschiebung anstelle einer plötzlichen Ablösung der Trockenverfahrensproduktion.


Nach Form:
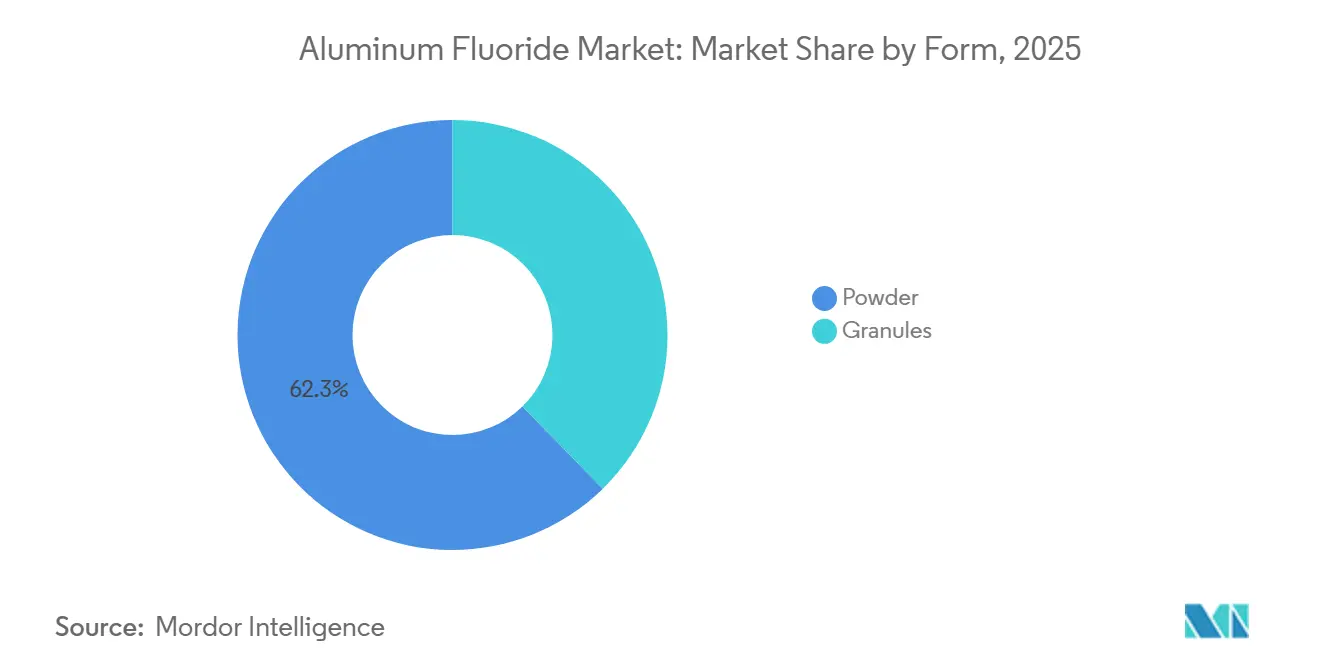
Granulat unterstützt automatisierte DosiersystemePulver machte im Jahr 2025 62,33% der Marktgröße des Aluminiumfluorid-Marktes aus. Seine führende Position spiegelt die etablierten Lager-, pneumatischen Förder- und Dosiersysteme wider, die in betriebenen Schmelzwerken eingesetzt werden. Das Anlagenpersonal ist mit Pulverprodukten vertraut, und diese Produkte entsprechen den bestehenden Beschaffungsspezifikationen. Viele ältere Anlagen betreiben Ausrüstungen, die auf Pulverqualitäten ausgelegt sind. Hersteller können Pulver auch über etablierte Verpackungs- und Logistiknetzwerke transportieren. Diese Faktoren erhalten eine große installierte Basis für diese Form aufrecht.
Granulate sollen bis 2031 mit einer CAGR von 5,93% wachsen, da moderne Elektrolysehallen automatisierte Materialhandhabungssysteme einführen. Granulatmaterial kann Staub beim Handling reduzieren und die Flusskontrolle in Dosiergeräten verbessern. Von ICSOBA präsentierte Forschungsergebnisse verglichen Aluminiumfluorid mit niedriger und hoher Schüttdichte und erörterten, wie Produkteigenschaften die Fließfähigkeit beim Schmelzen beeinflussen. Neue Projekte in Indien und dem Nahen Osten können Granulathandhabungssysteme während der Entwurfsphase spezifizieren, anstatt ältere Ausrüstungen anzupassen. Granulate können einen Preisaufschlag erzielen, da sie Reinigungs- und Wartungsanforderungen reduzieren können. Feines Aluminiumfluorid, das bei der Trockenwäsche aufgefangen wird, kann auch mit angereicherter Tonerde in das Bad zurückgeführt werden, was den Nettobedarf an Ersatzmaterial pro Tonne Metall einschränken kann.
Die Formauswahl hängt daher von den Betriebspraktiken ab und nicht nur von der Verpackung. Pulver bleibt für bestehende Systeme praktisch, da konventionelle Anlagen seinen Einsatz über viele Jahre verfeinert haben. Seine breite Verfügbarkeit hilft Käufern auch, Angebote verschiedener Lieferanten zu vergleichen. Granulate können attraktiver sein, wenn ein Projekt darauf abzielt, den Materialfluss mit weniger manuellen Eingriffen zu kontrollieren. Geringere Staubentwicklung beim Handling kann sauberere Arbeitsbereiche unterstützen und die Belastung der Förderausrüstung reduzieren. Dieser Vorteil ist besonders relevant, wenn eine Anlage von Anfang an auf automatisierte Dosierung ausgelegt ist.
Eine neue Anlage kann Lager- und Zuführausrüstungen für Granulate vor der Inbetriebnahme auswählen, während eine ältere Anlage möglicherweise die Kosten für die Modifikation bestehender Systeme bewerten muss. Dieser Unterschied erklärt, warum der Aluminiumfluorid-Markt weiterhin beide Formen nachfragt. Granulatqualitäten können praktische Vorteile in Hochstrom-Schmelzwerken bieten, die kontrollierte und wiederholbare Zugaben erfordern. Pulver bleibt eine geeignete Option, wenn aktuelle Systeme zuverlässig arbeiten und eine Anlage keine ausreichenden Vorteile durch eine Umstellung erkennt. Hersteller müssen daher Form, Dichte, Verpackung und Logistik auf die Betriebsbedingungen jedes Kunden abstimmen. Das Formsegment wird durch das Alter des Schmelzwerks, seinen Automatisierungsgrad und seinen Ansatz zum Management von Rückgewinnungsmaterial geprägt. Diese Faktoren unterstützen eine anhaltende Nachfrage nach Pulver, während Granulate im Prognosezeitraum schneller wachsen können.
Nach Anwendung:
Elektrolytzusätze bleiben der wichtigste MengenabsatzmarktElektrolytadditivanwendungen machten im Jahr 2025 73,41% des Marktanteils am Aluminiumfluorid-Markt aus. Die Primäraluminiumschmelze erfordert Aluminiumfluorid zur Steuerung des chemischen Gleichgewichts des Elektrolytbades. Die große Basis an betriebenen Schmelzwerken bietet eine stabile Mengengrundlage für diese Anwendung. Neue Elektrolysezellen erzeugen ebenfalls ab Beginn des kommerziellen Betriebs einen wiederkehrenden Verbrauch. Schmelzwerkbetreiber verlassen sich auf eine konsistente Spezifikationskontrolle, da Änderungen in der Badchemie die Effizienz und Betriebsstabilität beeinflussen. Diese Faktoren machen das Segment zum zentralen Element des Aluminiumfluorid-Marktes.
Optische Beschichtungen sollen bis 2031 mit einer CAGR von 6,53% wachsen, der schnellsten Wachstumsrate unter den aufgeführten Anwendungen. Aluminiumfluorid bietet Transparenz im fernen Ultraviolettbereich, einen niedrigen Brechungsindex und chemische Stabilität, die Schutz- und Antireflexbeschichtungen unterstützen können. Eine Studie aus dem Jahr 2025 berichtete über plasmabasierte Aluminiumfluoridverarbeitung für Aluminiumspiegel im fernen Ultraviolettbereich. Die NASA hat auch Ansätze zur Atomlagenverarbeitung für ultraviolette optische Beschichtungen beschrieben. Flussmittel und Katalysatorträger dienen Glas-, Keramik- und Fluorierungsprozessen. Diese Anwendungen machen geringere Mengen aus, können aber bessere Margen bieten, wenn Käufer eine konsistente Reinheit benötigen.
Die Dominanz der Elektrolytadditive spiegelt die große Menge an jährlich produziertem Primäraluminium und die Notwendigkeit wider, jede betriebene Zelle innerhalb des gewünschten Badbereichs zu halten. Infolgedessen bleibt die Versorgungszuverlässigkeit ein wichtiger Einkaufsfaktor für die Hauptanwendung. Hersteller, die Schmelzwerke beliefern, müssen bei regelmäßigen Lieferungen eine konsistente Qualität gewährleisten, da Änderungen in der Chemie die Prozesskontrolle beeinflussen können.
Die Anwendung optischer Beschichtungen folgt einem anderen Kaufmuster. Kunden in diesem Bereich bewerten Materialleistung, Verunreinigungskontrolle und Eignung für Abscheideprozesse, anstatt sich nur auf die Massenversorgung zu konzentrieren. Die zitierte Arbeit zu Spiegeln im fernen Ultraviolettbereich und die NASA-Beschichtungsforschung zeigen, warum Aluminiumfluorid für spezialisierte Optiken relevant sein kann. Diese Anwendungen können längere Qualifizierungszeiträume und eine detailliertere technische Kommunikation erfordern, was Lieferanten mit starker Prozesskontrolle begünstigen kann.
Flussmittel, Katalysatorträger, Glas, Keramik und chemische Raffination bieten zusätzliche Absatzmärkte für Material, das anwendungsspezifische Anforderungen erfüllt. Diese Verwendungen erweitern die Kundenbasis über die Schmelze hinaus, obwohl ihre Mengen geringer bleiben. Der Aluminiumfluorid-Markt kann daher einen hochvolumigen Kern beibehalten und gleichzeitig schrittweise Wert in spezialisierten Anwendungen entwickeln. Dieses Gleichgewicht ermöglicht es Herstellern, differenzierte Qualitäten in Betracht zu ziehen, ohne den Fokus auf das große und wiederkehrende Elektrolytadditivsegment zu verlieren.
Nach Endverbrauchsbranche:
Elektronik und Optik fügen höherwertige Nachfrage hinzuDie Aluminiumschmelze machte im Jahr 2025 76,52% der Endverbrauchsnachfrage aus. Dieser Anteil spiegelt die ursprüngliche und anhaltende Rolle von Aluminiumfluorid als Elektrolytadditiv in der Primärmetallproduktion wider. Das Ausmaß der globalen Schmelze schafft eine breite und wiederkehrende Kundenbasis. Kapazitätserweiterungen im asiatisch-pazifischen Raum, in Indien und am Golf sollen den weiteren Verbrauch unterstützen. Die Schmelznachfrage bleibt empfindlich gegenüber Produktionsraten, Energiewirtschaft und der Betriebseffizienz von Elektrolysezellen. Sie wird jedoch weiterhin als primäre Mengenbasis für die Aluminiumfluoridindustrie dienen.
Elektronik und Optik sollen bis 2031 mit einer CAGR von 6,72% wachsen. Dieser Endverbrauch umfasst ultraviolette optische Beschichtungen, Dünnschichtmaterialien und potenzielle Schutzschichten für Batterie- und Präzisionselektronikanwendungen. Im Jahr 2025 veröffentlichte Forschungsergebnisse untersuchten das thermische und mechanische Verhalten von Aluminiumfluorid-Passivierungsschichten im Nanometerbereich. Diese Anwendungen verwenden deutlich geringere Mengen als die Schmelze, können aber höhere Reinheit erfordern und höhere Preise pro Kilogramm erzielen. Chemikalien bieten einen separaten Absatzmarkt durch die Produktion fluorierter Spezialchemikalien. Keramik-, Glas-, Schleifmittel-, Schweißflussmittel- und Fermentationshemmeranwendungen schaffen zusätzliche Nachfrageströme und reduzieren die Abhängigkeit von einem einzigen Kundensektor.
Die Expansion von Elektronik und Optik wird voraussichtlich die Aluminiumschmelze während des Prognosezeitraums nicht als Hauptendverbraucher verdrängen. Stattdessen wird erwartet, dass sie den Umsatzmix verändert, indem Anwendungen hinzugefügt werden, die Reinheit und Leistung stärker bewerten. Optische und elektronische Kunden können eine strengere Überprüfung von Spurenelementen vor der Lieferantengenehmigung erfordern. Der in der bereitgestellten Forschung beschriebene 12- bis 24-monatige Qualifizierungszeitraum kann Lieferantenwechsel verlangsamen und etablierte Genehmigungen wertvoll machen. Dies unterscheidet sich vom Massengeschäft der Schmelze, wo Mengenkontinuität und Lieferzuverlässigkeit die wichtigsten Anliegen bleiben.
Hersteller, die beide Nachfragetypen bedienen können, können ihre Exposition auf mehrere Endverwendungen verteilen. Sie können eine Großserienproduktion für Schmelzwerke aufrechterhalten und gleichzeitig kleinere Spezialmengen entwickeln. Der Aluminiumfluorid-Markt profitiert auch von dieser Mischung, da ein Rückgang in einem Endverbrauch nicht alle Nachfragequellen eliminiert. Chemische Kunden verwenden Aluminiumfluorid als Zwischenprodukt für fluorierte Produkte und verknüpfen ihre Kaufentscheidungen mit einem anderen Satz industrieller Zyklen. Die Nachfrage nach Keramik und Glas ist an Bau, Displayglas und Spezialmaterialien gebunden.
Die in der bereitgestellten Forschung beschriebenen kleineren Anwendungen bilden eine Langschweif-Nachfragebasis, die diversifizierte Hersteller unterstützen kann. Ihre Rolle besteht nicht darin, Schmelzmengen zu erreichen, sondern Lieferanten mehr Wege zu geben, Qualitäten mit geeigneter Reinheit und Partikeleigenschaften zu nutzen. Dies macht die Endverbrauchsdiversifizierung kommerziell relevant, auch wenn das Hauptvolumen weiterhin in der Primäraluminiumproduktion konzentriert ist.
Geografische Analyse
APAC- und Naher-Osten-Aluminiumfluorid-Markt
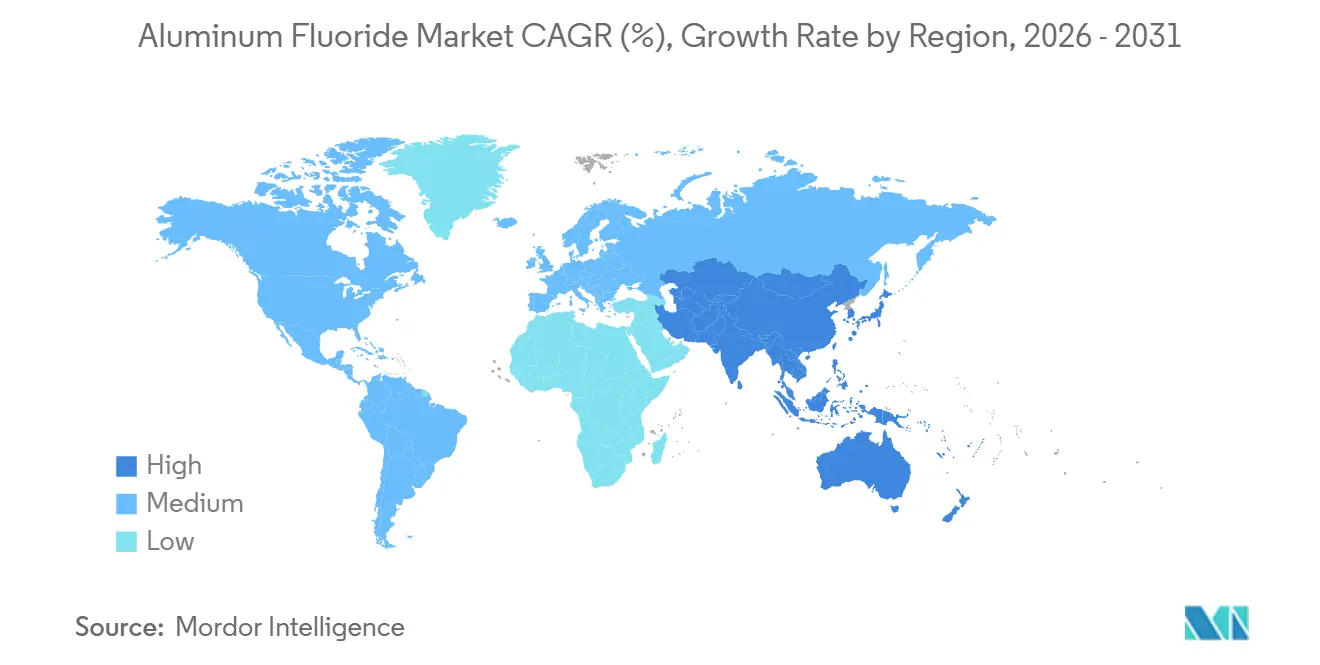
Asien-Pazifik hatte im Jahr 2025 einen Anteil von 49,82 % am Aluminiumfluorid-Markt und wird voraussichtlich bis 2031 eine CAGR von 6,18 % verzeichnen. China ist das größte regionale Produktions- und Verbrauchszentrum, da seine Schmelzbasis einen Großteil der inländischen Produktion absorbiert. Die Region lieferte außerdem mehr als 60 % der weltweiten Aluminiumfluorid-Produktion. Indien und der Nahe Osten schaffen durch Aluminium-Kapazitätsprojekte eine ergänzende Nachfrage. Japan und Südkorea bedienen ein kleineres Premium-Segment für optische Qualitäten und Elektronikqualitäten. Ihre Halbleiter- und Präzisionsoptik-Lieferketten erfordern strengere Reinheitszertifizierungen als Massenanwendungen in Schmelzwerken.
Nordamerika- und Europa-Aluminiumfluorid-Markt
Die Nachfrage in Nordamerika und Europa wird durch ausgereifte Schmelzanlagen und hohe Compliance-Anforderungen gestützt. Die Vereinigten Staaten bezogen im Jahr 2025 100 % ihres säuregradigen Flussspats aus Importen, darunter 64 % aus Mexiko, 12 % aus Vietnam und 10 % aus China. Diese Abhängigkeit erhöht die Anfälligkeit der regionalen Produzenten gegenüber Logistik- und Rohstoffunterbrechungen. Europa steht vor einem ähnlichen Druck durch höhere Fluorchemikalienkosten, obwohl lokale Lieferanten Kunden durch kürzere Lieferzeiten, Compliance-Unterstützung und Versorgungssicherheit halten können. Alcoas Transaktion mit IGNIS Equity Holdings im April 2025 sollte den Aluminiumkomplex San Ciprián in Spanien stabilisieren und eine wichtige lokale Verbrauchsbasis erhalten.
Südamerika- und MEA-Aluminiumfluorid-Markt
Südamerika sowie der Nahe Osten und Afrika sind kleinere Märkte, haben jedoch strategische Bedeutung für die regionale Versorgung. Brasiliens Wasserkraftbasis unterstützt die Nachfrage aus der Aluminiumschmelze, während Argentinien einen Nischenverbrauch beisteuert. Lokale Flussspatquellen und Phosphat-Nebenproduktströme können in Südamerika gewisse Rohstoffvorteile bieten. Im Golf kann die Aluminiumfluorid-Produktion Schmelzwerke mit kürzeren Lieferzeiten versorgen als Importe aus Asien oder Europa. Die Kapazitäten am Golf sind an umfassendere Pläne geknüpft, kostengünstigere Energie für die Entwicklung der Aluminium-Wertschöpfungskette zu nutzen. Jedes neue Schmelzprojekt kann einen dauerhaften Abnahmebedarf für Aluminiumfluorid schaffen und dem Aluminiumfluorid-Markt eine langfristige regionale Nachfragebasis verschaffen.
Südamerika-Aluminiumfluorid-Markt
Die regionale Landschaft verdeutlicht auch, warum der Produktionsstandort für Kunden von Bedeutung ist. Schmelzwerke verwenden Aluminiumfluorid kontinuierlich, sodass Lieferunterbrechungen zu betrieblichen Bedenken führen können. Produzenten, die in der Nähe wachsender Kapazitäten angesiedelt sind, können Transportzeiten verkürzen und einen reaktionsschnelleren Service bieten. Diese Nähe kann wichtig sein, wenn Käufer Bestellungen als Reaktion auf Produktionspläne oder Wartungsanforderungen anpassen müssen. In Südamerika trägt die Verbindung zwischen Wasserkraft und Primäraluminium dazu bei, die Nachfrage der in Betrieb befindlichen Schmelzwerke aufrechtzuerhalten. Ein lokaler Rohstoffvorteil kann die Wettbewerbsfähigkeit stärken, beseitigt jedoch nicht die Notwendigkeit einer zuverlässigen Verarbeitung und eines zuverlässigen Transports.
MEA- und APAC-Aluminiumfluorid-Markt
Im Nahen Osten und in Afrika bieten Investitionen in die Aluminium-Wertschöpfungskette regionalen Lieferanten die Möglichkeit, neue Kapazitäten bei deren Inbetriebnahme zu unterstützen. Der Standort am Golf kann besonders nützlich sein, um Kunden zu bedienen, die andernfalls auf längere Versorgungswege angewiesen wären. Diese regionalen Entwicklungen ändern nichts an der führenden Rolle des asiatisch-pazifischen Raums im Aluminiumfluorid-Markt. Sie schaffen jedoch zusätzliche Nachfragepunkte außerhalb Chinas und können eine breitere Lieferantenbasis unterstützen. Dieser Trend erhöht auch die Bedeutung von Lieferverträgen, lokalen Lagerbeständen und Produktqualitäten, die auf das Betriebssystem jedes Kunden abgestimmt sind. Die geografische Lage beeinflusst daher sowohl die Versorgungskosten als auch die Art der Produkte, die Käufer voraussichtlich nachfragen werden.

Wettbewerbslandschaft
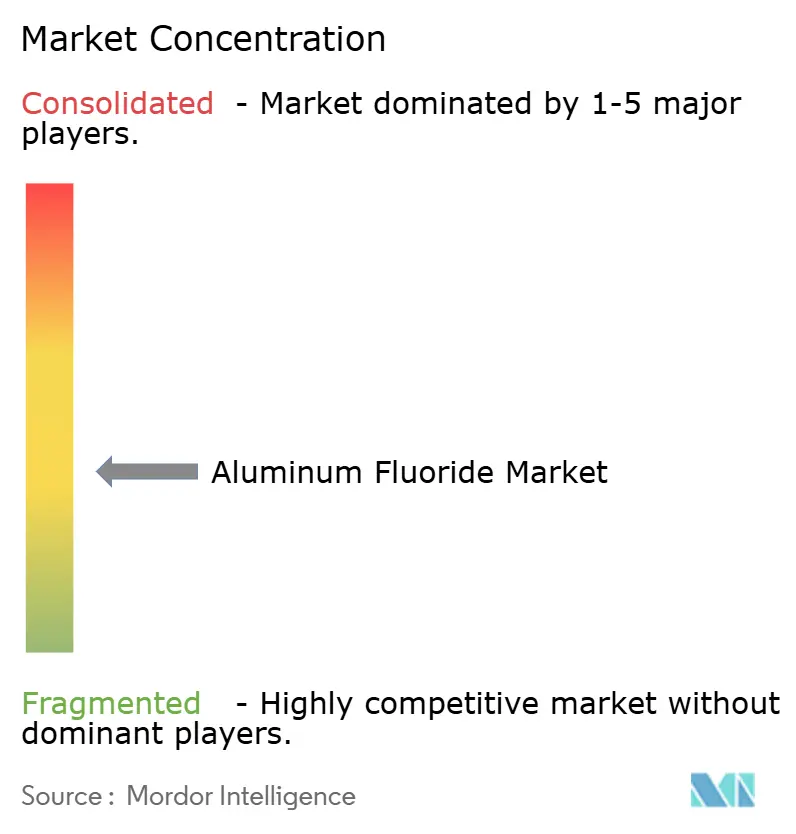
Der Aluminiumfluorid-Markt ist mäßig fragmentiert. Fluorsid, Do-Fluoride Chemicals Co., Ltd. und PhosAgro sind wichtige Lieferanten, jeder mit unterschiedlichen regionalen Positionen und Rohstoffstrategien. Ihr begrenzter kombinierter Anteil ermöglicht es chinesischen Inlandsherstellern und regionalen Spezialisten, im Massenbereich zu konkurrieren. Produktqualität, Versorgungssicherheit, Transportentfernung und Zugang zu Fluorwasserstoff oder Fluorokieselsäure beeinflussen die Preisgestaltung. Große Kunden bevorzugen häufig Lieferanten, die vertraglich vereinbarte Mengen und technisch konsistente Qualitäten bereitstellen. Diese Struktur unterstützt den Wettbewerb und gibt integrierten Herstellern eine stärkere Position bei Rohstoffunterbrechungen.
Fluorsid betreibt eine große Produktionsbasis außerhalb Chinas, einschließlich Anlagen in Italien und Norwegen. Die bereitgestellte Forschung beschrieb seine kombinierte wasserfreie Aluminiumfluoridkapazität als 160.000 Tonnen pro Jahr. Seine norwegischen Betriebe nutzen Wasserkraft, was eine kohlenstoffärmere Positionierung bei europäischen Kunden unterstützen kann. PhosAgro hat seine Kapazitätspläne für Tscherepowez erweitert und unterhält eine langfristige Liefervereinbarung mit RUSAL. Diese Entwicklungen zeigen, wie Liefervereinbarungen und integrierte Inputs kommerzielle Unsicherheiten reduzieren können. Hersteller, die Produktversorgung mit Elektrolytmanagement-Unterstützung kombinieren, können auch stärkere betriebliche Beziehungen zu Schmelzwerkkunden aufbauen.
Wettbewerbsmöglichkeiten bestehen bei hochreinem Material für optische und Halbleiteranwendungen sowie bei der Nassverfahrensproduktion in der Nähe von Phosphatdüngemittelanlagen. Alufluorides Fluorokieselsäure-Beschaffungsmodell veranschaulicht den potenziellen Wert der Nähe zu Düngemittelnebenproduktströmen. Die bereitgestellte Forschung identifizierte auch eine Erweiterung von 24.000 TPA in Visakhapatnam, die für Juni 2026 erwartet wird, aber die zitierte Quelle wurde nicht beibehalten, da sie die Quellenkriterien nicht erfüllte. Chinesische Kapazitätserweiterungen können weiterhin Druck auf die Preise bei konventionellen Qualitäten ausüben. Lieferanten ohne Spezialqualitätsfähigkeiten oder geschützten Rohstoffzugang sind einem größeren Risiko durch Rohstoffpreise ausgesetzt.
Die Wettbewerbsposition jedes Lieferanten hängt von seinem Gleichgewicht zwischen Massenvolumen und der Fähigkeit ab, spezifische Kundenanforderungen zu erfüllen. Großproduzenten profitieren von etablierten Anlagen, Beschaffungsbeziehungen und langen Produktionsläufen. Regionale Hersteller können durch kürzere Logistikrouten, reaktionsschnellen Support oder Rohstoffpositionen konkurrieren, die die Anfälligkeit gegenüber Spotankäufen reduzieren. Die Fluorquelle bleibt besonders wichtig, da sie die Kostenstabilität und die Fähigkeit beeinflusst, Lieferverpflichtungen zu erfüllen. Langfristige Lieferverträge können die Mengenplanung für Hersteller und Schmelzwerkkunden vorhersehbarer machen. Die Vereinbarung zwischen RUSAL und PhosAgro veranschaulicht diesen Ansatz, während die Erweiterung in Tscherepowez eine Entscheidung widerspiegelt, die zusätzliche Versorgung aus einem integrierten Unternehmen zu unterstützen.
Die Qualitätskontrolle dient auch als wichtiger Wettbewerbsbereich. Kunden in optischen Beschichtungen, Elektronik oder Spezialchemikalien können einen Lieferanten erst nach Durchführung detaillierter Tests zu Verunreinigungen und Materialverhalten auswählen. Dieser Genehmigungsprozess kann eine dauerhaftere Geschäftsbeziehung schaffen, sobald eine Qualität qualifiziert ist. Im Gegensatz dazu steht Standard-Schmelzwerkqualitätsmaterial vor einem breiteren Preiswettbewerb, insbesondere wenn mehrere Lieferanten dieselbe grundlegende Spezifikation erfüllen können.
Der Aluminiumfluorid-Markt beherbergt daher Lieferanten mit unterschiedlichen Wettbewerbspositionen und nicht ein einziges dominantes Geschäftsmodell. Unternehmen können durch Prozessintegration, technischen Service, Qualitätssicherung, regionale Lage oder Kapazitätsvolumen konkurrieren. Diese Faktoren unterstützen weiterhin die Fragmentierung in der Lieferantenbasis.
Aluminiumfluorid-Branchenführer
-
Do-Fluoride Chemicals Co., Ltd.
-
Fluorsid
-
Industries Chimiques du Fluor
-
Alufluoride Limited
-
Gulf Fluor
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aluminiumfluorid-Markt
- AB LIFOSA
- Alufluor
- Alufluoride Limited
- Aluminum Corporation of China Limited
- Asian Metal Ltd
- Do-Fluoride Chemicals Co., Ltd.
- Fluorsid
- Gulf Fluor
- Henan Weilai Aluminum Co., Ltd.
- Hunan Nonferrous Metals Corporation Limited
- Industries Chimiques du Fluor
- Koura Global
- Orbia Fluor and Energy Materials
- PhosAgro Group
- Tanfac Industries Limited

Recent Industry Developments in Aluminiumfluorid-Markt
- Juli 2026: Adani Enterprises und International Resources Holding aus den Vereinigten Arabischen Emiraten unterzeichneten ein Memorandum of Understanding mit der Regierung von Odisha zur Entwicklung eines integrierten Greenfield-Aluminiumprojekts im Wert von 11,5 Milliarden USD, einschließlich einer Schmelze mit 2 MMTPA und einer Aluminiumoxidraffinerie mit 4 MMTPA.
- April 2024: RUSAL und PhosAgro verlängerten ihre langfristige Aluminiumfluorid-Liefervereinbarung bis 2044 und verpflichteten sich, die Kapazität in PhosAgros Tscherepowez AlF₃-Betrieb von 75.000 TPA auf 96.000 TPA zu erweitern. Die inkrementelle Versorgung soll ab Mitte 2026 hochgefahren werden, was sie zu einer der größten AlF₃-Kapazitätserweiterungen an einem einzelnen Standort weltweit macht.


Berichtsumfang des globalen Aluminiumfluorid-Marktes
Aluminiumfluorid (AlF₃) ist ein anorganischer, farbloser Feststoff, der hauptsächlich als wichtiger Zusatzstoff beim elektrolytischen Schmelzen von Primäraluminium verwendet wird. Es senkt den Schmelzpunkt von Aluminiumoxid und verbessert die Leitfähigkeit des Schmelzbades, wodurch der für die Produktion erforderliche elektrische Strom erheblich reduziert wird.
Der Aluminiumfluorid-Markt ist nach Produktionsverfahren, Form, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Produktionsverfahren ist der Markt in Trockenverfahren und Nassverfahren segmentiert. Nach Form ist der Markt in Pulver und Granulat segmentiert. Nach Anwendung ist der Markt in Elektrolytzusatz, Flussmittel, Katalysator & Katalysatorträger und optische Beschichtungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Aluminiumschmelze, Chemikalien, Keramik & Glas, Elektronik & Optik und sonstige Endverbrauchsbranchen segmentiert. Nach Geografie ist der Markt in Asien-Pazifik, Nordamerika, Europa, Südamerika, Naher Osten und Afrika segmentiert. Der Bericht umfasst auch die Aluminiumfluorid-Marktgröße und Prognosen für den Aluminiumfluorid-Markt in 16 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
| Trockenverfahren |
| Nassverfahren |
| Pulver |
| Granulat |
| Elektrolytzusatz |
| Flussmittel |
| Katalysator & Katalysatorträger |
| Optische Beschichtungen |
| Aluminiumschmelze |
| Chemikalien |
| Keramik & Glas |
| Elektronik & Optik |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produktionsverfahren | Trockenverfahren | |
| Nassverfahren | ||
| Nach Form | Pulver | |
| Granulat | ||
| Nach Anwendung | Elektrolytzusatz | |
| Flussmittel | ||
| Katalysator & Katalysatorträger | ||
| Optische Beschichtungen | ||
| Nach Endverbrauchsbranche | Aluminiumschmelze | |
| Chemikalien | ||
| Keramik & Glas | ||
| Elektronik & Optik | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Aluminiumfluorid-Marktes bis 2031?
Der Aluminiumfluorid-Markt wird bis 2031 voraussichtlich 3,33 Milliarden USD erreichen und mit einer CAGR von 5,65 % von 2,53 Milliarden USD im Jahr 2026 wachsen.
Welches Produktionsverfahren wächst schneller?
Das Nassverfahren wird voraussichtlich schneller mit einer CAGR von 6,12 % bis 2031 wachsen, da es Fluorokieselsäure aus der Phosphatproduktion nutzen kann.
Welche Anwendung expandiert schnell?
Optische Beschichtungen werden bis 2031 voraussichtlich mit einer CAGR von 6,53 % wachsen, unterstützt durch ultraviolette Optik und fortschrittliche Beschichtungsanwendungen.
Welche Region führt die Aluminiumfluorid-Nachfrage an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 49,82 % an der Nachfrage und wird bis 2031 voraussichtlich mit einer CAGR von 6,18 % wachsen.
Seite zuletzt aktualisiert am:



