
Tamaño y Participación del Mercado de Fluoruro de Aluminio
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.53 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.33 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.65 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Fluoruro de Aluminio por Mordor Intelligence
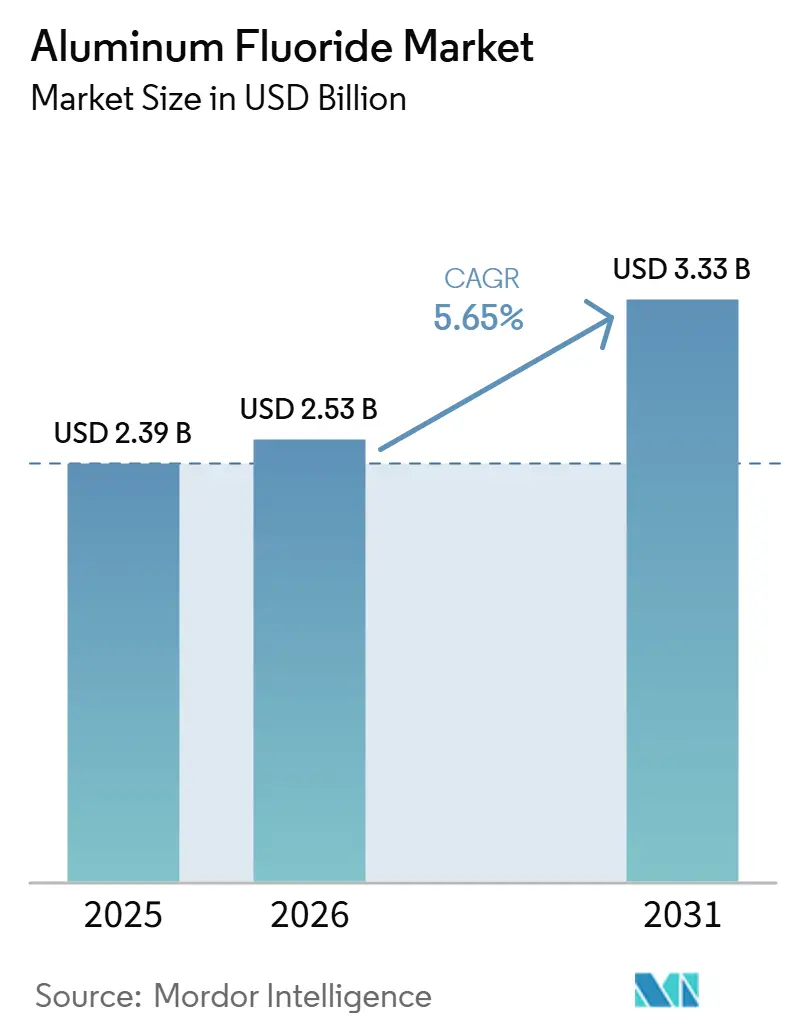
El Mercado de Fluoruro de Aluminio fue valorado en 2,39 mil millones de USD en 2025 y se estima que crecerá desde 2,53 mil millones de USD en 2026 hasta alcanzar 3,33 mil millones de USD para 2031, a una CAGR del 5,65% durante el período de pronóstico (2026–2031). La producción de aluminio primario sigue siendo la principal fuente de demanda, ya que el fluoruro de aluminio controla la química del baño en la fundición Hall-Héroult. Las nuevas fundidoras requieren un suministro continuo del producto químico tras su puesta en marcha, por lo que los proyectos de capacidad generan una demanda recurrente en lugar de un ciclo de compra único. Los grados de mayor pureza están adquiriendo mayor importancia donde los operadores buscan un uso estable de la energía, una mejor eficiencia de corriente y una menor variación del proceso. La seguridad de las materias primas también está configurando las decisiones de aprovisionamiento, ya que el suministro de fluorita y los costos del ácido fluorhídrico pueden cambiar rápidamente. Los productores que aseguran ácido fluorosilícico o suministros de materias primas a largo plazo pueden mejorar la fiabilidad, mientras que los recubrimientos especiales crean una salida más pequeña pero de mayor valor para el mercado de fluoruro de aluminio.
Conclusiones Clave del Informe
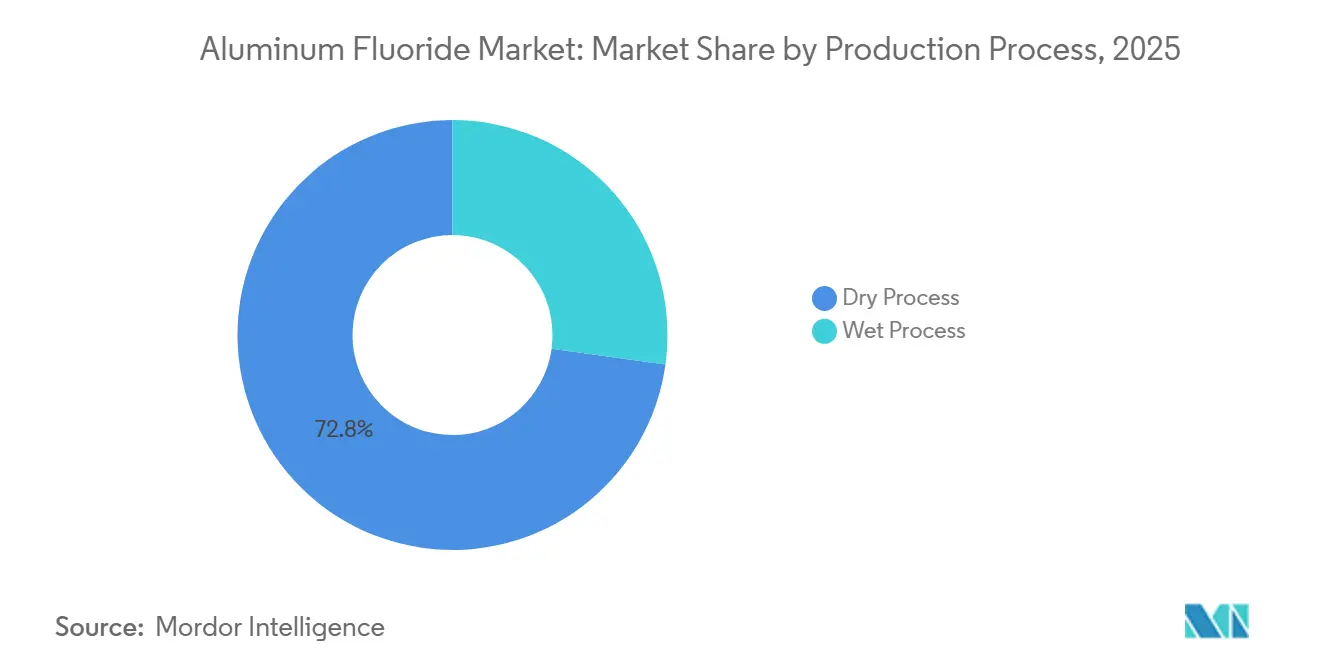
- Por proceso de producción, el proceso seco representó el 72,81% de la participación del mercado de fluoruro de aluminio en 2025, mientras que se prevé que el proceso húmedo crezca a una CAGR del 6,12% hasta 2031.
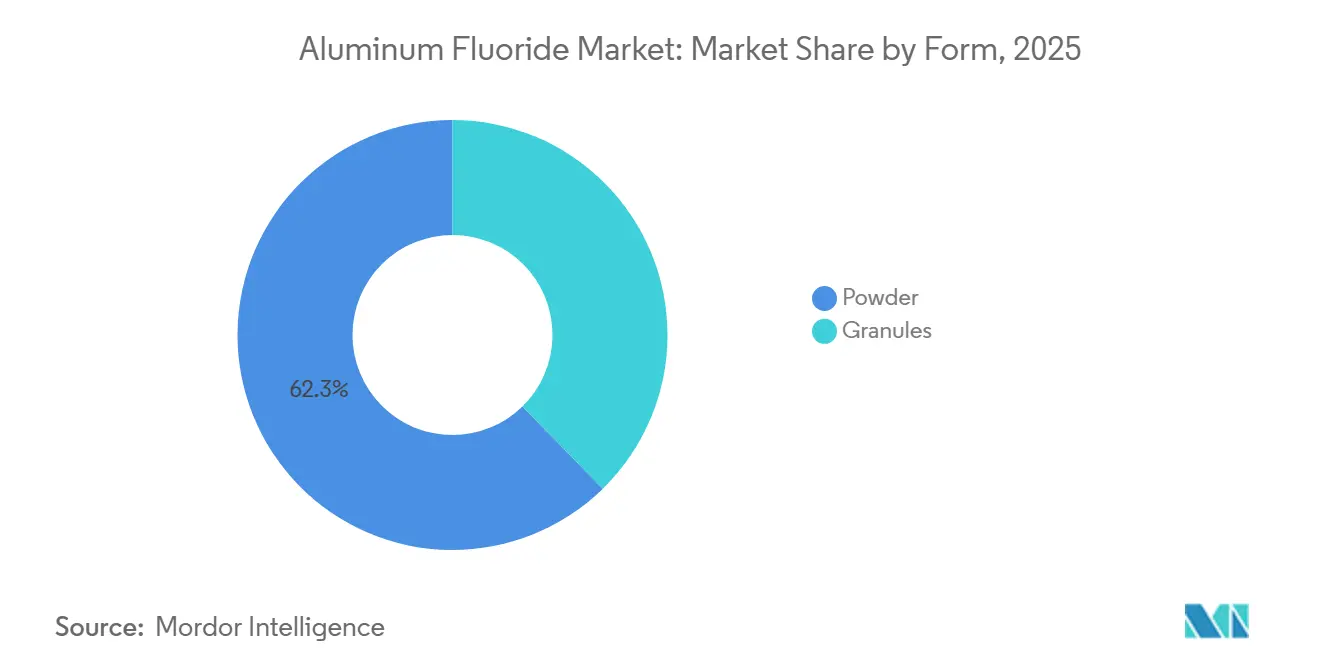
- Por forma, el polvo representó el 62,33% del tamaño del mercado de fluoruro de aluminio en 2025, mientras que se proyecta que los gránulos se expandan a una CAGR del 5,93% hasta 2031.
- Por aplicación, los aditivos de electrolito representaron el 73,41% de la participación del mercado de fluoruro de aluminio en 2025, mientras que se prevé que los recubrimientos ópticos avancen a una CAGR del 6,53% hasta 2031.
- Por industria de uso final, la fundición de aluminio representó el 76,52% de la demanda en 2025, mientras que se proyecta que la electrónica y la óptica registren una CAGR del 6,72% hasta 2031.
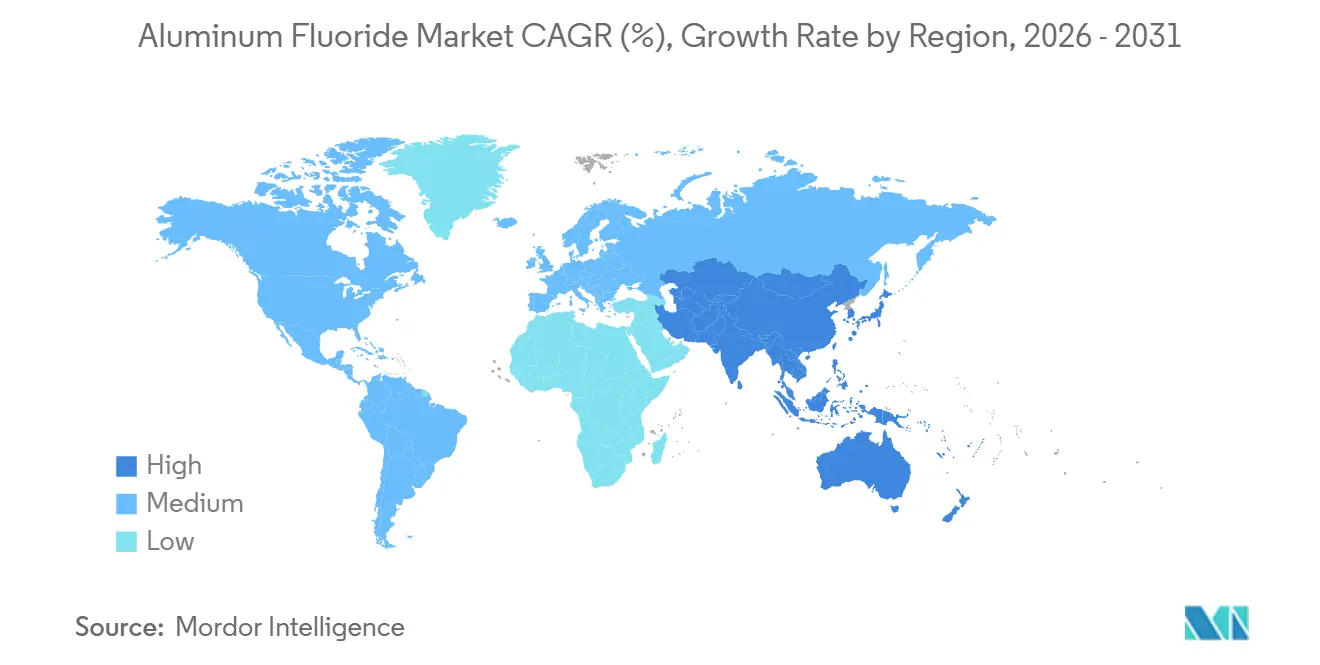
- Por geografía, Asia-Pacífico representó el 49,82% de la demanda en 2025 y se proyecta que crezca a una CAGR del 6,18% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Aluminio Ligero en Vehículos Eléctricos y Transporte | +1.4% | Global, más fuerte en Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fluoruro de Aluminio de Alta Pureza en Fundición Energéticamente Eficiente | +1.2% | Asia-Pacífico, con repercusión en Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Inversión en Capacidad de Producción de Aluminio | +1.0% | India, Oriente Medio y China | Mediano plazo (2-4 años) |
| Integración de la Cadena de Suministro y Disponibilidad de Materias Primas | +0.8% | Global, especialmente Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Mejora del Rendimiento del Electrolito en la Fundición | +0.9% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Aluminio Ligero en Vehículos Eléctricos y Aplicaciones de Transporte
Las ventas globales de vehículos eléctricos superaron los 17 millones de unidades en 2024, aumentando un 25% respecto al año anterior[1]Agencia Internacional de Energía, "Perspectivas Globales de Vehículos Eléctricos 2025," Agencia Internacional de Energía, iea.org. . Este crecimiento respalda la demanda de materiales ligeros en estructuras de vehículos y sistemas de baterías. Los fabricantes de vehículos están aumentando el uso de materiales ligeros en estas aplicaciones, lo que apoya el mercado de fluoruro de aluminio, ya que una mayor producción de aluminio requiere más aditivos de electrolito. Los diseños más nuevos de fundición también requieren un control más estricto de la composición del baño, lo que aumenta la importancia de una calidad química consistente. Esta relación respalda la demanda de volumen y puede favorecer a los proveedores que cumplen con especificaciones de proceso rigurosas.
Fluoruro de Aluminio de Alta Pureza y Mejora del Rendimiento del Electrolito en la Fundición
Los operadores de fundición gestionan cada vez más la dosificación de fluoruro de aluminio como parte de la gestión energética en lugar de como una decisión de compra rutinaria. Las actas de ICSOBA informaron que la mejora en la gestión de la composición del electrolito en celdas de 500 kA redujo el consumo de energía de corriente continua en 628 kWh por tonelada de aluminio. Una mejor eficiencia de corriente puede reducir el consumo de energía mientras se mantienen condiciones estables del baño. Una mejor campana y tratamiento de gases puede recuperar más fluoruro de hidrógeno de los flujos de escape, lo que puede reducir los requisitos netos de reposición en plantas individuales. Aun así, las líneas de celdas más grandes y eficientes que requieren adiciones fiables durante toda la operación continúan apoyando el mercado de fluoruro de aluminio. Por lo tanto, los compradores están otorgando mayor valor a la pureza, la repetibilidad y el soporte técnico.
Inversión en Capacidad de Producción de Aluminio
Los proyectos de aluminio en nuevas instalaciones respaldan la expansión del mercado de fluoruro de aluminio, ya que cada nueva línea de celdas requiere un suministro continuo de electrolito. Adani Enterprises e International Resources Holding están dispuestos a firmar un acuerdo con el gobierno de Odisha en julio de 2026 para un proyecto integrado de 11,5 mil millones de USD, que incluye una fundidora de aluminio de 2 MMTPA, una refinería de alúmina de 4 MMTPA y una planta de energía cautiva de 4.000 MW. Según el rango de consumo indicado en la investigación suministrada, la fundidora planificada podría requerir entre 40.000 y 50.000 toneladas de fluoruro de aluminio anuales. La hoja de ruta de descarbonización de India destaca el desarrollo continuo de su sector del aluminio, con una producción de aluminio primario que alcanzó 4,1 millones de toneladas en 2025. Se espera que la expansión de capacidad en India y el Golfo agregue centros de demanda fuera de China. Estos proyectos también pueden crear oportunidades para los productores cercanos que puedan proporcionar un suministro confiable y formas de producto adecuadas.
Integración de la Cadena de Suministro y Disponibilidad de Materias Primas
Los acuerdos integrados de materias primas ayudan a los productores a reducir la exposición a la escasez de fluorita y a la volatilidad de los precios del ácido fluorhídrico. PhosAgro declaró que su instalación de Cherepovets aumentaría la capacidad de fluoruro de aluminio de 75.000 toneladas a 96.000 toneladas por año, con la expansión prevista para comenzar a aumentar desde mediados de 2026. El acuerdo de suministro entre RUSAL y PhosAgro proporciona una mayor visibilidad del volumen a largo plazo para ambas empresas. Los productores por vía húmeda pueden utilizar ácido fluorosilícico procedente de la producción de fertilizantes fosfatados en lugar de depender únicamente de la fluorita de grado ácido. Las importaciones chinas de fluorita procedentes de Mongolia aumentaron un 48% en el primer semestre de 2025 tras las suspensiones de seguridad en minas nacionales. Estas disrupciones ponen de manifiesto por qué los participantes del mercado de fluoruro de aluminio están buscando contratos, abastecimiento regional y flujos integrados de subproductos. Acuerdos de suministro más sólidos pueden proteger los calendarios de producción y respaldar las inversiones en capacidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normativas Ambientales para Emisiones de Fluoruro y Residuos | -0.7% | Global, más agudo en América del Norte, Europa e India | Corto plazo (≤ 2 años) |
| Volatilidad del Suministro y Precio de la Fluorita y el Fluoruro de Hidrógeno | -0.9% | Global, particularmente Europa y América del Norte | Mediano plazo (2-4 años) |
| Requisitos de Calidad y Pureza para Usos Especiales | -0.5% | América del Norte, Europa y centros de electrónica de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normativas Ambientales para la Gestión de Emisiones de Fluoruro y Residuos
El cumplimiento ambiental aumenta los costos de capital y operativos para los productores de fluoruro de aluminio y las fundiciones. La normativa de EE. UU. para la subcategoría de producción de fluoruro de aluminio establece un límite de efluentes de fluoruro promedio de 30 días de 0,63 kg/kkg de producto. La investigación suministrada también citó las normas revisadas de India de 2025, que establecen un límite total de fluoruro de 0,8 kg por tonelada de aluminio procedente de salas de celdas electrolíticas y un límite de uso de fluoruro de aluminio de 20 kg por tonelada de aluminio. Estos requisitos pueden aumentar la demanda de dosificación precisa y productos de alta calidad. Las instalaciones que instalan sistemas de tratamiento de gases más potentes y campanas de celdas pueden recuperar más fluoruro de hidrógeno del escape. Esta recuperación puede reducir las necesidades de reposición en plantas maduras, mientras que estándares de cumplimiento más altos pueden dificultar la entrada al mercado para proveedores más pequeños.
Volatilidad de la Fluorita y el Fluoruro de Hidrógeno y Requisitos de Calidad para Usos Especiales
La escasez de fluorita y fluoruro de hidrógeno puede comprimir los márgenes de los productores y retrasar las decisiones de inversión. La producción mundial de fluorita en minas disminuyó un 1% hasta 10 millones de toneladas en 2025, mientras que China se convirtió en importador neto tras las inspecciones de seguridad nacionales que afectaron la producción[2]Servicio Geológico de los Estados Unidos, "Resúmenes de Productos Minerales 2026, Fluorita," Servicio Geológico de los Estados Unidos, usgs.gov. . Los precios de importación de fluorita de grado ácido de Estados Unidos fueron de 470 USD por tonelada métrica en 2025, en comparación con 322 USD por tonelada métrica en 2021. Los compradores especializados también requieren un control de impurezas mucho más estricto que los clientes de grado fundición. Las aplicaciones especiales requieren pruebas de elementos traza y un control de proceso fiable. El proceso de calificación puede durar entre 12 y 24 meses, lo que puede limitar la capacidad de los proveedores más pequeños para acceder rápidamente a aplicaciones ópticas, electrónicas y de cerámica especial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Proceso de Producción:
El Proceso Húmedo Está Construyendo una Ventaja en el Costo de Materias PrimasEl proceso seco representó el 72,81% de la cuota del mercado de fluoruro de aluminio en 2025, ya que las plantas establecidas utilizan una ruta probada basada en fluoruro de hidrógeno anhidro e hidróxido de aluminio. Este proceso sirve a grandes clientes de fundidoras que priorizan volúmenes fiables, propiedades de producto consistentes y compatibilidad con los sistemas de manejo existentes. La producción en seco tiene una base establecida en regiones con acceso integrado al fluoruro de hidrógeno y al ácido sulfúrico. También puede suministrar grados que se ajustan a las especificaciones convencionales de las fundidoras. Sin embargo, la economía de la ruta seca sigue siendo sensible a la disponibilidad y el costo de la fluorita de grado ácido. Estas presiones impulsan a los productores a evaluar rutas alternativas de materias primas.
Se prevé que el proceso húmedo se expanda a una CAGR del 6,12% hasta 2031. Reacciona el ácido fluorosilícico recuperado de la producción de fertilizantes fosfatados con hidróxido de aluminio, reduciendo la dependencia de la cadena de suministro de fluorita. Un estudio de 2025 examinó la síntesis húmeda a partir del subproducto de ácido fluorosilícico de la producción de productos químicos de fósforo e informó mejoras en la pureza y el rendimiento de la reacción. Los fabricantes indios han utilizado operaciones cercanas de ácido fosfórico como fuente de ácido fluorosilícico. El procesamiento húmedo también puede generar menos gases residuales de fluoruro de hidrógeno que el procesamiento en seco.
La densidad del producto y las características de las partículas pueden diferir de la producción por ruta seca, por lo que las fundidoras pueden necesitar ajustar la configuración de dosificación antes de cambiar. Estos cambios operativos generan costos de cambio, incluso cuando la economía del proceso húmedo es favorable. Por esta razón, es probable que la ruta seca siga siendo importante donde las fundidoras ya han calibrado el manejo de materiales, el almacenamiento y las prácticas de control del baño en torno a un grado familiar. La decisión no se limita al precio de compra del producto químico. También incluye el trabajo necesario para confirmar el comportamiento de las partículas, las tasas de alimentación y el impacto en el control rutinario de la línea de celdas.
Un productor por ruta húmeda puede fortalecer su posición cuando tiene acceso confiable al ácido fluorosilícico procedente de operaciones fosfatadas cercanas. Esa conexión puede convertir un subproducto de fertilizantes en un insumo industrial predecible y reducir la exposición a las restricciones de suministro relacionadas con la minería. La investigación disponible también vincula esta ruta con una menor carga de gases residuales de fluoruro de hidrógeno, lo que puede ser importante en ubicaciones con requisitos de emisiones más estrictos. Sin embargo, los clientes aún pueden mantener el suministro por ruta seca como alternativa calificada porque la fundición continua no permite interrupciones prolongadas. Esta dinámica crea espacio para más de una ruta de proceso en el mercado de fluoruro de aluminio.
Por lo tanto, los productores compiten en seguridad del suministro y consistencia del producto, así como en el costo de la materia prima subyacente. La expansión de la ruta húmeda no significa que todas las plantas cambiarán su abastecimiento de una vez. Es más probable que el proceso húmedo gane cuota primero donde las nuevas instalaciones puedan diseñar sistemas de recepción y dosificación en torno a las características de su producto. En las plantas establecidas, la calificación y los ensayos operativos pueden determinar el ritmo de adopción. Esta combinación respalda un cambio gradual en lugar de un reemplazo repentino de la producción del proceso seco.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe


Por Forma:
Los Gránulos Apoyan los Sistemas de Dosificación AutomatizadosEl polvo representó el 62,33% del tamaño del mercado de fluoruro de aluminio en 2025. Su posición de liderazgo refleja los sistemas establecidos de almacenamiento, transporte neumático y dosificación utilizados en las fundidoras en operación. El personal de las plantas está familiarizado con los productos en polvo, y estos productos se ajustan a las especificaciones de aprovisionamiento existentes. Muchas instalaciones más antiguas operan con equipos diseñados para grados en polvo. Los productores también pueden transportar el polvo a través de redes establecidas de embalaje y logística. Estos factores sostienen una gran base instalada para esta forma.
Se proyecta que los gránulos crezcan a una CAGR del 5,93% hasta 2031, a medida que las salas de celdas modernas adopten sistemas automatizados de manejo de materiales. El material granular puede reducir el polvo durante el manejo y mejorar el control del flujo en los equipos de dosificación. Una investigación presentada por ICSOBA comparó el fluoruro de aluminio de baja densidad aparente y alta densidad aparente y analizó cómo las características del producto afectan la fluidez en la fundición. Los nuevos proyectos en India y Oriente Medio pueden especificar sistemas de manejo granular durante la fase de diseño en lugar de adaptar equipos más antiguos. Los gránulos pueden alcanzar una prima de precio porque pueden reducir los requisitos de limpieza y mantenimiento. El fluoruro de aluminio fino capturado durante el raspado en seco también puede regresar al baño con alúmina enriquecida, lo que puede limitar la demanda neta de reemplazo por tonelada de metal.
Por lo tanto, la selección de la forma depende de las prácticas operativas más que del embalaje por sí solo. El polvo sigue siendo práctico para los sistemas existentes porque las plantas convencionales han perfeccionado su uso durante muchos años. Su amplia disponibilidad también ayuda a los compradores a comparar ofertas entre proveedores. Los gránulos pueden ser más atractivos cuando un proyecto tiene como objetivo controlar el flujo de material con menos intervenciones manuales. Los niveles más bajos de polvo durante el manejo pueden favorecer áreas de trabajo más limpias y reducir la carga sobre los equipos de transporte. Esta ventaja es especialmente relevante cuando una instalación está diseñada desde el principio en torno a la dosificación automatizada.
Una nueva planta puede seleccionar equipos de almacenamiento y alimentación para gránulos antes de la puesta en marcha, mientras que una planta más antigua puede necesitar evaluar el costo de modificar los sistemas establecidos. Esta diferencia explica por qué el mercado de fluoruro de aluminio continúa demandando ambas formas. Los grados granulares pueden ofrecer beneficios prácticos en fundidoras de alta amperaje que requieren adiciones controladas y repetibles. El polvo sigue siendo una opción adecuada cuando los sistemas actuales funcionan de manera confiable y una planta no identifica beneficios suficientes de la conversión. Por lo tanto, los productores deben alinear la forma, la densidad, el embalaje y la logística con las condiciones operativas de cada cliente. El segmento de forma está determinado por la antigüedad de la fundidora, su nivel de automatización y su enfoque para la gestión del material recuperado. Estos factores respaldan la demanda continua de polvo al tiempo que permiten que los gránulos crezcan más rápido durante el período de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Aplicación:
Los Aditivos de Electrolito Siguen Siendo el Principal Canal de VolumenLas aplicaciones de aditivos para electrolitos representaron el 73,41% de la cuota del mercado de fluoruro de aluminio en 2025. La fundición de aluminio primario requiere fluoruro de aluminio para gestionar el equilibrio químico del baño electrolítico. La gran base de fundidoras en operación proporciona una base de volumen estable para esta aplicación. Las nuevas líneas de celdas también generan un consumo recurrente desde el inicio de las operaciones comerciales. Los operadores de fundidoras dependen de un control de especificaciones consistente porque los cambios en la química del baño afectan la eficiencia y la estabilidad operativa. Estos factores hacen que el segmento sea central para el mercado de fluoruro de aluminio.
Se espera que los recubrimientos ópticos registren una CAGR del 6,53% hasta 2031, la tasa de crecimiento más rápida entre las aplicaciones enumeradas. El fluoruro de aluminio ofrece transparencia en el ultravioleta lejano, un bajo índice de refracción y estabilidad química, que pueden respaldar recubrimientos protectores y antirreflectantes. Un estudio de 2025 informó sobre el procesamiento de fluoruro de aluminio basado en plasma para espejos de aluminio en el ultravioleta lejano. La NASA también ha descrito enfoques de procesamiento por capa atómica para recubrimientos ópticos ultravioletas. Los agentes fundentes y los soportes de catalizadores sirven a procesos de vidrio, cerámica y fluoración. Estas aplicaciones representan volúmenes más bajos pero pueden ofrecer mejores márgenes cuando los compradores requieren una pureza consistente.
El dominio de los aditivos para electrolitos refleja el gran volumen de aluminio primario producido cada año y la necesidad de mantener cada celda operativa dentro del rango de baño deseado. Como resultado, la fiabilidad del suministro sigue siendo un factor de compra clave para la aplicación principal. Los productores que sirven a las fundidoras deben proporcionar calidad consistente en las entregas regulares, ya que los cambios en la química pueden afectar el control del proceso.
La aplicación de recubrimientos ópticos sigue un patrón de compra diferente. Los clientes en esta área evalúan el rendimiento del material, el control de impurezas y la idoneidad para los procesos de deposición en lugar de centrarse únicamente en el suministro a granel. El trabajo citado sobre espejos de ultravioleta lejano y la investigación de recubrimientos de la NASA muestra por qué el fluoruro de aluminio puede ser relevante para la óptica especializada. Estas aplicaciones pueden requerir períodos de calificación más largos y una comunicación técnica más detallada, lo que puede favorecer a los proveedores con un sólido control del proceso.
Los agentes fundentes, los soportes de catalizadores, el vidrio, la cerámica y el refinado químico proporcionan salidas adicionales para el material que cumple con los requisitos específicos de la aplicación. Estos usos amplían la base de clientes más allá de la fundición, aunque sus volúmenes siguen siendo más bajos. Por lo tanto, el mercado de fluoruro de aluminio puede mantener un núcleo de alto volumen mientras desarrolla gradualmente valor en aplicaciones especializadas. Este equilibrio permite a los productores considerar grados diferenciados sin perder el foco en el segmento de aditivos para electrolitos, grande y recurrente.
Por Industria de Uso Final:
La Electrónica y la Óptica Añaden Demanda de Mayor ValorLa fundición de aluminio representó el 76,52% de la demanda de uso final en 2025. Esta cuota refleja el papel original y continuo del fluoruro de aluminio como aditivo para electrolitos en la producción de metal primario. La escala de la fundición global crea una base de clientes amplia y recurrente. Se espera que las adiciones de capacidad en Asia-Pacífico, India y el Golfo respalden un mayor consumo. La demanda de fundición sigue siendo sensible a las tasas de producción, la economía energética y la eficiencia operativa de la línea de celdas. Sin embargo, seguirá siendo la base de volumen principal para la industria del fluoruro de aluminio.
Se prevé que la electrónica y la óptica crezcan a una CAGR del 6,72% hasta 2031. Este uso final incluye recubrimientos ópticos ultravioletas, materiales de película delgada y posibles capas protectoras para aplicaciones electrónicas de precisión y de baterías. Una investigación publicada en 2025 investigó el comportamiento térmico y mecánico de capas de pasivación de fluoruro de aluminio a escala nanométrica. Estas aplicaciones utilizan volúmenes mucho más bajos que la fundición, pero pueden requerir mayor pureza y alcanzar precios más altos por kilogramo. Los productos químicos proporcionan una salida separada a través de la producción de productos químicos especiales fluorados. Las aplicaciones de cerámica, vidrio, abrasivos, fundente para soldadura e inhibidor de fermentación crean flujos de demanda adicionales y reducen la dependencia de un único sector de clientes.
No se espera que la expansión de la electrónica y la óptica desplace a la fundición de aluminio como principal usuario final durante el período de pronóstico. En cambio, se espera que cambie la combinación de ingresos al agregar aplicaciones que otorgan mayor valor a la pureza y el rendimiento. Los clientes de óptica y electrónica pueden requerir una revisión más estricta de los elementos traza antes de aprobar a un proveedor. El período de calificación de 12 a 24 meses descrito en la investigación suministrada puede ralentizar los cambios de proveedor, lo que hace que las aprobaciones establecidas sean valiosas. Esto difiere del negocio de fundición a granel, donde la continuidad del volumen y la fiabilidad de la entrega siguen siendo las preocupaciones más importantes.
Los productores que pueden atender ambos tipos de demanda pueden distribuir la exposición entre varios usos finales. Pueden mantener una producción a gran escala para las fundidoras mientras desarrollan volúmenes especiales más pequeños. El mercado de fluoruro de aluminio también se beneficia de esta combinación porque una desaceleración en un uso final no elimina todas las fuentes de demanda. Los clientes del sector químico utilizan el fluoruro de aluminio como intermediario para productos fluorados, vinculando sus decisiones de compra a un conjunto diferente de ciclos industriales. La demanda de cerámica y vidrio está ligada a la construcción, el vidrio para pantallas y los materiales especiales.
Las aplicaciones más pequeñas descritas en la investigación suministrada forman una base de demanda de larga cola que puede respaldar a los productores diversificados. Su función no es igualar los volúmenes de fundición, sino dar a los proveedores más rutas para utilizar grados con pureza y características de partículas adecuadas. Esto hace que la diversificación del uso final sea comercialmente relevante, incluso cuando el volumen principal sigue concentrado en la producción de aluminio primario.
Análisis Geográfico
Mercado de Fluoruro de Aluminio en Asia Pacífico y Oriente Medio
Asia Pacífico representó el 49,82% del mercado de fluoruro de aluminio en 2025 y se proyecta que registre una CAGR del 6,18% hasta 2031. China representa el mayor centro regional de producción y consumo, ya que su base de fundición absorbe gran parte de su producción nacional. La región también suministró más del 60% de la producción mundial de fluoruro de aluminio. India y Oriente Medio están añadiendo demanda complementaria a través de proyectos de capacidad de aluminio. Japón y Corea del Sur apoyan un segmento premium más pequeño para materiales de grado óptico y de grado electrónico. Sus cadenas de suministro de semiconductores y óptica de precisión requieren certificaciones de pureza más estrictas que las aplicaciones de fundición a granel.
Mercado de Fluoruro de Aluminio en América del Norte y Europa
La demanda de América del Norte y Europa está respaldada por activos de fundición maduros y altos requisitos de cumplimiento normativo. Estados Unidos obtuvo el 100% de su fluorita de grado ácido de importaciones en 2025, incluyendo el 64% de México, el 12% de Vietnam y el 10% de China. Esta dependencia aumenta la exposición de los productores regionales a interrupciones logísticas y de materias primas. Europa enfrenta una presión similar derivada de los mayores costos de los productos fluoroquímicos, aunque los proveedores locales pueden retener clientes a través de plazos de entrega más cortos, apoyo en cumplimiento normativo y garantía de suministro. La transacción de Alcoa en abril de 2025 con IGNIS Equity Holdings tenía como objetivo estabilizar el complejo de aluminio de San Ciprián en España, preservando una importante base de consumo local.
Mercado de Fluoruro de Aluminio en América del Sur y África y Oriente Medio
América del Sur y el Medio Oriente y África siguen siendo mercados más pequeños, pero tienen una importancia estratégica para el suministro regional. La base de energía hidroeléctrica de Brasil respalda la demanda de fundición de aluminio, mientras que Argentina contribuye con un consumo de nicho. Las fuentes locales de fluorita y las corrientes de subproductos de fosfato pueden proporcionar algunas ventajas en materia de materias primas en América del Sur. En el Golfo, la producción de fluoruro de aluminio puede abastecer a las fundiciones con tiempos de entrega más cortos que las importaciones provenientes de Asia o Europa. La capacidad del Golfo está vinculada a planes más amplios para utilizar energía de menor costo en el desarrollo de la cadena de valor del aluminio. Cada nuevo proyecto de fundición puede crear un requisito de compra duradero para el fluoruro de aluminio, otorgando al mercado de fluoruro de aluminio una base de demanda regional a largo plazo.
Mercado de Fluoruro de Aluminio en América del Sur
El panorama regional también pone de relieve por qué la ubicación de la producción es importante para los clientes. Las fundiciones utilizan fluoruro de aluminio de manera continua, por lo que las interrupciones en la entrega pueden generar preocupaciones operativas. Los productores ubicados cerca de la capacidad en crecimiento pueden reducir los tiempos de tránsito y ofrecer un servicio más ágil. Esta proximidad puede ser importante cuando los compradores necesitan ajustar sus pedidos en respuesta a los calendarios de producción o a los requisitos de mantenimiento. En América del Sur, el vínculo entre la energía hidroeléctrica y el aluminio primario contribuye a sostener la demanda de las fundiciones en operación. Una ventaja en materia de materias primas locales puede respaldar la competitividad, pero no elimina la necesidad de un procesamiento y transporte confiables.
Mercado de Fluoruro de Aluminio en África y Oriente Medio y Asia Pacífico
En el Medio Oriente y África, la inversión en la cadena de valor del aluminio brinda a los proveedores regionales la oportunidad de apoyar la nueva capacidad a medida que se pone en marcha. La ubicación en el Golfo puede ser particularmente útil para atender a clientes que de otro modo dependerían de rutas de suministro más largas. Estos desarrollos regionales no cambian el papel líder de Asia Pacífico en el mercado de fluoruro de aluminio. Sin embargo, crean puntos de demanda adicionales fuera de China y pueden respaldar una base de proveedores más amplia. Esta tendencia también aumenta la importancia de los contratos de suministro, los inventarios locales y los grados de producto adecuados para el sistema operativo de cada cliente. La geografía, por lo tanto, afecta tanto los costos de suministro como los tipos de productos que los compradores probablemente solicitarán.

Panorama Competitivo
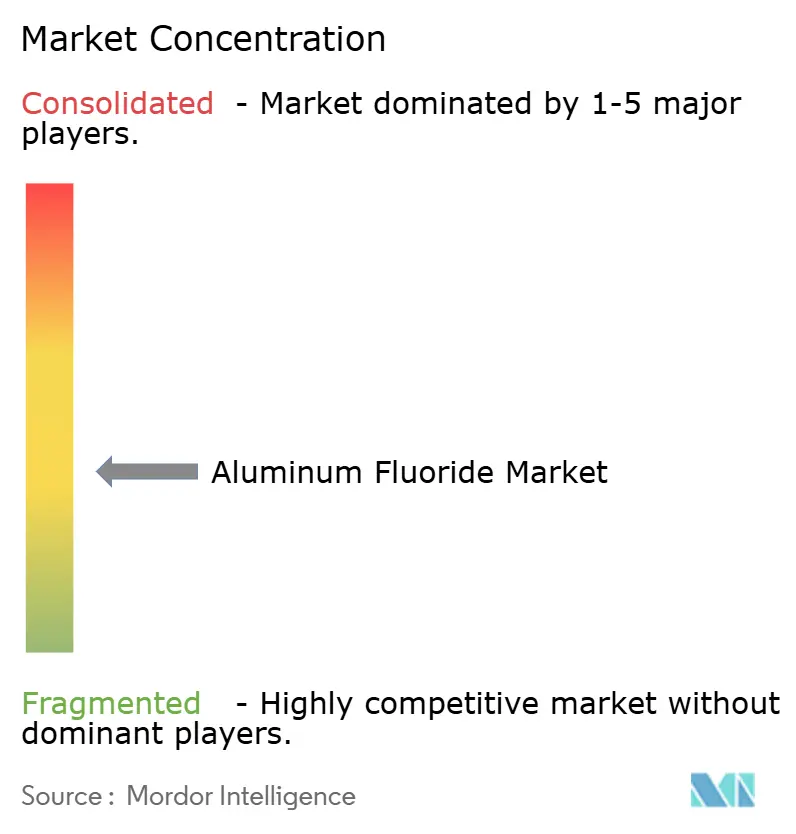
El mercado de fluoruro de aluminio está moderadamente fragmentado. Fluorsid, Do-Fluoride Chemicals Co., Ltd. y PhosAgro son proveedores clave, cada uno con posiciones regionales distintas y estrategias de materias primas diferenciadas. Su limitada cuota combinada permite a los productores nacionales chinos y a los especialistas regionales competir en material a granel. La calidad del producto, la seguridad del suministro, la distancia de transporte y el acceso al fluoruro de hidrógeno o al ácido fluorosilícico influyen en los precios. Los grandes clientes suelen preferir proveedores que ofrezcan volúmenes contratados y grados técnicamente consistentes. Esta estructura respalda la competencia al tiempo que otorga a los productores integrados una posición más sólida durante las disrupciones en el suministro de materias primas.
Fluorsid opera una gran base de producción fuera de China, incluidas instalaciones en Italia y Noruega. La investigación suministrada describió su capacidad combinada de fluoruro de aluminio anhidro como 160.000 toneladas métricas por año. Sus operaciones noruegas utilizan energía hidroeléctrica, lo que puede respaldar un posicionamiento de menor huella de carbono entre los clientes europeos. PhosAgro ha ampliado sus planes de capacidad en Cherepovets y mantiene un acuerdo de suministro a largo plazo con RUSAL. Estos desarrollos muestran cómo los acuerdos de suministro y los insumos integrados pueden reducir la incertidumbre comercial. Los productores que combinan el suministro de productos con el apoyo a la gestión del electrolito también pueden construir relaciones operativas más sólidas con los clientes de las fundidoras.
Existen oportunidades competitivas en material de alta pureza para aplicaciones ópticas y de semiconductores y en la producción por proceso húmedo cerca de plantas de fertilizantes fosfatados. El modelo de abastecimiento de ácido fluorosilícico de Alufluoride ilustra el valor potencial de la proximidad a los flujos de subproductos de fertilizantes. La investigación suministrada también identificó una expansión de 24.000 TPA en Visakhapatnam, prevista para junio de 2026, pero la fuente citada no fue retenida porque no cumplía con los criterios de fuente. Las adiciones de capacidad chinas pueden continuar presionando los precios en los grados convencionales. Los proveedores sin capacidades de grado especial o acceso protegido a materias primas enfrentan una mayor exposición a los precios de productos básicos.
La posición competitiva de cada proveedor depende de su equilibrio entre la escala a granel y la capacidad de satisfacer los requisitos específicos de los clientes. Los productores a gran escala se benefician de plantas establecidas, relaciones de aprovisionamiento y largas series de producción. Los productores regionales pueden competir ofreciendo rutas logísticas más cortas, apoyo receptivo o posiciones en materias primas que reducen la exposición a compras en el mercado spot. La fuente de flúor sigue siendo especialmente importante porque afecta la estabilidad de los costos y la capacidad de cumplir con los compromisos de entrega. Los contratos de suministro a largo plazo pueden hacer que la planificación de volúmenes sea más predecible tanto para los productores como para los clientes de las fundidoras. El acuerdo entre RUSAL y PhosAgro ilustra este enfoque, mientras que la expansión de Cherepovets refleja una decisión de respaldar el suministro adicional desde un negocio integrado.
El control de calidad también sirve como un área clave de competencia. Los clientes en recubrimientos ópticos, electrónica o productos químicos especiales pueden seleccionar a un proveedor solo después de realizar pruebas detalladas sobre impurezas y comportamiento del material. Este proceso de aprobación puede crear una relación comercial más duradera una vez que un grado se califica. En contraste, el material de grado estándar para fundidoras enfrenta una competencia de precios más amplia, especialmente donde varios proveedores pueden cumplir con la misma especificación básica.
Por lo tanto, el mercado de fluoruro de aluminio acomoda a proveedores con diferentes posiciones competitivas en lugar de un único modelo de negocio dominante. Las empresas pueden competir a través de la integración de procesos, el servicio técnico, el aseguramiento de la calidad, la ubicación regional o la escala de capacidad. Estos factores continúan respaldando la fragmentación en la base de proveedores.
Líderes de la Industria del Fluoruro de Aluminio
-
Do-Fluoride Chemicals Co., Ltd.
-
Fluorsid
-
Industries Chimiques du Fluor
-
Alufluoride Limited
-
Gulf Fluor
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fluoruro de Aluminio
- AB LIFOSA
- Alufluor
- Alufluoride Limited
- Aluminum Corporation of China Limited
- Asian Metal Ltd
- Do-Fluoride Chemicals Co., Ltd.
- Fluorsid
- Gulf Fluor
- Henan Weilai Aluminum Co., Ltd.
- Hunan Nonferrous Metals Corporation Limited
- Industries Chimiques du Fluor
- Koura Global
- Orbia Fluor and Energy Materials
- PhosAgro Group
- Tanfac Industries Limited

Recent Industry Developments in Mercado de Fluoruro de Aluminio
- Julio de 2026: Adani Enterprises e International Resources Holding de los EAU firmaron un memorando de entendimiento con el gobierno de Odisha para desarrollar un proyecto integrado de aluminio en nuevas instalaciones por valor de 11,5 mil millones USD, que incluye una fundición de 2 MMTPA y una refinería de alúmina de 4 MMTPA.
- Abril de 2024: RUSAL y PhosAgro extendieron su acuerdo de suministro de fluoruro de aluminio a largo plazo hasta 2044 y se comprometieron a ampliar la capacidad en la planta de AlF₃ de Cherepovets de PhosAgro de 75.000 TPA a 96.000 TPA. El suministro incremental está programado para aumentar desde mediados de 2026, convirtiéndolo en una de las mayores adiciones de capacidad de AlF₃ en una sola instalación a nivel mundial.


Alcance del Informe Global del Mercado de Fluoruro de Aluminio
El fluoruro de aluminio (AlF₃) es un sólido inorgánico incoloro utilizado principalmente como aditivo clave en la fundición electrolítica de aluminio primario. Reduce el punto de fusión de la alúmina y mejora la conductividad del baño fundido, reduciendo significativamente la energía eléctrica requerida para la producción.
El mercado de fluoruro de aluminio está segmentado por proceso de producción, forma, aplicación, industria de uso final y geografía. Por proceso de producción, el mercado está segmentado en proceso seco y proceso húmedo. Por forma, el mercado está segmentado en polvo y gránulos. Por aplicación, el mercado está segmentado en aditivo de electrolito, agente fundente, catalizador y soporte de catalizador, y recubrimientos ópticos. Por industria de uso final, el mercado está segmentado en fundición de aluminio, productos químicos, cerámica y vidrio, electrónica y óptica, y otras industrias de uso final. Por geografía, el mercado está segmentado en Asia Pacífico, América del Norte, Europa, América del Sur, Oriente Medio y África. El informe también cubre el tamaño y los pronósticos del mercado de fluoruro de aluminio en 16 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Proceso Seco |
| Proceso Húmedo |
| Polvo |
| Gránulos |
| Aditivo de Electrolito |
| Agente Fundente |
| Catalizador y Soporte de Catalizador |
| Recubrimientos Ópticos |
| Fundición de Aluminio |
| Productos Químicos |
| Cerámica y Vidrio |
| Electrónica y Óptica |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Proceso de Producción | Proceso Seco | |
| Proceso Húmedo | ||
| Por Forma | Polvo | |
| Gránulos | ||
| Por Aplicación | Aditivo de Electrolito | |
| Agente Fundente | ||
| Catalizador y Soporte de Catalizador | ||
| Recubrimientos Ópticos | ||
| Por Industria de Uso Final | Fundición de Aluminio | |
| Productos Químicos | ||
| Cerámica y Vidrio | ||
| Electrónica y Óptica | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de fluoruro de aluminio para 2031?
Se proyecta que el mercado de fluoruro de aluminio alcance 3,33 mil millones USD en 2031, creciendo a una CAGR del 5,65% desde 2,53 mil millones USD en 2026.
¿Qué proceso de producción está creciendo más rápido?
Se proyecta que el proceso húmedo crezca más rápido a una CAGR del 6,12% hasta 2031 porque puede utilizar ácido fluorosilícico de la producción de fosfatos.
¿Qué aplicación se está expandiendo rápidamente?
Se prevé que los recubrimientos ópticos crezcan a una CAGR del 6,53% hasta 2031, respaldados por la óptica ultravioleta y los usos de recubrimientos avanzados.
¿Qué región lidera la demanda de fluoruro de aluminio?
Asia Pacífico lideró con el 49,82% de la demanda en 2025 y se prevé que se expanda a una CAGR del 6,18% hasta 2031.
Última actualización de la página el:



