
Tamanho e Participação do Mercado de Fluoreto de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.53 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.33 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.65 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Fluoreto de Alumínio por Mordor Intelligence
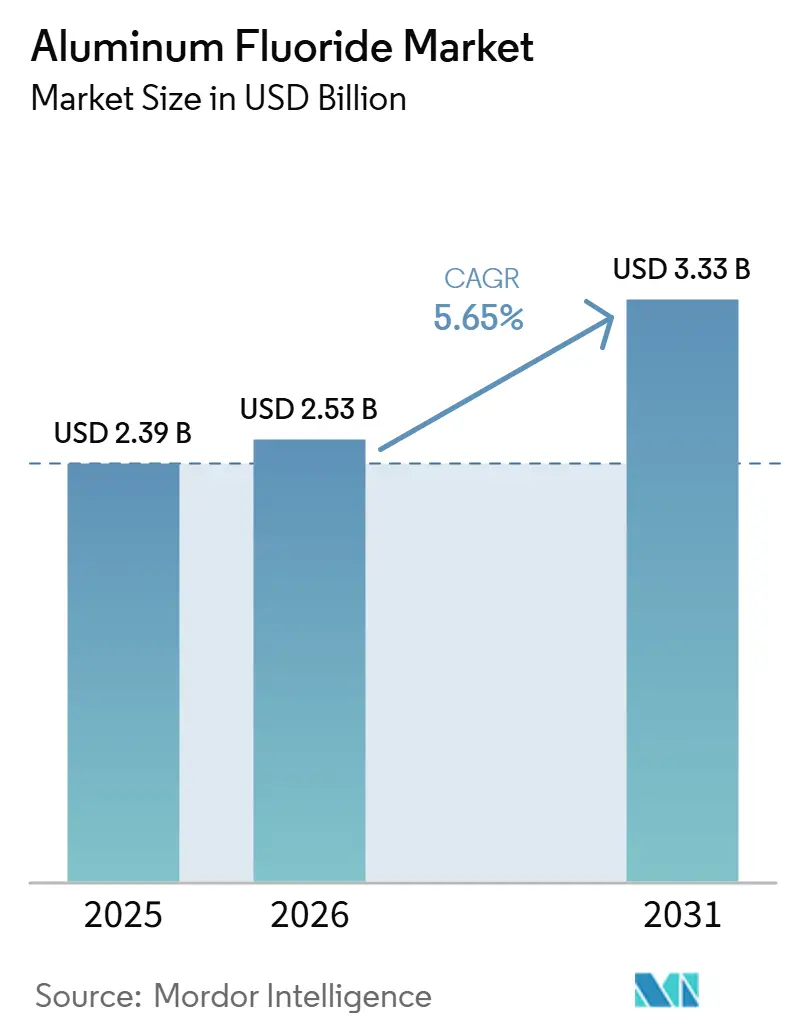
O Mercado de Fluoreto de Alumínio foi avaliado em 2,39 bilhões de USD em 2025 e estima-se que cresça de 2,53 bilhões de USD em 2026 para atingir 3,33 bilhões de USD até 2031, a um CAGR de 5,65% durante o período de previsão (2026–2031). A produção primária de alumínio continua sendo a principal fonte de demanda, pois o fluoreto de alumínio controla a química do banho na fundição Hall-Héroult. Novas fundidoras necessitam de fornecimento contínuo do produto químico após o comissionamento, de modo que os projetos de capacidade criam demanda recorrente em vez de um ciclo de compra único. Graus de maior pureza estão se tornando mais importantes onde os operadores buscam uso estável de energia, melhor eficiência de corrente e menor variação de processo. A segurança do insumo também está moldando as decisões de aquisição, pois o fornecimento de fluorita e os custos do ácido fluorídrico podem mudar rapidamente. Produtores que garantem ácido fluorossilícico ou fornecimentos de insumos de longo prazo podem melhorar a confiabilidade, enquanto revestimentos especiais criam um mercado menor, porém de maior valor, para o mercado de fluoreto de alumínio.
Principais Conclusões do Relatório
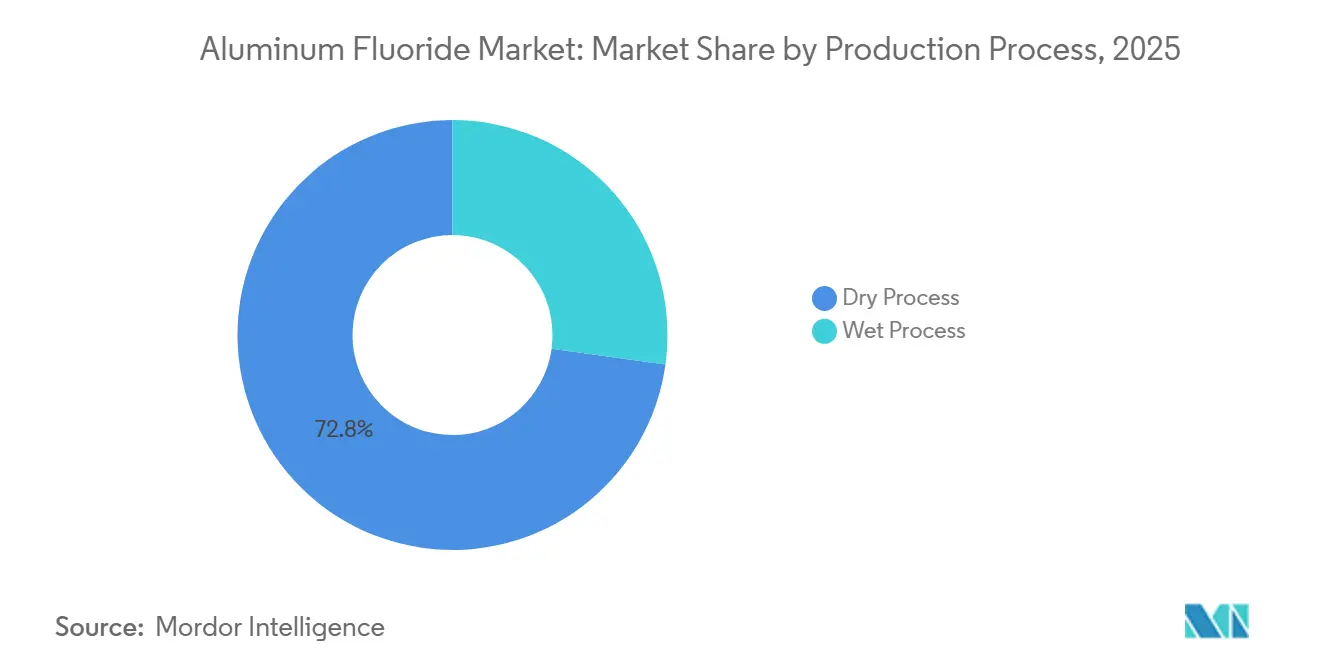
- Por processo de produção, o processo seco detinha 72,81% da participação do mercado de fluoreto de alumínio em 2025, enquanto o processo úmido tem previsão de crescer a um CAGR de 6,12% até 2031.
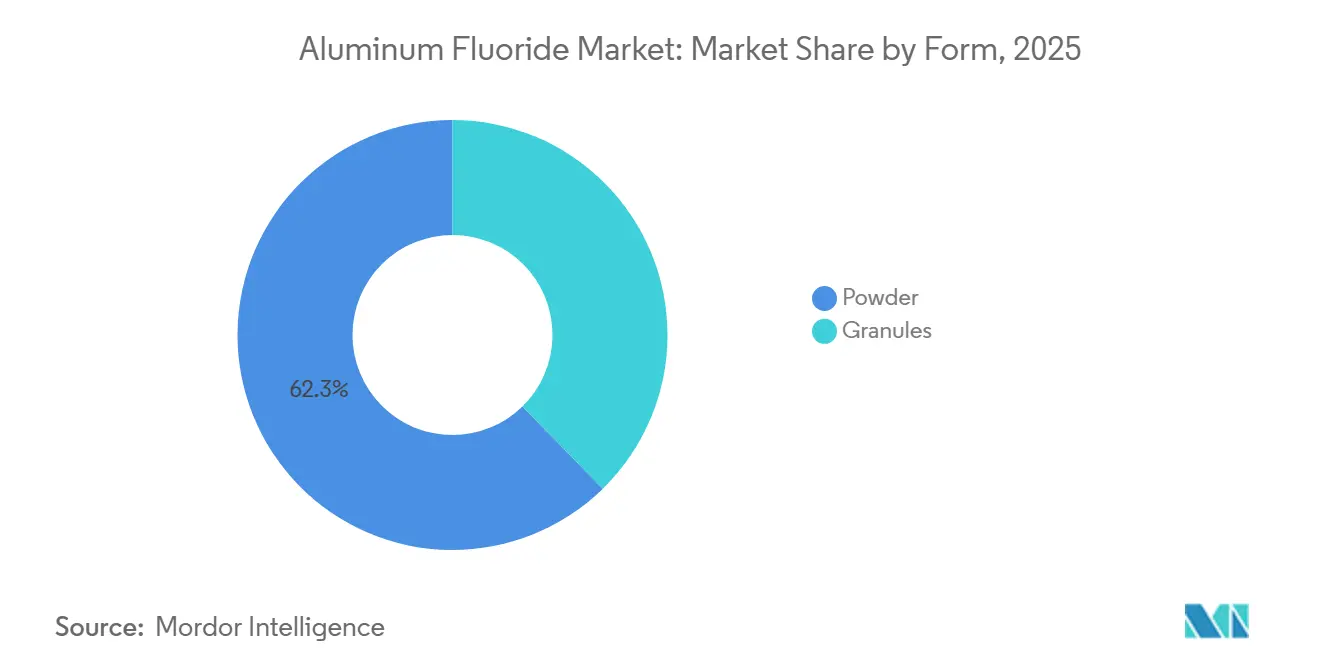
- Por forma, o pó representou 62,33% do tamanho do mercado de fluoreto de alumínio em 2025, enquanto os grânulos têm projeção de expansão a um CAGR de 5,93% até 2031.
- Por aplicação, os aditivos de eletrólito detinham 73,41% da participação do mercado de fluoreto de alumínio em 2025, enquanto os revestimentos ópticos têm previsão de avançar a um CAGR de 6,53% até 2031.
- Por indústria de uso final, a fundição de alumínio representou 76,52% da demanda em 2025, enquanto eletrônicos e óptica têm projeção de registrar um CAGR de 6,72% até 2031.
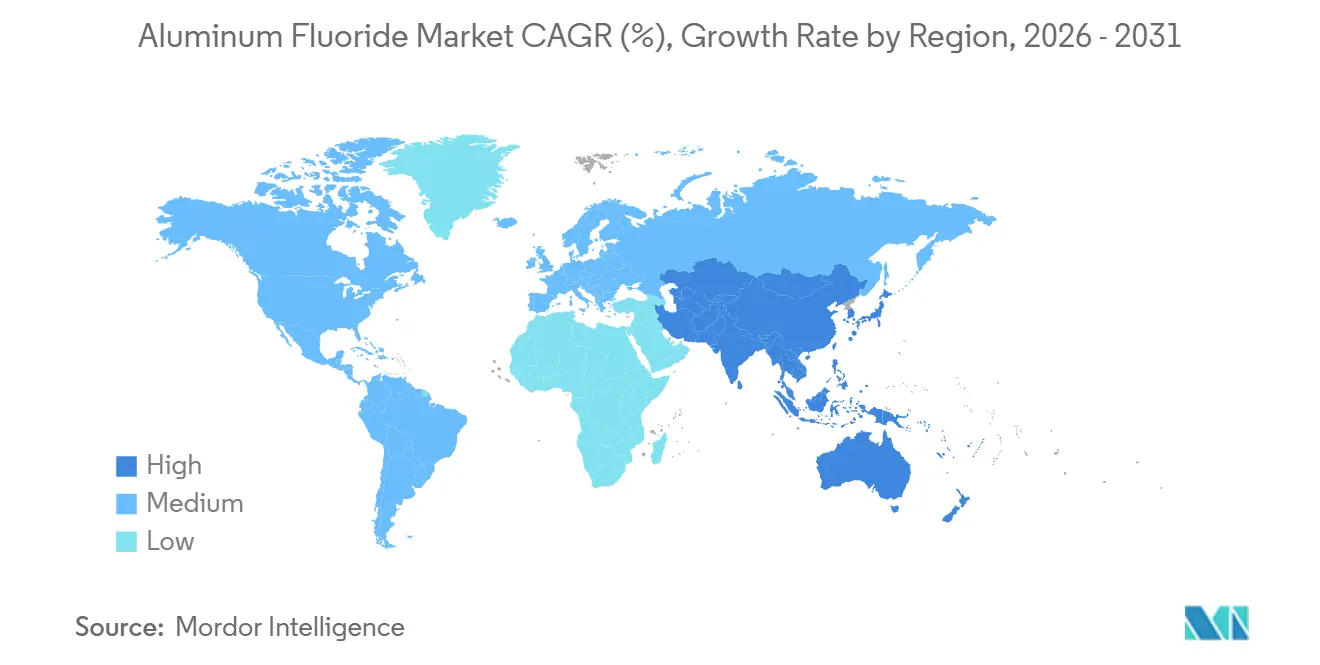
- Por geografia, a Ásia-Pacífico detinha 49,82% da demanda em 2025 e tem projeção de crescer a um CAGR de 6,18% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda por Alumínio Leve em Veículos Elétricos e Transporte | +1.4% | Global, mais forte na Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fluoreto de Alumínio de Alta Pureza em Fundição Energeticamente Eficiente | +1.2% | Ásia-Pacífico, com repercussão no Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Investimento em Capacidade de Produção de Alumínio | +1.0% | Índia, Oriente Médio e China | Médio prazo (2 a 4 anos) |
| Integração da Cadeia de Suprimentos e Disponibilidade de Matéria-Prima | +0.8% | Global, especialmente Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Desempenho Aprimorado do Eletrólito na Fundição | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Alumínio Leve em Veículos Elétricos e Aplicações de Transporte
As vendas globais de veículos elétricos superaram 17 milhões de unidades em 2024, aumentando 25% em relação ao ano anterior[1]Agência Internacional de Energia, "Perspectiva Global de Veículos Elétricos 2025," Agência Internacional de Energia, iea.org. . Esse crescimento sustenta a demanda por materiais leves em estruturas de veículos e sistemas de baterias. Os fabricantes de veículos estão aumentando o uso de materiais leves nessas aplicações, o que sustenta o mercado de fluoreto de alumínio, pois uma maior produção de alumínio requer mais aditivos de eletrólito. Os projetos de fundição mais recentes também exigem controle mais rigoroso da composição do banho, aumentando a importância da qualidade química consistente. Essa relação sustenta a demanda por volume e pode favorecer fornecedores que atendam a especificações de processo rigorosas.
Fluoreto de Alumínio de Alta Pureza e Desempenho Aprimorado do Eletrólito na Fundição
Os operadores de fundição gerenciam cada vez mais a dosagem de fluoreto de alumínio como parte do gerenciamento de energia, em vez de tratá-la como uma decisão de compra rotineira. Anais da ICSOBA relataram que o gerenciamento aprimorado da composição do eletrólito em células de 500 kA reduziu o consumo de energia em corrente contínua em 628 kWh por tonelada de alumínio. A melhoria da eficiência de corrente pode reduzir o consumo de energia enquanto mantém condições estáveis do banho. Melhores sistemas de cobertura e tratamento de gases podem recuperar mais fluoreto de hidrogênio dos fluxos de exaustão, o que pode reduzir as necessidades líquidas de reposição em plantas individuais. Ainda assim, linhas de cubas maiores e mais eficientes que requerem adições confiáveis ao longo da operação continuam a sustentar o mercado de fluoreto de alumínio. Os compradores, portanto, estão atribuindo maior valor à pureza, repetibilidade e suporte técnico.
Investimento em Capacidade de Produção de Alumínio
Projetos greenfield de alumínio apoiam a expansão do mercado de fluoreto de alumínio, pois cada nova linha de cubas requer fornecimento contínuo de eletrólito. A Adani Enterprises e a International Resources Holding estão prestes a assinar um acordo com o governo de Odisha em julho de 2026 para um projeto integrado de 11,5 bilhões de USD, incluindo uma fundidora de alumínio de 2 MMTPA, uma refinaria de alumina de 4 MMTPA e uma usina de energia cativa de 4.000 MW. Com base na faixa de consumo indicada na pesquisa fornecida, a fundidora planejada poderá requerer de 40.000 a 50.000 toneladas de fluoreto de alumínio anualmente. O roteiro de descarbonização da Índia destaca o desenvolvimento contínuo de seu setor de alumínio, com a produção primária de alumínio atingindo 4,1 milhões de toneladas em 2025. A expansão de capacidade na Índia e no Golfo deverá adicionar centros de demanda fora da China. Esses projetos também podem criar oportunidades para produtores próximos que possam oferecer fornecimento confiável e formas de produto adequadas.
Integração da Cadeia de Suprimentos e Disponibilidade de Matéria-Prima
Arranjos integrados de insumos ajudam os produtores a reduzir a exposição a escassez de fluorita e à volatilidade dos preços do ácido fluorídrico. A PhosAgro declarou que sua instalação em Cherepovets aumentaria a capacidade de fluoreto de alumínio de 75.000 toneladas para 96.000 toneladas por ano, com a expansão prevista para iniciar a aceleração a partir de meados de 2026. O acordo de fornecimento entre a RUSAL e a PhosAgro proporciona maior visibilidade de volume de longo prazo para ambas as empresas. Produtores pelo processo úmido podem utilizar ácido fluorossilícico proveniente da produção de fertilizantes fosfatados em vez de depender exclusivamente de fluorita de grau ácido. As importações chinesas de fluorita da Mongólia aumentaram 48% no primeiro semestre de 2025, após suspensões de segurança em minas domésticas. Essas interrupções destacam por que os participantes do mercado de fluoreto de alumínio estão buscando contratos, fornecimento regional e fluxos integrados de subprodutos. Arranjos de fornecimento mais sólidos podem proteger os cronogramas de produção e apoiar investimentos em capacidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações Ambientais para Emissões de Fluoreto e Resíduos | -0.7% | Global, mais agudo na América do Norte, Europa e Índia | Curto prazo (≤ 2 anos) |
| Volatilidade de Fornecimento e Preço de Fluorita e Fluoreto de Hidrogênio | -0.9% | Global, particularmente Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Requisitos de Qualidade e Pureza para Usos Especiais | -0.5% | América do Norte, Europa e polos de eletrônicos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Ambientais para Emissões de Fluoreto e Gestão de Resíduos
A conformidade ambiental aumenta os custos de capital e operacionais para produtores de fluoreto de alumínio e fundições. A regulamentação dos EUA para a subcategoria de produção de fluoreto de alumínio estabelece um limite médio de 30 dias para efluentes de fluoreto de 0,63 kg/kkg de produto. A pesquisa fornecida também citou as normas revisadas da Índia de 2025, que estabelecem um limite total de fluoreto de 0,8 kg por tonelada de alumínio proveniente de salas de cubas eletrolíticas e um limite de uso de fluoreto de alumínio de 20 kg por tonelada de alumínio. Esses requisitos podem aumentar a demanda por dosagem precisa e produtos de alta qualidade. Instalações que instalam sistemas mais robustos de tratamento de gases e coberturas de cubas podem recuperar mais fluoreto de hidrogênio dos gases de exaustão. Essa recuperação pode reduzir as necessidades de reposição em plantas maduras, enquanto padrões de conformidade mais elevados podem dificultar a entrada no mercado para fornecedores menores.
Volatilidade de Fluorita e Fluoreto de Hidrogênio e Requisitos de Qualidade para Aplicações Especiais
Escassez de fluorita e fluoreto de hidrogênio pode comprimir as margens dos produtores e atrasar decisões de investimento. A produção global de fluorita em minas caiu 1% para 10 milhões de toneladas em 2025, enquanto a China se tornou importadora líquida após inspeções de segurança domésticas afetarem a produção[2]Serviço Geológico dos Estados Unidos, "Resumos de Commodities Minerais 2026, Fluorita," Serviço Geológico dos Estados Unidos, usgs.gov. . Os preços de importação de fluorita de grau ácido dos Estados Unidos foram de 470 USD por tonelada métrica em 2025, em comparação com 322 USD por tonelada métrica em 2021. Compradores de produtos especiais também exigem controle de impurezas muito mais rigoroso do que clientes de grau para fundição. Aplicações especiais requerem testes de elementos traço e controle de processo confiável. O processo de qualificação pode durar de 12 a 24 meses, o que pode limitar a capacidade de fornecedores menores de se moverem rapidamente para aplicações ópticas, eletrônicas e de cerâmica especial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Processo de Produção:
O Processo Úmido Está Construindo uma Vantagem de Custo de Matéria-PrimaO processo seco detinha 72,81% da participação de mercado de fluoreto de alumínio em 2025, pois as instalações estabelecidas utilizam uma rota comprovada baseada em fluoreto de hidrogênio anidro e hidróxido de alumínio. Esse processo atende grandes clientes de fundidoras que priorizam volumes confiáveis, propriedades de produto consistentes e compatibilidade com os sistemas de manuseio existentes. A produção pelo processo seco possui uma base estabelecida em regiões com acesso integrado a fluoreto de hidrogênio e ácido sulfúrico. Também pode fornecer graus alinhados às especificações convencionais de fundidoras. No entanto, a economia da rota seca permanece sensível à disponibilidade e ao custo da fluorita de grau ácido. Essas pressões incentivam os produtores a avaliar rotas alternativas de insumos.
O processo úmido deve expandir a um CAGR de 6,12% até 2031. Ele reage o ácido fluorossilícico recuperado da produção de fertilizantes fosfatados com hidróxido de alumínio, reduzindo a dependência da cadeia de fornecimento de fluorita. Um estudo de 2025 examinou a síntese pelo processo úmido a partir do subproduto de ácido fluorossilícico da produção de produtos químicos de fósforo e relatou melhorias na pureza e no rendimento da reação. Fabricantes indianos utilizaram operações próximas de ácido fosfórico como fonte de ácido fluorossilícico. O processamento úmido também pode gerar menos gás residual de fluoreto de hidrogênio do que o processamento seco.
A densidade do produto e as características das partículas podem diferir do produto da rota seca, de modo que as fundidoras podem precisar ajustar as configurações de dosagem antes de realizar a troca. Essas mudanças operacionais criam custos de transição, mesmo quando a economia do processo úmido é favorável. Por essa razão, a rota seca provavelmente continuará sendo importante onde as fundidoras já calibraram o manuseio de materiais, o armazenamento e as práticas de controle do banho em torno de um grau familiar. A decisão não se limita ao preço de compra do produto químico. Ela também inclui o trabalho necessário para confirmar o comportamento das partículas, as taxas de alimentação e o impacto no controle rotineiro da linha de cubas.
Um produtor pelo processo úmido pode fortalecer sua posição quando tem acesso confiável ao ácido fluorossilícico proveniente de operações fosfatadas próximas. Essa conexão pode converter um subproduto de fertilizante em um insumo industrial previsível e reduzir a exposição a restrições de fornecimento relacionadas à mineração. As pesquisas disponíveis também associam essa rota a uma menor carga de gás residual de fluoreto de hidrogênio, o que pode ser importante em locais com requisitos de emissão mais rigorosos. No entanto, os clientes ainda podem manter o fornecimento pela rota seca como alternativa qualificada, pois a fundição contínua não permite interrupções prolongadas. Essa dinâmica cria espaço para mais de uma rota de processo no mercado de fluoreto de alumínio.
Os produtores, portanto, competem em segurança de fornecimento e consistência do produto, bem como no custo do insumo subjacente. A expansão da rota úmida não significa que todas as instalações mudarão seu fornecimento de uma vez. O processo úmido tem maior probabilidade de ganhar participação primeiro onde novas instalações possam projetar sistemas de recebimento e dosagem em torno das características de seu produto. Em instalações estabelecidas, qualificação e ensaios operacionais podem determinar o ritmo de adoção. Essa combinação apoia uma mudança gradual em vez de uma substituição repentina da produção pelo processo seco.


Por Forma:
Grânulos Suportam Sistemas Automatizados de DosagemO pó representou 62,33% do tamanho do mercado de fluoreto de alumínio em 2025. Sua posição de liderança reflete os sistemas estabelecidos de armazenamento, transporte pneumático e dosagem utilizados nas fundidoras em operação. O pessoal das instalações está familiarizado com os produtos em pó, e esses produtos estão alinhados às especificações de aquisição existentes. Muitas instalações mais antigas operam equipamentos projetados para graus em pó. Os produtores também podem transportar o pó por meio de redes estabelecidas de embalagem e logística. Esses fatores sustentam uma grande base instalada para essa forma.
Os grânulos devem crescer a um CAGR de 5,93% até 2031, à medida que as salas de cubas modernas adotam sistemas automatizados de manuseio de materiais. O material granular pode reduzir a poeira durante o manuseio e melhorar o controle de fluxo nos equipamentos de dosagem. Uma pesquisa apresentada pelo ICSOBA comparou fluoreto de alumínio de baixa densidade aparente e alta densidade aparente e discutiu como as características do produto afetam a fluidez na fundição. Novos projetos na Índia e no Oriente Médio podem especificar sistemas de manuseio granular durante a fase de projeto, em vez de adaptar equipamentos mais antigos. Os grânulos podem ter um preço premium porque podem reduzir os requisitos de limpeza e manutenção. O fluoreto de alumínio fino capturado durante a lavagem a seco também pode retornar ao banho com alumina enriquecida, o que pode restringir a demanda líquida de reposição por tonelada de metal.
A seleção da forma, portanto, depende das práticas operacionais e não apenas da embalagem. O pó permanece prático para os sistemas existentes porque as instalações convencionais aperfeiçoaram seu uso ao longo de muitos anos. Sua ampla disponibilidade também ajuda os compradores a comparar ofertas entre fornecedores. Os grânulos podem ser mais atrativos quando um projeto visa controlar o fluxo de material com menos intervenções manuais. Níveis mais baixos de poeira durante o manuseio podem apoiar áreas de trabalho mais limpas e reduzir a carga sobre os equipamentos de transporte. Essa vantagem é especialmente relevante quando uma instalação é projetada em torno de dosagem automatizada desde o início.
Uma nova instalação pode selecionar equipamentos de armazenamento e alimentação para grânulos antes do comissionamento, enquanto uma instalação mais antiga pode precisar avaliar o custo de modificar os sistemas estabelecidos. Essa diferença explica por que o mercado de fluoreto de alumínio continua demandando ambas as formas. Os graus granulares podem oferecer benefícios práticos em fundidoras de alta amperagem que requerem adições controladas e repetíveis. O pó permanece uma opção adequada quando os sistemas atuais operam de forma confiável e uma instalação não identifica benefícios suficientes com a conversão. Os produtores devem, portanto, alinhar forma, densidade, embalagem e logística às condições operacionais de cada cliente. O segmento de forma é moldado pela idade da fundidora, seu nível de automação e sua abordagem à gestão de material recuperado. Esses fatores sustentam a demanda contínua por pó, ao mesmo tempo que permitem que os grânulos cresçam mais rapidamente durante o período de previsão.
Por Aplicação:
Aditivos de Eletrólito Permanecem o Principal Canal de VolumeAs aplicações de aditivo de eletrólito representaram 73,41% da participação de mercado de fluoreto de alumínio em 2025. A fundição primária de alumínio requer fluoreto de alumínio para gerenciar o equilíbrio químico do banho de eletrólito. A grande base de fundidoras em operação fornece uma base de volume estável para essa aplicação. Novas linhas de cubas também geram consumo recorrente desde o início das operações comerciais. Os operadores de fundidoras dependem de controle consistente de especificações, pois mudanças na química do banho afetam a eficiência e a estabilidade operacional. Esses fatores tornam o segmento central para o mercado de fluoreto de alumínio.
Os revestimentos ópticos devem registrar um CAGR de 6,53% até 2031, a taxa de crescimento mais rápida entre as aplicações listadas. O fluoreto de alumínio oferece transparência no ultravioleta distante, baixo índice de refração e estabilidade química, o que pode apoiar revestimentos protetores e antirreflexo. Um estudo de 2025 relatou o processamento de fluoreto de alumínio por plasma para espelhos de alumínio no ultravioleta distante. A NASA também descreveu abordagens de processamento por camada atômica para revestimentos ópticos ultravioleta. Agentes fundentes e suportes de catalisadores atendem processos de vidro, cerâmica e fluoração. Essas aplicações representam volumes menores, mas podem oferecer melhores margens quando os compradores exigem pureza consistente.
O domínio dos aditivos de eletrólito reflete o grande volume de alumínio primário produzido a cada ano e a necessidade de manter cada célula em operação dentro da faixa desejada do banho. Como resultado, a confiabilidade do fornecimento permanece um fator de compra fundamental para a principal aplicação. Os produtores que atendem fundidoras devem fornecer qualidade consistente em entregas regulares, pois mudanças na química podem afetar o controle do processo.
A aplicação de revestimentos ópticos segue um padrão de compra diferente. Os clientes nessa área avaliam o desempenho do material, o controle de impurezas e a adequação para processos de deposição, em vez de se concentrar apenas no fornecimento em volume. O trabalho citado sobre espelhos no ultravioleta distante e a pesquisa de revestimentos da NASA mostram por que o fluoreto de alumínio pode ser relevante para óptica especializada. Essas aplicações podem exigir períodos de qualificação mais longos e comunicação técnica mais detalhada, o que pode favorecer fornecedores com forte controle de processo.
Agentes fundentes, suportes de catalisadores, vidro, cerâmica e refino químico fornecem saídas adicionais para material que atende aos requisitos específicos de cada aplicação. Esses usos ampliam a base de clientes além da fundição, embora seus volumes permaneçam menores. O mercado de fluoreto de alumínio pode, portanto, manter um núcleo de alto volume enquanto desenvolve gradualmente valor em aplicações especializadas. Esse equilíbrio permite que os produtores considerem graus diferenciados sem perder o foco no segmento de aditivo de eletrólito, grande e recorrente.
Por Indústria de Uso Final:
Eletrônicos e Óptica Adicionam Demanda de Maior ValorA fundição de alumínio representou 76,52% da demanda de uso final em 2025. Essa participação reflete o papel original e contínuo do fluoreto de alumínio como aditivo de eletrólito na produção de metal primário. A escala da fundição global cria uma base de clientes ampla e recorrente. As adições de capacidade na Ásia-Pacífico, na Índia e no Golfo devem apoiar o consumo adicional. A demanda de fundição permanece sensível às taxas de produção, à economia energética e à eficiência operacional da linha de cubas. No entanto, continuará a servir como a principal base de volume para a indústria de fluoreto de alumínio.
Eletrônicos e óptica devem crescer a um CAGR de 6,72% até 2031. Esse uso final inclui revestimentos ópticos ultravioleta, materiais de filme fino e potenciais camadas protetoras para aplicações eletrônicas de precisão e de baterias. Uma pesquisa publicada em 2025 investigou o comportamento térmico e mecânico de camadas de passivação de fluoreto de alumínio em escala nanométrica. Essas aplicações utilizam volumes muito menores do que a fundição, mas podem exigir maior pureza e comandar preços mais altos por quilograma. Os produtos químicos fornecem uma saída separada por meio da produção de produtos químicos fluorados especiais. Cerâmica, vidro, abrasivos, fluxo de soldagem e aplicações de inibidor de fermentação criam fluxos de demanda adicionais e reduzem a dependência de um único setor de clientes.
A expansão de eletrônicos e óptica não deve deslocar a fundição de alumínio como principal usuário final durante o período de previsão. Em vez disso, espera-se que mude a composição da receita ao adicionar aplicações que atribuem maior valor à pureza e ao desempenho. Clientes de óptica e eletrônica podem exigir uma análise mais rigorosa de elementos traço antes de aprovar um fornecedor. O período de qualificação de 12 a 24 meses descrito na pesquisa fornecida pode retardar as mudanças de fornecedor, tornando as aprovações estabelecidas valiosas. Isso difere do negócio de fundição em volume, onde a continuidade do volume e a confiabilidade da entrega permanecem as preocupações mais importantes.
Produtores que podem atender a ambos os tipos de demanda podem distribuir a exposição entre vários usos finais. Eles podem manter a produção em larga escala para fundidoras enquanto desenvolvem volumes especiais menores. O mercado de fluoreto de alumínio também se beneficia dessa combinação porque uma desaceleração em um uso final não elimina todas as fontes de demanda. Os clientes do setor químico utilizam o fluoreto de alumínio como intermediário para produtos fluorados, vinculando suas decisões de compra a um conjunto diferente de ciclos industriais. A demanda de cerâmica e vidro está ligada à construção, ao vidro para displays e a materiais especiais.
As aplicações menores descritas na pesquisa fornecida formam uma base de demanda de cauda longa que pode apoiar produtores diversificados. Seu papel não é igualar os volumes de fundição, mas dar aos fornecedores mais rotas para utilizar graus com pureza e características de partículas adequadas. Isso torna a diversificação de uso final comercialmente relevante, mesmo que o volume principal permaneça concentrado na produção primária de alumínio.
Análise Geográfica
Mercado de Fluoreto de Alumínio da APAC e do Oriente Médio
A Ásia-Pacífico respondeu por 49,82% do mercado de fluoreto de alumínio em 2025 e deve registrar um CAGR de 6,18% até 2031. A China representa o maior centro regional de produção e consumo, pois sua base de fundição absorve grande parte de sua produção doméstica. A região também forneceu mais de 60% da produção global de fluoreto de alumínio. A Índia e o Oriente Médio estão adicionando demanda complementar por meio de projetos de capacidade de alumínio. O Japão e a Coreia do Sul sustentam um segmento premium menor para materiais de grau óptico e de grau eletrônico. Suas cadeias de suprimentos de semicondutores e óptica de precisão exigem certificações de pureza mais rigorosas do que as aplicações de fundição em grande escala.
Mercado de Fluoreto de Alumínio da América do Norte e Europa
A demanda da América do Norte e da Europa é sustentada por ativos de fundição maduros e elevados requisitos de conformidade. Os Estados Unidos obtiveram 100% de sua fluorita de grau ácido de importações em 2025, incluindo 64% do México, 12% do Vietnã e 10% da China. Essa dependência aumenta a exposição dos produtores regionais a perturbações logísticas e de matéria-prima. A Europa enfrenta pressão semelhante decorrente dos maiores custos de fluoroquímicos, embora os fornecedores locais possam reter clientes por meio de prazos de entrega mais curtos, suporte à conformidade e garantia de fornecimento. A transação da Alcoa em abril de 2025 com a IGNIS Equity Holdings teve como objetivo estabilizar o complexo de alumínio de San Ciprián, na Espanha, preservando uma importante base de consumo local.
Mercado de Fluoreto de Alumínio da América do Sul e MEA
A América do Sul e o Oriente Médio e África permanecem mercados menores, mas detêm importância estratégica para o fornecimento regional. A base de energia hidrelétrica do Brasil sustenta a demanda de fundição de alumínio, enquanto a Argentina contribui com consumo de nicho. Fontes locais de fluorita e fluxos de subprodutos de fosfato podem proporcionar algumas vantagens de matéria-prima na América do Sul. No Golfo, a produção de fluoreto de alumínio pode atender às fundições com prazos de entrega mais curtos do que as importações provenientes da Ásia ou da Europa. A capacidade do Golfo está vinculada a planos mais amplos de utilização de energia de menor custo para o desenvolvimento da cadeia de valor do alumínio. Cada novo projeto de fundição pode criar um requisito duradouro de offtake para o fluoreto de alumínio, conferindo ao mercado de fluoreto de alumínio uma base de demanda regional de longo prazo.
Mercado de Fluoreto de Alumínio da América do Sul
O panorama regional também evidencia por que a localização da produção é importante para os clientes. As fundições utilizam fluoreto de alumínio de forma contínua, de modo que perturbações no fornecimento podem gerar preocupações operacionais. Produtores localizados próximos a capacidades em crescimento podem reduzir os tempos de trânsito e oferecer um serviço mais ágil. Essa proximidade pode ser importante quando os compradores precisam ajustar pedidos em resposta a cronogramas de produção ou requisitos de manutenção. Na América do Sul, a relação entre energia hidrelétrica e alumínio primário contribui para sustentar a demanda das fundições em operação. Uma vantagem local de matéria-prima pode apoiar a competitividade, mas não elimina a necessidade de processamento e transporte confiáveis.
Mercado de Fluoreto de Alumínio do MEA e APAC
No Oriente Médio e África, o investimento na cadeia de valor do alumínio oferece aos fornecedores regionais a oportunidade de apoiar novas capacidades à medida que são comissionadas. A localização no Golfo pode ser particularmente útil para atender clientes que, de outra forma, dependeriam de rotas de fornecimento mais longas. Esses desenvolvimentos regionais não alteram o papel de liderança da Ásia-Pacífico no mercado de fluoreto de alumínio. No entanto, criam pontos de demanda adicionais fora da China e podem apoiar uma base de fornecedores mais ampla. Essa tendência também aumenta a importância de contratos de fornecimento, estoques locais e grades de produtos adequados ao sistema operacional de cada cliente. A geografia, portanto, afeta tanto os custos de fornecimento quanto os tipos de produtos que os compradores tendem a solicitar.

Cenário Competitivo
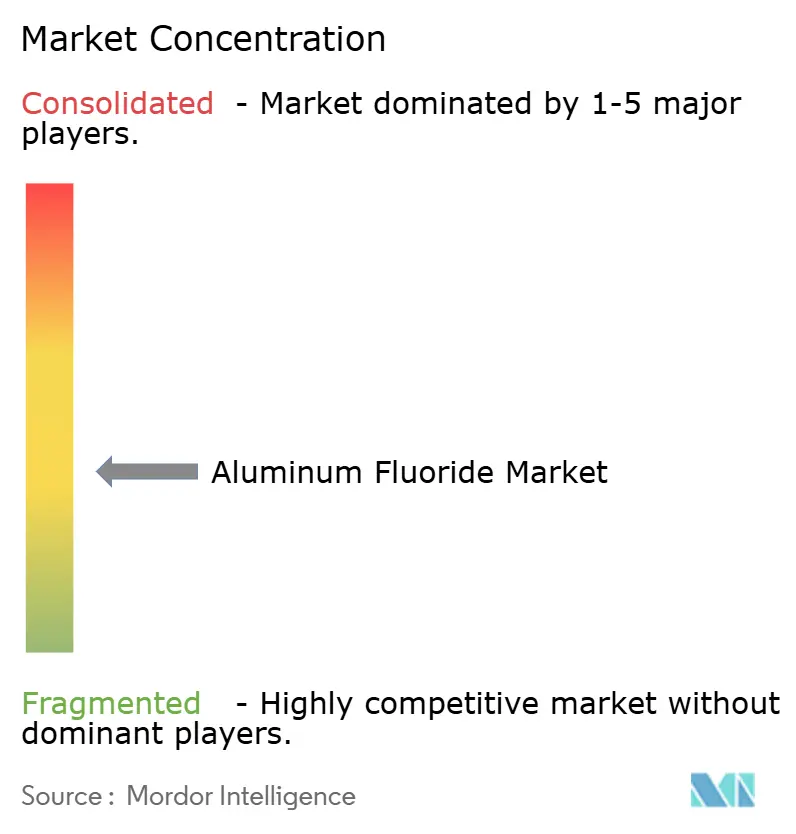
O mercado de fluoreto de alumínio é moderadamente fragmentado. Fluorsid, Do-Fluoride Chemicals Co., Ltd. e PhosAgro são fornecedores-chave, cada um com posições regionais distintas e estratégias de insumos. Sua participação combinada limitada permite que produtores domésticos chineses e especialistas regionais compitam em material de volume. Qualidade do produto, segurança de fornecimento, distância de transporte e acesso a fluoreto de hidrogênio ou ácido fluorossilícico influenciam os preços. Grandes clientes frequentemente preferem fornecedores que oferecem volumes contratados e graus tecnicamente consistentes. Essa estrutura apoia a concorrência ao mesmo tempo que confere aos produtores integrados uma posição mais forte durante interrupções de insumos.
A Fluorsid opera uma grande base de produção fora da China, incluindo instalações na Itália e na Noruega. A pesquisa fornecida descreveu sua capacidade combinada de fluoreto de alumínio anidro como 160.000 toneladas métricas por ano. Suas operações norueguesas utilizam energia hidrelétrica, o que pode apoiar um posicionamento de menor teor de carbono junto a clientes europeus. A PhosAgro expandiu seus planos de capacidade em Cherepovets e mantém um acordo de fornecimento de longo prazo com a RUSAL. Esses desenvolvimentos mostram como acordos de fornecimento e insumos integrados podem reduzir a incerteza comercial. Produtores que combinam fornecimento de produto com suporte ao gerenciamento de eletrólito também podem construir relacionamentos operacionais mais sólidos com clientes de fundidoras.
Oportunidades competitivas existem em material de alta pureza para aplicações ópticas e de semicondutores e na produção pelo processo úmido próxima a instalações de fertilizantes fosfatados. O modelo de fornecimento de ácido fluorossilícico da Alufluoride ilustra o valor potencial da proximidade a fluxos de subprodutos de fertilizantes. A pesquisa fornecida também identificou uma expansão de 24.000 TPA em Visakhapatnam, prevista para junho de 2026, mas a fonte citada não foi retida por não atender aos critérios de fonte. As adições de capacidade chinesas podem continuar a pressionar os preços nos graus convencionais. Fornecedores sem capacidades de grau especial ou acesso protegido a insumos enfrentam maior exposição à precificação de commodities.
A posição competitiva de cada fornecedor depende de seu equilíbrio entre escala de volume e capacidade de atender aos requisitos específicos dos clientes. Produtores de grande escala se beneficiam de instalações estabelecidas, relacionamentos de aquisição e longos ciclos de produção. Produtores regionais podem competir oferecendo rotas logísticas mais curtas, suporte ágil ou posições de insumos que reduzem a exposição a compras no mercado spot. A fonte de flúor permanece especialmente importante porque afeta a estabilidade de custos e a capacidade de cumprir compromissos de entrega. Contratos de fornecimento de longo prazo podem tornar o planejamento de volume mais previsível tanto para produtores quanto para clientes de fundidoras. O acordo entre a RUSAL e a PhosAgro ilustra essa abordagem, enquanto a expansão de Cherepovets reflete uma decisão de apoiar fornecimento adicional a partir de um negócio integrado.
O controle de qualidade também serve como uma área-chave de concorrência. Clientes em revestimentos ópticos, eletrônicos ou produtos químicos especiais podem selecionar um fornecedor somente após a realização de testes detalhados sobre impurezas e comportamento do material. Esse processo de aprovação pode criar um relacionamento comercial mais duradouro uma vez que um grau se qualifica. Em contraste, o material de grau padrão para fundidoras enfrenta concorrência de preços mais ampla, especialmente onde vários fornecedores podem atender à mesma especificação básica.
O mercado de fluoreto de alumínio, portanto, acomoda fornecedores com diferentes posições competitivas em vez de um único modelo de negócio dominante. As empresas podem competir por meio de integração de processos, serviço técnico, garantia de qualidade, localização regional ou escala de capacidade. Esses fatores continuam a apoiar a fragmentação na base de fornecedores.
Líderes da Indústria de Fluoreto de Alumínio
-
Do-Fluoride Chemicals Co., Ltd.
-
Fluorsid
-
Industries Chimiques du Fluor
-
Alufluoride Limited
-
Gulf Fluor
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fluoreto de Alumínio
- AB LIFOSA
- Alufluor
- Alufluoride Limited
- Aluminum Corporation of China Limited
- Asian Metal Ltd
- Do-Fluoride Chemicals Co., Ltd.
- Fluorsid
- Gulf Fluor
- Henan Weilai Aluminum Co., Ltd.
- Hunan Nonferrous Metals Corporation Limited
- Industries Chimiques du Fluor
- Koura Global
- Orbia Fluor and Energy Materials
- PhosAgro Group
- Tanfac Industries Limited

Recent Industry Developments in Mercado de Fluoreto de Alumínio
- Julho de 2026: A Adani Enterprises e a International Resources Holding dos Emirados Árabes Unidos assinaram um Memorando de Entendimento com o governo de Odisha para desenvolver um projeto greenfield integrado de alumínio no valor de 11,5 bilhões de USD, incluindo uma fundição de 2 MMTPA e uma refinaria de alumina de 4 MMTPA.
- Abril de 2024: A RUSAL e a PhosAgro prorrogaram seu acordo de fornecimento de fluoreto de alumínio de longo prazo até 2044 e se comprometeram a expandir a capacidade na unidade de AlF₃ de Cherepovets da PhosAgro de 75.000 TPA para 96.000 TPA. O fornecimento incremental está programado para iniciar a operação a partir de meados de 2026, tornando-se uma das maiores adições de capacidade de AlF₃ em uma única instalação no mundo.


Escopo do Relatório do Mercado Global de Fluoreto de Alumínio
O fluoreto de alumínio (AlF₃) é um sólido inorgânico incolor usado principalmente como aditivo essencial na fundição eletrolítica de alumínio primário. Ele reduz o ponto de fusão da alumina e melhora a condutividade do banho fundido, reduzindo significativamente a energia elétrica necessária para a produção.
O mercado de fluoreto de alumínio é segmentado por processo de produção, forma, aplicação, indústria de uso final e geografia. Por processo de produção, o mercado é segmentado em processo seco e processo úmido. Por forma, o mercado é segmentado em pó e grânulos. Por aplicação, o mercado é segmentado em aditivo de eletrólito, agente fundente, catalisador e suporte de catalisador, e revestimentos ópticos. Por indústria de uso final, o mercado é segmentado em fundição de alumínio, produtos químicos, cerâmica e vidro, eletrônicos e óptica, e outras indústrias de uso final. Por geografia, o mercado é segmentado em Ásia-Pacífico, América do Norte, Europa, América do Sul, Oriente Médio e África. O relatório também abrange o tamanho e as previsões do mercado de fluoreto de alumínio em 16 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Processo Seco |
| Processo Úmido |
| Pó |
| Grânulos |
| Aditivo de Eletrólito |
| Agente Fundente |
| Catalisador e Suporte de Catalisador |
| Revestimentos Ópticos |
| Fundição de Alumínio |
| Produtos Químicos |
| Cerâmica e Vidro |
| Eletrônicos e Óptica |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Processo de Produção | Processo Seco | |
| Processo Úmido | ||
| Por Forma | Pó | |
| Grânulos | ||
| Por Aplicação | Aditivo de Eletrólito | |
| Agente Fundente | ||
| Catalisador e Suporte de Catalisador | ||
| Revestimentos Ópticos | ||
| Por Indústria de Uso Final | Fundição de Alumínio | |
| Produtos Químicos | ||
| Cerâmica e Vidro | ||
| Eletrônicos e Óptica | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de fluoreto de alumínio até 2031?
O mercado de fluoreto de alumínio tem projeção de atingir 3,33 bilhões de USD até 2031, crescendo a um CAGR de 5,65% a partir de 2,53 bilhões de USD em 2026.
Qual processo de produção está crescendo mais rapidamente?
O processo úmido tem projeção de crescer mais rapidamente, a um CAGR de 6,12% até 2031, pois pode usar ácido fluorossilícico proveniente da produção de fosfato.
Qual aplicação está se expandindo rapidamente?
Os revestimentos ópticos têm previsão de crescer a um CAGR de 6,53% até 2031, sustentados por óptica ultravioleta e usos avançados de revestimento.
Qual região lidera a demanda de fluoreto de alumínio?
A Ásia-Pacífico liderou com 49,82% da demanda em 2025 e tem previsão de expandir a um CAGR de 6,18% até 2031.
Página atualizada pela última vez em:



