
フッ化アルミニウム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.53 十億米ドル |
| 市場規模 (2031) | 3.33 十億米ドル |
| Growth Rate (2026 - 2031) | 5.65 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフッ化アルミニウム市場分析
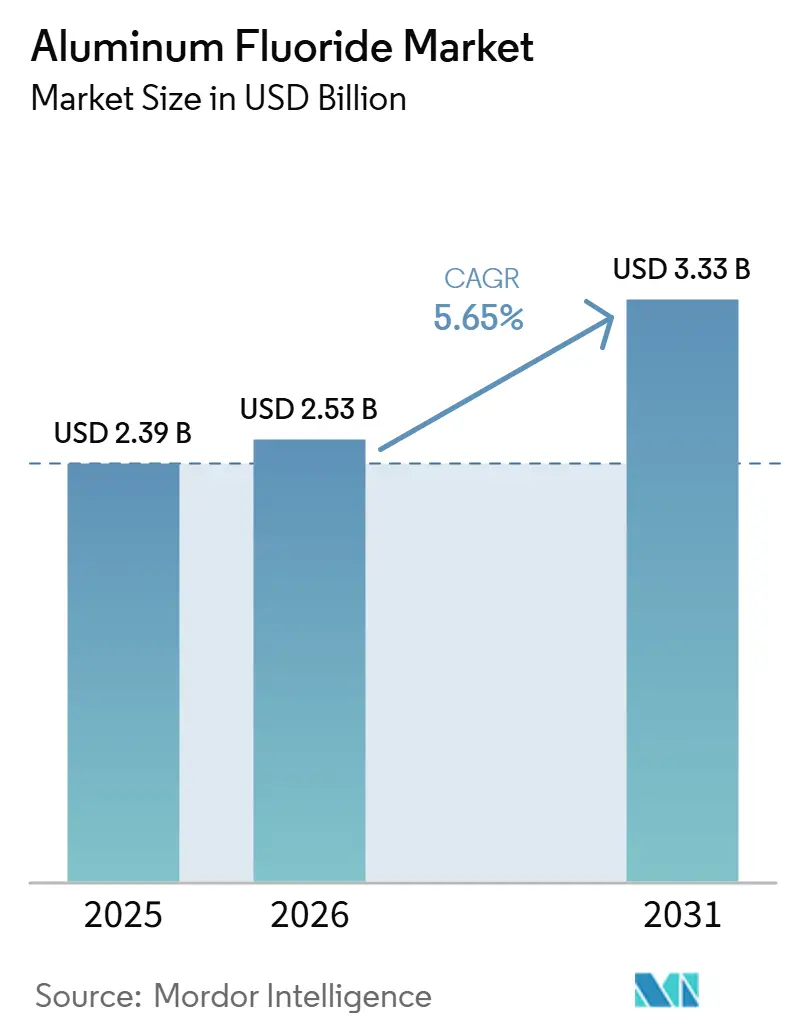
フッ化アルミニウム市場は2025年に23.9 ビリオン 米ドルと評価され、2026年の25.3 ビリオン 米ドルから2031年には33.3 ビリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは5.65%となっています。一次アルミニウム生産は、フッ化アルミニウムがホール・エルー製錬における浴槽化学を制御するため、需要の主要な源泉であり続けています。新規製錬所は稼働開始後も継続的な化学品供給を必要とするため、設備プロジェクトは一度限りの購買サイクルではなく、継続的な需要を生み出します。オペレーターが安定したエネルギー使用、より良い電流効率、およびプロセス変動の低減を求める中、より高純度のグレードがますます重要になっています。フルオロスパーの供給とフッ化水素酸のコストが急速に変化する可能性があるため、原料の安全確保も調達決定に影響を与えています。フルオロケイ酸または長期的な原料供給を確保したメーカーは信頼性を向上させることができ、一方で特殊コーティングはフッ化アルミニウム市場においてより小規模ながら高付加価値の販路を生み出しています。
主要レポートのポイント
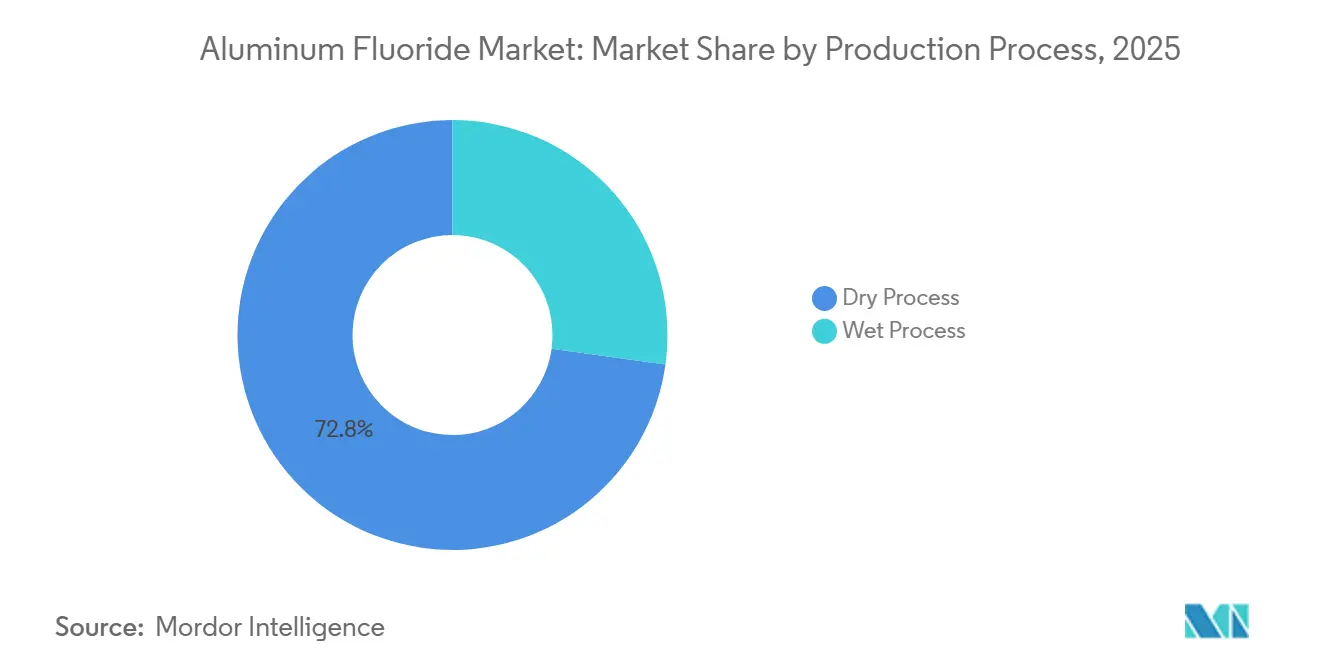
- 製造プロセス別では、乾式プロセスが2025年のフッ化アルミニウム市場シェアの72.81%を占め、湿式プロセスは2031年までに6.12%のCAGRで成長する見込みです。
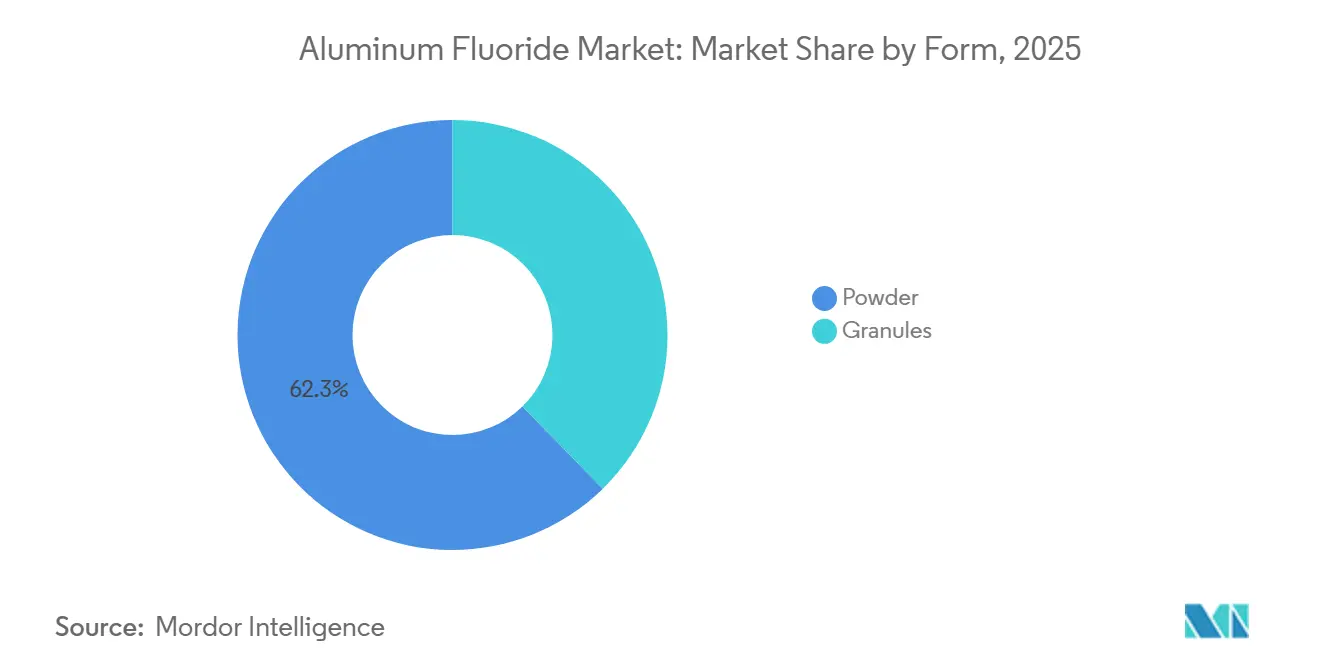
- 形態別では、粉末が2025年のフッ化アルミニウム市場規模の62.33%を占め、顆粒は2031年までに5.93%のCAGRで拡大する見込みです。
- 用途別では、電解質添加剤が2025年のフッ化アルミニウム市場シェアの73.41%を占め、光学コーティングは2031年までに6.53%のCAGRで成長する見込みです。
- 最終用途産業別では、アルミニウム製錬が2025年の需要の76.52%を占め、電子・光学は2031年までに6.72%のCAGRを記録する見込みです。
- 地域別では、アジア太平洋が2025年の需要の49.82%を占め、2031年までに6.18%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車および輸送における軽量アルミニウムへの需要拡大 | +1.4% | 世界全体、特に欧州とアジア太平洋 | 中期(2〜4年) |
| エネルギー効率の高い製錬における高純度フッ化アルミニウム | +1.2% | アジア太平洋、中東・アフリカおよび南米への波及効果あり | 短期(2年以内) |
| アルミニウム生産能力への投資 | +1.0% | インド、中東、中国 | 中期(2〜4年) |
| サプライチェーンの統合と原材料の入手可能性 | +0.8% | 世界全体、特にアジア太平洋と北米 | 長期(4年以上) |
| 製錬における電解質性能の向上 | +0.9% | 世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電気自動車および輸送用途における軽量アルミニウムへの需要拡大
世界の電気自動車販売台数は2024年に1,700万台を超え、前年比25%増加しました[1]国際エネルギー機関、「世界の電気自動車展望2025」、国際エネルギー機関、iea.org。。この成長は、車両構造および電池システムにおける軽量材料への需要を支えています。自動車メーカーはこれらの用途全体で軽量材料の使用を拡大しており、アルミニウム生産量の増加に伴い電解質添加剤の需要が増えることから、フッ化アルミニウム市場を支援しています。新しい製錬所の設計では浴組成のより厳密な管理が求められており、一貫した化学品品質の重要性が高まっています。この関係は数量需要を支え、厳格なプロセス仕様を満たすサプライヤーを優遇する可能性があります。
製錬における高純度フッ化アルミニウムと電解質性能の向上
製錬所の操業者は、フッ化アルミニウムの添加管理を日常的な購買判断としてではなく、エネルギー管理の一環として取り組むケースが増えています。ICSABAの議事録によると、500 kAセルにおける電解質組成管理の改善により、アルミニウム1トン当たりの直流エネルギー使用量が628 kWh削減されました。電流効率の向上により、安定した条件を維持しながらエネルギー消費を削減できます。フードの改善とガス処理の強化により、排気流からより多くのフッ化水素を回収でき、個々のプラントでの正味補充量を削減できる可能性があります。それでも、操業全体を通じて信頼性の高い添加を必要とする大型かつ高効率の電解槽ラインは、フッ化アルミニウム市場を引き続き支えています。そのため、購買者は純度、再現性、技術サポートをより重視するようになっています。
アルミニウム生産能力への投資
グリーンフィールドのアルミニウムプロジェクトは、すべての新規ポットラインが継続的な電解質供給を必要とするため、フッ化アルミニウム市場の拡大を支援しています。Adani EnterprisesとInternational Resources Holdingは、2026年7月にオディシャ州政府と、年産200万トンのアルミニウム製錬所、年産400万トンのアルミナ精製所、および4,000MWの自家発電設備を含む115 ビリオン 米ドルの統合プロジェクトに関する協定を締結する予定です。提供された調査に記載された消費量の範囲に基づくと、計画中の製錬所は年間40,000トンから50,000トンのフッ化アルミニウムを必要とする可能性があります。インドの脱炭素化ロードマップは、2025年に一次アルミニウム生産量が410万トンに達するなど、アルミニウムセクターの継続的な発展を強調しています。インドおよびガルフ地域における設備拡張は、中国以外に需要の中心地を追加することが期待されています。これらのロジェクトはまた、信頼性の高い供給と適切な製品形態を提供できる近隣メーカーに機会をもたらす可能性があります。
サプライチェーンの統合と原材料の入手可能性
統合された原料調達の取り決めは、メーカーがフルオロスパーの不足とフッ化水素酸の価格変動へのエクスポージャーを低減するのに役立ちます。PhosAgroは、チェレポヴェツ施設のフッ化アルミニウム生産能力を年間75,000トンから96,000トンに増強すると発表しており、この拡張は2026年半ばから立ち上げが開始される見込みです。RUSALとPhosAgroの間の供給取り決めは、両社に対してより長期的な数量の見通しを提供します。湿式プロセスのメーカーは、酸グレードのフルオロスパーのみに依存する代わりに、リン酸肥料生産からのフルオロケイ酸を使用することができます。中国のモンゴルからのフルオロスパー輸入は、国内鉱山の安全停止措置を受けて2025年上半期に48%増加しました。これらの混乱は、フッ化アルミニウム市場の参加者が契約、地域調達、および統合された副産物ストリームを追求している理由を浮き彫りにしています。より強固な供給取り決めは、生産スケジュールを保護し、設備投資を支援することができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フッ化物排出と廃棄物に関する環境規制 | -0.7% | 世界全体、特に北米、欧州、インドで深刻 | 短期(2年以内) |
| 蛍石とフッ化水素の供給および価格の変動 | -0.9% | 世界全体、特に欧州と北米 | 中期(2〜4年) |
| 特殊用途向けの品質・純度要件 | -0.5% | 北米、欧州、アジア太平洋の電子機器ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フッ化物排出と廃棄物管理に関する環境規制
環境コンプライアンスは、フッ化アルミニウム生産者と製錬所の資本コストおよび運営コストを増加させます。フッ化アルミニウム生産サブカテゴリーに関する米国の規則では、製品1 kkg当たり0.63 kgという30日間平均フッ化物排水制限が設定されています。提供された調査では、インドの2025年改訂規則も引用されており、電解槽室からのアルミニウム1トン当たりの総フッ化物制限を0.8 kgとし、アルミニウム1トン当たりのフッ化アルミニウム使用制限を20 kgとしています。これらの要件は、正確な添加と高品質製品への需要を高める可能性があります。より強力なガス処理システムと電解槽フードを設置した施設は、排気からより多くのフッ化水素を回収できます。この回収により、成熟したプラントでの補充需要を低減できる一方、より高いコンプライアンス基準は小規模サプライヤーの市場参入をより困難にする可能性があります。
蛍石とフッ化水素の変動性および特殊品質要件
蛍石とフッ化水素の不足は、生産者のマージンを圧迫し、投資判断を遅らせる可能性があります。世界の蛍石鉱山生産量は2025年に1%減少して1,000万トンとなり、国内安全検査が生産に影響を与えた後、中国は純輸入国となりました[2]米国地質調査所、「鉱物商品概要2026、蛍石」、米国地質調査所、usgs.gov。。米国の酸グレード蛍石輸入価格は2025年に1メートルトン当たり470米ドルとなり、2021年の1メートルトン当たり322米ドルと比較して上昇しました。特殊用途の購買者は、製錬所グレードの顧客よりもはるかに厳格な不純物管理を要求します。特殊用途では、微量元素の試験と信頼性の高いプロセス管理が必要です。資格認定プロセスには12〜24ヶ月かかる場合があり、小規模サプライヤーが光学、電子機器、特殊セラミック用途に迅速に参入する能力を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製造プロセス別:
湿式プロセスは原料コスト優位性を構築中乾式プロセスは2025年のフッ化アルミニウム市場シェアの72.81%を占めており、既存の設備は無水フッ化水素とアルミニウム水酸化物に基づく実証済みのルートを使用しています。このプロセスは、信頼性の高い数量、一貫した製品特性、および既存のハンドリングシステムとの互換性を優先する大規模製錬所の顧客に対応しています。乾式生産は、フッ化水素と硫酸への統合されたアクセスを持つ地域に確立された基盤を持っています。また、従来の製錬所仕様に合致するグレードを提供することもできます。しかし、乾式ルートの経済性は、酸グレードのフルオロスパーの入手可能性とコストに対して依然として敏感です。これらの圧力は、メーカーに代替原料ルートの評価を促しています。
湿式プロセスは2031年までに6.12%のCAGRで拡大すると予測されています。このプロセスは、リン酸肥料生産から回収されたフルオロケイ酸をアルミニウム水酸化物と反応させ、フルオロスパーのサプライチェーンへの依存を低減します。2025年の研究では、リン化学品生産のフルオロケイ酸副産物からの湿式合成が検討され、純度と反応収率の改善が報告されました。インドのメーカーは、フルオロケイ酸の供給源として近隣のリン酸製造事業を活用してきました。湿式処理は、乾式処理よりもフッ化水素オフガスの発生が少ない場合もあります。
製品の密度と粒子特性は乾式ルートの出力と異なる場合があるため、製錬所は切り替え前に投与設定を調整する必要がある場合があります。これらの運用上の変更は、湿式プロセスの経済性が有利な場合でも、切り替えコストを生み出します。このため、製錬所がすでに材料ハンドリング、保管、および浴槽制の慣行を慣れ親しんだグレードに合わせて調整している場合、乾式ルートは引き続き重要であり続ける可能性が高いです。この決定は、化学品の購入価格だけに限定されません。粒子挙動、供給速度、および日常的なポットライン制御への影響を確認するために必要な作業も含まれます。
湿式ルートのメーカーは、近隣のリン酸製造事業からのフルオロケイ酸への信頼性の高いアクセスを持つ場合、その地位を強化することができます。この接続は、肥料の副産物を予測可能な工業用原料に変換し、採掘関連の供給制限へのエクスポージャーを低減することができます。また、利用可能な研究は、このルートをより低いフッ化水素オフガス負荷と関連付けており、これはより厳格な排出要件を持つ場所で重要となる場合があります。しかし、継続的な製錬は長時間の中断を許容しないため、顧客は依然として乾式ルートの供給を適格な代替手段として保持する場合があります。このダイナミクスは、フッ化アルミニウム市場において複数のプロセスルートの余地を生み出しています。
したがって、メーカーは基礎原料のコストだけでなく、供給の安全性と製品の一貫性においても競争しています。湿式ルートの拡大は、すべての設備が一度に調達を変更することを意味しません。湿式プロセスは、新しい施設がその製品特性に合わせて受け入れおよび投与システムを設計できる場所で最初にシェアを獲得する可能性が高いです。既存の設備では、適格審査と運用試験が採用のペースを決定することができます。この組み合わせは、乾式プロセス出力の突然の置き換えではなく、段階的な移行を支援します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


形態別:
顆粒は自動添加システムを支援粉末は2025年のフッ化アルミニウム市場規模の62.33%を占めました。その主導的な地位は、稼働中の製錬所で使用されている確立された保管、空気圧搬送、および投与システムを反映しています。設備担当者は粉末製品に精通しており、これらの製品は既存の調達仕様に合致しています。多くの古い施設は粉末グレードを中心に設計された設備を運用しています。メーカーはまた、確立された包装および物流ネットワークを通じて粉末を輸送することができます。これらの要因が、この形態の大規模な設置基盤を維持しています。
顆粒は、現代のポットルームが自動化された材料ハンドリングシステムを採用するにつれて、2031年までに5.93%のCAGRで成長すると予測されています。顆粒状の材料は、ハンドリング中の粉塵を低減し、投与設備のフロー制御を改善することができます。ICSABAが発表した研究では、低嵩密度と高嵩密度のフッ化アルミニウムを比較し、製品特性が製錬における流動性にどのように影響するかを論じました。インドおよび中東の新規プロジェクトは、古い設備を改造する代わりに、設計段階で顆粒ハンドリングシステムを指定することができます。顆粒は、清掃とメンテナンスの要件を低減できるため、価格プレミアムを要求する場合があります。乾式スクラビング中に捕捉された微細なフッ化アルミニウムは、濃縮されたアルミナとともに浴槽に戻ることができ、これにより金属1トンあたりの正味充需要が制約される場合があります。
したがって、形態の選択は包装だけでなく、運用慣行によって決まります。粉末は、従来の設備がその使用を長年にわたって洗練させてきたため、既存のシステムにとって実用的であり続けています。その広範な入手可能性は、購買者がサプライヤー間でオファーを比較するのにも役立ちます。顆粒は、プロジェクトが手動介入を少なくして材料フローを制御することを目指す場合に、より魅力的となる可能性があります。ハンドリング中の粉塵レベルの低下は、より清潔な作業環境をサポートし、搬送設備への負担を軽減することができます。この利点は、施設が最初から自動投与を中心に設計されている場合に特に関連性があります。
新しい設備は稼働開始前に顆粒用の保管および供給設備を選択することができますが、古い設備は既存システムの改造コストを評価する必要がある場合があります。この違いが、フッ化アルミニウム市場が両方の形態の需要を継続している理由を説明しています。顆粒グレードは、制御された反復可能な添加を必要とする高電流製錬所において実用的な利点を提供することができます。粉末は、現在のシステムが確実に動作しており、設備が変換から十分な利点を見出せない場合に適切なオプションであり続けます。したがって、メーカーは各顧客の運用条件に合わせて形態、密度、包装、および物流を調整する必要があります。形態セグメントは、製錬所の年齢、自動化のレベル、および回収材料管理へのアプローチによって形成されます。これらの要因は、粉末への継続的な需要を支援しながら、予測期間を通じて顆粒がより速く成長することを可能にします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
電解質添加剤が主要な数量販路として維持電解質添加剤用途は2025年のフッ化アルミニウム市場シェアの73.41%を占めました。一次アルミニウム製錬は、電解質浴の化学バランスを管理するためにフッ化アルミニウムを必要とします。稼働中の製錬所の大規模な基盤は、この用途に安定した数の基盤を提供しています。新しいポットラインも商業運転開始から継続的な消費を生み出します。浴槽化学の変化が効率と運用安定性に影響を与えるため、製錬所オペレーターは一貫した仕様管理に依存しています。これらの要因が、このセグメントをフッ化アルミニウム市場の中心に位置づけています。
光学コーティングは、記載された用途の中で最も速い成長率として、2031年までに6.53%のCAGRを記録すると予測されています。フッ化アルミニウムは、遠紫外線透過性、低屈折率、および化学的安定性を提供し、保護コーティングおよび反射防止コーティングをサポートすることができます。2025年の研究では、遠紫外線アルミニウムミラー向けのプラズマベースのフッ化アルミニウム処理が報告されました。NASAはまた、紫外線光学コーティング向けの原子層処理アプローチについても説明しています。フラックス剤と触媒担体は、ガラス、セラミックス、およびフッ素化プロセスに使用されます。これらの用途は低い数量を占めまが、購買者が一貫した純度を必要とする場合により良いマージンを提供することができます。
電解質添加剤の優位性は、毎年生産される一次アルミニウムの大量と、すべての稼働セルを望ましい浴槽範囲内に維持する必要性を反映しています。その結果、供給の信頼性は主要用途の重要な購買要因であり続けています。製錬所に対応するメーカーは、化学の変化がプロセス制御に影響を与える可能性があるため、定期的な納品全体で一貫した品質を提供する必要があります。
光学コーティング用途は異なる購買パターンに従います。この分野の顧客は、バルク供給のみに焦点を当てるのではなく、材料性能、不純物制御、および蒸着プロセスへの適合性を評価します。遠紫外線ミラーとNASAコーティング研究に関する引用された研究は、フッ化アルミニウムが特殊光学に関連する理由を示しています。これらの用途は、より長い適格審査期間とより詳細な技術的コミュニケーションを必要とする場合があり、強力なプロセス制御を持つサプライヤーを有利にする可能性があります。
フラックス剤、触媒担体、ガラス、セラミックス、および化学精製は、用途固有の要件を満たす材料の追加的な販路を提供します。これらの用途は製錬以外の顧客基盤を広げますが、その数量は依然として低いままです。したがって、フッ化アルミニウム市場は、特殊用途において価値を徐々に発展させながら、大量のコアを維持することができます。このバランスにより、メーカーは大規模で継続的な電解質添加剤セグメントへの焦点を失うことなく、差別化されたグレードを検討することができます。
最終用途産業別:
電子・光学が高付加価値需要を追加アルミニウム製錬は2025年の最終用途需要の76.52%を占めました。このシェアは、一次金属生産における電解質添加剤としてのフッ化アルミニウムの本来の継続的な役割を反映しています。世界的な製錬の規模は、広範で継続的な顧客基盤を生み出しています。アジア太平洋、インド、およびガルフ地域における設備増強は、さらなる消費を支援することが期待されています。製錬需要は生産率、エネルギー経済性、およびポットライン運用効率に対して敏感であり続けています。しかし、フッ化アルミニウム産業の主要な数量基盤として機能し続けるでしょう。
電子機器および光学機器は2031年までに6.72%のCAGRで成長すると予測されています。この最終用途には、紫外線光学コーティング、薄膜材料、およびバッテリーと精密電子機器用途の潜在的な保護層が含まれます。2025年に発表された研究では、ナノメートルスケールのフッ化アルミニウム不動態化層の熱的および機械的挙動が調査されました。これらの用途は製錬よりもはるかに低い数量を使用しますが、より高い純度を必要とし、キログラムあたりより高い価格を要求することができます。化学品は、フッ素化特殊化学品の生産を通じて別の販路を提供します。セラミックス、ガラス、研磨剤、溶接フラックス、および発酵阻害剤用途は追加的な需要ストリームを生み出し、単一の顧客セクターへの依存を低減します。
電子機器および光学機器の拡大は、予測期間中にアルミニウム製錬を主要な最終ユーザーとして置き換えることは期待されていません。代わりに、純度と性能により大きな価値を置く用途を追加することで、収益構成を変えることが期待されています。光学および電子機器の顧客は、サプライヤーを承認する前に微量元素のり厳格な審査を必要とする場合があります。提供された調査に記載された12ヶ月から24ヶ月の適格審査期間は、サプライヤーの変更を遅らせる可能性があり、確立された承認を価値あるものにします。これは、数量の継続性と納品の信頼性が最も重要な懸念事項であるバルク製錬ビジネスとは異なります。
両方の需要タイプに対応できるメーカーは、複数の最終用途にわたってエクスポージャーを分散させることができます。製錬所向けの大規模生産を維持しながら、より小規模な特殊数量を開発することができます。フッ化アルミニウム市場はまた、一つの最終用途の減速がすべての需要源を排除しないため、この組み合わせから恩恵を受けます。化学品の顧客はフッ化アルミニウムをフッ素化製品の中間体として使用し、その購買決定を異なる産業サイクルのセットに結びつけています。セラミックスとガラスの需要は建設、ディスプレイガラス、および特殊材料に結びついています。
提供された調査に記載された小規模な用途は、多様化したメーカーを支援できるロングテールの需要基盤を形成しています。それらの役割は製錬数量に匹敵することではなく、適切な純度と粒子特性を持つグレードを使用するためのより多くのルートをサプライヤーに提供することです。これにより、主要な数量が一次アルミニウム生産に集中したままであっても、最終用途の多様化は商業的に関連性があります。
地域分析
アジア太平洋および中東フッ化アルミニウム市場
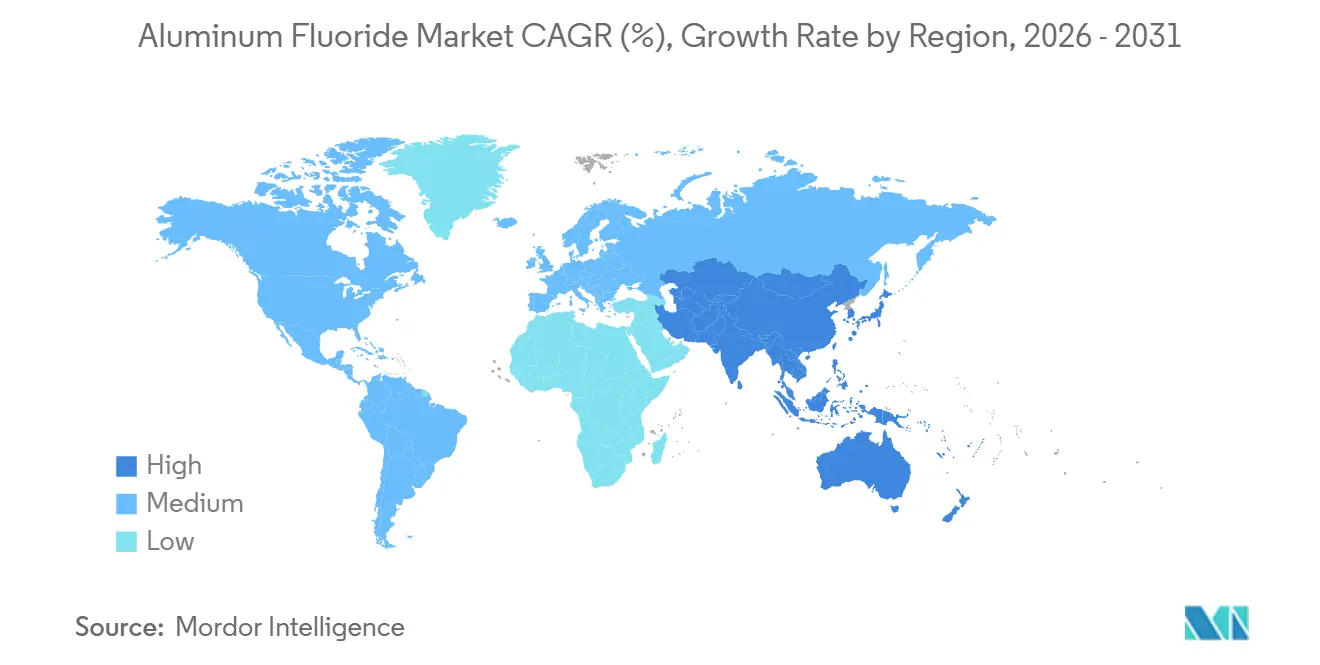
アジア太平洋地域は2025年のフッ化アルミニウム市場において49.82%を占め、2031年までCAGR 6.18%で成長すると予測されている。中国は最大の地域生産・消費拠点であり、その製錬基盤が国内生産量の大部分を吸収している。同地域はまた世界のフッ化アルミニウム生産量の60%以上を供給した。インドおよび中東は、アルミニウム生産能力プロジェクトを通じて補完的な需要を加えている。日本および韓国は、光学グレードおよびエレクトロニクスグレード材料向けの小規模なプレミアムセグメントを支えている。これらの国の半導体および精密光学サプライチェーンは、バルク製錬用途よりも厳格な純度認証を必要としている。
北米および欧州フッ化アルミニウム市場
北米および欧州の需要は、成熟した製錬資産と高いコンプライアンス要件によって支えられている。米国は2025年に酸グレード蛍石の100%を輸入に依存しており、その内訳はメキシコから64%、ベトナムから12%、中国から10%であった。この依存度は、地域生産者の物流および原料調達の混乱に対するエクスポージャーを高めている。欧州はフッ素化学品コストの上昇という同様の圧力に直面しているが、地域サプライヤーはリードタイムの短縮、コンプライアンス支援、および供給保証を通じて顧客を維持することができる。Alcoaの2025年4月のIGNIS Equity Holdingsとの取引は、スペンのサン・シプリアン・アルミニウム複合施設を安定させ、重要な地域消費基盤を維持することを目的としていた。
南米およびMEAフッ化アルミニウム市場
南米ならびに中東・アフリカは規模の小さい市場にとどまっているが、地域供給において戦略的な重要性を持っている。ブラジルの水力発電基盤はアルミニウム製錬需要を支えており、アルゼンチンはニッチな消費に貢献している。南米では、地域の蛍石資源およびリン酸副産物ストリームが一定の原料調達上の優位性をもたらし得る。湾岸地域では、フッ化アルミニウムの生産がアジアや欧州からの輸入よりも短い納期で製錬所に供給できる。湾岸地域の生産能力は、低コスト電力をアルミニウムバリューチェーン開発に活用するより広範な計画と連動している。新たな製錬プロジェクトはそれぞれ、フッ化アルミニウムに対する長期的な引き取り需要を生み出し、フッ化アルミニウム市場に長期的な地域需要基盤をもたらす可能性がある。
南米フッ化アルミニウム市場
地域の市場環境はまた、生産拠点が顧客にとって重要である理を浮き彫りにしている。製錬所はフッ化アルミニウムを継続的に使用するため、納品の混乱は操業上の懸念を生じさせる可能性がある。成長する生産能力の近くに立地する生産者は、輸送時間を短縮し、より迅速なサービスを提供できる。この近接性は、買い手が生産スケジュールやメンテナンス要件に応じて発注を調整する必要がある場合に重要となり得る。南米では、水力発電と一次アルミニウムの結びつきが、稼働中の製錬所からの需要を持続させる助けとなっている。地域の原料調達上の優位性は競争力を支えることができるが、信頼性の高い加工および輸送の必要性をなくすものではない。
MEAおよびアジア太平洋フッ化アルミニウム市場
中東・アフリカでは、アルミニウムバリューチェーンへの投資が、地域サプライヤーに新規生産能力の稼働に合わせて支援する機会を与えている。湾岸地域の立地は、より長い供給ルートに依存せざるを得ない顧客への対応において特に有用となり得る。こうした地域の発展は、フッ化アルミニウム市場におけるアジア太平洋地域の主導的な役割を変えるものではない。しかしながら、中国以外に追加的な需要拠点を生み出し、より広範なサプライヤー基盤を支えることができる。この傾向はまた、各顧客の操業システムに適した供給契約、地域在庫、および製品グレードの重要性を高めている。したがって、地理的条件は供給コストと買い手が求める製品の種類の両方に影響を与える。

競合状況
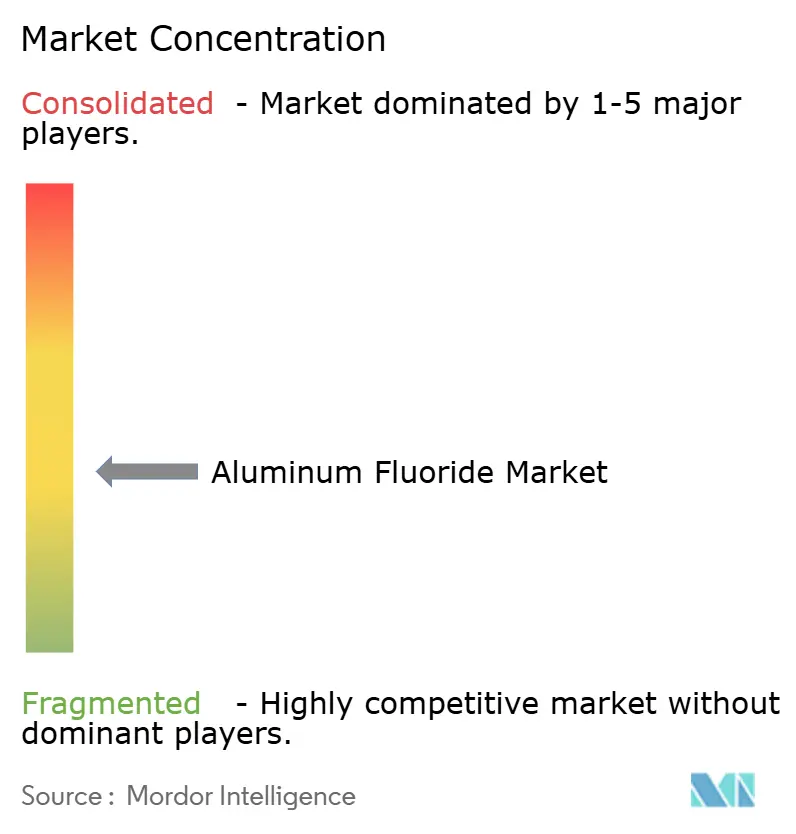
フッ化アルミニウム市場は中程度に分散しています。Fluorsid、Do-Fluoride Chemicals Co., Ltd.、およびPhosAgroは主要なサプライヤーであり、それぞれ異なる地域的ポジションと原料戦略を持っています。それらの限られた合計シェアにより、中国の国内メーカーと地域の専門業者がバルク材料で競争することができます。製品品質、供給の安全性、輸送距離、およびフッ化水素またはフルオロケイ酸へのアクセスが価格設定に影響を与えます。大規模な顧客は、契約数量と技術的に一貫したグレードを提供するサプライヤーを好む傾向があります。この構造は競争を支援しながら、原料混乱時に統合されたメーカーにより強い地位を与えます。
Fluorsidはイタリアとノルウェーの施設を含む、中国以外に大規模な生産基盤を運営しています。提供された調査では、その無水フッ化アルミニウムの合計生産能力は間160,000メトリックトンと説明されています。ノルウェーの事業は水力発電を使用しており、欧州の顧客の間でより低炭素のポジショニングを支援することができます。PhosAgroはチェレポヴェツの設備拡張計画を拡大し、RUSALとの長期供給取り決めを維持しています。これらの発展は、供給協定と統合された原料がどのように商業的不確実性を低減できるかを示しています。製品供給と電解質管理サポートを組み合わせることができるメーカーは、製錬所の顧客とより強固な運用関係を構築することもできます。
競争機会は、光学および半導体用途向けの高純度材料と、リン酸肥料工場の近くでの湿式プロセス生産に存在します。Alufluorideのフルオロケイ酸調達モデルは、肥料副産物ストリームへの近接性の潜在的な価値を示しています。提供された調査はまた、ヴィシャーカパトナムでの24,000トン/年の拡張を特定しており、2026年6月に予定されていますが、引用されたソースはソース基準を満たさなかったため保持されませんでした。中国の設備増強は、従来のグレードの価格に引き続き圧力をかける可能性があります。特殊グレードの能力または保護された原料アクセスを持たないサプライヤーは、コモディティ価格設定へのより大きなエクスポージャーに直面します。
各サプライヤーの競争的地位は、バルクスケールと特定の顧客要件を満たす能力のバランスによって決まります。大規模メーカーは、確立された設備、調達関係、および長い生産ランから恩恵を受けます。地域メーカーは、より短い物流ルート、迅速なサポート、またはスポット購入へのエクスポージャーを低減する原料ポジションを提供することで競争することができます。フッ素の供給源は、コストの安定性と納品コミットメントを満たす能力に影響を与えるため、特に重要です。長期供給契約は、メーカーと製錬所の顧客の両方にとって数量計画をより予測可能にすることができます。RUSALとPhosAgroの取り決めはこのアプローチを示しており、チェレポヴェツの拡張は統合されたビジネスからの追加供給を支援する決定を反映しています。
品質管理もまた、競争の重要な分野として機能しています。光学コーティング、電子機器、または特殊化学品の顧客は、不純物と材料挙動の詳細なテストを実施した後にのみサプライヤーを選択する場合があります。この承認プロセスは、グレードが適格審査を通過した後、より耐久性のある商業関係を生み出すことができます。対照的に、標準的な製錬所グレードの材料は、複数のサプライヤーが同じ基本仕様を満たすことができる場合、特により広範な価格争に直面します。
したがって、ッ化アルミニウム市場は、単一の支配的なビジネスモデルではなく、異なる競争的ポジションを持つサプライヤーを収容しています。企業は、プロセス統合、技術サービス、品質保証、地域的立地、または設備規模を通じて競争することができます。これらの要因は、サプライヤー基盤全体にわたる分散を引き続き支援しています。
フッ化アルミニウム産業のリーダー
Do-Fluoride Chemicals Co., Ltd.
Fluorsid
Industries Chimiques du Fluor
Alufluoride Limited
Gulf Fluor
- *免責事項:主要選手の並び順不同
フッ化アルミニウム市場
- AB LIFOSA
- Alufluor
- Alufluoride Limited
- Aluminum Corporation of China Limited
- Asian Metal Ltd
- Do-Fluoride Chemicals Co., Ltd.
- Fluorsid
- Gulf Fluor
- Henan Weilai Aluminum Co., Ltd.
- Hunan Nonferrous Metals Corporation Limited
- Industries Chimiques du Fluor
- Koura Global
- Orbia Fluor and Energy Materials
- PhosAgro Group
- Tanfac Industries Limited

Recent Industry Developments in フッ化アルミニウム市場
- 2026年7月:Adani EnterprisesとUAEのInternational Resources Holdingは、オディシャ州政府と、年産200万トンの製錬所と年産400万トンのアルミナ精製所を含む115億米ドルの統合グリーンフィールド・アルミニウムプロジェクトを開発するための覚書を締結しました。
- 2024年4月:RUSALとPhosAgroは、長期フッ化アルミニウム供給協定を2044年まで延長し、PhosAgroのチェレポヴェツAlF₃工場の生産能力を年間75,000トンから96,000トンに拡大することを約束しました。増分供給は2026年半ばから増産を開始する予定であり、世界最大の単一施設AlF₃設備増強の一つとなります。


世界のフッ化アルミニウム市場レポートの範囲
フッ化アルミニウム(AlF₃)は、主に一次アルミニウムの電解製錬における主要添加剤として使用される無機の無色固体です。アルミナの融点を下げ、溶融浴の導電性を向上させ、生産に必要な電力を大幅に削減しま。
フッ化アルミニウム市場は、製造プロセス、形態、用途、最終用途産業、地域別にセグメント化されています。製造プロセス別では、市場は乾式プロセスと湿式プロセスにセグメント化されています。形態別では、市場は粉末と顆粒にセグメント化されています。用途別では、市場は電解質添加剤、フラックス剤、触媒・触媒担体、光学コーティングにセグメント化されています。最終用途産業別では、市場はアルミニウム製錬、化学品、セラミック・ガラス、電子・光学、その他の最終用途産業にセグメント化されています。地域別では、市場はアジア太平洋、北米、欧州、南米、中東、アフリカにセグメント化されています。レポートはまた、主要地域の16カ国におけるフッ化アルミニウム市場の規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 乾式プロセス |
| 湿式プロセス |
| 粉末 |
| 顆粒 |
| 電解質添加剤 |
| フラックス剤 |
| 触媒・触媒担体 |
| 光学コーティング |
| アルミニウム製錬 |
| 化学品 |
| セラミック・ガラス |
| 電子・光学 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製造プロセス別 | 乾式プロセス | |
| 湿式プロセス | ||
| 形態別 | 粉末 | |
| 顆粒 | ||
| 用途別 | 電解質添加剤 | |
| フラックス剤 | ||
| 触媒・触媒担体 | ||
| 光学コーティング | ||
| 最終用途産業別 | アルミニウム製錬 | |
| 化学品 | ||
| セラミック・ガラス | ||
| 電子・光学 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
2031年までのフッ化アルミニウム市場の予測規模は?
フッ化アルミニウム市場は、2026年の25億3,000万米ドルから5.65%のCAGRで成長し、2031年までに33億3,000万米ドルに達する見込みです。
どの製造プロセスがより速く成長していますか?
湿式プロセスは、リン酸生産からのフルオロケイ酸を使用できるため、2031年までに6.12%のCAGRでより速く成長する見込みです。
どの用途が急速に拡大していますか?
光学コーティングは、紫外線光学と先進コーティング用途に支えられ、2031年までに6.53%のCAGRで成長する見込みです。
どの地域がフッ化アルミニウム需要をリードしていますか?
アジア太平洋は2025年の需要の49.82%をリードし、2031年までに6.18%のCAGRで拡大する見込みです。
最終更新日:



