
Taille et Part du Marché du Fluorure d'Aluminium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.53 Milliards de dollars |
| Taille du Marché (2031) | 3.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.65 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché du Fluorure d'Aluminium par Mordor Intelligence
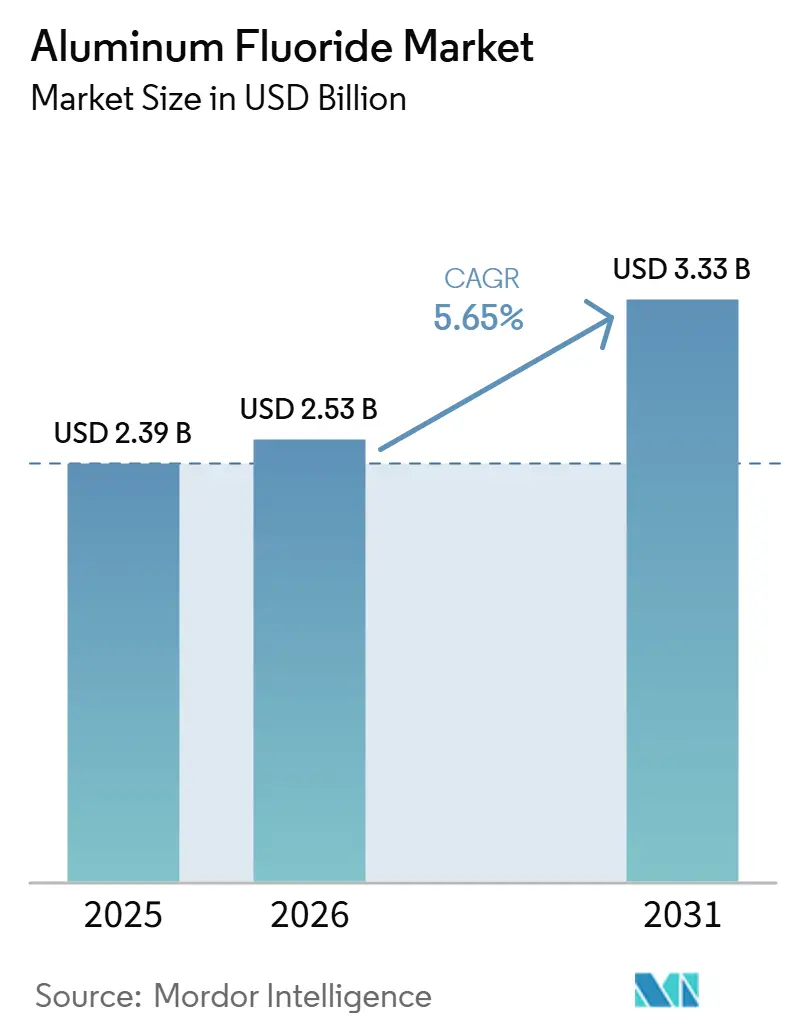
Le marché du fluorure d'aluminium était évalué à 2,39 milliards USD en 2025 et devrait croître de 2,53 milliards USD en 2026 pour atteindre 3,33 milliards USD d'ici 2031, à un CAGR de 5,65 % durant la période de prévision (2026–2031). La production d'aluminium primaire demeure la principale source de demande, car le fluorure d'aluminium contrôle la chimie du bain dans la fusion Hall-Héroult. Les nouvelles fonderies nécessitent un approvisionnement continu en ce produit chimique après leur mise en service, de sorte que les projets de capacité génèrent une demande récurrente plutôt qu'un cycle d'achat ponctuel. Les grades de plus haute pureté gagnent en importance lorsque les opérateurs cherchent à stabiliser la consommation d'énergie, à améliorer l'efficacité du courant et à réduire la variabilité des procédés. La sécurité des matières premières influence également les décisions d'approvisionnement, car l'offre de fluorine et les coûts de l'acide fluorhydrique peuvent évoluer rapidement. Les producteurs qui sécurisent de l'acide fluorosilicique ou des approvisionnements à long terme en matières premières peuvent améliorer leur fiabilité, tandis que les revêtements de spécialité constituent un débouché plus restreint mais à plus haute valeur ajoutée pour le marché du fluorure d'aluminium.
Principaux Enseignements du Rapport
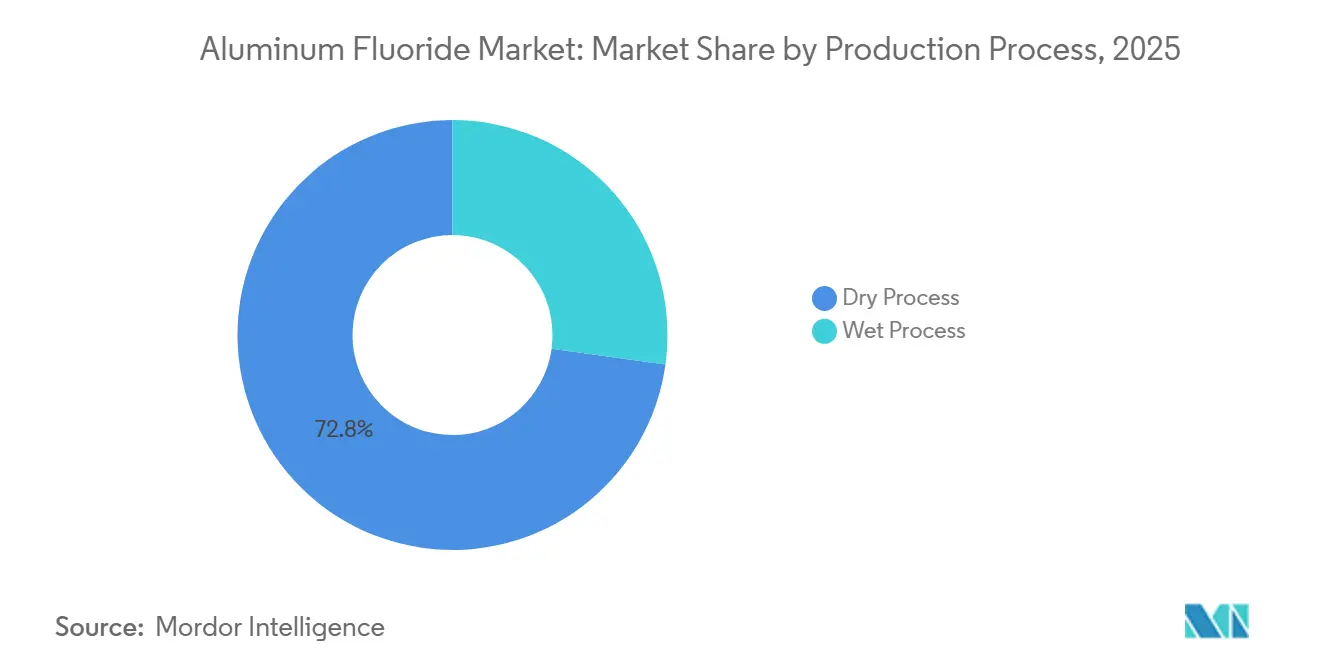
- Par procédé de production, le procédé sec détenait 72,81 % de la part du marché du fluorure d'aluminium en 2025, tandis que le procédé humide devrait croître à un CAGR de 6,12 % jusqu'en 2031.
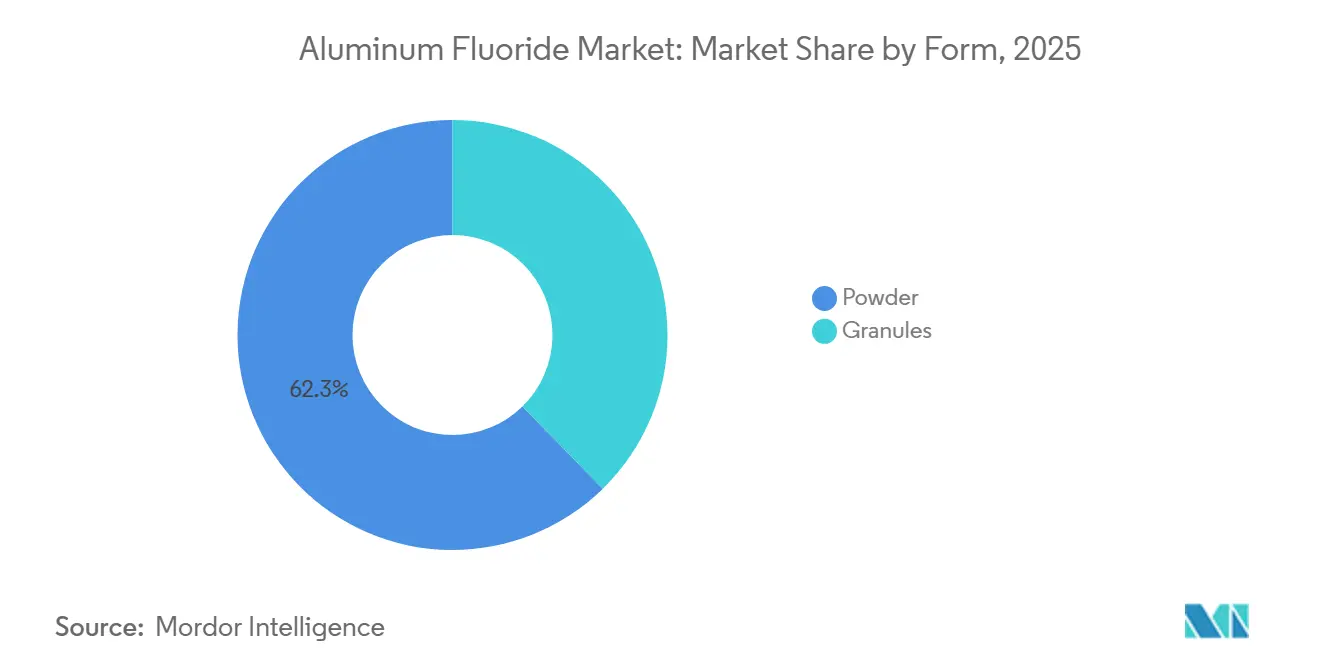
- Par forme, la poudre représentait 62,33 % de la taille du marché du fluorure d'aluminium en 2025, tandis que les granulés devraient se développer à un CAGR de 5,93 % jusqu'en 2031.
- Par application, les additifs électrolytiques détenaient 73,41 % de la part du marché du fluorure d'aluminium en 2025, tandis que les revêtements optiques devraient progresser à un CAGR de 6,53 % jusqu'en 2031.
- Par secteur d'utilisation finale, la fusion de l'aluminium représentait 76,52 % de la demande en 2025, tandis que l'électronique et l'optique devraient enregistrer un CAGR de 6,72 % jusqu'en 2031.
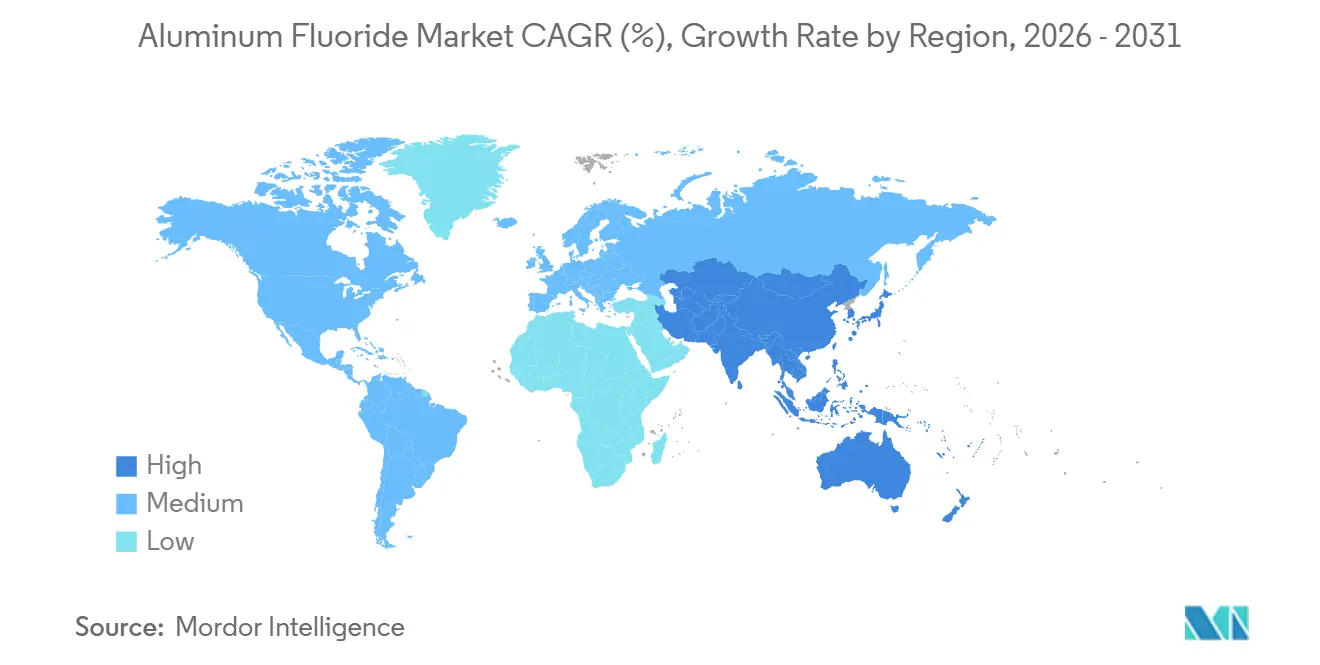
- Par géographie, l'Asie-Pacifique détenait 49,82 % de la demande en 2025 et devrait croître à un CAGR de 6,18 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante d'Aluminium Léger dans les Véhicules Électriques et les Transports | +1.4% | Mondial, plus fort en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Fluorure d'Aluminium de Haute Pureté dans la Fusion à Haute Efficacité Énergétique | +1.2% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Investissement dans la Capacité de Production d'Aluminium | +1.0% | Inde, Moyen-Orient et Chine | Moyen terme (2 à 4 ans) |
| Intégration de la Chaîne d'Approvisionnement et Disponibilité des Matières Premières | +0.8% | Mondial, notamment en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Amélioration des Performances de l'Électrolyte dans la Fusion | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante d'Aluminium Léger dans les Véhicules Électriques et les Applications de Transport
Les ventes mondiales de véhicules électriques ont dépassé 17 millions d'unités en 2024, en hausse de 25 % par rapport à l'année précédente[1]Agence Internationale de l'Énergie, "Perspectives mondiales des véhicules électriques 2025," Agence Internationale de l'Énergie, iea.org. . Cette croissance soutient la demande de matériaux légers dans les structures de véhicules et les systèmes de batteries. Les constructeurs automobiles augmentent leur utilisation de matériaux légers dans ces applications, ce qui soutient le marché du fluorure d'aluminium, car une production d'aluminium plus élevée nécessite davantage d'additifs électrolytiques. Les nouvelles conceptions de fonderies exigent également un contrôle plus strict de la composition du bain, ce qui accroît l'importance d'une qualité chimique constante. Cette relation soutient la demande en volume et peut favoriser les fournisseurs qui respectent des spécifications de procédé rigoureuses.
Fluorure d'Aluminium de Haute Pureté et Amélioration des Performances de l'Électrolyte dans la Fusion
Les opérateurs de fonderies gèrent de plus en plus le dosage du fluorure d'aluminium dans le cadre de la gestion de l'énergie plutôt que comme une décision d'achat de routine. Les actes de l'ICSOBA ont rapporté qu'une meilleure gestion de la composition de l'électrolyte dans des cellules de 500 kA a réduit la consommation d'énergie en courant continu de 628 kWh par tonne d'aluminium. Une meilleure efficacité du courant peut réduire la consommation d'énergie tout en maintenant des conditions de bain stables. Un meilleur capotage et un meilleur traitement des gaz peuvent récupérer davantage de fluorure d'hydrogène des flux d'échappement, ce qui peut réduire les besoins nets de compensation dans les installations individuelles. Néanmoins, les cuves de plus grande taille et plus efficaces qui nécessitent des ajouts fiables tout au long de leur fonctionnement continuent de soutenir le marché du fluorure d'aluminium. Les acheteurs accordent donc une plus grande valeur à la pureté, à la répétabilité et au support technique.
Investissement dans la Capacité de Production d'Aluminium
Les projets d'aluminium sur sites vierges soutiennent l'expansion du marché du fluorure d'aluminium, car chaque nouvelle ligne de cuves nécessite un approvisionnement continu en électrolyte. Adani Enterprises et International Resources Holding sont sur le point de signer un accord avec le gouvernement d'Odisha en juillet 2026 pour un projet intégré de 11,5 milliards USD, comprenant une fonderie d'aluminium de 2 MMTPA, une raffinerie d'alumine de 4 MMTPA et une centrale électrique captive de 4 000 MW. Sur la base de la plage de consommation indiquée dans la recherche fournie, la fonderie prévue pourrait nécessiter entre 40 000 et 50 000 tonnes de fluorure d'aluminium par an. La feuille de route de décarbonation de l'Inde met en évidence le développement continu de son secteur de l'aluminium, avec une production d'aluminium primaire atteignant 4,1 millions de tonnes en 2025. L'expansion des capacités en Inde et dans le Golfe devrait créer de nouveaux centres de demande en dehors de la Chine. Ces projets pourraient également créer des opportunités pour les producteurs locaux capables de fournir un approvisionnement fiable et des formes de produits adaptées.
Intégration de la Chaîne d'Approvisionnement et Disponibilité des Matières Premières
Les arrangements intégrés en matières premières aident les producteurs à réduire leur exposition aux pénuries de fluorine et à la volatilité des prix de l'acide fluorhydrique. PhosAgro a indiqué que son installation de Cherepovets augmenterait la capacité de fluorure d'aluminium de 75 000 tonnes à 96 000 tonnes par an, l'expansion devant commencer à monter en puissance à partir de mi-2026. L'accord d'approvisionnement entre RUSAL et PhosAgro offre une meilleure visibilité sur les volumes à long terme pour les deux entreprises. Les producteurs par voie humide peuvent utiliser l'acide fluorosilicique issu de la production d'engrais phosphatés au lieu de dépendre uniquement de la fluorine de qualité acide. Les importations chinoises de fluorine en provenance de Mongolie ont augmenté de 48 % au premier semestre 2025 à la suite de suspensions de sécurité dans les mines nationales. Ces perturbations illustrent pourquoi les acteurs du marché du fluorure d'aluminium cherchent à conclure des contrats, à diversifier leurs sources régionales et à intégrer des flux de sous-produits. Des arrangements d'approvisionnement plus solides peuvent protéger les calendriers de production et soutenir les investissements en capacité.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Réglementations Environnementales sur les Émissions de Fluorures et les Déchets | -0.7% | Mondial, plus aigu en Amérique du Nord, en Europe et en Inde | Court terme (≤ 2 ans) |
| Volatilité de l'Offre et des Prix de la Fluorine et du Fluorure d'Hydrogène | -0.9% | Mondial, notamment en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Exigences de Qualité et de Pureté pour les Usages de Spécialité | -0.5% | Amérique du Nord, Europe et pôles électroniques d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations Environnementales sur les Émissions de Fluorures et la Gestion des Déchets
La conformité environnementale augmente les coûts d'investissement et d'exploitation pour les producteurs de fluorure d'aluminium et les fonderies. La réglementation américaine pour la sous-catégorie de production de fluorure d'aluminium fixe une limite d'effluents de fluorures sur 30 jours en moyenne à 0,63 kg/kkg de produit. La recherche fournie cite également les règles révisées de l'Inde pour 2025, qui fixent une limite totale de fluorures de 0,8 kg par tonne d'aluminium pour les salles de cuves électrolytiques et une limite d'utilisation du fluorure d'aluminium de 20 kg par tonne d'aluminium. Ces exigences peuvent accroître la demande de dosage précis et de produits de haute qualité. Les installations qui installent des systèmes de traitement des gaz plus performants et un meilleur capotage des cuves peuvent récupérer davantage de fluorure d'hydrogène des gaz d'échappement. Cette récupération peut réduire les besoins de remplacement dans les installations matures, tandis que des normes de conformité plus élevées peuvent rendre l'entrée sur le marché plus difficile pour les fournisseurs de plus petite taille.
Volatilité de la Fluorine et du Fluorure d'Hydrogène et Exigences de Qualité pour les Spécialités
Les pénuries de fluorine et de fluorure d'hydrogène peuvent comprimer les marges des producteurs et retarder les décisions d'investissement. La production mondiale de fluorine dans les mines a diminué de 1 % pour atteindre 10 millions de tonnes en 2025, tandis que la Chine est devenue importatrice nette après que des inspections de sécurité nationales ont affecté la production[2]United States Geological Survey, "Mineral Commodity Summaries 2026, Fluorspar," U.S. Geological Survey, usgs.gov. . Les prix d'importation américains de la fluorine de qualité acide s'élevaient à 470 USD par tonne métrique en 2025, contre 322 USD par tonne métrique en 2021. Les acheteurs de spécialités exigent également un contrôle des impuretés bien plus strict que les clients utilisant des grades pour fonderies. Les applications de spécialité nécessitent des tests sur les éléments traces et un contrôle fiable des procédés. Le processus de qualification peut durer de 12 à 24 mois, ce qui peut limiter la capacité des fournisseurs de plus petite taille à s'orienter rapidement vers les applications optiques, électroniques et céramiques de spécialité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Procédé de Production :
Le Procédé Humide Construit un Avantage en Termes de Coût des Matières PremièresLe procédé sec détenait 72,81 % de la part de marché du fluorure d'aluminium en 2025, les installations existantes utilisant une voie éprouvée basée sur le fluorure d'hydrogène anhydre et l'hydroxyde d'aluminium. Ce procédé sert les grands clients fondeurs qui privilégient des volumes fiables, des propriétés de produit constantes et la compatibilité avec les systèmes de manutention existants. La production par voie sèche dispose d'une base établie dans les régions bénéficiant d'un accès intégré au fluorure d'hydrogène et à l'acide sulfurique. Elle peut également fournir des grades conformes aux spécifications conventionnelles des fonderies. Cependant, l'économie de la voie sèche reste sensible à la disponibilité et au coût de la fluorine de qualité acide. Ces pressions incitent les producteurs à évaluer des voies d'approvisionnement alternatives en matières premières.
Le procédé humide devrait se développer à un CAGR de 6,12 % jusqu'en 2031. Il fait réagir l'acide fluorosilicique récupéré de la production d'engrais phosphatés avec de l'hydroxyde d'aluminium, réduisant ainsi la dépendance à la chaîne d'approvisionnement en fluorine. Une étude de 2025 a examiné la synthèse par voie humide à partir du sous-produit d'acide fluorosilicique de la production de produits chimiques phosphorés et a signalé des améliorations en termes de pureté et de rendement de réaction. Les fabricants indiens ont utilisé les opérations d'acide phosphorique voisines comme source d'acide fluorosilicique. Le traitement par voie humide peut également générer moins de gaz résiduels de fluorure d'hydrogène que le traitement par voie sèche.
La densité du produit et les caractéristiques des particules peuvent différer de la production par voie sèche, de sorte que les fonderies peuvent avoir besoin d'ajuster les paramètres de dosage avant de changer de procédé. Ces modifications opérationnelles créent des coûts de transition, même lorsque l'économie du procédé humide est favorable. Pour cette raison, la voie sèche restera probablement importante là où les fonderies ont déjà calibré la manutention des matériaux, le stockage et les pratiques de contrôle du bain autour d'un grade familier. La décision ne se limite pas au prix d'achat du produit chimique. Elle inclut également le travail nécessaire pour confirmer le comportement des particules, les débits d'alimentation et l'impact sur le contrôle de routine de la ligne de cuves.
Un producteur par voie humide peut renforcer sa position lorsqu'il dispose d'un accès fiable à l'acide fluorosilicique provenant d'opérations phosphatées voisines. Cette connexion peut transformer un sous-produit d'engrais en une matière première industrielle prévisible et réduire l'exposition aux restrictions d'approvisionnement liées à l'exploitation minière. Les recherches disponibles associent également cette voie à une charge moindre en gaz résiduels de fluorure d'hydrogène, ce qui peut être important dans les zones soumises à des exigences d'émissions plus strictes. Cependant, les clients peuvent toujours conserver l'approvisionnement par voie sèche comme alternative qualifiée, car la fusion continue ne permet pas d'interruptions prolongées. Cette dynamique crée de la place pour plus d'une voie de procédé dans le marché du fluorure d'aluminium.
Les producteurs se font donc concurrence sur la sécurité de l'approvisionnement et la cohérence du produit, ainsi que sur le coût de la matière première sous-jacente. L'expansion de la voie humide ne signifie pas que toutes les installations changeront leur approvisionnement simultanément. Le procédé humide est plus susceptible de gagner des parts en premier là où de nouvelles installations peuvent concevoir des systèmes de réception et de dosage adaptés à ses caractéristiques de produit. Dans les installations existantes, les essais de qualification et d'exploitation peuvent déterminer le rythme d'adoption. Cette combinaison favorise un changement progressif plutôt qu'un remplacement soudain de la production par voie sèche.


Par Forme :
Les Granulés Soutiennent les Systèmes de Dosage AutomatisésLa poudre représentait 62,33 % de la taille du marché du fluorure d'aluminium en 2025. Sa position dominante reflète les systèmes de stockage, de transport pneumatique et de dosage établis utilisés dans les fonderies en exploitation. Le personnel des installations est familiarisé avec les produits en poudre, et ces produits sont conformes aux spécifications d'approvisionnement existantes. De nombreuses installations plus anciennes exploitent des équipements conçus pour les grades en poudre. Les producteurs peuvent également transporter la poudre via des réseaux d'emballage et de logistique établis. Ces facteurs maintiennent une large base installée pour cette forme.
Les granulés devraient croître à un CAGR de 5,93 % jusqu'en 2031, à mesure que les salles de cuves modernes adoptent des systèmes automatisés de manutention des matériaux. Le matériau granulaire peut réduire la poussière lors de la manutention et améliorer le contrôle du flux dans les équipements de dosage. Des recherches présentées par l'ICSOBA ont comparé le fluorure d'aluminium à faible densité apparente et à haute densité apparente et ont discuté de la manière dont les caractéristiques du produit affectent la fluidité dans la fusion. Les nouveaux projets en Inde et au Moyen-Orient peuvent spécifier des systèmes de manutention de granulés lors de la phase de conception au lieu d'adapter des équipements plus anciens. Les granulés peuvent commander une prime de prix car ils peuvent réduire les exigences de nettoyage et de maintenance. Le fluorure d'aluminium fin capturé lors du lavage à sec peut également retourner au bain avec de l'alumine enrichie, ce qui peut contraindre la demande nette de remplacement par tonne de métal.
Le choix de la forme dépend donc des pratiques opérationnelles plutôt que du seul emballage. La poudre reste pratique pour les systèmes existants car les installations conventionnelles ont perfectionné son utilisation au fil de nombreuses années. Sa large disponibilité aide également les acheteurs à comparer les offres entre fournisseurs. Les granulés peuvent être plus attractifs lorsqu'un projet vise à contrôler le flux de matériaux avec moins d'interventions manuelles. Des niveaux de poussière plus faibles lors de la manutention peuvent favoriser des zones de travail plus propres et réduire la charge sur les équipements de transport. Cet avantage est particulièrement pertinent lorsqu'une installation est conçue dès le départ autour d'un dosage automatisé.
Une nouvelle installation peut sélectionner des équipements de stockage et d'alimentation pour les granulés avant la mise en service, tandis qu'une installation plus ancienne peut avoir besoin d'évaluer le coût de la modification des systèmes existants. Cette différence explique pourquoi le marché du fluorure d'aluminium continue de demander les deux formes. Les grades granulaires peuvent offrir des avantages pratiques dans les fonderies à haute intensité de courant qui nécessitent des ajouts contrôlés et reproductibles. La poudre reste une option appropriée lorsque les systèmes actuels fonctionnent de manière fiable et qu'une installation n'identifie pas suffisamment d'avantages à la conversion. Les producteurs doivent donc aligner la forme, la densité, l'emballage et la logistique avec les conditions opérationnelles de chaque client. Le segment de forme est façonné par l'âge de la fonderie, son niveau d'automatisation et son approche de la gestion des matériaux récupérés. Ces facteurs soutiennent une demande continue de poudre tout en permettant aux granulés de croître plus rapidement au cours de la période de prévision.
Par Application :
Les Additifs Électrolytiques Restent le Principal Débouché en VolumeLes applications d'additifs électrolytiques représentaient 73,41 % de la part de marché du fluorure d'aluminium en 2025. La fusion d'aluminium primaire nécessite du fluorure d'aluminium pour gérer l'équilibre chimique du bain électrolytique. La large base de fonderies en exploitation fournit une base de volume stable pour cette application. Les nouvelles lignes de cuves génèrent également une consommation récurrente dès le début des opérations commerciales. Les opérateurs de fonderies s'appuient sur un contrôle cohérent des spécifications car les changements dans la chimie du bain affectent l'efficacité et la stabilité opérationnelle. Ces facteurs font de ce segment un élément central du marché du fluorure d'aluminium.
Les revêtements optiques devraient enregistrer un CAGR de 6,53 % jusqu'en 2031, le taux de croissance le plus rapide parmi les applications répertoriées. Le fluorure d'aluminium offre une transparence dans l'ultraviolet lointain, un faible indice de réfraction et une stabilité chimique, qui peuvent soutenir des revêtements protecteurs et antireflets. Une étude de 2025 a rapporté un traitement du fluorure d'aluminium par plasma pour des miroirs en aluminium dans l'ultraviolet lointain. La NASA a également décrit des approches de traitement par couche atomique pour les revêtements optiques ultraviolets. Les agents fondants et les supports de catalyseurs servent les procédés de verre, de céramique et de fluoration. Ces applications représentent des volumes plus faibles mais peuvent offrir de meilleures marges lorsque les acheteurs exigent une pureté constante.
La dominance des additifs électrolytiques reflète le grand volume d'aluminium primaire produit chaque année et la nécessité de maintenir chaque cellule en exploitation dans la plage de bain souhaitée. Par conséquent, la fiabilité de l'approvisionnement reste un facteur d'achat clé pour l'application principale. Les producteurs au service des fonderies doivent fournir une qualité constante lors des livraisons régulières, car les changements de chimie peuvent affecter le contrôle des procédés.
L'application des revêtements optiques suit un schéma d'achat différent. Les clients dans ce domaine évaluent les performances des matériaux, le contrôle des impuretés et l'adéquation aux procédés de dépôt plutôt que de se concentrer uniquement sur l'approvisionnement en vrac. Les travaux cités sur les miroirs dans l'ultraviolet lointain et les recherches de la NASA sur les revêtements montrent pourquoi le fluorure d'aluminium peut être pertinent pour l'optique spécialisée. Ces applications peuvent nécessiter des périodes de qualification plus longues et une communication technique plus détaillée, ce qui peut favoriser les fournisseurs disposant d'un contrôle de procédé solide.
Les agents fondants, les supports de catalyseurs, le verre, la céramique et le raffinage chimique offrent des débouchés supplémentaires pour les matériaux répondant aux exigences spécifiques des applications. Ces utilisations élargissent la base de clients au-delà de la fusion, bien que leurs volumes restent plus faibles. Le marché du fluorure d'aluminium peut donc conserver un noyau à volume élevé tout en développant progressivement de la valeur dans des applications spécialisées. Cet équilibre permet aux producteurs d'envisager des grades différenciés sans perdre de vue le segment des additifs électrolytiques, large et récurrent.
Par Secteur d'Utilisation Finale :
L'Électronique et l'Optique Ajoutent une Demande à Plus Haute Valeur AjoutéeLa fusion d'aluminium représentait 76,52 % de la demande d'utilisation finale en 2025. Cette part reflète le rôle originel et continu du fluorure d'aluminium en tant qu'additif électrolytique dans la production de métal primaire. L'échelle de la fusion mondiale crée une base de clients large et récurrente. Les ajouts de capacité en Asie-Pacifique, en Inde et dans le Golfe devraient soutenir une consommation supplémentaire. La demande de fusion reste sensible aux taux de production, à l'économie de l'énergie et à l'efficacité opérationnelle des lignes de cuves. Cependant, elle continuera de servir de base de volume principale pour l'industrie du fluorure d'aluminium.
L'électronique et l'optique devraient croître à un CAGR de 6,72 % jusqu'en 2031. Cette utilisation finale comprend les revêtements optiques ultraviolets, les matériaux en couches minces et les couches protectrices potentielles pour les applications de batteries et d'électronique de précision. Des recherches publiées en 2025 ont étudié le comportement thermique et mécanique des couches de passivation de fluorure d'aluminium à l'échelle nanométrique. Ces applications utilisent des volumes bien inférieurs à ceux de la fusion, mais peuvent nécessiter une pureté plus élevée et commander des prix plus élevés par kilogramme. Les produits chimiques offrent un débouché distinct via la production de produits chimiques fluorés de spécialité. Les applications en céramique, verre, abrasifs, flux de soudage et inhibiteurs de fermentation créent des flux de demande supplémentaires et réduisent la dépendance à un seul secteur client.
L'expansion de l'électronique et de l'optique ne devrait pas déplacer la fusion d'aluminium en tant que principal utilisateur final au cours de la période de prévision. Au lieu de cela, elle devrait modifier la composition des revenus en ajoutant des applications qui accordent une plus grande valeur à la pureté et aux performances. Les clients de l'optique et de l'électronique peuvent exiger un examen plus rigoureux des éléments traces avant d'approuver un fournisseur. La période de qualification de 12 à 24 mois décrite dans la recherche fournie peut ralentir les changements de fournisseurs, rendant les approbations établies précieuses. Cela diffère de l'activité de fusion en vrac, où la continuité des volumes et la fiabilité des livraisons restent les préoccupations les plus importantes.
Les producteurs capables de servir les deux types de demande peuvent répartir leur exposition sur plusieurs utilisations finales. Ils peuvent maintenir une production à grande échelle pour les fonderies tout en développant des volumes de spécialité plus petits. Le marché du fluorure d'aluminium bénéficie également de cette combinaison car un ralentissement dans une utilisation finale n'élimine pas toutes les sources de demande. Les clients du secteur chimique utilisent le fluorure d'aluminium comme intermédiaire pour les produits fluorés, liant leurs décisions d'achat à un ensemble différent de cycles industriels. La demande en céramique et en verre est liée à la construction, au verre d'affichage et aux matériaux de spécialité.
Les applications plus petites décrites dans la recherche fournie forment une base de demande à longue traîne qui peut soutenir les producteurs diversifiés. Leur rôle n'est pas d'égaler les volumes de fusion, mais de donner aux fournisseurs davantage de voies pour utiliser des grades présentant une pureté et des caractéristiques de particules appropriées. Cela rend la diversification des utilisations finales commercialement pertinente, même si le volume principal reste concentré dans la production d'aluminium primaire.
Analyse Géographique
Marché du fluorure d'aluminium en Asie-Pacifique et au Moyen-Orient
L'Asie-Pacifique représentait 49,82 % du marché du fluorure d'aluminium en 2025 et devrait enregistrer un CAGR de 6,18 % jusqu'en 2031. La Chine représente le plus grand centre régional de production et de consommation, son parc de fonderies absorbant une grande partie de sa production intérieure. La région a également fourni plus de 60 % de la production mondiale de fluorure d'aluminium. L'Inde et le Moyen-Orient ajoutent une demande complémentaire grâce à des projets de capacité aluminière. Le Japon et la Corée du Sud soutiennent un segment premium plus restreint pour les matériaux de qualité optique et électronique. Leurs chaînes d'approvisionnement en semi-conducteurs et en optique de précision exigent des certifications de pureté plus strictes que les applications de fonderie en vrac.
Marché du fluorure d'aluminium en Amérique du Nord et en Europe
La demande en Amérique du Nord et en Europe est soutenue par des actifs de fonderie matures et des exigences de conformité élevées. Les États-Unis ont obtenu 100 % de leur fluorine de qualité acide à partir d'importations en 2025, dont 64 % en provenance du Mexique, 12 % du Viêt Nam et 10 % de Chine. Cette dépendance accroît l'exposition des producteurs régionaux aux perturbations logistiques et d'approvisionnement en matières premières. L'Europe fait face à des pressions similaires liées à la hausse des coûts des fluorochimiques, bien que les fournisseurs locaux puissent fidéliser leurs clients grâce à des délais de livraison plus courts, un soutien à la conformité et des garanties d'approvisionnement. La transaction d'Alcoa en avril 2025 avec IGNIS Equity Holdings visait à stabiliser le complexe aluminier de San Ciprián en Espagne, préservant ainsi une base de consommation locale importante.
Marché du fluorure d'aluminium en Amérique du Sud et en Afrique et Moyen-Orient
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique demeurent des marchés plus modestes, mais revêtent une importance stratégique pour l'approvisionnement régional. La base d'énergie hydroélectrique du Brésil soutient la demande liée à la fusion de l'aluminium, tandis que l'Argentine contribue à une consommation de niche. Les sources locales de fluorine et les flux de sous-produits phosphatés peuvent offrir certains avantages en matière d'approvisionnement en matières premières en Amérique du Sud. Dans le Golfe, la production de fluorure d'aluminium peut desservir les fonderies avec des délais de livraison plus courts que les importations en provenance d'Asie ou d'Europe. La capacité du Golfe est liée à des plans plus larges visant à utiliser une énergie moins coûteuse pour le développement de la chaîne de valeur de l'aluminium. Chaque nouveau projet de fonderie peut créer un besoin d'enlèvement durable en fluorure d'aluminium, offrant au marché du fluorure d'aluminium une base de demande régionale à long terme.
Marché du fluorure d'aluminium en Amérique du Sud
Le paysage régional met également en évidence l'importance de la localisation de la production pour les clients. Les fonderies utilisent le fluorure d'aluminium en continu, de sorte que les perturbations de livraison peuvent engendrer des préoccupations opérationnelles. Les producteurs situés à proximité des capacités en croissance peuvent réduire les délais de transit et offrir un service plus réactif. Cette proximité peut s'avérer importante lorsque les acheteurs doivent ajuster leurs commandes en fonction des calendriers de production ou des besoins de maintenance. En Amérique du Sud, le lien entre l'énergie hydroélectrique et l'aluminium primaire contribue à soutenir la demande des fonderies en activité. Un avantage local en matière d'approvisionnement en matières premières peut renforcer la compétitivité, mais ne supprime pas la nécessité d'un traitement et d'un transport fiables.
Marché du fluorure d'aluminium au Moyen-Orient, en Afrique et en Asie-Pacifique
Au Moyen-Orient et en Afrique, les investissements dans la chaîne de valeur de l'aluminium offrent aux fournisseurs régionaux l'opportunité de soutenir les nouvelles capacités au fur et à mesure de leur mise en service. La situation géographique du Golfe peut être particulièrement avantageuse pour desservir des clients qui dépendraient autrement de voies d'approvisionnement plus longues. Ces développements régionaux ne remettent pas en cause le rôle prépondérant de l'Asie-Pacifique sur le marché du fluorure d'aluminium. Ils créent cependant des points de demande supplémentaires en dehors de la Chine et peuvent soutenir une base de fournisseurs plus large. Cette tendance accroît également l'importance des contrats d'approvisionnement, des stocks locaux et des grades de produits adaptés au système d'exploitation de chaque client. La géographie influe donc à la fois sur les coûts d'approvisionnement et sur les types de produits que les acheteurs sont susceptibles de demander.

Paysage Concurrentiel
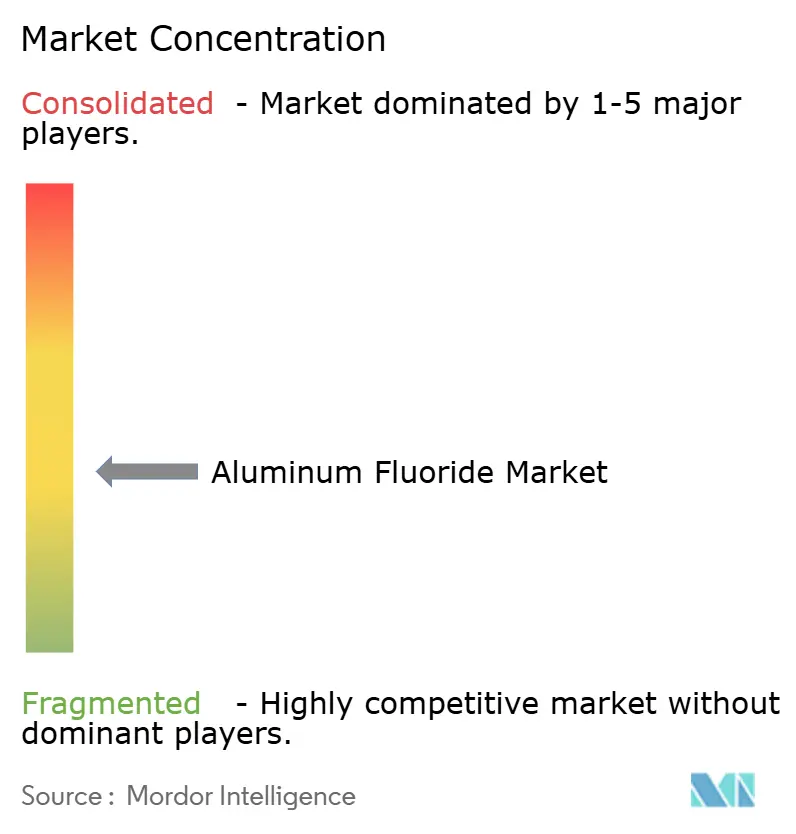
Le marché du fluorure d'aluminium est modérément fragmenté. Fluorsid, Do-Fluoride Chemicals Co., Ltd. et PhosAgro sont des fournisseurs clés, chacun avec des positions régionales distinctes et des stratégies en matières premières. Leur part combinée limitée permet aux producteurs nationaux chinois et aux spécialistes régionaux de concurrencer sur les matériaux en vrac. La qualité du produit, la sécurité de l'approvisionnement, la distance de transport et l'accès au fluorure d'hydrogène ou à l'acide fluorosilicique influencent les prix. Les grands clients favorisent souvent les fournisseurs qui proposent des volumes contractuels et des grades techniquement cohérents. Cette structure soutient la concurrence tout en donnant aux producteurs intégrés une position plus solide lors des perturbations d'approvisionnement en matières premières.
Fluorsid exploite une large base de production en dehors de la Chine, notamment des installations en Italie et en Norvège. La recherche fournie a décrit sa capacité combinée en fluorure d'aluminium anhydre à 160 000 tonnes métriques par an. Ses opérations norvégiennes utilisent l'hydroélectricité, ce qui peut soutenir un positionnement à faible empreinte carbone auprès des clients européens. PhosAgro a élargi ses plans de capacité à Cherepovets et maintient un accord d'approvisionnement à long terme avec RUSAL. Ces développements montrent comment les accords d'approvisionnement et les intrants intégrés peuvent réduire l'incertitude commerciale. Les producteurs qui combinent l'approvisionnement en produits avec un soutien à la gestion des électrolytes peuvent également établir des relations opérationnelles plus solides avec les clients fondeurs.
Des opportunités concurrentielles existent dans les matériaux de haute pureté pour les applications optiques et semi-conductrices, ainsi que dans la production par voie humide à proximité des usines d'engrais phosphatés. Le modèle d'approvisionnement en acide fluorosilicique d'Alufluoride illustre la valeur potentielle de la proximité avec les flux de sous-produits d'engrais. La recherche fournie a également identifié une expansion de 24 000 TPA à Visakhapatnam, attendue en juin 2026, mais la source citée n'a pas été retenue car elle ne répondait pas aux critères de source. Les ajouts de capacité chinois pourraient continuer à exercer une pression sur les prix des grades conventionnels. Les fournisseurs sans capacités de grades de spécialité ou sans accès protégé aux matières premières sont davantage exposés aux prix des produits de base.
La position concurrentielle de chaque fournisseur dépend de son équilibre entre l'échelle en vrac et la capacité à répondre aux exigences spécifiques des clients. Les producteurs à grande échelle bénéficient d'installations établies, de relations d'approvisionnement et de longues séries de production. Les producteurs régionaux peuvent concurrencer en offrant des voies logistiques plus courtes, un soutien réactif ou des positions en matières premières qui réduisent l'exposition aux achats au comptant. La source de fluor reste particulièrement importante car elle affecte la stabilité des coûts et la capacité à respecter les engagements de livraison. Les contrats d'approvisionnement à long terme peuvent rendre la planification des volumes plus prévisible pour les producteurs et les clients fondeurs. L'arrangement entre RUSAL et PhosAgro illustre cette approche, tandis que l'expansion de Cherepovets reflète une décision de soutenir un approvisionnement supplémentaire à partir d'une entreprise intégrée.
Le contrôle qualité constitue également un domaine clé de concurrence. Les clients dans les revêtements optiques, l'électronique ou les produits chimiques de spécialité peuvent sélectionner un fournisseur uniquement après avoir effectué des tests détaillés sur les impuretés et le comportement des matériaux. Ce processus d'approbation peut créer une relation commerciale plus durable une fois qu'un grade est qualifié. En revanche, les matériaux de grade standard pour fonderies font face à une concurrence plus large sur les prix, notamment lorsque plusieurs fournisseurs peuvent répondre à la même spécification de base.
Le marché du fluorure d'aluminium accueille donc des fournisseurs avec des positions concurrentielles différentes plutôt qu'un seul modèle commercial dominant. Les entreprises peuvent concurrencer par l'intégration des procédés, le service technique, l'assurance qualité, la localisation régionale ou l'échelle de capacité. Ces facteurs continuent de soutenir la fragmentation au sein de la base de fournisseurs.
Leaders du Secteur du Fluorure d'Aluminium
-
Do-Fluoride Chemicals Co., Ltd.
-
Fluorsid
-
Industries Chimiques du Fluor
-
Alufluoride Limited
-
Gulf Fluor
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du fluorure d'aluminium
- AB LIFOSA
- Alufluor
- Alufluoride Limited
- Aluminum Corporation of China Limited
- Asian Metal Ltd
- Do-Fluoride Chemicals Co., Ltd.
- Fluorsid
- Gulf Fluor
- Henan Weilai Aluminum Co., Ltd.
- Hunan Nonferrous Metals Corporation Limited
- Industries Chimiques du Fluor
- Koura Global
- Orbia Fluor and Energy Materials
- PhosAgro Group
- Tanfac Industries Limited

Recent Industry Developments in Marché du fluorure d'aluminium
- Juillet 2026 : Adani Enterprises et International Resources Holding des Émirats arabes unis ont signé un protocole d'accord avec le gouvernement de l'Odisha pour développer un projet d'aluminium intégré sur site vierge de 11,5 milliards USD, comprenant une fonderie de 2 MMTPA et une raffinerie d'alumine de 4 MMTPA.
- Avril 2024 : RUSAL et PhosAgro ont prolongé leur accord d'approvisionnement à long terme en fluorure d'aluminium jusqu'en 2044 et se sont engagés à augmenter la capacité de l'atelier AlF₃ de Cherepovets de PhosAgro de 75 000 TPA à 96 000 TPA. L'approvisionnement supplémentaire est prévu de monter en puissance à partir de mi-2026, ce qui en fait l'une des plus importantes augmentations de capacité AlF₃ sur site unique au niveau mondial.


Périmètre du Rapport sur le Marché Mondial du Fluorure d'Aluminium
Le fluorure d'aluminium (AlF₃) est un solide inorganique incolore utilisé principalement comme additif clé dans la fusion électrolytique de l'aluminium primaire. Il abaisse le point de fusion de l'alumine et améliore la conductivité du bain fondu, réduisant ainsi considérablement la puissance électrique nécessaire à la production.
Le marché du fluorure d'aluminium est segmenté par procédé de production, forme, application, secteur d'utilisation finale et géographie. Par procédé de production, le marché est segmenté en procédé sec et procédé humide. Par forme, le marché est segmenté en poudre et granulés. Par application, le marché est segmenté en additif électrolytique, agent fondant, catalyseur et support de catalyseur, et revêtements optiques. Par secteur d'utilisation finale, le marché est segmenté en fusion de l'aluminium, produits chimiques, céramique et verre, électronique et optique, et autres secteurs d'utilisation finale. Par géographie, le marché est segmenté en Asie-Pacifique, Amérique du Nord, Europe, Amérique du Sud, Moyen-Orient et Afrique. Le rapport couvre également la taille et les prévisions du marché du fluorure d'aluminium dans 16 pays des principales régions. Pour chaque segment, la taille et les prévisions du marché ont été établies sur la base de la valeur (USD).
| Procédé Sec |
| Procédé Humide |
| Poudre |
| Granulés |
| Additif Électrolytique |
| Agent Fondant |
| Catalyseur et Support de Catalyseur |
| Revêtements Optiques |
| Fusion de l'Aluminium |
| Produits Chimiques |
| Céramique et Verre |
| Électronique et Optique |
| Autres Secteurs d'Utilisation Finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Procédé de Production | Procédé Sec | |
| Procédé Humide | ||
| Par Forme | Poudre | |
| Granulés | ||
| Par Application | Additif Électrolytique | |
| Agent Fondant | ||
| Catalyseur et Support de Catalyseur | ||
| Revêtements Optiques | ||
| Par Secteur d'Utilisation Finale | Fusion de l'Aluminium | |
| Produits Chimiques | ||
| Céramique et Verre | ||
| Électronique et Optique | ||
| Autres Secteurs d'Utilisation Finale | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché du fluorure d'aluminium d'ici 2031 ?
Le marché du fluorure d'aluminium devrait atteindre 3,33 milliards USD d'ici 2031, avec un CAGR de 5,65 % à partir de 2,53 milliards USD en 2026.
Quel procédé de production croît le plus rapidement ?
Le procédé humide devrait croître plus rapidement à un CAGR de 6,12 % jusqu'en 2031, car il peut utiliser l'acide fluorosilicique issu de la production de phosphates.
Quelle application se développe rapidement ?
Les revêtements optiques devraient croître à un CAGR de 6,53 % jusqu'en 2031, soutenus par l'optique ultraviolette et les utilisations de revêtements avancés.
Quelle région est en tête de la demande de fluorure d'aluminium ?
L'Asie-Pacifique était en tête avec 49,82 % de la demande en 2025 et devrait se développer à un CAGR de 6,18 % jusqu'en 2031.
Dernière mise à jour de la page le:



