
Marktgröße und Marktanteil für Flughafensysteme
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
| Marktgröße (2025) | 33.03 Milliarden US-Dollar |
| Marktgröße (2030) | 48.11 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 7.81 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
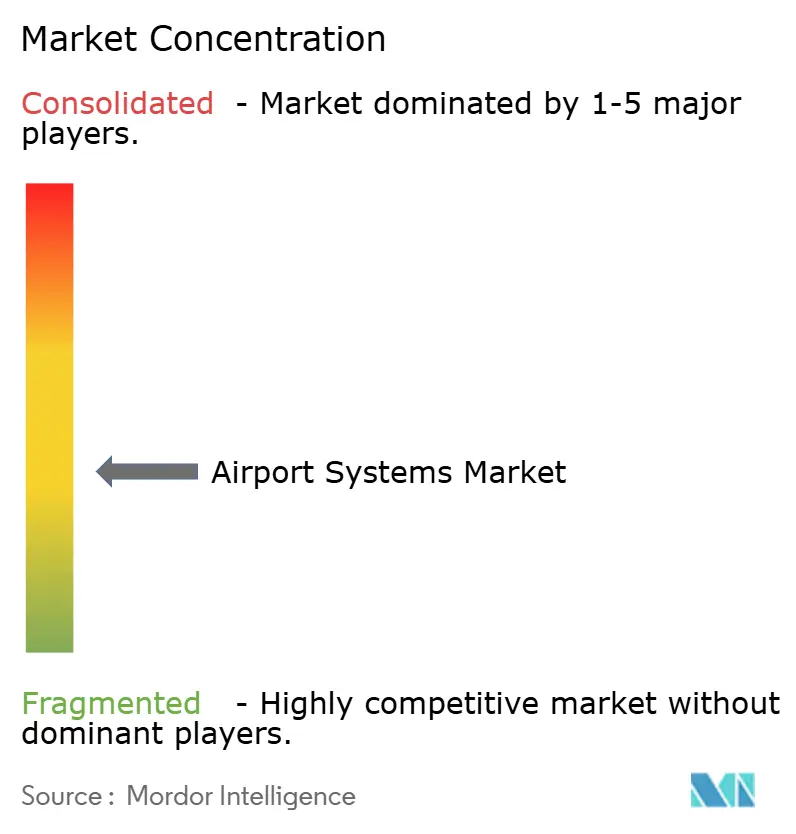
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flughafensysteme von Mordor Intelligence
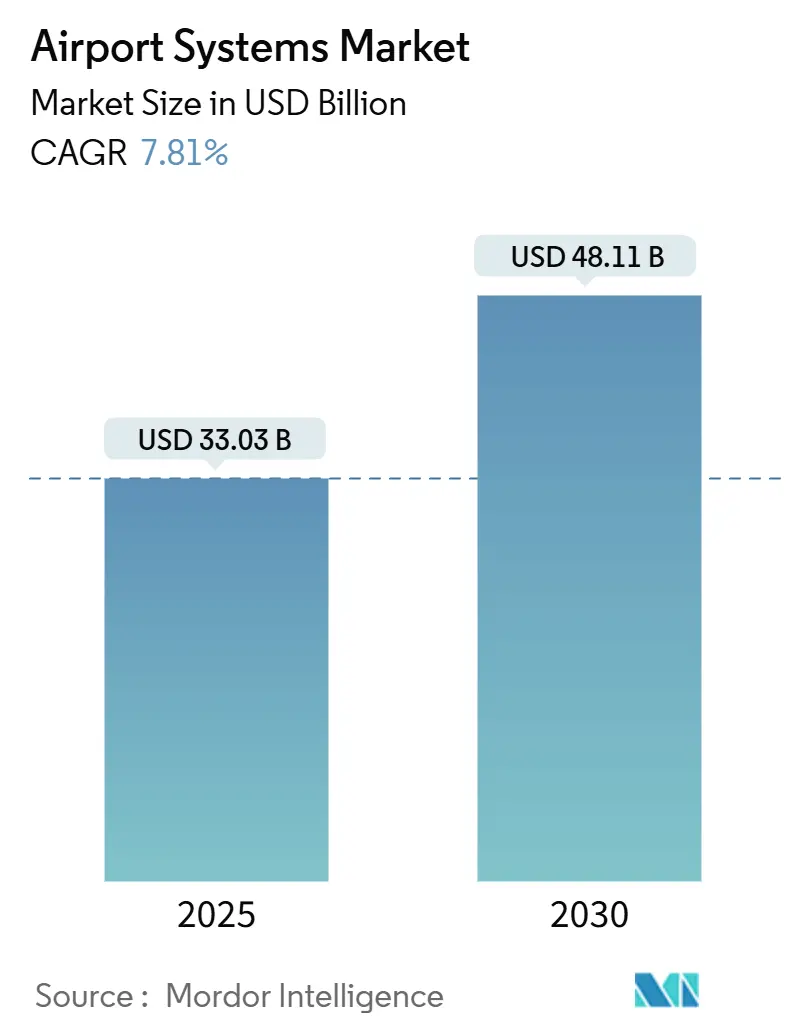
Die globale Marktgröße für Flughafensysteme belief sich im Jahr 2025 auf 33,03 Milliarden USD und wird bis 2030 voraussichtlich 48,11 Milliarden USD erreichen, was einer CAGR von 7,81 % entspricht. Eine schnellere digitale Akzeptanz, die Erholung des Flugverkehrs nach der Pandemie und Modernisierungsauflagen stärken die Investitionsdynamik, insbesondere in stark frequentierten Drehkreuzen, die eine kosteneffiziente betriebliche Resilienz anstreben. Software für das Flugverkehrsmanagement (ATM) bleibt die werthaltigste Lösungsschicht. Gleichzeitig tragen biometrische Passagiersysteme, elektrische Bodenunterstützungsgeräte und integrierte Betriebsplattformen zu einem stetigen Anstieg der segmentübergreifenden Nachfrage bei. Ein erhöhtes Cybersicherheitsrisiko, sechsstellige Kapitalaufwendungen und Fachkräftemangel dämpfen die kurzfristige Expansion, ändern jedoch nichts an der langfristigen Entwicklung. Flughafenbetreiber legen Wert auf messbare Effizienz- und Nachhaltigkeitsrenditen und schaffen damit ein fruchtbares Umfeld für cloudbasierte, modulare Angebote, die über alle Flughafengrößen hinweg skalierbar sind.
Wichtigste Erkenntnisse des Berichts
- Nach Anwendung hielten terminalseite Systeme im Jahr 2024 einen Umsatzanteil von 45,65 %, während luftseitige Lösungen bis 2030 voraussichtlich mit einer CAGR von 8,54 % wachsen werden.
- Nach Implementierung entfielen 52,10 % der Ausgaben im Jahr 2024 auf Aufrüstungs- und Modernisierungsprojekte, während neue Installationsvorhaben auf dem Weg zu einer CAGR von 9,20 % über den Prognosezeitraum sind.
- Nach Lösung trugen Flugverkehrsmanagement-Plattformen 32,55 % des Umsatzes im Jahr 2024 bei und werden voraussichtlich mit einer CAGR von 10,65 % wachsen – dem schnellsten Wachstum unter allen Lösungskategorien.
- Nach Flughafengröße erwirtschafteten große Drehkreuze 52,40 % des Wertes im Jahr 2024, obwohl kleine Einrichtungen bis 2030 die höchste CAGR von 9,24 % erzielen dürften.
- Nach Region entfielen 34,00 % der Ausgaben im Jahr 2024 auf Nordamerika, während die Region Naher Osten und Afrika aufgrund mehrerer Megaflughafen-Bauprojekte und Smart-City-Programme auf eine CAGR von 9,78 % vorbereitet ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelles Wachstum bei der Digitalisierung des Flugverkehrsmanagements (ATM) | 2.1% | Global, mit frühen Gewinnen in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung von Self-Service- und biometrischen Passagierverarbeitungssystemen | 1.8% | Global, konzentriert in Asien-Pazifik und Nahem Osten | Kurzfristig (≤ 2 Jahre) |
| Vorgeschriebener Übergang zur RFID-Gepäckverfolgung (IATA Res. 753) | 1.2% | Globale Umsetzung, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Beschleunigung elektrischer und autonomer Bodenunterstützungsgeräte (GSE) | 0.9% | Europa, Nordamerika, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Konvergenz von OT- und IT-Plattformen an Flughäfen ermöglicht prädiktiven Betrieb | 1.4% | Große Drehkreuz-Flughäfen weltweit, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Aufbau von Vertiports für Flüge im städtischen Luftmobilitätsbereich (UAM) | 0.4% | Nordamerika, Europa, mit Pilotprojekten im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Wachstum bei der Digitalisierung des Flugverkehrsmanagements
Europäische Flugsicherungsorganisationen treiben den europäischen ATM-Masterplan 2025 voran, der die Sektorkapazitätsziele von 45 auf 97 Flüge pro Stunde verdoppelt. Spaniens SkyNex-Projekt im Wert von 25 Millionen EUR (29,17 Millionen USD) verbindet acht Länder und steuert 12 Millionen Flüge jährlich und verdeutlicht damit die grenzüberschreitende Dimension, die durch kooperative Beschaffung erreicht wird. SESAR-KI-Tools sagen Staus nun eine Stunde im Voraus vorher, anstatt wie bisher 20 Minuten, was eine engere Staffelung und geringere Emissionen ermöglicht.[1]Quelle: SESAR Joint Undertaking, „KI-Lösungen zur Verhinderung von Luftraumüberlastung”, sesarju.eu Eine ähnliche Modernisierung beschleunigt sich in Nordamerika, wo Integratoren wie Parsons für milliardenschwere NextGen-Arbeitspakete bieten.[2]Quelle: Parsons Corporation, „Bereit jetzt für den Aufbau des nächsten ATM”, parsons.com Anbieter differenzieren sich durch Cloud-Skalierbarkeit, Echtzeit-Datenfusion und Wartungsautomatisierung, die die Gesamtbetriebskosten im Markt für Flughafensysteme senken.
Zunehmende Einführung von Self-Service- und biometrischen Passagierverarbeitungssystemen
Thailands One-ID-Einführung installierte im Dezember 2024 1.200 biometrische Kontaktpunkte an sechs Flughäfen – die weltweit größte Einzelinstallation. SITAs digitaler Reisenachweis eliminiert bis zu 70 % der manuellen Kontrollen und platziert verifizierte Identitäts-Token auf den Smartphones der Passagiere.[3]Quelle: SITA Pressebüro, „Transformation der Luftfahrtbranche deutlich in SITAs Rekordergebnissen widergespiegelt”, sita.aero Dubai International und Berlin Brandenburg demonstrieren ausgereifte Gesichtserkennungskorridore, die den Durchsatz beschleunigen und Grenzkonformitäts-Benchmarks aufrechterhalten. DSGVO-Anforderungen prägen datenschutzorientierte Architekturen, die Edge-Verarbeitung und Einwilligungsmanagement fördern. Sinkende Kamera- und Rechenpreise verkürzen die Amortisationszyklen und fördern die Akzeptanz in der zweiten Welle unter Tier-2-Flughäfen im Markt für Flughafensysteme.
Vorgeschriebener Übergang zur RFID-Gepäckverfolgung (IATA Res. 753)
Delta Air Lines verzeichnet nach vollständiger RFID-Einführung eine Verfolgungsgenauigkeit von 99,9 % an 344 Flughäfen und bestätigt damit die betrieblichen Vorteile der Resolution. IATA-Regeln verpflichten zur Verfolgung in vier Reisephasen, was die Nachfrage nach Tags, Lesegeräten und Analyse-Middleware ankurbelt, die gemeinsam die Häufigkeit von Gepäckfehlern um 25 % senken und den Fluggesellschaften jährlich 2,3 Milliarden USD einsparen. Hongkong und Amsterdam Schiphol integrieren RFID-Daten direkt mit automatisierten Sortieranlagen für eine geschlossene Abstimmung. Im Dezember 2024 kooperierte SITA mit IDEMIA, um Computer Vision auf RFID-Datenströme aufzusetzen und die verbleibenden Fehlerquoten weiter zu senken. Die Implementierungskosten liegen zwischen 50.000 und 200.000 USD pro Flughafen und passen in die meisten Kapitalplanungen des Marktes für Flughafensysteme.
Beschleunigung elektrischer und autonomer Bodenunterstützungsgeräte
Die Flughäfen Hongkong International und Long Beach stellen von Diesel- auf Batterieflotten um, die die Betriebskosten um 40 % senken und direkte Emissionen eliminieren. Klimaneutrale Verpflichtungen in ganz Europa schaffen regulatorische Anreize, die die Akzeptanz beschleunigen. Im Rahmen von Pilotversuchen versprechen autonome Gepäckschlepper und Lader weitere Produktivitätssteigerungen bei der Arbeit, unterstützt durch Investitionen in Ladestationen von 10.000 bis 25.000 USD, die in drei bis fünf Jahren die Gewinnschwelle erreichen. Telematik und prädiktive Diagnose, die mit der Hardware gebündelt werden, verbessern die Flottenauslastung und stärken den Marktanteil nachhaltiger Mobilitätsanbieter im Markt für Flughafensysteme. Die Umsetzungsdynamik wächst am schnellsten dort, wo Kraftstoffkosten und regulatorischer Druck zusammentreffen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalaufwendungen für integrierte Flughafenplattformen und lange ROI-Zyklen | -1.8% | Global, besonders ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Datensouveränitäts-Compliance-Druck | -1.2% | Global, mit strengen Anforderungen in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Interoperabilitätsengpässe bei Altsystemen | -0.9% | Etablierte Flughäfen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei spezialisierten luftseitigen Systemen | -0.7% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalaufwendungen für integrierte Flughafenplattformen und lange ROI-Zyklen
Umfassende digitale Überholungen übersteigen für Tier-1-Drehkreuze häufig 100 Millionen USD, was die Amortisation auf über sieben Jahre verlängert und finanzschwache Betreiber abschreckt. Flughäfen in Schwellenmärkten sind mit höheren Schuldenkosten und Währungsrisiken konfrontiert, was die Hürde verstärkt. Software-as-a-Service (SaaS)-Verträge glätten die Ausgaben, sind jedoch außerhalb reifer Volkswirtschaften noch wenig verbreitet. Multilaterale Kreditgeber gleichen einen Teil der Last aus, doch das Tempo der Projektauszahlungen kann die Beschaffung verlangsamen. Diese Dynamiken dämpfen die ansonsten starke Wachstumskurve des Marktes für Flughafensysteme leicht.
Cybersicherheits- und Datensouveränitäts-Compliance-Druck
Cyberangriffe auf Flughäfen stiegen im Jahr 2024 um 600 %, was Betreiber zu Zero-Trust-Frameworks, Mikrosegmentierung und permanenter Überwachung veranlasst. Europas NIS2 und aktualisierte US-TSA-Richtlinien schreiben strenge Audits vor und erhöhen den Projektaufwand. Souveräne Cloud-Mandate in einigen Ländern schränken den Anbieterkreis ein und verlängern Ausschreibungszyklen. Versicherungsprämien für Cyberdeckung steigen weiter und betten zusätzliche Kosten in den Markt für Flughafensysteme ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anwendung:
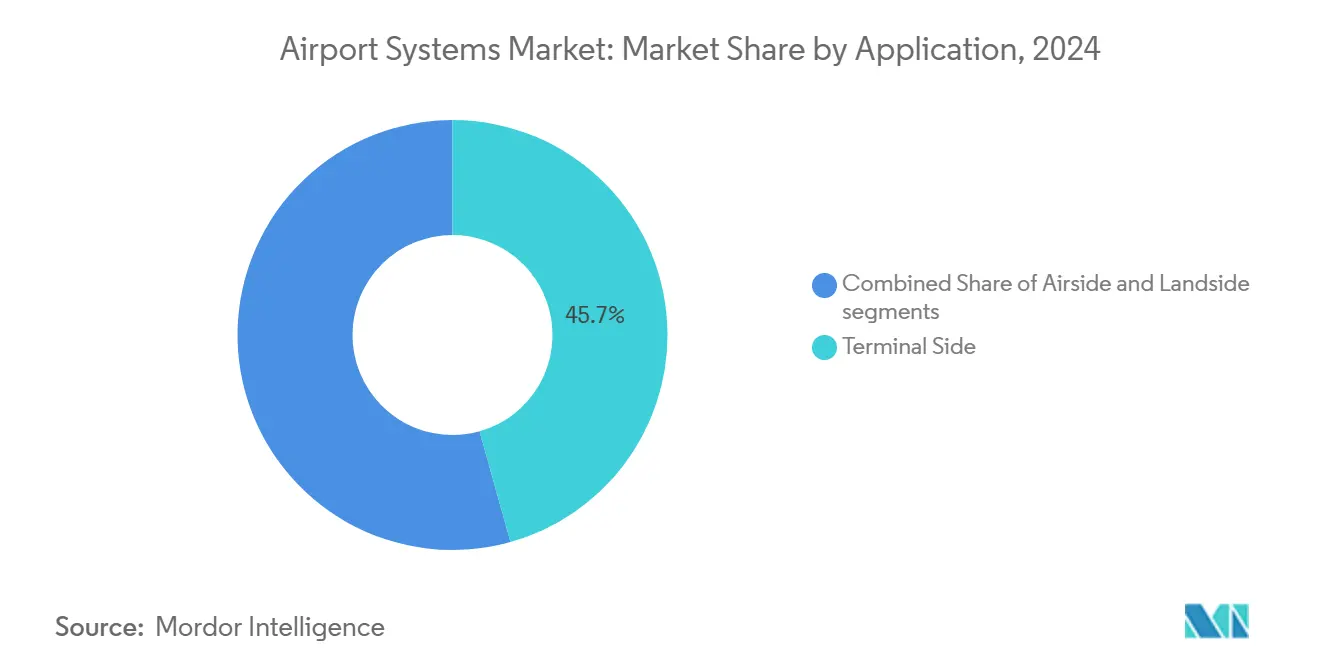
Terminalbetrieb behauptet UmsatzführerschaftTerminalsysteme generierten im Jahr 2024 einen Marktanteil von 45,65 % am Flughafensysteme-Markt, was die Anforderungen an das Passagiererlebnis widerspiegelt, die die Einführung von Biometrie-Gates, Einzelhandelsanalysen und berührungslosem Check-in vorantreiben. Obwohl Vorfelddienste und -module heute noch kleiner sind, versprechen sie bis 2030 die schnellste CAGR von 8,54 %, da prädiktive Standplatzzuweisung und elektrische Bodenabfertigungsgeräte an Bedeutung gewinnen. Landseitige Werkzeuge wie Parken, Bordsteinbereich und die Integration des Bodentransports dringen weiterhin stetig in Nordamerika und Europa vor. Terminalbudgets bleiben robust, da Konzessionen auf einen reibungslosen Passagierfluss für Einnahmen angewiesen sind, was die Interessen von Betreibern und Fluggesellschaften in Einklang bringt. SITAs Fünfjahresvertrag mit Heathrow über ein USD-Wertnetzwerk belegt den anhaltenden Investitionswillen. Regulatorische Stakeholder setzen die ICAO-Anhang-14- und FAA-Part-139-Standards durch und stärken die technologische Grundlage. Daher wird die dem Flughafensysteme-Markt zuzurechnende Marktgröße für Terminal-Upgrades auch dann erheblich bleiben, wenn die Aufholjagd auf der Vorfeldseite sich beschleunigt.
Dashboards für Passagierströme ermöglichen dynamische Beschilderung und ratenadaptiven Einzelhandel, wodurch nicht-aeronautische Einnahmequellen gesteigert werden. Fluggesellschaften kooperieren bei der Analyse gemeinsam genutzter Lounges, um die Sitzdichte und die Servicerotation zu optimieren. Vorfeldseitige Planer verknüpfen Standplatzzuweisungssysteme mit Live-Gepäckaufbereitungsdaten, um Vorfeld-Staus zu reduzieren. Landseitige Plattformen setzen Kennzeichenerfassung in Kombination mit variablen Tarifmodellen ein und monetarisieren den Bordsteinzugang in Stoßzeiten. Jeder integrierte Arbeitsablauf stärkt den ROI und rechtfertigt mehrjährige Rahmenvereinbarungen, die den Flughafensysteme-Markt stützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Implementierung:
Modernisierung dominiert, aber Neuinstallationen skalieren schnellAufrüstungs- und Modernisierungsmaßnahmen absorbierten 52,10 % der Ausgaben im Jahr 2024, da die meisten Flughäfen schrittweise Verbesserungen gegenüber Neubauten bevorzugen. Die Nachrüstung ermöglicht Cyberhärtung, Sensorschichtung und Analyse-Dashboards ohne langwierige Terminalschließungen. Umgekehrt werden Neuinstallationen eine zügige CAGR von 9,20 % verzeichnen, da erstmalige biometrische Korridore, Vertiport-Anbindungen und Ladestationen für Elektrofahrzeuge zunehmen. Abonnementlizenzen und nutzungsbasierte Cloud-Modelle senken die Einstiegshürden für kleinere Betreiber und erweitern die adressierbare Nachfrage im Markt für Flughafensysteme. Die Sicherheitsrenovierung des Kansai-Flughafens im April 2025 und die Modernisierung von TAV Technologies in Benin im Oktober 2024 unterstreichen die Aufrüstungs- und aufkommenden Installationspfade.
Große Modernisierungsaufträge beinhalten häufig phasenweise Umstellungen von Sicherheits-, Gepäck- und Netzwerkanlagen, die auf Ruhephasen außerhalb der Hochsaison abgestimmt sind. Kleinere Flughäfen nutzen SaaS-Dashboards, um Hardware-Kapitalaufwendungen zu umgehen und gleichzeitig aufkommenden Cybersicherheitsvorschriften zu entsprechen. Integratoren bündeln verwaltete Dienste, Überwachung, Incident Response und Change Management und schaffen so beständige wiederkehrende Einnahmequellen. Anbieter, die offene API-Stacks liefern, die die Abwärtskompatibilität sicherstellen, bleiben bevorzugt und erhalten die Dynamik für den Markt für Flughafensysteme aufrecht.
Nach Lösung:
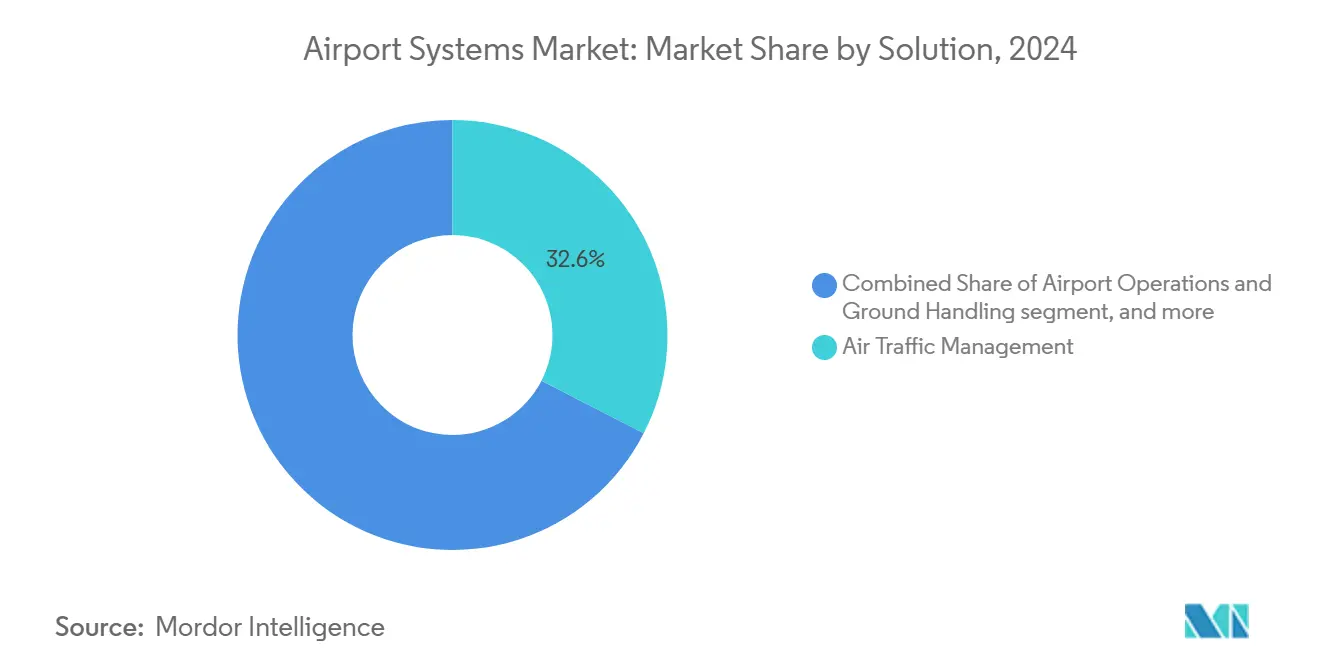
ATM-Plattformen verankern den InnovationsschubATM-Ökosysteme lieferten im Jahr 2024 32,55 % des Umsatzes und werden die schnellste CAGR von 10,65 % verzeichnen, da der Staudruck zunimmt. Cloud-orientierte Flugdatenverarbeitungs-Engines verarbeiten Multilateration, ADS-B und Wetterdaten, um Staffelungsminima zu verfeinern. Passagierverarbeitungs-Suiten verzeichnen eine starke Akzeptanz und integrieren Gesichtserkennung, mobile Bordkarten und Einwilligungsspeicher. Sicherheitsmodule konvergieren Videoanalysen mit Berechtigungsverwaltung und ermöglichen Echtzeit-Anomaliemeldungen. Informations- und Kommunikations-Backbones übernehmen selbstheilendes SD-WAN, das die Umschaltzeit verkürzt. Umwelt-Dashboards verfolgen Energie, Wasser und Kohlenstoff und unterstützen flughafenweite Netto-Null-Verpflichtungen. Der COOPANS-Vertrag über 100 Millionen EUR (116,64 Millionen USD) für Thales TopSky-ATC One veranschaulicht grenzüberschreitende Skaleneffekte.
Versorgungssteuerungsmodule integrieren sich mit Smart-Grid-Laststeuerung und verbessern so die Resilienz und senken die Kosten. Bodenverkehrsplattformen verknüpfen Mitfahrdienste, Schienenverkehr und Parkplatzkapazitäten, um den Bordsteinverkehr zu optimieren. Diese Schichten schaffen einen ganzheitlichen digitalen Zwilling und positionieren Anbieter integrierter Suiten im Zentrum des Marktes für Flughafensysteme.
Nach Flughafengröße:
Große Drehkreuze geben weiterhin aus; kleine Flughäfen gewinnen an FlexibilitätGroße Drehkreuze machten im Jahr 2024 52,40 % des Umsatzes aus, dank umfangreicher Multi-Suite-Verträge, die häufig 50 Millionen USD jährlich übersteigen. Sie beherbergen zentralisierte Kommandozentren, die Dutzende von Arbeitsabläufen konsolidieren und so Resilienz und Einblicke verbessern. Mittelgroße Flughäfen übernehmen modulare Stacks und steuern Kapitalaufwendungen, während sie zentrale Effizienz-Hebel sichern. Kleine Flughäfen, die häufig weniger als fünf Millionen Passagiere jährlich abfertigen, werden die schnellste CAGR von 9,24 % verzeichnen, dank der Erschwinglichkeit von SaaS und regulatorischen Förderprogrammen. Cloud-Abonnements eliminieren hohe Hardware-Kapitalanforderungen und erweitern den Zugang zu Best-Practice-Fähigkeiten an vorderster Front, was die Gesamtdurchdringung des Marktes für Flughafensysteme erhöht.
Die Erweiterungen in Brisbane und Auckland integrieren technologieorientierte Designkonzepte in Terminalerweiterungen. Kleine regionale Knotenpunkte nutzen gemeinsame Servicebüro-Modelle, die von nationalen Flugsicherungsorganisationen angeboten werden, und implementieren fortschrittliche ATM-Module ohne doppelte Personalbesetzung. Anbieter-Roadmaps heben Fernüberwachung, prädiktive Wartung und Cyber-Incident-Response-Pakete hervor und gewährleisten so die betriebliche Compliance über alle Flughafengrößen hinweg.
Geografische Analyse
Nordamerika Flughafensysteme Markt
Nordamerikas Marktanteil von 34,00 % im Jahr 2024 wurde durch Bundeszuschüsse des Airport Improvement Program und NextGen-ATM-Ausgaben gestärkt. US-amerikanische Flughäfen investierten von 2017 bis 2021 32,50 Milliarden USD in Kapitalprogramme und wendeten davon rund 20 % für Technologie auf. Die kanadische Zusammenarbeit innerhalb der iTEC-Allianz beschleunigt die Harmonisierung des grenzüberschreitenden Flugdatenaustauschs. Eine hohe Cloud-Reife bildet die Grundlage für die Einführung von Zero-Touch-Geräten, die den Nutzen der vorausschauenden Wartung erweitern. Cyber-Resilienz-Vorgaben aus den TSA-Sicherheitsdirektiven beschleunigen die Einführung von Zero-Trust-Architekturen und erschließen zusätzliche Umsatzquellen für Anbieter im Flughafensysteme Markt.
MEA Flughafensysteme Markt
Der Nahe Osten und Afrika werden mit einer marktführenden CAGR von 9,78 % wachsen, da Großprojekte am Golf und Smart-City-Konzepte Flughäfen in integrierte Mobilitätsökosysteme einbinden. Die biometrischen Express-Korridore des Dubai International und das Cisco-Smart-Network-Upgrade in Abu Dhabi sind typische Beispiele für den Technologiehunger der Region. Saudi-Arabiens NEOM und die Vertiport-Netze der VAE verankern CO₂-neutrale Standards von Beginn an und erfordern fortschrittliche Energiemanagementsysteme. Standorte in Subsahara-Afrika nutzen Mobile-First-Architekturen, um Einschränkungen durch Altsysteme zu umgehen, und vergrößern so die gesamte erreichbare Marktgröße im Flughafensysteme Markt.
Europa und APAC Flughafensysteme Markt
Europa verbindet ausgereifte Infrastruktur mit zukunftsorientierter politischer Koordination. Der Europäische ATM-Masterplan 2025 liefert synchronisierte Investitionssignale. SESAR-Statistiken zeigen eine Rendite von 7 EUR (8,16 USD) für jeden in ATM-Forschung und -Entwicklung investierten Euro. Strenge Datenschutzrahmen fördern konsentbasierte Systeme im Terminal sowie Edge-Processing. Im asiatisch-pazifischen Raum ist eine robuste Akzeptanz biometrischer Verfahren zu verzeichnen, angetrieben durch Thailands Luftfahrtprogramm im Wert von 700 Milliarden USD und Singapurs Flughafenentwicklungsstrategie. Regionale Regulierungsbehörden erarbeiten einheitliche Datenverwaltungsregeln, die die grenzüberschreitende Passagierabfertigung vereinfachen. Diese Dynamiken diversifizieren die Wachstumspfade für den Flughafensysteme Markt auf allen Kontinenten.


Wettbewerbslandschaft
Der Markt für Flughafensysteme weist eine moderate Fragmentierung auf. Etablierte Integratoren wie SITA, Thales und Honeywell gewinnen Multi-Suite-Verträge, indem sie ATM-, Passagier- und Cyberdienste in Plattformdeals bündeln, die bis zu zehn Jahre dauern. Der Wettbewerb intensiviert sich in den Bereichen Biometrie und KI-Analytik, wo agile Start-ups Cloud-native Stacks einsetzen, die über offene APIs integriert werden und häufig mit größeren Anbietern zusammenarbeiten, um den Markteintritt zu beschleunigen. Beschaffungsausschüsse bewerten Angebote nach Sicherheits-Compliance, ROI und Nachhaltigkeitskennzahlen, was die Hürden für Anbieter mit schmalem Portfolio erhöht.
Cybersicherheit entwickelt sich zu einem hochmargigen Nebengeschäft: SITAs im September 2024 eingeführter Netzwerkzugangskontrolldienst begegnet dem 600-prozentigen Anstieg von Cyberangriffen im Sektor und positioniert das Unternehmen für Cross-Selling in der installierten Basis. KI-zentrierte Herausforderer liefern Turnaround-Prognose-, Energieoptimierungs- und Nachfrageprognose-Tools, die sich in bestehende Dashboards integrieren und Gebührenteilungsvereinbarungen einbringen. Reine Hardware-Anbieter spüren Preisdruck, während Software- und Managed-Service-Linien hohe einstellige Margen erzielen. Die Privatisierung des Flughafenmanagements in Teilen Indiens, Brasiliens und Afrikas eröffnet neue Skalierungsmöglichkeiten und zwingt Anbieter, Support und Schulungsprogramme zu lokalisieren.
Strategische Fusionen bleiben wahrscheinlich, da Integratoren End-to-End-Portfolios anstreben, die der Flughafenpräferenz für eine einzige Verantwortlichkeit entsprechen. Die Differenzierung der Anbieter stützt sich auf Proof-of-Value-Piloten, Zero-Trust-Zertifizierung und Dekarbonisierungs-Roadmaps, die mit den sich entwickelnden Käuferkriterien im Markt für Flughafensysteme übereinstimmen.
Marktführer der Branche für Flughafensysteme
Thales Group
Honeywell International Inc.
RTX Corporation
Amadeus IT Group, S.A.
SITA N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Flughafensysteme Markt
- SITA N.V.
- Thales Group
- Honeywell International Inc.
- RTX Corporation
- Indra Sistemas S.A.
- Amadeus IT Group, S.A.
- Vanderlande Industries B.V.
- BEUMER Group
- Daifuku Co., Ltd.
- ADB SAFEGATE
- NEC Corporation
- Saab AB
- Leonardo S.p.A.
- Robert Bosch GmbH
- TAV Technologies
- Leidos, Inc.

Recent Industry Developments in Flughafensysteme Markt
- September 2025: Thales und Stinville erhielten einen Vertrag von CORPAC zur Implementierung von TopSky – AMHS zur Verbesserung der Verarbeitung aeronautischer Nachrichten in Peru. Dies markiert ihre erste Zusammenarbeit mit CORPAC bei der Modernisierung südamerikanischer Flugverkehrssysteme. Der Vertrag positioniert Thales und Stinville für eine Ausweitung ihrer Präsenz im südamerikanischen Markt für Flugverkehrsmanagement und legt den Grundstein für künftige Modernisierungsprojekte in der gesamten Region. Die Implementierung von TopSky – AMHS demonstriert die wachsende Nachfrage nach fortschrittlicher Luftfahrtinfrastruktur in Schwellenmärkten.
- Februar 2025: Vanderlande gewann einen Vertrag zur Lieferung von 20 automatisierten Sicherheitsspuren mit zentraler Bildverarbeitung an den Flughafen Kopenhagen, aufbauend auf der Strategischen Partnerschaftsvereinbarung von 2020. Diese Implementierung signalisiert eine steigende Nachfrage nach automatisierten Flughafensicherheitssystemen. Vanderlandes modulare PAX-Checkpoint-Lösung ermöglicht es Flughäfen, die Raumnutzung zu optimieren und den Betrieb zu skalieren, was die Position des Unternehmens im Markt für Flughafensicherheitsinfrastruktur stärkt.


Umfang des globalen Berichts über den Markt für Flughafensysteme
| Luftseite |
| Terminalseite |
| Landseite |
| Aufrüstung und Modernisierung |
| Neuinstallation |
| Passagierverarbeitung |
| Flughafenbetrieb und Bodenabfertigung |
| Sicherheit |
| Information und Kommunikation |
| Versorgung |
| Umwelt |
| Flugverkehrsmanagement (ATM) |
| Flughafenparken und Bodenverkehr |
| Groß |
| Mittel |
| Klein |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Israel | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Anwendung | Luftseite | ||
| Terminalseite | |||
| Landseite | |||
| Nach Implementierung | Aufrüstung und Modernisierung | ||
| Neuinstallation | |||
| Nach Lösung | Passagierverarbeitung | ||
| Flughafenbetrieb und Bodenabfertigung | |||
| Sicherheit | |||
| Information und Kommunikation | |||
| Versorgung | |||
| Umwelt | |||
| Flugverkehrsmanagement (ATM) | |||
| Flughafenparken und Bodenverkehr | |||
| Nach Flughafengröße | Groß | ||
| Mittel | |||
| Klein | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Übriger Asien-Pazifik-Raum | |||
| Südamerika | Brasilien | ||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Israel | |||
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Flughafensysteme bis 2030 erreichen?
Der Markt für Flughafensysteme wird bis 2030 voraussichtlich 48,11 Milliarden USD erreichen, ausgehend von 33,03 Milliarden USD im Jahr 2025.
Welche Lösungskategorie wächst am schnellsten?
Flugverkehrsmanagement (ATM)-Plattformen sind auf dem Weg zu einer CAGR von 10,65 % bis 2030.
Welche Region wird am schnellsten wachsen?
Die Region Naher Osten und Afrika wird voraussichtlich mit einer CAGR von 9,78 % im Zeitraum 2025–2030 wachsen.
Warum führen Flughäfen biometrische Passagiersysteme ein?
Biometrische Kontaktpunkte beschleunigen den Durchsatz, reduzieren manuelle Kontrollen um bis zu 70 % und verbessern die Sicherheits-Compliance.
Wie begegnen Flughäfen wachsenden Cybersicherheitsbedrohungen?
Betreiber setzen Zero-Trust-Netzwerkarchitekturen, verwaltete Erkennungsdienste und strenge Compliance-Frameworks ein, um Cyberrisiken zu mindern.
Seite zuletzt aktualisiert am:



