
AI Skin Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.22 Milliarden US-Dollar |
| Marktgröße (2032) | 2.95 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 19.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
AI Skin Marktanalyse von Mordor Intelligence
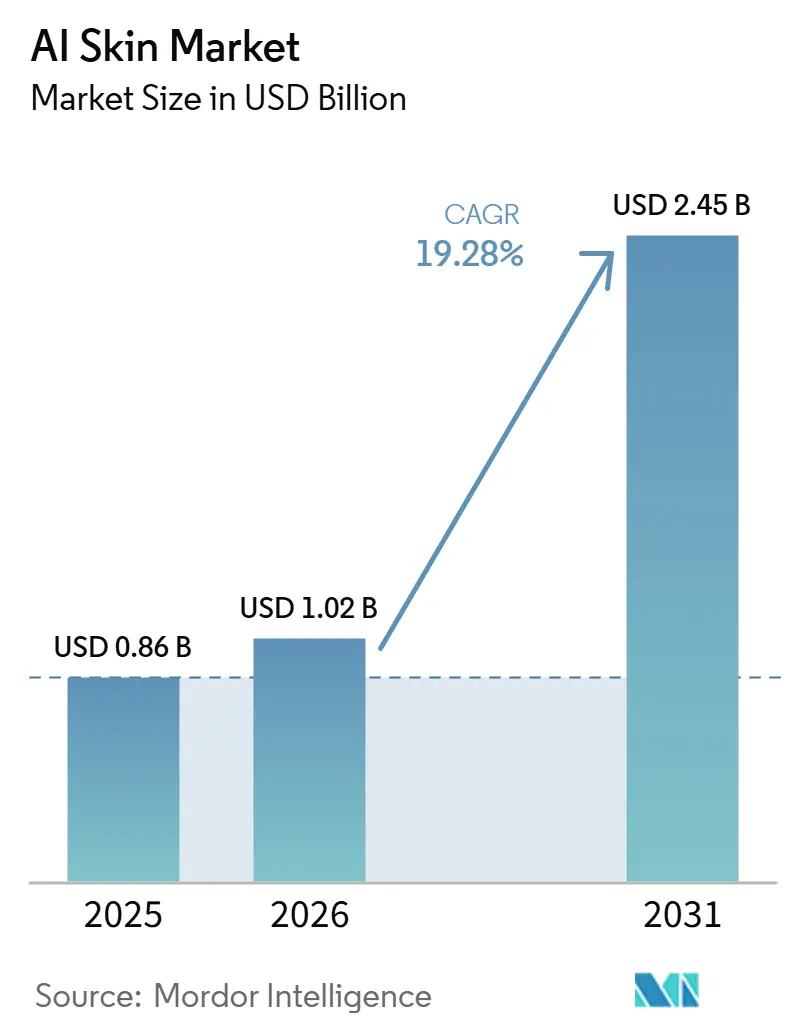
Die Größe des AI Skin Marktes wurde im Jahr 2026 auf 1,02 Milliarden USD geschätzt und soll von 1,22 Milliarden USD im Jahr 2027 auf 2,95 Milliarden USD bis 2032 wachsen, bei einer CAGR von 19,28 % während des Prognosezeitraums (2027–2032).
Der AI Skin Markt expandiert, da Dermatologieanbieter eine schnellere Triage anstreben und Einzelhandelsmarken individuellere Hautpflegeempfehlungen suchen. Computer Vision, Sprachmodelle und Hauterfassungstools verlagern die Hautbeurteilung über den Fachbereich hinaus. Primärversorgung, Ästhetikanbieter und direkte Verbraucherdienste können dieselben zugrunde liegenden Fähigkeiten in unterschiedlichen Arbeitsabläufen nutzen. Diese breite Nutzung unterstützt neue Adoptionswege, obwohl Leistung, Datenschutz und regulatorische Anforderungen wesentliche Einschränkungen bleiben. Der AI Skin Markt ist auch auf repräsentative Daten angewiesen, da Modelle, die bei verschiedenen Hauttönen schlecht abschneiden, eine schwächere klinische Akzeptanz erfahren.
Wichtigste Erkenntnisse des Berichts
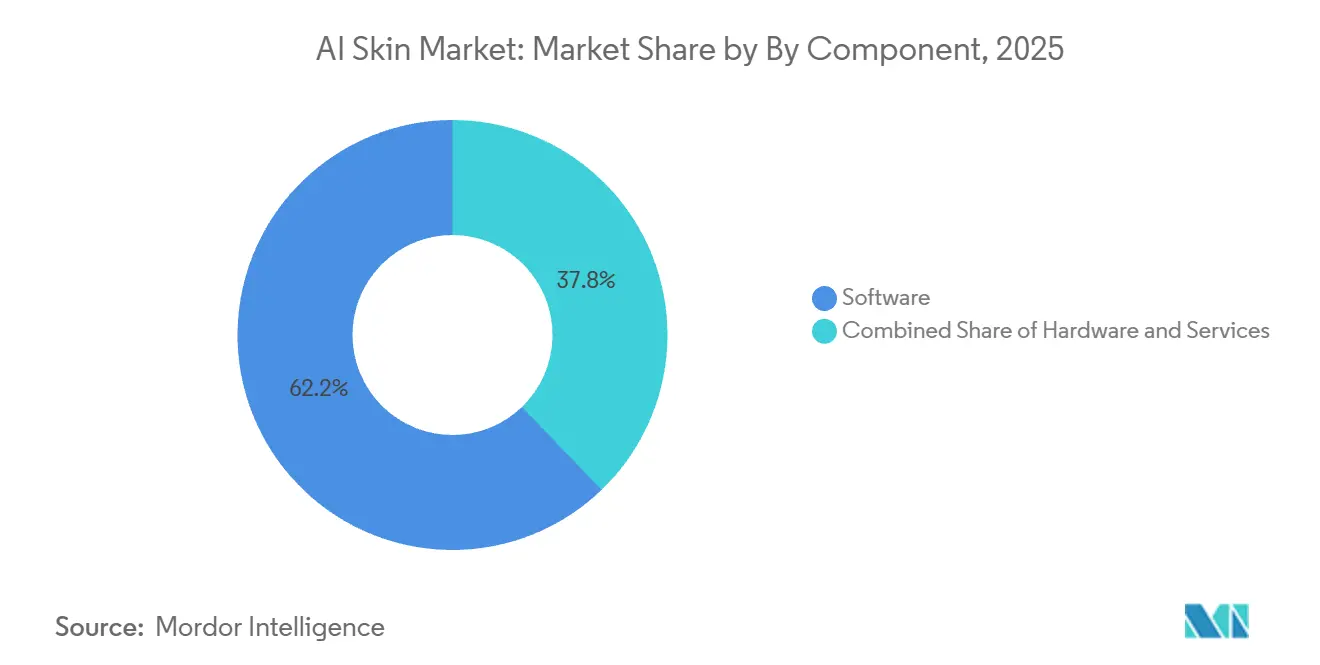
- Nach Komponente hielt Software im Jahr 2026 einen Anteil von 62,2 % am AI Skin Markt, während Dienstleistungen bis 2032 mit einer CAGR von 19,8 % wachsen sollen.
- Nach Technologie hielt die auf Künstlicher Intelligenz basierende Analyse im Jahr 2026 den größten Anteil am AI Skin Analysemarkt und machte schätzungsweise 32,3 % des gesamten Marktumsatzes aus, während Augmented Reality & Virtuelles Anprobieren bis 2032 voraussichtlich mit einer geschätzten CAGR von 21,12 % wachsen wird.
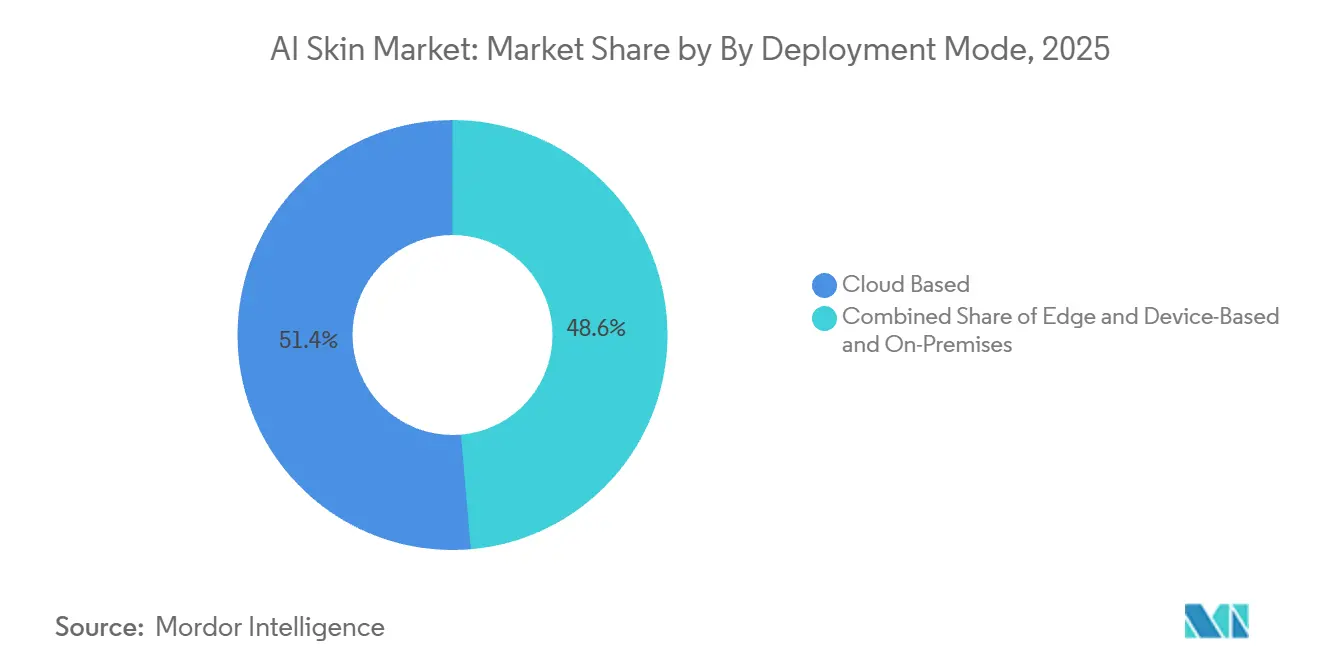
- Nach Bereitstellungsmodus hielt die Cloud-basierte Architektur im Jahr 2026 einen Anteil von 51,4 % an der AI Skin Marktgröße, während die Edge- und gerätebasierte Bereitstellung bis 2032 mit einer CAGR von 21,3 % wachsen soll.
- Nach Anwendung hielten Dermatologie und klinische Diagnostik im Jahr 2026 einen Anteil von 51,8 % an der AI Skin Marktgröße, während die Hautkrebserkennung und Risikobewertung bis 2032 mit einer CAGR von 20,5 % wachsen soll.
- Nach Endnutzer hielten Dermatologiekliniken im Jahr 2026 einen Anteil von 40,2 % am AI Skin Markt, während MedSpa- und Wellnesszentren bis 2032 mit einer CAGR von 19,8 % wachsen sollen.
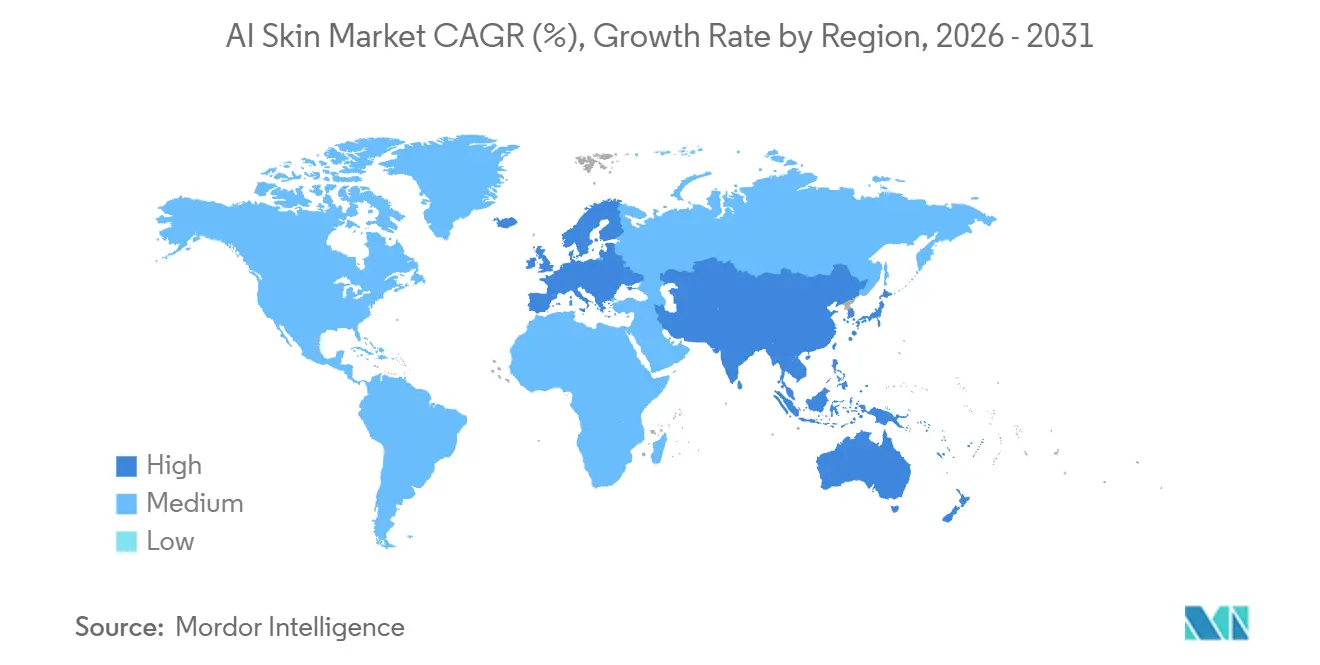
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,1 %, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 21,7 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Personalisierte Hautpflege- empfehlungen | +4.3% | Global, mit frühen Gewinnen in Nordamerika, Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| Einsatz im Schönheitseinzelhandel und E-Commerce | +3.2% | Nordamerika, Südkorea, China und DACH | Kurzfristig (≤ 2 Jahre) |
| Teledermatologie und Fernscreening | +3.6% | Nordamerika, Europa, Indien und Australien | Kurzfristig (≤ 2 Jahre) |
| Smartphone-basiertes Hautmonitoring | +2.5% | Global, mit konzentriertem Wachstum in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Multispektrale Bildgebung und Biomarkeranalyse | +4% | Global, mit Konzentration in den Vereinigten Staaten, Europa und Japan | Mittelfristig (2–4 Jahre) |
| Klinische Validierung und interoperable Plattformen | +0.8% | Nordamerika, das Vereinigte Königreich und GCC-Länder | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach personalisierten Hautpflegeempfehlungen
Personalisierung verändert die kommerzielle Logik des AI Skin Marktes, da die Hautanalyse zu einem direkten Umsatzinstrument wird, anstatt nur ein einfaches digitales Merkmal zu sein. Der stärkste Effekt ergibt sich daraus, wie Echtzeit-Hautbewertungen den Kaufprozess verkürzen und einen Hautscan in eine sofortige Produktempfehlung umwandeln. Dies veranlasst Marken dazu, AI Skin Tools als Teil der Konversionsinfrastruktur über Online-, Mobile- und Einzelhandelskanäle hinweg zu behandeln. Der AI Skin Markt profitiert auch davon, wie diese Tools große Mengen an First-Party-Hautdaten erzeugen, die Formulierungsarbeiten, Nutzer-Retargeting und eine stärkere Markenbindung im Laufe der Zeit unterstützen können. Gleichzeitig hängt die Skalierung dieser Datenmodelle über Länder hinweg von der Einhaltung von Datenschutz- und Gesundheitsdatenvorschriften wie der DSGVO und HIPAA ab.
Wachsende Akzeptanz von Teledermatologie und Fernhautscreening
Teledermatologie wird zunehmend als Triageweg genutzt und nicht nur als Komfortdienstleistung. Die Fernüberprüfung von Bildern kann dazu beitragen, Patienten vor einer persönlichen Konsultation an die richtige Versorgungsebene zu verweisen. Dies unterstützt den KI-Haut-Markt, da Bildaufnahme, Sortierung und Priorisierung nützliche Bestandteile von Fernarbeitsabläufen sind. Teladoc Health[1] erweiterte seine Dermatologiedienstleistungen im Mai 2026 über Walmart Better Care Services. Verbraucher können Hautbilder hochladen und innerhalb von 24 Stunden eine Überprüfung durch einen staatlich geprüften Dermatologen für 89 USD pro Selbstzahlerbesuch erhalten. Die breitere Nutzung in der Primärversorgung erhöht auch den Bedarf an Werkzeugen, die auf vielfältigen Patientenpopulationen trainiert wurden.
Ausweitung der AI Skin Analyse im Schönheitseinzelhandel und E-Commerce
Der Schönheitseinzelhandel ist ein direkter Weg zur kommerziellen Akzeptanz für die AI Skin Analyse. Einzelhandelstools können Beratung, Produktaufklärung und die Erfassung von eingewilligten Kundendaten unterstützen. L'Oréals Longevity AI Cloud analysiert mehr als 260 Hautlanglebigkeitsbiomarker über Markenanwendungen hinweg. Der Ansatz verknüpft Biomarkermessung mit präventiver Hautpflege und Formulierungsentwicklung. FANCL führte seinen KI-Stratum-corneum-Analysedienst im März 2026 in japanischen Direkteinzelhandelsgeschäften ein. Der Dienst zog innerhalb von 1 Monat 17.000 Teilnehmer an, und die Anzahl neuer Kunden im Geschäft stieg in diesem Monat im Jahresvergleich um 130 %.
Fortschritte in der multispektralen Bildgebung und Hautbiomarkeranalyse
Multispektrale Bildgebung bringt klinische Messungen und die Hautbewertung für Verbraucher näher zusammen. PanDerm wurde auf mehr als 2 Millionen realen Hautbildern aus 11 klinischen Einrichtungen über 4 Bildgebungsmodalitäten trainiert. Das Modell wurde in einer im Jahr 2025 veröffentlichten Studie anhand von 28 dermatologischen Benchmarks evaluiert. Die Studie[2] berichtete von einer Verbesserung von 10,2 % gegenüber Klinikern bei der Früherkennung von Melanomen und einer Verbesserung der klinischen Diagnosegenauigkeit um 11 % mit Entscheidungsunterstützung. Quantitative Messungen von Sebum, Hydratation und UV-Schäden können Kosmetikunternehmen auch objektivere Belege für Produkttests liefern. Tragbare Gerätedesigns können davon profitieren, wenn die Bildgebung mit geringerem Stromverbrauch am Edge betrieben werden kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensatzverzerrung bei Hauttönen und Hauttypen | -1.2% | Global, insbesondere in Subsahara- Afrika, Südasien und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Datenschutzrisiken für Gesichts- bilder und Hautdaten | -1.4% | Global, insbesondere in Illinois, Kalifornien und der Europäischen Union | Kurzfristig (≤ 2 Jahre) |
| Begrenzte klinische Validierung und Nutzervertrauen | -0.9% | Global, mit Konzentration in etablierten klinischen Märkten | Mittelfristig (2–4 Jahre) |
| Regulatorische Unsicherheit für Haut-KI-Anwendungen | -0.8% | Nordamerika und Europa, mit Auswirkungen auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensatzverzerrung bei Hauttönen und Unterrepräsentation
Datensatzverzerrung bleibt eine der schwerwiegendsten Einschränkungen des AI Skin Marktes, da Trainingsdaten die globale Hautvielfalt nach wie vor nicht widerspiegeln. Eine Studie aus dem Jahr 2025 im Journal of the European Academy of Dermatology and Venereology ergab, dass nur 10,2 % von 4.000 KI-generierten dermatologischen Bildern dunkle Hauttöne zeigten und nur 15 % den beabsichtigten klinischen Zustand genau darstellten. Dasselbe Problem tritt in Benchmark-Datensätzen auf, die im gesamten AI Skin Markt verwendet werden, wo Bildsammlungen historisch aus Europa, Nordamerika und Ozeanien stammten. Dies schafft messbare Leistungslücken für Bevölkerungsgruppen in Indien, Südostasien, Lateinamerika und Subsahara-Afrika, wo der reale Einsatz möglicherweise nicht mit dem Trainingsmix übereinstimmt. Die Behebung dieses Problems erfordert eine stärker koordinierte Datensatzentwicklung und stärkere Anreize für eine inklusive Evidenzgenerierung sowohl bei Regulierungsbehörden als auch bei Branchenteilnehmern.
Datenschutzbedenken im Zusammenhang mit Gesichtsbildern und Hautgesundheitsdaten
Die Erfassung von Gesichtsbildern kann für Betreiber von AI Skin Plattformen erhebliche Datenschutzverpflichtungen begründen. Die Datenschutz-Grundverordnung behandelt biometrische Daten, die zur eindeutigen Identifizierung verwendet werden, als besondere Kategorie personenbezogener Daten. Die Verarbeitung solcher Daten erfordert eine Rechtsgrundlage und geeignete Schutzmaßnahmen. Das Biometric Information Privacy Act von Illinois sieht Schadensersatz von 1.000 USD bei fahrlässiger Verletzung und 5.000 USD bei vorsätzlicher oder leichtfertiger Verletzung vor. Diese Anforderungen machen klare Einwilligung, Aufbewahrungskontrollen und Data Governance wichtig für die Bereitstellung. Datenschutzverstöße können auch die Bereitschaft der Kunden verringern, die Daten zu teilen, die die zukünftige Modellverbesserung unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software hält den Kern, Dienstleistungen treiben den Netzwerkeffekt anSoftware hielt im Jahr 2026 einen Anteil von 62,2 % am AI Skin Markt, was die Skalenvorteile der softwaregeführten Bereitstellung in klinischen und verbraucherorientierten Anwendungsfällen widerspiegelt. Der AI Skin Markt hat Software bevorzugt, weil Cloud-zugängliche Tools weit verbreitet in Kliniken, Ästhetikzentren und Markenplattformen eingesetzt werden können, ohne die gleiche Hardwarebelastung. Perfect Corp.'s AI Skin Analysis wurde auf mehr als 70.000 medizinischen Bildern trainiert und erzielte in einer im Journal of Dermatological Treatment veröffentlichten Studie Intraklassen-Korrelationswerte über 0,90[3], was dazu beitrug, einen sichtbaren Software-Leistungsmaßstab zu etablieren. Hardware blieb kleiner, behielt aber eine spezialisierte Rolle, da hochauflösende und multimodale Hautbildgebung in bestimmten Arbeitsabläufen noch auf zweckgebundene Optik angewiesen ist. Geräte wie Kiehl's Derma-Reader 2.0 und FotoFinder's mobile Dermatoskopiesysteme zeigen, dass die AI Skin Branche noch dedizierte Hardware benötigt, wo Bildqualität und Workflow-Kontrolle entscheidend sind.
Dienstleistungen sollen bis 2032 mit einer CAGR von 19,8 % expandieren, was sie zum am schnellsten wachsenden Komponentenbereich im AI Skin Markt macht. Dieses Wachstum ist an die API-basierte Bereitstellung gebunden, bei der Anbieter Hautintelligenz in Beauty-, Apotheken-, Telemedizin- und digitale Gesundheitsplattformen einbetten, anstatt nur eigenständige Tools zu verkaufen. Die AI Skin Marktgröße für Dienstleistungen wird durch dieses White-Label-Modell erweitert, da viele Betreiber KI-Bewertungen übernehmen können, ohne eigene Modelle von Grund auf zu entwickeln. Autoderm startete im Dezember 2025 Deutschlands ersten API-basierten KI-Hautanalysedienst mit CE-Zertifizierung, und die Plattform hatte bereits mehr als 2 Millionen API-basierte Hautbildanalysen weltweit durchgeführt. Diese Architektur erweitert den AI Skin Markt über die direkte Gerätebeschaffung hinaus und verleiht Dienstleistungen ein schnelleres Skalierungsprofil als die breitere Kategoriebasislinie.

Nach Technologie:
KI-basierte Analyse führt, während AR und virtuelles Anprobieren am schnellsten wächstDie auf Künstlicher Intelligenz basierende Analyse hielt im Jahr 2026 einen geschätzten Anteil von 32,3 % am AI Skin Analysemarkt. Die Technologie wird häufig in der dermatologischen Diagnostik, der Beurteilung von Hautzuständen, der Akne-Überwachung, der Pigmentierungsanalyse und personalisierten Hautpflegeempfehlungen eingesetzt. Sie bildet den Kern vieler kommerzieller Hautanalyseplattformen, indem sie Bilder interpretiert, Risiken bewertet und automatisierte Empfehlungen in klinischen und verbraucherorientierten Umgebungen unterstützt.
Augmented Reality und virtuelles Anprobieren wird voraussichtlich das am schnellsten wachsende Technologiesegment sein, mit einer geschätzten CAGR von 21,12 % während des Prognosezeitraums. Beauty-Marken, Hautpflegeunternehmen und digitale Handelsplattformen nutzen diese Tools für virtuelle Produkttests, Behandlungsvisualisierung und interaktive Beratungen. Eine stärkere Integration von AR-Funktionen in mobile Apps und KI-gestützte Beauty-Plattformen soll die Nachfrage in den kommenden Jahren unterstützen.
Nach Bereitstellungsmodus:
Cloud dominiert heute, Edge-Architektur definiert morgenDie Cloud-basierte Bereitstellung hielt im Jahr 2026 einen Anteil von 51,4 %, was sie als führendes Betriebsmodell im AI Skin Markt beibehielt. Cloud-Architektur bleibt wichtig, da sie zentralisiertes Modelltraining, breiten Zugang, kontinuierliches Nachtraining und die API-first-Struktur unterstützt, die von vielen aktuellen Plattformen verwendet wird. Diese Merkmale eignen sich für Beauty-Marken, Telemedizinbetreiber und Verbraucherplattformen, bei denen die Inferenzgeschwindigkeit weniger kritisch ist als Skalierbarkeit und einfache Integration. Cloud-Systeme passen auch zur aktuellen Wirtschaftlichkeit des AI Skin Marktes, da eine Plattform mehrere Marken oder Kanäle von derselben Softwareschicht aus bedienen kann. Deshalb bleibt Cloud der größte Bereitstellungsmodus, auch wenn alternative Architekturen an Geschwindigkeit gewinnen.
Die Edge- und gerätebasierte Bereitstellung soll bis 2032 mit einer CAGR von 21,3 % wachsen, was sie zur am schnellsten wachsenden Bereitstellungsoption im AI Skin Markt macht. Das Wachstum kommt aus Point-of-Care-Anwendungen, portabler Diagnostik und Verbrauchergeräten, bei denen lokale Inferenz für Latenz, Workflow-Zuverlässigkeit und reduzierte Cloud-Abhängigkeit wichtig ist. In der Zeitschrift Journal of Supercomputing veröffentlichte Forschungsergebnisse zeigten, dass Edge-GPU-Boards den niedrigsten Energieverbrauch bei hyperspektralen Hautanalyseaufgaben lieferten, was den Fall für portable und energieeffiziente Tools stärkt. Skin Analytics[4] startete DERM Zero im Juni 2026 als reguliertes KI-Medizinprodukt, das autonome Hautkrebsbewertungen der Klasse III von einem Standard-Smartphone aus liefert, und zeigt, wie Edge-Logik in realen klinischen Pfaden im großen Maßstab eingesetzt werden kann. Der AI Skin Markt bewegt sich daher auf ein gemischtes Bereitstellungsmodell zu, bei dem Cloud Skalenvorteile behält, während Edge-Systeme Umgebungen erfassen, die Geschwindigkeit, Datenschutz und größere Workflow-Unabhängigkeit benötigen.
Nach Anwendung:
Klinische Diagnostik verankert den Umsatz, Hautkrebserkennung beschleunigt sichDermatologie und klinische Diagnostik hielten im Jahr 2026 einen Anteil von 51,8 % am AI Skin Markt. Klinische Verträge können höhere Werte haben, da Käufer Validierung, Workflow-Integration und regulatorische Unterstützung benötigen. Die Hautkrebserkennung gewinnt an Aufmerksamkeit, da Gesundheitssysteme versuchen, Rückstände bei Facharztüberweisungen zu bewältigen. Ein systematischer Review aus dem Jahr 2026 berichtete von einer Sensitivität von 80,9 % für die KI-gestützte Melanomerkennung. Der Review fand statistisch vergleichbare Ergebnisse mit der Leistung erfahrener Dermatologen. Klinische Evidenz bleibt zentral für die institutionelle Adoption in der gesamten AI Skin Branche.
Die Hautkrebserkennung und Risikobewertung soll bis 2032 mit einer CAGR von 20,5 % wachsen. KI-gestützte Überprüfung kann Kliniker unterstützen, anstatt das klinische Urteil zu ersetzen. Eine Leserstudie aus dem Jahr 2025 ergab, dass KI-Unterstützung die diagnostische Genauigkeit erfahrener Dermatologen von 74,6 % auf 81,6 % erhöhte. Dieselbe Studie berichtete von einem Anstieg der Malignitätssensitivität von 91,7 % auf 97,6 %. Akne-, Ekzem-, Psoriasis-, Pigmentierungs- und Dermatitisbewertungen schaffen ebenfalls Möglichkeiten für die wiederholte Überwachung. Chronisch entzündliche Erkrankungen können nützliche Längsschnittdaten für die Versorgung und Produktforschung generieren.
Nach Endnutzer:
MedSpa-Wachstum fordert den klinisch-institutionellen Anker herausDermatologiekliniken hielten im Jahr 2026 einen Anteil von 40,2 % am AI Skin Markt. Kliniken nutzen KI-Tools in bestehenden Untersuchungs- und Dokumentations-Workflows. Krankenhäuser erweitern auch die Beschaffung für digitale Pathologie und dermatopathologische Triage. PathAI erhielt im März 2026 die FDA-Breakthrough-Device-Designation für PathAssist Derm. Das System ist darauf ausgelegt, digitale Ganzobjektträger-Bilder von Hautläsionen zu analysieren. Ästhetik- und Kosmetikzentren nutzen die Vorabbehandlungsbewertung und Ergebnisdokumentation zur Unterstützung der Beratung.
MedSpa- und Wellnesszentren sollen bis 2032 mit einer CAGR von 19,8 % wachsen. Kunden in diesen Umgebungen erwarten zunehmend eine objektive Bewertung vor Premium-Behandlungsprogrammen. KI-Tools können den Hautzustand dokumentieren und einen konsistenteren Beratungsprozess unterstützen. Südkorea und die GCC-Länder haben etablierte Medispa-Kulturen, die diesen Adoptionspfad unterstützen. Schönheitssalons und Spas nutzen auch kostengünstigere Scanner als Mehrwert-Beratungstools. Pharmaunternehmen, Auftragsforschungsorganisationen und Forschungseinrichtungen bilden eine weitere Nutzergruppe für die Wirksamkeitsbewertung.
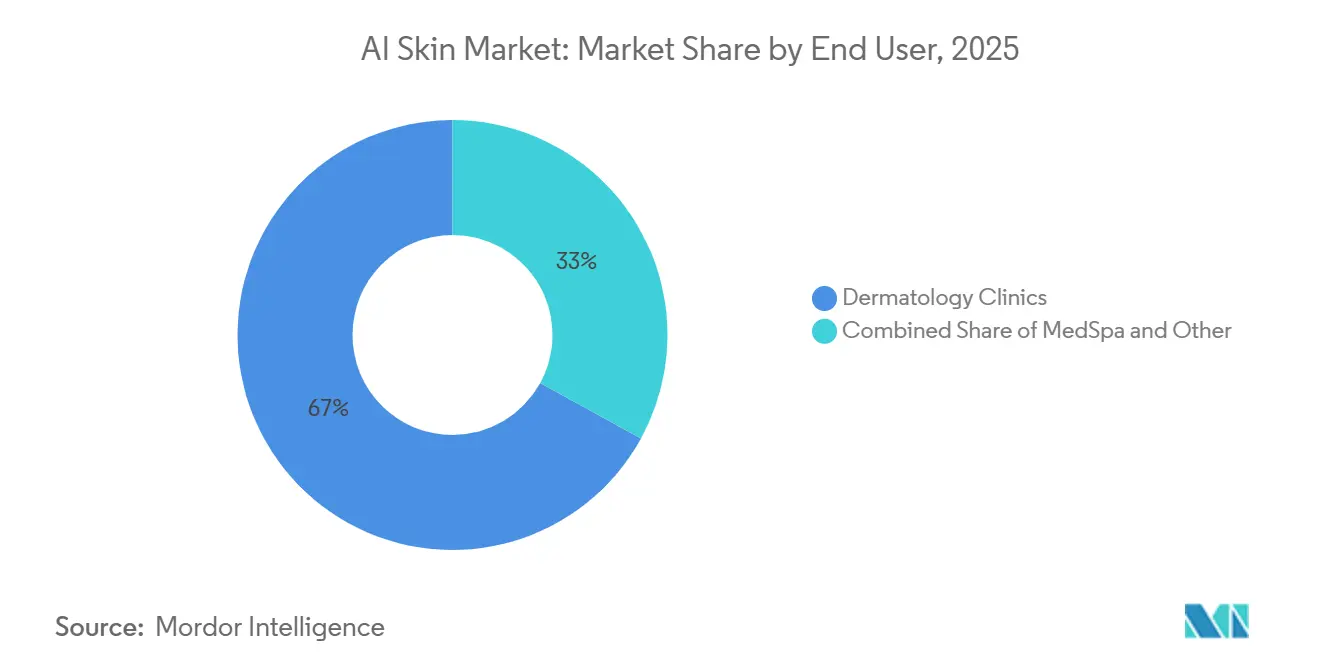
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
KI-Hautmarkt Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 38,1 % am AI Skin Markt, was es zum größten regionalen Beitragenden machte. Die Region führt, weil sie eine hohe Dichte an zugelassenen dermatologischen KI-Produkten, aktive Zahlerexperimente und eine große Bevölkerung hat, die immer noch mit Zugangsverzögerungen in der Facharztversorgung konfrontiert ist. Im März 2026 stufte die FDA optische Diagnosegeräte zur Melanomerkennung und verwandte Technologien von Klasse III auf Klasse II um, was die Hürde für zukünftige Produkteinführungen in diesem Teil des AI Skin Marktes verringerte. Der im Mai 2026 gestartete Walmart-verknüpfte Dermatologiedienst von Teladoc Health zeigte auch, wie Einzelhandelsinfrastruktur den Hautzugang durch einen schnellen digitalen Kanal erweitern kann. Kanada und Mexiko bieten sekundäres Wachstumspotenzial, da Investitionen in die digitale Gesundheit und die Expansion der Privatversorgung eine weitere regionale Akzeptanz unterstützen können.
KI-Hautmarkt Europa
Europa bleibt im KI-Hautmarkt bedeutend, da die Regulierung sowohl das Tempo als auch den Qualitätsstandard der Akzeptanz prägt. Der doppelte Effekt besteht darin, dass der Markteintritt anspruchsvoller ist, Produkte, die diese Hürden überwinden, jedoch von einem stärkeren klinischen Vertrauen profitieren können. Das Vereinigte Königreich ist ein sichtbares Beispiel: Skin Analytics berichtete, dass DERM seit 2020 mehr als 230.000 Patienten untersucht und mehr als 20.000 Krebsfälle in 24 Krankenhäusern erkannt hat. Deutschland baut ebenfalls an Dynamik durch API-verknüpfte Dienste für Apotheken, Telemedizinplattformen und Krankenversicherer, was die Nutzung über rein stationäre Kanäle hinaus erweitert. Frankreich, Italien und Spanien schreiten moderater voran, wobei die Aktivitäten stärker auf private Ästhetikkliniken und direkt an Verbraucher gerichtete Beauty-Plattformen konzentriert sind.
KI-Hautmarkt Asien-Pazifik, Naher Osten und Afrika sowie Südamerika
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region im AI Skin Markt mit einer CAGR von 21,7 % bis 2032. Das Wachstum wird von 3 verschiedenen Motoren unterstützt: verbraucherorientierte KI-Hautdiagnostik im Zusammenhang mit K-Beauty in Südkorea, öffentliche digitale Gesundheitsinfrastruktur in Indien und krankenhausgebundene KI-Bereitstellung in China. Diese Mischung ist wichtig, da sie dem AI Skin Markt sowohl Verbrauchervolumen als auch klinische Tiefe in derselben Region verleiht. Indien ist besonders relevant, da die nationale Telemedizininfrastruktur die Verbreitung digitaler Dermatologie-Tools über große Städte hinaus verbessern kann. China fügt Dynamik durch Arztassistenzmodelle in städtischen Krankenhäusern hinzu, während Südkorea weiterhin datenreiche Verbraucher-Hautpflegeökosysteme unterstützt. Außerhalb des asiatisch-pazifischen Raums bleiben der Nahe Osten und Afrika sowie Südamerika Märkte in einem früheren Stadium. Sie sind jedoch weiterhin strategisch relevant, da smartphone-geführte Beauty-Personalisierung und gemeinschaftsbasierte Hauttools eine zukünftige Skalierung im AI Skin Markt unterstützen können.
Wettbewerbslandschaft
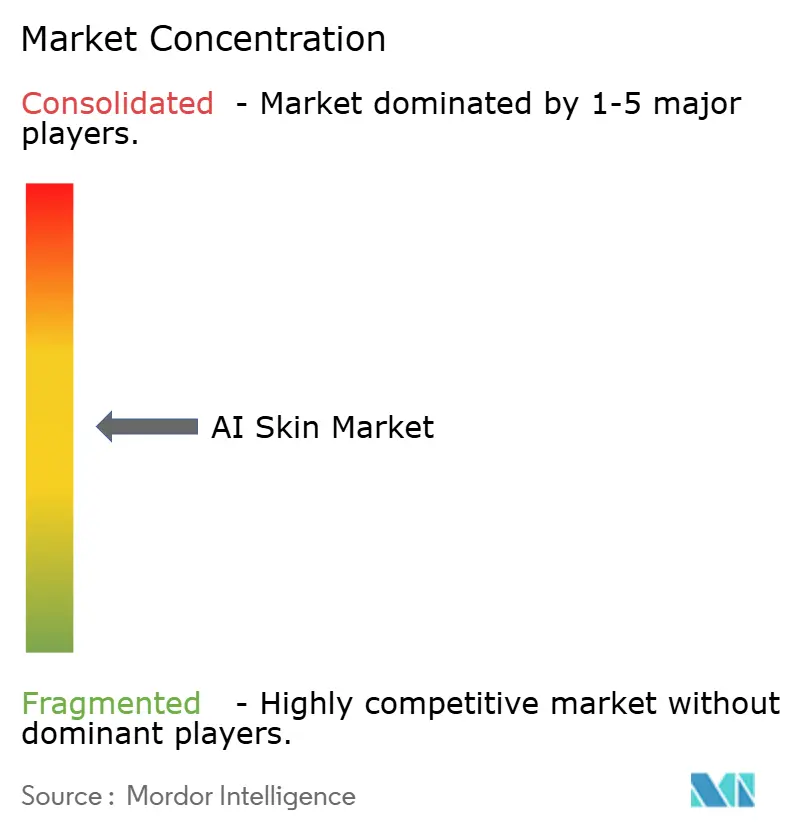
Der KI-Haut-Markt ist mäßig fragmentiert, und der Wettbewerb bildet sich auf 2 breiten Ebenen heraus. Eine Ebene besteht aus großen Beauty- und Konsumgüterunternehmen wie L'Oréal, Procter & Gamble, Shiseido, Unilever und Beiersdorf, die KI in die Produktentwicklung, den Einzelhandel und das direkte Verbraucherengagement integrieren. Die zweite Ebene umfasst spezialisierte Plattformanbieter wie Perfect Corp., Revieve, Haut.AI, SkinVision und MetaOptima, die hauptsächlich als Infrastrukturpartner für Marken, Kliniken und Telemedizin-Anbieter tätig sind. Diese Struktur bedeutet, dass der KI-Haut-Markt nicht durch einen einheitlichen Wettbewerb definiert wird, da Verbraucher-Beauty-Plattformen und regulierte klinische Werkzeuge oft zu unterschiedlichen Bedingungen konkurrieren. Es bedeutet auch, dass der KI-Haut-Markt gleichzeitig partnerschaftsgeführte Expansion und den Aufbau regulatorischer Wettbewerbsvorteile erlebt.
Die Zusammenarbeit von L'Oréal mit OpenAI im Juni 2026 zeigte, wie große etablierte Unternehmen den KI-Haut-Markt in die Mikrobiom-Kartierung, die Langlebigkeitswissenschaft und interne generative KI-Arbeitsabläufe ausweiten. L'Oréal stimmte im Juni 2026 auch zu, eine Mehrheitsbeteiligung an Innovist zu erwerben, was seine digital-first-Hautpflegepräsenz in Indien stärkte. Perfect Corp. verfolgt im KI-Haut-Markt einen anderen Weg, indem es Integrationen und Plattformreichweite skaliert, anstatt sich auf eine enge Gruppe exklusiver Kundenbeziehungen zu verlassen. Die Arbeit von Haut.AI mit OLAY lieferte ein weiteres Beispiel dafür, wie Spezialanbieter Simulation und eingebettete Personalisierung nutzen, um ihre Rolle in Markenökosystemen zu vertiefen.
Eine separate klinische Geräteschicht des KI-Haut-Markts umfasst DermaSensor, Skin Analytics, FotoFinder, PathAI und SciBase, wo die Wettbewerbsstärke mehr von der Qualität der Belege und dem regulatorischen Fortschritt abhängt als von der Anzahl der Partner. Skin Analytics nutzte DERM Zero, um im Juni 2026 die autonome smartphone-basierte Bewertung in ein reguliertes Medizinproduktformat zu überführen. PathAI erhielt im März 2026 die FDA-Breakthrough-Device-Designation für PathAssist Derm, was seine Position in der digitalen Pathologie und Triage stärkt. SciBase reichte im Juli 2026 eine 510(k)-Benachrichtigung ein, um Nevisense auf Nicht-Melanom-Hautkrebs auszuweiten, was zeigt, wie regulatorische Meilensteine nach wie vor ein wichtiger Weg sind, um im KI-Haut-Markt verteidigungsfähige Positionen aufzubauen. Mittelfristig werden die Compliance-Anforderungen im Rahmen der FDA-Leitlinien und des EU-KI-Rahmens wahrscheinlich besser kapitalisierte Teilnehmer begünstigen, was die Struktur der klinischen Seite des KI-Haut-Markts schrittweise straffen könnte.
AI Skin Branchenführer
-
The Procter and Gamble Company
-
Johnson and Johnson Services, Inc.
-
The Estée Lauder Companies Inc.
-
DermaSensor, Inc.
-
L'Oréal SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
AI Skin Markt Unternehmen in diesem Bericht
- L'Oreal S.A.
- The Procter and Gamble Company
- Johnson & Johnson
- The Estee Lauder Companies Inc.
- Perfect Corp.
- Canfield Scientific
- FotoFinder Systems
- Revieve Oy
- SkinVision B.V.
- Haut.AI
- Shiseido Company, Limited
- Beiersdorf
- Unilever PLC
- Amorepacific
- Neutrogena Corporation
- DermaSensor, Inc.
- VisualDx, Inc.
- MetaOptima Technology Inc.
- DermTech, Inc.
- Lululab Inc.
- Meitu, Inc.
Neueste Industrielle Entwicklungen in AI Skin Markt
- Juni 2026: SciBase reichte beim FDA eine 510(k)-Vorabmarktzulassungsbenachrichtigung ein, um die US-Indikation für Nevisense auf Nicht-Melanom-Hautkrebs, Keratinozyten-Karzinome, auszuweiten, was die größte adressierbare Hautkrebskategorie zum einzigen FDA-zugelassenen KI-Melanomerkennungsgerät hinzufügen würde, das derzeit auf dem US-Markt erhältlich ist.
- Juni 2026: L'Oréal und OpenAI gaben ihre Zusammenarbeit auf der VivaTech 2026 bekannt und nutzten GPT-Rosalind für die Haut-Mikrobiom-Forschung sowie zur Unterstützung von L'Oréals CreAItech-Plattform.
- Mai 2026: Teladoc Health stellte seine Dermatologiedienstleistungen über Walmarts Better Care Services-Plattform zur Verfügung, sodass Verbraucher Hautbilder hochladen und innerhalb von 24 Stunden eine Überprüfung durch einen staatlich geprüften Dermatologen für 89 USD pro Selbstzahlerbesuch erhalten können.
- März 2026: SkinVision gab eine Forschungskooperation mit der Mayo Clinic bekannt, um eine von der FDA geforderte Pivotstudie zur Bewertung der KI-basierten Hautfleckenbeurteilung der SkinVision-App durchzuführen, was einen wichtigen Meilenstein auf dem Weg zur US-Regulierungszulassung darstellt.
Globaler AI Skin Marktbericht – Umfang
Gemäß dem Umfang des Berichts bezieht sich KI-Hautanalyse auf den Einsatz von künstlicher Intelligenz, maschinellem Lernen, Computer Vision und fortschrittlichen Bildgebungstechnologien zur Bewertung von Hautzuständen, Identifizierung dermatologischer Anomalien, Beurteilung von Hautgesundheitsparametern und Bereitstellung personalisierter Hautpflegeempfehlungen. Diese Lösungen nutzen digitale Bilder, die über Smartphones, dedizierte Bildgebungsgeräte, Kioske oder andere vernetzte Plattformen aufgenommen werden, um Merkmale wie Akne, Pigmentierung, Falten, Hydratation, Hautalterung, Ekzeme, Psoriasis und potenzielle Hautkrebsindikatoren zu analysieren. KI-Hautanalysesysteme unterstützen sowohl die klinische Entscheidungsfindung als auch das Verbraucher-Hautpflegemanagement, indem sie schnelle, nicht-invasive und datengesteuerte Hautbewertungen ermöglichen.
Der Markt für KI-Hautanalyse ist nach Komponente in Software, Hardware und Dienstleistungen segmentiert; nach Technologie in KI-basierte Analyse, maschinelles Lernen, Deep Learning, Augmented Reality und virtuelles Anprobieren sowie andere Technologien; nach Bereitstellungsmodus in Cloud-basierte, On-Premises- und Edge- und gerätebasierte Lösungen; nach Anwendung in Dermatologie und klinische Diagnostik, Hautkrebserkennung und Risikobewertung, Akne-Erkennung und -Überwachung, atopische Dermatitis und Ekzem-Bewertung, Psoriasis-Bewertung, Pigmentierungs- und Hyperpigmentierungsanalyse, Dermatitis-Analyse und Sonstige; nach Endnutzer in Dermatologische Kliniken, Krankenhäuser, Ästhetik- und Kosmetikzentren, Schönheitssalons und Spas, MedSpa und Wellnesszentren sowie Sonstige; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Hardware |
| Dienstleistungen |
| In-vivo-Diagnostik |
| In-vitro-Diagnostik |
| Cloud-basiert |
| Hybrid |
| Vor Ort |
| Krankenhäuser |
| Diagnostische Bildgebungszentren |
| Diagnostiklabore |
| Kliniken und sonstige Gesundheitsdienstleister |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigte Staaten | |
| Kanada | |
| Mexiko | |
| Deutschland | |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten & Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Software | |
| Hardware | ||
| Dienstleistungen | ||
| Nach Anwendung | In-vivo-Diagnostik | |
| In-vitro-Diagnostik | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| Hybrid | ||
| Vor Ort | ||
| Nach Endnutzer | Krankenhäuser | |
| Diagnostische Bildgebungszentren | ||
| Diagnostiklabore | ||
| Kliniken und sonstige Gesundheitsdienstleister | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigte Staaten | ||
| Kanada | ||
| Mexiko | ||
| Deutschland | ||
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten & Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der AI Skin Markt bis 2032 erreichen?
Der AI Skin Markt soll bis 2032 einen Wert von 2,95 Milliarden USD erreichen, gegenüber 1,02 Milliarden USD im Jahr 2026, mit einer CAGR von 19,28 % über 2027–2032.
Welche Region führt die aktuelle Nachfrage nach AI Skin Lösungen an?
Nordamerika führte im Jahr 2026 mit einem Anteil von 38,1 %, unterstützt durch regulatorische Aktivitäten, Zahlerversuche und anhaltende Zugangslücken in der Dermatologie.
Welche Region wächst am schnellsten bei der Einführung von AI Skin?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 21,7 % wachsen, da er verbraucherorientierte Beauty-Diagnostik, öffentliche digitale Gesundheitsinfrastruktur und KI-Bereitstellung in Krankenhäusern kombiniert.
Welche Anwendung generiert heute den meisten Umsatz?
Dermatologie und klinische Diagnostik führten im Jahr 2026 mit einem Anteil von 51,8 %, angetrieben durch höhere Vertragswerte und stärkere klinische Beschaffungswege.
Welches Bereitstellungsmodell expandiert am schnellsten?
Die Edge- und gerätebasierte Bereitstellung wächst bis 2032 mit einer CAGR von 21,3 %, da Point-of-Care-Anwendungsfälle schnellere Inferenz und weniger Abhängigkeit von Cloud-Konnektivität benötigen.
Was ist das Haupthindernis für eine breitere Einführung von AI Skin?
Datensatzverzerrung bei Hauttönen bleibt ein wesentliches Hindernis, da Unterrepräsentation in Trainingsdaten die klinische Zuverlässigkeit verringern und die Einführung in verschiedenen Bevölkerungsgruppen verlangsamen kann.