
KI im Telekommunikationsmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
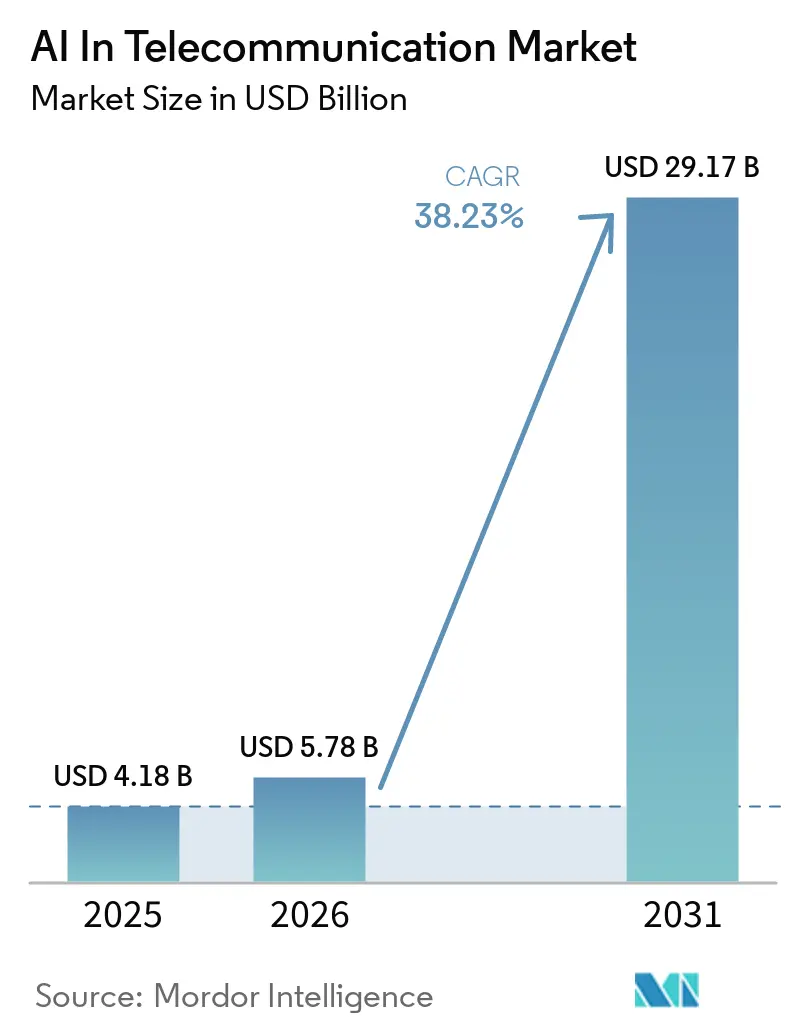
| Marktgröße (2025) | 4.18 Milliarden US-Dollar |
| Marktgröße (2030) | 21.07 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2030) | 38.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
KI im Telekommunikationsmarkt – Analyse von Mordor Intelligence
Die Marktgröße für KI in der Telekommunikation wird im Jahr 2025 auf 4,18 Milliarden USD geschätzt und soll bis 2030 bei einer CAGR von 38,21 % während des Prognosezeitraums (2025–2030) einen Wert von 21,07 Milliarden USD erreichen.
Diese Dynamik signalisiert einen entscheidenden Wandel von Pilotprojekten hin zu skalierten Implementierungen, die Netzwerkdaten monetarisieren, Automatisierungseinsparungen erschließen und Premium-5G-Servicetiers schaffen. Hyperscaler senken die Einstiegshürden durch das Angebot vorgefertigter MLOps-Stacks, während sich Betreiber auf Ausgaben für Energieoptimierung, Slice-Orchestrierung und vorausschauende Wartung konzentrieren. Regulatorische Klarheit – insbesondere der EU-KI-Act – verursacht Compliance-Kosten, schafft aber auch harmonisierte Rahmenbedingungen, die grenzüberschreitende Einführungen fördern. Der zunehmende Wettbewerb durch Over-the-Top-Plattformen (OTT) zwingt Netzbetreiber dazu, KI-gestützte Qualitätserlebnisgarantien zu erfüllen oder Umsatzverluste an Inhaltsanbieter zu riskieren. Risikokapital fließt weiterhin in Nischen-Startups, die sich auf bestärkendes Lernen und Computer Vision spezialisieren, was das Tempo der Produktinnovation und den Preisdruck beschleunigt.
Wichtigste Erkenntnisse des Berichts
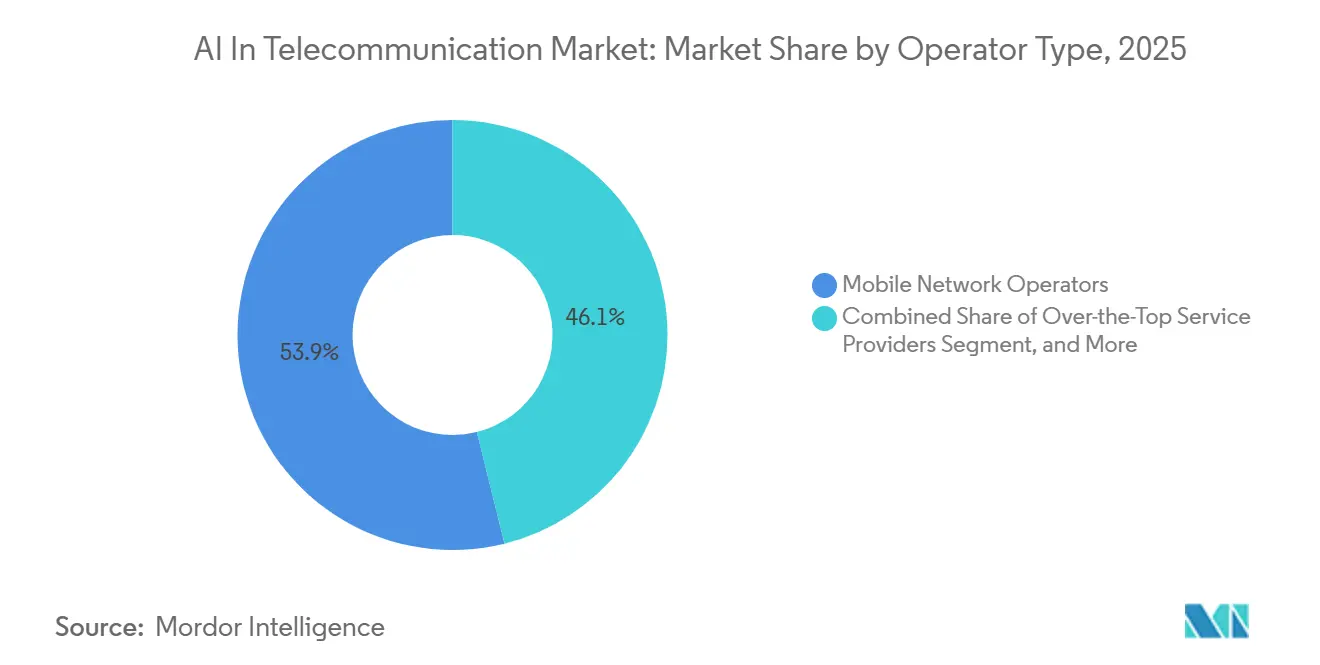
- Nach Betreibertyp führten mobile Netzbetreiber mit einem KI-Marktanteil in der Telekommunikation von 53,88 % im Jahr 2024, während OTT-Anbieter bis 2030 voraussichtlich mit einer CAGR von 48,86 % wachsen werden.
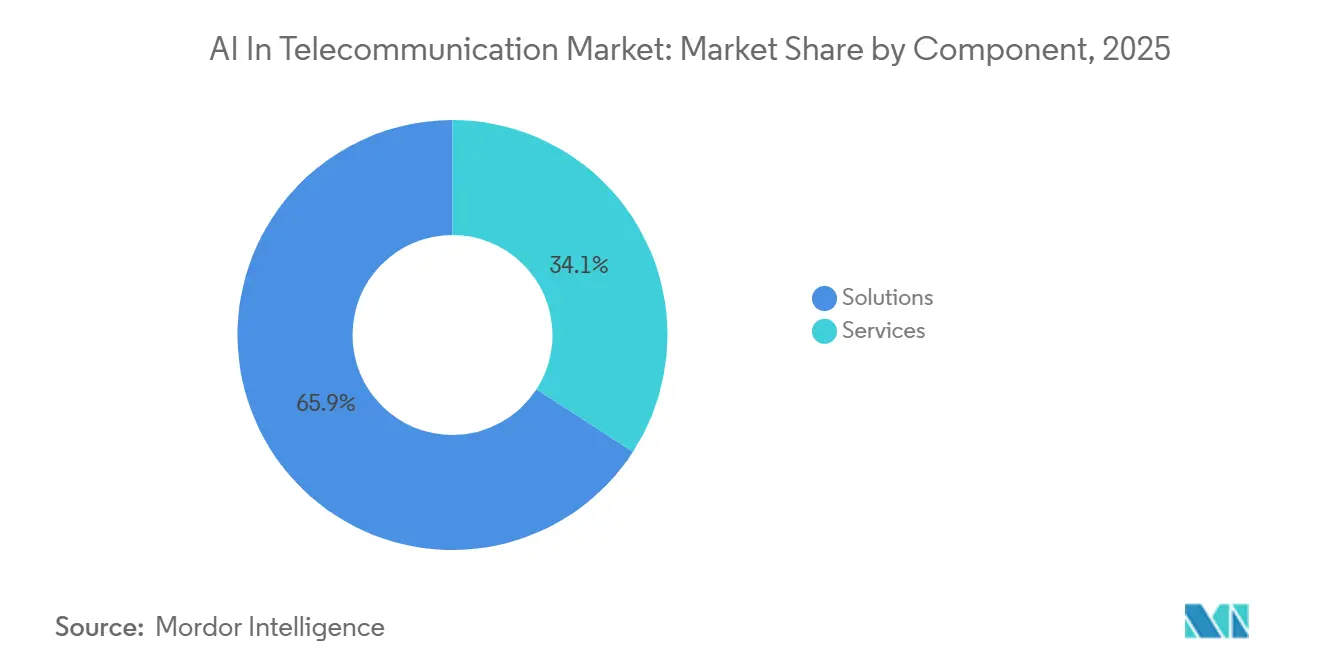
- Nach Komponente entfielen 65,87 % des Umsatzes im Jahr 2024 auf Lösungen, während Dienstleistungen zwischen 2025 und 2030 voraussichtlich mit einer CAGR von 45,74 % wachsen werden.
- Nach Bereitstellungsmodus entfiel die Cloud im Jahr 2024 auf 58,48 % der Marktgröße für KI in der Telekommunikation und soll bis 2030 mit 36,41 % wachsen.
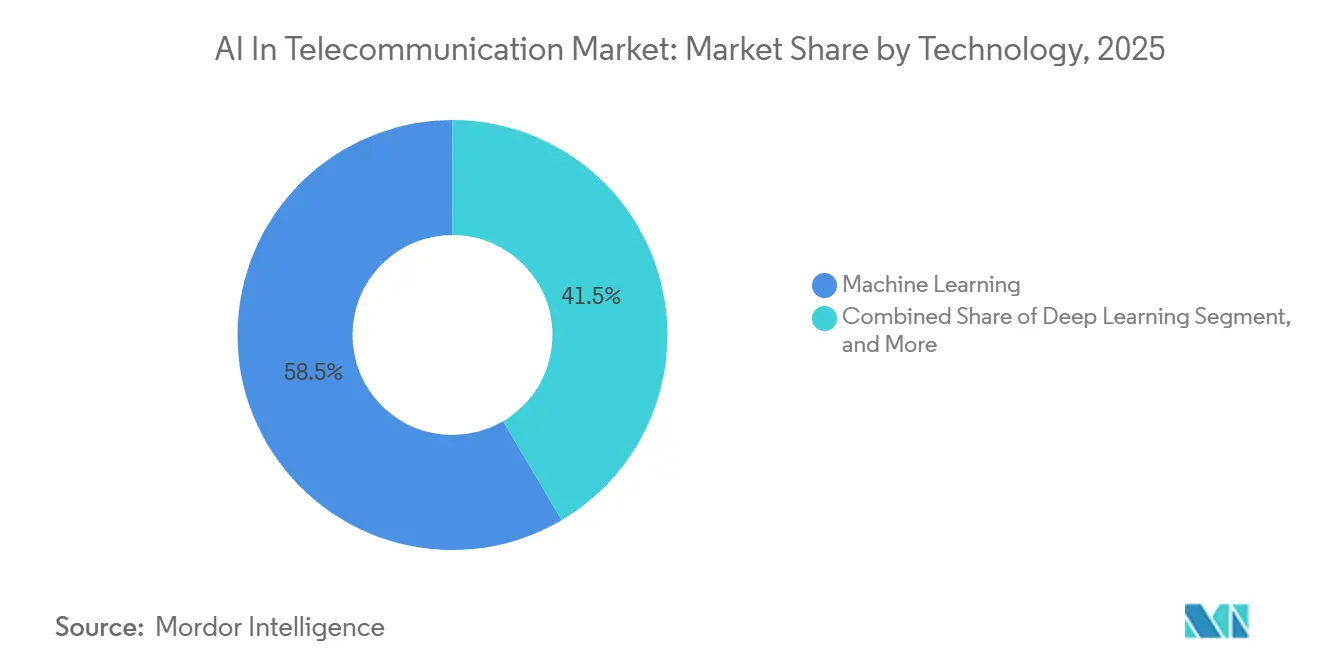
- Bis 2024 wird Computer Vision voraussichtlich mit einer CAGR von 46,59 % wachsen und damit den Anteil von 42,98 % bei maschinellem Lernen übertreffen.
- Nach Anwendung wird Netzwerksicherheit voraussichtlich von 2025 bis 2030 mit 45,28 % wachsen und damit die Kundenanalyse übertreffen, die 2024 einen Umsatzanteil von 27,98 % ausmachte.
- Nach Geografie dominierte Nordamerika mit 37,37 % des Umsatzes im Jahr 2024, während Asien-Pazifik bis 2030 auf eine CAGR von 42,21 % zusteuert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte O-RAN-Energieeffizienzvorschriften | +6.5% | Global, frühe Einführung in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| KI-native Slice-SLA-Marktplätze für Premium-5G-Dienste | +7.2% | APAC Kernmarkt, Nordamerika, Ausbreitung in den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Anstieg der KI-basierten Anomalieerkennung nach 5G-SA-Einführungen | +6.8% | Global, konzentriert dort, wo 5G SA live ist | Kurzfristig (≤ 2 Jahre) |
| Telekommunikationsspezifische Basismodelle zur Beschleunigung von 6G-Pilotprojekten | +5.5% | APAC, Nordamerika | Langfristig (≥ 4 Jahre) |
| Echtzeit-Plattformen zur Monetarisierung von Kundendaten | +5.9% | Nordamerika, Europa, APAC Tier-1-Betreiber | Mittelfristig (2–4 Jahre) |
| Edge-Cloud- Konvergenz zur Senkung der KI-Gesamtbetriebskosten | +6.3% | Global, infrastrukturdicht in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte O-RAN-Energieeffizienzvorschriften
Offene Funkzugangsnetz-Initiativen betten nun Agenten mit bestärkendem Lernen ein, die den Datenverkehr sechs Stunden im Voraus vorhersagen, Funkgeräte in Ruhephasen abschalten und dennoch Service-Level-Agreements einhalten. Vodafones deutsches Pilotprojekt erzielte Energieeinsparungen von 15–20 % und reduzierte die Diesellaufzeit an abgelegenen Standorten, wodurch Nachhaltigkeitsziele in direkte Kosteneinsparungen umgewandelt wurden.[1] Die europäische Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen und aufkommende FCC-Benchmarks erhöhen die Dringlichkeit, indem sie Emissionsmetriken mit Lizenzverpflichtungen verknüpfen.
KI-native Slice-SLA-Marktplätze für Premium-5G-Dienste
Der Live-Marktplatz der Deutschen Telekom garantiert Latenz und Durchsatz innerhalb von 15-Minuten-Fenstern, spiegelt die Wirtschaftlichkeit von Cloud-Spot-Instanzen wider und monetarisiert ungenutzte Kapazitäten.[2] SK Telecom reduzierte die Slice-Aktivierungszeit von Stunden auf Minuten durch die Automatisierung der Richtlinienvalidierung und Trägerkonfiguration und ermöglichte so latenzempfindliche Anwendungsfälle wie Fernchirurgie. Golfstaaten-Netzbetreiber replizieren das Modell für autonome Fahrzeugflotten, was die globale Verbreitung dieser Technologie signalisiert.
Anstieg der KI-basierten Anomalieerkennung nach 5G-SA-Einführungen
Eigenständige Kerne ersetzen monolithische Systeme durch Microservices und legen neue Angriffsflächen frei, die regelbasierte Firewalls übersehen. AT&T meldete einen Anstieg anomaler Sitzungsanfragen um 40 % innerhalb von Wochen nach der SA-Aktivierung, der durch Modelle des maschinellen Lernens erkannt wurde, die Steuerungsebenen-Telemetrie in Millisekunden korrelieren. China Mobile verarbeitet nun täglich 10 TB Signalisierungsdaten und blockiert Zero-Day-Exploits durch KI-Korrelation mit nationalen Bedrohungsdaten. Release 19 von 3GPP wird sicherheitsübergreifende Betreiberanalysen standardisieren und den Austausch von Bedrohungsinformationen in großem Maßstab ermöglichen.
Telekommunikationsspezifische Basismodelle zur Beschleunigung von 6G-Pilotprojekten
NTT DOCOMOs „Telco-GPT” komprimiert ein Jahrzehnt an Alarmen und Topologiedaten in ein Basismodell, das die Ursachenanalyse um 60 % beschleunigt.[3] Samsungs US-amerikanische Forschungsabteilung nutzt bestärkendes Lernen, um Beamforming und Scheduling in Terahertz-Bändern gemeinsam optimal auszubalancieren, wo Kohärenzzeiten typischerweise unter 1 ms liegen. Das südkoreanische Ministerium hat 50 Milliarden KRW bereitgestellt, um solche Modelle vor den 6G-Kommerzialisierungszielen im Jahr 2028 zu kommerzialisieren.
Das KI-Gesetz der Europäischen Union trat im August 2026 vollständig in Kraft und legt verbindliche Anforderungen für Hochrisiko-KI-Systeme fest. Relevante Telekommunikationsanwendungen können die Bewertung der Netzwerksicherheit, die Risikoprofilierung von Kunden und KI-gestützte Netzwerkverwaltungsentscheidungen umfassen. Betreiber müssen Datenverwaltung, Modelltransparenz und menschliche Aufsicht sicherstellen, bevor sie diese Systeme auf europäischen Märkten einsetzen. Indien führt seinen Datenschutzgesetz für digitale personenbezogene Daten schrittweise von November 2025 bis Mai 2027 ein. Diese Anforderungen können KI-Pipelines dazu verpflichten, sensible Finanz-, Biometrie- und Netzwerkdaten innerhalb nationaler Grenzen zu halten. Das Ergebnis ist ein stärker segmentierter KI-Markt im Telekommunikationsbereich, in dem regionale Rechenzentrumkapazitäten und hybride Bereitstellungsoptionen ein größeres Gewicht erhalten.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Algorithmus-Bias- Vorschriften erhöhen Compliance-Kosten | -3.2% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Befürchtungen von Anbieterabhängigkeit bei proprietären KI-Stacks | -2.8% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an telekommunikationsgeeignetem KI-Fachpersonal außerhalb von Tier-1-Betreibern | -2.5% | Global | Langfristig (≥ 4 Jahre) |
| Investitionsdruck bei verzögertem 5G-ROI | -3.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Algorithmus-Bias-Vorschriften erhöhen Compliance-Kosten
Der EU-KI-Act stuft Telekommunikations-KI als hochriskant ein und erfordert Konformitätsbewertungen, Risikomanagementdokumentationen und menschliche Aufsicht, bevor sie in einer Live-Umgebung eingesetzt werden kann. Orange meldete 12 Millionen EUR an zusätzlichen Compliance-Ausgaben und eine sechsmonatige Verzögerung beim Rollout der dynamischen Spektrumsfreigabe. Kaliforniens ausstehender KI-Rechenschaftspflicht-Act könnte ähnliche Maßnahmen für US-amerikanische Netzbetreiber einführen, was die rechtliche Sorgfaltspflicht erhöht und Produktzyklen verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen übertreffen Plattformen, da Betreiber Komplexität auslagernLösungen machten im Jahr 2025 65,87 % des Komponentenumsatzes aus und nahmen damit die führende Position im KI-Markt für Telekommunikation ein. Betreiber haben im KI-Markt für Telekommunikation etablierte Softwaretools und Plattformen gegenüber der vollständigen internen Entwicklung jedes KI-Systems bevorzugt. Diese Angebote verbinden KI-Modelle mit OSS-, BSS- und RAN-Workflows. Amdocs stellte im Februar 2026 sein agentenbasiertes Betriebssystem aOS vor, das oberhalb bestehender BSS- und OSS-Stacks arbeitet. Der Plattformansatz unterstützt die Koordination über Herstellerumgebungen hinweg, ohne den gesamten Netzwerksoftwarebestand zu ersetzen.
Dienste sollen bis 2031 mit einer CAGR von 39,74 % wachsen und sind damit die am schnellsten wachsende Komponente. Betreiber ohne interne MLOps-Teams benötigen Unterstützung bei der Bereitstellung, Abstimmung, Überwachung und Nachschulung in Live-Netzwerken. IBM erweiterte im März 2026 seine Zusammenarbeit mit NVIDIA für GPU-native Analysen, Dokumentenverarbeitung und KI-Bereitstellung vor Ort. Diese Funktionen gewinnen an Bedeutung, wenn KI über die Pilotphase hinausgeht. Verwaltete Dienste können zudem Einzelprojekte durch Verträge ersetzen, die an die Modellleistung und definierte Serviceergebnisse geknüpft sind.
Nach Bereitstellungsmodus:
Hybridarchitekturen balancieren Latenz und WirtschaftlichkeitCloud-Modelle sicherten sich 58,48 % des Umsatzes im Jahr 2024 und sollen durch Hyperscaler-Partnerschaften wie Microsoft Azure für Betreiber, das GPU-reiche Vorlagen bietet, die innerhalb eines Tages hochgefahren werden können, mit 36,41 % wachsen. Latenzempfindliche Inferenz – Slice-Zulassung, Betrugserkennung – läuft weiterhin auf Edge-Servern, die gemeinsam mit Benutzerebenen-Funktionen untergebracht sind. Hybridarchitekturen entstehen als Kompromiss: Training in zentralen Clouds und Inferenz an verteilten Knoten, um Latenz- und Datensouveränitätsregeln einzuhalten.
Die Marktgröße für KI in der Telekommunikation für Cloud-Workloads wächst, da die Kostenkurven öffentlicher Clouds die Abschreibungen von On-Premises-Systemen übertreffen. Dennoch stellen TRAIs Datenlokalisierungskonsultationen sowie ähnliche Regelungen in China, Russland und den Golfstaaten eine Grundlage für die inländische Verarbeitung sicher. Edge-Implementierungen profitieren von Micro-Rechenzentrum-Kits und Inferenzbeschleunigern, die in den Leistungsrahmen von Sendemasten passen, und erweitern Anwendungsfälle wie Crowd-Analyse bei Veranstaltungen und vorausschauende Wartung ländlicher Standorte.
Nach Technologie:
Computer Vision steigt bei Wartungs- und QualitätssicherungsanwendungsfällenComputer Vision, die bis 2030 voraussichtlich mit einer Rate von 46,59 % wachsen wird, bildet die Grundlage für Drohneninspektionen, die korrodierte Antennen und Vegetationseinwuchs erkennen und damit Außeneinsätze um 40 % reduzieren. Der KI-Marktanteil in der Telekommunikation für maschinelles Lernen bleibt am höchsten, aber das Wachstum verlangsamt sich mit zunehmender Durchdringung. Bestärkendes Lernen zielt auf Spektrumszuweisung und Energiesteuerung ab, während Verarbeitung natürlicher Sprache generative Chatbots antreibt, die Abrechnungsprobleme in Self-Service-Portalen lösen.
DeepSigs OmniPHY nutzt tiefes bestärkendes Lernen, um Modulationsschemata in Hochmobilitätsszenarien anzupassen, was zu einer Durchsatzverbesserung von 20–30 % führt und die Agilität von Startups in Nischenalgorithmen demonstriert. NECs visuelles Qualitätsmodul streamt Client-Videoframes zur Diagnose von Pixelierungen, ordnet Beeinträchtigungen dem Backhaul oder der RAN-Überlastung zu und priorisiert Korrekturen. Da 6G-Pilotprojekte Terahertz-Kanäle testen, werden Computer Vision und bestärkendes Lernen zu Kerntechnologien für die Sicherstellung der Strahlausrichtung und ultraniedriger Latenz.
Nach Anwendung:
Netzwerksicherheit beschleunigt sich nach der 5G-SA-MigrationNetzwerksicherheit wächst mit 45,28 %, da microservicebasierte Kerne die Angriffsflächen erweitern. Cisco verzeichnete einen Anstieg des Sicherheitsumsatzes bei Dienstleistern um 25 % aufgrund KI-orientierter Nachfrage. Vorausschauende Wartung, Abwanderungsanalyse und Slice-Qualitätssicherung bleiben hochwertige Anwendungen; die Anomalieerkennung überholt jedoch, da Betreiber darum wetteifern, Zero-Trust-Richtlinien einzuhalten.
Die Marktgröße für KI in der Telekommunikation im Bereich Kundenanalyse nimmt ab, da die Sättigung bei Tier-1-Betreibern zunimmt, aber auf KMU ausgerichtete Analysepakete bieten neue Volumina. Betrugserkennung bleibt ein dringendes Problem in Schwellenmärkten, wo SIM-Box-Betrug Berichten zufolge jährlich 4 Milliarden USD abschöpft. KI-Modelle, die Anrufdetailmuster analysieren, können diese Schemata nun in Sekunden erkennen und periodische Prüfungen ersetzen.
Nach Betreibertyp:
OTT-Anbieter umgehen Netzbetreiber mit eingebetteter IntelligenzOTT-Plattformen integrieren adaptive Bitraten-Algorithmen, die Überlastungen vorhersagen und Inhalte vorab positionieren, was die Differenzierung der Netzbetreiber untergräbt. Netflix leitet Streams nun 30 Minuten im Voraus zu alternativen Peering-Punkten um und gewährleistet so pufferfreie Wiedergabe. Der KI-Markt in der Telekommunikation sieht OTT-Wachstum mit einer CAGR von 48,86 %, da diese die Qualitätskontrolle internalisieren, während Netzbetreiber mit KI-gestützten SLA-Garantien in privaten 5G-Unternehmensangeboten antworten.
Mobile Netzbetreiber machen immer noch mehr als die Hälfte des Umsatzes aus, verlagern ihre Investitionen jedoch auf KI-gestützte Qualitätssicherung, um ihren Wert zu verteidigen. Festnetz-ISPs setzen KI ein, um Glasfaserunterbrechungen im Zusammenhang mit Baugenehmigungen und Wetterereignissen vorherzusehen und den Datenverkehr präventiv umzuleiten. Satelliten- und MVNO-Betreiber experimentieren mit KI für Strahlsteuerung und Optimierung von Großhandelspreisen, was die breitere Verbreitung intelligenter Automatisierung über traditionelle Netzbetreiber hinaus signalisiert.
Geografische Analyse
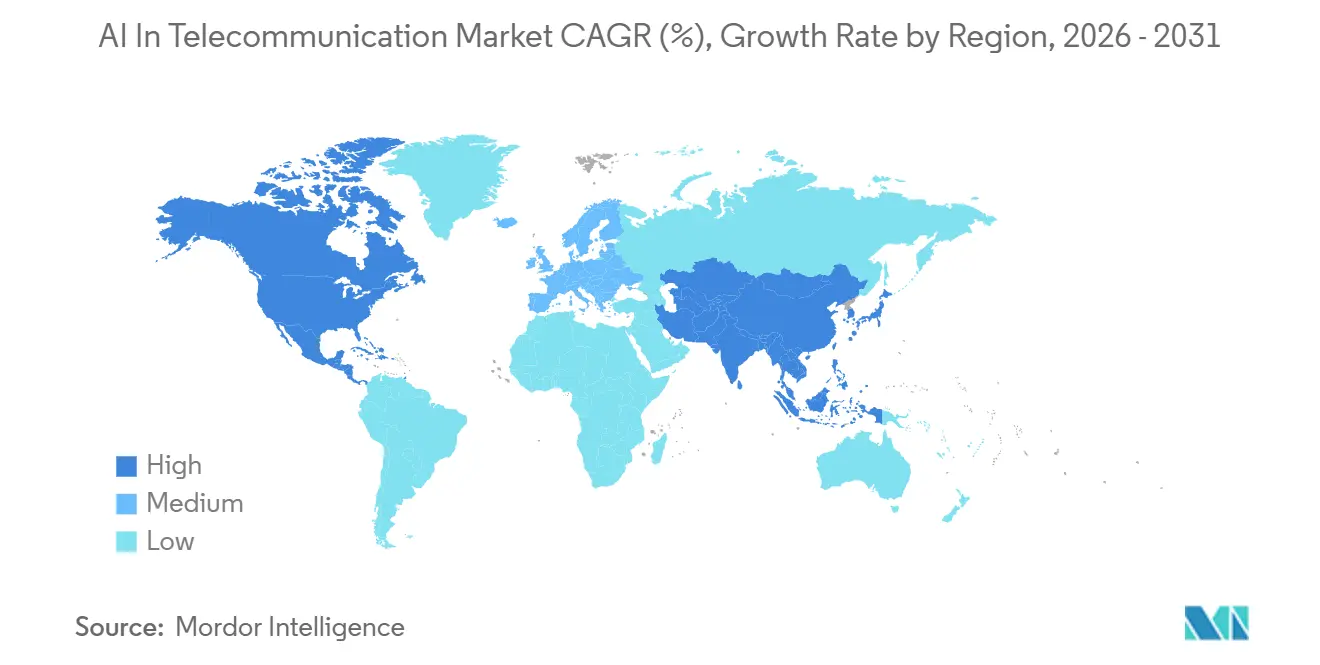
Nordamerika KI im Telekommunikationsmarkt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 42,37 % am KI-Telekommunikationsmarkt, gestützt durch umfangreiche Betreiberprogramme und ausgereifte Cloud-Ökosysteme. Der Markt für künstliche Intelligenz in der Telekommunikation profitiert von der Konzentration von Cloud-Ökosystemen und Tier-1-Betreiberprogrammen in den Vereinigten Staaten. AT&T stellte im Juli 2026 OTel 2.0 vor, ein quelloffenes Telekommunikations-KI-Modell, das auf mehr als 400 Milliarden Telekommunikations-Tokens trainiert wurde. AMD, Microsoft, Dell und Red Hat leisteten Beiträge über das GSMA Open Telco AI-Programm. Dies spiegelt einen Wandel wider, bei dem Betreiber Modelle und Benchmarks beisteuern, anstatt lediglich KI-Produkte zu erwerben. Kanada und Mexiko folgen den Vereinigten Staaten durch Netzwerkautomatisierungsinitiativen und den Ausbau von 5G.
APAC KI im Telekommunikationsmarkt
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 39,21 % wachsen und ist damit die am schnellsten wachsende Region. China Mobile stellte im Jahr 2025 9,8 Milliarden CNY (1,4 Milliarden USD) für 5G-Advanced-Upgrades an mehr als 400.000 Basisstationen bereit. Airtel baut einen KI-fähigen Rechenzentrumscampus in Visakhapatnam und strebt über Nxtra 56 Edge-Rechenzentren an. SK Telecom und NVIDIA kündigten im Juli 2026 eine KI-Cloud im Gigawatt-Maßstab an. NTT Docomo kombiniert den kommerziellen Cloud-Core-Einsatz, KI-gestützte Wartung und KI-gestützte Mehrband-Frequenzsteuerungsforschung für 6G.
EMEA und Südamerika KI im Telekommunikationsmarkt
Europa nimmt durch Betreiberprogramme in Deutschland, dem Vereinigten Königreich, Finnland und den Niederlanden eine bedeutende Stellung ein. Der Nahe Osten wird vom GCC angeführt, wo die 5G-Abonnementdurchdringung Ende 2025 53 % erreichte und bis 2031 auf nahezu 90 % ansteigen soll. Südamerika befindet sich noch in einer früheren Phase, wobei Brasilien die Netzwerkmodernisierung und den 5G-Ausbau anführt. Afrika ist eine langfristige Chance, die sich auf Südafrika und Nigeria konzentriert, wo 5G von 4 % der Mobilfunkabonnements im Jahr 2024 auf 25 % bis 2030 ansteigen soll.
Wettbewerbslandschaft
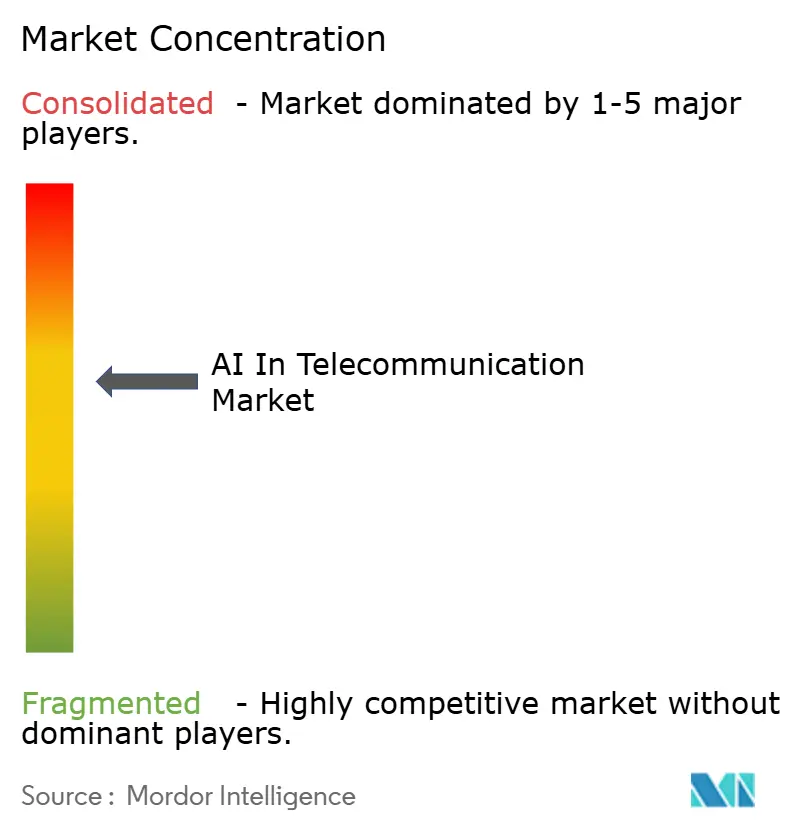
Der KI-Markt in der Telekommunikation weist eine moderate Fragmentierung auf. Infrastrukturgrößen betten KI in RAN und Kern ein, Hyperscaler monetarisieren GPU-Skalierung, Startups befassen sich mit engen Anwendungsfällen und Integratoren bieten Ergebnisgarantien. Patentanmeldungen zur KI-nativen Orchestrierung steigen, wobei Ericssons Einreichung von 2024 Energie- und QoS-Optimierung kombiniert. Das Toolkit von LF AI & Data fördert Interoperabilität und senkt die Einstiegshürden für kleinere Akteure. Nischenbereiche umfassen ländliche Energieoptimierung und Satelliten-Terrestrisch-Konvergenz.
Dominante Anbieter nutzen die Vertrautheit mit der installierten Basis, aber offene APIs verringern die Abhängigkeit. Startups kooperieren mit Integratoren, um Netzbetreiber zu erreichen, die unreifen Produkten gegenüber skeptisch sind. Der Preisdruck intensiviert sich, da Hyperscaler MLOps zur Ware machen. Talentknappheit belohnt Anbieter, die Automatisierungs- und Compliance-Vorlagen bündeln und Netzbetreibern helfen, KI ohne große Data-Science-Teams einzuführen.
Führende Unternehmen im KI-Telekommunikationsmarkt
-
International Business Machines Corporation
-
Microsoft Corporation
-
Google LLC
-
Intel Corporation
-
NVIDIA Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
KI im Telekommunikationsmarkt Unternehmen in diesem Bericht
- International Business Machines Corporation
Neueste Industrielle Entwicklungen in KI im Telekommunikationsmarkt
- Januar 2025: NTT DOCOMO startete „Telco-GPT” und reduzierte die Zeit zur Ursachenanalyse von Ausfällen um 60 %.
- November 2024: Microsoft erweiterte Azure für Betreiber um GPU-Kapazitäten im Wert von 500 Millionen USD.
- Oktober 2024: Ericsson und NVIDIA gründeten ein Gemeinschaftsunternehmen für KI-beschleunigte RAN-Software.
- September 2024: SK Telecom implementierte einen KI-Slice-Orchestrator, der Slices in unter 3 Minuten aktiviert.
Globaler KI im Telekommunikationsmarkt – Berichtsumfang
Segmentierungsübersicht
| Lösungen | Software-Werkzeuge |
| Plattformen | |
| Dienstleistungen | Professionelle Dienstleistungen |
| Verwaltete Dienstleistungen |
| Cloud |
| On-Premises |
| Hybrid / Edge |
| Maschinelles Lernen |
| Deep Learning |
| Verarbeitung natürlicher Sprache |
| Computer Vision |
| Bestärkendes Lernen |
| Kundenanalyse |
| Netzwerksicherheit |
| Netzwerkoptimierung |
| Vorausschauende Wartung / Selbstdiagnose |
| Virtuelle Assistenz / Chatbots |
| Betrugsverwaltung und Umsatzsicherung |
| Sonstige |
| Mobile Netzbetreiber (MNOs) |
| Festnetz / ISP |
| Virtuelle Netzbetreiber (MVNO / Satellit) |
| Over-the-Top-Dienstanbieter (OTT) |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien und Neuseeland | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Naher Osten | Golfkooperationsrat |
| Türkei | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Komponente | Lösungen | Software-Werkzeuge | |
| Plattformen | |||
| Dienstleistungen | Professionelle Dienstleistungen | ||
| Verwaltete Dienstleistungen | |||
| Nach Bereitstellungsmodus | Cloud | ||
| On-Premises | |||
| Hybrid / Edge | |||
| Nach Technologie | Maschinelles Lernen | ||
| Deep Learning | |||
| Verarbeitung natürlicher Sprache | |||
| Computer Vision | |||
| Bestärkendes Lernen | |||
| Nach Anwendung | Kundenanalyse | ||
| Netzwerksicherheit | |||
| Netzwerkoptimierung | |||
| Vorausschauende Wartung / Selbstdiagnose | |||
| Virtuelle Assistenz / Chatbots | |||
| Betrugsverwaltung und Umsatzsicherung | |||
| Sonstige | |||
| Nach Betreibertyp | Mobile Netzbetreiber (MNOs) | ||
| Festnetz / ISP | |||
| Virtuelle Netzbetreiber (MVNO / Satellit) | |||
| Over-the-Top-Dienstanbieter (OTT) | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Vereinigtes Königreich | ||
| Deutschland | |||
| Frankreich | |||
| Spanien | |||
| Italien | |||
| Russland | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Südkorea | |||
| Indien | |||
| Australien und Neuseeland | |||
| Übriger Asien-Pazifik-Raum | |||
| Naher Osten und Afrika | Naher Osten | Golfkooperationsrat | |
| Türkei | |||
| Israel | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der KI-Markt in der Telekommunikation im Jahr 2025?
Er wird auf 4,18 Milliarden USD geschätzt und soll bis 2030 einen Wert von 21,07 Milliarden USD erreichen, was einer CAGR von 38,21 % entspricht.
Welche Anwendung wächst innerhalb der Telekommunikations-KI am schnellsten?
Netzwerksicherheit wächst mit einer CAGR von 45,28 %, da eigenständige 5G-Kerne neue Bedrohungsflächen schaffen.
Warum gewinnen OTT-Anbieter an Boden?
Eingebettete KI ermöglicht es OTT-Plattformen, Überlastungen vorherzusagen und Inhalte vorab zu positionieren, um pufferfreie Erlebnisse zu liefern, ohne auf Netzbetreiber-Optimierungen angewiesen zu sein.
Welche Rolle spielt der EU-KI-Act?
Der Act stuft Telekommunikations-KI als hochriskant ein und erfordert Konformitätsbewertungen und Dokumentation, was die Compliance-Kosten erhöht, aber einheitliche Regeln im gesamten Binnenmarkt festlegt.
Welche Region weist die höchsten Wachstumsaussichten auf?
Asien-Pazifik wird bis 2030 voraussichtlich mit einer CAGR von 42,21 % wachsen, angetrieben durch aggressive 5G-Ausbauten und staatliche KI-Förderung.
Wie gehen Betreiber mit Energieeffizienz um?
KI-gestützte O-RAN-Agenten, die den Datenverkehr vorhersagen und Funkgeräte bei geringer Nachfrage abschalten, haben in Live-Tests Energieeinsparungen von 15–20 % nachgewiesen.