
AI in Pathology Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
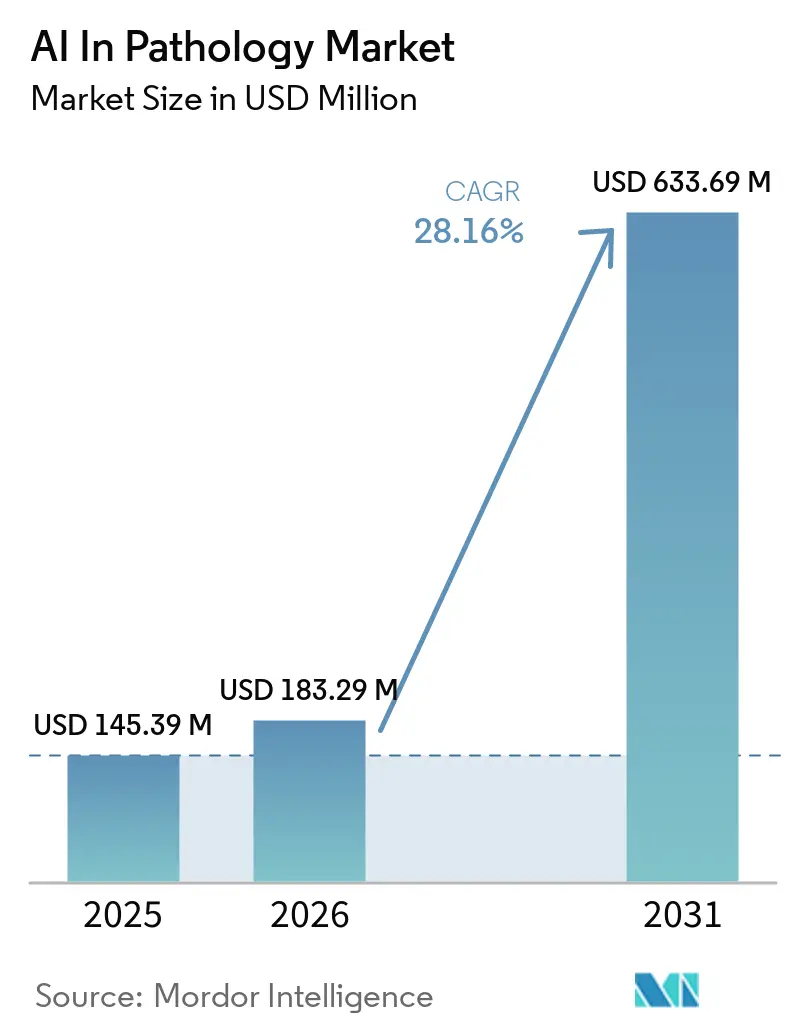
| Marktgröße (2026) | 183.29 Millionen US-Dollar |
| Marktgröße (2031) | 633.69 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 28.16 % |
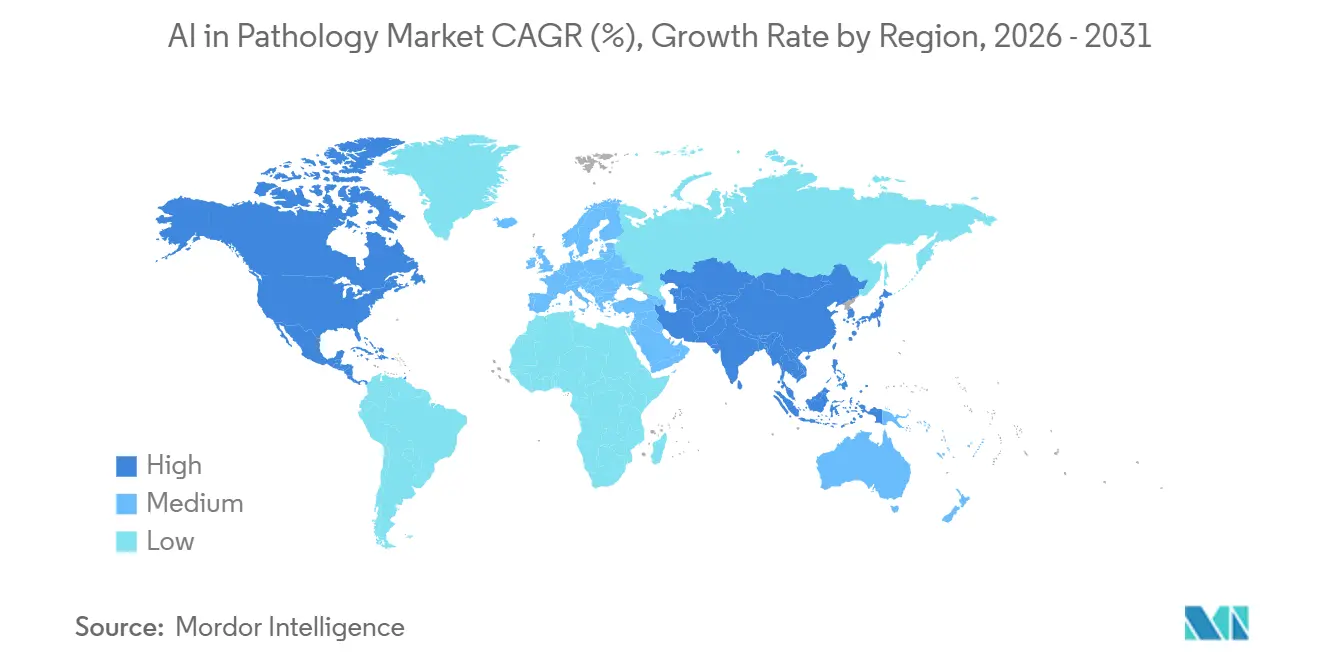
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
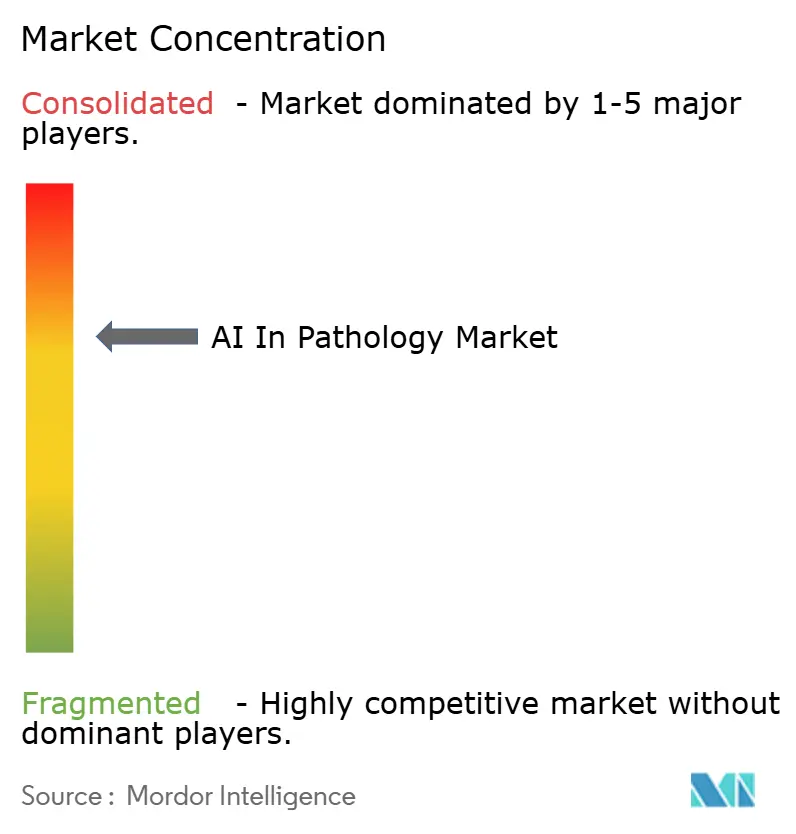
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
AI in Pathology Marktanalyse von Mordor Intelligence
Die Marktgröße des AI in Pathology Marktes betrug im Jahr 2025 145,39 Millionen USD und wird bis 2031 voraussichtlich 633,69 Millionen USD erreichen, bei einer CAGR von 28,16 % im Zeitraum 2026–2031. Diese Entwicklung spiegelt reifende regulatorische Rahmenbedingungen wider, die den klinischen Einsatz ermöglichen, wie etwa FDA-Entscheidungen, die Systeme auf Plattformebene und neuartige computergestützte pathologische Diagnostika zulassen und damit die Unsicherheit für Käufer in Krankenhäusern und Laboren verringern. Die FDA-Breakthrough-Device-Designation für das VENTANA TROP2 RxDx Device bestätigte, dass Begleitdiagnostika KI-basierte Bildanalyse als zentrales Entscheidungsunterstützungssystem für die Therapieauswahl integrieren können, was die Nutzung pathologischer Daten in onkologischen Arbeitsabläufen neu gestaltet. Große Gesundheitsnetzwerke standardisieren digitale Arbeitsabläufe und skalieren KI-gestützte Plattformen über verteilte Standorte hinweg, was signalisiert, dass die Einführung von isolierten Pilotprojekten zu unternehmensweiten Rollouts übergeht. Leitlinien, die klären, wie KI in klinischen Diensten kategorisiert wird, kombiniert mit aktiven Code-Aktualisierungen, informieren auch darüber, wie Anbieter Entscheidungsunterstützung in Versorgungspfade integrieren, auch wenn die Erstattung für viele Anwendungsfälle nach wie vor ein limitierender Faktor bleibt. Cloud-fähige Plattformen und moderne Dateistandards helfen Laboren, den Rechen- und Speicherbedarf zu bewältigen, und reduzieren damit die Reibungsverluste, die die Digitalisierung im großen Maßstab bisher verlangsamt haben.
Wichtigste Erkenntnisse des Berichts
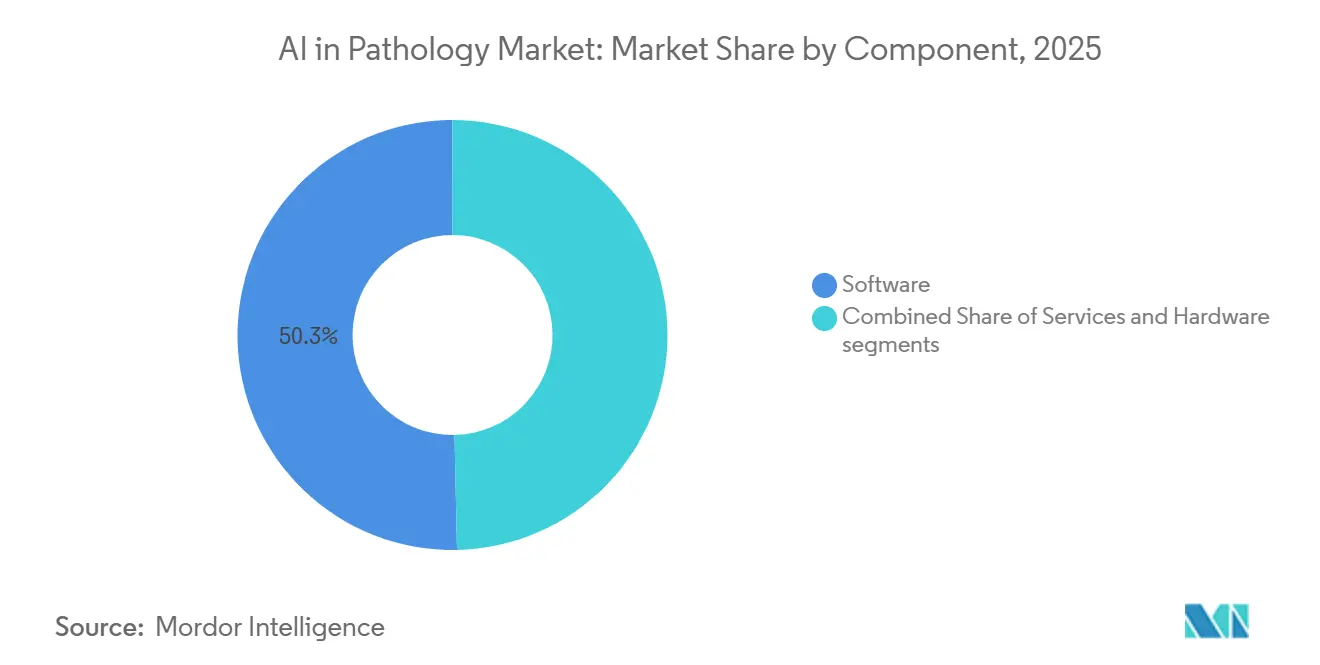
- Nach Komponente führte Software im Jahr 2025 mit einem Anteil von 50,33 %, während Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 29,20 % wachsen werden.
- Nach Funktion hielt Bildanalyse und Mustererkennung im Jahr 2025 einen Anteil von 48,38 %, und die diagnostische Entscheidungsunterstützung wird bis 2031 voraussichtlich mit einer CAGR von 29,46 % expandieren.
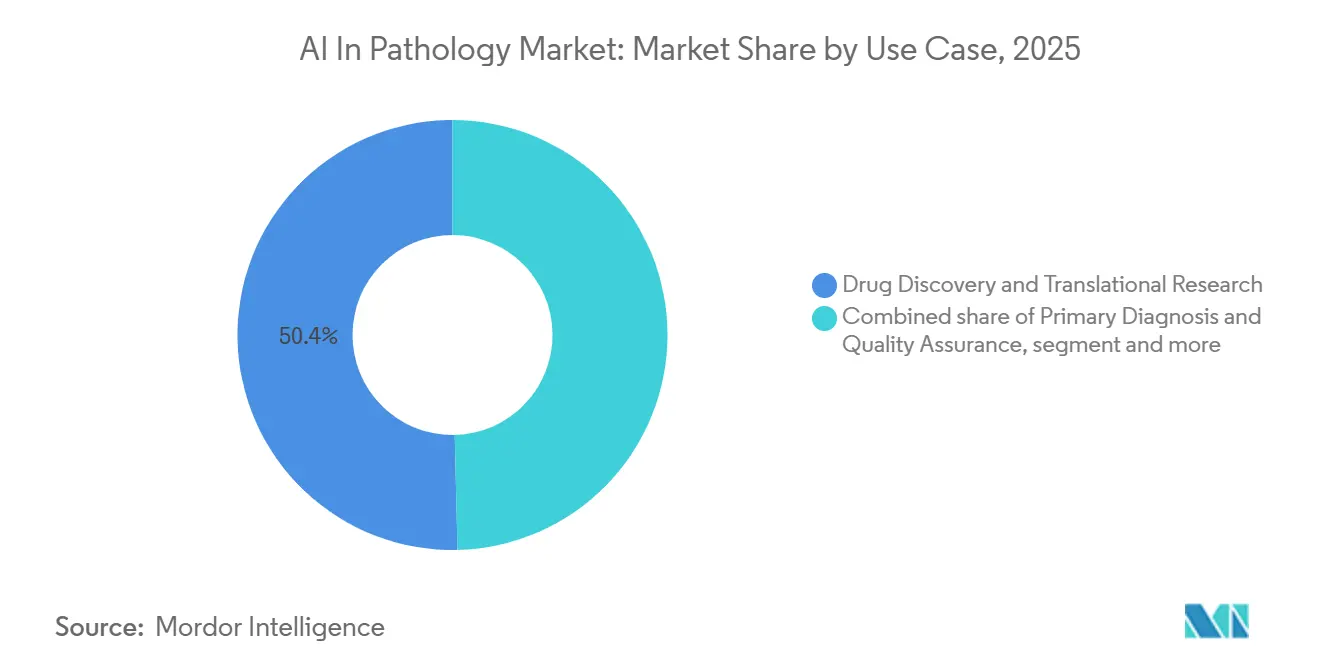
- Nach Anwendungsfall entfielen im Jahr 2025 50,37 % des Umsatzes auf Wirkstoffforschung und translationale Forschung, wobei Primärdiagnose und Qualitätssicherung bis 2031 voraussichtlich mit einer CAGR von 30,14 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 46,35 % des Anteils auf Krankenhäuser, und für Diagnostiklabore wird bis 2031 eine CAGR von 31,11 % prognostiziert.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 50,13 %, während der Asien-Pazifik-Raum bis 2031 voraussichtlich mit einer CAGR von 31,24 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Klinische Zulassungen als Adoptionsbeschleuniger (FDA/CE-IVDR-Fortschritt) | +7.2% | Global, mit frühen Gewinnen in den USA, EWR, UK | Mittelfristig (2–4 Jahre) |
| Onkologischer Biomarker-Anstieg und Bedarf an standardisierter IHC-Quantifizierung | +6.8% | Global, konzentriert in Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| KI-fähige digitale Pathologieplattformen erleichtern die Einführung | +5.4% | Nordamerika & EU als Kern, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Pharma–CDx- Partnerschaften zur Einbettung von KI in Assay-Workflows | +4.7% | Global, mit Konzentration in den USA, der Schweiz, UK | Mittelfristig (2–4 Jahre) |
| Foundation- und Embedding-Modelle verbessern Skalierbarkeit und Domänenrobustheit | +4.9% | Global, mit Forschungskonzentration in Nordamerika, EU | Langfristig (≥ 4 Jahre) |
| Automatisierte Slide-QC reduziert Nachscans und ermöglicht zuverlässige KI im großen Maßstab | +3.8% | Nordamerika & EU, schrittweise APAC-Adoption | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Klinische Zulassungen als Adoptionsbeschleuniger (FDA/CE-IVDR-Fortschritt)
Regulatorische Meilensteine zwischen 2025 und 2026 senkten das Adoptionsrisiko, indem sie klinisch validierte Plattformen und gezielte computergestützte Diagnostika ermöglichten. Im Juni 2025 wurde PathAIs AISight Dx das erste von der FDA zugelassene digitale Pathologie-Bildmanagementsystem, das einen Predetermined Change Control Plan enthielt, und schuf damit einen praktischen Präzedenzfall für iterative Softwareverbesserungen innerhalb der regulierten Praxis.[1]Im April 2025 erteilte die FDA Roches VENTANA TROP2 RxDx Device die Breakthrough-Device-Designation und markierte damit die erste computergestützte pathologische Begleitdiagnostik, die diese Anerkennung erhielt, und belegte, dass KI-basierte Bewertungen die Therapieauswahl beim nicht-kleinzelligen Lungenkarzinom leiten können.[2] Die Absicht solcher Entscheidungen besteht darin, klinische Validierung, analytische Leistung und Marktüberwachung nach der Zulassung mit den Realitäten lernender Systeme in Einklang zu bringen. Die Auswirkung auf den AI in Pathology Markt ist eine spürbare Verringerung des wahrgenommenen regulatorischen Risikos, da digitale Plattformen zum Betriebssystem für unternehmensweite Arbeitsabläufe werden, während KI-Module mit klar definierten klinischen Aufgaben verbunden werden. Parallel dazu weiten sich EU-IVDR-Zertifizierungen im Bereich der digitalen Pathologie aus, wobei Anbieter Qualitätsmanagementsysteme, Mehrstandort-Validierungen und technische Dokumentationen nachweisen, die eine langfristige Compliance unterstützen. Diese Dynamik signalisiert insgesamt eine reifende Aufsicht, die mit softwarebasierten Innovationszyklen übereinstimmt und die unternehmensweite Beschaffung im AI in Pathology Markt beschleunigt.
Onkologischer Biomarker-Anstieg und Bedarf an standardisierter IHC-Quantifizierung
Der Zugang zu Therapien hängt zunehmend von präzisen Biomarker-Schwellenwerten ab, was den Bedarf an einer Standardisierung der Immunhistochemie-Bewertung verstärkt. Eine im Januar 2026 veröffentlichte Mehrmodell-Evaluation von KI-Methoden zur HER2-Bewertung hob die Variabilität zwischen unabhängig entwickelten Algorithmen hervor und unterstrich den Wert konsistenter quantitativer Methoden, wenn die Behandlungsberechtigung von Grenzwerten wie HER2-niedrig abhängt. Gleichzeitig zielen klinisch validierte Werkzeuge wie Lunits PD-L1-Bewertungssuite darauf ab, die Lesezeit zu verkürzen und die Reproduzierbarkeit zu verbessern, und adressieren damit Engpässe in immuno-onkologischen Arbeitsabläufen.[3] Die Aktualisierung der Appendix-S-Taxonomie der American Medical Association klärt, wie KI-gestützte klinische Dienste in assistive, augmentative und autonome Funktionen kategorisiert werden, was darüber informiert, wie diese Werkzeuge in Versorgungspfaden positioniert werden und wie sich Erstattungsentscheidungen entwickeln könnten. Zusammen unterstützen diese Fortschritte den laufenden Übergang von der manuellen visuellen Schätzung hin zur standardisierten quantitativen Bewertung. Dieser Übergang fördert eine klarere Rolle für Entscheidungsunterstützung in der pathologischen Praxis, verbessert das klinische Vertrauen und beschleunigt Studien und die Therapieauswahl im AI in Pathology Markt.
Pharma–CDx-Partnerschaften zur Einbettung von KI in Assay-Workflows
Allianzen zwischen Pharmaunternehmen und Diagnostikanbietern betten algorithmische Bewertungen in die Entwicklung von Begleitdiagnostika ein, anstatt KI als nachträglichen Zusatz zu behandeln. PathAIs exklusive Zusammenarbeit mit Roche Tissue Diagnostics positioniert gemeinsam entwickelte, KI-gestützte Assays für die globale Vermarktung und stimmt die Algorithmusentwicklung mit regulierten Assay-Workflows und klinischen Endpunkten der Pharmaindustrie ab. Lunits Vereinbarungen mit Agilent Technologies und CellCarta erweitern die Reichweite von KI auf gewebebasierte Diagnostik und laborentwickelte Testpfade, die Studienzeitpläne für zielgerichtete Therapien beschleunigen können. Die FDA-Breakthrough-Device-Designation für Roches VENTANA TROP2 RxDx Device unterstreicht, dass computergestützte Ansätze CDx-Entscheidungsregeln untermauern können, wenn sie durch klinische Evidenz gestützt werden. Anbieter gehen über die reine Algorithmuslizenzierung hinaus, indem sie Entwicklungsprozesse mit pharmazeutischen Qualitätssystemen abstimmen, was KI-Fähigkeiten als integrale Infrastruktur für Studieneinschluss, Endpunktmessung und regulatorische Einreichungen positioniert. Diese umfassendere Abstimmung beschleunigt die Rückkopplungsschleife zwischen Assay-Leistung, Studiendesign und klinischer Adoption im AI in Pathology Markt.
Foundation- und Embedding-Modelle verbessern Skalierbarkeit und Domänenrobustheit
Foundation-Modelle, die auf großen, vielfältigen Slide-Korpora vortrainiert wurden, verbessern die Aufgabenleistung bei der Krebssubtypisierung, Mutationsvorhersage und anderen klinisch relevanten Endpunkten. Microsofts Prov-GigaPath, vortrainiert auf über 1,3 Milliarden Kacheln aus realen Slides, erzielte bei Benchmarking-Aufgaben Ergebnisse auf dem neuesten Stand der Technik und demonstrierte, wie Skalierung und Datenvielfalt auf mehrere klinisch bedeutsame Ziele verallgemeinert werden können. Ein Benchmark aus Nature Communications von 2025 zeigte, dass größere Vortraining-Datensätze nicht immer mit Gewinnen bei nachgelagerten klinischen Aufgaben korrelieren, die Gewebeprävalenz in den Vortraining-Daten jedoch positiv mit der Leistung bei gewebespezifischer Biomarkervorhersage korreliert – ein Befund, der auf fokussierte Vortraining-Strategien für indikationsgeleitete Entwicklung hinweist. Diese Ergebnisse bekräftigen, dass Repräsentationsqualität und Kuratierungsstrategie für die klinische Leistung ebenso wichtig sind wie die reine Skalierung. Die Implikation ist, dass Plattformanbieter und klinische KI-Entwickler Embedding-Modelle für schnellere Entwicklungszyklen nutzen können, während sie Domänenverschiebungsrisiken mit gewebespezifischen Designentscheidungen managen. Da Gesundheitssysteme digitale Slide-Formate und Cloud-Bereitstellungsmuster standardisieren, ist der AI in Pathology Markt besser positioniert, Foundation-Modelle am Versorgungspunkt zu nutzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unklare Erstattungs- und ROI-Pfade für KI in der Pathologie | -4.3% | USA (akute Auswirkung), schrittweise Ausbreitung auf andere Märkte | Kurzfristig (≤ 2 Jahre) |
| Domänenverschiebung über Scanner/Färbungen/Standorte hinweg schränkt Generalisierbarkeit ein | -3.6% | Global | Langfristig (≥ 4 Jahre) |
| IVDR- Kapazität der benannten Stellen und Beweislast erhöhen die Markteinführungszeit | -2.9% | EU, EWR, UK, Schweiz | Mittelfristig (2–4 Jahre) |
| Rechen-, Speicher- und IT-Aufwand für KI-Inferenz im WSI-Maßstab | -2.4% | Global, akut in ressourcenbeschränkten Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unklare Erstattungs- und ROI-Pfade für KI in der Pathologie
Erstattungs- und Kodierungsrichtlinien bestimmen, wie schnell Krankenhäuser Investitionen in KI rechtfertigen können. Die Zahlungsintegritäts- und Anti-Duplizierungsregeln des CMS schränken separate Zahlungen für mehrere Methoden ein, die denselben Analyten bewerten, was Unklarheiten darüber schafft, ob ein algorithmischer Pathologiedienst eigenständig oder in einem bestehenden Code gebündelt ist.[4] CPT-Codes der Kategorie III für die Digitalisierung digitaler Pathologie-Slides ermöglichen eine Nachverfolgung, tragen jedoch keine zugewiesenen RVUs, was ein kostenträgerspezifisches Engagement erfordert, das eine vorhersehbare Erstattung verzögert. Die Appendix-S-Taxonomie der American Medical Association schafft einen Rahmen zur Klassifizierung KI-gestützter Dienste als assistiv, augmentativ oder autonom, was darüber informiert, wie diese Werkzeuge in Versorgungspfaden dokumentiert und abgerechnet werden. Kurzfristig begrenzt dies die Geschwindigkeit, mit der Anbieter direkte Einnahmen für KI-gestützte Aufgaben zurückgewinnen können, und verlagert die Rechtfertigung auf Produktivität, Durchlaufzeit und Qualitätsgewinne. Die operative Komplexität ist ebenfalls ein wesentliches Anliegen, da die Schätzungen der Medicare-Gebührenservice-Fehlzahlungen zeigen, dass Kodierungsfehler eine anhaltende Risikoquelle für Gesundheitssysteme darstellen. Bis klarere Zahlungspfade reifen, wird die Adoption im AI in Pathology Markt auf große Systeme und Labore ausgerichtet sein, die KI als Infrastruktur finanzieren und den Wert durch Skalierung zurückgewinnen können.
Rechen-, Speicher- und IT-Aufwand für KI-Inferenz im WSI-Maßstab
Die Analyse von Ganzobjektträgern stellt hohe Anforderungen an Rechen- und Speicherkapazitäten, die die IT-Budgets von Krankenhäusern belasten. Inferenz und Training für moderne Modelle treiben Investitionen in Hochleistungsrechner an, wie bei großangelegter GPU-Infrastruktur bei führenden Life-Sciences-Unternehmen zu sehen ist, die digitale Pathologie und andere KI-Workloads in einem Ökosystem verfolgen. Selbst mit Effizienzgewinnen bei Modellen müssen klinisch validierte Bereitstellungen gekachelte Inferenz, hochauflösendes Bild-Rendering und sicheren Datenaustausch im Unternehmensmaßstab bewältigen. Speicherbudgets sind ebenfalls erheblich, mit mehrjährigen Aufbewahrungspflichten für Patientendaten, obwohl hybride Architekturen, die Cold-Tier-Speicher und On-Premises-First-Workflows nutzen, die jährlichen Stückkosten für Multi-Petabyte-Archive senken können. Verbesserungen bei Dateiformaten, die Qualität bei geringerem Speicherbedarf erhalten, wie konfigurierbare DICOM-JPEG-XL-Ausgaben auf Scannern der nächsten Generation, können den Infrastrukturdruck bei der Digitalisierung großer Volumina weiter verringern. Diese Einschränkungen haben viele Gesundheitssysteme dazu veranlasst, auf Cloud-fähige, anbieterverwaltete Plattformen umzusteigen, die Investitionsausgaben in Betriebsausgaben umwandeln und dabei Leistung und Compliance für den AI in Pathology Markt aufrechterhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen gewinnen an Bedeutung, da die Implementierungskomplexität den reinen Softwareverkauf übersteigtSoftware hatte im Jahr 2025 mit 50,33 % den größten Anteil, da Unternehmensplattformen Bildmanagement und KI-Module für validierte klinische und Forschungsaufgaben im AI in Pathology Markt integrierten. Dienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 29,20 % wachsen, da Krankenhäuser und Labore Implementierungsunterstützung, Workflow-Design, LIS-Integration und kontinuierliche Modellvalidierung benötigen, um den regulierten Betrieb aufrechtzuerhalten. Mehrjährige Kooperationen mit großen Gesundheitssystemen verbinden Plattformbereitstellung mit verwalteten Diensten, Schulungen und gemeinsamer Algorithmusentwicklung und spiegeln wider, wie Organisationen Lösungen statt Einzelwerkzeuge kaufen. Diese Dienste umfassen häufig Qualitätssicherung, Richtlinienvorlagen und Dokumentation, die die Compliance für die digitale Primärdiagnose an verteilten Standorten vereinfachen. Hardware-Entscheidungen richten sich zunehmend an Cloud-fähigen Workflows und Dateiausgaben der nächsten Generation aus, die die Übertragungs- und Speicherlast im großen Maßstab verringern. Im Laufe der Zeit unterstützt der Dienstleistungsmix reproduzierbare Ergebnisse, indem Governance-Strukturen, Modellüberwachungspraktiken und kontinuierliche Updates in den Routinebetrieb des AI in Pathology Marktes eingebettet werden.
Das dienstleistungsgetriebene Wachstum spiegelt auch wider, wie Käufer Transformationen mit anbieterverwalteten Bereitstellungen und Lifecycle-Support de-risken. Plattform-Releases ermöglichen zunehmend Multi-Algorithmus-Workflows, flexible Slide-Aufnahme und kollaborative Überprüfung, was die Standardisierung über Mehrstandort-Netzwerke hinweg beschleunigt. Cloud-First-Bereitstellungen reduzieren den On-Premises-Aufwand und beschleunigen die Adoption in Laboren mit heterogenen IT-Fähigkeiten. Strukturierte Rollouts mit Unterstützung der Geschäftsführung und Governance-Boards schaffen dauerhafte Pfade für Algorithmus-Updates und Validierungszyklen. Implementierungspartner helfen Einrichtungen auch dabei, SOPs mit Akkreditierungserwartungen für digitale Workflows abzustimmen. Diese Betriebspraktiken stärken die Dienstleistungsthese für den AI in Pathology Markt, da Organisationen zuverlässige Ergebnisse gegenüber reinen Lizenzmodellen priorisieren.

Nach Funktion:
Diagnostische Entscheidungsunterstützung überholt Mustererkennung mit zunehmender klinischer ValidierungBildanalyse und Mustererkennung hielten im Jahr 2025 einen Marktanteil von 48,38 % im AI in Pathology Markt, was die historische Abhängigkeit von Segmentierungs-, Erkennungs- und Klassifizierungsmaschinen widerspiegelt, die Forschungs- und frühe klinische Aufgaben unterstützten. Die diagnostische Entscheidungsunterstützung wird bis 2031 voraussichtlich mit einer CAGR von 29,46 % wachsen, da klinisch validierte Lösungen die Therapieauswahl und Berichterstattung mit validierten Bewertungsausgaben informieren. Die FDA-Breakthrough-Device-Designation für das VENTANA TROP2 RxDx Device schuf einen Präzedenzfall dafür, dass KI-abgeleitete Metriken die Therapieauswahl beim nicht-kleinzelligen Lungenkarzinom leiten können, und signalisiert die wachsende Rolle von Entscheidungsunterstützungswerkzeugen innerhalb regulierter CDx-Rahmenbedingungen. Der Schwung für Entscheidungsunterstützung wird durch Taxonomie-Updates verstärkt, die spezifizieren, wie augmentative Werkzeuge in Arzt-Workflows passen, was die Adoptionshürden senkt und gleichzeitig eine methodische Bewertung von Wert und Risiko ermöglicht. Validierte QC-Workflows gewinnen ebenfalls an Bedeutung, erhöhen die Zuverlässigkeit der nachgelagerten Entscheidungsunterstützung und begrenzen Nachscans, die die Berichterstattung verzögern.
Da Gesundheitssysteme KI operationalisieren, erhalten Werkzeuge, die quantitative Bewertungen mit klinischen Berichtspfaden verbinden, klare Priorität. Multi-Algorithmus-Orchestrierung und Berichtsfunktionen auf Probenebene vereinfachen, wie Fallevidenz für Pathologen in großen Netzwerken zusammengestellt wird. Die Fähigkeit, prompte, reproduzierbare Quantifizierung für IHC-Ziele zu liefern und in LIS-Workflows zu integrieren, stellt eine praktische Brücke von der Mustererkennung zur Entscheidungsunterstützung im großen Maßstab dar. QC-Automatisierungsschichten erkennen Eingabeprobleme vor der menschlichen Überprüfung und verhindern Nachschnitte und Nachscans, die die Produktivität mindern. Insgesamt stimmen diese Verschiebungen mit einem gemessenen, aber stetigen Schwenk hin zu Werkzeugen überein, die das Patientenmanagement beeinflussen, und stärken die Wachstumsaussichten für diese Funktion im AI in Pathology Markt.
Nach Anwendungsfall:
Primärdiagnose beschleunigt sich, da Erstattungsklarheit und Krankenhausnetzwerke die Bereitstellung skalierenWirkstoffforschung und translationale Forschung repräsentierten im Jahr 2025 50,37 % der Marktgröße des AI in Pathology Marktes, was die robuste Nachfrage der Biopharmabranche nach KI-gestützter Biomarker-Entdeckung, Studienendpunkten und vormarktlicher Assay-Entwicklung widerspiegelt. Primärdiagnose und Qualitätssicherung werden bis 2031 voraussichtlich mit einer CAGR von 30,14 % wachsen, da regulierte Plattformen für die Primärdiagnose in großen Netzwerken eingeführt werden und workflow-integrierte QC die Varianz bei Eingaben reduziert. Unternehmensweite Bereitstellungen, die Plattformen standortübergreifend standardisieren, zeigen, wie validiertes Bildmanagement, Scanner-Kompatibilität und integrierte Algorithmen innerhalb anatomischer Pathologienetzwerke skaliert werden können. Der Schwung bei Begleitdiagnostika fördert weitere klinische Anwendungsfälle, bei denen quantitative Bewertungen in die Therapieauswahl einfließen. Da Anbieter-Roadmaps die Scanner-Interoperabilität verbessern, erhalten Krankenhausnetzwerke ein flexibleres Fundament für die Adoption im großen Maßstab.
CDx-bezogene Anwendungsfälle vertiefen auch die Bindungen zwischen Anbietern und der Pharmaindustrie und betten Pathologie-KI näher an die klinische Entwicklung. KI-abgeleitete Endpunkte können den Studieneinschluss für zielgerichtete Wirkstoffe durch reproduzierbare, quantitative Maßnahmen, die mit Protokollkriterien übereinstimmen, vereinfachen. Cloud-fähige Bereitstellung und offene Plattformstrategien erweitern die Interoperabilität mit LIS und Drittanbieteranwendungen. Insgesamt begünstigt das Gleichgewicht der kurzfristigen ROI-Treiber eine standardisierte Primärdiagnose und QA, bei der die Digitalisierung die Durchlaufzeit verkürzen und einen Mehrstandort-Lastausgleich ermöglichen kann, was ein dauerhaftes Wachstum für diesen Anwendungsfall im AI in Pathology Markt verankert.
Nach Endnutzer:
Diagnostiklabore verzeichnen starkes Wachstum, da Outreach-Netzwerke KI einsetzen, um das Volumen ohne Neueinstellungen zu bewältigenKrankenhäuser hatten im Jahr 2025 einen Anteil von 46,35 % und spiegelten anhaltende Investitionen in digitale Infrastruktur, Plattformbereitstellung und Mehrstandort-Governance wider, da Anbieter auf operative Skalierung im AI in Pathology Markt abzielen. Für Diagnostiklabore wird bis 2031 eine CAGR von 31,11 % prognostiziert, da Outreach-Netzwerke Plattformstandardisierung, Mehrstandort-Triage und Cloud-Bereitstellung nutzen, um steigende Volumina zu bewältigen. Strategische systemweite Partnerschaften zeigen, wie große Gesundheitssysteme und Labnetzwerke KI durch gemeinsames Bildmanagement, standardisierte SOPs und gemeinsame Algorithmus-Roadmaps operationalisieren können. Parallel dazu nutzen Anbieter und Labore anbieterverwaltete Cloud-Infrastruktur, um die lokale IT-Komplexität zu reduzieren und gleichzeitig Leistungs-Benchmarks für WSI-skalierte Workloads sicherzustellen.
Zentrale Laborgruppen werden auch zu Innovationszentren, indem sie Plattformentscheidungen mit unternehmensweiter Interoperabilität und Scanner-Kompatibilität abstimmen. Lösungen, die FDA-zugelassene Unternehmensplattformen mit validierten Scanner-Konfigurationen kombinieren, helfen Laboren, Betrieb und Schulungen über mehrstaatliche Standorte hinweg zu harmonisieren. Referenzlabore übernehmen Cloud-basierte Konfigurationen, um die On-Premises-Infrastruktur zu minimieren und gleichzeitig den Falldurchsatz zu skalieren. Die Marktdynamik wird verstärkt, da Labore Qualitätssysteme aktualisieren, Slide-QC-Automatisierung implementieren und Entscheidungsunterstützung für häufige Krebsarten einsetzen, was insgesamt die Wachstumsaussichten für Diagnostiklabore im AI in Pathology Markt stärkt.
Geografische Analyse
AI in Pathology Markt in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 50,13 % am AI in Pathology Markt, unterstützt durch regulatorische Zulassungen, die das Risiko unternehmensweiter Bereitstellungen verringerten, und durch großangelegte Systemeinführungen, die die digitale Primärdiagnose im großen Maßstab validierten. Von der FDA zugelassene Unternehmensplattformen konvergierten mit Bereitstellungen in Krankenhaus- und Labnetzwerken, was Workflows modernisierte und eine gemeinsame Infrastruktur für algorithmische Entscheidungsunterstützung schuf. Die systemweite Adoption durch große Netzwerke etablierte Governance-Grundlagen und stärkte das Kaufvertrauen bei weiteren Anbietern. Fortschritte bei der Plattforminteroperabilität und Scanner-Kompatibilität, zusammen mit Cloud-fähiger Architektur, gaben nordamerikanischen Anbietern einen praktischen Weg zur Skalierung. Diese Elemente stabilisierten das Fundament für einen breiteren klinischen KI-Einsatz und untermauern die Führungsposition der Region im AI in Pathology Markt.
AI in Pathology Markt in Europa
Europa machte unter der IVDR Fortschritte, wobei Anbieter zertifizierte Qualitätssysteme, klinische Leistung und Pläne zur Marktüberwachung nach der Zulassung nachwiesen, die einen nachhaltigen klinischen Einsatz unterstützen. Zertifizierungen, die sowohl Modelle als auch die unterstützende Qualitätsmanagementinfrastruktur abdecken, spiegeln ein reifendes regulatorisches Umfeld wider, das den Schwerpunkt auf Lifecycle-Strenge legt. Labore in europäischen Gesundheitssystemen profitieren auch von Cloud-fähigen Plattformstrategien, die mit strengen Datenschutzbestimmungen übereinstimmen und Organisationen helfen, die Bereitstellungskomplexität zu bewältigen, ohne interne IT-Teams zu vergrößern. Die Kombination aus IVDR-Leitplanken und Unternehmensplattformen positioniert Europa für eine stetige Expansion in den Bereichen Primärdiagnose, QA und algorithmische Bewertung, die in die klinische Berichterstattung eingebettet ist. Da Scanner-Anbieter Dateiformate iterieren, die den Speicheraufwand reduzieren, können europäische Netzwerke die Digitalisierung effizienter skalieren und mehrjährige Archive aufrechterhalten, die Aufbewahrungspflichten erfüllen.
AI in Pathology Markt im Asien-Pazifik-Raum
Der Asien-Pazifik-Raum wird bis 2031 voraussichtlich eine CAGR von 31,24 % verzeichnen, wobei die Nachfrage durch Kapazitätsengpässe bei der Belegschaft und den Bedarf an Standardisierung von Workflows in Hochvolumenzentren angetrieben wird. In Regionen, in denen das Verhältnis von Pathologen zur Bevölkerung gering ist, können KI-gestützte Prozesse für Triage, QC und quantitative Bewertung dazu beitragen, den diagnostischen Durchsatz auf kontrollierte und nachvollziehbare Weise zu skalieren. Das Wachstum bei Cloud-fähigen Plattformen erweitert den Zugang weiter, indem es die anfänglichen Kapitalanforderungen reduziert und einheitliche Bereitstellungen über Mehrstandort-Systeme hinweg erleichtert. Da Foundation- und Embedding-Modelle die Leistung für gewebespezifische Aufgaben verbessern, können regionale Anbieter Entscheidungsunterstützung einsetzen, die den lokalen Krankheitslastbedürfnissen entspricht, und damit die Investitionsargumente stärken. Anbieterpartnerschaften mit globalen Diagnostik- und Pharma-Ökosystemen beschleunigen auch den Wissenstransfer und die Standardsetzung und beschleunigen die Akzeptanz in onkologischen Programmen im AI in Pathology Markt.
Wettbewerbslandschaft
Der AI in Pathology Markt umfasst eine vielfältige Mischung aus Anbietern digitaler Pathologieplattformen, Spezialisten für computergestützte Pathologie und Diagnostikkonglomeraten mit integrierten KI-Strategien. Die Wettbewerbsdifferenzierung konzentriert sich auf regulatorische Fortschritte bei klinisch validierten Plattformen, Pharma–CDx-Kooperationen, die KI in regulierte Assay-Workflows einbetten, sowie die Leistung von Foundation-Modellen und Embedding-Ansätzen im großen Maßstab. Systemweite Rollouts durch führende Gesundheitsnetzwerke zeigen eine zunehmende Präferenz für Unternehmensplattformen mit klaren Upgrade-Pfaden, validierter Scanner-Kompatibilität und Multi-Algorithmus-Orchestrierung. Cloud-fähige Angebote, die den On-Premises-IT-Aufwand reduzieren, gewinnen ebenfalls an Bedeutung, da Organisationen auf reproduzierbare Bereitstellungen über verteilte Standorte hinweg abzielen.
Strategien zur vertikalen Integration und Datenkonsolidierung gestalten um, wie KI-Fähigkeiten in der Pathologie in die klinische Praxis eingebracht werden. Partnerschaften mit Gesundheitssystemen, die Plattformbereitstellung mit Governance und gemeinsamer Algorithmusentwicklung verbinden, stärken Anbieterbeziehungen und strukturieren Roadmaps rund um klinische Prioritäten. Große Diagnostikorganisationen nutzen auch Akquisitionen und Partnerschaften, um digitale und KI-Ressourcen zu konzentrieren, wie zu sehen war, als ein nationales Referenzlabor KI- und digitale F&E-Ressourcen integrierte, um Innovationen in seinem Netzwerk zu unterstützen. Klinisch orientierte Plattformverbesserungen, die die Scanner-Unterstützung erweitern, die Slide-Aufnahme optimieren und die Berichterstattung standardisieren, verbessern die tägliche Effizienz in anatomischen Pathologie-Workflows.
Technologie-Roadmaps adressieren sowohl Leistung als auch Zuverlässigkeit. Schnelle Fortschritte bei Foundation-Modellen, einschließlich realer vortrainierter Architekturen, die über multizentrische Kohorten validiert wurden, setzen weiterhin Leistungs-Benchmarks für zukünftige klinische Werkzeuge. QC-Automatisierungs- und Artefakterkennungswerkzeuge helfen, die Zuverlässigkeit aufrechtzuerhalten und Nachscans zu verhindern, was die Zeit der Kliniker schützt und die Scanner-Kapazität erhält. Unternehmensinteroperabilität durch standardisierte Dateiformate und Cloud-native Plattform-APIs reduziert die Integrationsreibung weiter und verbessert die Erweiterbarkeit für KI-Apps und Assays von Drittanbietern. Insgesamt unterstreichen diese Strategien ein Wettbewerbsrennen, das durch regulierte Plattformtiefe, zuverlässigen Mehrstandortbetrieb und eingebettete Entscheidungsunterstützung definiert wird, die auf onkologische und CDx-Bedürfnisse in der AI in Pathology Branche ausgerichtet ist.
Marktführer der AI in Pathology Branche
-
Proscia
-
Indica Labs
-
PathAI
-
Ibex Medical Analytics
-
Paige
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
AI in Pathology Markt Unternehmen in diesem Bericht
- Aiforia Technologies
- Aiosyn
- Deciphex (Patholytix)
- DeepBio
- 3DHISTECH / Epredia QuantCenter
- Roche
- Ibex Medical Analytics
- Indica Labs
- Lunit
- Mindpeak
- Nucleai
- OptraSCAN
- Owkin
- Paige
- Philips Digital & Computational Pathology
- Proscia
- Qritive
- Sectra
- Techcyte
- Visiopharm
Neueste Industrielle Entwicklungen in AI in Pathology Markt
- April 2026: ViewsML schloss eine Seed-Finanzierungsrunde über 4,9 Millionen USD ab, angeführt von Wittington Ventures, mit Beteiligung von Mayo Clinic und Continuum Health Ventures, um seine KI-gestützte virtuelle Biomarker-Färbungsplattform zu kommerzialisieren, die räumliche Biomarker-Erkenntnisse aus Standard-H&E-Slides ohne traditionelle Laborfärbung generiert, knappe Gewebeproben schont und die Biomarker-Analyse von Tagen/Wochen auf Minuten beschleunigt.
- April 2026: Waiv (ehemals Owkin Dx) erzielte eine doppelte CE-Kennzeichnung gemäß IVDR für RlapsRisk BC (prognostische Risikoprofilierung bei Brustkrebs aus histopathologischen Slides) und MSIntuit CRC (Screening auf Mikrosatelliteninstabilität bei Darmkrebs aus H&E-Slides), was den klinischen Einsatz in EU-Mitgliedstaaten mit Interoperabilität über die Destra-Digitalpathologieplattform ermöglicht, die mit Proscia, Roche Diagnostics, Sectra und Tribun Health Systemen kompatibel ist.
- März 2026: Roche startete seine NVIDIA KI-Fabrik und brachte kombinierte On-Premises- und Cloud-Infrastruktur auf über 3.500 Blackwell-GPUs, um die Entwicklung von Therapeutika und Diagnostika zu beschleunigen, einschließlich der Erkennung digitaler Pathologiemuster im großen Maßstab.
- März 2026: PathAI veröffentlichte AISight Dx v2.19 mit Multi-Algorithmus-Unterstützung pro Slide, verbesserter Slide-Aufnahme, erweiterter Freigabe und strukturierten Berichtsvorlagen, um die Flexibilität und Workflow-Präzision für anatomische Pathologielabore zu verbessern.
Umfang des globalen AI in Pathology Marktberichts
Gemäß dem Berichtsumfang bezieht sich KI in der Pathologie auf die Anwendung von Algorithmen des maschinellen Lernens und Bildanalysemodellen zur Interpretation digitaler Pathologie-Slides, zur Identifizierung von Mustern in Gewebeproben und zur Unterstützung der diagnostischen Entscheidungsfindung. Sie verbessert die Genauigkeit, beschleunigt die Fallüberprüfung und hilft Pathologen, Anomalien zu erkennen, Biomarker zu quantifizieren und Workflows in klinischen und Forschungsumgebungen zu optimieren.
Der AI in Pathology Markt ist nach Komponente, Funktion, Anwendungsfall, Endnutzer und Geografie segmentiert. Nach Komponente ist der Markt in Software, Dienstleistungen und Hardware segmentiert. Nach Funktion ist der Markt in Bildanalyse und Mustererkennung, diagnostische Entscheidungsunterstützung, Workflow-/Qualitätskontrollautomatisierung und Sonstiges segmentiert. Nach Anwendungsfall ist der Markt in Wirkstoffforschung und translationale Forschung, Primärdiagnose und Qualitätssicherung, klinische Studien und Begleitdiagnostika sowie Sonstiges segmentiert. Nach Endnutzer ist der Markt in Krankenhäuser, Diagnostiklabore, Pharma- und Biopharmazeutikaunternehmen sowie Sonstiges segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Hardware (WSI-Scanner, KI-fähige Mikroskope) |
| Bildanalyse und Mustererkennung |
| Diagnostische Entscheidungsunterstützung |
| Workflow-/Qualitätskontrollautomatisierung |
| Sonstiges |
| Wirkstoffforschung und translationale Forschung |
| Primärdiagnose und Qualitätssicherung |
| Klinische Studien und Begleitdiagnostika |
| Sonstiges |
| Krankenhäuser |
| Diagnostiklabore |
| Pharma- und Biopharmazeutikaunternehmen |
| Sonstiges |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Komponente | Software | |
| Dienstleistungen | ||
| Hardware (WSI-Scanner, KI-fähige Mikroskope) | ||
| Nach Funktion | Bildanalyse und Mustererkennung | |
| Diagnostische Entscheidungsunterstützung | ||
| Workflow-/Qualitätskontrollautomatisierung | ||
| Sonstiges | ||
| Nach Anwendungsfall | Wirkstoffforschung und translationale Forschung | |
| Primärdiagnose und Qualitätssicherung | ||
| Klinische Studien und Begleitdiagnostika | ||
| Sonstiges | ||
| Nach Endnutzer | Krankenhäuser | |
| Diagnostiklabore | ||
| Pharma- und Biopharmazeutikaunternehmen | ||
| Sonstiges | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie sind die Wachstumsaussichten des AI in Pathology Marktes bis 2031?
Die Marktgröße des AI in Pathology Marktes wird voraussichtlich von 145,39 Millionen USD im Jahr 2025 auf 633,69 Millionen USD bis 2031 steigen, was einer CAGR von 28,16 % im Zeitraum 2026–2031 entspricht.
Welche Funktionen führen und wachsen am schnellsten im AI in Pathology Bereich?
Bildanalyse und Mustererkennung führten im Jahr 2025, während die diagnostische Entscheidungsunterstützung bis 2031 voraussichtlich am schnellsten wachsen wird, da validierte Entscheidungsunterstützungswerkzeuge in Berichterstattungs- und CDx-Workflows integriert werden.
Welche Anwendungsfälle werden bis 2031 am stärksten für KI in der Pathologie expandieren?
Wirkstoffforschung und translationale Forschung führten im Jahr 2025 beim Umsatz, und Primärdiagnose und Qualitätssicherung werden bis 2031 voraussichtlich am schnellsten expandieren, da Unternehmensnetzwerke die Digitalisierung und validierte KI skalieren.
Welche Endnutzer werden KI in der Pathologie am schnellsten adoptieren?
Diagnostiklabore werden voraussichtlich am schnellsten wachsen, aufgrund von Outreach-Volumina, Cloud-fähigen Bereitstellungen und standardisierten Workflows, während Krankenhäuser die größte installierte Infrastrukturbasis aufrechterhalten.