
Marktgröße und Marktanteil des Afrika-Rechenzentrums-SSD-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 1.11 Milliarden US-Dollar |
| Marktgröße (2031) | 4.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 34.80 % |
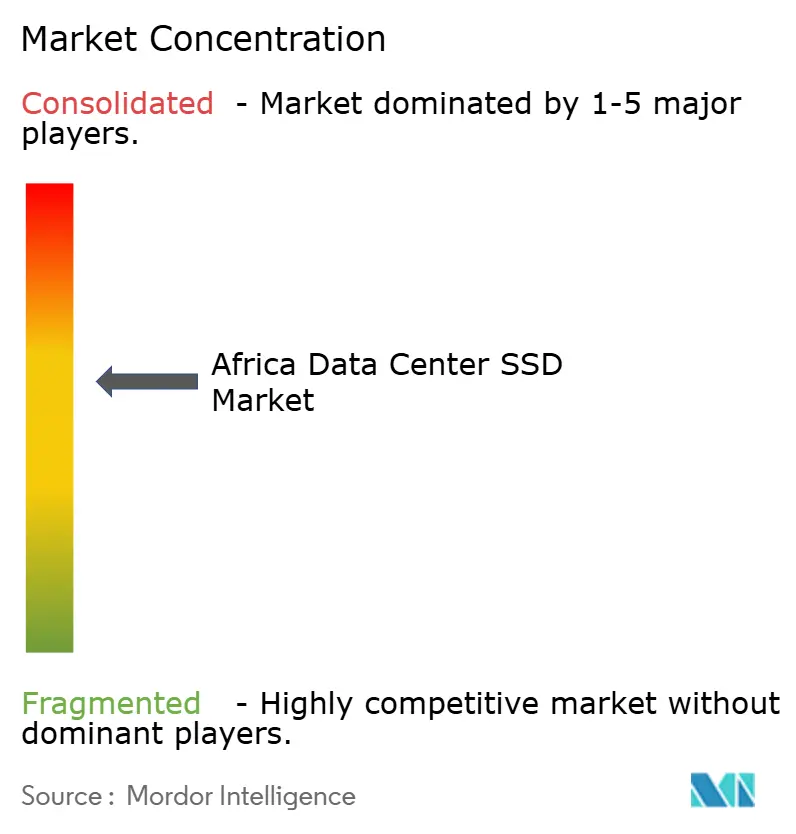
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Afrika-Rechenzentrums-SSD-Markts von Mordor Intelligence
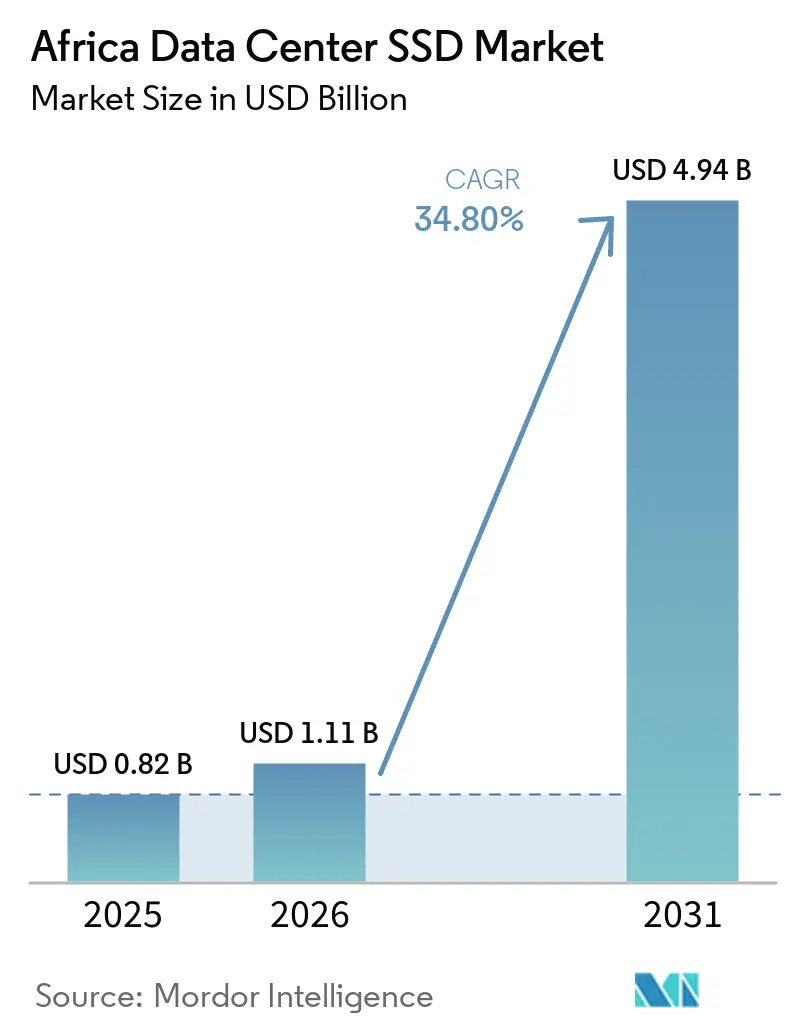
Die Größe des Afrika Rechenzentrum SSD-Marktes wird voraussichtlich von 0,82 Milliarden USD im Jahr 2025 auf 1,11 Milliarden USD im Jahr 2026 steigen und bis 2031 4,94 Milliarden USD erreichen, mit einem CAGR von 34,80 % über den Zeitraum 2026–2031.
Der Anstieg resultiert aus Hyperscale-Ausbauten, Datensouveränitätsmandaten und der raschen Migration von KI-Workloads auf Flash-optimierten Speicher. Südafrika bildet den Anker der meisten regionalen Bereitstellungen aufgrund seiner ausgereiften Konnektivität, während Nigerias fintech-Boom neue Kapazitäten katalysiert. PCIe-Gen5-Schnittstellen, TLC-NAND und Mixed-Use-Laufwerke bilden die Basisspezifikation für neue Racks, wobei EDSFF-Formfaktoren und QLC-Dichten am schnellsten skalieren. Instabile Netzstromversorgung, NAND-Preisschwankungen und ein Fachkräftemangel in fortgeschrittenen Fabrics bremsen das Wachstum, lösen jedoch auch Innovationen bei solarbetriebenen Campussen und lokalen Supportnetzwerken aus.
Wesentliche Erkenntnisse des Berichts
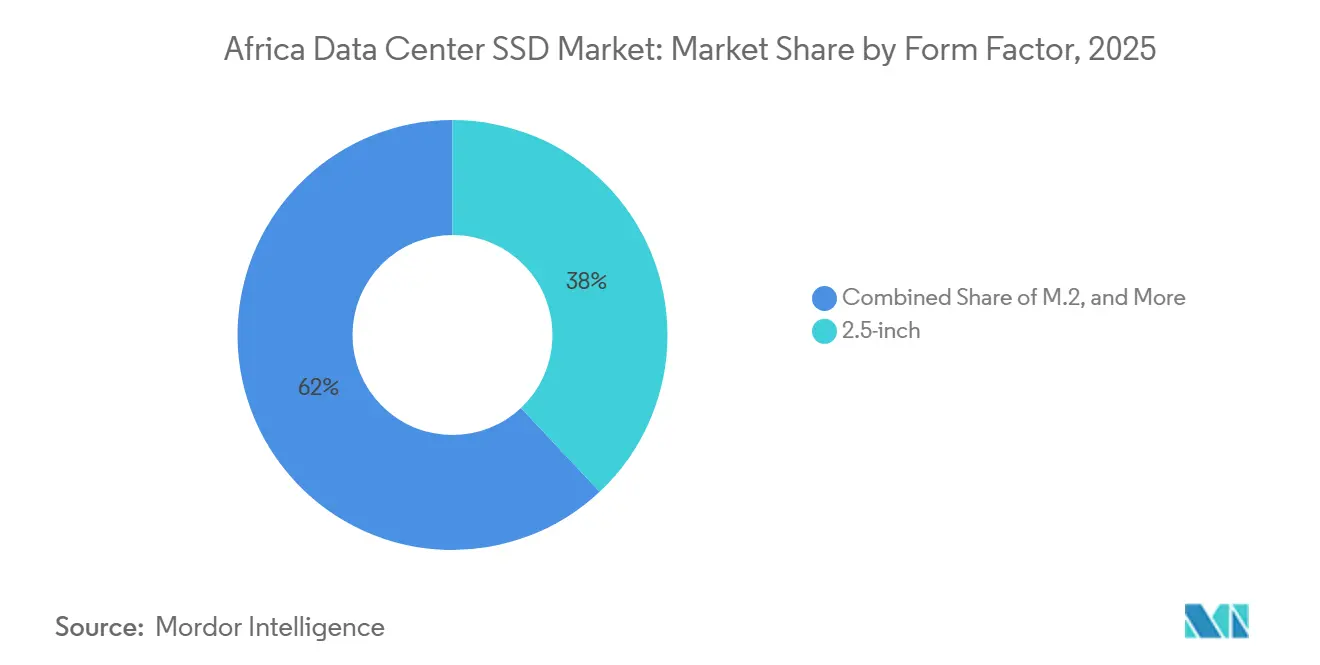
- Nach Formfaktor entfielen 2,5-Zoll-Laufwerke im Jahr 2025 auf 38 % des Marktanteils im Afrika Rechenzentrum SSD-Markt, während EDSFF bis 2031 einen CAGR von 35,8 % verzeichnen soll.
- Nach Schnittstelle führte PCIe mit einem Umsatzanteil von 55 % im Jahr 2025; SATA und SAS liegen dahinter, während PCIe mit einem CAGR von 35,4 % bis 2031 das höchste Wachstum aufweist.
- Nach NAND-Technologie erzielte TLC im Jahr 2025 einen Anteil von 62 %, während QLC im gleichen Zeitraum voraussichtlich mit einem CAGR von 36,1 % wachsen wird.
- Nach Laufwerksarchitektur hielten Mixed-Use-Modelle im Jahr 2025 einen Anteil von 49 %, während leseintensive Laufwerke voraussichtlich mit einem CAGR von 38,9 % wachsen werden.
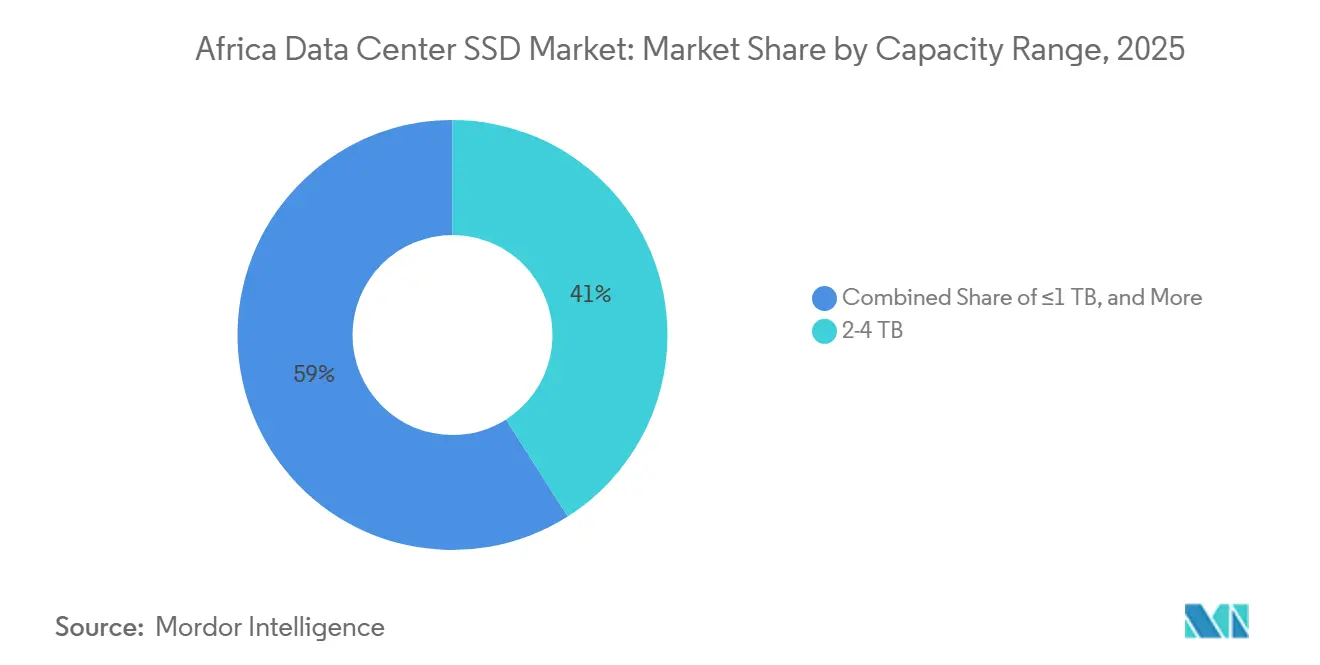
- Nach Kapazitätsbereich dominierte der 2–4-TB-Bereich mit 41 % der Afrika Rechenzentrum SSD-Marktgröße im Jahr 2025, und das Segment ≥4 TB ist für ein CAGR-Wachstum von 35,2 % positioniert.
- Nach Endnutzer repräsentierten Hyperscale-Cloud-Anbieter im Jahr 2025 53 % des Umsatzes, während Edge-Cloud-Einrichtungen auf einen CAGR von 23,3 % zusteuern.
- Nach Geografie führte Südafrika im Jahr 2025 mit einem Anteil von 57 %; Nigeria soll bis 2031 mit einem CAGR von 39,2 % am schnellsten wachsen.
Markttrends und Erkenntnisse zum Afrika-Rechenzentrum-SSD-Markt
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom bei afrikanischen Hyperscale-Rechenzentren und Colocation-Einrichtungen | +8.50% | Südafrika, Nigeria, Kenia, Ägypten | Mittelfristig (2-4 Jahre) |
| Sinkende Kosten pro GB bei 3D-NAND | +6.20% | Nigeria, Kenia | Kurzfristig (≤ 2 Jahre) |
| Erneuerung der KI-/Analysesysteme auf PCIe 5.0 | +4.80% | Nigeria, Südafrika, Kenia | Mittelfristig (2-4 Jahre) |
| Gesetzgebung zur digitalen Souveränität | +3.70% | Nigeria, Kenia, ECOWAS | Langfristig (≥ 4 Jahre) |
| Neue Untersee-Kabel 2Africa und Equiano | +5.10% | West- und Ostafrikas Küstenregionen | Mittelfristig (2-4 Jahre) |
| Initiativen für solar betriebene Rechenzentren | +2.90% | Marokko, Ägypten, Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom bei afrikanischen Hyperscale-Rechenzentren und Colocation-Einrichtungen steigert NVMe-Nachfrage
Hyperscale-Betreiber stützen den Afrika Rechenzentrum SSD-Markt durch Investitionen von mehr als 1 Milliarde USD pro Campus, wobei Einrichtungen in Johannesburg, Lagos und Nairobi bereits Blöcke von 30 MW und mehr einsetzen. Betreiber bestehen auf NVMe-SSDs, um Latenz-Service-Level-Ziele zu erfüllen, und standardisieren auf PCIe 5.0 in neuen Pods. Kapazitätserweiterungen von Teraco auf 228 MW verdeutlichen, wie Speicherdichte nun die Wettbewerbspositionierung bestimmt, insbesondere wenn die Rack-Leistungsbudgets 50 kW erreichen [1]. Colocation-Anbieter replizieren bewährte Hyperscale-Praktiken und bieten vorverdrahtete NVMe-Gehäuse an, die das Onboarding von Mietern beschleunigen. Das Ergebnis ist ein Versorgungsengpass bei Enterprise-NVMe-Laufwerken, der wiederum die durchschnittlichen Verkaufspreise erhöht, aber NVMe als Standardschnittstelle festigt. Regionale Regierungen begrüßen diese Bauprojekte, da lokale Sovereign-Cloud-Zonen die nationalen Datenschutzgesetze einhalten und qualifizierte Arbeitsplätze schaffen.
Sinkende Kosten pro GB bei 3D-NAND bringen SSDs an die Preisparität mit leistungsstarken Festplatten
Schichtzahlen von über 400 in 3D-NAND-Stapeln haben die Preise für Unternehmens-SSDs auf 0,25-0,30 USD pro GB gesenkt und damit frühere Kostenbarrieren für afrikanische Käufer beseitigt [2]. Betreiber, die früher Workloads zwischen Flash- und rotierenden Speichermedien aufteilten, kaufen nun vollständige All-Flash-Arrays, wobei sie die 60-prozentige Reduzierung des Kühlaufwands, wie im Bestand von Gijima nachgewiesen, als Argument anführen. Sinkende NAND-Kosten glätten auch Kapazitätsunterschiede, sodass Laufwerke mit 15 TB und 30 TB in Mainstream-Verträge einziehen. Die Preiselastizität wird durch regionale Importzollbefreiungen für Rechenzentren mit erneuerbaren Energien weiter verstärkt, eine Regelung, die in Kenia und Ghana eingeführt wurde. Insgesamt gewinnt der Afrika-Rechenzentrum-SSD-Markt eine breitere Kundenbasis, da mittelständische Telekommunikationsunternehmen und Universitäten Flash-Speicher für Häufig-genutzte Daten schließlich als erschwinglich erachten.
KI-/Analyse-Workloads in Fintech und Telekommunikation treiben PCIe 5.0-Erneuerungen voran
Afrikas mobile Zahlungsökosysteme verarbeiten täglich Hunderte von Millionen Mikrotransaktionen, für die Betrugserkennungsmodelle in Echtzeit ausgeführt werden. Nigerianische Plattformen wie OPay benötigen 12 GB/s pro Host, um die Entscheidungslatenz unter 800 µs zu halten. PCIe 5.0-SSDs mit einem sequenziellen Durchsatz von 14 GB/s werden daher obligatorisch. Telekommunikationsunternehmen, die auf eigenständige 5G-Kernnetzwerke aufrüsten, wenden identische Spezifikationen für Benutzerebenen-Funktionen und Edge-Content-Caches an, was eine anhaltende Nachfrage nach PCIe Gen5-Laufwerken mit mehr als 60 TB antreibt. Anbieter, die die Versorgung mit diesen Komponenten sicherstellen können, erzielen hochmargige Designerfolge und treiben die Afrika-Rechenzentrum-SSD-Branche in Richtung fortgeschrittener Verbindungsarchitektur-Adoption. Edge-KI-Inferenz in Einzelhandels- und Gesundheitsversorgungsfilialen folgt einem ähnlichen Pfad und kultiviert einen Massenmarkt für kompakte PCIe 5.0-Erweiterungskarten.
Gesetze zur digitalen Souveränität lokalisieren Speicher im Inland
Vorschriften wie Nigerias Datenschutzgesetz 2023 verbieten die Übertragung sensibler Datensätze über nationale Grenzen hinaus. Multinationale Konzerne müssen daher inländische Racks mieten oder aufbauen, was sich direkt in neuen Flash-Speicherbestellungen niederschlägt. Da gespiegelte Kopien über Verfügbarkeitszonen hinweg obligatorisch sind, verdoppeln sich die Kapazitätsanforderungen häufig im Vergleich zu Offshore-Zuteilungen. SSD-Anbieter profitieren von Verschlüsselungsfunktionen, die gesetzliche Anforderungen an die Datensicherheit im Ruhezustand erfüllen. Die Länder verfeinern weiterhin grenzüberschreitende Klauseln, aber der kurzfristige Effekt ist klar: Der Afrika-Rechenzentrum-SSD-Markt erweitert inländische Knoten schneller als bisher prognostiziert. Die Gesetze fördern auch eine Dienstleistungsschicht - lokale Anbieter für Datenlöschung und Vernichtung sowie zertifizierte RMA-Depots -, die die Resilienz des Ökosystems vertieft.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unzuverlässige Stromversorgung, die HDD-Ebenen aufrechterhält | -4.20% | Nigeria, Kenia, Ghana | Mittelfristig (2-4 Jahre) |
| NAND-Preisvolatilität, die Margen belastet | -3.80% | Kontinentweit | Kurzfristig (≤ 2 Jahre) |
| Spärliche RMA-Depots, die die Gesamtbetriebskosten erhöhen | -2.10% | Rest Afrikas (ohne Südafrika, Nigeria) | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel bei NVMe-oF und CXL-Verbindungsarchitekturen | -1.90% | Bedeutende Technologiezentren | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzuverlässige Stromversorgung erhält HDD-freundliche Kaltdaten-Speicherebenen aufrecht
Häufige Stromunterspannungen in Westafrika zwingen Betreiber dazu, rotierende Festplattenanordnungen für Archivdatensätze beizubehalten, die Ausfallzeiten tolerieren. Obwohl die Flash-Dichte steigt, bleibt die Wirtschaftlichkeit von Diesel-Notstromaggregaten für weitgehend inaktive Daten ungünstig. Hybridtopologien bleiben bestehen und verwässern den reinen SSD-Marktanteil bei einigen Projekten. Versorgungsreformen schreiten langsam voran, sodass Neubauprojekte oft zunächst Leistungsebenen priorisieren und den vollständigen Festplattenersatz hinauszögern.
NAND-Preisvolatilität komprimiert Anbieter- und Integratormargen
Spot-Notierungen für Unternehmens-NAND stiegen im März 2025 um mehr als 10 %, was mehrere afrikanische Käufer dazu veranlasste, SSD-Bestellungen für das erste Quartal zu verschieben. Lokale Währungsabwertungen verstärken diesen Effekt und erodieren die Integratormargen, wenn Verträge in USD denominiert sind. Anbieter mindern das Risiko durch vierteljährliche Preisfixierungen, doch kleinere Wiederverkäufer kämpfen mit Lagerbestandsschwankungen. Eine anhaltende Volatilität kann den Expansionspfad des Afrika-Rechenzentrum-SSD-Markts dämpfen, insbesondere bei eigenfinanzierten Unternehmen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor: Unternehmens-Speicherdichte treibt EDSFF-Übergang voran
Das 2,5-Zoll-Format sicherte sich 38 % des Umsatzes im Jahr 2025, da Legacy-Rack-Server weit verbreitet bleiben, was einer Afrika Rechenzentrum SSD-Marktgröße von 311 Millionen USD in diesem Jahr entspricht. Die Lieferungen tendieren jedoch zu schlanken E1.S- und E3.L-Geräten, da Hyperscale-Gänge auf 48-V-Stromversorgungsrückwände umsteigen. Der CAGR von 27,8 % bei EDSFF spiegelt seinen überlegenen Luftstrompfad und die Signalintegrität wider, was in Einrichtungen willkommen ist, in denen die Umgebungstemperaturen 30 °C überschreiten.
Die anhaltende Einführung ergibt sich aus der Notwendigkeit, 60 TB pro Gerät zu übertragen, ohne 25 W zu überschreiten – eine Spezifikation, die herkömmliche U.2-Träger kaum erfüllen können. EDSFF-Schlitten verbessern auch die Wartbarkeit, da Techniker Blades vom Kaltgang aus tauschen und die mittlere Servicezeit reduzieren können. Der Afrika Rechenzentrum SSD-Markt erlebt daher eine Koexistenz statt einer abrupten Ablösung; Edge-Gehäuse und Mikrofilialen bleiben aus Gewichts- und Kostengründen auf M.2-Karten, während PCIe-Erweiterungskarten auf GPU-Server abzielen, die keinen vorderen Einschub entbehren können.


Nach Schnittstelle: PCIe-Dominanz beschleunigt sich mit Einführung von 5.0
PCIe erzielte im Jahr 2025 55 % des Umsatzes und soll jährlich um 35,4 % wachsen, da Gen5-Lanes den Durchsatz auf 32 GT/s verdoppeln. Unternehmen, die containerisierte Analysen einsetzen, fordern 4 Millionen zufällige IOPS pro Knoten – ein Wert, den nur NVMe über PCIe aufrechterhalten kann.
SATA bleibt bestehen, wenn Wiederherstellungsfenster acht Stunden überschreiten oder wenn Controller bei 6 Gb/s ihr Maximum erreichen. SAS genießt eine Nischentreue bei Telekommunikationsunternehmen, die Legacy-Unix-Hosts betreiben, aber sein Kostenaufschlag gegenüber PCIe schränkt den Beschaffungsspielraum ein. Da Controller-Anbieter native CXL-Unterstützung liefern, wird PCIe gepoolte Speicher-Fabrics unterstützen und seine Bindungswirkung vertiefen. Der Afrika Rechenzentrum SSD-Markt richtet daher Forschungs- und Entwicklungsbudgets auf Gen5 und Gen6 aus und versetzt andere Schnittstellen in den Wartungsmodus.
Nach NAND-Technologie: TLC balanciert Leistung und Wirtschaftlichkeit
TLC trug im Jahr 2025 62 % zum Umsatz bei, was 70 PB entspricht, die in afrikanische Racks geliefert wurden. Betreiber wählen TLC für eine 1-DWPD-Ausdauer, die gemischte Datenbank- und Protokollschreibmuster erfüllt.
QLC expandiert dennoch mit einem CAGR von 36,1 % aufgrund von KI-Trainingsdatensätzen und hochfrequentierten Videobibliotheken. Anbieter mildern die Schreibbeschränkungen von QLC durch intelligentere Flash-Übersetzungsschichten und dynamisches SLC-Caching. SLC und MLC bleiben in Kernbankensystemen bestehen, die keine nicht korrigierbaren Bitfehler riskieren können. Insgesamt drehen sich die Erwartungen an den Afrika Rechenzentrum SSD-Markt um TLC als Anker, während QLC ultrahochdichte Ebenen für Inhalte und Analysen erschließt.
Nach Laufwerksarchitektur: Flexibilität durch Laufwerke für gemischte Nutzung erfüllt diverse Workloads
Mixed-Use-Laufwerke hielten im Jahr 2025 einen Anteil von 49 %, was Afrikas heterogenem Workload-Mix widerspiegelt – Zahlungen, IoT-Telemetrie und ERP-Snapshots befinden sich häufig im selben Cluster. Diese SKUs bieten 3 DWPD und kostenausgewogene Kapazitätspunkte.
Leseintensive Produkte, die voraussichtlich einen CAGR von 38,9 % erzielen werden, finden Anklang in Edge-Caches und CDN-PoPs, die 95 % Leseverhältnisse erreichen. Schreibintensive SKUs bleiben Verteidiger von OLTP-Datenbanken in großen Banken. Workload-bewusste Tiering-Software automatisiert die Platzierung, dennoch legen Beschaffungsleiter weiterhin Ausdauerklassen neben der Kapazität fest. Dies hält den Afrika Rechenzentrum SSD-Markt trotz Konvergenz bei NAND-Schichtzahlen über Ausdauerstufen hinweg stratifiziert.
Nach Kapazitätsbereich: Hochkapazitätslaufwerke adressieren Datenwachstum
Das 2–4-TB-Band generierte im Jahr 2025 41 % der Lieferungen, bewertet mit 335 Millionen USD der Afrika Rechenzentrum SSD-Marktgröße. Das Segment bietet einen vertrauten Sweet Spot, an dem Preis, Dichte und Redundanz innerhalb bestehender RAID-Gruppen zusammentreffen.
Laufwerke ≥4 TB verzeichnen jedoch einen CAGR von 36,7 %, da KI-Workflows nun 20-TB-Datenseen pro Modelliteration verarbeiten. Microns 60-TB-E3.S veranschaulicht, wie energieeffiziente Kapazität in afrikanischen Klimazonen aussieht, wo die Kilowattstundenkosten 0,36 USD erreichen können. Betreiber überarbeiten Datenschutzschemata – Erasure Coding statt Spiegelung – um Wiederherstellungszeiten bei solchen Größen zu minimieren. Das unterste Segment, ≤1 TB, bleibt für Filialanwendungen und virtualisierte Netzwerkfunktions-Blades relevant.
Nach Endnutzer: Hyperscale-Führerschaft treibt Marktentwicklung voran
Hyperscaler verbrauchten 53 % der Lieferungen im Jahr 2025 und werden bis 2031 eine ähnliche Dominanz aufrechterhalten, obwohl Edge-Cloud-Knoten in Telekommunikationsgehäusen jährlich um 36,3 % wachsen. Unternehmen und Finanzinstitute repräsentieren eine stabile zweistellige Nachfrage, da Compliance-Anforderungen Investitionen vor Ort antreiben.
Colocation-Anbieter positionieren ihre Racks als transparente Erweiterungen von Hyperscale-Verfügbarkeitszonen und nehmen Überlauf aus stoßweisen KI-Modellierungskampagnen auf. Die Diversifizierung der Nachfrage stellt sicher, dass Anbieter keine Ebene ignorieren können: Banken bestehen auf zertifizierter FIPS-Verschlüsselung, Telekommunikationsunternehmen benötigen NEBS-Konformität, während SaaS-Einsteiger Watt pro TB über alles andere stellen. Diese Variabilität unterstützt die Resilienz im breiteren Afrika Rechenzentrum SSD-Markt.
Geografische Analyse
Südafrika machte im Jahr 2025 57 % der Ausgaben aus, gestützt durch ein ausgereiftes Carrier-Hotel-Ökosystem und Unterseekabellandungen in Kapstadt und Durban. Staatliche Steueranreize für erneuerbare Mikro-Netze schützen die Betriebsmargen zusätzlich.
Nigeria führt das Wachstum mit einem CAGR von 35,2 % an, da fintech-Volumina steigen und das Datenschutzgesetz eine souveräne Datenhaltung vorschreibt. Betreiber in Lagos konzentrieren sich in der Nähe von 330-kV-Übertragungsknoten für Netzstabilität, setzen jedoch weiterhin 10-MW-Dieselreserven ein, um Flash-Arrays vor Frequenzeinbrüchen zu schützen.
Kenia nutzt geothermische Energieressourcen, um Hyperscale-Zusagen von mehr als 1 Milliarde USD anzuziehen. Addis Abeba, Kairo und Casablanca folgen, wobei jede Stadt erneuerbare Stromabnahmeverträge mit strategischem Kabelzugang kombiniert. Das Segment Rest of Africa profitiert von neuen Kabelabzweigungen und der Cloud-Nutzung durch die Diaspora, steht jedoch vor Fachkräftemangel, der komplexe Flash-Fabric-Einführungen verlangsamt. Zusammen halten diese Regionen den Afrika Rechenzentrum SSD-Markt auf einer beschleunigten Adoptionskurve im Vergleich zu anderen aufstrebenden Regionen.
Wettbewerbslandschaft
Der Markt bleibt mäßig fragmentiert, obwohl führende Anbieter ihren Marktanteil durch lokale Allianzen konsolidieren. Samsung, Western Digital und Micron überschreiten gemeinsam einen Lieferanteil von 45 % und nutzen End-to-End-Portfolios von Client- bis hin zu Unternehmensproduktlinien. Kioxia und SK Hynix setzen auf kapazitätsdichte QLC, um sich im Bereich KI-Archive zu differenzieren, während Pure Storage und NetApp mit regionalen Internetdienstanbietern (ISPs) für verwaltete Flash-Dienste kooperieren.
Zu den strategischen Maßnahmen gehört die Übernahme von Teraco durch Digital Realty für 3,5 Milliarden USD, die eine gebundene Nachfrage nach zertifizierten Gen5-Laufwerken sichert. Microns Markteinführung des 60-TB-Laufwerks demonstriert ein Wettrüsten bei der Rack-Dichte, das entscheidend ist, wo Stromkosten die Expansion begrenzen können. Anbieter kombinieren Hardware mit auf Compliance ausgerichteten Professional-Services-Bundles und spiegeln damit die Kundenpriorität für schlüsselfertige Souveränitätslösungen wider.
Neue Marktteilnehmer zielen mit robusten E1.S-Kits, die für 55 °C Einlasstemperaturen ausgelegt sind, auf Edge-Cloud-Cluster ab. Etablierte Anbieter kontern mit Garantieverlängerungen, die auf Solar-Bereitstellungen abgestimmt sind, und festigen so die Kundenbindung, wo Ausfallzeitrisiken die Toleranzgrenzen überschreiten. Mit fortschreitender Konsolidierung orientieren sich lokale Systemintegratoren auf Mehrwertdienstleistungen - Datenlöschung, Firmware-Prüfung und Kaltreserve-Lagerhaltung - um im Afrika-Rechenzentrum-SSD-Markt relevant zu bleiben.
Branchenführer im Afrika-Rechenzentrum-SSD-Markt
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Western Digital Corporation
-
Micron Technology, Inc.
-
Huawei Technologies Co., Ltd. (FusionSSD)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2025: Kioxia stellte CM9 PCIe 5.0 NVMe-SSDs mit bis zu 61,44 TB für KI-Workloads vor.
- März 2025: Microsoft stellte 297 Millionen USD bereit, um südafrikanische Cloud- und KI-Zonen bis 2027 zu erweitern.
- Januar 2025: Western Digital meldete einen Umsatz von 4,29 Milliarden USD im zweiten Fiskalquartal; die Cloud-Sparte trug 55 % dazu bei.
- Dezember 2024: Google beteiligte sich an einer Barkapitalspritze von 90 Millionen USD in Cassava Technologies zur Skalierung afrikanischer Kapazitäten.
- November 2024: Teraco sicherte sich Schulden in Höhe von 8 Milliarden ZAR, um die Kapazität auf 228 MW zu erhöhen und eine Solarfarm zu finanzieren.


Berichtsumfang des Afrika-Rechenzentrum-SSD-Markts
| 2,5-Zoll (U.2/U.3) |
| M.2 |
| PCIe-Erweiterungskarte |
| EDSFF (E1.S / E1.L / E3) |
| SATA |
| SAS |
| PCIe |
| SLC |
| MLC |
| TLC |
| QLC |
| Leseintensiv (1 DWPD) |
| Gemischte Nutzung (3 DWPD) |
| Schreibintensiv (10 DWPD) |
| ≤ 1 TB |
| 1-2 TB |
| 2-4 TB |
| ≥ 4 TB |
| Hyperscale-Cloud-Anbieter |
| Colocation-/Carrier-neutrale Einrichtungen |
| Unternehmens- und Finanzdienstleistungs-Rechenzentren |
| Südafrika |
| Nigeria |
| Kenia |
| Ägypten |
| Marokko |
| Rest Afrikas |
| Nach Formfaktor | 2,5-Zoll (U.2/U.3) |
| M.2 | |
| PCIe-Erweiterungskarte | |
| EDSFF (E1.S / E1.L / E3) | |
| Nach Schnittstelle | SATA |
| SAS | |
| PCIe | |
| Nach NAND-Technologie | SLC |
| MLC | |
| TLC | |
| QLC | |
| Nach Laufwerksarchitektur | Leseintensiv (1 DWPD) |
| Gemischte Nutzung (3 DWPD) | |
| Schreibintensiv (10 DWPD) | |
| Nach Kapazitätsbereich | ≤ 1 TB |
| 1-2 TB | |
| 2-4 TB | |
| ≥ 4 TB | |
| Nach Endnutzer | Hyperscale-Cloud-Anbieter |
| Colocation-/Carrier-neutrale Einrichtungen | |
| Unternehmens- und Finanzdienstleistungs-Rechenzentren | |
| Nach Land | Südafrika |
| Nigeria | |
| Kenia | |
| Ägypten | |
| Marokko | |
| Rest Afrikas |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Afrika-Rechenzentrum-SSD-Markts?
Der Markt wird im Jahr 2025 auf 0,82 Milliarden USD geschätzt und soll in den nächsten fünf Jahren stark ansteigen.
Welches Land führt bei den Ausgaben für Rechenzentrums-SSDs in Afrika?
Südafrika machte im Jahr 2025 57 % des regionalen Umsatzes aus, dank seines etablierten Rechenzentrum-Ökosystems und seiner zuverlässigen Infrastruktur.
Welcher Formfaktor wächst am schnellsten?
EDSFF-Laufwerke (E1.S/E1.L/E3) verzeichnen das höchste Wachstum mit einem prognostizierten CAGR von 35,8 % bis 2031, da Betreiber eine höhere Dichte pro Rack anstreben.
Welche Rolle spielen Gesetze zur digitalen Souveränität?
Nationale Datenschutzgesetze in Nigeria und Kenia verpflichten Organisationen zur lokalen Datenhaltung und steigern damit direkt die Nachfrage nach inländischer SSD-Kapazität.
Wie wirkt sich die NAND-Preisvolatilität auf afrikanische Käufer aus?
Preisschwankungen komprimieren Integratormargen und können Modernisierungsprojekte verzögern, insbesondere in Märkten, wo Beschaffungsbudgets empfindlich gegenüber in USD denominierten Importen sind.
Welches Endnutzersegment generiert die größte Nachfrage?
Hyperscale-Cloud-Anbieter repräsentieren 53 % der Lieferungen im Jahr 2025, aber Edge-Cloud-Knoten in Telekommunikationsnetzen sind die am schnellsten wachsende Kundengruppe.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Singapur Rechenzentrum-Speicher-Markt Speicher in Singapur, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Indonesien Rechenzentrums-Speichermarkt Speicherung in Indonesien, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Mexiko Rechenzentrum-Energiemarkt Nachfrage nach Energiesystemen in Mexiko, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Europa Rechenzentrums-Speichermarkt Speicher in Europa, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.
- Südkorea Rechenzentrums-Speichermarkt Speicher in Südkorea, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
