
Tamanho e Participação do Mercado de Identidade da Força de Trabalho
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
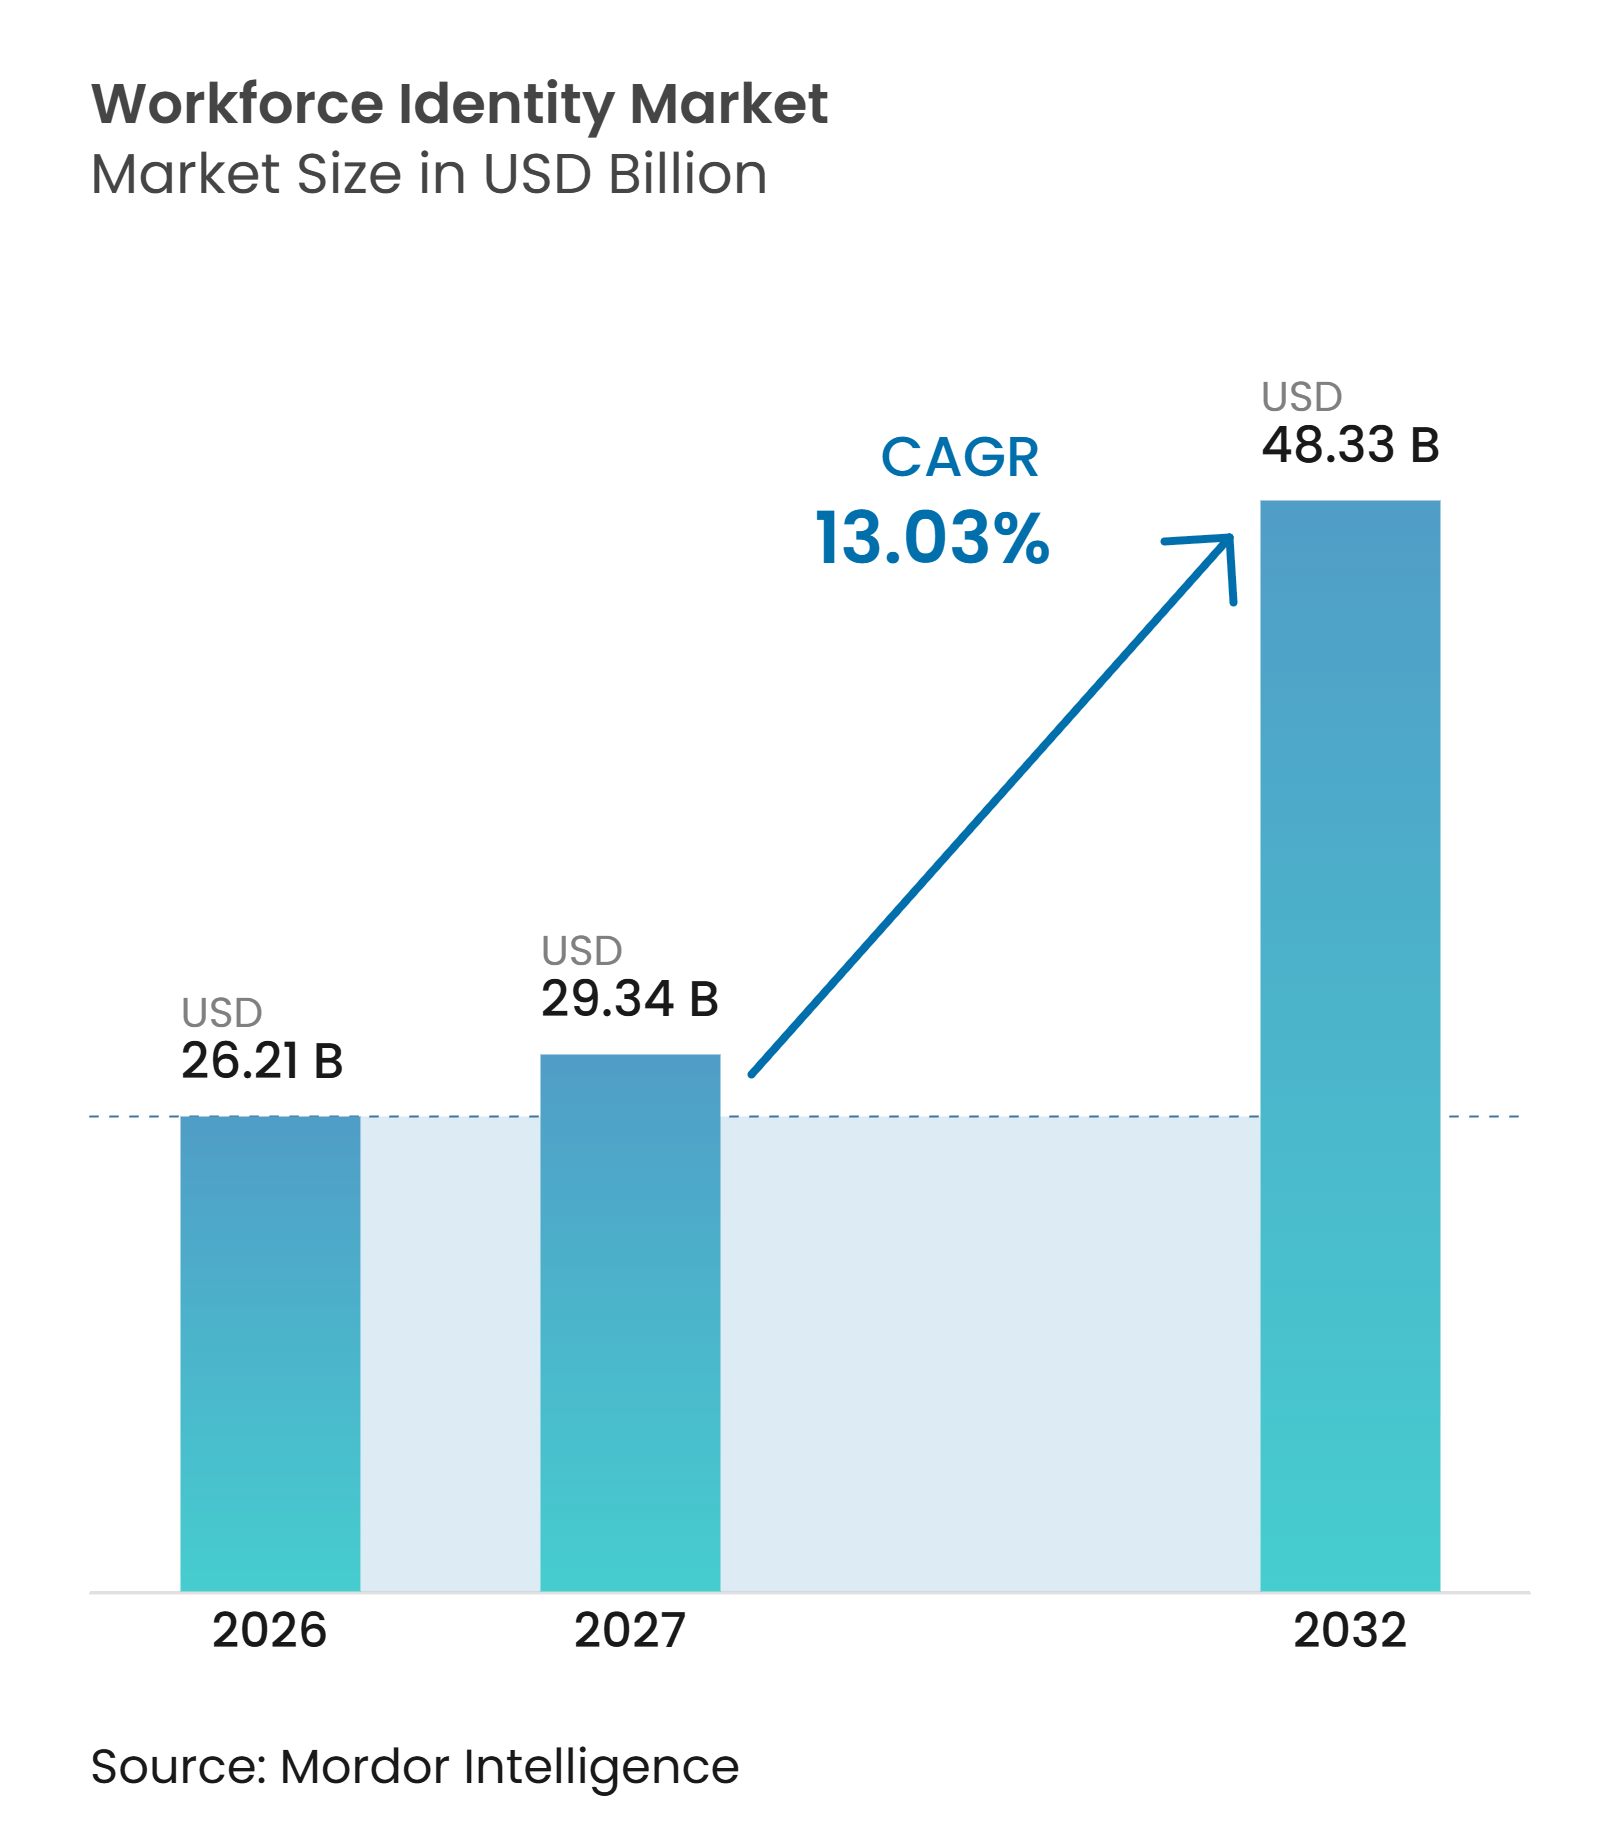
| Tamanho do Mercado (2027) | 29.34 Bilhões de dólares |
| Tamanho do Mercado (2032) | 48.33 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.03 % |
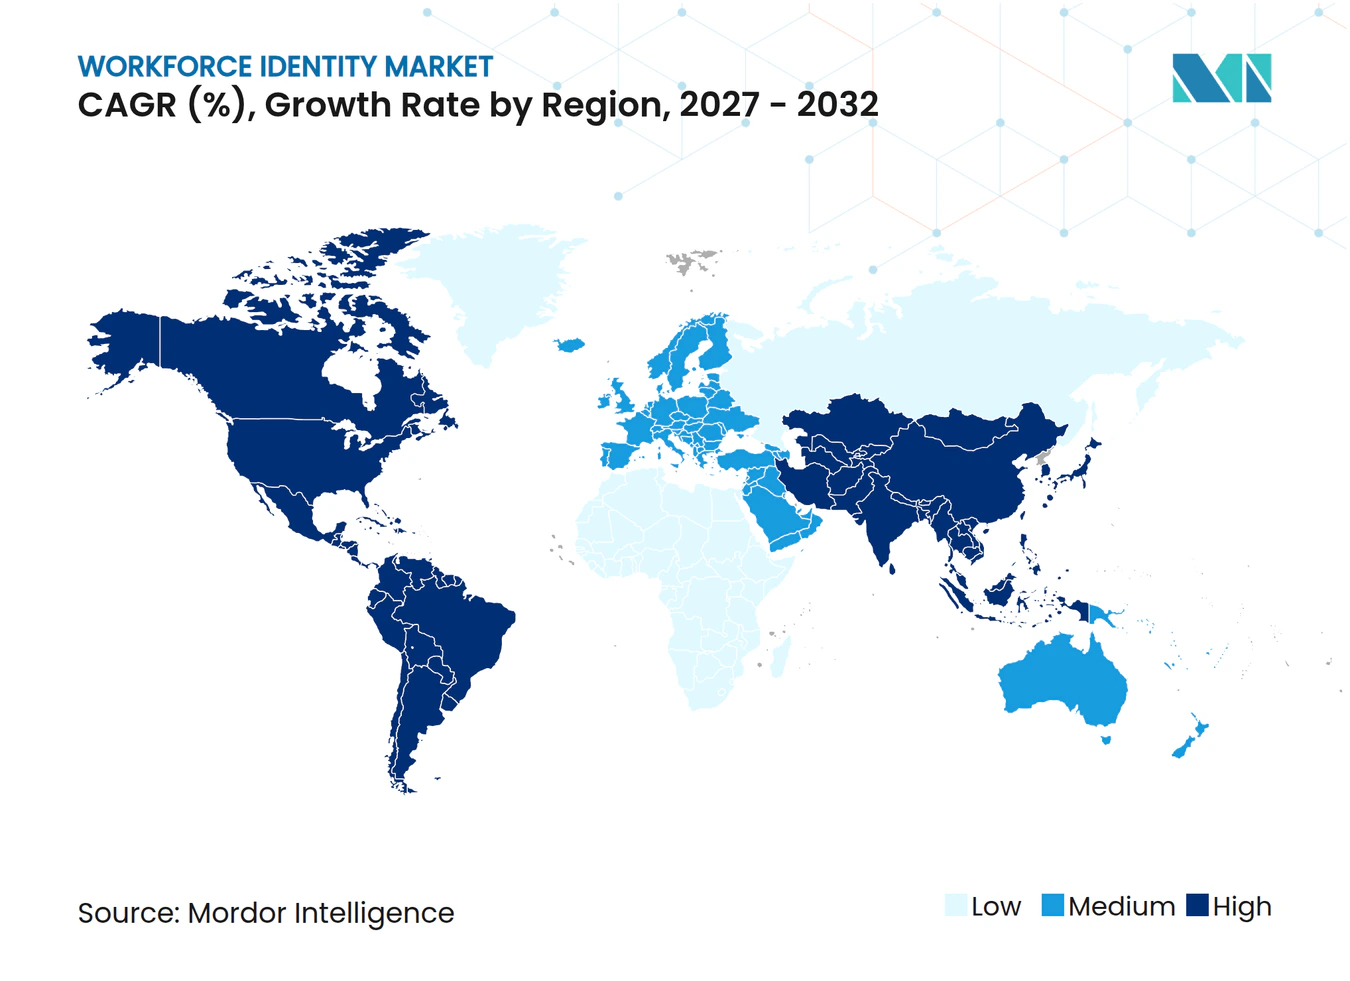
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Identidade da Força de Trabalho por Mordor Intelligence
O tamanho do mercado de identidade da força de trabalho está projetado para expandir de 26,21 bilhões de USD em 2026 para 48,33 bilhões de USD até 2032, registrando um CAGR de 13,03% entre 2027 e 2032. O mercado de identidade da força de trabalho está migrando de controles de segurança baseados em perímetro para controles centrados em identidade que funcionam em ambientes de nuvem, locais e de borda. Os requisitos regulatórios tornaram a governança de identidade auditável uma prioridade mais elevada para operadores de serviços financeiros e infraestrutura crítica. Essa mudança desloca os programas de identidade de gastos tecnológicos discricionários para um controle central de acesso, conformidade e resiliência operacional. A abrangência da plataforma está se tornando mais importante à medida que os compradores buscam capacidades integradas de autenticação, governança, acesso privilegiado e resposta a ameaças. Ao mesmo tempo, ambientes de diretório legados, regras de residência de dados, custos de modernização e latência em ambientes industriais podem atrasar as decisões de implantação.
Principais Conclusões do Relatório
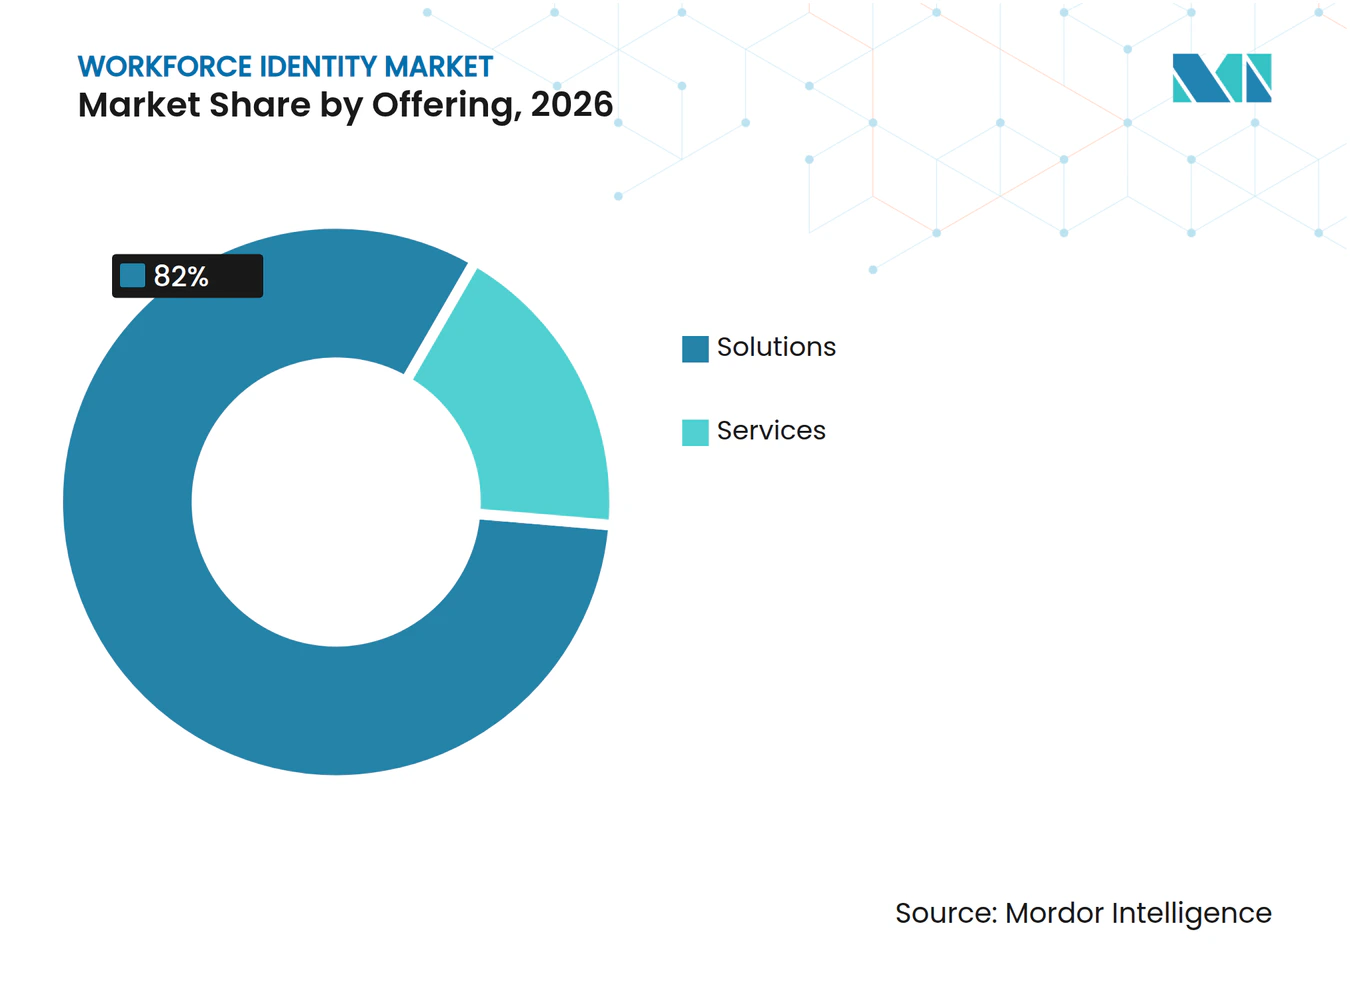
- Por oferta, as soluções detinham 82,06% de participação em 2026.
- Por capacidade, a autenticação da força de trabalho e o logon único detinham a maior participação em 2026, enquanto a detecção e resposta a ameaças de identidade está projetada para expandir a um CAGR de 14,78% até 2032.
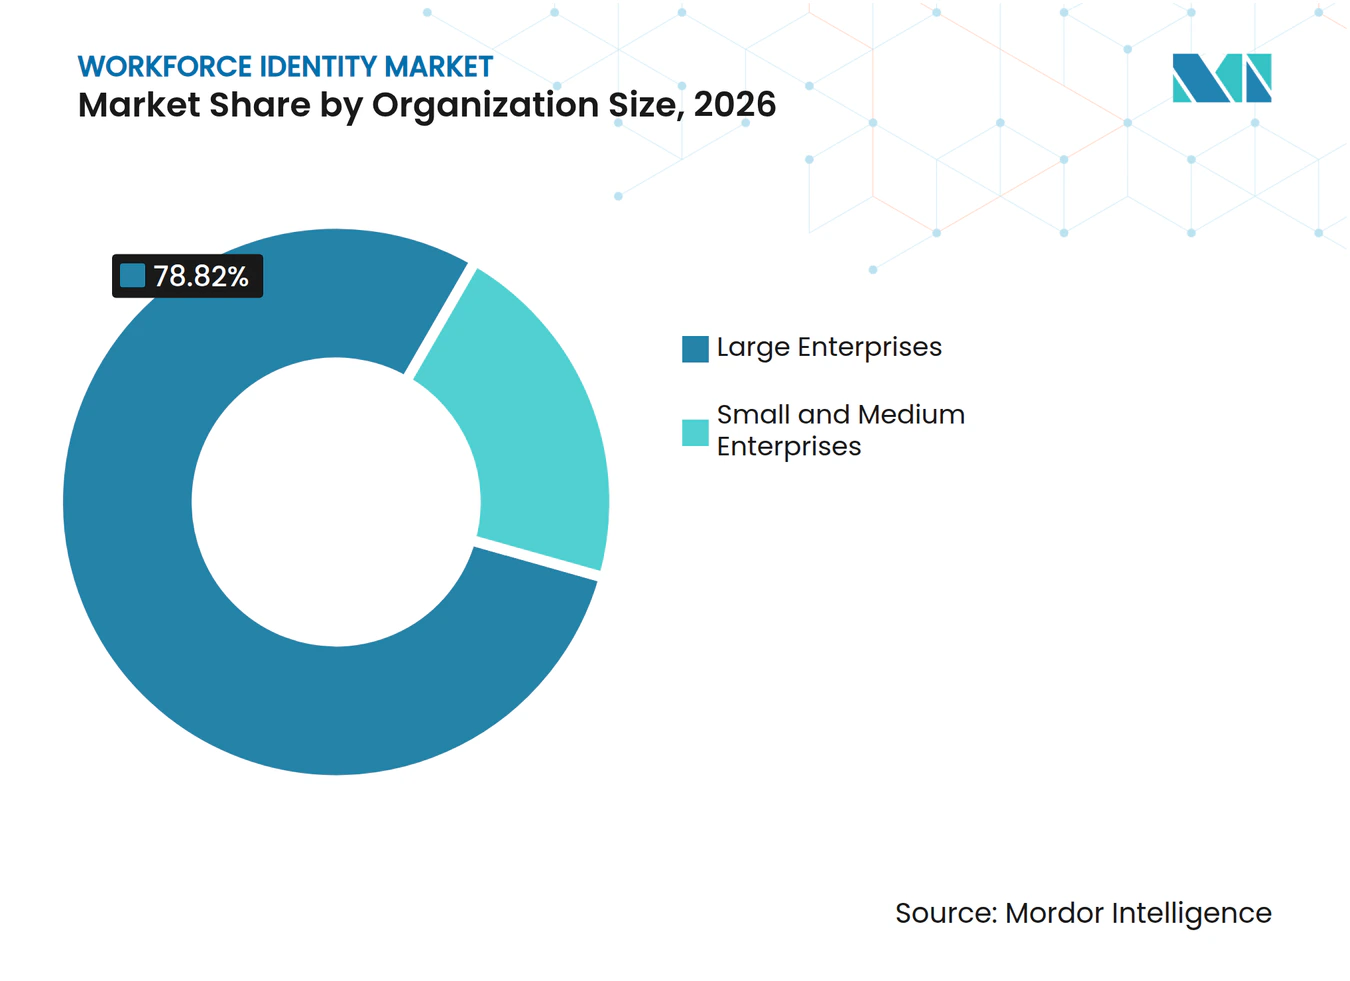
- Por tamanho de organização, as grandes empresas detinham 78,82% da participação do mercado de identidade da força de trabalho em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 14,42% até 2032.
- Por vertical de usuário final, o BFSI representou 20,99% do tamanho do mercado de identidade da força de trabalho em 2026, enquanto TI e telecomunicações está projetado para expandir a um CAGR de 14,91% até 2032.
- Por geografia, a América do Norte detinha 43,51% de participação em 2026, enquanto o Oriente Médio é o segmento regional de crescimento mais rápido.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Arquiteturas de Acesso de Confiança Zero | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Proliferação de Nuvem e SaaS em Empresas Híbridas | +2.3% | Global, particularmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento de Fraude de Identidade e Tentativas de Apropriação de Contas | +2.1% | Global, mais agudo na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Pressão Regulatória por Governança de Acesso Mais Robusta | +1.9% | Europa e América do Norte principalmente | Médio prazo (2-4 anos) |
| Governança de Identidade de Agentes de IA Entrando nos Orçamentos de IAM da Força de Trabalho | +1.7% | Global, liderança na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Trilhos de Identidade Pública Digital Estendendo-se ao Acesso do Empregador | +1.3% | Europa e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Arquiteturas de Acesso de Confiança Zero
A confiança zero está se tornando um requisito de aquisição em vez de um conceito de segurança para o mercado de identidade da força de trabalho. A AlgoSec relatou que 56% das empresas estavam implementando total ou parcialmente a confiança zero em 2025.[1] A HPE e a Cybersecurity Insiders constataram que 82% das organizações consideravam o acesso universal à rede de confiança zero essencial, enquanto 17% o haviam implementado completamente.[2] Essa lacuna sustenta programas de compra plurianuais porque as decisões de acesso devem ser verificadas repetidamente em relação a sinais de risco em constante mudança. A Open Systems constatou que apenas 8-9% das organizações pesquisadas tinham uma arquitetura de confiança zero totalmente integrada em janeiro de 2026. Fornecedores que conectam logon único, acesso privilegiado e detecção em tempo real podem abordar planos de implementação fragmentados.
Proliferação de Nuvem e SaaS em Empresas Híbridas
A adoção de SaaS adicionou contas, permissões e rotas de compartilhamento de dados mais rapidamente do que muitas organizações conseguem governar. Isso cria uma necessidade clara para o mercado de identidade da força de trabalho, pois cada aplicação não gerenciada adiciona direitos de acesso que podem não seguir os controles padrão do ciclo de vida. A Omada relatou em 2025 que quase 4 em cada 10 organizações não haviam implantado soluções de governança de identidade baseadas em SaaS. Organizações com muitas aplicações SaaS e múltiplos provedores de identidade podem preferir ferramentas de orquestração em vez de uma substituição completa dos sistemas existentes. Essa abordagem pode aplicar políticas consistentes enquanto evita uma migração disruptiva.
Aumento de Fraude de Identidade e Tentativas de Apropriação de Contas
A apropriação de contas tornou-se uma grande preocupação de segurança e aumenta o valor do monitoramento contínuo de identidade. A Sift relatou que 83% das organizações sofreram pelo menos 1 incidente de apropriação de conta, enquanto a taxa de ataque atingiu 2,5% no segundo trimestre de 2025.[3] A TransUnion registrou um aumento de 21% no volume de apropriação de contas digitais do primeiro semestre de 2024 para o primeiro semestre de 2025. A AuthenticID constatou que 68% das empresas encontraram fraude relacionada à força de trabalho, sendo a personificação de funcionários o tipo mais comum. O roubo de credenciais pode explorar o espaço entre sistemas de autenticação, governança e detecção. A pontuação contínua de risco de sessão pode, portanto, atrair financiamento de equipes de segurança que anteriormente tratavam a segurança de endpoints e os controles de identidade separadamente.
Pressão Regulatória por Governança de Acesso Mais Robusta
As obrigações regulatórias expandiram os requisitos de governança de acesso que o mercado de identidade da força de trabalho enfrenta. O DORA entrou em vigor em 17 de janeiro de 2025 e torna o gerenciamento de identidade, os controles de ciclo de vida e os registros de acesso rastreáveis relevantes para entidades financeiras europeias. O PCI DSS v4.0.1 exigiu autenticação multifator para acesso a dados de titulares de cartão a partir de 31 de março de 2025. O NIST finalizou o SP 800-63-4 em 31 de julho de 2025, atualizando as diretrizes de garantia para sistemas de identidade digital. O NIS2 também estende as obrigações de segurança e controle de acesso a 18 setores críticos. Esses frameworks podem encurtar as decisões de compra porque as organizações devem produzir evidências de acesso controlado durante as revisões.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração com Ambientes de Diretório Legados | -1.4% | Global, mais grave em setores industriais e regulamentados | Longo prazo (≥ 4 anos) |
| Alto Custo de Modernização de IAM em Escala Empresarial | -1.1% | Global, mais agudo em mercados emergentes e PMEs | Médio prazo (2-4 anos) |
| Fragmentação de Residência de Dados em Implantações no Oriente Médio | -0.7% | Oriente Médio, com extensão ao Norte da África | Médio prazo (2-4 anos) |
| Restrições de Latência de Autenticação em Ambientes de Borda Industrial | -0.5% | Regiões industriais globalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração com Ambientes de Diretório Legados
Os ambientes legados do Active Directory permanecem profundamente conectados a aplicações locais e podem retardar a modernização em todo o mercado de identidade da força de trabalho. Seu custo total inclui atualizações de hardware, pontes de identidade, manutenção de redes privadas virtuais e camadas duplicadas de controle de acesso. A Strata Identity estimou que os custos anuais de renovação de provedores de identidade legados podem variar de 5 milhões de USD a 10 milhões de USD, antes dos custos relacionados de infraestrutura e serviços. Um estudo científico de 2025 constatou que a migração de IAM assistida por IA reduziu o esforço manual em 30% e cortou custos em 160.000 USD em projetos de médio porte, embora erros de mapeamento de políticas ainda exigissem remediação humana. A consolidação complexa de diretórios pode estender os ciclos de vendas em 12 a 18 meses além das avaliações padrão de SaaS empresarial. Esse atraso pode limitar a receita de curto prazo mesmo quando a organização aceita o argumento estratégico para a modernização.
Alto Custo de Modernização de IAM em Escala Empresarial
A modernização de identidade empresarial é um compromisso de capital plurianual que pode perder impulso durante a aquisição. Os serviços de migração de diretório podem exceder 2 milhões de USD para grandes ambientes. Programas que abrangem sistemas de nuvem e locais podem revelar dependências de aplicações não documentadas e criar mudanças de escopo. Organizações menores enfrentam uma barreira mais acentuada porque os serviços ainda são necessários para conectar plataformas de ERP, RH e comunicação. A governança de identidade baseada em assinatura reduz a despesa inicial de software, mas não elimina o trabalho de integração. Ofertas modulares que começam com logon único ou autenticação sem senha podem reduzir o compromisso inicial e apoiar a adoção em etapas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Soluções Lideram as Implantações de Identidade da Força de TrabalhoAs soluções representaram 82,06% da participação do mercado de identidade da força de trabalho em 2026. Essa posição reflete a preferência por plataformas de software que permanecem incorporadas em uma organização após a conclusão do trabalho de implementação. As funções de identidade da força de trabalho requerem decisões contínuas sobre autenticação, certificação de acesso e escalada de privilégios. Essas funções precisam operar em tempo real em um conjunto de aplicações em constante mudança. A entrega nativa em nuvem e via SaaS também reduziu o compromisso inicial associado a implantações locais mais antigas.
Os serviços permanecem importantes para implementação, detecção gerenciada e programas de transformação mais longos. Seu papel é mais complementar quando conectores de baixo código e provisionamento assistido por IA reduzem a necessidade de ajuda externa em tarefas rotineiras de governança. Os compradores ainda precisam de suporte especializado para mapear políticas, conectar aplicações legadas e gerenciar transições de alto risco. O mercado de identidade da força de trabalho, portanto, provavelmente manterá a receita de serviços ao lado da base maior de soluções. Fornecedores com amplas capacidades de administração, autenticação e segurança de identidade podem oferecer aos clientes um modelo operacional mais unificado.


Por Capacidade:
Detecção e Resposta a Ameaças de Identidade Ganha ImpulsoA detecção e resposta a ameaças de identidade está projetada para expandir a um CAGR de 14,78% até 2032 no mercado de identidade da força de trabalho. A autenticação da força de trabalho e o logon único detinham a maior participação de capacidade em 2026 porque são utilizados por funcionários, contratados e outros grupos da força de trabalho. A autenticação robusta e auditável também é apoiada por requisitos regulatórios. As revisões de acesso estáticas não conseguem identificar um sequestro de sessão ou escalada de privilégios enquanto está ocorrendo. Essa limitação apoia vínculos mais estreitos entre detecção e resposta a ameaças de identidade, gerenciamento de acesso privilegiado e governança de identidade.
A governança e administração de identidade e o gerenciamento de acesso privilegiado situam-se no meio da pilha de capacidades. O gerenciamento de acesso privilegiado está ganhando atenção à medida que o gerenciamento de segredos e o acesso just-in-time tornam-se mais relevantes para cargas de trabalho em nuvem, desenvolvedores e agentes de IA. A autenticação sem senha e biométrica está recebendo maior interesse empresarial à medida que o roubo de credenciais aumenta e os controles baseados apenas em senha tornam-se menos adequados. Os serviços de diretório, credenciais, ciclo de vida e provisionamento permanecem funções fundamentais. Seu crescimento menor reflete sua inclusão crescente em suítes de plataforma mais amplas em vez de compras independentes.
Por Tamanho de Organização:
Grandes Empresas Lideram Enquanto PMEs ExpandemAs grandes empresas comandaram 78,82% de participação em 2026. Seus ambientes podem incluir centenas de aplicações, provisionamento interfuncional, trilhas de auditoria regulatória e identidades humanas e não humanas em múltiplas nuvens. Essas condições tornam a governança de identidade um investimento central em vez de um controle opcional. As grandes organizações também são os principais clientes de plataformas que abrangem governança, acesso privilegiado, detecção de ameaças e autenticação. Sua necessidade de conectar sistemas de ERP, RH e operacionais favorece plataformas amplas.
As PMEs estão projetadas para expandir a um CAGR de 14,42% até 2032. O IAM baseado em assinatura reduziu as barreiras de capital e tornou mais funções disponíveis por meio de entrega em nuvem. As obrigações de segurança da cadeia de suprimentos e os critérios de ciberseguro também estão aumentando a necessidade de políticas de acesso documentadas. O setor de identidade da força de trabalho está respondendo com integração de autoatendimento e pilhas de capacidades modulares. A JumpCloud relatou em outubro de 2026 que 59% das organizações que usam agentes de IA não aplicavam as mesmas regras de governança usadas para usuários humanos. Essa lacuna pode ser particularmente difícil para organizações de médio porte sem equipes dedicadas de governança de identidade.

Por Vertical de Usuário Final:
TI e Telecomunicações Define o Ritmo Mais RápidoTI e telecomunicações está projetado para expandir a um CAGR de 14,91% até 2032. O setor gerencia identidades de desenvolvedores, contas de serviço, credenciais de API, tokens de CI/CD, cargas de trabalho em nuvem e contas padrão da força de trabalho ao mesmo tempo. Essas identidades e direitos podem mudar diariamente. As revisões de acesso trimestrais podem não acompanhar essas mudanças. Isso torna a aplicação contínua de políticas mais relevante para esta parte do mercado de identidade da força de trabalho.
O BFSI representou 20,99% da receita em 2026. Os serviços financeiros há muito enfrentam controles exigentes, e o DORA adiciona um requisito direto de resiliência operacional para entidades europeias. A saúde e as ciências da vida enfrentam obrigações da HIPAA nos Estados Unidos e obrigações mais amplas do NIS2 na Europa. As implantações governamentais e de administração pública podem precisar conectar sistemas de acesso empresarial com carteiras de identidade digital, incluindo a Carteira EUDI. O varejo, a energia e a manufatura industrial também precisam de controles de acesso, mas a tecnologia operacional pode adicionar protocolos legados, redes isoladas e limites de disponibilidade em tempo real.
Análise Geográfica
Mercado de Identidade da Força de Trabalho da América do Norte
A América do Norte detinha 43,51% do tamanho do mercado de identidade da força de trabalho em 2026. A região combina uma grande base de empresas regulamentadas, atividade avançada de confiança zero e um ecossistema maduro para investimento em tecnologia de identidade. Os Estados Unidos respondem pela maior base de receita regional e abrigam fornecedores como Okta, BeyondTrust, JumpCloud, Saviynt e SailPoint. O Canadá avançou na adoção de nuvem federal e no investimento em identidade digital por meio de sua iniciativa Ambição Digital 2022-2026. O México permanece em um estágio mais inicial, mas a manufatura nearshore e o banco digital estão adicionando necessidades de governança de acesso da força de trabalho.
Mercado de Identidade da Força de Trabalho da Europa e APAC
A Europa é fortemente moldada por seu calendário regulatório. A implementação da NIS2 e a aplicação da DORA tornaram a governança de identidade um requisito fundamental de resiliência para operadores financeiros e de infraestrutura crítica. O framework de Identidade Digital Europeia exige que os estados-membros disponibilizem Carteiras EUDI certificadas até o final de 2026, e os fluxos de trabalho de verificação voltados para empregadores podem se tornar mais relevantes à medida que os casos de uso de credenciais de emprego são testados por meio do piloto DC4EU. A Ásia-Pacífico inclui mercados com condições distintas, enquanto o setor de serviços de TI da Índia possui necessidades substanciais de identidade para contratados e força de trabalho offshore.
Mercado de Identidade da Força de Trabalho do Oriente Médio e África
O Oriente Médio é a parte regional de crescimento mais rápido do mercado de identidade da força de trabalho. A Arábia Saudita e os Emirados Árabes Unidos são os principais centros de demanda, apoiados por programas de digitalização soberana e requisitos de residência de dados. As regras de transferência de dados transfronteiriça da Arábia Saudita entraram em vigor em 2025. Esses requisitos podem exigir processamento no país e aumentar o custo de implantações transfronteiriças. A África, liderada pela África do Sul e pela Nigéria, permanece em um estágio mais inicial de adoção, mas o banco digital e a digitalização do setor público estão ampliando as necessidades formais de governança de acesso.
Cenário Competitivo
Concentração do Mercado
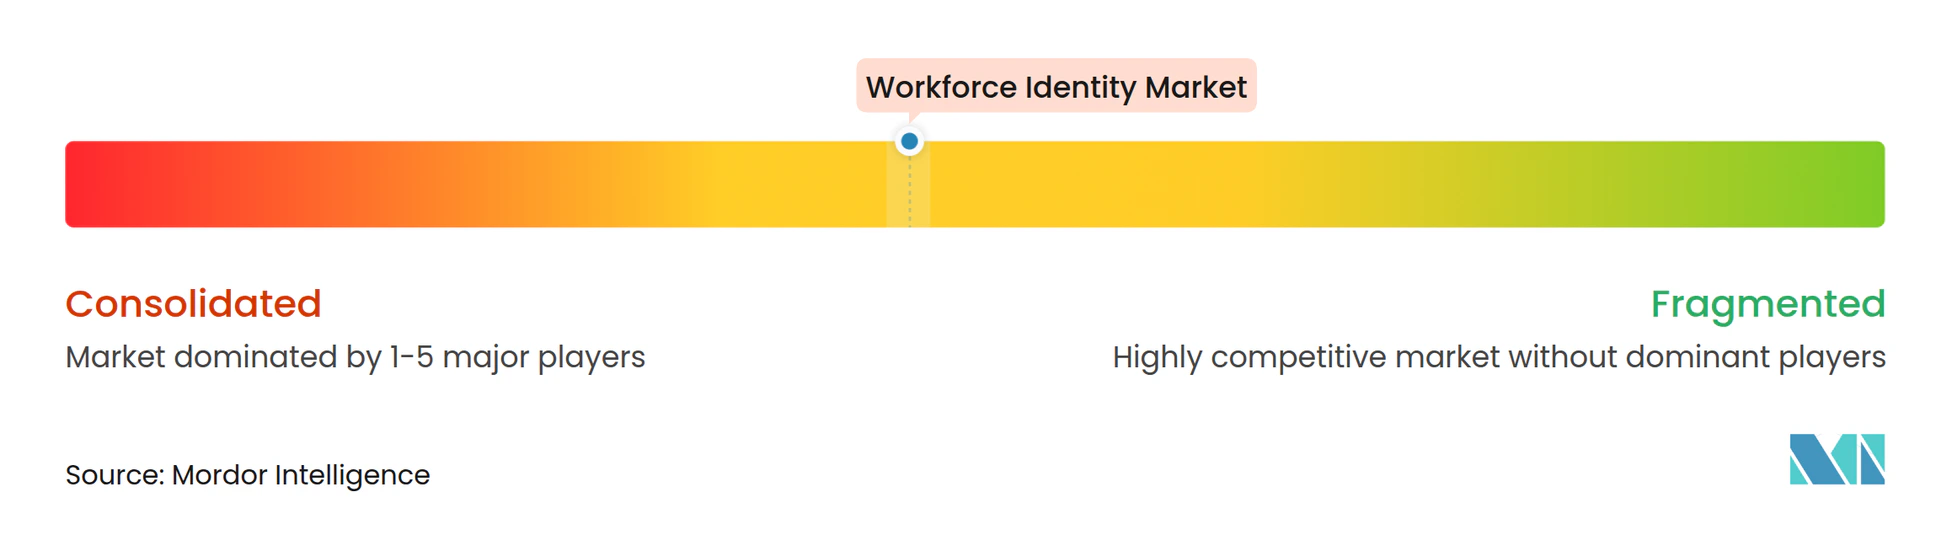
O mercado de identidade da força de trabalho é moderadamente consolidado no nível superior e fragmentado no mercado intermediário. Os fornecedores de plataforma estão competindo com base na capacidade de unir IAM, governança de identidade, gerenciamento de acesso privilegiado e detecção e resposta a ameaças de identidade dentro de um único framework de políticas. A Palo Alto Networks concluiu a aquisição da CyberArk em fevereiro de 2026 por 25 bilhões de USD e apresentou a oferta combinada de segurança de identidade como Idira em maio de 2026. Essa movimentação combinou funções de acesso privilegiado, governança e detecção com um portfólio de segurança mais amplo, elevando o desafio competitivo para produtos pontuais que não conseguem corresponder a um escopo de plataforma mais amplo.
Okta, SailPoint e Idira representam a parte liderada por plataformas do mercado de identidade da força de trabalho. A Okta disponibilizou o Okta para Agentes de IA em geral em abril de 2026, adicionando identidades de agentes, atribuição de proprietário humano, tokens de curta duração, fluxos de trabalho de governança e um interruptor de desativação. A SailPoint anunciou o IdentityIQ 9.0 em outubro de 2026, adicionando acesso granular baseado em tempo e uma fundação de servidor de aplicações reconstruída para ambientes locais personalizados. A Saviynt, Inc. superou 300 milhões de USD em ARR em julho de 2026 e lançou sua plataforma de segurança de identidade de IA Zuma. Essas movimentações mostram como os fornecedores estão estendendo suas plataformas em direção à governança de agentes de IA e requisitos de implantação híbrida.
A governança de identidade não humana permanece menos madura do que os controles da força de trabalho para pessoas. Contas de serviço, tokens de API, identidades de máquinas e agentes de IA requerem abordagens de ciclo de vida e gerenciamento de acesso que muitas organizações ainda não padronizaram. A Coalizão para IA Segura lançou um framework de controle de identidade e acesso agêntico em abril de 2026, enquanto o IETF está desenvolvendo trabalho sobre gerenciamento de identidade de IA. As PMEs também permanecem um alvo para ofertas modulares nativas em nuvem. As implantações compatíveis com nuvem soberana apresentam uma oportunidade focada em setores regulamentados do Oriente Médio onde os requisitos de processamento local são relevantes.
Líderes do Setor de Identidade da Força de Trabalho
-
Microsoft Corporation
-
Okta, Inc.
-
Palo Alto Networks
-
Ping Identity Corporation
-
SailPoint Technologies Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Identidade da Força de Trabalho Empresas cobertas neste relatório
- Okta, Inc.
- Ping Identity Corporation
- SailPoint Technologies Holdings, Inc.
- Palo Alto Networks
- BeyondTrust Corporation
- One Identity LLC
- Saviynt, Inc.
- JumpCloud, Inc.
- OneLogin, Inc.
- SecureAuth Corporation
- Fischer Identity, Inc.
- Avatier Corporation
- StrongDM, Inc.
- Transmit Security Ltd.
- Descope, Inc.
- Strata Identity, Inc.
- Simeio Solutions, LLC
- Apono, Inc.
- Oasis Security Ltd.
- Authsignal, Inc.
Desenvolvimentos industriais recentes em Mercado de Identidade da Força de Trabalho
- Outubro de 2026: A SailPoint anunciou o IdentityIQ 9.0 e aprimoramentos em escala empresarial para sua plataforma SailPoint Human Fabric em sua conferência Navigate. O IdentityIQ 9.0 introduz acesso granular baseado em tempo para funções e direitos e uma fundação de servidor de aplicações reconstruída, fornecendo um caminho de modernização para clientes com requisitos de residência de dados ou ambientes locais altamente personalizados que não podem migrar para plataformas nativas em nuvem em cronogramas padrão.
- Outubro de 2026: A JumpCloud publicou pesquisa revelando que mais da metade das organizações que usam agentes de IA permitem que esses agentes modifiquem sistemas, permissões ou arquivos, mas 59% não aplicam as mesmas regras de governança que para usuários humanos. A JumpCloud simultaneamente estendeu sua plataforma IAM Agêntico para governar agentes de IA ao lado de funcionários humanos e dispositivos, incluindo trilhas de auditoria, atribuição de proprietário humano e acesso privilegiado just-in-time para cargas de trabalho de agentes.
- Setembro de 2026: A JumpCloud estendeu suas capacidades de IAM Agêntico, permitindo que equipes de TI governem agentes de IA em dados, aplicações e tarefas com identidade verificável, limites de acesso explícitos e governança do ciclo de vida, incluindo um Gateway de IA que roteia conexões não sancionadas do Protocolo de Contexto de Modelo por meio de aplicação centralizada de políticas.
- Julho de 2026: A Saviynt, Inc. superou 300 milhões de USD em receita recorrente anual (ARR) e lançou o Zuma, uma plataforma empresarial de segurança de identidade de IA. As aquisições de novos clientes cresceram mais de 80% em relação ao ano anterior. A Saviynt também se integrou ao Snowflake para governar agentes de IA de terceiros que acessam dados de negócios em plataformas.
Escopo do Relatório Global do Mercado de Identidade da Força de Trabalho
O Mercado de Identidade da Força de Trabalho é Segmentado por Oferta (Soluções, Serviços), Capacidade (Autenticação da Força de Trabalho e Logon Único, Governança e Administração de Identidade, Gerenciamento de Acesso Privilegiado, Gerenciamento do Ciclo de Vida de Identidade e Provisionamento, Serviços de Diretório e Credenciais, Detecção e Resposta a Ameaças de Identidade e Autenticação Sem Senha e Biométrica), Tamanho da Organização (Grandes Empresas, Pequenas e Médias Empresas), Vertical de Usuário Final (Serviços Bancários, Financeiros e de Seguros, Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Varejo e Comércio Eletrônico, Energia e Utilidades, Manufatura Industrial e Outros Verticais de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado estão em Valor (USD).
Visão geral da segmentação
| Soluções |
| Serviços |
| Autenticação da Força de Trabalho e Logon Único |
| Governança e Administração de Identidade |
| Gerenciamento de Acesso Privilegiado |
| Gerenciamento do Ciclo de Vida de Identidade e Provisionamento |
| Serviços de Diretório e Credenciais |
| Detecção e Resposta a Ameaças de Identidade |
| Autenticação Sem Senha e Biométrica |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Energia e Utilidades |
| Manufatura Industrial |
| Outros Verticais de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta | Soluções | |
| Serviços | ||
| Por Capacidade | Autenticação da Força de Trabalho e Logon Único | |
| Governança e Administração de Identidade | ||
| Gerenciamento de Acesso Privilegiado | ||
| Gerenciamento do Ciclo de Vida de Identidade e Provisionamento | ||
| Serviços de Diretório e Credenciais | ||
| Detecção e Resposta a Ameaças de Identidade | ||
| Autenticação Sem Senha e Biométrica | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical de Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Energia e Utilidades | ||
| Manufatura Industrial | ||
| Outros Verticais de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do setor de identidade da força de trabalho?
O setor está projetado para expandir de 26,21 bilhões de USD em 2026 para 48,33 bilhões de USD até 2032, a um CAGR de 13,03% de 2027 a 2032.
O que está impulsionando a demanda por plataformas de identidade da força de trabalho?
A adoção de confiança zero, a proliferação de SaaS, o risco de apropriação de contas e requisitos mais robustos de governança de acesso estão aumentando a demanda.
Qual oferta de identidade da força de trabalho tem a maior participação?
As soluções detinham 82,06% de participação em 2026 porque as empresas precisam de plataformas de identidade em operação contínua.
Qual capacidade está expandindo mais rapidamente?
A detecção e resposta a ameaças de identidade está projetada para expandir a um CAGR de 14,78% até 2032.
Quais organizações são os principais compradores de plataformas de identidade da força de trabalho?
As grandes empresas detinham 78,82% de participação em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 14,42% até 2032.
Qual região lidera a adoção de identidade da força de trabalho?
A América do Norte detinha 43,51% de participação em 2026, enquanto o Oriente Médio é a região de crescimento mais rápido.