
Tamanho e Participação do Mercado de Avaliação de Risco de Identidade
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 14.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.87 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
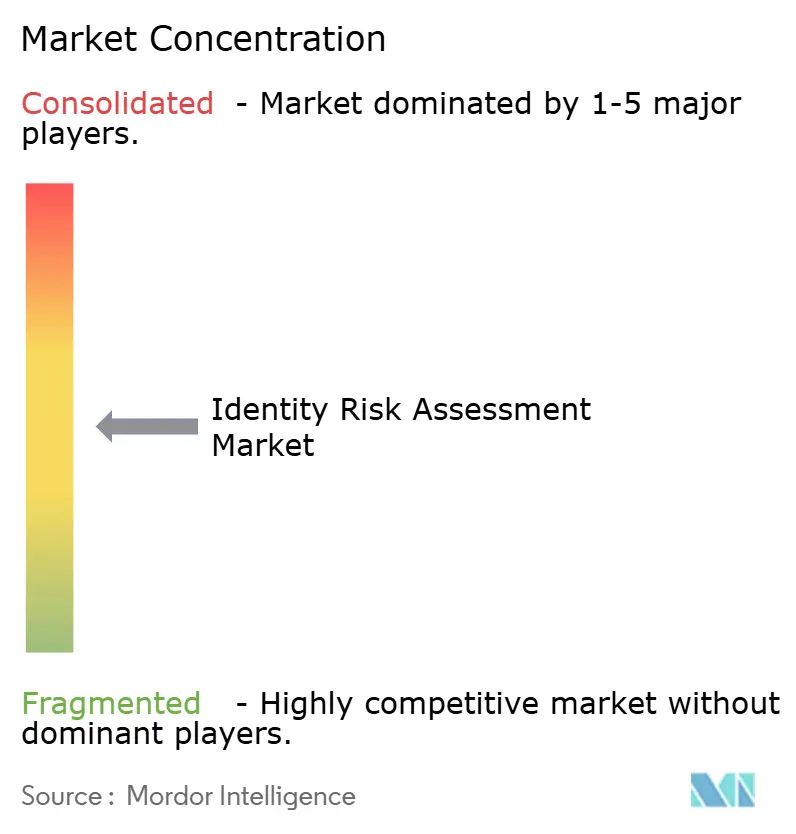
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Avaliação de Risco de Identidade por Mordor Intelligence
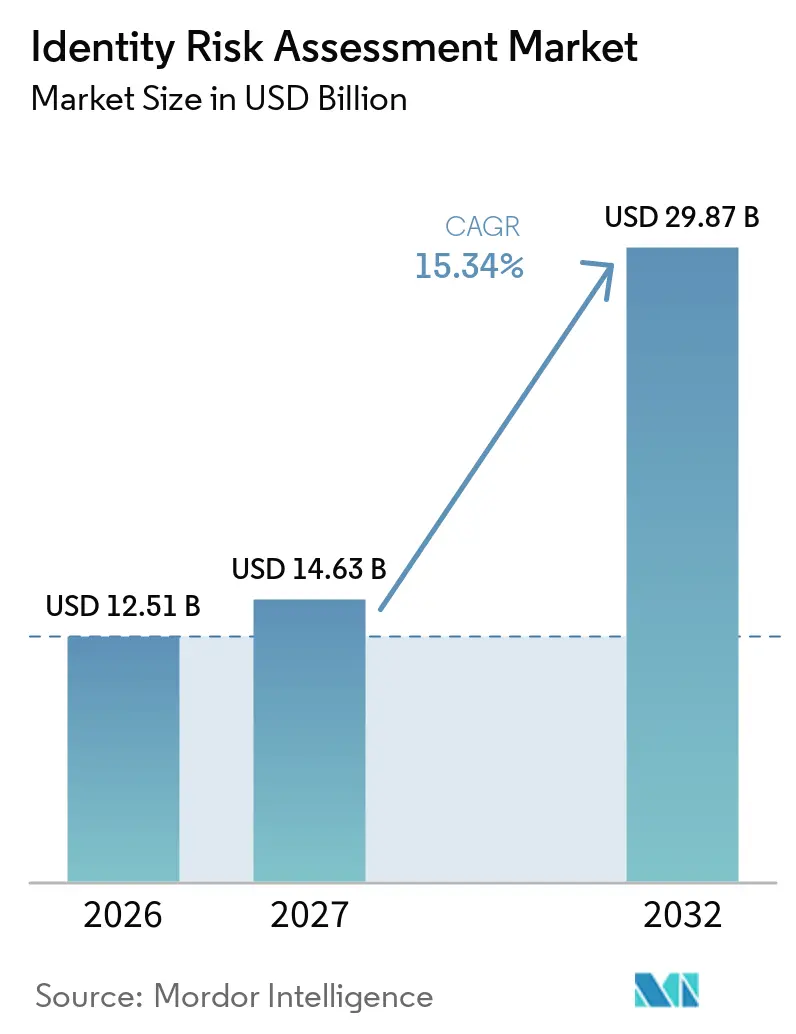
O tamanho do mercado de avaliação de risco de identidade está projetado para ser de 12,51 bilhões de USD em 2026, 14,63 bilhões de USD em 2027, e atingir 29,87 bilhões de USD até 2032, crescendo a um CAGR de 15,34% de 2027 a 2032. O mercado de avaliação de risco de identidade está sendo moldado pela necessidade de verificar pessoas e entidades ao longo do ciclo de vida do cliente e da força de trabalho. A fraude habilitada por inteligência artificial está tornando as verificações de identidade simples e únicas menos eficazes. Os prazos regulatórios também estão movendo os controles de identidade de projetos de tecnologia discricionários para programas de conformidade obrigatórios. A integração digital, os pagamentos instantâneos e as finanças incorporadas estão aumentando a necessidade de decisões de risco que possam funcionar durante a abertura de contas ou transações. Os fornecedores estão respondendo combinando verificação, detecção de fraudes, monitoramento e controles de acesso em plataformas mais amplas.
Principais Conclusões do Relatório
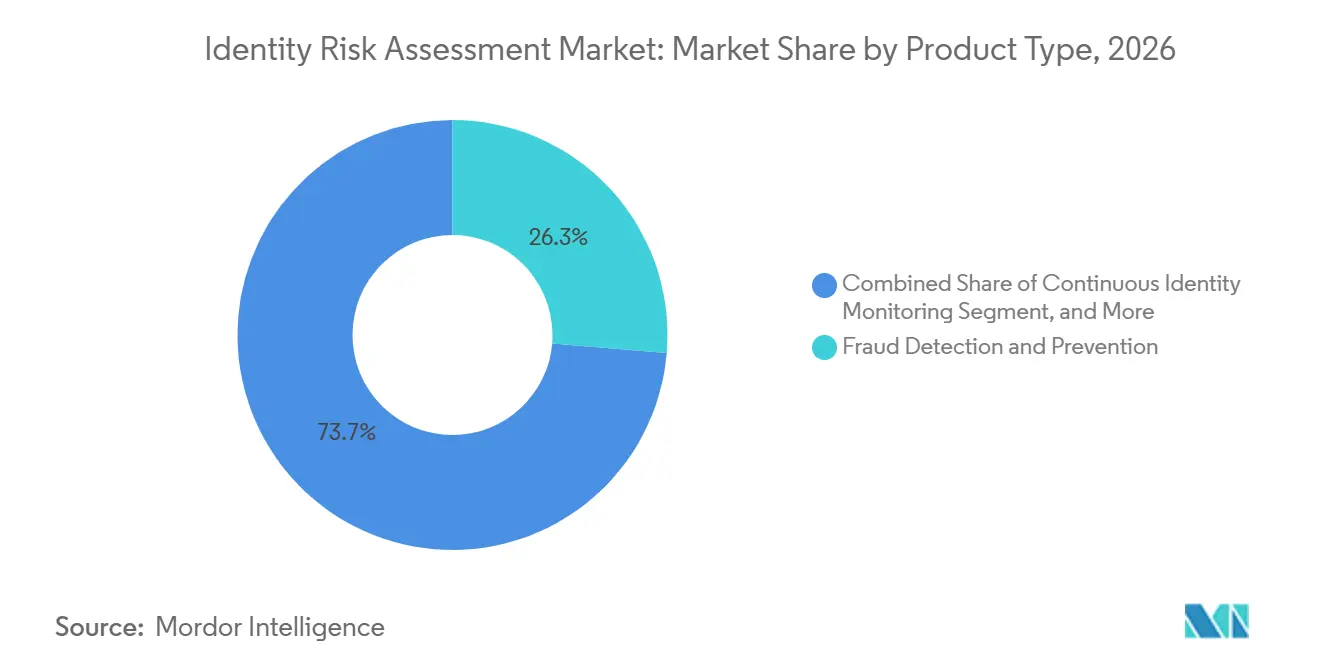
- Por tipo de produto, a Detecção e Prevenção de Fraudes deteve 26,34% da receita no mercado de avaliação de risco de identidade em 2026, enquanto a Detecção e Resposta a Ameaças de Identidade está projetada para expandir a um CAGR de 17,32% até 2032.
- Por modo de implantação, a implantação baseada em nuvem representou 67,58% da receita em 2026 e está projetada para expandir a um CAGR de 17,81% até 2032.
- Por tamanho da organização, as grandes empresas detiveram 68,54% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 16,72% até 2032.
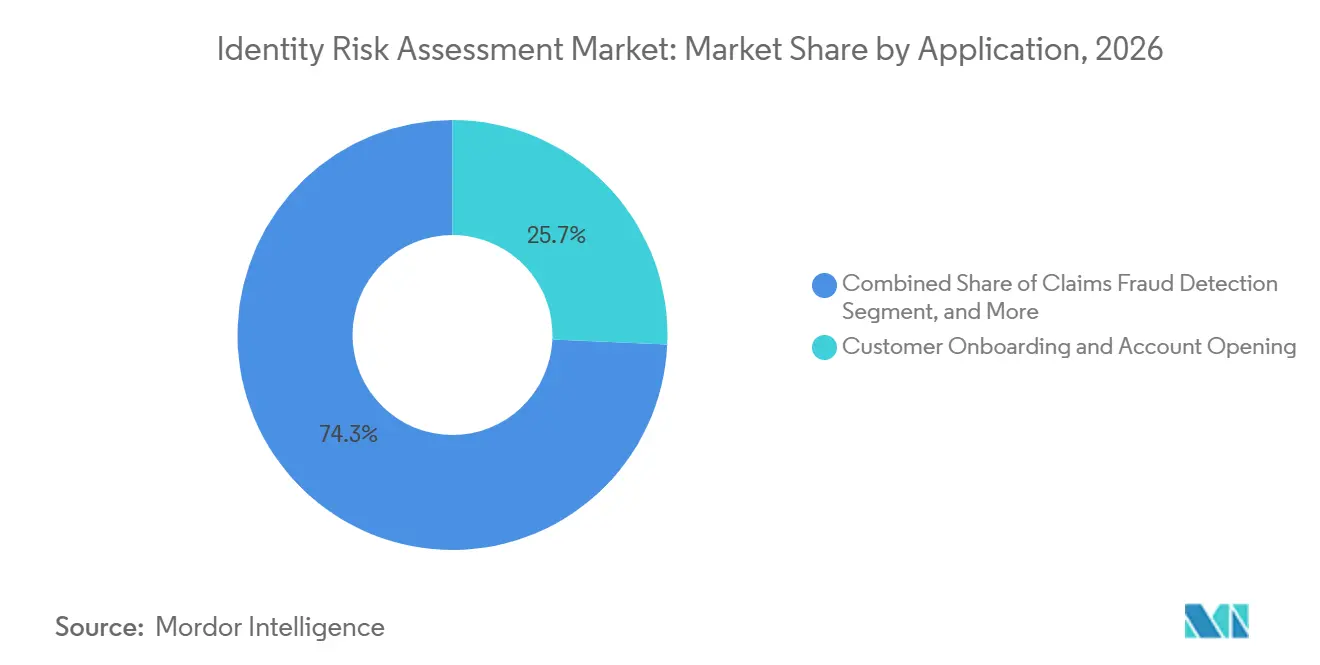
- Por aplicação, a Integração de Clientes e Abertura de Contas representou 25,71% da receita no mercado de avaliação de risco de identidade em 2026, enquanto a Autorização de Pagamentos e o Monitoramento de Transações estão projetados para expandir a um CAGR de 16,72% até 2032.
- Por usuário final, o BFSI representou 26,69% da receita em 2026, enquanto o Governo e a Administração Pública estão projetados para expandir a um CAGR de 19,22% até 2032.
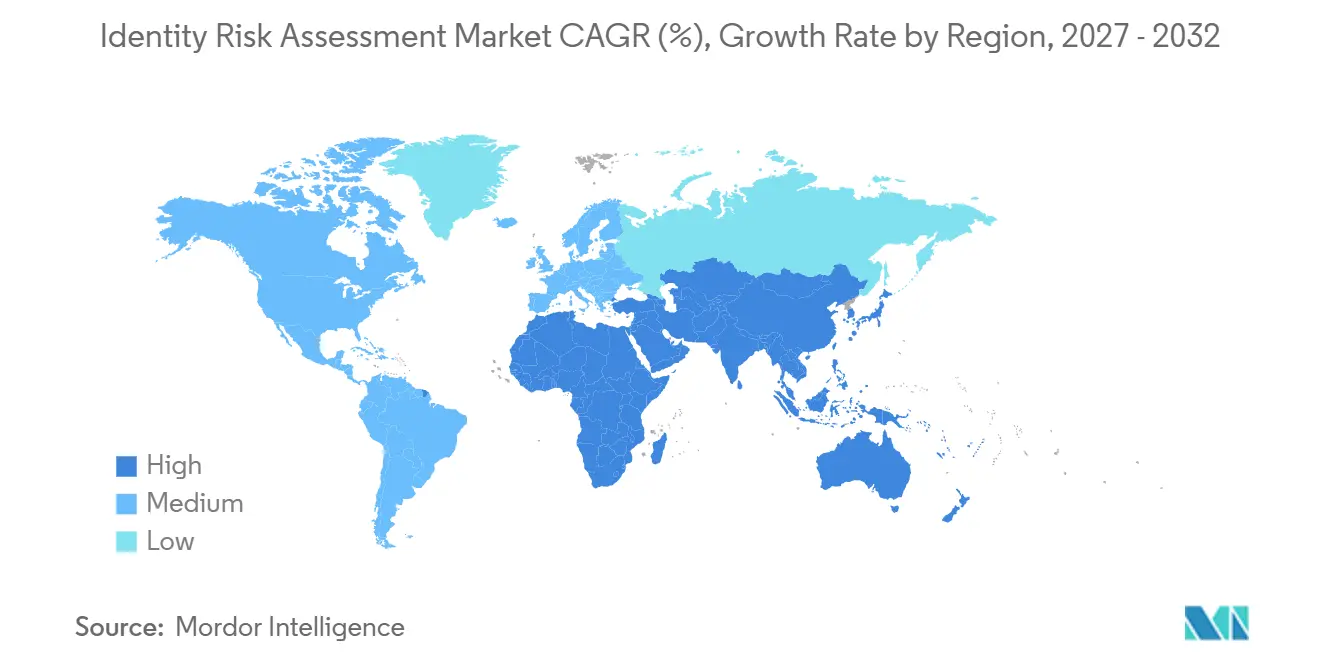
- Por geografia, a América do Norte deteve 41,64% da receita do mercado de avaliação de risco de identidade em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 17,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Escalada da Fraude por Identidade Sintética e Deepfake | +3.8% | Global, com concentração aguda na América do Norte, nos principais mercados da Ásia-Pacífico e nos serviços financeiros da UE | Curto prazo (≤ 2 anos) |
| Requisitos Mais Rigorosos de KYC, AML, Identidade Digital e Proteção de Dados | +3.2% | Global, com maior efeito na UE, América do Norte e mercados da Ásia-Pacífico com mandatos de identidade digital | Médio prazo (2-4 anos) |
| Integração Digital e Aquisição Remota de Clientes | +2.9% | Global, com maior velocidade no fintech da Ásia-Pacífico, no neobanking da América do Sul e nos serviços financeiros da UE | Curto prazo (≤ 2 anos) |
| Expansão de Pagamentos em Tempo Real e Finanças Incorporadas | +1.5% | Global, com maior impacto na Índia, no Oriente Médio, na UE e nos Estados Unidos | Médio prazo (2-4 anos) |
| Convergência de Sinais de Identidade entre Canais | +1.1% | América do Norte e UE, com extensão para os mercados da Ásia-Pacífico com foco digital | Médio prazo (2-4 anos) |
| Demanda por Governança de Identidade Não Humana e Agentes de IA | +1.0% | Global, com maior urgência na tecnologia empresarial norte-americana | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada da Fraude por Identidade Sintética e Deepfake
Os ataques de identidade gerados por inteligência artificial estão direcionando o investimento em produtos em todo o mercado de avaliação de risco de identidade, porque uma identidade falsa plausível pode passar por verificações projetadas para detectar ataques mais antigos de documentos e imagens. A Entrust Corporation relatou que os deepfakes representaram 1 em cada 5 tentativas de fraude biométrica em 2026. A empresa também registrou um aumento de 40% ano a ano em ataques de injeção, nos quais um invasor apresenta conteúdo manipulado a um processo de verificação.[1] As tentativas de selfie com deepfake aumentaram 58% em 2025. Esses padrões exigem controles que avaliem o risco tanto após a integração quanto durante uma verificação de identidade inicial, especialmente quando uma conta começa a realizar transações ou solicitar acesso. As organizações estão, portanto, migrando para a repontuação contínua em eventos de transação e acesso, o que amplia o papel do mercado de avaliação de risco de identidade além da abertura de contas.
Requisitos Mais Rigorosos de KYC, AML, Identidade Digital e Proteção de Dados
O Regulamento Antissinistros da UE entra em vigor em 10 de julho de 2027 e substitui os requisitos de transposição nacional separados por um conjunto de regras diretamente aplicável. A Autoridade Antissinistros opera a partir de Frankfurt desde 1.º de julho de 2025. Os estados-membros da UE são obrigados a disponibilizar pelo menos 1 Carteira de Identidade Digital da UE certificada até dezembro de 2026. Os setores regulamentados são obrigados a aceitar essas carteiras para autenticação até dezembro de 2027. O mercado de avaliação de risco de identidade beneficia-se quando as instituições precisam de controles que alinhem a comprovação de identidade, o arquivamento de registros e o monitoramento contínuo com um prazo comum. As equipes de conformidade também devem traduzir esses requisitos em processos funcionais de integração e autenticação. Esses prazos encurtam o período disponível para seleção e integração de fornecedores no mercado de avaliação de risco de identidade.
Integração Digital e Aquisição Remota de Clientes
A integração digital é um canal de aquisição importante para os prestadores de serviços financeiros, mas também é um ponto de entrada exposto a fraudes. A Sumsub relatou que a verificação sem documentos aumentou 338% ano a ano e está em conformidade em mais de 20 países. As verificações baseadas em banco de dados podem reduzir o atrito quando os requisitos de garantia são atendidos, o que pode ser importante onde os clientes esperam que uma conta seja aberta prontamente. Um candidato legítimo rejeitado também pode representar uma oportunidade de aquisição perdida. Isso está aumentando a demanda por ferramentas que selecionam métodos de verificação com base no risco, no tipo de transação e na jurisdição.[2] O mercado de avaliação de risco de identidade está, consequentemente, se expandindo além das verificações de documentos em direção a capacidades de fluxo de trabalho e orquestração que gerenciam a sequência de decisões.
Expansão de Pagamentos em Tempo Real e Finanças Incorporadas
Os sistemas de pagamento instantâneo reduzem o tempo disponível para identificar atividades suspeitas e deixam menos espaço para uma investigação antes que uma transferência seja concluída. O Serviço FedNow dos EUA aumentou seu limite de transação de 1 milhão de USD para 10 milhões de USD em novembro de 2025. O limite mais alto estende o uso de pagamentos instantâneos para a atividade de tesouraria corporativa. Os provedores de pagamento precisam de sinais de identidade e fraude que operem durante o fluxo de pagamento, e não após a liquidação. As plataformas de finanças incorporadas também precisam desses controles dentro de interfaces de programação de aplicações, onde um processo de revisão manual separado pode ser impraticável. O mercado de avaliação de risco de identidade está respondendo com produtos que fornecem pontuação de risco rápida e regras de decisão configuráveis, incluindo regras que podem ser adaptadas para um fluxo de transação específico.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Altos Custos de Integração e Qualidade de Dados para Compradores Menores | -2.1% | Global, com maior efeito em mercados com predominância de PMEs na América do Sul, Sudeste Asiático e Sul da Europa | Curto prazo (≤ 2 anos) |
| Restrições de Privacidade, Consentimento Biométrico e Localização de Dados | -1.5% | UE, Sudeste Asiático, Índia e América do Norte | Médio prazo (2-4 anos) |
| Falsos Positivos, Atrito com o Cliente e Exposição a Viés de Modelos | -0.9% | Global, com maior efeito nos serviços financeiros ao consumidor e no comércio eletrônico | Curto prazo (≤ 2 anos) |
| Infraestrutura de Identidade Fragmentada e Escassez de Talentos Especializados | -0.6% | Global, com maior efeito em mercados emergentes e empresas de médio porte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Integração e Qualidade de Dados para Compradores Menores
Organizações menores frequentemente enfrentam barreiras materiais de integração e qualidade de dados ao adotar controles avançados de identidade. Registros de clientes incompletos podem aumentar os falsos positivos e as revisões manuais, mesmo quando a ferramenta de verificação funciona conforme o esperado. A LSEG constatou que 77% das instituições financeiras pesquisadas identificaram esse ônus operacional como um grande desafio. A migração, a configuração do sistema e a reformulação do fluxo de trabalho podem exigir recursos que os compradores menores não possuem. O mercado de avaliação de risco de identidade, portanto, apresenta uma lacuna prática de adoção entre plataformas sofisticadas e compradores com capacidade técnica limitada. Planos baseados em consumo e ferramentas sem código podem reduzir as barreiras de entrada, mas não eliminam a necessidade de dados confiáveis e governança. Essa restrição retarda a adoção da avaliação de risco de identidade entre compradores sem equipes dedicadas de conformidade ou engenharia.
Restrições de Privacidade, Consentimento Biométrico e Localização de Dados
Os dados biométricos recebem proteção aprimorada sob o Artigo 9.º do Regulamento Geral sobre a Proteção de Dados. As organizações que utilizam reconhecimento facial ou dados de impressões digitais devem atender aos requisitos de consentimento explícito e avaliação de proteção de dados. A autoridade de proteção de dados do Quênia exige que pelo menos 1 cópia de serviço de dados biométricos seja mantida em um centro de dados local. O BSI e a ANSSI também declararam que os prestadores de serviços em muitos países da UE não podem acessar dados de documentos de identidade eletrônicos sem alteração legislativa. O mercado de avaliação de risco de identidade deve, portanto, suportar diferentes modelos de tratamento de dados entre países, em vez de depender de um fluxo de trabalho global uniforme. Esses requisitos aumentam a complexidade das implantações multinacionais. Eles também podem limitar a reutilização de uma única plataforma de identidade em diferentes jurisdições.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Detecção de Fraudes Suporta uma Arquitetura de Risco em Múltiplas CamadasA Detecção e Prevenção de Fraudes deteve 26,34% da receita em 2026, a maior participação entre os tipos de produtos. O tamanho do mercado de avaliação de risco de identidade para este produto reflete a exposição financeira direta enfrentada por bancos, varejistas e plataformas digitais, onde uma solicitação falsa bem-sucedida ou a tomada de conta pode gerar custos financeiros e de conformidade. As identidades sintéticas podem combinar informações pessoais autênticas com detalhes fabricados, tornando as regras convencionais menos confiáveis. Os provedores estão migrando para modelos treinados que respondem a padrões de ataque em mudança e comparam vários sinais em vez de um único resultado de documento. Isso torna a detecção de fraudes uma capacidade operacional contínua no mercado de avaliação de risco de identidade, e não um único ponto de decisão.
A Detecção e Resposta a Ameaças de Identidade está projetada para expandir a um CAGR de 17,32% até 2032. A Huntress relatou que 74% das organizações planejavam implementar a Detecção e Resposta a Ameaças de Identidade dentro de 12 meses em 2025. O monitoramento contínuo de identidade, a pontuação de risco e a orquestração estão ganhando importância à medida que as organizações gerenciam uma identidade ao longo de seu ciclo de vida. A camada de orquestração pode determinar qual fonte de dados, verificação e modelo se aplica a um evento específico e pode encaminhar casos incertos para revisão adicional. As ferramentas de verificação e comprovação estão sendo cada vez mais agrupadas com análise comportamental e pontuação de risco. Esse empacotamento pressiona os provedores independentes de verificação de documentos.

Por Modo de Implantação:
A Entrega em Nuvem Amplia o Alcance da PlataformaA implantação baseada em nuvem representou 67,58% da receita em 2026. Essa participação reflete o uso mais amplo de interfaces de programação de aplicações por bancos, empresas de fintech e provedores de finanças incorporadas. A entrega em nuvem permite que os clientes implantem serviços sem construir toda a infraestrutura de verificação internamente. Ela também pode escalar com mudanças no volume de integração ou de transações. O modelo suporta uma ativação mais rápida para organizações que introduzem novos serviços digitais e testam novas jornadas de clientes.
A implantação baseada em nuvem está projetada para expandir a um CAGR de 17,81% até 2032. Os sistemas locais ainda atendem a ambientes governamentais, de defesa e isolados da rede. Eles também permanecem relevantes onde se aplicam regras de processamento local. Uma abordagem híbrida está se desenvolvendo nos serviços financeiros, com o processamento biométrico sensível mantido em ambientes privados enquanto os serviços de fluxo de trabalho são executados em nuvens de fornecedores. Certificações de segurança como ISO/IEC 27001 e SOC 2 Tipo II estão se tornando requisitos comuns de aquisição. Esses requisitos podem favorecer fornecedores maiores que têm os recursos para manter programas de certificação e atender aos processos de revisão dos compradores.
Por Tamanho da Organização:
Os Gastos Empresariais Ancoram a Receita Enquanto as PMEs Ampliam a AdoçãoAs grandes empresas detiveram 68,54% da receita em 2026. Sua participação reflete operações de conformidade globais, requisitos de múltiplas jurisdições e a capacidade de integrar um amplo conjunto de controles com sistemas centrais. O setor de avaliação de risco de identidade atende a essas organizações com ferramentas para verificação de documentos, detecção de vivacidade, triagem, monitoramento e resposta. Os grandes bancos também têm orçamento para combinar tecnologia com equipes internas de especialistas. Seus requisitos são frequentemente mais complexos porque as políticas de risco variam entre grupos de clientes, produtos e jurisdições no mercado de avaliação de risco de identidade.
As PMEs estão projetadas para expandir a um CAGR de 16,72% até 2032. A precificação baseada em consumo pode alinhar os custos com o número de verificações em vez de exigir um grande compromisso inicial. O CFIT constatou que 85% das PMEs do Reino Unido pagariam por um serviço de Identificação Digital de Empresa em 2025.[3] As empresas menores ainda podem carecer do pessoal necessário para definir limites, investigar exceções e monitorar o desempenho dos modelos. Isso cria demanda por serviços gerenciados que combinam uma plataforma com suporte operacional. A oportunidade para PMEs depende de os fornecedores conseguirem entregar controles utilizáveis sem o trabalho de implementação em escala empresarial.
Por Aplicação:
A Integração Permanece o Ponto de Entrada para a Gestão Contínua de RiscosA Integração de Clientes e Abertura de Contas representou 25,71% da receita em 2026. O tamanho do mercado de avaliação de risco de identidade nesta aplicação é sustentado pelos requisitos de identificação de clientes no início de um relacionamento bancário ou de serviço digital. As instituições financeiras devem determinar se um candidato é real, elegível e consistente com os registros disponíveis antes de fornecer uma conta ou serviço. Isso cria uma demanda de base por verificações de documentos, banco de dados e biometria. A integração permanece um controle central mesmo à medida que as plataformas se expandem para eventos de identidade posteriores.
A Autorização de Pagamentos e o Monitoramento de Transações estão projetados para expandir a um CAGR de 16,72% até 2032. A atividade de pagamento em tempo real requer sinais de identidade em cada transação, e não apenas na abertura da conta. A autenticação comportamental pode usar a postura do dispositivo, anomalias de sessão e padrões de interação para reduzir desafios repetidos para usuários legítimos. A pontuação de risco de identidade também suporta a subscrição de crédito ao identificar contas fraudulentas desde o início. A detecção de fraudes em sinistros e a gestão de riscos em marketplaces estendem as mesmas ferramentas para seguros e comércio em plataformas, ampliando o papel dos controles de identidade ao longo do relacionamento com o cliente.
Por Usuário Final:
O BFSI Fornece a Maior Base e o Uso Governamental AceleraO BFSI representou 26,69% da receita em 2026. A participação do mercado de avaliação de risco de identidade do segmento é impulsionada pela exposição direta a fraudes, demandas regulatórias e canais digitais de alto volume para clientes. A LexisNexis Risk Solutions declarou que cada 1 USD perdido para fraudes custa às instituições financeiras norte-americanas 5 USD em perdas totais em 2025. O mesmo estudo relatou que 44% das instituições dependiam principalmente de processos manuais. Essa lacuna incentiva o investimento em automação que pode avaliar o risco de identidade antes que uma perda ocorra.
O Governo e a Administração Pública estão projetados para expandir a um CAGR de 19,22% até 2032. Os serviços públicos digitais, os programas biométricos de fronteira e as credenciais móveis estão sustentando essa demanda. O Login.gov introduziu a verificação de identidade remota baseada em passaporte em agosto de 2025, cobrindo 170 milhões de titulares de passaportes válidos dos EUA no lançamento. Os prestadores de serviços de saúde estão usando controles de identidade para prevenir fraudes em prescrições e credenciar clínicos.[4] Os varejistas, os marketplaces online e os provedores de telecomunicações estão usando ferramentas semelhantes para controlar recusas indevidas, risco empresarial e fraudes de troca de SIM.
Análise Geográfica
Mercado de Avaliação de Risco de Identidade na América do Norte
A América do Norte deteve 41,64% da receita em 2026. Essa participação é sustentada por uma grande base de instituições financeiras e fornecedores de tecnologia de identidade. A economia das perdas por fraude está incentivando uma migração da investigação manual para a intervenção em tempo real. As redes de pagamentos instantâneos também exigem verificações durante a atividade de pagamento. A ProSight relatou que 87% dos respondentes bancários pesquisados afirmaram que a inteligência artificial estava acelerando a fraude mais rapidamente do que as capacidades de prevenção conseguiam responder em 2026, reforçando a demanda no mercado de avaliação de risco de identidade.
Mercado de Avaliação de Risco de Identidade na Europa
A Europa é uma região regulatória altamente ativa para o mercado de avaliação de risco de identidade. O AMLR e o eIDAS 2.0 estão criando um ciclo de conformidade sincronizado entre os estados-membros da UE. A France Identité havia cadastrado 3,5 milhões de cidadãos até o final de 2025 e oferece suporte ao processo de integração digital em mais de 1.800 serviços governamentais. O BSI e a ANSSI destacaram as limitações contínuas no acesso dos prestadores de serviços aos dados de documentos de identidade eletrônicos.
Mercado de Avaliação de Risco de Identidade na APAC, América do Sul e MEA
A Ásia-Pacífico está projetada para se expandir a um CAGR de 17,93% até 2032. A Índia combina uma infraestrutura de identidade vinculada ao Aadhaar com uma grande base de pagamentos em tempo real. A Agência de Serviços Financeiros do Japão testou o KYC eletrônico baseado em credenciais verificáveis com o Mitsubishi UFJ Trust Bank e outras 34 organizações em março de 2026. O experimento testou a interoperabilidade entre credenciais emitidas por diferentes organizações. A América do Sul, o Oriente Médio e a África acrescentam demanda por meio de infraestrutura de pagamentos, programas de finanças digitais e iniciativas de inclusão financeira.
Cenário Competitivo
O mercado de avaliação de risco de identidade tem um nível superior moderadamente concentrado e um grupo fragmentado de provedores especializados. Grandes redes de dados, plataformas de cibersegurança e empresas de inteligncia de identidade competem em cobertura de dados, desempenho de modelos e amplitude de produtos. Os fornecedores especializados atendem a requisitos específicos de país, fluxo de trabalho ou setor. O foco competitivo está migrando de verificações únicas para controles vinculados para identidades humanas, de máquinas e de agentes de inteligência artificial. Isso favorece os fornecedores que podem conectar verificação, monitoramento, controles de acesso e capacidades de resposta.
A Palo Alto Networks concluiu sua aquisição da CyberArk Software Ltd. por 25 bilhões de USD em fevereiro de 2026. A empresa integrou a Plataforma de Segurança de Identidade sob a marca Idira. A CrowdStrike Holdings, Inc. anunciou um acordo para adquirir a SGNL por 740 milhões de USD em janeiro de 2026, estendendo a autorização just-in-time para identidade em nuvem e sistemas de software como serviço. A CrowdStrike Holdings, Inc. também expandiu seu relacionamento com a Microsoft Corporation para oferecer a plataforma Falcon por meio do Microsoft Marketplace. Esses movimentos mostram que plataformas de segurança maiores estão adicionando capacidades de identidade por meio de aquisições e parcerias de distribuição.
Oportunidades abertas permanecem em controles para identidades não humanas e de agentes de inteligência artificial, serviços focados em PMEs e orquestração transfronteiriça. O compartilhamento de sinais de fraude em consórcio pode fortalecer os modelos preditivos quando os provedores têm amplas redes de identidade verificada. A detecção de ataques de apresentação e os padrões de garantia de identidade estão se tornando testes importantes de aquisição. Esses padrões aumentam as exigências técnicas para entrada no mercado de avaliação de risco de identidade e podem remodelar ainda mais o mercado de avaliação de risco de identidade.
Líderes do Setor de Avaliação de Risco de Identidade
-
LexisNexis Risk Solutions
-
Experian Information Solutions, Inc.
-
Equifax Inc.
-
TransUnion LLC
-
Thales Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Avaliação de Risco de Identidade Empresas cobertas neste relatório
- LexisNexis Risk Solutions
- Experian Information Solutions, Inc.
- Equifax Inc.
- TransUnion LLC
- Thales Group
- Mastercard Incorporated
- GB Group plc
- Entrust Corporation
- Jumio, Inc.
- Trulioo Information Services Inc.
- Mitek Systems, Inc.
- IDEMIA Identity & Security France S.A.S.
- Socure, Inc.
- Alloy, Inc.
- Persona Identities, Inc.
- Sumsub
- Veriff OÜ
- Sift Science, Inc.
- SAS Institute Inc.
- NICE Ltd.
- CyberArk Software Ltd.
- Microsoft Corporation
- Okta, Inc.
- CrowdStrike Holdings, Inc.
- Silverfort, Inc.
Desenvolvimentos industriais recentes em Mercado de Avaliação de Risco de Identidade
- Outubro de 2026: A Equifax Inc. lançou o Signal Score para E-mail e o Signal Score para Dispositivo, 2 novas soluções de inteligência baseadas em IA projetadas para ajudar varejistas de comércio eletrônico, instituições financeiras e empresas de telecomunicações a detectar redes sofisticadas de fraude automatizada em plataformas digitais, entregues via APIs para integração em pilhas de fraude existentes.
- Setembro de 2026: A LexisNexis Risk Solutions lançou o Emailage Adaptive, uma solução de detecção de fraudes por IA com autocalibragem que aprende continuamente com os dados de transações e padrões de fraude exclusivos de cada organização sem intervenção manual, conquistando o Prêmio Platina de 2026 por Inovação em Prevenção de Fraudes em Pagamentos.
- Junho de 2026: A Silverfort, Inc. integrou controles de segurança de identidade de agentes de IA com o Microsoft Copilot Studio, aplicando políticas de segurança de identidade em linha no momento preciso em que um agente Copilot tenta agir e bloqueando o acesso não autorizado antes da execução.
- Fevereiro de 2026: A Palo Alto Networks concluiu sua aquisição da CyberArk Software Ltd. por aproximadamente 25 bilhões de USD, integrando a Plataforma de Segurança de Identidade em seu ecossistema sob a marca Idira como um elemento central de sua estratégia de plataformização cobrindo identidades humanas, de máquinas e agênticas.
Escopo do Relatório Global do Mercado de Avaliação de Risco de Identidade
O mercado de avaliação de risco de identidade abrange soluções e serviços utilizados para avaliar, pontuar, monitorar e mitigar o risco relacionado à identidade de clientes, funcionários, parceiros, comerciantes, máquinas e agentes de IA. Inclui pontuação de risco de identidade, detecção de fraudes, monitoramento contínuo, detecção e resposta a ameaças de identidade e tomada de decisão baseada em risco.
O Mercado de Avaliação de Risco de Identidade é Segmentado por Tipo de Produto (Soluções de Verificação e Comprovação de Identidade, Pontuação e Tomada de Decisão de Risco de Identidade, Detecção e Prevenção de Fraudes, Monitoramento Contínuo de Identidade, Detecção e Resposta a Ameaças de Identidade e Orquestração e Fluxo de Trabalho de Identidade), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Integração de Clientes e Abertura de Contas, Autorização de Pagamentos e Monitoramento de Transações, Autenticação e Acesso Progressivo, Subscrição de Crédito e Tomada de Decisão de Empréstimos, Detecção de Fraudes em Sinistros, Gestão de Riscos de Comerciantes e Marketplaces e Outras Aplicações), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), Governo e Administração Pública, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Telecomunicações e Mídia, Viagens e Hospitalidade e Outros Segmentos Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções de Verificação e Comprovação de Identidade |
| Pontuação e Tomada de Decisão de Risco de Identidade |
| Detecção e Prevenção de Fraudes |
| Monitoramento Contínuo de Identidade |
| Detecção e Resposta a Ameaças de Identidade |
| Orquestração e Fluxo de Trabalho de Identidade |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Integração de Clientes e Abertura de Contas |
| Autorização de Pagamentos e Monitoramento de Transações |
| Autenticação e Acesso Progressivo |
| Subscrição de Crédito e Tomada de Decisão de Empréstimos |
| Detecção de Fraudes em Sinistros |
| Gestão de Riscos de Comerciantes e Marketplaces |
| Outras Aplicações |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Telecomunicações e Mídia |
| Viagens e Hospitalidade |
| Outros Segmentos Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Produto | Soluções de Verificação e Comprovação de Identidade | |
| Pontuação e Tomada de Decisão de Risco de Identidade | ||
| Detecção e Prevenção de Fraudes | ||
| Monitoramento Contínuo de Identidade | ||
| Detecção e Resposta a Ameaças de Identidade | ||
| Orquestração e Fluxo de Trabalho de Identidade | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Integração de Clientes e Abertura de Contas | |
| Autorização de Pagamentos e Monitoramento de Transações | ||
| Autenticação e Acesso Progressivo | ||
| Subscrição de Crédito e Tomada de Decisão de Empréstimos | ||
| Detecção de Fraudes em Sinistros | ||
| Gestão de Riscos de Comerciantes e Marketplaces | ||
| Outras Aplicações | ||
| Por Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Telecomunicações e Mídia | ||
| Viagens e Hospitalidade | ||
| Outros Segmentos Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de avaliação de risco de identidade?
O tamanho do mercado de avaliação de risco de identidade está projetado para ser de 12,51 bilhões de USD em 2026, 14,63 bilhões de USD em 2027, e atingir 29,87 bilhões de USD até 2032, crescendo a um CAGR de 15,34% de 2027 a 2032.
O que está impulsionando a demanda por ferramentas de avaliação de risco de identidade?
Ataques de deepfake, fraude por identidade sintética, integração digital, pagamentos em tempo real e requisitos regulatórios estão aumentando a demanda.
Qual tipo de produto lidera a receita?
A Detecção e Prevenção de Fraudes lidera a receita por tipo de produto, com uma participação de 26,34% em 2026.
Qual modelo de implantação é mais utilizado?
A implantação baseada em nuvem representa 67,58% da receita em 2026 e está projetada para expandir a um CAGR de 17,81% até 2032.
Qual grupo de usuários finais está se expandindo mais rapidamente?
O Governo e a Administração Pública estão projetados para expandir a um CAGR de 19,22% até 2032.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 17,93% até 2032, sustentada pela infraestrutura de identidade digital e pagamentos.