
Tamaño y Participación del Mercado de Identidad de la Fuerza Laboral
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 29.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 48.33 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.03 % |
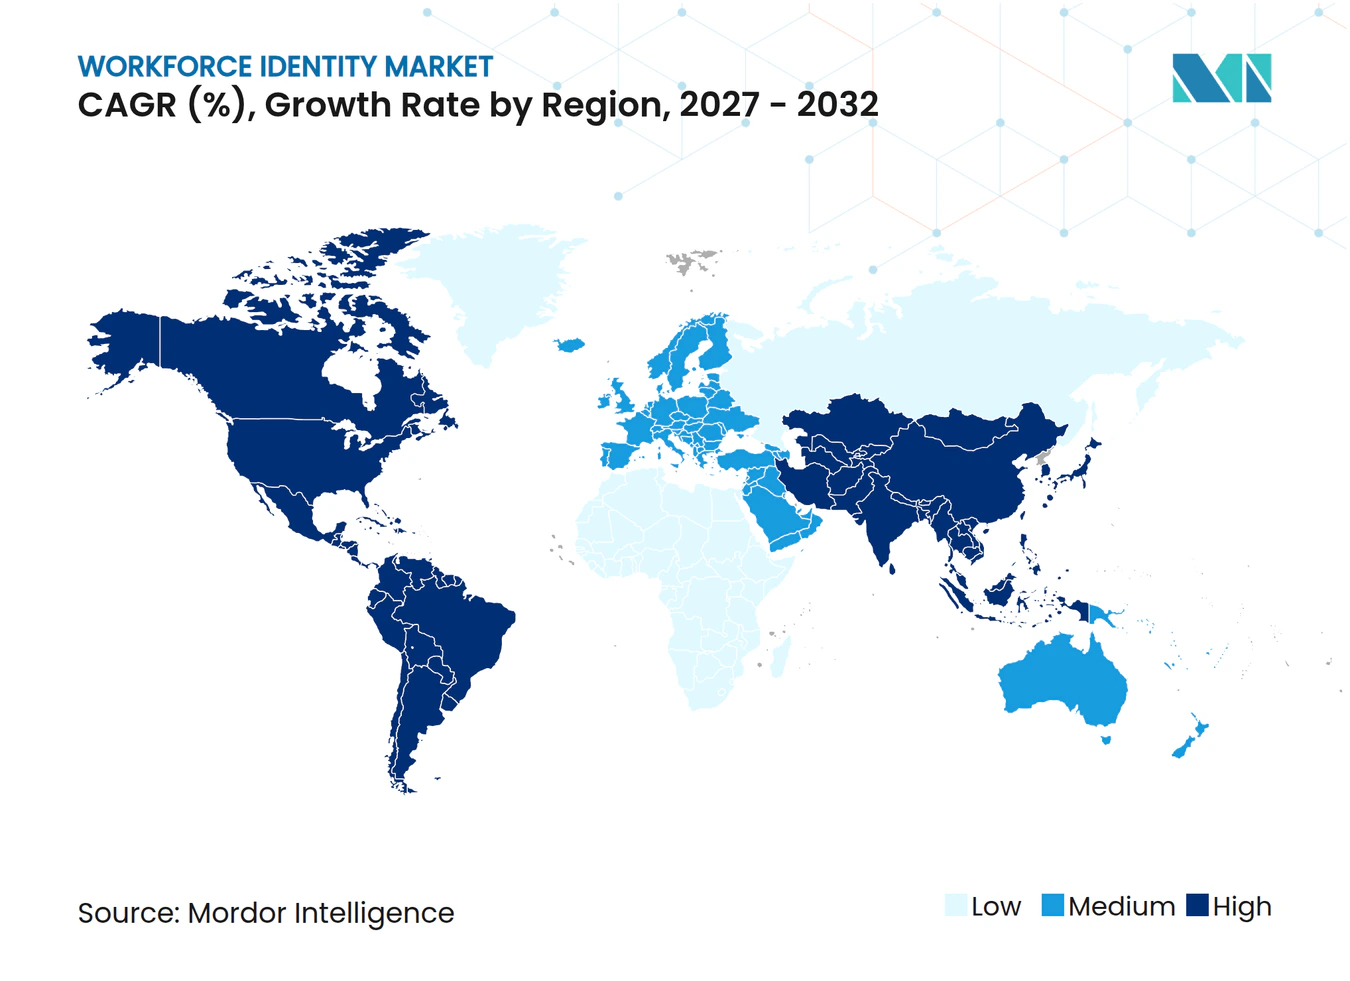
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Identidad de la Fuerza Laboral por Mordor Intelligence
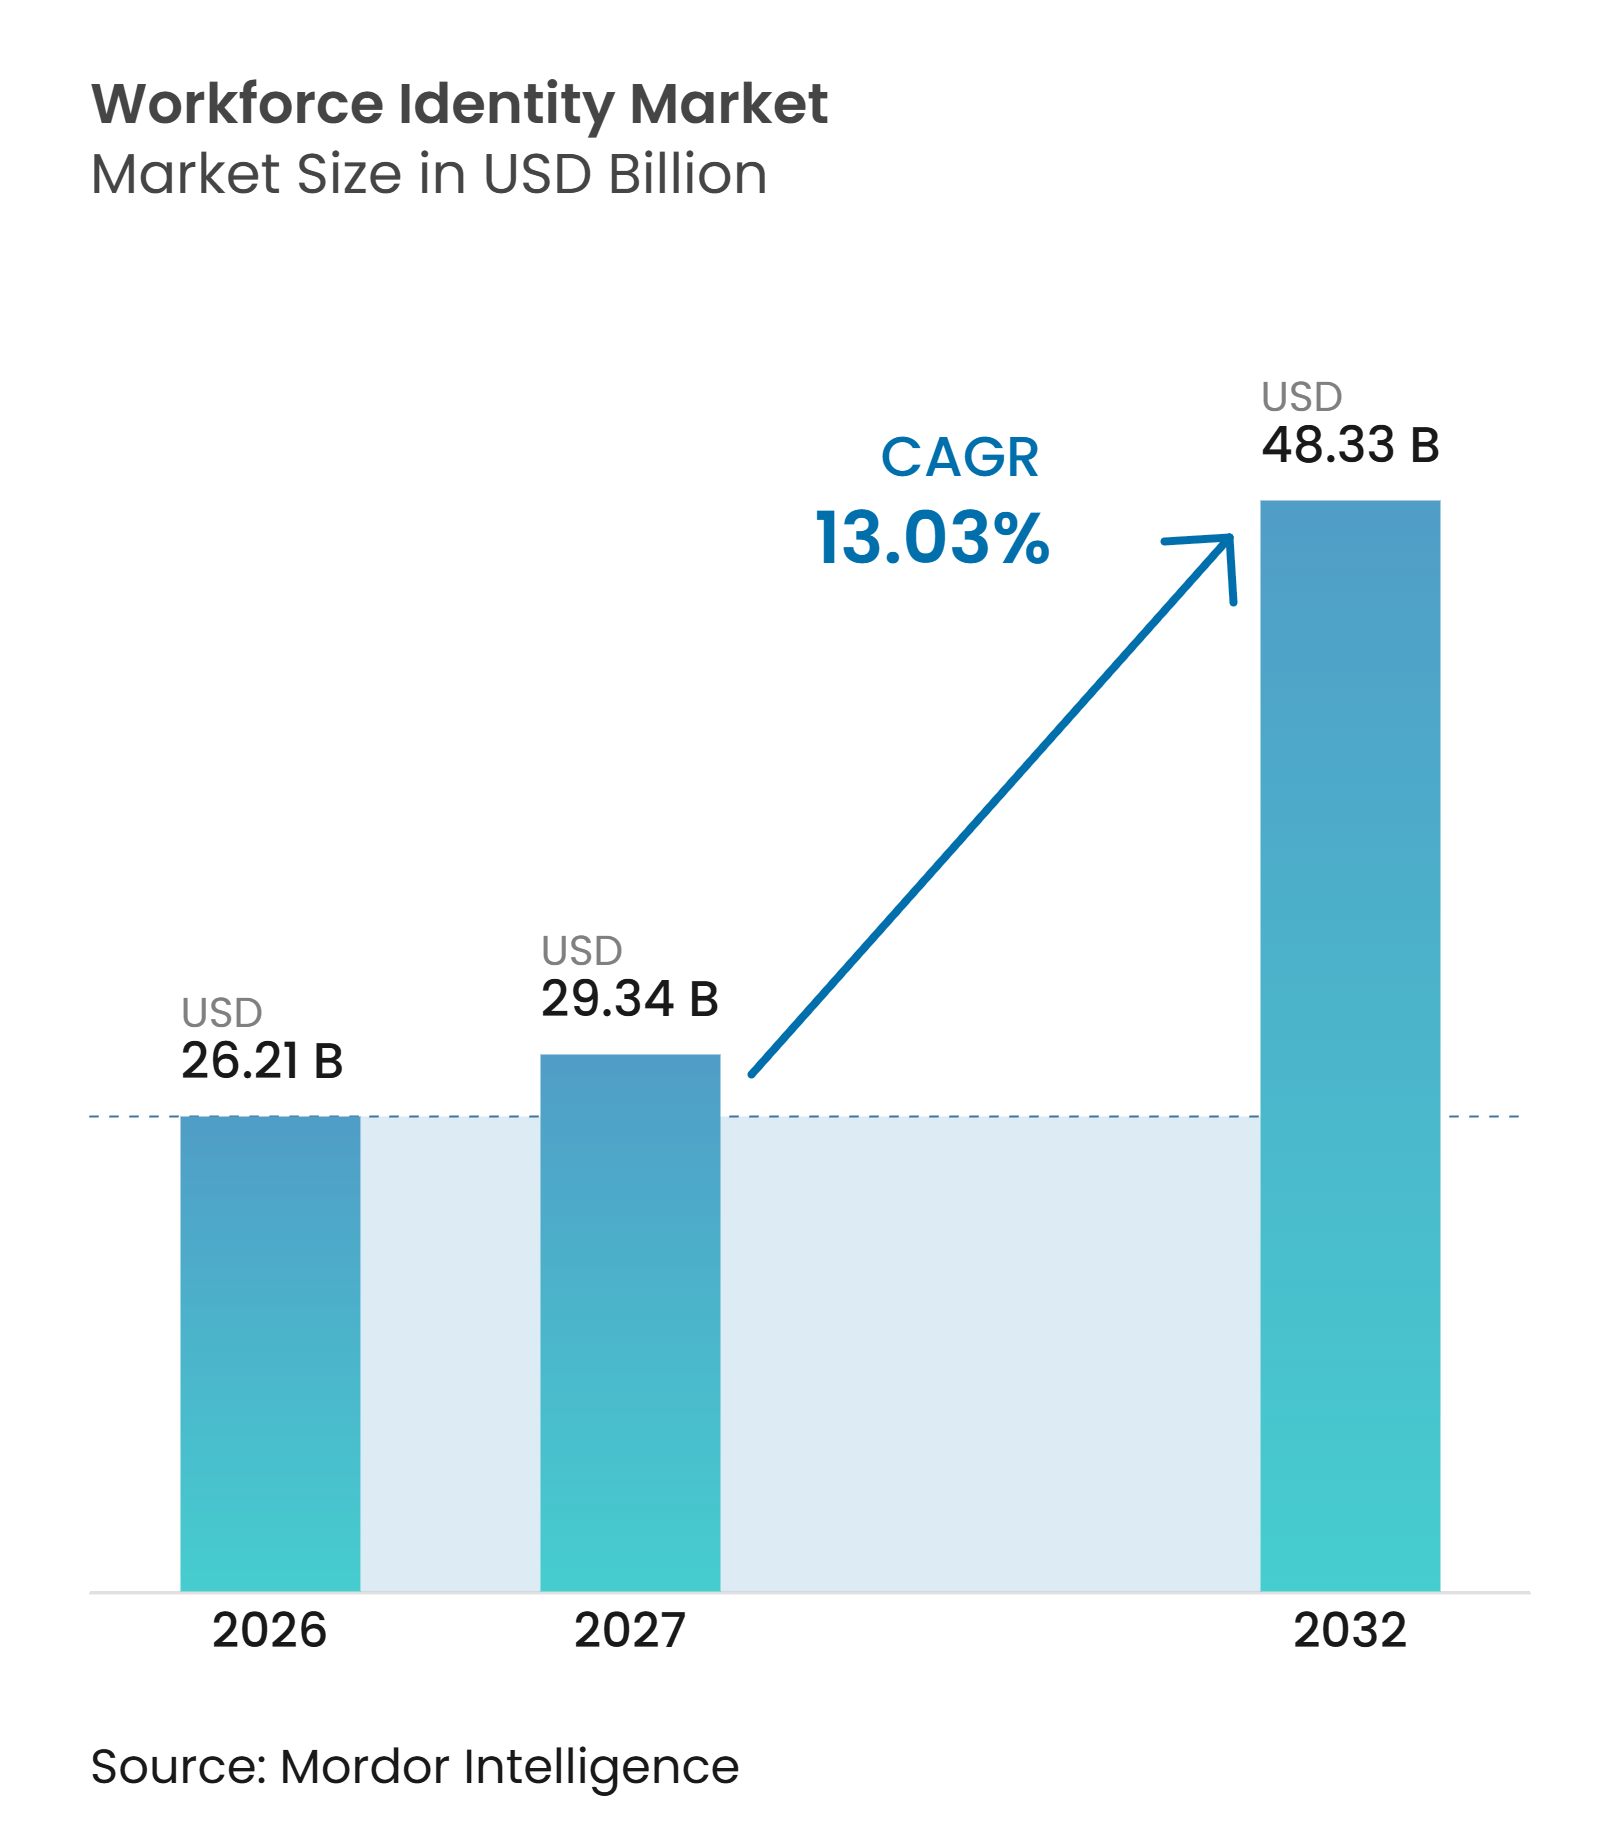
Se proyecta que el tamaño del mercado de identidad de la fuerza laboral se expanda de 26,21 mil millones de USD en 2026 a 48,33 mil millones de USD en 2032, registrando una CAGR del 13,03% entre 2027 y 2032. El mercado de identidad de la fuerza laboral está transitando de una seguridad basada en perímetro hacia controles centrados en la identidad que funcionan en entornos de nube, locales y de borde. Los requisitos regulatorios han convertido la gobernanza de identidad auditable en una prioridad más alta para los operadores de servicios financieros e infraestructura crítica. Este cambio desplaza los programas de identidad del gasto tecnológico discrecional hacia un control central para el acceso, el cumplimiento y la resiliencia operativa. La amplitud de la plataforma se vuelve más importante a medida que los compradores buscan capacidades integradas de autenticación, gobernanza, acceso privilegiado y respuesta a amenazas. Al mismo tiempo, los entornos de directorio heredados, las normas de residencia de datos, los costos de modernización y la latencia en entornos industriales pueden retrasar las decisiones de implementación.
Conclusiones Clave del Informe
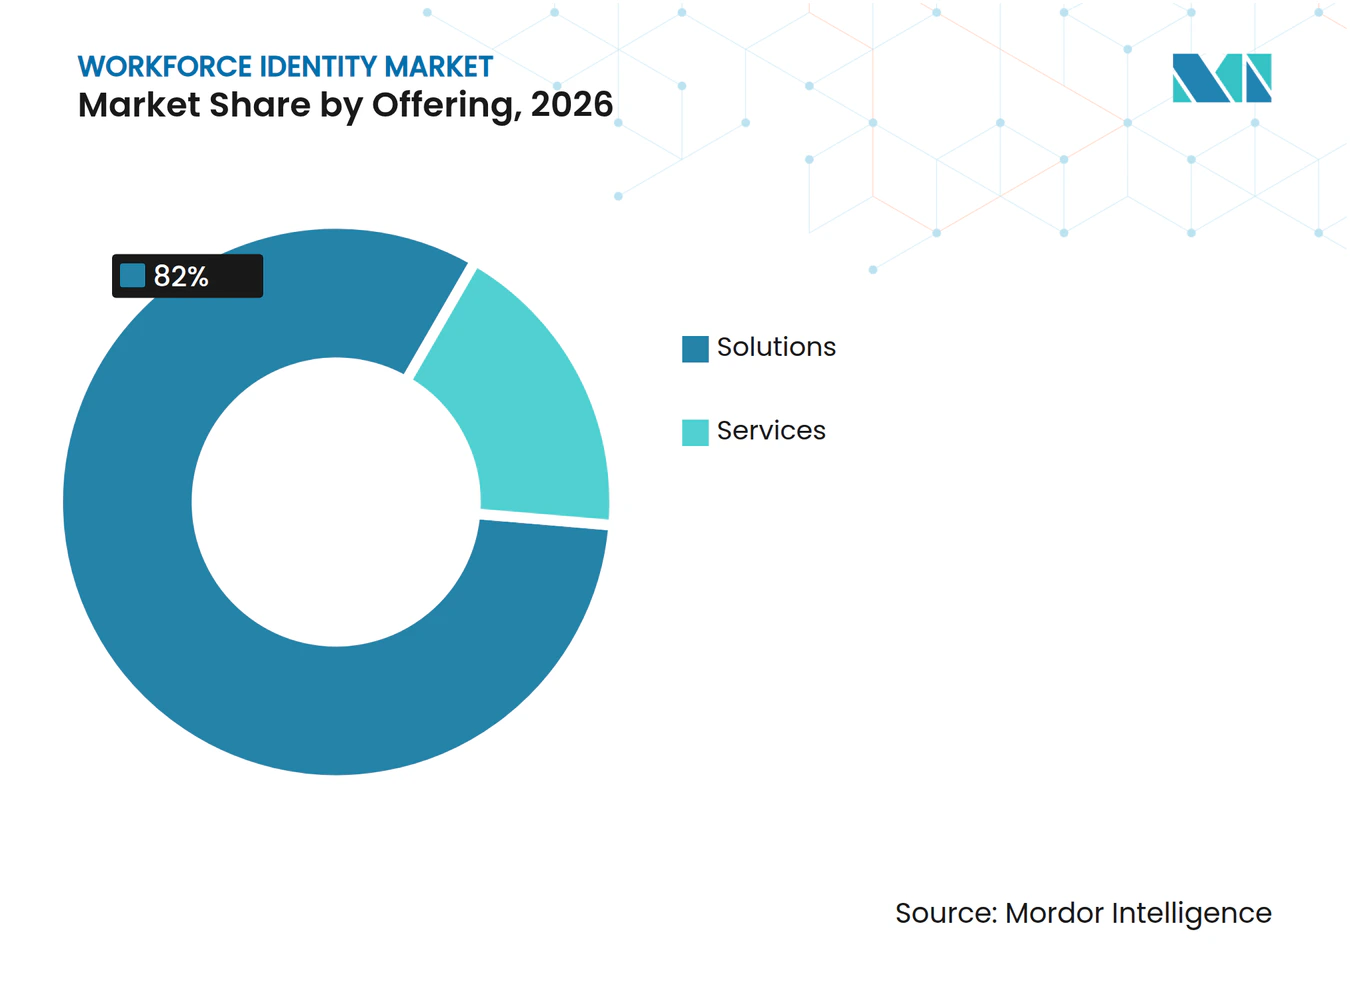
- Por oferta, las soluciones representaron el 82,06% de la participación en 2026.
- Por capacidad, la autenticación de la fuerza laboral y el inicio de sesión único tuvieron la mayor participación en 2026, mientras que se proyecta que la detección y respuesta a amenazas de identidad se expanda a una CAGR del 14,78% hasta 2032.
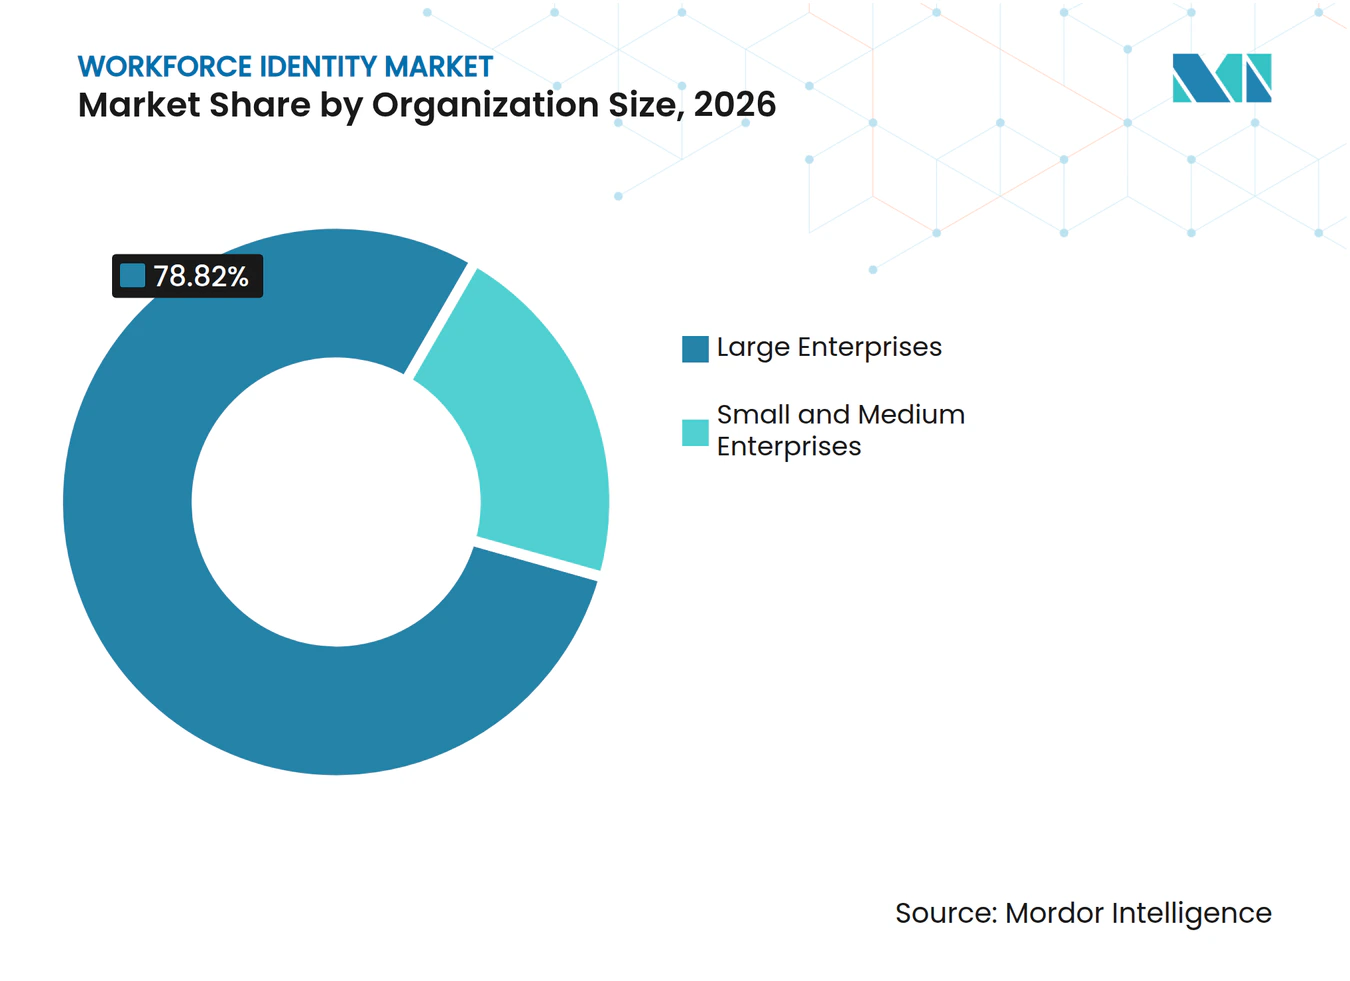
- Por tamaño de organización, las grandes empresas representaron el 78,82% de la participación del mercado de identidad de la fuerza laboral en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 14,42% hasta 2032.
- Por vertical de usuario final, BFSI representó el 20,99% del tamaño del mercado de identidad de la fuerza laboral en 2026, mientras que se proyecta que TI y telecomunicaciones se expanda a una CAGR del 14,91% hasta 2032.
- Por geografía, América del Norte tuvo una participación del 43,51% en 2026, mientras que Oriente Medio es el segmento regional de más rápido crecimiento.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Arquitecturas de Acceso de Confianza Cero | +2.8% | Global | Corto plazo (≤ 2 años) |
| Proliferación de Nube y SaaS en Empresas Híbridas | +2.3% | Global, particularmente América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento del Fraude de Identidad e Intentos de Apropiación de Cuentas | +2.1% | Global, más agudo en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Presión Regulatoria para una Gobernanza de Acceso más Sólida | +1.9% | Europa y América del Norte principalmente | Mediano plazo (2-4 años) |
| Gobernanza de Identidad de Agentes de IA Incorporándose a los Presupuestos de IAM de la Fuerza Laboral | +1.7% | Global, liderando en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Infraestructuras de Identidad Pública Digital Extendiéndose al Acceso del Empleador | +1.3% | Europa y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Arquitecturas de Acceso de Confianza Cero
La confianza cero se está convirtiendo en un requisito de adquisición más que en un concepto de seguridad para el mercado de identidad de la fuerza laboral. AlgoSec informó que el 56% de las empresas estaban implementando la confianza cero de forma total o parcial en 2025.[1] HPE y Cybersecurity Insiders encontraron que el 82% de las organizaciones consideraban esencial el acceso universal a la red de confianza cero, mientras que el 17% lo había implementado completamente.[2] Esta brecha respalda programas de compra plurianuales porque las decisiones de acceso deben verificarse repetidamente frente a señales de riesgo cambiantes. Open Systems encontró que solo el 8-9% de las organizaciones encuestadas tenían una arquitectura de confianza cero completamente integrada en enero de 2026. Los proveedores que conectan el inicio de sesión único, el acceso privilegiado y la detección en tiempo real pueden abordar planes de implementación fragmentados.
Proliferación de Nube y SaaS en Empresas Híbridas
La adopción de SaaS ha añadido cuentas, permisos y rutas de intercambio de datos más rápido de lo que muchas organizaciones pueden gestionar. Esto crea una necesidad clara para el mercado de identidad de la fuerza laboral, ya que cada aplicación no gestionada añade derechos de acceso que pueden no seguir los controles estándar del ciclo de vida. Omada informó en 2025 que casi 4 de cada 10 organizaciones no habían implementado soluciones de gobernanza de identidad basadas en SaaS. Las organizaciones con muchas aplicaciones SaaS y múltiples proveedores de identidad pueden preferir herramientas de orquestación sobre un reemplazo completo de los sistemas existentes. Este enfoque puede aplicar políticas coherentes evitando una migración disruptiva.
Aumento del Fraude de Identidad e Intentos de Apropiación de Cuentas
La apropiación de cuentas se ha convertido en una preocupación de seguridad importante y aumenta el valor de la monitorización continua de identidad. Sift informó que el 83% de las organizaciones experimentaron al menos 1 incidente de apropiación de cuenta, mientras que la tasa de ataque alcanzó el 2,5% en el segundo trimestre de 2025.[3] TransUnion registró un aumento del 21% en el volumen de apropiación de cuentas digitales del primer semestre de 2024 al primer semestre de 2025. AuthenticID encontró que el 68% de las empresas se encontraron con fraude relacionado con la fuerza laboral, siendo la suplantación de empleados el tipo más común. El robo de credenciales puede explotar el espacio entre los sistemas de autenticación, gobernanza y detección. La puntuación continua del riesgo de sesión puede, por tanto, atraer financiación de equipos de seguridad que anteriormente trataban la seguridad de endpoints y los controles de identidad por separado.
Presión Regulatoria para una Gobernanza de Acceso más Sólida
Las obligaciones regulatorias han ampliado los requisitos de gobernanza de acceso que enfrenta el mercado de identidad de la fuerza laboral. DORA entró en vigor el 17 de enero de 2025 y hace que la gestión de identidad, los controles del ciclo de vida y los registros de acceso trazables sean relevantes para las entidades financieras europeas. PCI DSS v4.0.1 requirió autenticación multifactor para el acceso a datos de titulares de tarjetas a partir del 31 de marzo de 2025. El NIST finalizó SP 800-63-4 el 31 de julio de 2025, actualizando la guía de garantía para los sistemas de identidad digital. NIS2 también extiende las obligaciones de seguridad y control de acceso a 18 sectores críticos. Estos marcos pueden acortar las decisiones de compra porque las organizaciones deben presentar evidencia de acceso controlado durante las revisiones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración con Entornos de Directorio Heredados | -1.4% | Global, más severo en sectores industriales y regulados | Largo plazo (≥ 4 años) |
| Alto Costo de la Modernización de IAM a Escala Empresarial | -1.1% | Global, más agudo en mercados emergentes y pymes | Mediano plazo (2-4 años) |
| Fragmentación de Residencia de Datos en Implementaciones de Oriente Medio | -0.7% | Oriente Medio, con efectos secundarios en el Norte de África | Mediano plazo (2-4 años) |
| Restricciones de Latencia de Autenticación en Entornos de Borde Industrial | -0.5% | Regiones industriales a nivel global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración con Entornos de Directorio Heredados
Los entornos de Active Directory heredados siguen estando profundamente conectados a las aplicaciones locales y pueden ralentizar la modernización en todo el mercado de identidad de la fuerza laboral. Su costo total incluye actualizaciones de hardware, puentes de identidad, mantenimiento de redes privadas virtuales y capas duplicadas de control de acceso. Strata Identity estimó que los costos anuales de renovación de proveedores de identidad heredados pueden oscilar entre 5 millones y 10 millones de USD, antes de los costos relacionados con infraestructura y servicios. Un estudio científico de 2025 encontró que la migración de IAM asistida por IA redujo el esfuerzo manual en un 30% y recortó los costos en 160.000 USD en proyectos de escala media, aunque los errores de mapeo de políticas aún requerían corrección humana. La consolidación compleja de directorios puede extender los ciclos de ventas entre 12 y 18 meses más allá de las evaluaciones estándar de SaaS empresarial. Este retraso puede limitar los ingresos a corto plazo incluso cuando la organización acepta el argumento estratégico para la modernización.
Alto Costo de la Modernización de IAM a Escala Empresarial
La modernización de la identidad empresarial es un compromiso de capital plurianual que puede perder impulso durante la adquisición. Los servicios de migración de directorios pueden superar los 2 millones de USD para entornos de gran escala. Los programas que abarcan sistemas en la nube y locales pueden revelar dependencias de aplicaciones no documentadas y generar cambios en el alcance. Las organizaciones más pequeñas enfrentan una barrera más pronunciada porque los servicios siguen siendo necesarios para conectar plataformas de ERP, recursos humanos y comunicaciones. La gobernanza de identidad basada en suscripción reduce el gasto inicial en software, pero no elimina el trabajo de integración. Las ofertas modulares que comienzan con inicio de sesión único o autenticación sin contraseña pueden reducir el compromiso inicial y respaldar una adopción por etapas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Las Soluciones Lideran las Implementaciones de Identidad de la Fuerza LaboralLas soluciones representaron el 82,06% de la participación del mercado de identidad de la fuerza laboral en 2026. Esta posición refleja la preferencia por plataformas de software que permanecen integradas dentro de una organización una vez completado el trabajo de implementación. Las funciones de identidad de la fuerza laboral requieren decisiones continuas sobre autenticación, certificación de acceso y escalada de privilegios. Estas funciones deben operar en tiempo real en un entorno de aplicaciones cambiante. La entrega nativa en la nube y mediante SaaS también ha reducido el compromiso inicial asociado con las implementaciones locales más antiguas.
Los servicios siguen siendo importantes para la implementación, la detección gestionada y los programas de transformación más prolongados. Su papel es más complementario cuando los conectores de bajo código y el aprovisionamiento asistido por IA reducen la necesidad de ayuda externa en tareas rutinarias de gobernanza. Los compradores aún necesitan soporte especializado para mapear políticas, conectar aplicaciones heredadas y gestionar transiciones de alto riesgo. Por lo tanto, es probable que el mercado de identidad de la fuerza laboral retenga los ingresos por servicios junto con la base de soluciones más amplia. Los proveedores con amplias capacidades de administración, autenticación y seguridad de identidad pueden ofrecer a los clientes un modelo operativo más unificado.


Por Capacidad:
La Detección y Respuesta a Amenazas de Identidad Gana ImpulsoSe proyecta que la detección y respuesta a amenazas de identidad se expanda a una CAGR del 14,78% hasta 2032 en el mercado de identidad de la fuerza laboral. La autenticación de la fuerza laboral y el inicio de sesión único tuvieron la mayor participación de capacidad en 2026 porque se utilizan en empleados, contratistas y otros grupos de la fuerza laboral. La autenticación sólida y auditable también está respaldada por requisitos regulatorios. Las revisiones de acceso estáticas no pueden identificar un secuestro de sesión o una escalada de privilegios mientras está ocurriendo. Esta limitación respalda vínculos más estrechos entre la detección y respuesta a amenazas de identidad, la gestión de acceso privilegiado y la gobernanza de identidad.
La gobernanza y administración de identidad y la gestión de acceso privilegiado se sitúan en el nivel intermedio de la pila de capacidades. La gestión de acceso privilegiado está ganando atención a medida que la gestión de secretos y el acceso justo a tiempo se vuelven más relevantes para las cargas de trabajo en la nube, los desarrolladores y los agentes de IA. La autenticación sin contraseña y biométrica está recibiendo mayor interés empresarial a medida que aumenta el robo de credenciales y los controles basados únicamente en contraseñas se vuelven menos adecuados. Los servicios de directorio, credenciales, ciclo de vida y aprovisionamiento siguen siendo funciones fundamentales. Su menor crecimiento refleja su creciente inclusión en suites de plataformas más amplias en lugar de compras independientes.
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las Pymes se ExpandenLas grandes empresas representaron el 78,82% de la participación en 2026. Sus entornos pueden incluir cientos de aplicaciones, aprovisionamiento interfuncional, registros de auditoría regulatorios e identidades humanas y no humanas en múltiples nubes. Estas condiciones convierten la gobernanza de identidad en una inversión central en lugar de un control opcional. Las grandes organizaciones también son los principales clientes de plataformas que cubren gobernanza, acceso privilegiado, detección de amenazas y autenticación. Su necesidad de conectar sistemas de ERP, recursos humanos y operativos favorece las plataformas amplias.
Se proyecta que las pymes se expandan a una CAGR del 14,42% hasta 2032. El IAM basado en suscripción ha reducido las barreras de capital y ha puesto más funciones disponibles a través de la entrega en la nube. Las obligaciones de seguridad de la cadena de suministro y los criterios de ciberseguros también están aumentando la necesidad de políticas de acceso documentadas. La industria de identidad de la fuerza laboral está respondiendo con incorporación de autoservicio y pilas de capacidades modulares. JumpCloud informó en octubre de 2026 que el 59% de las organizaciones que utilizan agentes de IA no aplicaban las mismas reglas de gobernanza utilizadas para los usuarios humanos. Esta brecha puede ser particularmente difícil para las organizaciones del mercado medio sin equipos dedicados de gobernanza de identidad.

Por Vertical de Usuario Final:
TI y Telecomunicaciones Marca el Ritmo más RápidoSe proyecta que TI y telecomunicaciones se expanda a una CAGR del 14,91% hasta 2032. El sector gestiona identidades de desarrolladores, cuentas de servicio, credenciales de API, tokens de CI/CD, cargas de trabajo en la nube y cuentas estándar de la fuerza laboral al mismo tiempo. Estas identidades y derechos pueden cambiar diariamente. Las revisiones de acceso trimestrales pueden no seguir el ritmo de estos cambios. Esto hace que la aplicación continua de políticas sea más relevante para esta parte del mercado de identidad de la fuerza laboral.
BFSI representó el 20,99% de los ingresos en 2026. Los servicios financieros han enfrentado durante mucho tiempo controles exigentes, y DORA añade un requisito directo de resiliencia operativa para las entidades europeas. La salud y las ciencias de la vida enfrentan obligaciones de HIPAA en los Estados Unidos y obligaciones más amplias de NIS2 en Europa. Las implementaciones gubernamentales y de administración pública pueden necesitar conectar los sistemas de acceso empresarial con carteras de identidad digital, incluida la Cartera EUDI. El comercio minorista, la energía y la manufactura industrial también necesitan controles de acceso, pero la tecnología operativa puede añadir protocolos heredados, redes con aislamiento físico y límites de disponibilidad en tiempo real.
Análisis Geográfico
Mercado de Identidad de la Fuerza Laboral en América del Norte
América del Norte concentró el 43,51% del tamaño del mercado de identidad de la fuerza laboral en 2026. La región combina una amplia base de empresas reguladas, una avanzada actividad de confianza cero y un ecosistema maduro para la inversión en tecnología de identidad. Estados Unidos representa la mayor base de ingresos regional y alberga proveedores como Okta, BeyondTrust, JumpCloud, Saviynt y SailPoint. Canadá ha avanzado en la adopción de la nube federal y en la inversión en identidad digital a través de su iniciativa Ambición Digital 2022-2026. México se encuentra en una etapa más temprana, pero la manufactura nearshore y la banca digital están generando nuevas necesidades de gobernanza de acceso para la fuerza laboral.
Mercado de Identidad de la Fuerza Laboral en Europa y Asia-Pacífico
Europa está fuertemente condicionada por su calendario regulatorio. La implementación de NIS2 y la aplicación de DORA han convertido la gobernanza de identidad en un requisito clave de resiliencia para los operadores financieros y de infraestructura crítica. El marco de Identidad Digital Europea exige que los estados miembros pongan a disposición las Carteras EUDI certificadas antes de finales de 2026, y los flujos de trabajo de verificación orientados a empleadores podrían adquirir mayor relevancia a medida que se prueben casos de uso de credenciales laborales a través del proyecto piloto DC4EU. Asia-Pacífico incluye mercados con condiciones diversas, mientras que el sector de servicios de tecnología de la información de India presenta necesidades sustanciales de identidad para contratistas y fuerza laboral offshore.
Mercado de Identidad de la Fuerza Laboral en Oriente Medio y África
Oriente Medio es la región de más rápido crecimiento en el mercado de identidad de la fuerza laboral. Arabia Saudita y los Emiratos Árabes Unidos son los principales centros de demanda, respaldados por programas de digitalización soberana y requisitos de residencia de datos. Las normas de transferencia transfronteriza de datos de Arabia Saudita entraron en vigor en 2025. Estos requisitos pueden exigir el procesamiento en el país y elevan el costo de los despliegues transfronterizos. África, liderada por Sudáfrica y Nigeria, se encuentra en una etapa más temprana de adopción, pero la banca digital y la digitalización del sector público están ampliando las necesidades formales de gobernanza de acceso.
Panorama Competitivo
Concentración del Mercado
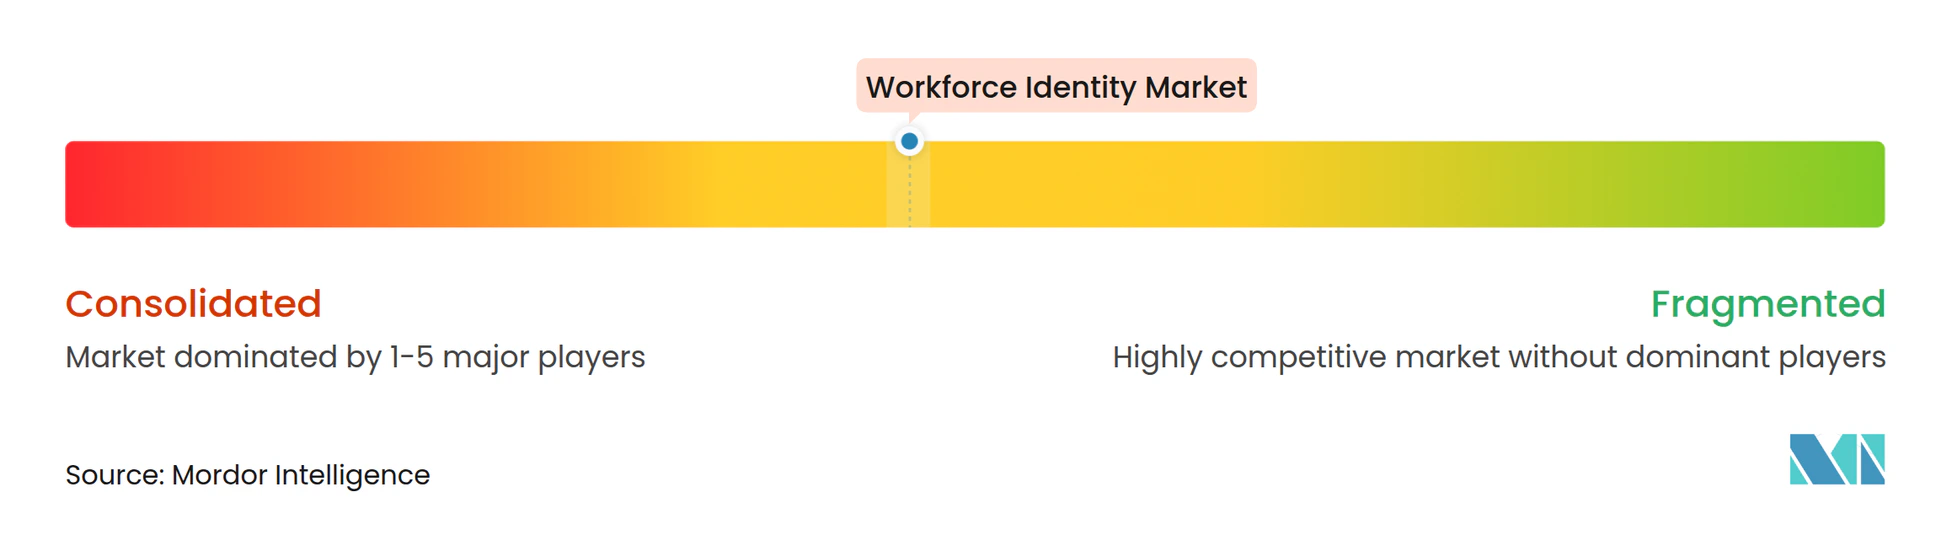
El mercado de identidad de la fuerza laboral está moderadamente consolidado en el nivel superior y fragmentado en el mercado medio. Los proveedores de plataformas compiten en la capacidad de integrar IAM, gobernanza de identidad, gestión de acceso privilegiado y detección y respuesta a amenazas de identidad dentro de un único marco de políticas. Palo Alto Networks completó la adquisición de CyberArk en febrero de 2026 por 25 mil millones de USD y presentó la oferta combinada de seguridad de identidad como Idira en mayo de 2026. Este movimiento combinó funciones de acceso privilegiado, gobernanza y detección con una cartera de seguridad más amplia, elevando el desafío competitivo para los productos puntuales que no pueden igualar un alcance de plataforma más amplio.
Okta, SailPoint e Idira representan la parte liderada por plataformas del mercado de identidad de la fuerza laboral. Okta puso a disposición general Okta para Agentes de IA en abril de 2026, añadiendo identidades de agentes, asignación de propietarios humanos, tokens de corta duración, flujos de trabajo de gobernanza y un interruptor de apagado. SailPoint anunció IdentityIQ 9.0 en octubre de 2026, añadiendo acceso granular basado en tiempo y una base de servidor de aplicaciones reconstruida para entornos locales personalizados. Saviynt superó los 300 millones de USD en ARR en julio de 2026 y lanzó su plataforma de seguridad de identidad de IA Zuma. Estos movimientos muestran cómo los proveedores están extendiendo sus plataformas hacia la gobernanza de agentes de IA y los requisitos de implementación híbrida.
La gobernanza de identidad no humana sigue siendo menos madura que los controles de la fuerza laboral para personas. Las cuentas de servicio, los tokens de API, las identidades de máquinas y los agentes de IA requieren enfoques de ciclo de vida y gestión de acceso que muchas organizaciones aún no han estandarizado. La Coalición para la IA Segura publicó un marco de control de identidad y acceso agéntico en abril de 2026, mientras que el IETF está desarrollando trabajo sobre gestión de identidad de IA. Las pymes también siguen siendo un objetivo para las ofertas modulares nativas en la nube. Las implementaciones compatibles con la nube soberana presentan una oportunidad enfocada en los sectores regulados de Oriente Medio donde los requisitos de procesamiento local son relevantes.
Líderes de la Industria de Identidad de la Fuerza Laboral
-
Microsoft Corporation
-
Okta, Inc.
-
Palo Alto Networks
-
Ping Identity Corporation
-
SailPoint Technologies Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Identidad de la Fuerza Laboral Empresas cubiertas en este informe
- Okta, Inc.
- Ping Identity Corporation
- SailPoint Technologies Holdings, Inc.
- Palo Alto Networks
- BeyondTrust Corporation
- One Identity LLC
- Saviynt, Inc.
- JumpCloud, Inc.
- OneLogin, Inc.
- SecureAuth Corporation
- Fischer Identity, Inc.
- Avatier Corporation
- StrongDM, Inc.
- Transmit Security Ltd.
- Descope, Inc.
- Strata Identity, Inc.
- Simeio Solutions, LLC
- Apono, Inc.
- Oasis Security Ltd.
- Authsignal, Inc.
Desarrollos recientes de la industria en Mercado de Identidad de la Fuerza Laboral
- Octubre de 2026: SailPoint anunció IdentityIQ 9.0 y mejoras a escala empresarial para su plataforma SailPoint Human Fabric en su conferencia Navigate. IdentityIQ 9.0 introduce acceso granular basado en tiempo para roles y derechos y una base de servidor de aplicaciones reconstruida, proporcionando una ruta de modernización para clientes con requisitos de residencia de datos o entornos locales altamente personalizados que no pueden migrar a plataformas nativas en la nube en plazos estándar.
- Octubre de 2026: JumpCloud publicó una investigación que revela que más de la mitad de las organizaciones que utilizan agentes de IA permiten que esos agentes modifiquen sistemas, permisos o archivos, pero el 59% no aplica las mismas reglas de gobernanza que para los usuarios humanos. JumpCloud extendió simultáneamente su plataforma IAM Agéntico para gobernar agentes de IA junto con empleados humanos y dispositivos, incluyendo registros de auditoría, asignación de propietarios humanos y acceso privilegiado justo a tiempo para cargas de trabajo de agentes.
- Septiembre de 2026: JumpCloud amplió sus capacidades de IAM Agéntico, permitiendo a los equipos de TI gobernar agentes de IA en datos, aplicaciones y tareas con identidad verificable, límites de acceso explícitos y gobernanza del ciclo de vida, incluyendo una Puerta de Enlace de IA que enruta las conexiones no autorizadas del Protocolo de Contexto de Modelo a través de la aplicación centralizada de políticas.
- Julio de 2026: Saviynt, Inc. superó los 300 millones de USD en ingresos recurrentes anuales (ARR) y lanzó Zuma, una plataforma empresarial de seguridad de identidad de IA. Las nuevas adquisiciones de clientes crecieron más del 80% interanual. Saviynt también se integró con Snowflake para gobernar agentes de IA de terceros que acceden a datos empresariales en múltiples plataformas.
Alcance del Informe Global del Mercado de Identidad de la Fuerza Laboral
El Mercado de Identidad de la Fuerza Laboral está segmentado por Oferta (Soluciones, Servicios), Capacidad (Autenticación de la Fuerza Laboral e Inicio de Sesión Único, Gobernanza y Administración de Identidad, Gestión de Acceso Privilegiado, Gestión del Ciclo de Vida de Identidad y Aprovisionamiento, Servicios de Directorio y Credenciales, Detección y Respuesta a Amenazas de Identidad, y Autenticación Sin Contraseña y Biométrica), Tamaño de Organización (Grandes Empresas, Pequeñas y Medianas Empresas), Vertical de Usuario Final (Banca, Servicios Financieros y Seguros, Gobierno y Administración Pública, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, Manufactura Industrial y Otros Verticales de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado están en Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Autenticación de la Fuerza Laboral e Inicio de Sesión Único |
| Gobernanza y Administración de Identidad |
| Gestión de Acceso Privilegiado |
| Gestión del Ciclo de Vida de Identidad y Aprovisionamiento |
| Servicios de Directorio y Credenciales |
| Detección y Respuesta a Amenazas de Identidad |
| Autenticación Sin Contraseña y Biométrica |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Manufactura Industrial |
| Otros Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta | Soluciones | |
| Servicios | ||
| Por Capacidad | Autenticación de la Fuerza Laboral e Inicio de Sesión Único | |
| Gobernanza y Administración de Identidad | ||
| Gestión de Acceso Privilegiado | ||
| Gestión del Ciclo de Vida de Identidad y Aprovisionamiento | ||
| Servicios de Directorio y Credenciales | ||
| Detección y Respuesta a Amenazas de Identidad | ||
| Autenticación Sin Contraseña y Biométrica | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical de Usuario Final | Banca, Servicios Financieros y Seguros | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Manufactura Industrial | ||
| Otros Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de identidad de la fuerza laboral?
Se proyecta que el sector se expanda de 26,21 mil millones de USD en 2026 a 48,33 mil millones de USD en 2032, a una CAGR del 13,03% de 2027 a 2032.
¿Qué está impulsando la demanda de plataformas de identidad de la fuerza laboral?
La adopción de confianza cero, la proliferación de SaaS, el riesgo de apropiación de cuentas y los requisitos más sólidos de gobernanza de acceso están aumentando la demanda.
¿Qué oferta de identidad de la fuerza laboral tiene la mayor participación?
Las soluciones representaron el 82,06% de la participación en 2026 porque las empresas necesitan plataformas de identidad que operen de forma continua.
¿Qué capacidad se está expandiendo más rápidamente?
Se proyecta que la detección y respuesta a amenazas de identidad se expanda a una CAGR del 14,78% hasta 2032.
¿Qué organizaciones son los principales compradores de plataformas de identidad de la fuerza laboral?
Las grandes empresas representaron el 78,82% de la participación en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 14,42% hasta 2032.
¿Qué región lidera la adopción de identidad de la fuerza laboral?
América del Norte representó el 43,51% de la participación en 2026, mientras que Oriente Medio es la región de más rápido crecimiento.