
ワークフォース・アイデンティティ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 29.34 十億米ドル |
| 市場規模 (2032) | 48.33 十億米ドル |
| 成長率 (2027 - 2032) | 13.03 % |
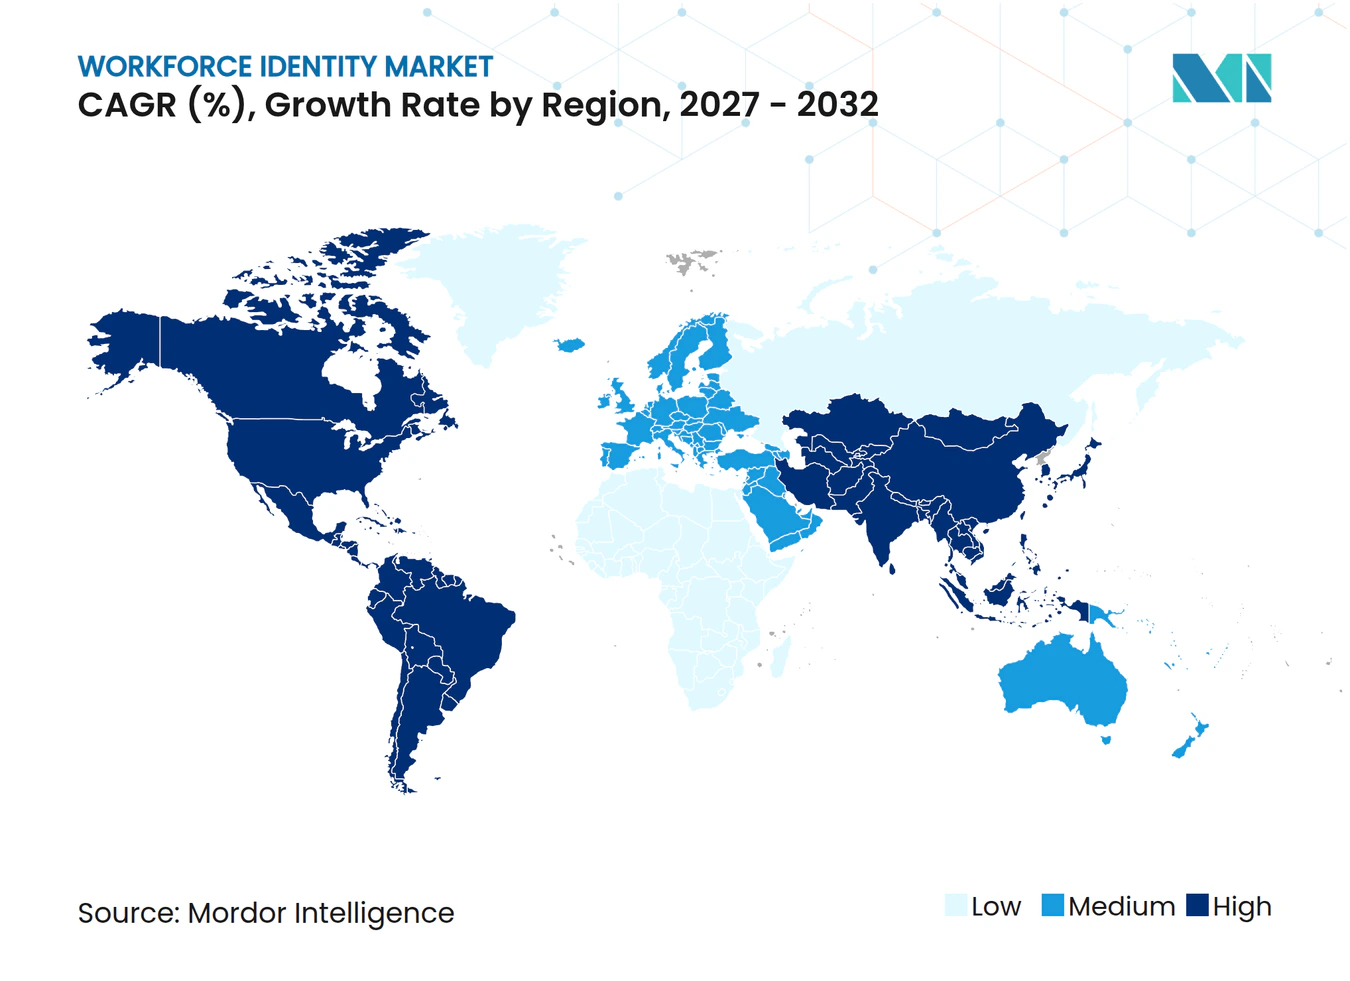
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるワークフォース・アイデンティティ市場分析
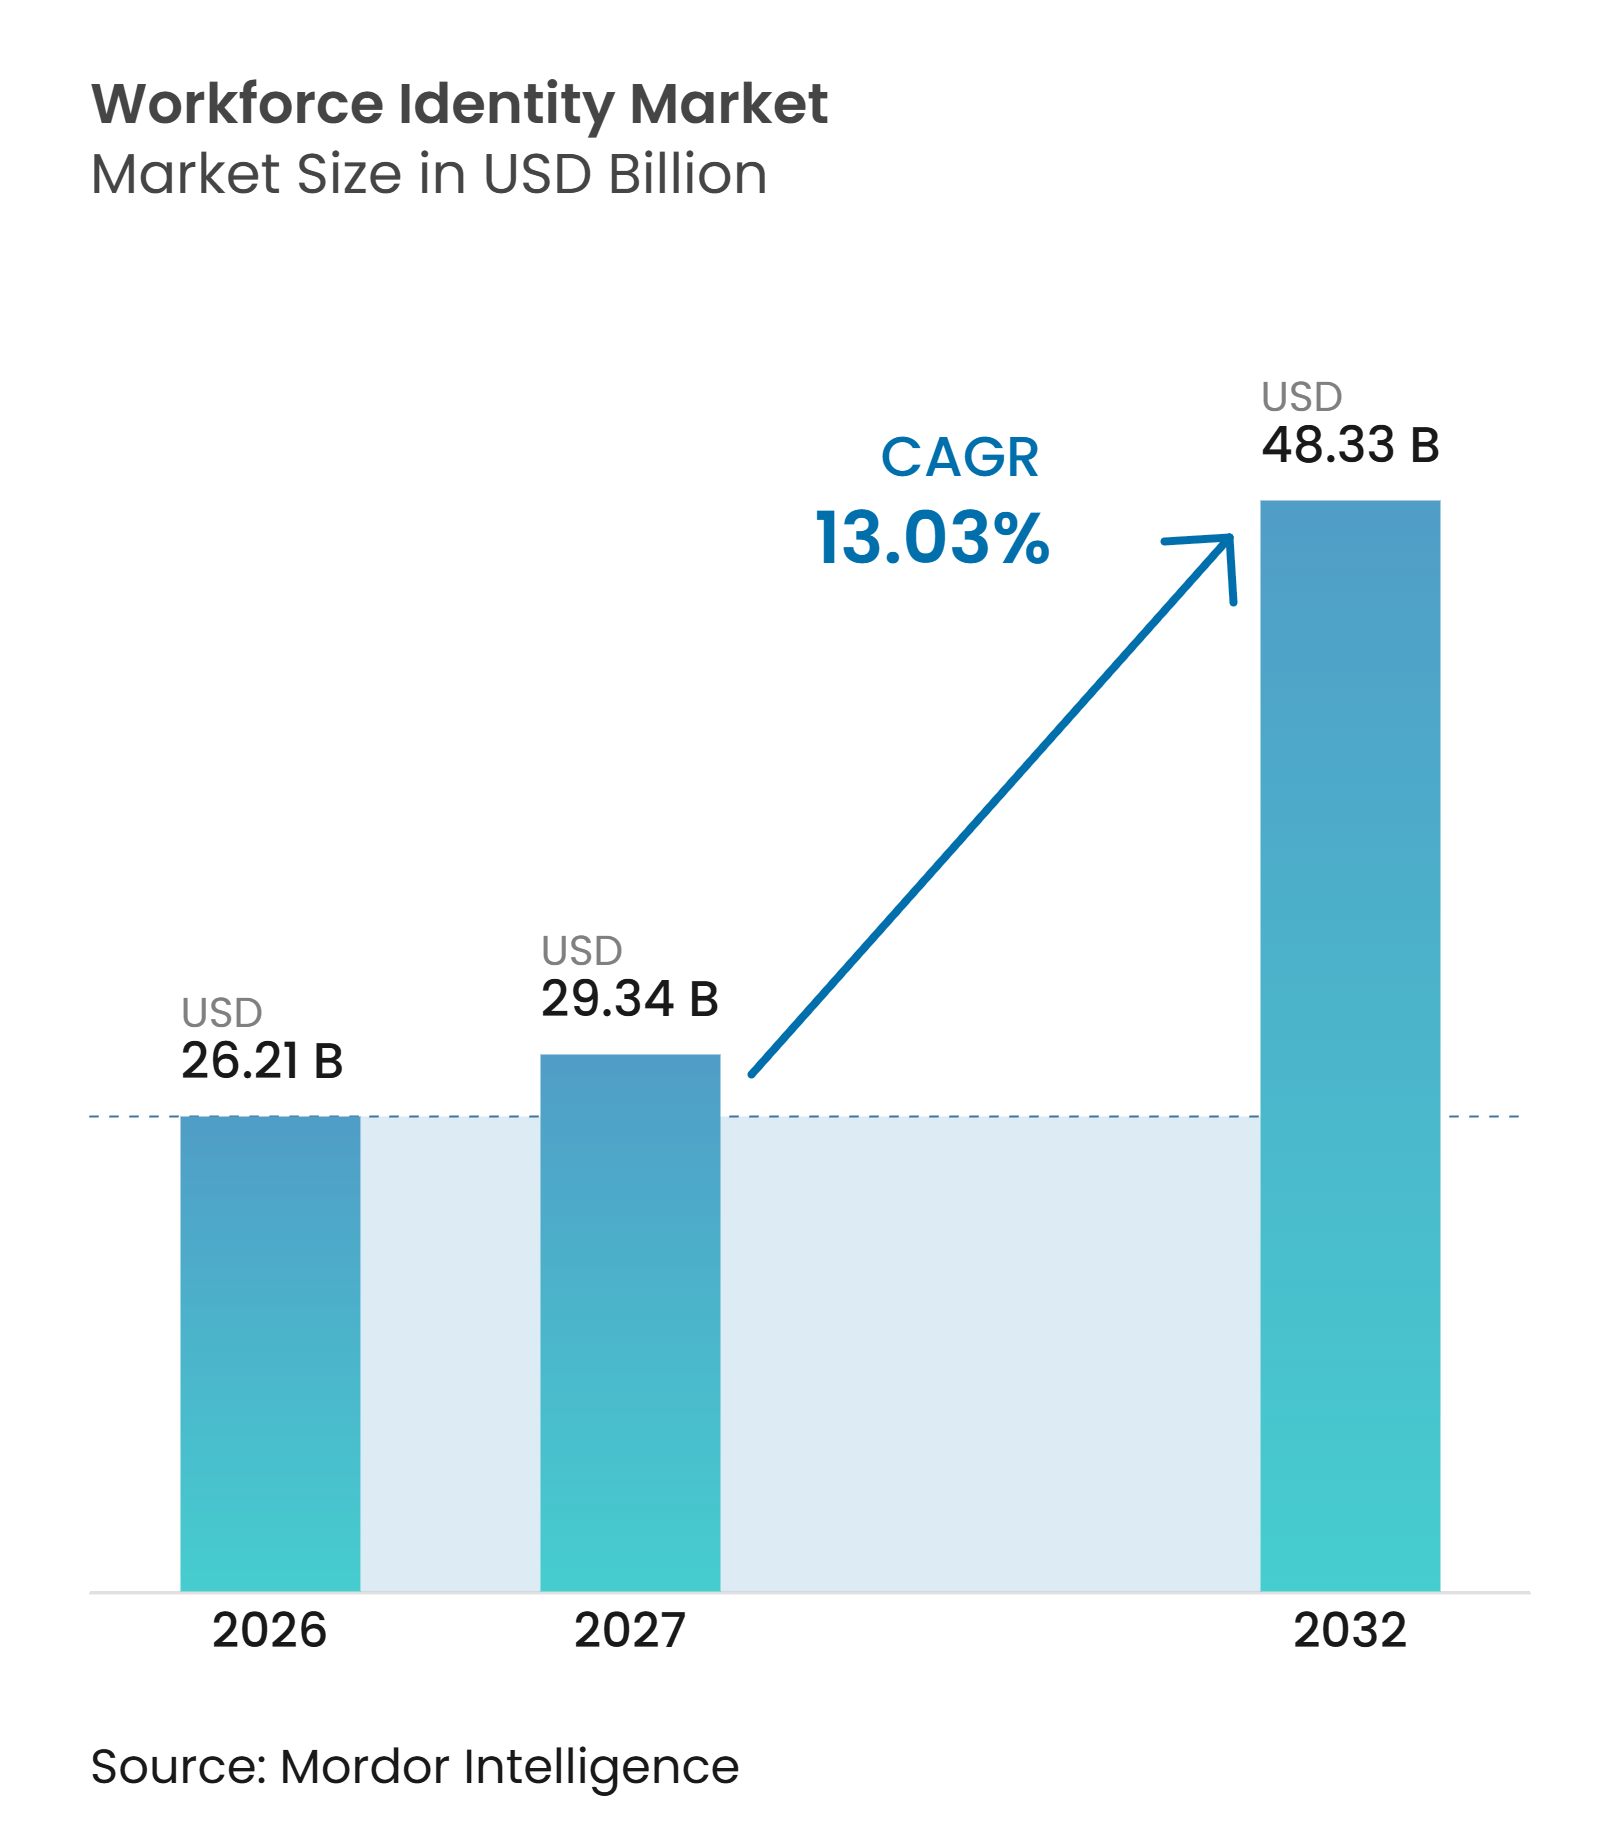
ワークフォース・アイデンティティ市場規模は、2026年の26.21 ビリオン 米ドルから2032年までに48.33 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 13.03%を記録する見込みです。ワークフォース・アイデンティティ市場は、境界主導型セキュリティから、クラウド、オンプレミス、エッジ環境にわたって機能するアイデンティティ中心型コントロールへと移行しています。規制要件により、監査可能なアイデンティティ・ガバナンスが金融サービスおよび重要インフラ事業者にとってより高い優先事項となっています。この変化により、アイデンティティ・プログラムは任意のテクノロジー支出から、アクセス、コンプライアンス、および運用レジリエンスのためのコア・コントロールへと移行しています。バイヤーが認証、ガバナンス、特権アクセス、および脅威対応の統合機能を求めるにつれ、プラットフォームの幅広さがより重要になっています。同時に、レガシー・ディレクトリ環境、データ・レジデンシー規則、近代化コスト、および産業環境におけるレイテンシーが導入決定を遅らせる可能性があります。
主要レポートのポイント
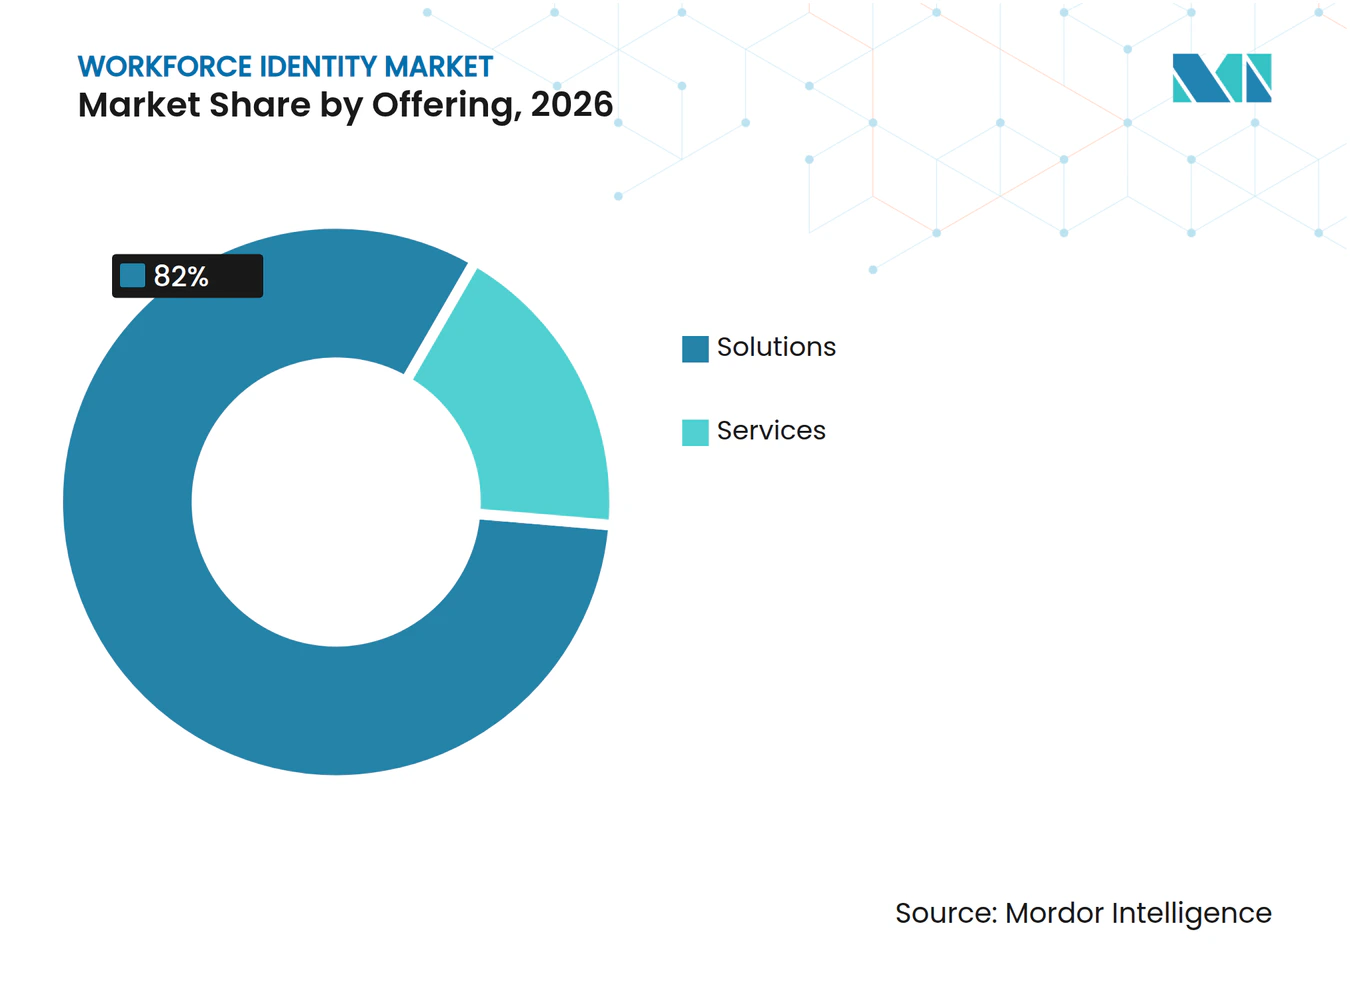
- オファリング別では、ソリューションが2026年に82.06%のシェアを占めました。
- ケイパビリティ別では、ワークフォース認証およびシングル・サインオンが2026年に最大のシェアを保持し、アイデンティティ脅威検知・対応は2032年までにCAGR 14.78%で拡大する見込みです。
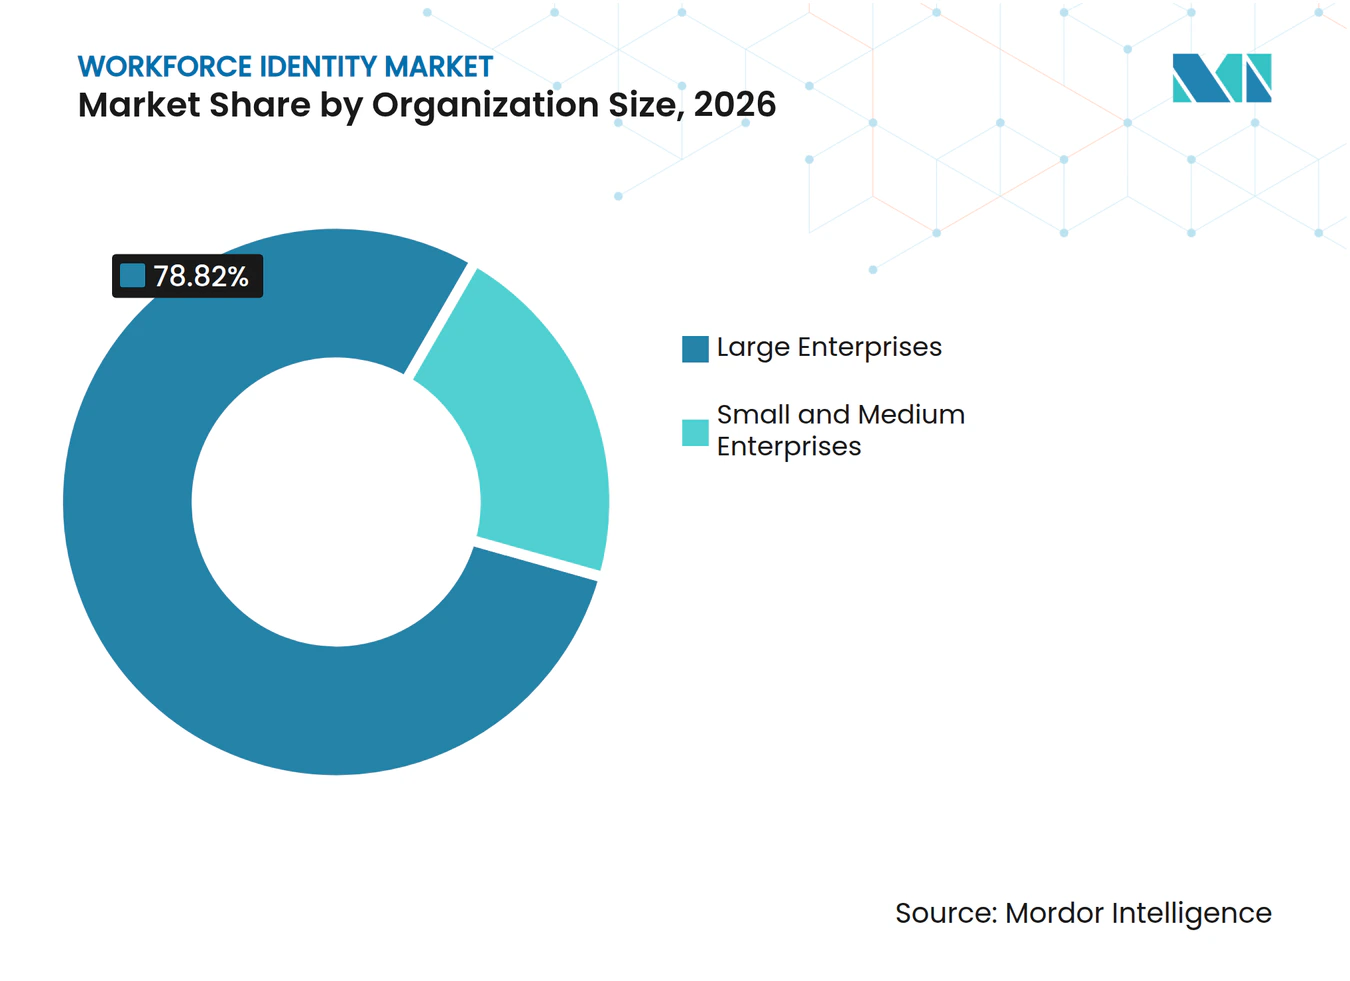
- 組織規模別では、大企業が2026年にワークフォース・アイデンティティ市場シェアの78.82%を占め、中小企業は2032年までにCAGR 14.42%で拡大する見込みです。
- エンドユーザー業種別では、BFSIが2026年のワークフォース・アイデンティティ市場規模の20.99%を占め、ITおよびテレコムは2032年までにCAGR 14.91%で拡大する見込みです。
- 地域別では、北米が2026年に43.51%のシェアを保持し、中東が最も成長の速い地域セグメントです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ゼロ・トラスト・アクセス・アーキクチャの拡大 | +2.8% | グローバル | 短期(2年以内) |
| ハイブリッド企業全体におけるクラウドおよびSaaSの拡散 | +2.3% | グローバル、特に北米および欧州 | 短期(2年以内) |
| アイデンティティ詐欺およびアカウント乗っ取り試行の増加 | +2.1% | グローバル、特に北米およびアジア太平洋で深刻 | 短期(2年以内) |
| より強固なアクセス・ガバナンスに向けた規制圧力 | +1.9% | 主に欧州および北米 | 中期(2〜4年) |
| AIエージェント・アイデンティティ・ガバナンスのワークフォースIAM予算への参入 | +1.7% | グローバル、北米およびアジア太平洋がリード | 中期(2〜4年) |
| デジタル公共アイデンティティ基盤の雇用主アクセスへの拡張 | +1.3% | 欧州および中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロ・トラスト・アクセス・アーキテクチャの拡大
ゼロ・トラストは、ワークフォース・アイデンティティ市場においてセキュリティの概念ではなく調達要件となりつつあります。AlgoSecは、2025年に企業の56%がゼロ・トラストを完全または部分的に導入していたと報告しました。[1] HPEとCybersecurity Insidersは、組織の82%がユニバーサル・ゼロ・トラスト・ネットワーク・アクセスを不可欠と考える一方、17%が完全に導入済みであることを明らかにしました。[2] このギャップは、変化するリスク・シグナルに対してアクセス決定を繰り返し確認する必要があるため、複数年にわたる購買プログラムを支持します。Open Systemsは、2026年1月時点で調査対象組織のわずか8〜9%が完全に統合されたゼロ・トラスト・アーキテクチャを持っていたことを明らかにしました。シングル・サインオン、特権アクセス、およびリアルタイム検知を接続するベンダーは、断片化した導入計画に対応できます。
ハイブリッド企業全体におけるクラウドおよびSaaSの拡散
SaaSの採用により、多くの組織がガバナンスできる速度を超えて、アカウント、権限、およびデータ共有ルートが追加されています。これは、管理されていない各アプリケーションが標準的なライフサイクル・コントロールに従わない可能性のあるアクセス権を追加するため、ワークフォース・アイデンティティ市場に明確なニーズを生み出しています。Omadaは2025年に、組織の約10社中4社がSaaSベースのアイデンティティ・ガバナンス・ソリューションを導入していないと報告しました。多数のSaaSアプリケーションと複数のアイデンティティ・プロバイダーを持つ組織は、既存システムの完全な置き換えよりもオーケストレーション・ツールを好む場合があります。このアプローチにより、破壊的な移行を避けながら一貫したポリシーを適用できます。
アイデンティティ詐欺およびアカウント乗っ取り試行の増加
アカウン乗っ取りは主要なセキュリティ上の懸念となっており、継続的なアイデンティティ・モニタリングの価値を高めています。Siftは、組織の83%が少なくとも1件のアカウント乗っ取りインシデントを経験し、攻撃率が2025年第2四半期に2.5%に達したと報告しました。[3] TransUnionは、2024年上半期から2025年上半期にかけてデジタル・アカウント乗っ取り件数が21%増加したと記録しました。AuthenticIDは、企業の68%がワークフォース関連の詐欺に遭遇し、従業員のなりすましが最も一般的なタイプであることを明らかにしました。クレデンシャル窃取は、認証、ガバナンス、および検知システム間の隙間を悪用する可能性があります。したがって、継続的なセッション・リスク・スコアリングは、以前はエンドポイント・セキュリティとアイデンティティ・コントロールを別々に扱っていたセキュリティ・チームから資金を引き出すことができます。
より強固なアクセス・ガバナンスに向けた規制圧力
規制上の義務により、ワークフォース・アイデンティティ市場が直面するアクセス・ガバナンス要件が拡大しています。DORAは2025年1月17日から適用され、アイデンティティ管理、ライフサイクル・コントロール、および追跡可能なアクセス記録を欧州の金融機関に関連するものとしています。PCI DSS v4.0.1は、2025年3月31日からカード会員データへのアクセスに多要素認証を要求しました。NISTは2025年7月31日にSP 800-63-4を最終化し、デジタル・アイデンティティ・システムの保証ガイダンスを更新しました。NIS2も18の重要セクターにわたってセキュリティおよびアクセス・コントロールの義務を拡大しています。これらのフレームワークは、組織がレビュー中に管理されたアクセスの証拠を提示しなければならないため、購買決定を短縮する可能性があります。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシー・ディレクトリ環境との統合の複雑さ | -1.4% | グローバル、産業および規制セクターで最も深刻 | 長期(4年以上) |
| エンタープライズ規模のIAM近代化の高コスト | -1.1% | グローバル、新興市場および中小企業で最も深刻 | 中期(2〜4年) |
| 中東展開におけるデータ・レジデンシーの断片化 | -0.7% | 中東、北アフリカへの波及 | 中期(2〜4年) |
| 産業エッジ環境における認証レイテンシーの制約 | -0.5% | グローバルの産業地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシー・ディレクトリ環境との統合の複雑さ
レガシー・アクティブ・ディレクトリ環境はオンプレミス・アプリケーションと深く接続されており、ワークフォース・アイデンティティ市場全体の近代化を遅らせる可能性があります。その総コストには、ハードウェアの更新、アイデンティティ・ブリッジ、仮想プライベート・ネットワークの保守、および重複したアクセス・コントロール・レイヤーが含まれます。Strata Identityは、レガシー・アイデンティティ・プロバイダーの年間更新コストが、関連するインフラおよびサービスコストを除いて、5 ミリオン 米ドルから10 ミリオン 米ドルの範囲になる可能性があると推定しました。2025年の科学的研究は、AI支援IAM移行により中規模プロジェクトで手作業が30%削減され、160,000 米ドルのコスト削減が達成されたものの、ポリシー・マッピング・エラーには依然として人間による修正が必要であることが明らかになりました。複雑なディレクトリ統合は、標準的なエンタープライズSaaS評価を超えて販売サイクルを12〜18ヶ月延長する可能性があります。この遅延は、組織が近代化の戦略的根拠を受け入れた場合でも、短期的な収益を制限する可能性があります。
エンタープライズ規模のIAM近代化の高コスト
エンタープライズ・アイデンティティの近代化は、調達中に勢いを失う可能性のある複数年にわたる資本コミットメントです。ディレクトリ移行サービスは、大規模環境では2 ミリオン 米ドルを超える可能性があります。クラウドとオンプレミス・システムにまたがるプログラムは、文書化されていないアプリケーションの依存関係を明らかにし、スコープの変更を生み出す可能性があります。中小規模の組織は、ERP、HR、およびコミュニケーション・プラットフォームを接続するためにサービスが依然として必要なため、より大きな障壁に直面しています。サブスクリプション・ベースのアイデンティティ・ガバナンスは初期ソフトウェア費用を下げますが、統合作業をなくすわけではありません。シングル・サインオンまたはパスワードレス認証から始まるモジュール型オファーは、初期コミットメントを削減し、段階的な採用を支援できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オファリング別:
ソリューションがワークフォース・アイデンティティ展開をリードソリューションは2026年のワークフォース・アイデンティティ市場シェアの82.06%を占めました。この地位は、導入作業完了後も組織内に組み込まれたままのソフトウェア・プラットフォームへの選好を反映しています。ワークフォース・アイデンティティ機能は、認証、アクセス認定、および特権昇格に関する継続的な意思決定を必要とします。これらの機能は、変化するアプリケーション・エステート全体でリアルタイムに動作する必要があります。クラウド・ネイティブおよびSaaS配信も、以前のオンプレミス展開に関連する初期コミットメントを低下させました。
サービスは、導入、マネージド・ディテクション、およびより長期的な変革プログラムにとって引き続き重要です。ローコード・コネクターとAI支援プロビジョニングが日常的なガバナンス・タスクにおける外部支援の必要性を減らす場合、その役割はより補完的なものとなります。バイヤーは依然として、ポリシーのマッピング、レガシー・アプリケーションの接続、および高リスクなカットオーバーの管理に専門家のサポートを必要としています。したがって、ワークフォース・アイデンティティ市場は、より大きなソリューション基盤と並行してサービス収益を維持する可能性が高いです。幅広い管理、認証、およびアイデンティティ・セキュリティ機能を持つベンダーは、顧客により統一された運用モデルを提供できます。


ケイパリティ別:
アイデンティティ脅威検知・対応が勢いを増すアイデンティティ脅威検知・対応は、ワークフォース・アイデンティティ市場において2032年までにCAGR 14.78%で拡大する見込みです。ワークフォース認証およびシングル・サインオンは、従業員、請負業者、およびその他のワークフォース・グループにわたって使用されるため、2026年に最大のケイパビリティ・シェアを保持しました。強固で監査可能な認証も規制要件によって支持されています。静的なアクセス・レビューは、セッション・ハイジャックや特権昇格が発生している最中にそれを特定することができません。この制限は、アイデンティティ脅威検知・対応、特権アクセス管理、およびアイデンティティ・ガバナンスの間のより緊密な連携を支持します。
アイデンティティ・ガバナンスおよび管理と特権アクセス管理は、ケイパビリティ・スタックの中間に位置しています。シークレット管理とジャスト・イン・タイム・アクセスがクラウド・ワークロード、開発者、およびAIエージェントにとってより関連性が高まるにつれ、特権アクセス管理への注目が高まっています。クレデンシャル窃取が増加し、パスワードのみのコントロールの適合性が低下するにつれ、パスワードレスおよびバイオメトリック認証はエンタープライズでより大きな関心を集めています。ディレクトリ、クレデンシャル、ライフサイクル、およびプロビジョニング・サービスは基盤的な機能として残っています。それらの低い成長は、スタンドアロン購入ではなく、より広範なプラットフォーム・スイートへの組み込みが増加していることを反映しています。
組織規模別:
大企業がリードし中小企業が拡大大企業は2026年に78.82%のシェアを占めました。そのエステートには、数百のアプリケーション、部門横断的なプロビジョニング、規制上の監査証跡、および複数のクラウドにわたる人間および非人間のアイデンティティが含まれる場合があります。これらの条件により、アイデンティティ・ガバナンスは任意のコントロールではなくコア投資となっています。大規模組織はまた、ガバナンス、特権アクセス、脅威検知、および認証をカバーするプラットフォームの主要顧客でもあります。ERP、HR、および運用システムを接続する必要性は、幅広いプラットフォームを好む傾向があります。
中小企業は2032年までにCAGR 14.42%で拡大する見込みです。サブスクリプション・ベースのIAMは資本障壁を低下させ、クラウド配信を通じてより多くの機能を利用可能にしました。サプライ・チェーン・セキュリティの義務とサイバー保険の基準も、文書化されたアクセス・ポリシーの必要性を高めています。ワークフォース・アイデンティティ産業は、セルフサービス・オンボーディングとモジュール型ケイパビリティ・スタックで対応しています。JumpCloudは2026年10月に、AIエージェントを使用している組織の59%が人間ユーザーに使用されているのと同じガバナンス・ルールを適用していないと報告しました。このギャップは、専任のアイデンティティ・ガバナンス・チームを持たない中堅市場の組織にとって特に困難な場合があります。

エンドユーザー業種別:
ITおよびテレコムが最速ペースを設定ITおよびテレコムは2032年までにCAGR 14.91%で拡大する見込みです。このセクターは、開発者アイデンティティ、サービス・アカウント、APIクレデンシャル、CI/CDトークン、クラウド・ワークロード、および標準的なワークフォース・アカウントを同時に管理しています。これらのアイデンティティとエンタイトルメントは毎日変化する可能性があります。四半期ごとのアクセス・レビューはこれらの変化に追いつかない場合があります。これにより、ワークフォース・アイデンティティ市場のこの部分において継続的なポリシー適用がより関連性を持ちます。
BFSIは2026年の収益の20.99%を占めました。金融サービスは長い間厳しいコントロールに直面しており、DORAは欧州の事業体に直接的な運用レジリエンス要件を追加しています。ヘルスケアおよびライフ・サイエンスは、米国ではHIPAAの義務、欧州ではより広範なNIS2の義務に直面しています。政府および公共行政の展開では、EUDI Walletを含むデジタル・アイデンティティ・ウォレットとエンタープライズ・アクセス・システムを接続する必要がある場合があります。小売、エネルギー、および産業製造もアクセス・コントロールを必要としていますが、オペレーショナル・テクノロジーはレガシー・プロトコル、エアギャップ・ネットワーク、およびリアルタイムの可用性制限を追加する可能性があります。
地域分析
北米ワークフォースアイデンティティ市場
北米は2026年のワークフォースアイデンティティ市場規模の43.51%を占めた。同地域は、規制を受ける大規模な企業基盤、先進的なゼロトラストの取り組み、およびアイデンティティ技術投資における成熟したエコシステムを兼ねえている。米国は最大の地域別収益基盤を占め、Okta、BeyondTrust、JumpCloud、Saviynt、SailPointなどのベンダーを擁している。カナダは、デジタル・アンビション2022-2026イニシアチブを通じて、連邦政府のクラウド導入とデジタルアイデンティティへの投資を推進している。メキシコは依然として初期段階にあるが、ニアショア製造業およびデジタルバンキングにより、ワークフォースアクセスガバナンスのニーズが高まっている。
欧州およびアジア太平洋ワークフォースアイデンティティ市場
欧州は規制スケジュールによって強く形成されている。NIS2の実施とDORAの施行により、アイデンティティガバナンスは金融機関および重要インフラ事業者にとって主要なレジリエンス要件となっている。欧州デジタルアイデンティティフレームワークは、加盟国に対して2026年末までに認定済みEUDIウォレットを利用可能にすることを求めており、DC4EUパイロットを通じて雇用資格のユースケースが検証されるにつれ、雇用主向けの本人確認ワークフローがより重要性を増す可能性がある。アジア太平洋地域はさまざま条件を持つ市場を含んでおり、インドのITサービスセクターはコントラクターおよびオフショアワークフォースのアイデンティティ管理において相当なニーズを有している。
中東・アフリカワークフォースアイデンティティ市場
中東はワークフォースアイデンティティ市場において最も成長の速い地域である。サウジアラビアとアラブ首長国連邦が主要な需要の中心であり、国家主導のデジタル化プログラムおよびデータレジデンシーへの要求がこれを支えている。サウジアラビアの越境データ転送規制は2025年に施行された。これらの要件により、国内処理が必要となる場合があり、越境展開のコストが上昇する。南アフリカおよびナイジェリアが牽引するアフリカは依然として導入の初期段階にあるが、デジタルバンキングおよび公共部門のデジタル化により、正式なアクセスガバナンスのニーズが拡大している。
競合環境
市場集中度
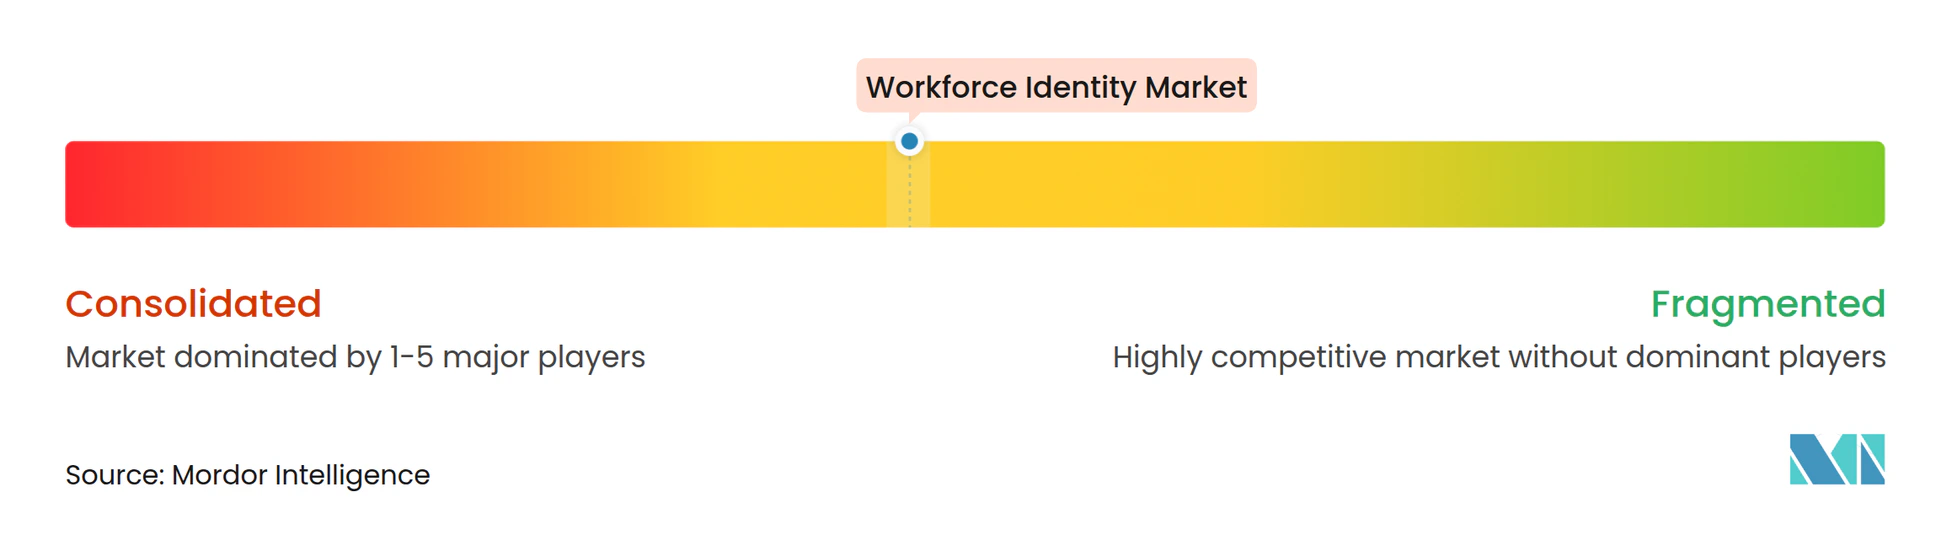
ワークフォース・アイデンティティ市場は、上位層では適度に集中しており、中堅市場では断片化しています。プラットフォーム・ベンダーは、IAM、アイデンティティ・ガバナンス、特権アクセス管理、およびアイデンティティ脅威検知・対応を1つのポリシー・フレームワーク内で結合する能力で競争しています。Palo Alto Networksは2026年2月にCyberArkの買収を25 ビリオン 米ドルで完了し、2026年5月に統合されたアイデンティティ・セキュリティ・オファーをIdiraとして発表しました。この動きにより、特権アクセス、ガバナンス、および検知機能がより広範なセキュリティ・ポートフォリオと組み合わされ、より広いプラットフォーム・スコープに匹敵できないポイント製品に対する競争上の課題が高まりました。
Okta、SailPoint、およびIdiraはワークフォース・アイデンティティ市場のプラットフォーム主導部分を代表しています。Oktaは2026年4月にOkta for AI Agentsを一般提供し、エージェント・アイデンティティ、人間オーナーの割り当て、短命トークン、ガバナンス・ワークフロー、およびキル・スイッチを追加しました。SailPointは2026年10月にIdentityIQ 9.0を発表し、ロールとエンタイトルメントのための詳細な時間ベースのアクセスと、カスタマイズされたオンプレミス環境向けに再構築されたアプリケーション・サーバー基盤を追加しました。Saviynt, Inc.は2026年7月にARRで300 ミリオン 米ドルを超え、エンタープライズAIアイデンティティ・セキュリティ・プラットフォームZumaを立ち上げました。これらの動きは、ベンダーがAIエージェント・ガバナンスとハイブリッド展開要件に向けてプラットフォームを拡張している方法を示しています。
非人間アイデンティティ・ガバナンスは、人々のワークフォース・コントロールよりも成熟度が低いままです。サービス・アカウント、APIトークン、マシン・アイデンティティ、およびAIエージェントは、多くの組織がまだ標準化していないライフサイクルおよびアクセス管理アプローチを必要とします。Coalition for Secure AIは2026年4月にエージェンティック・アイデンティティおよびアクセス・コントロール・フレームワークをリリースし、IETFはAIアイデンティティ管理に関する作業を開発しています。中小企業もクラウド・ネイティブのモジュール型オファーのターゲットであり続けています。ソブリン・クラウド対応展開は、ローカル処理要件が重要な中東の規制セクターにおいて集中的な機会を提供しています。
ワークフォース・アイデンティティ産業リーダー
-
Microsoft Corporation
-
Okta, Inc.
-
Palo Alto Networks
-
Ping Identity Corporation
-
SailPoint Technologies Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ワークフォースアイデンティティ市場 このレポートでカバーされる企業
- Okta, Inc.
- Ping Identity Corporation
- SailPoint Technologies Holdings, Inc.
- Palo Alto Networks
- BeyondTrust Corporation
- One Identity LLC
- Saviynt, Inc.
- JumpCloud, Inc.
- OneLogin, Inc.
- SecureAuth Corporation
- Fischer Identity, Inc.
- Avatier Corporation
- StrongDM, Inc.
- Transmit Security Ltd.
- Descope, Inc.
- Strata Identity, Inc.
- Simeio Solutions, LLC
- Apono, Inc.
- Oasis Security Ltd.
- Authsignal, Inc.
最近の産業開発事情 ワークフォースアイデンティティ市場
- 2026年10月:SailPointは、Navigateカンファレンスにおいて、IdentityIQ 9.0およびSailPoint Human FabricプラットフォームへのエンタープライズスケールEnhancementsを発表しました。IdentityIQ 9.0は、ロールとエンタイトルメントのための詳細な時間ベースのアクセスと、再構築されたアプリケーション・サーバー基盤を導入し、データ・レジデンシー要件または標準的なタイムラインでクラウド・ネイティブ・プラットフォームに移行できない高度にカスタマイズされたオンプレミス環境を持つ顧客に近代化パスを提供します。
- 2026年10月:JumpCloudは、AIエージェントを使用している組織の半数以上がそれらのエージェントにシステム、権限、またはファイルの変更を許可しているが、59%が人間ユーザーと同じガバナンス・ルールを適用していないことを明らかにする調査を発表しました。JumpCloudは同時に、エージェンティックIAMプラットフォームを拡張し、監査証跡、人間オーナーの割り当て、およびエージェント・ワークロードのためのジャスト・イン・タイム特権アクセスを含む、人間の従業員およびデバイスと並行してAIエージェントをガバナンスできるようにしました。
- 2026年9月:JumpCloudはエージェンティックIAMケイパビリティを拡張し、ITチームが検証可能なアイデンティティ、明示的なアクセス境界、およびライフサイクル・ガバナンスを持つデータ、アプリケーション、およびタスクにわたってAIエージェントをガバナンスできるようにしました。これには、未承認のモデル・コンテキスト・プロトコル接続を集中ポリシー適用を通じてルーティングするAIゲートウェイが含まれます。
- 2026年7月:Saviynt, Inc.は年間経常収益(ARR)で300 ミリオン 米ドルを超え、エンタープライズAIアイデンティティ・セキュリティ・プラットフォームZumaを立ち上げました。新規顧客獲得は前年比80%以上増加しました。Saviynt, Inc.はまた、Snowflakeと統合し、プラットフォーム全体でビジネス・データにアクセスするサードパーティAIエージェントをガバナンスしました。
グローバル・ワークフォース・アイデンティティ市場レポートのスコープ
ワークフォース・アイデンティティ市場は、オファリング(ソリューション、サービス)、ケイパビリティ(ワークフォース認証およびシングル・サインオン、アイデンティティ・ガバナンスおよび管理、特権アクセス管理、アイデンティティ・ライフサイクル管理およびプロビジョニング、ディレクトリおよびクレデンシャル・サービス、アイデンティティ脅威検知・対応、パスワードレスおよびバイオメトリック認証)、組織規模(大企業、中小企業)、エンドユーザー業種(銀行・金融サービス・保険、政府および公共行政、ヘルスケアおよびライフ・サイエンス、ITおよびテレコム、小売およびeコマース、エネルギーおよびユーティリティ、産業製造、その他のエンドユーザー業種)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)によってセグメント化されています。市場予測は金額ベース(米ドル)です。
セグメンテーション概要
| ソリューション |
| サービス |
| ワークフォース認証およびシングル・サインオン |
| アイデンティティ・ガバナンスおよび管理 |
| 特権アクセス管理 |
| アイデンティティ・ライフサイクル管理およびプロビジョニング |
| ディレクトリおよびクレデンシャル・サービス |
| アイデンティティ脅威検知・対応 |
| パスワードレスおよびバイオメトリック認証 |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| 政府および公共行政 |
| ヘルスケアおよびライフ・サイエンス |
| ITおよびテレコム |
| 小売およびeコマース |
| エネルギーおよびユーティリティ |
| 産業製造 |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| オファリング別 | ソリューション | |
| サービス | ||
| ケイパビリティ別 | ワークフォース認証およびシングル・サインオン | |
| アイデンティティ・ガバナンスおよび管理 | ||
| 特権アクセス管理 | ||
| アイデンティティ・ライフサイクル管理およびプロビジョニング | ||
| ディレクトリおよびクレデンシャル・サービス | ||
| アイデンティティ脅威検知・対応 | ||
| パスワードレスおよびバイオメトリック認証 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー業種別 | 銀行・金融サービス・保険 | |
| 政府および公共行政 | ||
| ヘルスケアおよびライフ・サイエンス | ||
| ITおよびテレコム | ||
| 小売およびeコマース | ||
| エネルギーおよびユーティリティ | ||
| 産業製造 | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
ワークフォース・アイデンティティ・セクターの規模はどのくらいですか?
このセクターは2026年の26.21 ビリオン 米ドルから2032年までに48.33 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 13.03%を記録する見込みです。
ワークフォース・アイデンティティ・プラットフォームへの需要を促進しているものは何ですか?
ゼロ・トラストの採用、SaaSの拡散、アカウント乗っ取りリスク、およびより強固なアクセス・ガバナンス要件が需要を高めていま。
最大のシェアを持つワークフォース・アイデンティティ・オファリングはどれですか?
ソリューションは2026年に82.06%のシェアを保持しました。これは、企業が継続的に稼働するアイデンティティ・プラットフォームを必要とするためです。
最も急速に拡大しているケイパビリティはどれですか?
アイデンティティ脅威検知・対応は2032年までにCAGR 14.78%で拡大する見込みです。
ワークフォース・アイデンティティ・プラットフォームの主要バイヤーはどの組織ですか?
大企業は2026年に78.82%のシェアを保持し、中小企業は2032年までにCAGR 14.42%で拡大する見込みです。
どの地域がワークフォース・アイデンティティの採用をリードしていますか?
北米は2026年に43.51%のシェアを保持し、中東が最も成長の速い地域です。